


Tác động các yếu tố thuộc đặc điểm của kiểm toán viên đến chất lượng kiểm toán: Vai trò điều tiết của kiểm toán số tại Việt Nam
NCS. Huỳnh Thị Hiền
Khoa Kinh tế, Trường Cao đẳng công nghệ Thủ Đức, TP.Hồ Chí Minh
TS. Lê Anh Tuấn (Tác giả liên hệ)
Email: [email protected]
TS. Nguyễn Phi Sơn
Đại học Duy Tân, TP. Đà Nẵng
ThS. Nguyễn Anh Quân
Công ty cổ phần xây lắp Thành An 96
Tóm tắt
Nghiên cứu phân tích tác động các yếu tố thuộc đặc điểm của kiểm toán viên đến chất lượng kiểm toán, đồng thời xem xét vai trò điều tiết của kiểm toán số trong mối quan hệ này. Dữ liệu được thu thập từ khảo sát 210 kiểm toán viên đang làm việc tại các công ty kiểm toán ở Việt Nam và được phân tích bằng phương pháp PLS-SEM. Kết quả cho thấy cả 4 yếu tố thuộc đặc điểm của kiểm toán viên gồm: Tính độc lập, Tính chính trực, Đạo đức nghề nghiệp và Năng lực của kiểm toán viên, đều tác động tích cực và có ý nghĩa thống kê đến Chất lượng kiểm toán; đồng thời, Kiểm toán số đóng vai trò điều tiết trong mối quan hệ giữa Tính độc lập, Tính chính trực và Chất lượng kiểm toán. Kết quả nghiên cứu cung cấp bằng chứng thực nghiệm, góp phần hỗ trợ các công ty kiểm toán trong công tác tuyển dụng, đào tạo kiểm toán viên và thúc đẩy ứng dụng công nghệ số nhằm nâng cao chất lượng kiểm toán trong bối cảnh hội nhập.
Từ khoá: Kiểm toán viên, chất lượng kiểm toán, kiểm toán số
Summary
This study analyzes the impact of auditor-related characteristics on audit quality while examining the moderating role of digital auditing in this relationship. Data were collected from a survey of 210 auditors working at audit firms in Viet Nam and analyzed using PLS-SEM. The results show that all four auditor characteristics: independence, integrity, professional ethics, and auditor competence, have positive and statistically significant effects on audit quality. In addition, digital auditing plays a moderating role in the relationships between independence, integrity, and audit quality. The findings provide empirical evidence to support audit firms' recruitment and training practices and encourage the adoption of digital technologies to enhance audit quality in the context of international integration.
Keywords: Auditors, audit quality, digital auditing
GIỚI THIỆU
Thông tin tài chính là cơ sở quan trọng cho các quyết định kinh tế của nhà đầu tư, chủ nợ và các bên liên quan. Báo cáo tài chính (BCTC) cung cấp thông tin về tình hình tài chính, kết quả hoạt động và dòng tiền của doanh nghiệp; tuy nhiên, mức độ thích hợp và độ tin cậy của các thông tin này khó được bảo đảm nếu thiếu sự xác nhận của kiểm toán viên (KTV) độc lập. Tại Việt Nam, Luật Kiểm toán độc lập (Quốc hội, 2011) khẳng định vai trò của kiểm toán trong việc nâng cao độ tin cậy của thông tin tài chính, phù hợp với mục tiêu của Chuẩn mực Kiểm toán Việt Nam và Chuẩn mực Kiểm toán Quốc tế.
Chất lượng kiểm toán phản ánh khả năng của KTV trong việc phát hiện và báo cáo các sai sót trọng yếu, đồng thời chịu ảnh hưởng đáng kể từ năng lực và phẩm chất nghề nghiệp như tính độc lập, tính chính trực, đạo đức nghề nghiệp và năng lực chuyên môn của KTV. Mặc dù nhiều nghiên cứu thực nghiệm ghi nhận tác động tích cực của các yếu tố này đến chất lượng kiểm toán nhưng kết quả vẫn chưa thống nhất, cho thấy cần có cách tiếp cận toàn diện hơn trong phân tích mối quan hệ giữa các đặc điểm nghề nghiệp của KTV và chất lượng kiểm toán.
Bên cạnh đó, hoạt động kiểm toán đang chịu tác động mạnh mẽ của chuyển đổi số, với việc ứng dụng ngày càng rộng rãi công nghệ thông tin và các công cụ kiểm toán số. Tuy nhiên, kiểm toán số vẫn chưa được xem xét đầy đủ trong các mô hình nghiên cứu về chất lượng kiểm toán, đặc biệt dưới góc độ yếu tố điều tiết mối quan hệ giữa đặc điểm nghề nghiệp của KTV và chất lượng kiểm toán. Tại Việt Nam, sự khác biệt về quy mô, năng lực giữa các công ty kiểm toán và mức độ ứng dụng công nghệ còn chưa đồng đều, đặt ra yêu cầu cần có bằng chứng thực nghiệm phù hợp với bối cảnh trong nước.
Xuất phát từ khoảng trống nghiên cứu và yêu cầu thực tiễn trên, nghiên cứu phân tích tác động của phẩm chất và năng lực nghề nghiệp của KTV đến chất lượng kiểm toán, đồng thời xem xét vai trò điều tiết của kiểm toán số trong mối quan hệ này, nhằm góp phần bổ sung bằng chứng học thuật và hỗ trợ nâng cao chất lượng kiểm toán trong bối cảnh hội nhập.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Cơ sở lý thuyết
Chất lượng kiểm toán (Audit Quality - AQ)
Theo Chuẩn mực Kiểm toán Việt Nam số 220, chất lượng kiểm toán được hiểu là mức độ đáp ứng kỳ vọng của người sử dụng báo cáo kiểm toán, phản ánh qua tính khách quan, độ tin cậy của ý kiến kiểm toán và mức độ hài lòng của đơn vị được kiểm toán đối với các khuyến nghị từ KTV trong phạm vi thời gian, chi phí hợp lý (Bộ Tài chính, 2012). Nhiều nghiên cứu quốc tế tiếp cận chất lượng kiểm toán như một khái niệm đa chiều, bao gồm các yếu tố đầu vào (năng lực, tính độc lập, đạo đức nghề nghiệp của KTV), quá trình (tính toàn diện, mức độ tuân thủ chuẩn mực, sự thận trọng nghề nghiệp trong suốt quy trình kiểm toán) và đầu ra (độ tin cậy, tính minh bạch của báo cáo, khả năng phát hiện và công bố sai sót trọng yếu) (Alsughayer, 2021; Hubais và cộng sự, 2023). Cách tiếp cận này phù hợp với SPAP No.01 SA Section 150 (IAPI, 2016), theo đó một cuộc kiểm toán được xem là có chất lượng khi tuân thủ đầy đủ chuẩn mực chung (năng lực, độc lập, thận trọng nghề nghiệp), chuẩn mực công việc thực địa (lập kế hoạch, giám sát, đánh giá kiểm soát nội bộ, thu thập bằng chứng) và chuẩn mực báo cáo (báo cáo minh bạch, tuân thủ chuẩn mực kế toán, đưa ra ý kiến rõ ràng). Do tính chất khó đo lường trực tiếp, nghiên cứu này lựa chọn tiếp cận đa chiều để xây dựng thang đo chất lượng kiểm toán.
Tính độc lập của kiểm toán viên (Auditor independence - AI)
Tính độc lập được hiểu là khả năng của KTV đưa ra ý kiến chuyên môn một cách khách quan, không chịu ảnh hưởng bởi lợi ích cá nhân hay áp lực bên ngoài (IFAC, 2014). Các chuẩn mực nghề nghiệp đều nhấ mạnh tính độc lập bao gồm: độc lập trong tư duy và độc lập về hình thức. Nhiều nghiên cứu cho thấy tính độc lập là điều kiện tiên quyết giúp KTV duy trì xét đoán nghề nghiệp khách quan và nâng cao độ tin cậy của báo cáo kiểm toán (Prabowo và Suhartini, 2021; Febrianisa và Kuntadi, 2024). Trong nghiên cứu này, tính độc lập được hiểu là khả năng KTV duy trì thái độ khách quan và không thiên vị trong toàn bộ quá trình kiểm toán.
Tính chính trực của kiểm toán viên (Auditor integrity - AUI)
Tính chính trực phản ánh sự trung thực, thẳng thắn và nhất quán của KTV trong việc tuân thủ các chuẩn mực đạo đức nghề nghiệp (Bộ Tài chính, 2015). Các nghiên cứu cho rằng tính chính trực là nền tảng của chất lượng kiểm toán, bởi nó củng cố độ tin cậy của xét đoán nghề nghiệp và uy tín của KTV (Alsughayer, 2021; Hubais và cộng sự, 2023). Trong nghiên cứu này, tính chính trực được hiểu là mức độ KTV hành xử trung thực, minh bạch và kiên định với các nguyên tắc đạo đức trong quá trình kiểm toán.
Đạo đức nghề nghiệp của kiểm toán viên (Audit’ ethics - AE)
Đạo đức nghề nghiệp là tập hợp các nguyên tắc và chuẩn mực định hướng hành vi của KTV, bao gồm tính chính trực, khách quan, năng lực chuyên môn, bảo mật và tư cách nghề nghiệp (Bộ Tài chính, 2015). Việc tuân thủ đạo đức nghề nghiệp được xem là nền tảng bảo đảm chất lượng kiểm toán và duy trì niềm tin của công chúng (Kinasih và cộng sự, 2023). Trong nghiên cứu này, đạo đức nghề nghiệp được hiểu là mức độ tuân thủ của KTV đối với các chuẩn mực đạo đức nghề nghiệp trong quá trình hành nghề.
Năng lực của kiểm toán viên (Auditor competency - AC)
IFAC (2014) định nghĩa năng lực là khả năng áp dụng kiến thức, kỹ năng, giá trị, đạo đức và thái độ nghề nghiệp trong bối cảnh thực tế để đạt được kết quả mong muốn. Các nghiên cứu thực nghiệm cho rằng năng lực có tác động tích cực đến chất lượng kiểm toán, thậm chí trong một số trường hợp còn mạnh hơn các yếu tố khác (Febrianisa và Kuntadi, 2024; Handayani và Khairunnisa, 2024). Trong nghiên cứu này, năng lực KTV được hiểu mức độ mà KTV sở hữu và vận dụng hiệu quả kiến thức chuyên môn, kỹ năng nghề nghiệp cùng với kinh nghiệm thực tế để đảm bảo tính chính xác, khách quan và độ tin cậy của báo cáo kiểm toán.
Kiểm toán số (Electronic auditing - EA)
Kiểm toán số là việc ứng dụng công nghệ thông tin vào quy trình kiểm toán nhằm nâng cao độ chính xác, khả năng phát hiện sai sót và tính minh bạch của BCTC (Russell và Wilson, 2024). Theo Prabowo và Suhartini (2021), việc áp dụng kiểm toán số giúp tăng cường tính minh bạch và hỗ trợ KTV trong việc duy trì tính độc lập và chính trực. Tuy nhiên, việc triển khai kiểm toán số cũng đặt ra yêu cầu cao về năng lực công nghệ và kỹ năng phân tích dữ liệu, đòi hỏi KTV liên tục cập nhật chuyên môn (Amalia, 2024). Trong nghiên cứu này, kiểm toán số được hiểu là mức độ áp dụng công nghệ thông tin trong quá trình kiểm toán nhằm nâng cao chất lượng kiểm toán.
Lý thuyết liên quan
Lý thuyết đại diện giải thích mối quan hệ giữa chủ sở hữu và nhà quản lý trong bối cảnh tồn tại sự tách biệt giữa quyền sở hữu và quyền điều hành, từ đó phát sinh xung đột lợi ích và thông tin bất cân xứng. Trong mối quan hệ này, KTV đóng vai trò là bên thứ ba độc lập nhằm xác minh tính trung thực và hợp lý của BCTC, góp phần giảm thiểu chi phí đại diện và hạn chế hành vi gian lận. Trong bối cảnh chuyển đổi số, lý thuyết đại diện cung cấp nền tảng để phân tích vai trò của kiểm toán số trong việc củng cố chất lượng kiểm toán.
Giả thuyết nghiên cứu
Tính độc lập giúp KTV duy trì xét đoán nghề nghiệp khách quan, hạn chế xung đột lợi ích và nâng cao độ tin cậy của báo cáo kiểm toán; tuy nhiên, kết quả nghiên cứu trước vẫn còn chưa thống nhất. Trên cơ sở đó, nghiên cứu đề xuất giả thuyết:
H1: Tính đập là yc1: KTV có ) ính đập là yếu tố then chốt bảo đảm tính khá.
Tính chính trực phản ánh sự trung thực và tuân thủ chuẩn mực đạo đức nghề nghiệp, được xem là nền tảng củng cố niềm tin và uy tín của hoạt động kiểm toán. Do đó, nghiên cứu đề xuất giả thuyết:
H2: Tính chính trực của KTV có ảnh hưởng thuận chiều đến Chất lượng kiểm toán.
Đạo đức nghề nghiệp định hướng hành vi của KTV và bảo đảm việc thực hiện kiểm toán khách quan, thận trọng và tuân thủ chuẩn mực. Trên cơ sở đó, nghiên cứu đề xuất giả thuyết:
H3: Đạo đức nghề nghiệp của KTV có ảnh hưởng thuận chiều đến Chất lượng kiểm toán.
Năng lực chuyên môn giúp KTV vận dụng hiệu quả kiến thức, kỹ năng và kinh nghiệm để phát hiện sai sót và đưa ra ý kiến kiểm toán chính xác. Vì vậy, nghiên cứu đề xuất giả thuyết:
H4: Năng lực của KTV có ảnh hưởng thuận chiều đến Chất lượng kiểm toán.
Việc ứng dụng kiểm toán số có thể nâng cao hiệu quả quy trình kiểm toán, đồng thời củng cố tác động của các đặc điểm nghề nghiệp của KTV đến chất lượng kiểm toán. Trên cơ sở đó, nghiên cứu đề xuất các giả thuyết:
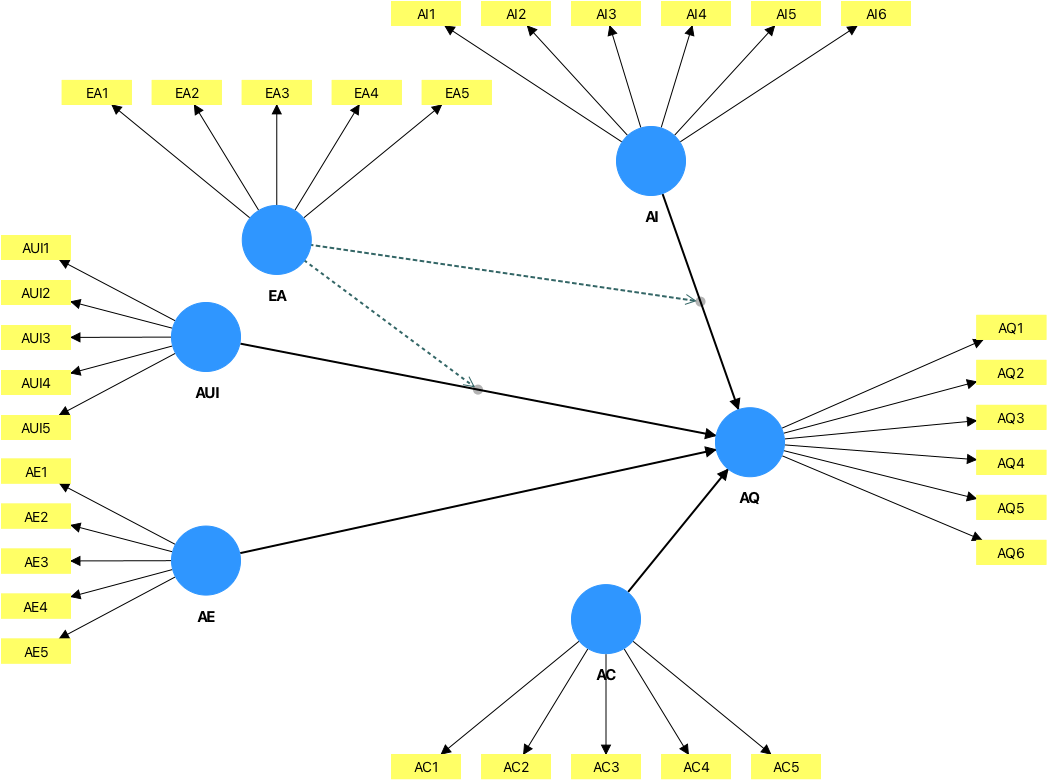
H5: Kiểm toán số có vai trò điều tiết mối quan hệ giữa Tính độc lập KTV đối với Chất lượng kiểm toán.
H6: Kiểm toán số có vai trò điều tiết mối quan hệ giữa giữa Tính chính trực của KTV đối với Chất lượng kiểm toán.
Dựa trên tổng hợp các nghiên cứu trước, tác giả xây dựng mô hình nghiên cứu kết hợp 2 mô hình của Prabowo và Suhartini (2021) và Hubais và cộng sự (2023) như Hình 1.
Hình 1: Mô hình nghiên cứu đề xuất
Nguồn: Nhóm tác giả đề xuất, 2025
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp hỗn hợp nhằm kiểm định các giả thuyết đề xuất. Dữ liệu định lượng được thu thập thông qua khảo sát các KTV đang làm việc tại các công ty kiểm toán ở Việt Nam. Khảo sát được thực hiện từ ngày 15/4/2025 thông qua bảng khảo sát trên Google Form, thu về 216 phản hồi; sau khi loại bỏ phản hồi không hợp lệ, còn 210 phản hồi hợp lệ, đạt 97,22%. Theo khuyến nghị của Hair và cộng sự (2021), cỡ mẫu này đáp ứng yêu cầu tối thiểu đối với phân tích PLS-SEM.
Thang đo trong nghiên cứu được xây dựng trên cơ sở kế thừa các nghiên cứu trước và hiệu chỉnh phù hợp với bối cảnh Việt Nam. Cụ thể, các thang đo về Tính chính trực, Đạo đức nghề nghiệp và Năng lực được kế thừa từ Alsughayer (2021); Tính độc lập được kế thừa từ Boon và cộng sự (2008), Butcher và cộng sự (2013), Rabaiah và cộng sự (2024); Kiểm toán số được kế thừa từ Alassulia (2024); Chất lượng kiểm toán được kế thừa từ Tjun và cộng sự (2012) kết hợp với Chuẩn mực Kiểm toán Việt Nam số 01 (IAPI, 2016). Các biến quan sát được dịch, hiệu chỉnh ngữ nghĩa và tham vấn ý kiến của 3 chuyên gia kiểm toán nhằm bảo đảm tính rõ ràng và phù hợp. Trước khảo sát chính thức, bảng hỏi được thử nghiệm với 20 KTV; kết quả cho thấy các thang đo đạt độ tin cậy với Cronbach’s Alpha đều lớn hơn 0,7, đáp ứng tiêu chuẩn của Nunnally và Bernstein (1994).
Dữ liệu được phân tích bằng phương pháp PLS-SEM với phần mềm SmartPLS 4.0. Quy trình phân tích bao gồm kiểm định độ tin cậy và giá trị thang đo (outer loadings, Cronbach’s Alpha, Composite Reliability, AVE, HTMT), đánh giá mô hình cấu trúc, thực hiện bootstrap và kiểm định vai trò điều tiết của kiểm toán số.
KẾT QUẢ NGHIÊN CỨU
Đặc điểm mẫu nghiên cứu
Mẫu khảo sát gồm 210 KTV. Về giới tính, nữ chiếm 58,6%, trong khi nam chiếm 41,4%. Về độ tuổi, nhóm từ 25-30 tuổi chiếm tỷ lệ cao nhất với 48,1%. Về kinh nghiệm làm việc, đa số đáp viên có từ 6 đến 10 năm kinh nghiệm (44,3%), tiếp theo là nhóm có 3-5 năm kinh nghiệm (40%). Về trình độ chuyên môn, phần lớn đáp viên sở hữu bằng cử nhân (60%). Về loại hình công ty, các đối tượng khảo sát chủ yếu làm việc tại các công ty kiểm toán thuộc Big 4 (57,1%).
Nhìn chung, đặc điểm mẫu nghiên cứu có mức độ chuyên môn và kinh nghiệm phù hợp để đánh giá các vấn đề nghiên cứu.
Kiểm định giá trị hội tụ
Kết quả phân tích cho thấy tất cả các biến quan sát đều có hệ số tải > 0,7, AVE > 0,5, và Cronbach’s Alpha cùng Composite Reliability > 0,7, đạt tiêu chuẩn học thuật. Điều này xác nhận rằng các thang đo có giá trị hội tụ và độ tin cậy nội tại tốt, phù hợp để sử dụng trong mô hình nghiên cứu (Bảng 1).
Bảng 1: Kết quả kiểm định giá trị hội tụ
|
Biến |
Số lượng chỉ báo |
Hệ số tải (min-max) |
AVE |
Cronbach’s Alpha |
Composite Reliability |
|
AI (Tính độc lập KTV) |
6 |
0,797 - 0,847 |
0,661 |
0,897 |
0,921 |
|
AUI (Tính chính trực KTV) |
5 |
0,794 - 0,861 |
0,696 |
0,891 |
0,920 |
|
AE (Đạo đức nghề nghiệp) |
5 |
0,829 - 0,862 |
0,712 |
0,899 |
0,925 |
|
AC (Năng lực KTV) |
5 |
0,815 - 0,853 |
0,707 |
0,897 |
0,923 |
|
AQ (Chất lượng kiểm toán) |
6 |
0,795 - 0,861 |
0,666 |
0,87 |
0,923 |
|
EA (Kiểm toán số) |
5 |
0,800 - 0,831 |
0,663 |
0,873 |
0,908 |
Nguồn: Kết quả phân tích của nhóm tác giả
Kiểm định giá trị phân biệt theo tiêu chí Fornell-Larcker
Bảng 2 trình bày kết quả kiểm định giá trị phân biệt theo tiêu chí Fornell-Larcker. Căn bậc hai của AVE (đường chéo chính) của mỗi biến đều lớn hơn các hệ số tương quan giữa biến đó với các biến còn lại, cho thấy các khái niệm trong mô hình có sự phân biệt rõ ràng và đạt giá trị phân biệt theo tiêu chí Fornell-Larcker.
Bảng 2: Kết quả kiểm định giá trị phân biệt
|
|
AC |
AE |
AI |
AQ |
AUI |
EA |
|
AC |
0,841 |
|
|
|
|
|
|
AE |
0,260 |
0,844 |
|
|
|
|
|
AI |
0,458 |
0,356 |
0,813 |
|
|
|
|
AQ |
0,528 |
0,494 |
0,566 |
0,816 |
|
|
|
AUI |
0,303 |
0,198 |
0,335 |
0,464 |
0,834 |
|
|
EA |
0,341 |
0,353 |
0,343 |
0,482 |
0,319 |
0,815 |
Nguồn: Kết quả phân tích của nhóm tác giả
Kiểm định độ nhất quán nội tại và tính giá trị hội tụ
Kết quả phân tích cho thấy các thang đo đạt độ nhất quán nội tại và giá trị hội tụ khi các hệ số tải nhân tố đều lớn hơn 0,7, CR vượt 0,7 và AVE vượt 0,5.
Bên cạnh đó, để kiểm định giá trị phân biệt, nghiên cứu sử dụng ma trận tải chéo (cross-loading). Theo tiêu chuẩn, một biến quan sát được xem là đạt phân biệt khi hệ số tải của nó với khái niệm chính cao hơn ít nhất 0,1 so với hệ số tải chéo với các khái niệm khác. Kết quả cho thấy tất cả các biến quan sát đều đáp ứng điều kiện này. Các chỉ báo của Đạo đức nghề nghiệp của KTV(AE), Kiểm toán số (EA) và Chất lượng kiểm toán (AQ) cũng đều có hệ số tải cao nhất với khái niệm tương ứng và lớn hơn tối thiểu 0,1 so với tải chéo.
Như vậy, kết quả khẳng định các biến quan sát vừa đảm bảo tính nhất quán và hội tụ, vừa đạt tính hợp lệ phân biệt, cung cấp bằng chứng vững chắc cho độ tin cậy của mô hình đo lường.
Kiểm định giá trị phân biệt thang đo
Kết quả cho thấy toàn bộ các cặp biến đều có giá trị HTMT dưới 0,90, qua đó xác nhận tính hợp lệ phân biệt của mô hình đo lường. Cụ thể, HTMT giữa Năng lực của KTV (AC) và các biến khác dao động từ 0,284-0,580; Đạo đức nghề nghiệp của KTV (AE) và các biến khác từ 0,221-0,542; Tính độc lập của KTV (AI) và các biến khác từ 0,372-0,628. Ngoài ra, chỉ số HTMT của biến Tính chính trực của KTV (AUI) với AQ và EA lần lượt là 0,512 và 0,362; AQ với EA là 0,537. Đặc biệt, các biến tương tác (EA × AUI, EA × AI) đều có HTMT rất thấp với các biến còn lại, giá trị cao nhất chỉ đạt 0,279.
Như vậy, toàn bộ kết quả đều đáp ứng tiêu chuẩn HTMT < 0,90, củng cố độ tin cậy và giá trị phân biệt của thang đo, đồng thời đảm bảo tính chính xác cho các mối quan hệ trong mô hình cấu trúc đề xuất.
Bảng 3: Kiểm định phân biệt thang đo
|
Constructs |
AC |
AE |
AI |
AQ |
AUI |
EA |
EA x AUI |
EA x AI |
|
AC |
|
|
|
|
|
|
|
|
|
AE |
0.284 |
|
|
|
|
|
|
|
|
AI |
0.510 |
0.393 |
|
|
|
|
|
|
|
AQ |
0.580 |
0.542 |
0.628 |
|
|
|
|
|
|
AUI |
0.337 |
0.221 |
0.372 |
0.512 |
|
|
|
|
|
EA |
0.388 |
0.392 |
0.386 |
0.537 |
0.362 |
|
|
|
|
EA x AUI |
0.045 |
0.125 |
0.086 |
0.206 |
0.067 |
0.041 |
|
|
|
EA x AI |
0.043 |
0.074 |
0.073 |
0.154 |
0.086 |
0.124 |
0.279 |
|
Nguồn: Kết quả phân tích của nhóm tác giả
Kết quả mô hình PLS - SEM
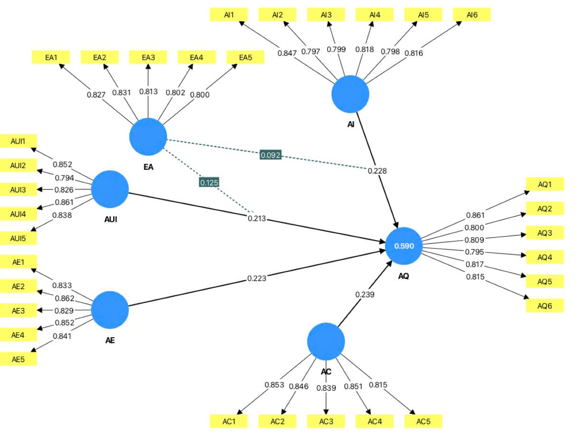
Bảng 4 trình bày kết quả kiểm định 6 giả thuyết về tác động trực tiếp và điều tiết liên quan đến Chất lượng kiểm toán. Các giả thuyết đều được chấp nhận khi hệ số đường đi (β) dương, giá trị t > 1,96 và p-value < 0,05 (ngoại trừ H5 được chấp nhận ở mức ý nghĩa 10%).
Cụ thể, các yếu tố đặc điểm của KTV đều có tác động tích cực và có ý nghĩa đến chất lượng kiểm toán: Tính độc lập (AI → AQ: β = 0,228; t = 4,027; p = 0,000), Tính chính trực (AUI → AQ: β = 0,213; t = 4,065; p = 0,000), Đạo đức nghề nghiệp (AE → AQ: β = 0,223; t = 4,488; p = 0,000) và Năng lực (AC → AQ: β = 0,239; t = 4,368; p = 0,000).
Đồng thời, Kiểm toán số (EA) thể hiện vai trò điều tiết trong mô hình. Cụ thể, EA làm tăng cường tác động của Tính độc lập của KTV lên Chất lượng kiểm toán (EA × AI → AQ: β = 0,092; t = 1,856; p = 0,064, có ý nghĩa ở mức 10%) và của Tính chính trực của kiểm toán viên lên Chất lượng kiểm toán (EA × AUI → AQ: β = 0,125; t = 2,277; p = 0,023).
Kết quả này cho thấy các đặc điểm của KTV vừa trực tiếp ảnh hưởng đến Chất lượng kiểm toán, vừa được củng cố đáng kể nhờ vai trò điều tiết của Kiểm toán số.
Bảng 4: Kết quả kiểm định của giả thuyết nghiên cứu
|
Mối quan hệ |
Hệ số (β) |
Giá trị t |
p-value |
Kết luận |
|
H1: AI → AQ |
0,228 |
4,027 |
0,000 |
Chấp nhận H1 |
|
H2: AUI → AQ |
0,213 |
4,065 |
0,000 |
Chấp nhậnH2 |
|
H3: AE → AQ |
0.223 |
4,488 |
0,000 |
Chấp nhận H3 |
|
H4: AC → AQ |
0.239 |
4,368 |
0,000 |
Chấp nhận H4 |
|
H5: EA x AI → AQ |
0.092 |
1,856 |
0,064 |
Vai trò điều tiết có ý nghĩa, chấp nhận H5 |
|
H6: EA x AUI → AQ |
0.125 |
2,277 |
0,023 |
Vai trò điều tiết có ý nghĩa, chấp nhận H6 |
Nguồn: Kết quả phân tích của nhóm tác giả
Hình 2: Kết quả chạy PLS-SEM Algorith
Nguồn: Kết quả phân tích của nhóm tác giả
KẾT LUẬN VÀ HÀM Ý
Kết quả nghiên cứu cho thấy mô hình giải thích được 59% sự biến thiên của Chất lượng kiểm toán, phản ánh mức độ phù hợp trung bình và đáng tin cậy của mô hình. Điều này khẳng định các đặc điểm của KTV giữ vai trò quan trọng trong việc nâng cao Chất lượng kiểm toán.
Trong các yếu tố nghiên cứu, Năng lực KTV có tác động mạnh nhất đến Chất lượng kiểm toán, cho thấy kiến thức, kỹ năng và kinh nghiệm chuyên môn là nền tảng bảo đảm hiệu quả kiểm toán. Bên cạnh đó, Đạo đức nghề nghiệp, Tính độc lập và Tính chính trực đều có ảnh hưởng tích cực và có ý nghĩa thống kê, phản ánh vai trò thiết yếu của các giá trị nghề nghiệp trong việc duy trì tính khách quan và độ tin cậy của báo cáo kiểm toán.
Nghiên cứu cũng ghi nhận vai trò điều tiết của Kiểm toán số trong mối quan hệ giữa Tính độc lập, Tính chính trực và Chất lượng kiểm toán. Việc ứng dụng công nghệ số góp phần nâng cao tính minh bạch, hạn chế thiên lệch chủ quan và qua đó củng cố tác động của các phẩm chất nghề nghiệp đối với chất lượng kiểm toán. Kết quả này bổ sung bằng chứng thực nghiệm về vai trò hỗ trợ của kiểm toán số trong bối cảnh chuyển đổi số của ngành kiểm toán.
T. Kết kết quả trên, nghiên cứu hàm ý rằng các cơ quan quản lý, tổ chức nghề nghiệp và công ty kiểm toán cần chú trọng phát triển năng lực và phẩm chất nghề nghiệp của KTV, đKết kết quả trên, nghiên cứu hàm ý rằng các cơ quan quản lý, tổ chức nghề nghiệp và côngng dịch vụ.
Tuy nhiên, nghiên c, nghiên cứu hàm ý rằng các cơ quan quản lý, tổ chức nghề nghiệp và côngng dịch vụ. n cần chú trọng phát triển năng lực và phẩm chất nghề nghicuy nhiên, nghiên c, nghiên cứu hàm ý r- đy nhiên, nghiên c, nghiên cứu hàm ý rằng toàn diện của kết quả.
Tài liệu tham khảo:
1. Alassuli, A. (2024). The effectiveness of electronic auditing on improving the financial performance: Evidence from the Jordanian banking industry. Uncertain Supply Chain Management, 12, 1353-1364. https://doi.org/10.5267/j.uscm.2023.11.003
2. Alsughayer, S. A. (2021). Impact of auditor competence, integrity, and ethics on audit quality in Saudi Arabia. Open Journal of Accounting, 10(4), 125-140.
3. Amalia, G. (2024). Enhancing corporate governance through rigorous and insightful auditing processes. Advances in Managerial Auditing Research, 2(1), 1-14.
4. Bộ Tài chính (2012). Thông tư số 214/2012/TT-BTC ngày 6/12/2012 ban hành hệ thống chuẩn mực kiểm toán Việt Nam.
5. Bộ Tài chính (2015). Thông tư số 70/2015/TT-BTC ngày 8/5/2015 ban hành chuẩn mực đạo đức nghề nghiệp kế toán, kiểm toán.
6. Boon, K., et al. (2008). Audit service quality in compulsory audit tendering: Preparer perceptions and satisfaction. Accounting Research Journal, 21(2), 93-122.
7. Butcher, K., et al. (2013). Perceptions of audit service quality and auditor retention. International Journal of Auditing, 17(1), 54-74.
8. Febrianisa, S., & Kuntadi, C. (2024). Pengaruh pengalaman kerja, independensi, objektivitas, integritas, kompetensi và etika terhadap chất lượng audit. Akuntansi, 3(2), 87-98.
9. Hair Jr, J. F., Hult, G. T. M., Ringle, C. M., Sarstedt, M., & Danks, N. P. (2021). Partial least squares structural equation modeling (PLS-SEM) using R: A workbook. Springer Nature.
10. Handayani, W. S., & Khairunnisa, K. (2024). Independence, competence, objectivity, ethics and auditor experience on auditor quality. Jurnal Akuntansi, 28(3), 420-437.
11. Hubais, A. S. A., Al-Shukaili, A., & Ramadhan, M. (2023). The impact of auditor integrity to audit quality: An exploratory study from the Middle East. International Journal of Professional Business Review, 8(1), 10.
12. IAPI (2016). Standar Profesional Akuntan Publik No.01: Standar Audit, Section 150.
13. Kinasih, N. P., Wahyuni, R. D., & Utami, S. R. (2023). Pengukuran kualitas audit: Etika, independensi, và kompetensi auditor. Ekobis: Jurnal Ilmu Manajemen dan Akuntansi, 11(2), 297-303.
14. Nunnally, J. C., & Bernstein, I. H. (1994). Psychometric theory (3rd ed.). McGraw-Hill.
15. Prabowo, D. D. B., & Suhartini, D. (2021). The effect of independence and integrity on audit quality: Is there a moderating role for e-audit. Journal of Economics, Business, & Accountancy Ventura, 23(3), 305-319.
16. Quốc hội (2011). Luật Kiểm toán độc lập số 67/2011/QH12, ngày 29/3/2011.
17. Rabaiah, H. I. A., et al. (2024). Factors influencing the audit quality of the municipalities: Perceptions of accountants and internal auditors. The Journal of Muamalat and Islamic Finance Research, 49-69.
18. Russell, P., & Wilson, S. (2024). Remote auditing fundamentals. Quality Press.
19. Tổ chức Chuẩn mực Kế toán Quốc tế (2023). IAS 1 - Trình bày báo cáo tài chính.
20. Tổ chức Chuẩn mực Kiểm toán Quốc tế (2023). ISA 200 - Mục tiêu chung của KTV độc lập và việc thực hiện kiểm toán theo Chuẩn mực Kiểm toán Quốc tế.
21. Ủy ban Chuẩn mực Kiểm toán Việt Nam (2012). Chuẩn mực Kiểm toán Việt Nam số 200: Mục tiêu tổng thể của KTV và doanh nghiệp kiểm toán khi thực hiện kiểm toán theo chuẩn mực kiểm toán Việt Nam (VSA 200).
22. Tjun Tjun, L., & Marpaung, E. I. (2012). Pengaruh kompetensi dan independensi auditor terhadap kualitas audit (Project report). Maranatha Christian University, Bandung, Indonesia.
|
Ngày nhận bài: 22/11/2025; Ngày hoàn thiện biên tập: 12/1/2026; Ngày duyệt đăng: 19/1/2026 |
Tin liên quan


Các tin khác

Ảnh hưởng của marketing mạng xã hội đến ý định lựa chọn hãng hàng không của hành khách tại Việt Nam

Kết nối các chỉ tiêu đo lường kinh tế số với tăng trưởng xanh ở Việt Nam: Thực trạng và đề xuất

Ứng dụng học máy trong dự báo giá sản phẩm: Nghiên cứu đối với ngành chăm sóc sắc đẹp và cá nhân trên Titok Shop, Việt Nam

Nhận diện rủi ro thuế từ phương thức chia nhỏ quỹ lương bằng tiền mặt tại các doanh nghiệp Việt Nam

Điểm nghẽn trong đào tạo nguồn nhân lực tại doanh nghiệp lữ hành: Tiếp cận từ chuyển giao kết quả đào tạo

Phát triển du lịch tại làng rau Trà Quế, TP. Đà Nẵng trong bối cảnh hiện nay

Tác động của gợi ý thuật toán đến hành vi mua sắm bốc đồng thông qua cảm xúc người tiêu dùng trên nền tảng thương mại điện tử

Nghiên cứu tác động của thương mại dịch vụ số đến cường độ năng lượng: Phân tích thực nghiệm các nước OECD

Liên kết kinh tế trong phát triển du lịch sinh thái ở tỉnh Ninh Nình hiện nay


