


Xu hướng công nghệ lượng tử và hoạt động ngân hàng: Kinh nghiệm quốc tế, cơ hội - thách thức và khuyến nghị đối với ngành ngân hàng Việt Nam
ThS. Hà Thanh Lương
Ngân hàng Thương mại Cổ phần Đầu tư và Phát triển Việt Nam; Email: [email protected]
TS. Phạm Thị Hạnh
Ngân hàng Thương mại Cổ phần Đầu tư và Phát triển Việt Nam; Email: [email protected]
Tóm tắt
Bài viết phân tích xu hướng ứng dụng công nghệ lượng tử trong hoạt động ngân hàng, tổng hợp kinh nghiệm quốc tế và đánh giá cơ hội, thách thức đối với ngành ngân hàng Việt Nam. Hoa Kỳ, Liên minh châu Âu và Vương quốc Anh đã công bố hoặc đề xuất các mốc chuyển đổi hướng tới năm 2035; Ngân hàng Thanh toán Quốc tế đã thử nghiệm mật mã hậu lượng tử trong môi trường mô phỏng hạ tầng thanh toán liên ngân hàng khu vực đồng euro (BIS, 2025); trong khi Cơ quan Tiền tệ Hồng Kông đánh giá mức sẵn sàng của ngành ngân hàng nước này ở mức 2,3 trên 10 (HKMA, 2026). Bài viết đề xuất lộ trình ba giai đoạn đến năm 2035 cùng các khuyến nghị về quản trị chuyển đổi số đối với ngân hàng thương mại Việt Nam, kèm kiến nghị đối với Ngân hàng Nhà nước và Chính phủ.
Từ khóa: Công nghệ lượng tử, an toàn thông tin ngân hàng, quản trị rủi ro công nghệ, ngân hàng thương mại, chuyển đổi số.
Abstract
This paper analyses the application of quantum technology in banking, synthesises international experience, and assesses the opportunities and challenges facing Vietnam's banking sector. The United States, the European Union and the United Kingdom have published or proposed transition milestones extending toward 2035; the BIS has tested post-quantum cryptography in an environment configured to reflect the euro area's interbank payment infrastructure (BIS, 2025); while the HKMA assesses its banking sector's readiness at 2.3 out of 10 (HKMA, 2026). The paper proposes a three-phase roadmap to 2035, together with digital-transformation governance recommendations for commercial banks and recommendations for the State Bank of Vietnam and the Government.
Keywords: Quantum technology, banking information security, technology risk management, commercial banks, digital transformation.
ĐẶT VẤN ĐỀ
Năm 1994, nhà toán học Peter Shor chứng minh rằng một máy tính lượng tử đủ mạnh về nguyên lý có thể giải hiệu quả những bài toán mà máy tính thông thường cực kỳ khó xử lý. Đáng chú ý, chính độ khó của những bài toán này đang làm nền tảng cho nhiều hệ thống mã hóa mà ngành tài chính sử dụng (Shor, 1994). Trong gần ba thập kỷ, đây vẫn được xem là câu chuyện của khoa học cơ bản. Giai đoạn 2024-2026 đã thay đổi căn bản cách nhìn đó: đầu tư công toàn cầu vượt 42 tỷ USD (McKinsey, 2025); các chuẩn mã hóa thế hệ mới chống được máy tính lượng tử đã được ban hành (NIST, 2024a); các ngân hàng trung ương châu Âu đã thử nghiệm thành công trên hạ tầng thanh toán liên ngân hàng (BIS, 2025); và lần đầu tiên một ngân hàng thương mại công bố kết quả đo lường được từ ứng dụng máy tính lượng tử vào nghiệp vụ giao dịch (HSBC và IBM, 2025).
Đối với ngành ngân hàng, công nghệ lượng tử khác biệt so với nhiều làn sóng công nghệ trước đó, kể cả trí tuệ nhân tạo. Triển khai chậm trí tuệ nhân tạo sẽ mất lợi thế cạnh tranh, nhưng hệ thống hiện hữu vẫn vận hành an toàn. Chuẩn bị chậm so với công nghệ lượng tử sẽ đối mặt nguy cơ nền tảng bảo mật - chữ ký số, kênh giao dịch, xác thực khách hàng, bảo vệ dữ liệu - mất hiệu lực tại một thời điểm nằm ngoài tầm kiểm soát của ngân hàng. Đây là rủi ro mang tính nền tảng chứ không đơn thuần là cơ hội kinh doanh bị bỏ lỡ.
Tại Việt Nam, công nghệ lượng tử đã được đưa vào Nghị quyết của Bộ Chính trị: Nghị quyết số 57-NQ/TW ngày 22/12/2024 của Bộ Chính trị tạo khuôn khổ định hướng, còn Quyết định số 21/2026/QĐ-TTg hiệu lực từ ngày 01/7/2026 đưa “công nghệ an ninh mạng và lượng tử” vào danh mục 10 nhóm công nghệ chiến lược quốc gia (Thủ tướng Chính phủ, 2026).
XU HƯỚNG PHÁT TRIỂN VÀ RỦI RO ĐỐI VỚI NGÀNH NGÂN HÀNG
Ba hướng công nghệ và thứ tự ưu tiên đầu tư
Công nghệ lượng tử phát triển theo 3 hướng với mức độ liên quan tới ngân hàng khác nhau. Máy tính lượng tử được kỳ vọng có thể tạo lợi thế đối với một số bài toán tối ưu hóa và mô phỏng có độ phức tạp cao; đây là hướng có tiềm năng tạo giá trị kinh doanh, đồng thời cũng là nguồn gốc của rủi ro đối với một số hệ mật mã hiện hành. Truyền thông lượng tử cho phép trao đổi khóa với mức an toàn dựa trên nguyên lý vật lý, nhưng hiện còn hạn chế về khoảng cách, khả năng mở rộng và yêu cầu hạ tầng chuyên dụng. Cảm biến lượng tử hiện có phạm vi ứng dụng trực tiếp hạn chế hơn đối với lĩnh vực tài chính.
Các dự báo cho thấy sự khác biệt đáng kể về quy mô và mức độ trưởng thành giữa các hướng ứng dụng công nghệ lượng tử. Theo McKinsey (2025), doanh thu của thị trường công nghệ lượng tử có thể đạt khoảng 97 tỷ USD vào năm 2035, trong đó riêng máy tính lượng tử được ước tính ở mức 28-72 tỷ USD. Khoảng dự báo tương đối rộng cho thấy vẫn còn mức độ bất định đáng kể về tốc độ phát triển và khả năng thương mại hóa của công nghệ này. Trong khi đó, thị trường các giải pháp mã hóa thế hệ mới có quy mô nhỏ hơn, ước đạt 0,42 tỷ USD năm 2025 và 2,84 tỷ USD vào năm 2030, tương ứng tốc độ tăng trưởng bình quân 46,2%/năm (MarketsandMarkets, 2025). Khác với các ứng dụng tính toán lượng tử còn phụ thuộc nhiều vào mức độ trưởng thành của công nghệ, nhu cầu chuyển đổi bảo mật đang được thúc đẩy bởi quá trình chuẩn hóa và các yêu cầu ngày càng cao về an toàn thông tin. Vì vậy, trong ngắn và trung hạn, các ngân hàng có cơ sở để ưu tiên chuẩn bị cho chuyển đổi bảo mật, đồng thời tiếp tục theo dõi và thử nghiệm các ứng dụng tính toán lượng tử theo mức độ trưởng thành của công nghệ.
Mối đe dọa đối với nền tảng bảo mật ngân hàng
Một phần quan trọng của hạ tầng tin cậy trong ngân hàng hiện đại dựa trên mật mã khóa công khai, trong đó RSA-2048 là một chuẩn được sử dụng rộng rãi. Các cơ chế này được dùng trong bảo vệ kênh giao dịch, xác thực chữ ký số, bảo vệ khóa và ký lệnh thanh toán. Độ an toàn của các hệ mật mã khóa công khai như RSA dựa trên độ khó tính toán của một số bài toán toán học đối với máy tính thông thường. Máy tính lượng tử đủ mạnh, khi vận hành thuật toán phù hợp, có thể làm thay đổi căn bản giả định về độ khó này.
Bảng 1: Diễn biến ước lượng năng lực cần để phá chuẩn mã hóa RSA-2048
 |
Nguồn: Gidney và Ekerå (2021); Gidney (2025), arXiv:2505.15917.
Chỉ trong 6 năm, ước tính về quy mô máy tính lượng tử cần thiết để phá mã đã giảm khoảng 20 lần, chủ yếu nhờ cải tiến phương pháp tính toán thay vì đột phá phần cứng. Điều này cho thấy thời điểm rủi ro không chỉ phụ thuộc vào tiến bộ chế tạo thiết bị mà còn chịu tác động của những tiến bộ lý thuyết khó dự báo. Khảo sát 26 chuyên gia của Global Risk Institute (2025) ước tính xác suất xuất hiện máy tính lượng tử đủ khả năng đe dọa mã hóa hiện hành là 28-49% trong vòng 10 năm và 51-70% trong vòng 15 năm.
Đối với ngân hàng, rủi ro cần lưu ý ngay từ hiện tại là “thu thập trước, giải mã sau”, khi dữ liệu mã hóa được lưu trữ để chờ khả năng giải mã trong tương lai. Nguy cơ này đặc biệt đáng chú ý với các dữ liệu có vòng đời bảo mật dài như thông tin định danh, dữ liệu sinh trắc học và hợp đồng tín dụng dài hạn. Vì vậy, rủi ro lượng tử cần được xem xét từ hiện tại, thay vì chỉ khi máy tính lượng tử đủ khả năng phá mã trở thành hiện thực.
Khuôn khổ tiêu chuẩn và lộ trình chuyển đổi quốc tế
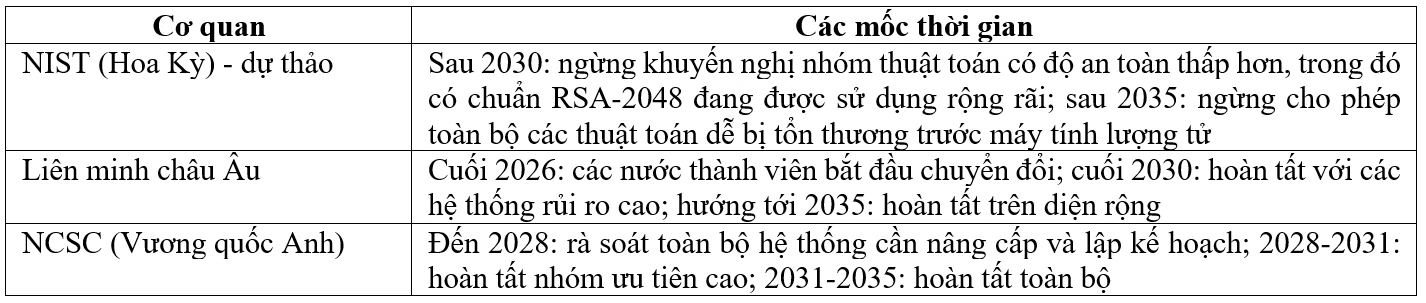
Ngày 13/8/2024, Viện Tiêu chuẩn và Công nghệ Quốc gia Hoa Kỳ (NIST) phê duyệt ba chuẩn mật mã hậu lượng tử (Post-Quantum Cryptography - PQC) đầu tiên (NIST, 2024a), đưa vấn đề từ phạm vi nghiên cứu sang chuẩn hóa và triển khai. Riêng về lộ trình, tài liệu hướng dẫn chuyển đổi của NIST đến nay vẫn ở dạng dự thảo lấy ý kiến; các mốc nêu tại Bảng 2 hiện mang tính đề xuất và chưa phải quy định bắt buộc (NIST, 2024b).
Bảng 2: Lộ trình chuyển đổi của một số cơ quan quản lý quốc tế
 |
Nguồn: NIST (2024b), Ủy ban châu Âu (2025) và NCSC (2025).
Các lộ trình nhìn chung đều xác định những mốc ưu tiên theo mức độ rủi ro của hệ thống. Liên minh châu Âu đặt mục tiêu hoàn tất chuyển đổi đối với các hệ thống rủi ro cao vào năm 2030, trong khi Vương quốc Anh xác định mốc tương ứng là năm 2031; quá trình chuyển đổi trên diện rộng được định hướng hoàn thành vào năm 2035. Tuy nhiên, cách tiếp cận giữa các cơ quan quản lý vẫn có sự khác biệt: Cơ quan Tiền tệ Hồng Kông chưa quy định thời hạn chuyển đổi bắt buộc mà tập trung nâng cao mức độ sẵn sàng của ngành ngân hàng hướng tới năm 2030 (HKMA, 2026). Các mốc này cho thấy quá trình chuyển đổi cần được chuẩn bị từ sớm, do việc nâng cấp hạ tầng bảo mật, thiết bị đầu cuối thanh toán và các hệ thống lõi có thể kéo dài nhiều năm. Thực tế triển khai cũng cho thấy mức độ sẵn sàng còn chênh lệch đáng kể: đến năm 2026, khoảng 54% trong số một triệu website hàng đầu thế giới đã hỗ trợ chuẩn mã hóa mới, nhưng tỷ lệ này chỉ còn khoảng 22% nếu loại trừ các tên miền được phục vụ bởi một nhà cung cấp hạ tầng lớn (F5 Labs, 2026). Nói cách khác, phần lớn tiến độ hiện nay đến từ giải pháp được tích hợp sẵn của các nhà cung cấp hạ tầng hơn là từ quá trình chuyển đổi chủ động của từng tổ chức.
KINH NGHIỆM QUỐC TẾ TRONG NGÀNH NGÂN HÀNG
Ứng dụng vào nghiệp vụ kinh doanh
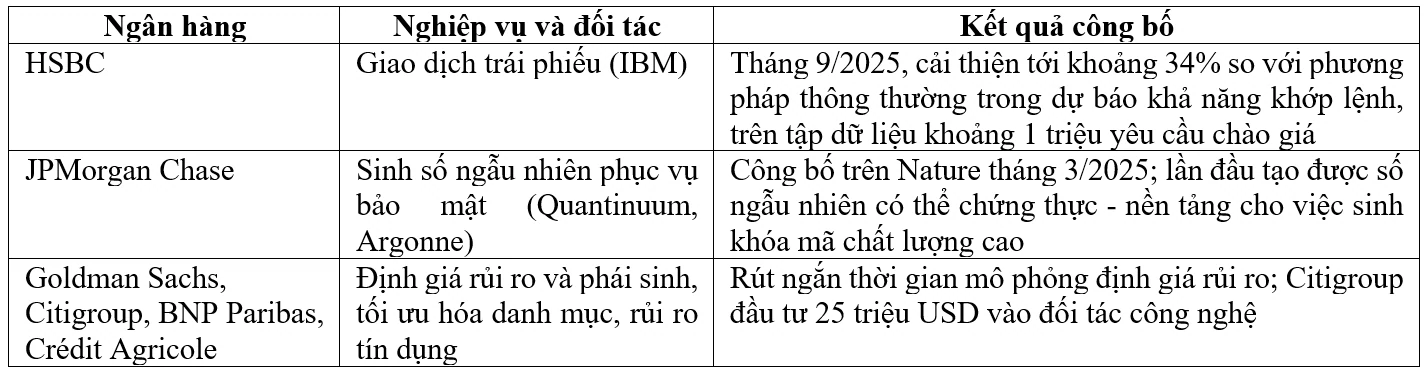
Theo Evident Insights (2025), gần 80% trong số 50 ngân hàng lớn được theo dõi đã có hoạt động liên quan đến công nghệ lượng tử; riêng JPMorgan Chase chiếm hơn một nửa số công trình nghiên cứu và khoảng hai phần ba số vị trí tuyển dụng chuyên môn lượng tử của toàn ngành.
Bảng 3: Một số chương trình lượng tử tiêu biểu của ngân hàng quốc tế
 |
Nguồn: Tác giả tổng hợp từ HSBC và IBM (2025), Liu và cộng sự (2025), Evident Insights (2025) và The Quantum Insider (2026).
Trên thực tế, các ứng dụng máy tính lượng tử trong lĩnh vực ngân hàng hiện chủ yếu vẫn ở giai đoạn nghiên cứu và thử nghiệm có kiểm soát, chưa được triển khai rộng rãi trong hoạt động kinh doanh. Vì vậy, giá trị của các chương trình này ở thời điểm hiện tại không chỉ nằm ở kết quả thử nghiệm, mà còn ở việc tích lũy kinh nghiệm, phát triển năng lực nội bộ và chuẩn bị cho khả năng ứng dụng khi công nghệ đạt mức độ trưởng thành cao hơn.
Chuyển đổi bảo mật và vai trò dẫn dắt của cơ quan quản lý
Khác với mảng ứng dụng kinh doanh, mảng bảo mật đã có kết quả thử nghiệm trên hạ tầng thanh toán quy mô lớn. Tháng 12/2025, Ngân hàng Thanh toán Quốc tế công bố kết quả giai đoạn 2 của Dự án Leap, thực hiện cùng Ngân hàng Trung ương Italia, Pháp, Đức, Nexi-Colt và Swift: thử nghiệm phương án chạy song song chuẩn mã hóa mới và chuẩn hiện hành trên hệ thống thanh toán liên ngân hàng khu vực đồng Euro, trong môi trường có cấu hình phản ánh kịch bản vận hành thực tế nhưng được cô lập để không ảnh hưởng tới hệ thống đang phục vụ khách hàng (BIS, 2025).
Kết quả Dự án Leap cho thấy ba vấn đề đáng lưu ý đối với các ngân hàng trong quá trình chuyển đổi. Thứ nhất, chữ ký số theo chuẩn mới có kích thước lớn hơn khoảng 10 lần so với chuẩn hiện hành, làm gia tăng yêu cầu về băng thông và dung lượng lưu trữ. Thứ hai, thời gian xác thực dài hơn có thể ảnh hưởng đến hiệu năng xử lý giao dịch. Thứ ba, kích thước thông điệp tăng có thể vượt quá khả năng xử lý của một số cấu phần kết nối hiện hữu, dẫn đến lỗi trong quá trình tiếp nhận và xử lý lệnh. Những kết quả này cho thấy chuyển đổi sang các chuẩn mã hóa mới không chỉ là việc thay thế thuật toán hoặc nâng cấp phần mềm, mà có thể kéo theo yêu cầu điều chỉnh kiến trúc và nâng cấp hạ tầng, với chi phí cần được dự kiến trong kế hoạch công nghệ và tài chính trung hạn.
Tại châu Á, Cơ quan Tiền tệ Singapore đã phối hợp với DBS, HSBC, OCBC và UOB thử nghiệm phương thức trao đổi khóa mã dựa trên nguyên lý vật lý từ tháng 9/2024 đến tháng 3/2025, sinh khoảng 6,75 triệu khóa mã mỗi ngày cho mỗi ngân hàng để bảo vệ các tệp quyết toán trao đổi với cơ quan quản lý (MAS, 2025). Giải pháp này phù hợp làm lớp bảo vệ bổ sung cho một số tuyến kết nối trọng yếu, tuy nhiên không thay thế được việc chuyển đổi chuẩn mã hóa trên toàn hệ thống.
Ở góc độ giám sát, tháng 7/2026 Cơ quan Tiền tệ Hồng Kông công bố sách trắng kèm Chỉ số sẵn sàng lượng tử dành cho các tổ chức tín dụng - lần đầu tiên một cơ quan quản lý ngân hàng lượng hóa mức sẵn sàng của toàn ngành. Chỉ số tổng hợp đạt 2,3 trên 10, trong đó thí điểm thấp nhất ở mức 1,8 còn chính sách cao nhất ở mức 3,0; 45% tổ chức chưa lập được danh mục các hệ thống đang sử dụng mã hóa và 71% chưa thực hiện hoặc không có kế hoạch thử nghiệm chuyển đổi (HKMA, 2026).
Từ kinh nghiệm quốc tế, có thể rút ra hai bài học chính. Thứ nhất, cần phân định rõ mức độ ưu tiên giữa chuyển đổi bảo mật và ứng dụng công nghệ lượng tử trong hoạt động kinh doanh: chuyển đổi bảo mật đã có lộ trình tương đối rõ và cần được triển khai sớm nhằm hạn chế rủi ro, trong khi các ứng dụng trong kinh doanh vẫn ở giai đoạn thử nghiệm và chỉ cần được theo dõi, nghiên cứu với quy mô phù hợp. Thứ hai, quá trình chuyển đổi không nên chỉ tập trung vào việc lựa chọn một chuẩn mã hóa cụ thể, mà cần chú trọng xây dựng kiến trúc có khả năng thích ứng khi các chuẩn thay đổi, hạn chế việc phải thiết kế lại hệ thống. Yêu cầu này cần được xem xét ngay từ khâu thiết kế và phê duyệt đầu tư.
CƠ HỘI VÀ THÁCH THỨC ĐỐI VỚI NGÀNH NGÂN HÀNG VIỆT NAM
Bối cảnh chính sách và năng lực trong nước
Ngành ngân hàng Việt Nam có mức độ số hóa ngày càng cao, kéo theo yêu cầu lớn về bảo đảm an toàn dữ liệu và hạ tầng mật mã. Trong 8 tháng đầu năm 2026, thanh toán không dùng tiền mặt đạt hơn 21 tỷ giao dịch, với giá trị trên 260,6 triệu tỷ đồng, tăng 34,56% về số lượng so với cùng kỳ năm trước. Đến ngày 26/6/2026, toàn ngành đã đối chiếu thông tin sinh trắc học cho hơn 162,9 triệu hồ sơ khách hàng cá nhân và 2,6 triệu hồ sơ khách hàng tổ chức, đạt 100% số tài khoản phát sinh giao dịch trên kênh số (Ngân hàng Nhà nước Việt Nam, 2026). Quy mô số hóa này làm gia tăng yêu cầu bảo vệ các dữ liệu có giá trị dài hạn, đặc biệt là dữ liệu định danh và sinh trắc học.
Việt Nam đồng thời đang từng bước hình thành năng lực nghiên cứu công nghệ lượng tử. FPT đã thành lập Viện Quantum AI & Cyber Security cuối năm 2025 với cam kết đầu tư 100 triệu USD; các cơ quan nghiên cứu và doanh nghiệp công nghệ trong nước cũng đang thúc đẩy nghiên cứu trong lĩnh vực này (FPT, 2025; Báo Nhân Dân, 2026).
Trong ngành ngân hàng, khuôn khổ về an toàn, bảo mật tiếp tục được cập nhật. Thông tư 50/2024/TT-NHNN, được sửa đổi bởi Thông tư 77/2025/TT-NHNN, quy định về an toàn, bảo mật trong cung cấp dịch vụ trực tuyến; Thông tư 59/2025/TT-NHNN quy định về chữ ký điện tử chuyên dùng của Ngân hàng Nhà nước. Tuy nhiên, các văn bản này chưa đặt ra yêu cầu cụ thể về chuyển đổi sang mật mã hậu lượng tử. Vì vậy, việc nghiên cứu lộ trình và yêu cầu kỹ thuật cho quá trình chuyển đổi là vấn đề cần được xem xét trong giai đoạn tới.
Cơ hội
Thứ nhất, cơ hội từ quá trình hiện đại hóa hạ tầng công nghệ. Trong những năm gần đây, nhiều ngân hàng thương mại Việt Nam đã đẩy mạnh hiện đại hóa hệ thống ngân hàng lõi, nền tảng tích hợp và hạ tầng điện toán đám mây. Quá trình này tạo điều kiện để lồng ghép yêu cầu về bảo mật và khả năng thích ứng với chuẩn mật mã mới vào các chu kỳ nâng cấp tiếp theo, thay vì tổ chức một chương trình chuyển đổi riêng về sau.
Thứ hai, cơ hội nâng cao năng lực quản trị rủi ro công nghệ. Quá trình chuẩn bị cho chuyển đổi bảo mật đòi hỏi ngân hàng rà soát các hệ thống đang sử dụng mã hóa, xác định luồng dữ liệu, các điểm kết nối và mức độ phụ thuộc vào nhà cung cấp. Kết quả của quá trình này không chỉ phục vụ chuyển đổi sang các chuẩn mã hóa mới mà còn góp phần hoàn thiện bản đồ hạ tầng và dữ liệu, qua đó hỗ trợ quản trị rủi ro công nghệ, kiểm toán nội bộ và quản lý rủi ro bên thứ ba.
Thứ ba, cơ hội từng bước xây dựng năng lực nghiên cứu và ứng dụng. Bên cạnh việc theo dõi sự phát triển của máy tính lượng tử, ngân hàng có thể nghiên cứu các phương pháp tính toán lấy cảm hứng từ nguyên lý lượng tử nhưng triển khai được trên hạ tầng hiện có. Cách tiếp cận này cho phép từng bước đánh giá khả năng ứng dụng đối với các bài toán như tối ưu hóa danh mục hoặc phát hiện gian lận mà chưa đòi hỏi đầu tư vào thiết bị lượng tử chuyên dụng. Kinh nghiệm triển khai các nền tảng công nghệ mới những năm gần đây, trong đó có điện toán đám mây, là điều kiện thuận lợi để hình thành năng lực nghiên cứu và thử nghiệm trong giai đoạn tiếp theo.
Thách thức
Thứ nhất, thách thức từ quy mô và mức độ phức tạp của hệ thống. Hạ tầng công nghệ của một ngân hàng lớn bao gồm nhiều lớp, từ các kênh ngân hàng số, hệ thống thẻ và thiết bị chấp nhận thanh toán đến kết nối liên ngân hàng, hạ tầng quản lý khóa bảo mật và kết nối với các đối tác bên ngoài. Mỗi cấu phần có vòng đời công nghệ, yêu cầu về hiệu năng và mức độ tương thích khác nhau. Do đó, quá trình chuyển đổi sang các chuẩn mã hóa mới cần được thực hiện theo lộ trình và mức độ ưu tiên phù hợp, thay vì triển khai đồng loạt trong một dự án duy nhất.
Thứ hai, thách thức trong việc duy trì hiệu năng và chất lượng dịch vụ. Với khối lượng giao dịch nêu trên và tỷ lệ giao dịch qua kênh số đã lên tới khoảng 95% tại nhiều ngân hàng (Ngân hàng Nhà nước Việt Nam, 2026), sự gia tăng về kích thước chữ ký, thời gian xác thực và yêu cầu xử lý khi áp dụng các chuẩn mã hóa mới có thể tạo thêm áp lực đối với năng lực hệ thống, đặc biệt tại các cấu phần có lưu lượng lớn như kênh ngân hàng số và hệ thống thanh toán liên ngân hàng. Vì vậy, quá trình chuyển đổi cần đi kèm đánh giá tác động đến hiệu năng và khả năng tương thích, đồng thời dự kiến nhu cầu đầu tư bổ sung trong kế hoạch trung hạn.
Thứ ba, thách thức về nguồn nhân lực và phân bổ nguồn lực. Việc nghiên cứu và triển khai các giải pháp kháng lượng tử đòi hỏi kiến thức liên ngành về an toàn thông tin, mật mã và kiến trúc hệ thống, trong khi nguồn nhân lực có chuyên môn sâu trong lĩnh vực này tại Việt Nam còn đang trong quá trình hình thành. Các ngân hàng thương mại đồng thời triển khai nhiều chương trình trọng điểm về công nghệ thông tin, dữ liệu và trí tuệ nhân tạo, nên việc bố trí đội ngũ chuyên trách riêng cho công nghệ lượng tử có thể gặp khó khăn. Vì vậy, việc chuẩn bị năng lực nên được lồng ghép vào các chương trình công nghệ hiện có, kết hợp đào tạo nội bộ với hợp tác cùng các viện nghiên cứu và cơ sở đào tạo trong nước.
ĐỀ XUẤT, KIẾN NGHỊ
Khuyến nghị đối với các ngân hàng thương mại
Bảng 4: Lộ trình chuẩn bị kháng lượng tử đề xuất đối với ngân hàng thương mại
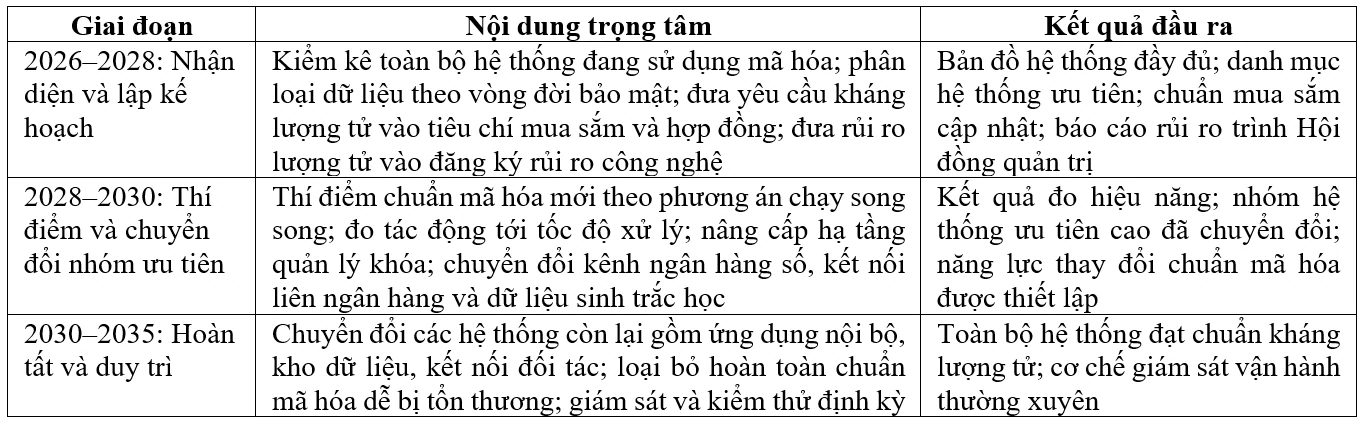 |
Nguồn: Đề xuất của tác giả trên cơ sở NIST (2024b), NCSC (2025) và BIS (2025).
Để bảo đảm tính khả thi, quá trình chuẩn bị kháng lượng tử nên được tích hợp vào khuôn khổ quản trị công nghệ và chuyển đổi số hiện có của ngân hàng, thay vì tổ chức thành một chương trình độc lập.
Một là, về chiến lược, yêu cầu kháng lượng tử cần được xem xét trong các kế hoạch đầu tư, nâng cấp và thay thế hệ thống, qua đó kết hợp chuyển đổi chuẩn mã hóa với chu kỳ hiện đại hóa công nghệ.
Hai là, về quản trị rủi ro, rủi ro lượng tử cần được đưa vào hệ thống quản trị rủi ro công nghệ với các chỉ tiêu theo dõi như tỷ lệ hệ thống đã kiểm kê, tỷ lệ hệ thống ưu tiên đã chuyển đổi và mức độ hoàn thành theo lộ trình. Cách tiếp cận dựa trên chỉ số sẵn sàng, tương tự mô hình của Cơ quan Tiền tệ Hồng Kông, có thể hỗ trợ theo dõi tiến độ một cách định lượng và nhất quán giữa các kỳ.
Ba là, về tổ chức thực hiện, cần xác định rõ trách nhiệm giữa các đơn vị. Khối công nghệ thông tin chủ trì kiểm kê và chuyển đổi kỹ thuật; quản trị rủi ro và kiểm toán nội bộ thực hiện giám sát; mua sắm và pháp chế đưa yêu cầu về khả năng hỗ trợ chuẩn mã hóa mới vào tiêu chí lựa chọn nhà cung cấp và điều khoản hợp đồng. Nội dung này cần được triển khai sớm do khả năng chuyển đổi của nhiều hệ thống còn phụ thuộc vào lộ trình nâng cấp của nhà cung cấp.
Bốn là, về nguồn lực, ngân hàng nên duy trì hoạt động theo dõi và nghiên cứu công nghệ lượng tử ở quy mô phù hợp, đồng thời đào tạo theo từng nhóm đối tượng. Cán bộ quản lý và nghiệp vụ cần nắm được bản chất rủi ro và lộ trình chuyển đổi để phục vụ quyết định đầu tư; đội ngũ an toàn thông tin và kiến trúc hệ thống cần được đào tạo chuyên sâu để trực tiếp đánh giá và triển khai các giải pháp kỹ thuật.
Kiến nghị đối với Ngân hàng Nhà nước
- Sớm ban hành định hướng và lộ trình chuyển đổi cho toàn ngành với các mốc thời gian cụ thể. Kinh nghiệm của Liên minh châu Âu (Ủy ban châu Âu, 2025) và Vương quốc Anh (NCSC, 2025) cho thấy việc ấn định mốc riêng cho khâu kiểm kê, cho nhóm hệ thống rủi ro cao và cho thời điểm hoàn tất tạo động lực hành động rõ ràng hơn hẳn khuyến nghị chung chung. Cùng với đó, cần xây dựng bộ chỉ số đo mức độ sẵn sàng của các tổ chức tín dụng theo mô hình Hồng Kông, cho phép so sánh và xác định đúng khâu yếu nhất để tập trung hỗ trợ.
- Tổ chức cơ chế thử nghiệm có kiểm soát cho ngành ngân hàng theo mô hình Singapore hoặc Dự án Leap, đồng thời ưu tiên chuyển đổi hạ tầng dùng chung gồm hệ thống thanh toán điện tử liên ngân hàng, hệ thống chuyển mạch tài chính và hạ tầng chứng thực chữ ký số chuyên dùng - những điểm tập trung rủi ro của toàn hệ thống.
Kiến nghị đối với Chính phủ
- Cụ thể hóa Đề án phát triển công nghệ lượng tử thành chương trình hành động có mục tiêu, nguồn lực và đơn vị chịu trách nhiệm rõ ràng, trong đó ưu tiên trước mắt cho năng lực bảo mật kháng lượng tử và duy trì đầu tư dài hạn cho năng lực tính toán lượng tử. Đồng thời, nghiên cứu xây dựng tiêu chuẩn quốc gia về mật mã hậu lượng tử trên cơ sở tham chiếu các chuẩn quốc tế, qua đó tạo cơ sở thống nhất cho triển khai, đánh giá và kiểm toán.
- Xác định rõ hạ tầng số trọng yếu quốc gia cần ưu tiên chuyển đổi, gồm hệ thống ngân hàng, Cơ sở dữ liệu quốc gia về dân cư, hệ thống định danh điện tử VNeID và hạ tầng chữ ký số quốc gia; riêng dữ liệu sinh trắc học và định danh công dân cần đặt ở mức ưu tiên cao nhất do đặc tính không thể thay thế.
Tài liệu tham khảo:
1. Bank for International Settlements (BIS) (2025). Project Leap phase 2: quantum-proofing payment systems, tháng 12/2025.
2. Báo Nhân Dân (2026). Công nghệ lượng tử: cuộc đua công nghệ cao mới.
3. Evident Insights (2025). Banks bet on quantum computing, tháng 3/2025.
4. F5 Labs (2026). 2026 State of post-quantum cryptography on the web.
5. FPT (2025). Thành lập Viện Nghiên cứu Quantum AI & Cyber Security.
6. Gidney, C. (2025). How to factor 2048 bit RSA integers with less than a million noisy qubits, arXiv:2505.15917.
7. Gidney, C. và Ekerå, M. (2021). How to factor 2048 bit RSA integers in 8 hours using 20 million noisy qubits, Quantum 5, 433.
8. Global Risk Institute (2025). Quantum Threat Timeline Research Report 2025.
9. Hong Kong Monetary Authority (2026). Quantum preparedness whitepaper and Quantum Preparedness Index for the banking sector, tháng 7/2026.
10. HSBC và IBM (2025). Enhanced fill probability estimates in institutional algorithmic bond trading, arXiv:2509.17715.
11. Liu, M. và cộng sự (2025). Certified randomness using a trapped-ion quantum processor, Nature 640, 343-348.
12. MarketsandMarkets (2025). Post-quantum cryptography market global forecast to 2030.
13. McKinsey & Company (2025). Quantum Technology Monitor.
14. Monetary Authority of Singapore (2025). Technical report on proof-of-concept sandbox for quantum-safe communications, tháng 9/2025.
15. Mosca, M. (2018). Cybersecurity in an era with quantum computers: will we be ready?, IEEE Security & Privacy, 16(5), 38-41.
16. National Cyber Security Centre (2025). Timelines for migration to post-quantum cryptography, Vương quốc Anh.
17. National Institute of Standards and Technology (2024a). FIPS 203, FIPS 204 và FIPS 205, phê duyệt ngày 13/8/2024.
18. National Institute of Standards and Technology (2024b). NIST IR 8547, Initial Public Draft, tháng 11/2024.
19. Ngân hàng Nhà nước Việt Nam (2024, 2025). Thông tư số 50/2024/TT-NHNN; Thông tư số 77/2025/TT-NHNN; Thông tư số 59/2025/TT-NHNN.
20. Ngân hàng Nhà nước Việt Nam (2026). Thông tin về hoạt động thanh toán không dùng tiền mặt và kết quả chuyển đổi số ngành Ngân hàng, tháng 8/2026.
21. Shor, P. W. (1994). Algorithms for quantum computation: discrete logarithms and factoring, Proceedings of the 35th FOCS, 124-134.
22. The Quantum Insider (2026). Top global banks exploring quantum technologies in 2026.
23. Thủ tướng Chính phủ (2026). Quyết định số 21/2026/QĐ-TTg ngày 30/4/2026 Ban hành Danh mục công nghệ chiến lược và Danh mục sản phẩm công nghệ chiến lược.
24. Ủy ban châu Âu (2025). Coordinated implementation roadmap for the transition to post-quantum cryptography.
| Ngày nhận bài: 10/8/2026; Ngày hoàn thiện biên tập: 2/10/2026; Ngày duyệt đăng: 9/10/2026 |
Các tin khác

Ảnh hưởng của marketing mạng xã hội đến ý định lựa chọn hãng hàng không của hành khách tại Việt Nam

Kết nối các chỉ tiêu đo lường kinh tế số với tăng trưởng xanh ở Việt Nam: Thực trạng và đề xuất

Ứng dụng học máy trong dự báo giá sản phẩm: Nghiên cứu đối với ngành chăm sóc sắc đẹp và cá nhân trên Titok Shop, Việt Nam

Nhận diện rủi ro thuế từ phương thức chia nhỏ quỹ lương bằng tiền mặt tại các doanh nghiệp Việt Nam

Điểm nghẽn trong đào tạo nguồn nhân lực tại doanh nghiệp lữ hành: Tiếp cận từ chuyển giao kết quả đào tạo

Phát triển du lịch tại làng rau Trà Quế, TP. Đà Nẵng trong bối cảnh hiện nay

Tác động của gợi ý thuật toán đến hành vi mua sắm bốc đồng thông qua cảm xúc người tiêu dùng trên nền tảng thương mại điện tử

Nghiên cứu tác động của thương mại dịch vụ số đến cường độ năng lượng: Phân tích thực nghiệm các nước OECD

Liên kết kinh tế trong phát triển du lịch sinh thái ở tỉnh Ninh Nình hiện nay


