


Nâng cao độ tin cậy của báo cáo kiểm toán: Vai trò kiểm soát chất lượng kiểm toán
ThS. Nguyễn Thị Ngọc Bích
Trường Đại học Kinh tế và Quản trị Kinh doanh, Đại học Thái Nguyên
Email: [email protected]
Tóm tắt
Kiểm soát chất lượng trong hoạt động kiểm toán giữ vai trò quan trọng trong việc bảo đảm tuân thủ chuẩn mực nghề nghiệp, nâng cao chất lượng dịch vụ và tăng cường độ tin cậy của báo cáo kiểm toán. Trong bối cảnh yêu cầu về minh bạch thông tin tài chính ngày càng cao, việc xây dựng và vận hành hiệu quả hệ thống kiểm soát chất lượng tại các doanh nghiệp kiểm toán là yêu cầu cần thiết. Tuy nhiên, tại Việt Nam, công tác kiểm soát chất lượng vẫn còn một số hạn chế như giám sát hồ sơ kiểm toán còn hình thức, thiếu kiểm tra nội bộ thường xuyên và chưa bảo đảm đầy đủ bằng chứng soát xét. Trên cơ sở đó, bài viết phân tích vai trò của kiểm soát chất lượng đối với độ tin cậy của báo cáo kiểm toán và đề xuất một số giải pháp nhằm hoàn thiện hệ thống kiểm soát chất lượng tại các doanh nghiệp kiểm toán độc lập ở Việt Nam.
Từ khóa: Báo cáo kiểm toán, chất lượng kiểm toán, kiểm toán độc lập, độ tin cậy
Abstract
Quality control in auditing activities plays a crucial role in ensuring compliance with professional standards, enhancing service quality, and strengthening the reliability of audit reports. In the context of increasing demands for financial transparency, the establishment and effective operation of quality control systems within audit firms have become essential requirements. However, in Viet Nam, quality control practices still face several limitations, including formalistic supervision of audit files, insufficiently frequent internal inspections, and inadequate assurance of review evidence. On this basis, the article analyzes the role of quality control in enhancing the reliability of audit reports and proposes several solutions to improve the quality control systems of independent auditing firms in Viet Nam.
Keywords: Audit reports, audit quality, independent auditing, reliability
GIỚI THIỆU
Báo cáo kiểm toán (BCKT) là sản phẩm cuối cùng của hoạt động kiểm toán (HĐKT) độc lập, cung cấp sự đảm bảo về tính trung thực và hợp lý của báo cáo tài chính cho nhà đầu tư và các bên liên quan (Nguyễn Trọng Cơ & Thịnh Văn Vinh, 2021). Độ tin cậy của BCKT phụ thuộc lớn vào chất lượng thực hiện kiểm toán và mức độ tuân thủ chuẩn mực nghề nghiệp của kiểm toán viên (KTV) và doanh nghiệp kiểm toán (DNKT). Vì vậy, kiểm soát chất lượng đóng vai trò quan trọng trong việc bảo đảm chất lượng dịch vụ, hạn chế rủi ro nghề nghiệp và nâng cao uy tín của DNKT.
Tuy nhiên, thực tế tại Việt Nam cho thấy nhiều DNKT vẫn còn tồn tại hạn chế trong công tác kiểm soát chất lượng như thiếu giám sát thường xuyên, hồ sơ kiểm toán chưa đầy đủ bằng chứng soát xét và việc tuân thủ chuẩn mực nghề nghiệp chưa chặt chẽ (Cục Quản lý, Giám sát Kế toán, Kiểm toán, 2025).
Vì vậy, việc nghiên cứu vai trò của kiểm soát chất lượng trong nâng cao độ tin cậy của BCKT có ý nghĩa cần thiết cả về lý luận và thực tiễn trong bối cảnh hiện nay.
KIỂM SOÁT CHẤT LƯỢNG TRONG HOẠT ĐỘNG KIỂM TOÁN
DeAngelo (1981) cho rằng, chất lượng dịch vụ kiểm toán theo nhận thức của thị trường là khả năng mà một KTV phát hiện và báo cáo các sai phạm trọng yếu trong BCTC của đơn vị được kiểm toán. Kiểm soát chất lượng dịch vụ kiểm toán là việc kiểm tra chất lượng dịch vụ kiểm toán và giám sát HĐKT của DNKT và KTV hành nghề trên cơ sở các quy định và thủ tục do cơ quan có thẩm quyền xây dựng và ban hành nhằm đảm bảo cho DNKT, KTV hành nghề tuân thủ chuẩn mực nghề nghiệp, pháp luật và các quy định có liên quan trong quá trình hoạt động (Bộ Tài Chính, 2014). Theo Chuẩn mực kiểm soát chất lượng số 1 được quy định tại Thông tư số 214/2012/TT-BTC, DNKT phải thiết lập và duy trì hệ thống kiểm soát chất lượng đối với toàn bộ hoạt động cung cấp dịch vụ kiểm toán và dịch vụ đảm bảo (Bộ Tài chính, 2012).
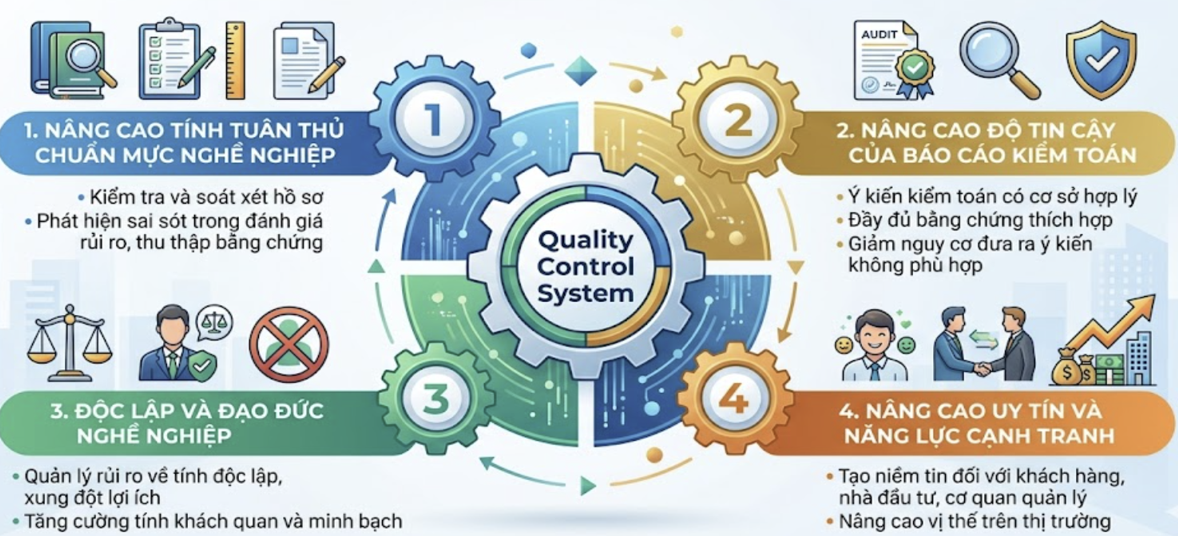
Hình 1: Vai trò của kiểm soát chất lượng trong hoạt động kiểm toán
 |
Nguồn: Tổng hợp của tác giả
Kiểm soát chất lượng giúp nâng cao tính tuân thủ chuẩn mực nghề nghiệp thông qua việc kiểm tra và soát xét hồ sơ kiểm toán, từ đó kịp thời phát hiện sai sót trong quá trình thực hiện kiểm toán. Đồng thời, hoạt động này góp phần nâng cao độ tin cậy của BCKT khi các ý kiến kiểm toán được hỗ trợ bởi đầy đủ bằng chứng thích hợp, hạn chế nguy cơ đưa ra ý kiến không phù hợp (IAASB, 2020a; IAASB, 2020b).
Bên cạnh đó, hệ thống kiểm soát chất lượng còn giúp tăng cường tính độc lập và đạo đức nghề nghiệp của KTV thông qua việc kiểm soát rủi ro xung đột lợi ích và chấp nhận khách hàng. Ngoài ra, một hệ thống kiểm soát chất lượng hiệu quả còn góp phần nâng cao uy tín và năng lực cạnh tranh của DNKT trên thị trường (IAASB, 2020a; IFAC, 2021).
PHÂN TÍCH THỰC TRẠNG
Kết quả kiểm soát chất lượng hoạt động kiểm toán trong những năm gần đây ghi nhận sự phân cực rõ rệt. Các DNKT lớn (Big 4) duy trì chất lượng tốt, trong khi nhiều DNKT vừa và nhỏ bị phát hiện thiếu sót về bằng chứng, dẫn đến việc bị Ủy ban Chứng khoán Nhà nước (UBCKNN) đình chỉ kiểm toán viên (Hoài An, 2025). Các DNKT tại Việt Nam đã quan tâm hơn đến việc xây dựng và hoàn thiện hệ thống kiểm soát chất lượng theo quy định của chuẩn mực nghề nghiệp. Nhiều doanh nghiệp đã ban hành quy trình kiểm toán, quy trình soát xét hồ sơ và các chính sách quản lý chất lượng nhằm kiểm soát rủi ro nghề nghiệp và nâng cao chất lượng dịch vụ kiểm toán. Tuy nhiên, kết quả kiểm tra chất lượng dịch vụ kiểm toán của Cục Quản lý, Giám sát Kế toán, Kiểm toán năm 2025 cho thấy công tác kiểm soát chất lượng tại nhiều doanh nghiệp vẫn còn tồn tại những hạn chế nhất định.
Kết quả tích cực
Tính riêng năm 2025, tổ chức kiểm tra trực tiếp định kỳ chất lượng dịch vụ kiểm toán tại 14 DNKT chia thành 2 đợt, kết quả cho thấy phần lớn doanh nghiệp đã xây dựng được các chính sách và thủ tục kiểm soát chất lượng theo Chuẩn mực kiểm soát chất lượng Việt Nam (VSQC1). Điều này cho thấy nhận thức của các doanh nghiệp về vai trò của chất lượng kiểm toán ngày càng được nâng cao. Bên cạnh đó, nhiều doanh nghiệp đã chú trọng hơn đến công tác soát xét hồ sơ kiểm toán, xây dựng quy trình kiểm toán báo cáo tài chính tương đối đầy đủ và phân công trách nhiệm rõ ràng giữa các bộ phận. Hoạt động giám sát nội bộ cũng từng bước được cải thiện, góp phần hạn chế sai sót và nâng cao độ tin cậy của BCKT (Cục Quản lý, Giám sát Kế toán, Kiểm toán, 2025). Kết quả kiểm tra chất lượng dịch vụ kiểm toán tại các DNKT được thể hiện tại Bảng.
Bảng: Kết quả xếp loại chất lượng dịch vụ kiểm toán
| Xếp loại chất lượng dịch vụ kiểm toán | Đợt 1 năm 2025 | Đợt 2 năm 2025 | Tổng cộng |
| Chất lượng dịch vụ kiểm toán đạt yêu cầu | 3 | 3 | 6 |
| Chất lượng dịch vụ kiểm toán không đạt yêu cầu | 3 | 2 | 5 |
| Chất lượng dịch vụ kiểm toán yếu kém, có sai sót nghiêm trọng | 1 | 2 | 3 |
| Tổng số doanh nghiệp được kiểm tra | 7 | 7 | 14 |
Nguồn: Cục Quản lý, Giám sát Kế toán, Kiểm toán (2025)
Kết quả trên cho thấy số doanh nghiệp được đánh giá “đạt yêu cầu” chiếm tỷ lệ cao nhất với 6/14 doanh nghiệp được kiểm tra. Điều này phản ánh nhiều doanh nghiệp đã có sự cải thiện trong việc xây dựng và vận hành hệ thống kiểm soát chất lượng theo chuẩn mực nghề nghiệp.
Hạn chế và thách thức
Mặc dù đạt nhiều kết quả tích cực, công tác kiểm soát chất lượng kiểm toán tại Việt Nam vẫn còn hạn chế. Trong 14 doanh nghiệp được kiểm tra, có 5 doanh nghiệp bị xếp loại “không đạt yêu cầu” và 3 doanh nghiệp bị đánh giá “yếu kém, có sai sót nghiêm trọng”. Điều này cho thấy việc triển khai hệ thống kiểm soát chất lượng chưa đồng đều và hiệu quả nhiều quy trình còn thấp.
Một số doanh nghiệp vẫn chưa thực hiện đầy đủ việc soát xét hồ sơ, bằng chứng kiểm toán chưa đảm bảo tính thích hợp và đầy đủ theo chuẩn mực nghề nghiệp. Hoạt động giám sát nội bộ ở một số nơi còn mang tính hình thức, chưa phát huy vai trò phát hiện và ngăn ngừa sai sót. Bên cạnh đó, nhiều DNKT quy mô nhỏ gặp khó khăn về nhân lực do thiếu KTV có chuyên môn và kinh nghiệm, trong khi áp lực công việc ngày càng lớn. Công tác đào tạo, cập nhật kiến thức và nâng cao kỹ năng nghề nghiệp ở một số doanh nghiệp cũng chưa được chú trọng, làm giảm chất lượng xét đoán nghề nghiệp.
Ngoài ra, áp lực cạnh tranh về phí dịch vụ khiến một số doanh nghiệp giảm phí kiểm toán, kéo theo việc cắt giảm thời gian và nguồn lực thực hiện hợp đồng (Cục Quản lý, Giám sát Kế toán, Kiểm toán, 2025). Điều này làm tăng nguy cơ sai sót và ảnh hưởng trực tiếp đến chất lượng BCKT. Khối lượng công việc lớn trong mùa kiểm toán cùng thời gian thực hiện ngắn cũng khiến nhiều KTV quá tải, hạn chế khả năng phát hiện sai sót trọng yếu. Việc ứng dụng công nghệ thông tin trong HĐKT tại nhiều doanh nghiệp vẫn còn hạn chế, chưa đáp ứng yêu cầu chuyển đổi số hiện nay.
Nhìn chung, hệ thống kiểm soát chất lượng kiểm toán tại Việt Nam đã có bước tiến tích cực nhưng vẫn cần tiếp tục hoàn thiện nhằm nâng cao tính tuân thủ chuẩn mực nghề nghiệp, tăng độ tin cậy của BCKT và đáp ứng yêu cầu hội nhập quốc tế.
MỘT SỐ GIẢI PHÁP KHUYẾN NGHỊ
Trong bối cảnh thị trường tài chính ngày càng yêu cầu cao về tính minh bạch và độ tin cậy của thông tin tài chính, việc nâng cao hiệu quả kiểm soát chất lượng kiểm toán là yêu cầu cần thiết đối với các DNKT độc lập tại Việt Nam. Một hệ thống kiểm soát chất lượng hiệu quả không chỉ giúp doanh nghiệp tuân thủ chuẩn mực nghề nghiệp mà còn nâng cao chất lượng dịch vụ kiểm toán, hạn chế rủi ro nghề nghiệp và củng cố niềm tin của nhà đầu tư đối với BCKT. Để hoàn thiện công tác này, cần triển khai đồng bộ các giải pháp sau:
Thứ nhất, các DNKT cần tiếp tục hoàn thiện hệ thống kiểm soát chất lượng nội bộ theo Chuẩn mực kiểm soát chất lượng Việt Nam (VSQC1). Doanh nghiệp cần xây dựng đầy đủ các chính sách về đạo đức nghề nghiệp, chấp nhận khách hàng, phân công nhân sự, thực hiện kiểm toán và soát xét hồ sơ kiểm toán. Đồng thời, việc triển khai hệ thống kiểm soát chất lượng cần được thực hiện thực chất, tránh tình trạng xây dựng quy trình mang tính hình thức để đối phó với công tác thanh tra, kiểm tra.
Thứ hai, cần tăng cường công tác kiểm tra nội bộ và nâng cao chất lượng nguồn nhân lực. Các DNKT nên thiết lập cơ chế kiểm tra chéo hoặc bộ phận chuyên trách về kiểm soát chất lượng nhằm rà soát hồ sơ kiểm toán trước khi phát hành BCKT. Bên cạnh đó, doanh nghiệp cần chú trọng tuyển dụng, đào tạo và cập nhật thường xuyên các chuẩn mực kế toán – kiểm toán mới cho KTV, đồng thời nâng cao đạo đức nghề nghiệp, tính độc lập và trách nhiệm nghề nghiệp nhằm hạn chế sai sót trong HĐKT.
Thứ ba, các DNKT cần đẩy mạnh ứng dụng công nghệ thông tin trong hoạt động kiểm toán và kiểm soát chất lượng. Việc sử dụng phần mềm kiểm toán, hệ thống lưu trữ hồ sơ điện tử và công cụ phân tích dữ liệu sẽ giúp nâng cao hiệu quả xử lý thông tin, giảm áp lực công việc và tăng khả năng phát hiện sai sót. Đồng thời, các doanh nghiệp cần hạn chế cạnh tranh không lành mạnh bằng cách giảm phí dịch vụ quá mức, vì điều này có thể dẫn đến cắt giảm thời gian và nguồn lực kiểm toán, ảnh hưởng trực tiếp đến chất lượng BCKT.
Thứ tư, cơ quan quản lý nhà nước cần tăng cường thanh tra, kiểm tra chất lượng dịch vụ kiểm toán và xử lý nghiêm các trường hợp vi phạm chuẩn mực nghề nghiệp. Việc công khai kết quả kiểm tra sẽ góp phần nâng cao trách nhiệm của các DNKT và thúc đẩy môi trường cạnh tranh lành mạnh. Đồng thời, cần tiếp tục hoàn thiện hệ thống pháp lý, cập nhật chuẩn mực kiểm toán theo thông lệ quốc tế và phát huy vai trò của các tổ chức nghề nghiệp nhằm nâng cao tính minh bạch của thông tin tài chính và củng cố niềm tin của nhà đầu tư đối với HĐKT độc lập tại Việt Nam.
KẾT LUẬN
Kiểm soát chất lượng có vai trò quan trọng trong việc bảo đảm chất lượng dịch vụ kiểm toán và nâng cao độ tin cậy của BCKT. Một hệ thống kiểm soát chất lượng hiệu quả không chỉ giúp DNKT tuân thủ chuẩn mực nghề nghiệp mà còn góp phần hạn chế rủi ro nghề nghiệp, nâng cao uy tín của DNKT và tăng cường niềm tin của nhà đầu tư đối với thông tin tài chính. Tuy nhiên, thực tế tại Việt Nam cho thấy công tác kiểm soát chất lượng tại nhiều DNKT vẫn còn tồn tại những hạn chế cần khắc phục. Vì vậy, việc hoàn thiện hệ thống kiểm soát chất lượng, nâng cao năng lực KTV và tăng cường giám sát của cơ quan quản lý là những giải pháp cần thiết nhằm nâng cao độ tin cậy của BCKT trong bối cảnh hội nhập và phát triển hiện nay.
Tài liệu tham khảo:
1. Bộ Tài chính (2012). Thông tư số 214/2012/TT-BTC Ban hành Hệ thống chuẩn mực Kiểm toán Việt Nam.
2. Bộ Tài chính. (2014). Thông tư số 157/2014/TT-BTC về kiểm soát chất lượng dịch vụ kiểm toán.
3. Cục Quản lý, Giám sát Kế toán, Kiểm toán (2025). Báo cáo tổng hợp kết quả kiểm tra chất lượng dịch vụ kiểm toán năm 2025.
4. DeAngelo, L. E. (1981). Auditor size and audit quality. Journal of Accounting and Economics, 3(3), 183-199.
5. Hoài An (2025). Báo cáo tài chính của TMC không đạt yêu cầu, Ủy ban Chứng khoán đình chỉ tư cách kiểm toán. https://vneconomy.vn/bao-cao-tai-chinh-cua-tmc-khong-dat-yeu-cau-uy-ban-chung-khoan-dinh-chi-tu-cach-kiem-toan.htm.
6. IAASB. (2020a). International standard on quality management (ISQM) 1: Quality management for firms that perform audits or reviews of financial statements, or other assurance or related services engagements. IFAC.
7. IAASB. (2020b). International standard on auditing (ISA) 220 (Revised): Quality management for an audit of financial statements. IFAC.
8. IFAC. (2021). Guide to quality management for small- and medium-sized practices. International Federation of Accountants.
9. Kiểm toán Nhà nước (2024). Quyết định số 477/QĐ-KTNN Ban hành quy chế kiểm soát chất lượng kiểm toán của Kiểm toán Nhà nước.
10. Nguyễn Trọng Cơ, Thịnh Văn Vinh (2021). Giáo trình Kiểm toán Báo cáo tài chính. Nxb Tài chính.
| Ngày nhận bài: 22/4/2026; Ngày hoàn thiện biên tập: 24/5/2026; Ngày duyệt đăng: 26/5/2026 |
Tin liên quan


Các tin khác

Các yếu tố ảnh hưởng đến hành vi điều chỉnh lợi nhuận trên báo cáo tài chính của các doanh nghiệp bất động sản niêm yết trên HOSE

Thực trạng áp dụng kế toán môi trường trong các doanh nghiệp công nghiệp Việt Nam trong bối cảnh hội nhập

Ứng dụng trí tuệ nhân tạo trong kế toán thuế tại các doanh nghiệp thương mại ở Việt Nam

Tích hợp kế toán tài chính và kế toán quản trị trong hệ thống thông tin kế toán

Tác động của các công nghệ mới trong kế toán đến chất lượng báo cáo tài chính và thích ứng nghề nghiệp

Đánh giá mối đe dọa đến nhận thức về hiệu quả an toàn thông tin kế toán: Mô hình tích hợp PMT - TPB - Điều kiện hóa hành động - Thói quen tại doanh nghiệp Việt Nam

Mối quan hệ giữa trí tuệ nhân tạo với ngành kế toán - kiểm toán: Tiếp cận bằng phương pháp trắc lượng thư mục

Hệ thống kế toán quản trị môi trường hỗ trợ áp dụng tiêu chuẩn ISO 14001: Bằng chứng thực nghiệm từ các doanh nghiệp niêm yết tại Việt Nam

Hoàn thiện tổ chức kế toán quản trị tại Công ty TNHH TMDV Quốc tế Big C Đồng Nai


