


Các yếu tố ảnh hưởng đến hành vi điều chỉnh lợi nhuận trên báo cáo tài chính của các doanh nghiệp bất động sản niêm yết trên HOSE
Ths. Bùi Phương Uyên
Khoa Kinh doanh, Trường Đại học Hoa Sen
Email (tác giả liên hệ): [email protected]
TS. Trần Linh Đăng
Khoa Kinh doanh, Trường Đại học Hoa Sen
Email: [email protected]
Tóm tắt
Nghiên cứu xác định các yếu tố ảnh hưởng đến hành vi điều chỉnh lợi nhuận trên báo cáo tài chính của doanh nghiệp bất động sản niêm yết trên HOSE. Với báo cáo tài chính đã kiểm toán của 49 doanh nghiệp giai đoạn 2022–2025 (185 quan sát), nhóm tác giả dùng hồi quy Pooled OLS với sai số chuẩn vững theo cụm doanh nghiệp để kiểm định 5 giả thuyết. Kết quả cho thấy quy mô doanh nghiệp tác động ngược chiều đến mức độ điều chỉnh lợi nhuận (β= - 0,018; p < 0,01), ổn định qua các kiểm định độ vững; phát hành thêm cổ phiếu có tác động cùng chiều nhưng chỉ ở mức ý nghĩa 10% trong một số đặc tả; đòn bẩy tài chính, ROA và kiểm toán Big Four không có tác động có ý nghĩa thống kê. Nghiên cứu đề xuất hàm ý nhằm nâng cao tính minh bạch thông tin tài chính cho doanh nghiệp, nhà đầu tư, kiểm toán viên và cơ quan quản lý.
Từ khóa: Điều chỉnh lợi nhuận, kế toán dồn tích tùy ý, doanh nghiệp BĐS, HOSE, quản trị lợi nhuận
Abstract
This study examines the factors influencing earnings management in the financial statements of real estate companies listed on the Ho Chi Minh Stock Exchange (HOSE). Using audited financial statements from 49 companies over the 2022–2025 period (185 observations), the authors employ pooled OLS regression with firm-clustered robust standard errors to test five hypotheses. The results show that firm size is negatively associated with the extent of earnings management (β = −0.018; p < 0.01), with the finding remaining robust across alternative specifications. Seasoned equity offerings are positively associated with earnings management, but the effect is statistically significant only at the 10% level in some specifications. Financial leverage, return on assets (ROA), and Big Four auditor affiliation show no statistically significant effects. The study offers practical implications for improving financial reporting transparency for firms, investors, auditors, and regulators.
Keywords: Earnings management, discretionary accruals, real estate companies, HOSE, profit adjustment
GIỚI THIỆU
Tính minh bạch của thông tin tài chính là điều kiện nền tảng cho hiệu quả của thị trường chứng khoán. Tuy nhiên, xung đột lợi ích giữa nhà quản lý và các bên liên quan có thể tạo động cơ điều chỉnh lợi nhuận, làm sai lệch thông tin về kết quả kinh doanh. Vấn đề này đặc biệt đáng quan tâm ở doanh nghiệp bất động sản (BĐS) niêm yết trên Sở Giao dịch chứng khoán TP. Hồ Chí Minh (HOSE) do đặc thù thâm dụng vốn, chu kỳ kinh doanh dài và phụ thuộc lớn vào tín dụng ngân hàng, trái phiếu và vốn cổ phần; lợi nhuận công bố vì thế ảnh hưởng trực tiếp đến khả năng huy động vốn và đánh giá của nhà đầu tư.
Việc nhận diện các yếu tố ảnh hưởng đến hành vi điều chỉnh lợi nhuận có ý nghĩa trong nâng cao chất lượng báo cáo tài chính (BCTC), bảo vệ nhà đầu tư và hỗ trợ cơ quan quản lý tăng cường giám sát thị trường. Trên cơ sở đó, nghiên cứu tập trung làm rõ các yếu tố ảnh hưởng đến hành vi điều chỉnh lợi nhuận, đánh giá mức độ và chiều hướng tác động của từng yếu tố, đồng thời phân tích sự khác biệt trong hành vi điều chỉnh lợi nhuận giữa các doanh nghiệp BĐS niêm yết trên HOSE theo quy mô.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Cơ sở lý thuyết
Lợi nhuận kế toán được xác định từ doanh thu và chi phí ghi nhận trong kỳ và là căn cứ để các bên liên quan đánh giá, dự báo triển vọng tài chính của doanh nghiệp (IASB, 2018).
Điều chỉnh lợi nhuận là hành vi nhà quản lý sử dụng quyền tùy nghi trong việc lựa chọn chính sách kế toán, đưa ra các ước tính hoặc quyết định hoạt động nhằm tác động đến lợi nhuận được báo cáo (Healy & Wahlen, 1999). Hành vi này có thể giúp doanh nghiệp truyền tải thông tin về kết quả hoạt động, nhưng cũng có nguy cơ làm giảm tính trung thực của BCTC và gây sai lệch quyết định của nhà đầu tư khi được sử dụng để che giấu hiệu quả kinh doanh thực tế.
Theo Roychowdhury (2006), doanh nghiệp thường điều chỉnh lợi nhuận qua ba phương thức: điều chỉnh hoạt động kinh doanh thực (REM), phân loại lại chi phí, và điều chỉnh dựa trên cơ sở dồn tích (AEM) – phương pháp vận dụng nguyên tắc kế toán (GAAP), được đa số nghiên cứu trong nước lựa chọn, bao gồm nghiên cứu này.
Tổng quan nghiên cứu
Trong nước, Phạm Thị Bích Vân (2016) sử dụng mô hình Jones điều chỉnh cho 43 doanh nghiệp ngành công nghiệp phát hành thêm cổ phiếu (CP) năm 2010 và ghi nhận 65,2% doanh nghiệp điều chỉnh tăng lợi nhuận. Phạm Nguyễn Đình Tuấn và Trần Thị Bích Duyên (2020), với 824 đợt phát hành thêm CP giai đoạn 2008-2018, cho thấy doanh nghiệp bắt đầu điều chỉnh tăng lợi nhuận từ một năm trước khi công bố phát hành, qua cả kế toán dồn tích và hoạt động thực. Nguyễn Thị Kim Cúc và Phạm Thị Mỹ Linh (2018) ghi nhận quy mô doanh nghiệp tác động cùng chiều, trong khi kiểm toán bởi Big Four và đòn bẩy tài chính tác động ngược chiều đến kế toán dồn tích tùy ý. Đào Phương Thảo và cộng sự (2022) nghiên cứu doanh nghiệp thực phẩm niêm yết trên HOSE với mô hình Jones cải tiến, phát hiện BCTC hợp nhất, đòn bẩy tài chính và quy mô doanh nghiệp là nhân tố tài chính chính chi phối hành vi này, trong khi đặc điểm quản trị như quy mô hội đồng quản trị không có tác động rõ rệt.
Ở nước ngoài, Charfeddine, Riahi và Omri (2013) cho thấy nợ vay, hiệu quả hoạt động, kiêm nhiệm chức danh lãnh đạo, sở hữu quản lý và chính sách cổ tức ảnh hưởng đáng kể đến hành vi quản trị lợi nhuận. Saleh, Abu Afifa và Haniah (2020) kết luận quy mô doanh nghiệp và tăng trưởng tỷ suất sinh lời trên tổng tài sản (ROA) càng lớn thì mức độ quản trị lợi nhuận càng cao. Nhìn chung, các nghiên cứu đều cho thấy hành vi điều chỉnh lợi nhuận chịu chi phối bởi nhiều nhóm nhân tố tùy đặc điểm ngành và thị trường, khẳng định sự cần thiết tiếp tục nghiên cứu vấn đề này với ngành BĐS niêm yết tại Việt Nam.
GIẢ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Giả thuyết nghiên cứu
Theo Uwuigbe và cộng sự (2014) và Nguyễn Thị Kim Cúc và Phạm Thị Mỹ Linh (2018), doanh nghiệp lớn có nhiều giao dịch và ước tính kế toán phức tạp hơn nên có dư địa điều chỉnh lợi nhuận lớn hơn. Ngược lại, theo giả thuyết chi phí chính trị (Watts & Zimmerman, 1986), doanh nghiệp lớn chịu sự giám sát chặt chẽ hơn của cơ quan quản lý, nhà đầu tư và truyền thông nên có thể hạn chế điều chỉnh. Nghiên cứu kiểm định giả thuyết theo lập luận thứ nhất:
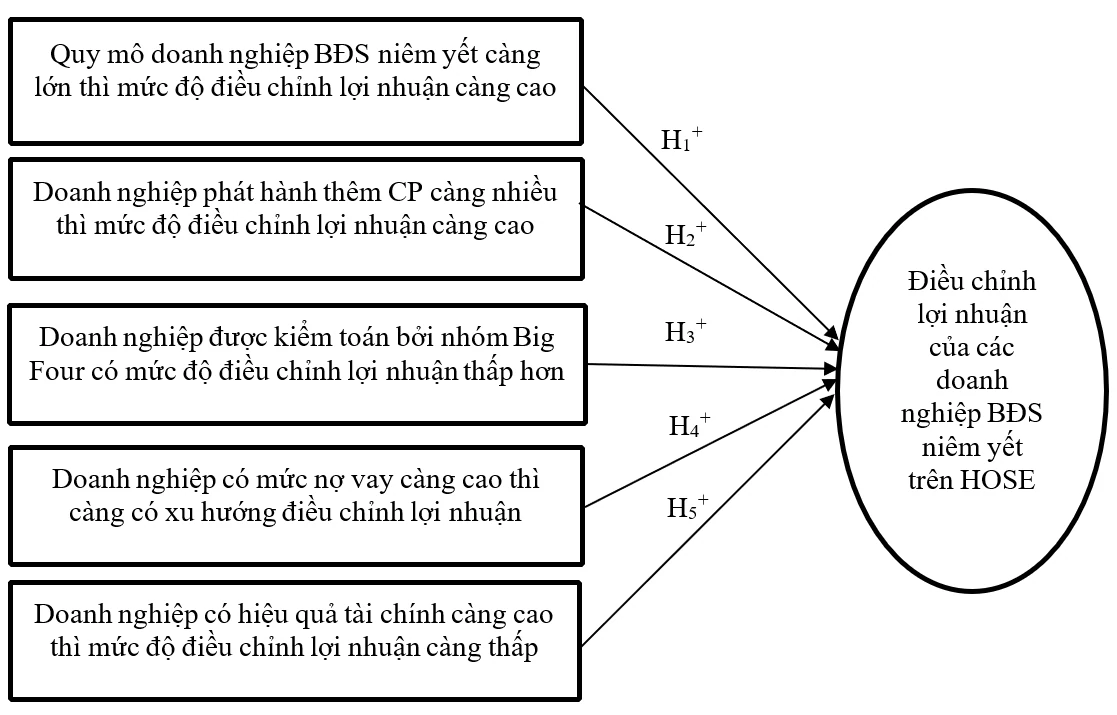
H1: Quy mô doanh nghiệp bất động sản niêm yết càng lớn thì mức độ điều chỉnh lợi nhuận càng cao (Size)
Teoh và cộng sự (1998) cho thấy các doanh nghiệp phát hành thêm CP có kế toán dồn tích tùy ý cao bất thường quanh thời điểm phát hành và có tỷ suất sinh lời CP kém hơn sau đó. Tại Việt Nam, Phạm Thị Bích Vân (2016) và Phạm Nguyễn Đình Tuấn và Trần Thị Bích Duyên (2020) cũng ghi nhận hành vi điều chỉnh tăng lợi nhuận ở doanh nghiệp phát hành thêm CP. Doanh nghiệp BĐS thường xuyên huy động vốn cổ phần cho dự án nên động cơ này càng rõ. Giả thuyết H2 được đưa ra như sau:
H2: Doanh nghiệp bất động sản niêm yết có phát hành thêm cổ phiếu trong năm có mức độ điều chỉnh lợi nhuận cao hơn (ISSUE)
Kiểm toán độc lập chất lượng cao giới hạn quyền tùy nghi của nhà quản lý trong các ước tính kế toán. Becker và cộng sự (1998) cho thấy doanh nghiệp được kiểm toán bởi các hãng kiểm toán lớn có mức dồn tích tùy ý thấp hơn đáng kể. Tại Việt Nam, Nguyễn Thị Kim Cúc và Phạm Thị Mỹ Linh (2018) cũng ghi nhận doanh nghiệp được kiểm toán bởi nhóm Big Four (Deloitte, KPMG, Ernst & Young, PwC) có kế toán dồn tích tùy ý thấp hơn. Giả thuyết H3 được đưa ra như sau:
H3: Doanh nghiệp bất động sản niêm yết được kiểm toán bởi nhóm Big Four có mức độ điều chỉnh lợi nhuận thấp hơn (Audit)
Doanh nghiệp BĐS phụ thuộc lớn vào vốn vay ngân hàng và trái phiếu. Theo giả thuyết điều khoản nợ, doanh nghiệp có nguy cơ vi phạm cam kết tài chính có động cơ điều chỉnh tăng lợi nhuận (DeFond & Jiambalvo, 1994; Lazzem & Jilani, 2018). Ngược lại, giả thuyết giám sát cho rằng nợ vay tăng cường sự giám sát của chủ nợ, qua đó hạn chế hành vi cơ hội của nhà quản lý (Jensen, 1986). Do tồn tại hai lập luận trái chiều, nghiên cứu kiểm định tác động của đòn bẩy tài chính đến điều chỉnh lợi nhuận theo giả thuyết điều khoản nợ:
H4: Doanh nghiệp bất động sản niêm yết có đòn bẩy tài chính càng cao thì mức độ điều chỉnh lợi nhuận càng cao (LEVERAGE)
Hiệu quả tài chính (ROA) có liên hệ chặt chẽ với kế toán dồn tích tùy ý; Kothari và cộng sự (2005) chỉ ra rằng nếu không kiểm soát hiệu quả hoạt động, các thước đo dồn tích tùy ý sẽ bị sai lệch. Doanh nghiệp kết quả kinh doanh kém có động cơ điều chỉnh tăng lợi nhuận để tránh báo lỗ hoặc che giấu suy giảm (Charfeddine và cộng sự, 2013). Ngược lại, doanh nghiệp sinh lời cao có thể điều chỉnh để “làm mượt” và duy trì đà tăng trưởng lợi nhuận (Saleh và cộng sự, 2020). Theo lập luận động cơ tránh lỗ, giả thuyết H5 được đưa ra như sau:
H5: Doanh nghiệp bất động sản niêm yết có hiệu quả tài chính càng cao thì mức độ điều chỉnh lợi nhuận càng thấp (ROA)
Mô hình nghiên cứu đề xuất
Từ 5 giả thuyết nghiên cứu nói trên, nhóm tác giả xây dựng mô hình nghiên cứu sau:
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của nhóm tác giả
Mô hình hồi quy của nghiên cứu có dạng:
|DACC|ᵢ,ₜ = β₀ + β₁SIZEᵢ,ₜ + β₂ISSUEᵢ,ₜ + β₃AUDITᵢ,ₜ + β₄LEVERAGEᵢ,ₜ + β₅ROAᵢ,ₜ + uᵢ + εᵢ,ₜ (1)
Trong đó: |DACC|ᵢ,ₜ là giá trị tuyệt đối của kế toán dồn tích tùy ý (đã chia cho tổng tài sản đầu kỳ) của doanh nghiệp i năm t, đại diện cho mức độ điều chỉnh lợi nhuận; SIZE, ISSUE, AUDIT, LEVERAGE, ROA là các biến độc lập (đo lường tại Bảng 1); uᵢ là đặc điểm riêng không quan sát được của doanh nghiệp; εᵢ,ₜ là sai số ngẫu nhiên.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng dữ liệu thứ cấp từ BCTC hợp nhất đã kiểm toán của các doanh nghiệp BĐS niêm yết trên HOSE đến hết năm 2025, có năm tài chính kết thúc ngày 31/12. Từ khung mẫu theo phân ngành HOSE, 49 doanh nghiệp được chọn ngẫu nhiên (khoảng 80% tổng thể). Dữ liệu năm 2021 được bổ sung để tính biến trễ. Sau khi loại 11 quan sát thiếu dữ liệu, mẫu nghiên cứu gồm 185 quan sát, tạo thành dữ liệu bảng không cân bằng giai đoạn 2022-2025. Dữ liệu được thu thập từ CafeF và xử lý bằng Python với các thư viện statsmodels và linearmodels. Cách đo lường các biến được trình bày tại Bảng 1.
Bảng 1: Đo lường các biến trong mô hình
| Biến | Đo lường | Kỳ vọng | Nguồn tham khảo |
| |DACC| | Giá trị tuyệt đối của phần dư mô hình (2), đã chia cho tổng tài sản đầu kỳ | Biến phụ thuộc | Kothari và cộng sự (2005) |
| SIZE | Logarit tự nhiên của tổng tài sản cuối năm | + (H1) | Uwuigbe và cộng sự (2014) |
| ISSUE | = 1 nếu vốn góp của chủ sở hữu tăng trong năm và doanh nghiệp có tiền thu từ phát hành cổ phiếu; = 0 nếu không | + (H2) | Teoh và cộng sự (1998) |
| AUDIT | = 1 nếu BCTC được kiểm toán bởi Big Four; = 0 nếu không | – (H3) | Becker và cộng sự (1998) |
| LEVERAGE | Tổng tài sản / Vốn chủ sở hữu (hệ số nhân vốn chủ sở hữu) | + (H4) | DeFond và Jiambalvo (1994) |
| ROA | Lợi nhuận sau thuế / Tổng tài sản cuối năm | – (H5) | Kothari và cộng sự (2005) |
Nguồn: Tổng hợp của nhóm tác giả
Do nhà quản lý khó can thiệp vào dòng tiền, điều chỉnh lợi nhuận chủ yếu diễn ra qua phần dồn tích (TA):
TA = NI - CFO
Trong đó NI là lợi nhuận sau thuế, CFO là dòng tiền thuần từ hoạt động kinh doanh. TA gồm phần dồn tích bắt buộc (NDA) và phần dồn tích do nhà quản lý tạo ra để điều chỉnh lợi nhuận (DACC):
DACC = TA - NDA
Nghiên cứu áp dụng mô hình Jones (1991) cải tiến theo Kothari và cộng sự (2005) để ước lượng NDA:
TAᵢ,ₜ/Aᵢ,ₜ₋₁ = β₁(1/Aᵢ,ₜ₋₁) + β₂[(ΔREVᵢ,ₜ − ΔRECᵢ,ₜ)/Aᵢ,ₜ₋₁] + β₃(PPEᵢ,ₜ/Aᵢ,ₜ₋₁) + β₄ROAᵢ,ₜ₋₁ + εᵢ,ₜ (2)
Trong đó, TAᵢ,ₜ là tổng dồn tích; Aᵢ,ₜ₋₁ là tổng tài sản đầu kỳ; ΔREVᵢ,ₜ và ΔRECᵢ,ₜ lần lượt là biến động doanh thu thuần và khoản phải thu; PPEᵢ,ₜ là tài sản cố định hữu hình; ROAᵢ,ₜ₋₁ là khả năng sinh lời của năm trước. NDA được xác định dựa trên các giá trị ước lượng từ mô hình như sau:
NDAᵢ,ₜ = β₁(1/Aᵢ,ₜ₋₁) + β₂[(ΔREVᵢ,ₜ − ΔRECᵢ,ₜ)/Aᵢ,ₜ₋₁] + β₃(PPEᵢ,ₜ/Aᵢ,ₜ₋₁) + β₄ROAᵢ,ₜ₋₁ (3)
Phương trình (2) được ước lượng chéo theo từng năm (dùng dữ liệu năm 2021 cho các biến trễ); DACC = TA/Aᵢ,ₜ₋₁ − NDA. Giá trị tuyệt đối |DACC| đại diện cho cường độ điều chỉnh lợi nhuận theo cả hai chiều tăng và giảm.
Phương pháp phân tích
Do các quan sát của cùng một doanh nghiệp có thể không độc lập, nghiên cứu ước lượng Pooled OLS, FEM và REM, rồi lựa chọn mô hình bằng kiểm định F, Breusch–Pagan LM và Hausman (Hausman, 1978). Mô hình được chọn được kiểm định đa cộng tuyến (VIF), tự tương quan bằng kiểm định Wooldridge (Wooldridge, 2010) – phù hợp với dữ liệu bảng hơn thống kê Durbin–Watson – và phương sai sai số thay đổi bằng kiểm định Wald điều chỉnh. Khi có khuyết tật, sai số chuẩn vững theo cụm doanh nghiệp được sử dụng (Petersen, 2009). Độ vững được kiểm tra bằng REM, FEM, sai số chuẩn Driscoll–Kraay, winsorize biến liên tục ở mức 1%–99% và đo lại |DACC| theo mô hình Jones điều chỉnh của Dechow và cộng sự (1995).
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Thống kê mô tả
Bảng 2 cho thấy |DACC| bình quân bằng 8,82% tổng tài sản đầu kỳ (trung vị 5,69%); 56,8% số quan sát có dồn tích tùy ý dương. Tổng tài sản bình quân gấp 2,48 lần vốn chủ sở hữu, phản ánh mức sử dụng nợ cao của ngành BĐS. ROA bình quân chỉ 2,29%, phản ánh giai đoạn khó khăn của thị trường BĐS (2022–2024). 21,6% số quan sát có phát hành thêm CP và 48,6% được kiểm toán bởi Big Four.
Bảng 2: Thống kê mô tả các biến nghiên cứu
| Biến | N | Nhỏ nhất | Lớn nhất | Trung bình | Độ lệch chuẩn |
|---|---|---|---|---|---|
| SIZE | 185 | 27,143 | 34,651 | 29,539 | 1,617 |
| LEVERAGE | 185 | 1,003 | 11,272 | 2,478 | 1,407 |
| ROA | 185 | -0,444 | 0,285 | 0,023 | 0,066 |
| ISSUE | 185 | 0 | 1 | 0,216 | 0,413 |
| AUDIT | 185 | 0 | 1 | 0,486 | 0,501 |
| |DACC| | 185 | 0,000 | 0,538 | 0,088 | 0,090 |
Nguồn: Kết quả phân tích của nhóm tác giả
Lựa chọn mô hình và kiểm định khuyết tật
Theo Bảng 3, kiểm định F (p = 0,247), Breusch–Pagan LM (p = 0,488) và Hausman (p = 0,994) ủng hộ lựa chọn Pooled OLS. Tuy nhiên, kiểm định Wooldridge (p < 0,001) và Wald (p < 0,001) cho thấy hiện tượng tự tương quan và phương sai sai số thay đổi.
Bảng 3: Kết quả kiểm định lựa chọn mô hình và khuyết tật
| Kiểm định | Giả thuyết H₀ | Thống kê | p-value | Kết luận |
| F (FEM vs Pooled OLS) | Không có tác động cố định | 1,165 | 0,247 | Chọn Pooled OLS |
| Breusch–Pagan LM | Var(uᵢ) = 0 (Pooled OLS phù hợp) | 0,481 | 0,488 | Chọn Pooled OLS |
| Hausman | REM nhất quán | 0,454 | 0,994 | Không khác biệt REM–FEM |
| Wooldridge | Không có tự tương quan bậc 1 | 15,076 | < 0,001 | Có tự tương quan |
| Wald điều chỉnh | Phương sai sai số không đổi | > 1.000 | < 0,001 | Có phương sai thay đổi |
| Durbin–Watson | — | 1,813 | — | — |
| VIF lớn nhất | — | 1,467 | — | Không đa cộng tuyến |
Biến phụ thuộc: |DACC|; biến độc lập: SIZE, LEVERAGE, ROA, ISSUE, AUDIT
Nguồn: Kết quả phân tích của nhóm tác giả
Kết quả hồi quy
Bảng 4 sử dụng sai số chuẩn vững theo cụm doanh nghiệp và sai số chuẩn Driscoll–Kraay để đối chiếu (Petersen, 2009). Cột (1) là mô hình chính, cột (2)–(5) kiểm định độ vững. Mô hình chính có ý nghĩa thống kê (Wald χ²(5) = 19,37; p = 0,002; R² = 0,088). SIZE có tác động âm, có ý nghĩa ở mức 1% (β = −0,0178) và tương đối ổn định qua các đặc tả. ISSUE có hệ số dương (β ≈ 0,029) nhưng chỉ có ý nghĩa ở mức 10% với sai số Driscoll–Kraay (p = 0,082), không có ý nghĩa với sai số chuẩn cụm (p = 0,110). LEVERAGE, ROA và AUDIT không có ý nghĩa thống kê trong mô hình chính.
Bảng 4: Kết quả hồi quy các nhân tố ảnh hưởng đến |DACC|
| Biến | (1) Pooled OLS | (2) REM | (3) FEM | (4) Winsorize 1%–99% | (5) Jones điều chỉnh |
| SIZE | -0,0178*** (0,0045) | -0,0177*** (0,0046) | -0,0013 (0,0754) | -0,0182*** (0,0046) | -0,0174*** (0,0043) |
| LEVERAGE | 0,0002 (0,0074) | 0,0003 (0,0084) | 0,0010 (0,0171) | 0,0025 (0,0073) | -0,0002 (0,0068) |
| ROA | -0,0922 (0,2133) | -0,0962 (0,2218) | -0,1308 (0,2738) | 0,0012 (0,2115) | -0,1372 (0,1955) |
| ISSUE | 0,0290 (0,0181) | 0,0295 (0,0181) | 0,0303 (0,0201) | 0,0286 (0,0180) | 0,0301 (0,0189) |
| AUDIT | 0,0233 (0,0165) | 0,0236 (0,0164) | 0,0077 (0,0103) | 0,0214 (0,0156) | 0,0226 (0,0166) |
| Hằng số | 0,5991*** (0,1334) | 0,5958*** (0,1355) | — | 0,6011*** (0,1323) | 0,5904*** (0,1287) |
| Số quan sát | 185 | 185 | 185 | 185 | 185 |
| R² | 0,088 | 0,077 | 0,026 | 0,083 | 0,088 |
Ghi chú: ***, **, * tương ứng mức ý nghĩa 1%, 5%, 10%. Biến phụ thuộc ở cột (1)–(4) là |DACC| theo Kothari và cộng sự (2005), cột (5) theo Dechow và cộng sự (1995). R² của FEM là R² trong nhóm (within).
Nguồn: Kết quả phân tích của nhóm tác giả
Hệ số VIF dao động từ 1,15 đến 1,47, cho thấy không có đa cộng tuyến. Kết quả kiểm định giả thuyết: H1 bị bác bỏ (quy mô tác động ngược chiều có ý nghĩa); H2 chỉ được ủng hộ yếu (mức 10%); H3, H4 và H5 không được ủng hộ.
Quy mô (H1). SIZE tác động âm, có ý nghĩa thống kê: khi logarit tổng tài sản tăng một độ lệch chuẩn, |DACC| giảm khoảng 2,9 điểm phần trăm tổng tài sản. Kết quả phù hợp với giả thuyết chi phí chính trị (Watts & Zimmerman, 1986), nhưng trái với Uwuigbe và cộng sự (2014) và Nguyễn Thị Kim Cúc và Phạm Thị Mỹ Linh (2018). Hệ số mất ý nghĩa trong FEM gợi ý khác biệt chủ yếu giữa các doanh nghiệp.
Hiệu quả tài chính (H5). ROA không có ý nghĩa thống kê (β = −0,092; p = 0,67), chưa cung cấp bằng chứng về động cơ tránh lỗ hoặc làm mượt lợi nhuận. Kết quả phù hợp với Kothari và cộng sự (2005), đồng thời nhấn mạnh vai trò của việc đo lường |DACC| để tránh quan hệ cơ học giữa lợi nhuận và dồn tích.
Đòn bẩy (H4). LEVERAGE không có ý nghĩa ở mọi đặc tả (p > 0,7), nên H4 chưa được ủng hộ. Điều này có thể phản ánh sự đối nghịch giữa áp lực điều khoản nợ (DeFond & Jiambalvo, 1994) và cơ chế giám sát của chủ nợ (Jensen, 1986). Kết quả của Lazzem và Jilani (2018) gợi ý nên kiểm định tác động của mức thay đổi đòn bẩy.
Phát hành cổ phiếu (H2) và kiểm toán (H3). ISSUE có hệ số dương ổn định, tương ứng |DACC| cao hơn khoảng 2,9 điểm phần trăm tổng tài sản, nhưng chỉ có ý nghĩa ở mức 10%. Kết quả cùng chiều với Teoh và cộng sự (1998), Phạm Thị Bích Vân (2016) và Phạm Nguyễn Đình Tuấn và Trần Thị Bích Duyên (2020), song cần thận trọng do cỡ mẫu và số đợt phát hành hạn chế. AUDIT không có ý nghĩa thống kê; tương quan giữa Big Four và SIZE (r = 0,49) có thể khiến khó tách biệt tác động riêng của chất lượng kiểm toán.
Tổng hợp lại, trong giai đoạn 2022–2025, quy mô là yếu tố giải thích rõ nhất mức độ điều chỉnh lợi nhuận của doanh nghiệp BĐS niêm yết: doanh nghiệp nhỏ điều chỉnh lợi nhuận mạnh hơn. R² thấp (8,8%) là mức thường gặp với mô hình giải thích |DACC|.
KẾT LUẬN VÀ HÀM Ý
Kết luận
Nghiên cứu xác định các yếu tố ảnh hưởng đến hành vi điều chỉnh lợi nhuận của 49 doanh nghiệp BĐS niêm yết trên HOSE giai đoạn 2022–2025 thông qua mô hình Pooled OLS với sai số chuẩn vững theo cụm doanh nghiệp. Quy mô doanh nghiệp tác động ngược chiều và ổn định đến mức độ điều chỉnh lợi nhuận; phát hành thêm cổ phiếu có tác động cùng chiều nhưng yếu; đòn bẩy, ROA và kiểm toán Big Four không có tác động có ý nghĩa. Đóng góp của nghiên cứu là cung cấp bằng chứng cho giả thuyết chi phí chính trị trong ngành BĐS Việt Nam giai đoạn thị trường biến động và cho thấy kết luận về quy mô hay ROA phụ thuộc vào việc đo đúng dồn tích tùy ý. Hạn chế của nghiên cứu là cỡ mẫu nhỏ và chỉ xét điều chỉnh dựa trên dồn tích; nghiên cứu sau nên bổ sung điều chỉnh qua hoạt động thực (Roychowdhury, 2006), biến động đòn bẩy và các biến quản trị công ty.
Hàm ý
Kết quả nghiên cứu hàm ý rằng doanh nghiệp BĐS quy mô nhỏ là nhóm có rủi ro cao hơn về chất lượng lợi nhuận, cần được các bên liên quan ưu tiên giám sát.
Đối với doanh nghiệp BĐS niêm yết, nhất là doanh nghiệp quy mô nhỏ, cần thuyết minh rõ chính sách ghi nhận doanh thu theo dự án, giá vốn dự án và các ước tính kế toán trọng yếu; tăng cường vai trò của Ủy ban kiểm toán và kiểm soát nội bộ; người ký BCTC cần bảo đảm năng lực và đạo đức nghề nghiệp.
Đối với nhà đầu tư, khi đánh giá doanh nghiệp BĐS quy mô nhỏ hoặc tham gia các đợt chào bán thêm, cần so sánh lợi nhuận sau thuế với lưu chuyển tiền thuần từ hoạt động kinh doanh trong 2–3 năm gần nhất (trên CafeF, Vietstock hoặc cổng công bố thông tin của UBCKNN); khoảng chênh lớn và kéo dài là dấu hiệu của dồn tích tùy ý cao.
Đối với đơn vị kiểm toán, cần đánh giá rủi ro có sai sót trọng yếu cao hơn ở doanh nghiệp BĐS quy mô nhỏ; tăng cường thủ tục kiểm tra thời điểm ghi nhận doanh thu bàn giao, giá vốn dự án và các khoản phải thu, đối chiếu chéo với dòng tiền thực thu.
Đối với cơ quan quản lý, UBCKNN có thể mở rộng trọng tâm giám sát sang nhóm doanh nghiệp BĐS quy mô nhỏ, vốn ít được nhà đầu tư tổ chức và truyền thông theo dõi, đồng thời yêu cầu thuyết minh bổ sung về dồn tích trong hồ sơ chào bán thêm cổ phiếu; Bộ Tài chính cần hoàn thiện chuẩn mực về ghi nhận doanh thu BĐS.
Tài liệu tham khảo:
1. Becker, C. L., DeFond, M. L., Jiambalvo, J., & Subramanyam, K. R. (1998). The effect of audit quality on earnings management. Contemporary Accounting Research, 15(1), 1–24. https://doi.org/10.1111/j.1911-3846.1998.tb00547.x.
2. CafeF. (n.d.). Dữ liệu doanh nghiệp [Cơ sở dữ liệu]. Truy cập ngày 4 tháng 10 năm 2026, từ https://cafef.vn/du-lieu/du-lieu-doanh-nghiep.chn.
3. Charfeddine, L., Riahi, R., & Omri, A. (2013). The determinants of earnings management in developing countries: A study in the Tunisian context. IUP Journal of Corporate Governance, 12(1), 35–50.
4. Đào, P. T., Lê, T. H., Nguyễn, T. M. Đ., & Lê, T. T. H. (2022). Nhân tố ảnh hưởng đến hành vi điều chỉnh lợi nhuận của các doanh nghiệp thực phẩm niêm yết trên Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh. Tạp chí Khoa học & Đào tạo Ngân hàng, (236+237), 91–102.
5. Dechow, P. M., Sloan, R. G., & Sweeney, A. P. (1995). Detecting earnings management. The Accounting Review, 70(2), 193–225.
6. DeFond, M. L., & Jiambalvo, J. (1994). Debt covenant violation and manipulation of accruals. Journal of Accounting and Economics, 17(1–2), 145–176. https://doi.org/10.1016/0165-4101(94)90008-6.
7. Hausman, J. A. (1978). Specification tests in econometrics. Econometrica, 46(6), 1251–1271. https://doi.org/10.2307/1913827.
8. Healy, P. M., & Wahlen, J. M. (1999). A review of the earnings management literature and its implications for standard setting. Accounting Horizons, 13(4), 365–383. https://doi.org/10.2308/acch.1999.13.4.365.
9. International Accounting Standards Board. (2018). Conceptual framework for financial reporting. IFRS Foundation.
10. Jensen, M. C. (1986). Agency costs of free cash flow, corporate finance, and takeovers. The American Economic Review, 76(2), 323–329.
11. Jones, J. J. (1991). Earnings management during import relief investigations. Journal of Accounting Research, 29(2), 193–228. https://doi.org/10.2307/2491047.
12. Kothari, S. P., Leone, A. J., & Wasley, C. E. (2005). Performance matched discretionary accrual measures. Journal of Accounting and Economics, 39(1), 163–197. https://doi.org/10.1016/j.jacceco.2004.11.002.
13. Lazzem, S., & Jilani, F. (2018). The impact of leverage on accrual-based earnings management: The case of listed French firms. Research in International Business and Finance, 44, 350–358. https://doi.org/10.1016/j.ribaf.2017.07.103.
14. Nguyễn, T. K. C., & Phạm, T. M. L. (2018). Nhân tố ảnh hưởng đến hành vi điều chỉnh lợi nhuận khi phát hành thêm cổ phiếu của các công ty niêm yết tại Việt Nam. Tạp chí Công Thương. https://tapchicongthuong.vn/nhan-to-anh-huong-den-hanh-vi-dieu-chinh-loi-nhuan-khi-phat-hanh-them-co-phieu-cua-cac-cong-ty-niem-yet-tai-viet-nam-57992.htm.
15. Petersen, M. A. (2009). Estimating standard errors in finance panel data sets: Comparing approaches. The Review of Financial Studies, 22(1), 435–480. https://doi.org/10.1093/rfs/hhn053.
16. Phạm, N. Đ. T., & Trần, T. B. D. (2020). Quản trị lợi nhuận tại các công ty phát hành thêm cổ phiếu trên thị trường chứng khoán Việt Nam. Tạp chí Nghiên cứu Tài chính – Marketing, (56). https://doi.org/10.52932/jfm.vi56.123.
17. Phạm, T. B. V. (2016). Nghiên cứu mức độ điều chỉnh tăng lợi nhuận của các công ty ngành công nghiệp có phát hành thêm cổ phiếu niêm yết trên thị trường chứng khoán Việt Nam. Tạp chí Quản lý Ngân hàng & Doanh nghiệp, (169), 59–65.
18. Roychowdhury, S. (2006). Earnings management through real activities manipulation. Journal of Accounting and Economics, 42(3), 335–370. https://doi.org/10.1016/j.jacceco.2006.01.002.
19. Saleh, I., Abu Afifa, M., & Haniah, F. (2020). Financial factors affecting earnings management and earnings quality: New evidence from an emerging market. ACRN Journal of Finance and Risk Perspectives, 9(1), 198–216. https://doi.org/10.35944/jofrp.2020.9.1.014.
20. Teoh, S. H., Welch, I., & Wong, T. J. (1998). Earnings management and the underperformance of seasoned equity offerings. Journal of Financial Economics, 50(1), 63–99. https://doi.org/10.1016/S0304-405X(98)00032-4.
21. Uwuigbe, U., Peter, D. S., & Oyeniyi, A. (2014). The effects of corporate governance mechanisms on earnings management of listed firms in Nigeria. Accounting and Management Information Systems, 13(1), 159–174.
22. Watts, R. L., & Zimmerman, J. L. (1986). Positive accounting theory. Prentice-Hall.
23. Wooldridge, J. M. (2010). Econometric analysis of cross section and panel data (2nd ed.). MIT Press.
| Ngày nhận bài: 15/8/2026; Ngày hoàn thiện biên tập: 29/9/2026; Ngày duyệt đăng: 9/10/2026 |
Tin liên quan



Các tin khác

Thực trạng áp dụng kế toán môi trường trong các doanh nghiệp công nghiệp Việt Nam trong bối cảnh hội nhập

Ứng dụng trí tuệ nhân tạo trong kế toán thuế tại các doanh nghiệp thương mại ở Việt Nam

Tích hợp kế toán tài chính và kế toán quản trị trong hệ thống thông tin kế toán

Tác động của các công nghệ mới trong kế toán đến chất lượng báo cáo tài chính và thích ứng nghề nghiệp

Đánh giá mối đe dọa đến nhận thức về hiệu quả an toàn thông tin kế toán: Mô hình tích hợp PMT - TPB - Điều kiện hóa hành động - Thói quen tại doanh nghiệp Việt Nam

Mối quan hệ giữa trí tuệ nhân tạo với ngành kế toán - kiểm toán: Tiếp cận bằng phương pháp trắc lượng thư mục

Hệ thống kế toán quản trị môi trường hỗ trợ áp dụng tiêu chuẩn ISO 14001: Bằng chứng thực nghiệm từ các doanh nghiệp niêm yết tại Việt Nam

Hoàn thiện tổ chức kế toán quản trị tại Công ty TNHH TMDV Quốc tế Big C Đồng Nai

Hoàn thiện kiểm toán nội bộ tại các đơn vị sự nghiệp công lập Việt Nam trong bối cảnh tự chủ tài chính


