


Xu hướng phát triển tín dụng xanh tại các ngân hàng thương mại Việt Nam
ThS. Hoàng Thị Thu Trang
Email: [email protected]
TS. Lương Thị Huyền
Email:[email protected]
Khoa Kế toán, Trường Đại học Lao động Xã hội
Tóm tắt
Trong tiến trình chuyển đổi xanh và phát triển bền vững, tín dụng xanh đang trở thành xu hướng quan trọng trong hoạt động của các ngân hàng thương mại Việt Nam. Sử dụng phương pháp thống kê mô tả kết hợp dữ liệu thứ cấp, nghiên cứu này phân tích xu hướng phát triển tín dụng xanh giai đoạn 2020-2025 thông qua các chỉ tiêu về tín dụng xanh, năng lượng tái tạo, ESG và hợp tác quốc tế. Kết quả cho thấy, tín dụng xanh tăng trưởng tích cực, góp phần nâng cao quản trị ESG và khả năng tiếp cận nguồn vốn quốc tế. Tuy nhiên, quá trình phát triển vẫn còn hạn chế do quy mô tín dụng xanh còn thấp, thiếu tiêu chuẩn đánh giá dự án xanh và hạn chế nguồn vốn dài hạn. Trên cơ sở đó, nghiên cứu đề xuất một số giải pháp nhằm thúc đẩy phát triển tín dụng xanh trong hệ thống ngân hàng thương mại Việt Nam.
Từ khóa: Ngân hàng xanh, tín dụng xanh, phát triển bền vững
Abstract
In the process of green transformation and sustainable development, green credit is becoming an important trend in the operations of Vietnamese commercial banks. Using descriptive statistics and secondary data, this study analyzes the development trends of green credit during 2020-2025 using indicators related to green credit, renewable energy, ESG, and international cooperation. The results show that green credit has grown positively, contributing to improved ESG governance and access to international capital. However, its development remains constrained by the relatively small scale of green credit, the lack of standards for assessing green projects, and limited long-term funding. On this basis, the study proposes several solutions to promote the development of green credit in the Vietnamese commercial banking system.
Keywords: Green banking, green credit, sustainable development
ĐẶT VẤN ĐỀ
Biến đổi khí hậu, suy giảm tài nguyên và chuyển đổi mô hình tăng trưởng theo hướng bền vững đang đặt ra những yêu cầu mới đối với hệ thống tài chính. Với vai trò phân bổ vốn, ngân hàng thương mại (NHTM) có khả năng định hướng dòng vốn vào các lĩnh vực phù hợp với mục tiêu phát triển bền vững. Do đó, tín dụng xanh trở thành một nội dung ngày càng được quan tâm trong hoạt động ngân hàng.
Tại Việt Nam, mục tiêu tăng trưởng xanh và phát thải ròng bằng 0 vào năm 2050 đang làm gia tăng nhu cầu vốn cho năng lượng tái tạo, nông nghiệp xanh và công nghệ sạch. Các NHTM đã từng bước mở rộng tín dụng xanh, đồng thời chú trọng quản trị rủi ro môi trường - xã hội và áp dụng các tiêu chí Môi trường - Xã hội - Quản trị (ESG). Tuy nhiên, tín dụng xanh vẫn đối mặt với một số hạn chế như quy mô chưa đáp ứng đầy đủ nhu cầu vốn, tiêu chí nhận diện dự án xanh chưa đồng bộ, nguồn vốn trung và dài hạn còn hạn chế và năng lực quản trị rủi ro môi trường - xã hội giữa các ngân hàng chưa đồng đều. Do đó, nghiên cứu tập trung phân tích xu hướng phát triển tín dụng xanh tại các NHTM Việt Nam giai đoạn 2020-2025 thông qua các khía cạnh như tăng trưởng dư nợ tín dụng xanh, tài trợ năng lượng tái tạo, ESG và hợp tác quốc tế về tài chính xanh.
CƠ SỞ LÝ THUYẾT
Tín dụng xanh là một bộ phận của tài chính xanh, hướng dòng vốn vào các dự án thân thiện với môi trường, góp phần giảm phát thải, sử dụng hiệu quả tài nguyên và thúc đẩy tăng trưởng xanh (World Bank, 2020). Trong NHTM, tín dụng xanh vừa hỗ trợ các lĩnh vực như năng lượng tái tạo, công nghệ sạch, vừa góp phần quản trị rủi ro môi trường - xã hội và nâng cao năng lực cạnh tranh (OECD, 2011; UNEP FI, 2005).
Dưới góc độ phát triển bền vững, tín dụng xanh cần hài hòa các mục tiêu kinh tế, xã hội và môi trường (Elkington, 1997), đồng thời gắn với quản trị ESG. Trên cơ sở đó, nghiên cứu xem xét xu hướng phát triển tín dụng xanh tại các NHTM Việt Nam qua 5 phương diện: quy mô tín dụng xanh; tài trợ năng lượng tái tạo; ngân hàng xanh và ngân hàng số xanh; áp dụng ESG; hợp tác quốc tế về tài chính xanh.
Lý thuyết về tín dụng xanh và xu hướng phát triển tín dụng xanh được tổng hợp như Hình.
Hình: Lý thuyết xu hướng phát triển tín dụng xanh
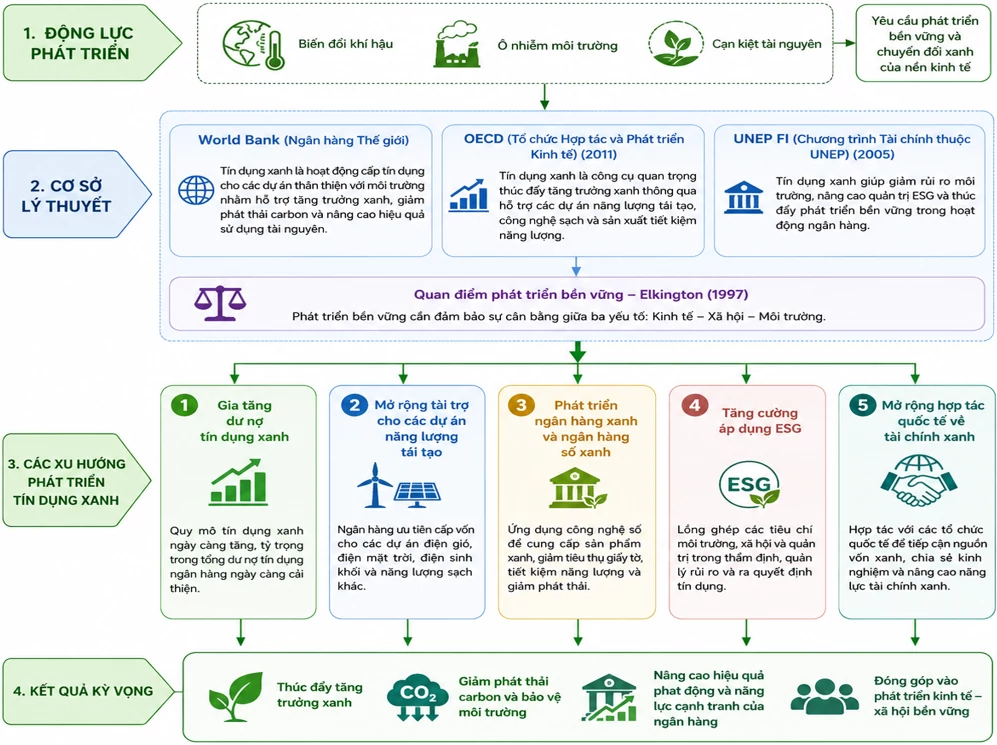 |
Nguồn: Tác giả tổng hợp từ World Bank (2020), OECD (2011), UNEP FI (2005) và Elkington (1997)
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng dữ liệu thứ cấp được thu thập từ báo cáo thường niên và báo cáo phát triển bền vững của các NHTM, tài liệu của World Bank và OECD liên quan đến tín dụng xanh và phát triển bền vững.
Nghiên cứu sử dụng phương pháp định tính. Dữ liệu được xử lý trên Excel thông qua các phương pháp thống kê mô tả, so sánh theo thời gian và phân tích xu hướng nhằm đánh giá xu hướng phát triển tín dụng xanh tại các NHTM Việt Nam.
KẾT QUẢ NGHIÊN CỨU
Xu hướng gia tăng quy mô tín dụng xanh
Dư nợ tín dụng xanh tại các NHTM Việt Nam tăng mạnh trong những năm gần đây, với trọng tâm là tài trợ cho năng lượng tái tạo, nông nghiệp sạch và công nghệ xanh nhằm thúc đẩy phát triển bền vững.
Bảng 1: Dư nợ tín dụng xanh tại các ngân hàng thương mại Việt Nam
| Năm | Dư nợ tín dụng xanh (tỷ đồng) | Tốc độ tăng trưởng (%) |
|---|---|---|
| 2020 | 320.000 | 12 |
| 2021 | 410.000 | 15 |
| 2022 | 530.000 | 18 |
| 2023 | 690.000 | 21 |
| 2024 | 860.000 | 24 |
| 2025 | 1.050.000 | 26 |
Nguồn: Ngân hàng Nhà nước, 2020-2025
Bảng 1 cho thấy dư nợ tín dụng xanh tăng mạnh từ 320.000 tỷ đồng năm 2020 lên 1.050.000 tỷ đồng năm 2025, trong khi tốc độ tăng trưởng tín dụng xanh tăng từ 12% lên 26%. Điều này phản ánh xu hướng mở rộng mạnh mẽ tín dụng xanh trong hệ thống NHTM Việt Nam.
Trong thực tế, nhiều ngân hàng như BIDV, Vietcombank, Agribank và MB Bank đã triển khai các gói tín dụng xanh ưu đãi cho các dự án điện gió, điện mặt trời, nông nghiệp sạch và công nghệ tiết kiệm năng lượng. Đơn cử, tính đến 30/6/2025, dư nợ tín dụng xanh của Agribank đạt gần 28.800 tỷ đồng, trog đó phát triển lâm nghiệp bền vững có dư nợ đạt khoảng 6.953 tỷ đồng (chiếm khoảng 24%); lĩnh vực nông nghiệp xanh dư nợ đạt khoảng 6.543 tỷ đồng (chiếm khoảng 22,7%); các lĩnh vực còn lại dư nợ đạt khoảng 180 tỷ đồng (chiếm khoảng 0,8%) (Vương Văn Quý, 2025).
Sự gia tăng của dư nợ tín dụng xanh cho thấy xu hướng chuyển dịch dòng vốn vào các lĩnh vực phát triển bền vững và ít phát thải carbon hơn. Điều này phù hợp với mục tiêu phát thải ròng bằng 0 vào năm 2050 của Việt Nam và xu hướng phát triển tài chính xanh trên thế giới, tương đồng với quan điểm của World Bank (2020) rằng phát triển tín dụng xanh thúc đẩy tăng trưởng xanh và giảm phát thải carbon.
Xu hướng mở rộng tài trợ cho các dự án năng lượng tái tạo
Các NHTM Việt Nam ngày càng đẩy mạnh tài trợ cho các dự án năng lượng tái tạo như điện gió, điện mặt trời và năng lượng sạch nhằm hỗ trợ chuyển đổi xanh và thực hiện mục tiêu phát thải ròng bằng 0 vào năm 2050 của Việt Nam.
Bảng 2: Tài trợ cho các dự án năng lượng tái tạo tại các ngân hàng thương mại Việt Nam
| Năm | Dự án năng lượng tái tạo được tài trợ | Giá trị tài trợ (tỷ đồng) |
|---|---|---|
| 2020 | 145 | 95.000 |
| 2021 | 182 | 120.000 |
| 2022 | 230 | 158.000 |
| 2023 | 285 | 205.000 |
| 2024 | 340 | 255.000 |
| 2025 | 410 | 320.000 |
Nguồn: Ngân hàng Nhà nước, 2020-2025
Bảng 2 cho thấy, số lượng dự án năng lượng tái tạo được tài trợ tăng mạnh từ 145 dự án năm 2020 lên 410 dự án năm 2025, trong khi giá trị tài trợ tăng từ 95.000 tỷ đồng lên 320.000 tỷ đồng. Điều này phản ánh xu hướng chuyển dịch dòng vốn tín dụng vào các lĩnh vực năng lượng sạch và giảm phát thải carbon tại Việt Nam.
Trong thực tế, nhiều ngân hàng như BIDV, Vietinbank, Vietcombank và Agribank đã tích cực tài trợ cho các dự án điện gió, điện mặt trời tại Ninh Thuận, Bình Thuận và Tây Nguyên nhằm thúc đẩy phát triển năng lượng sạch và giảm phụ thuộc vào nhiên liệu hóa thạch. Đơn cử, BIDV chi nhánh Bình Dương đang triển khai gói tài trợ chuyên biệt cho điện mặt trời mái nhà với tỷ lệ cho vay lên tới 75-85% tổng mức đầu tư, thời hạn tối đa 10 năm, đồng thời xem xét chính hệ thống điện làm tài sản bảo đảm trong nhiều trường hợp. Đây là một trong những sản phẩm trọng tâm trong chiến lược phát triển tín dụng xanh, nhằm đáp ứng nhu cầu ngày càng lớn từ doanh nghiệp sản xuất. Còn ở nhóm ngân hàng phục vụ lĩnh vực nông nghiệp, theo thống kê của Agribank, dư nợ đối với năng lượng sạch và năng lượng tái tạo hiện đạt khoảng 15.100 tỷ đồng, chiếm hơn 50% tổng dư nợ tín dụng xanh của ngân hàng này. Các dự án điện mặt trời áp mái tại trang trại chăn nuôi và cơ sở chế biến nông sản đang được ưu tiên xem xét do có phụ tải ổn định, thuận lợi cho việc đánh giá dòng tiền và phương án trả nợ (Đỗ Cường, 2026).
Xu hướng này cho thấy hệ thống NHTM Việt Nam đang chuyển dần theo hướng phát triển bền vững và áp dụng ESG trong hoạt động cấp tín dụng. Việc mở rộng tài trợ cho năng lượng tái tạo không chỉ góp phần bảo vệ môi trường mà còn nâng cao hình ảnh ngân hàng xanh và năng lực cạnh tranh của các NHTM.
Xu hướng phát triển ngân hàng số xanh
Các NHTM Việt Nam đang đẩy mạnh phát triển ngân hàng xanh và ngân hàng số xanh, tăng cường chuyển đổi số nhằm tiết kiệm tài nguyên, tối ưu hóa hoạt động và nâng cao trải nghiệm khách hàng.
Bảng 3: Xu hướng phát triển ngân hàng xanh và ngân hàng số xanh
| Năm | Khách hàng sử dụng dịch vụ số (triệu khách hàng) | Tỷ lệ giao dịch trực tuyến (%) |
|---|---|---|
| 2020 | 18 | 62 |
| 2021 | 24 | 68 |
| 2022 | 31 | 75 |
| 2023 | 40 | 82 |
| 2024 | 48 | 88 |
| 2025 | 57 | 93 |
Nguồn: Ngân hàng Nhà nước, 2020-2025
Bảng 3 cho thấy số lượng khách hàng sử dụng dịch vụ ngân hàng số tăng mạnh từ 18 triệu khách hàng năm 2020 lên 57 triệu khách hàng năm 2025. Đồng thời, tỷ lệ giao dịch trực tuyến tăng từ 62% lên 93%, phản ánh xu hướng phát triển ngân hàng số xanh ngày càng rõ nét trong hệ thống NHTM Việt Nam.
Nhiều ngân hàng như MBBank, Techcombank, Vietcombank và BIDV đã đẩy mạnh chuyển đổi số, phát triển Mobile Banking, eKYC và thanh toán QR Code nhằm giảm sử dụng giấy tờ và nâng cao trải nghiệm khách hàng. Như Techcombank đã đầu tư trên 500 triệu USD cho hạ tầng dữ liệu và số hóa, xây dựng hệ thống Data Brain - xử lý 8 tỷ điểm dữ liệu mỗi ngày, tạo hồ sơ riêng biệt với 7.800 đặc điểm cho từng khách hàng. Tương tự, MB phát triển nền tảng BIZ MBBank phục vụ hơn 350.000 doanh nghiệp, bằng cách thiết kế tích hợp liền mạch các dịch vụ như thanh toán và quản trị dòng tiền thông minh... MB đã phục vụ hơn 15.000 khách hàng với hơn 120.000 tỷ đồng doanh số phát hành (Hương Dịu, 2025). Điều này đã giúp giảm đáng kể nguồn tài nguyên giấy tờ, đóng góp hữu ích cho tăng trưởng bền vững.
Xu hướng tăng cường áp dụng ESG
Bên cạnh mở rộng tín dụng xanh, các NHTM Việt Nam ngày càng chú trọng áp dụng ESG nhằm nâng cao hiệu quả quản trị, kiểm soát rủi ro và thúc đẩy phát triển bền vững.
Bảng 4: Xu hướng áp dụng ESG tại các ngân hàng thương mại Việt Nam
| Năm | Ngân hàng áp dụng ESG | Điểm ESG trung bình |
|---|---|---|
| 2020 | 8 | 58 |
| 2021 | 11 | 63 |
| 2022 | 15 | 69 |
| 2023 | 19 | 74 |
| 2024 | 23 | 79 |
| 2025 | 28 | 84 |
Nguồn: Ngân hàng Nhà nước, 2020-2025
Bảng 4 cho thấy số lượng ngân hàng áp dụng ESG tăng từ 8 ngân hàng năm 2020 lên 28 ngân hàng năm 2025, trong khi điểm ESG trung bình (theo khung GRI) tăng từ 58 lên 84 điểm. Điều này phản ánh xu hướng tăng cường quản trị ESG trong hệ thống NHTM Việt Nam.
Trên thực tế, nhiều ngân hàng đã xây dựng chiến lược phát triển bền vững gắn với ESG, tăng cường quản trị rủi ro môi trường và phát triển ngân hàng xanh. 80-90% các ngân hàng đã áp dụng một phần hoặc toàn bộ việc thực hành theo tiêu chí ESG trong hoạt động; gần 50% các ngân hàng khác thành lập bộ phận quản trị rủi ro cho vay vốn tín dụng bảo vệ môi trường (Minh Đức, 2024).
Xu hướng áp dụng ESG cho thấy các NHTM Việt Nam đang chuyển dần sang mô hình quản trị minh bạch và phát triển bền vững hơn; đồng thời nâng cao năng lực cạnh tranh trong bối cảnh tài chính xanh ngày càng được chú trọng trên thế giới.
Xu hướng mở rộng hợp tác quốc tế về tài chính xanh
Các NHTM Việt Nam ngày càng mở rộng hợp tác quốc tế nhằm tiếp cận nguồn vốn xanh và thúc đẩy phát triển tín dụng xanh, góp phần thực hiện mục tiêu chuyển đổi xanh và phát triển bền vững.
Bảng 5: Hợp tác quốc tế về tài chính xanh tại các ngân hàng thương mại Việt Nam
| Năm | Giá trị nguồn vốn xanh quốc tế (triệu USD) | Số lượng đối tác quốc tế |
|---|---|---|
| 2020 | 650 | 10 |
| 2021 | 820 | 13 |
| 2022 | 1.050 | 16 |
| 2023 | 1.320 | 19 |
| 2024 | 1.650 | 22 |
| 2025 | 2.000 | 26 |
Nguồn: World Bank và Ngân hàng Nhà nước, 2021-2025
Bảng 5 cho thấy giá trị nguồn vốn xanh quốc tế tăng từ 650 triệu USD năm 2020 lên 2 tỷ USD năm 2025, trong khi số lượng đối tác quốc tế tăng từ 10 lên 26 đối tác. Điều này phản ánh khả năng tiếp cận nguồn vốn xanh và mở rộng hợp tác quốc tế của các NHTM Việt Nam ngày càng được nâng cao.
Trong thực tế, nhiều ngân hàng như BIDV, Vietcombank và MBBank đã hợp tác với World Bank, Tổ chức Tài chính quốc tế (IFC) và Ngân hàng Phát triển châu Á (ADB) để huy động vốn cho các dự án năng lượng tái tạo và công nghệ xanh. Như BIDV đã huy động thành công khoản vay bền vững trung dài hạn trị giá 250 triệu USD do ADB làm đầu mối thu xếp (Mai Chi, 2026). Xu hướng này cho thấy tín dụng xanh đang trở thành định hướng phát triển quan trọng của hệ thống ngân hàng Việt Nam trong bối cảnh chuyển đổi xanh và phát triển bền vững ngày càng được chú trọng.
Tồn tại, hạn chế
Mặc dù tín dụng xanh tại các NHTM Việt Nam đã có những bước phát triển đáng kể, quá trình triển khai vẫn còn một số hạn chế.
Thứ nhất, quy mô tín dụng xanh tại các NHTM còn hạn chế so với nhu cầu vốn cho quá trình chuyển đổi xanh. Dù tín dụng xanh tại Việt Nam đang ghi nhận tốc độ tăng trưởng bình quân 20-25%/năm, cao hơn hẳn tín dụng chung của hệ thống ngân hàng nhưng quy mô này vẫn còn khá khiêm tốn so với nhu cầu vốn cho các dự án xanh (Thanh Thanh, 2026). Tín dụng xanh mới tập trung chủ yếu ở một số lĩnh vực như năng lượng tái tạo, nông nghiệp sạch và công nghệ xanh, trong khi khả năng tiếp cận nguồn vốn xanh của nhiều doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và vừa, còn hạn chế. Cụ thể, về cơ cấu, tín dụng xanh tập trung chủ yếu vào nông nghiệp (30-33%) và năng lượng tái tạo, năng lượng sạch (khoảng 40%), trong khi nhiều lĩnh vực như giao thông xanh, công trình xanh hay kinh tế tuần hoàn vẫn còn thiếu nguồn vốn (Thanh Thanh, 2026).
Thứ hai, tiêu chuẩn nhận diện và đánh giá dự án xanh chưa đồng bộ. Việc xác định dự án đủ điều kiện cấp tín dụng xanh còn có sự khác biệt giữa các ngân hàng. Hệ thống tiêu chí đánh giá tác động môi trường - xã hội chưa thực sự thống nhất, gây khó khăn cho quá trình thẩm định, phân loại và giám sát tín dụng xanh. Phần lớn doanh nghiệp hiện không biết mình đang ở mức độ nào trong lộ trình chuyển đổi xanh vì thiếu một bộ tiêu chí thống nhất và dễ áp dụng. Các tiêu chí chưa được lượng hóa theo thang điểm minh bạch để doanh nghiệp biết mình còn thiếu gì trước khi tìm đến ngân hàng (Phan Linh, 2026).
Thứ ba, nguồn vốn trung và dài hạn cho tín dụng xanh còn hạn chế. Đặc điểm của nhiều dự án xanh là cần vốn đầu tư lớn, thời gian hoàn vốn dài và chịu nhiều yếu tố rủi ro. Trong khi đó, nguồn vốn huy động của các NHTM vẫn chủ yếu có kỳ hạn ngắn và trung hạn, tạo ra sự chưa phù hợp giữa kỳ hạn nguồn vốn và nhu cầu tài trợ. Dù dòng vốn xanh từ quốc tế đang tăng, nhưng lãi suất đi kèm lại chưa đủ hấp dẫn so với huy động vốn trong nước, trong khi điều kiện, tiêu chí cho vay lại khắt khe và yêu cầu tuân thủ cao. Đặc biệt, Việt Nam không còn được xếp vào nhóm quốc gia có thu nhập thấp nên cũng không còn được hưởng ưu đãi lãi suất từ các tổ chức tài chính quốc tế. Đây là yếu tố khiến nhiều TCTD khó tiếp cận vốn vay hoặc vốn ủy thác quốc tế với chi phí hợp lý (Hồng Sơn, 2025).
Thứ tư, năng lực quản trị rủi ro môi trường - xã hội và ESG chưa đồng đều. Một số ngân hàng đã bước đầu tích hợp ESG vào quản trị và hoạt động tín dụng, nhưng năng lực xây dựng tiêu chí, thu thập dữ liệu, đánh giá rủi ro môi trường - xã hội và công bố thông tin vẫn còn khác biệt. Điều này ảnh hưởng đến khả năng đánh giá đầy đủ rủi ro và hiệu quả của các khoản tín dụng xanh. Theo đại diện Ngân hàng Nhà nước, việc thiếu dữ liệu không chỉ làm kéo dài thời gian thẩm định mà còn khiến các tổ chức tín dụng khó định lượng rủi ro, trong khi tín dụng xanh đòi hỏi phải đánh giá đồng thời hiệu quả tài chính và hiệu quả môi trường của dự án (Phan Linh, 2026).
KHUYẾN NGHỊ GIẢI PHÁP
Để thúc đẩy tín dụng xanh tai Việt Nam phát triển đồng bộ, hiệu quả và bền vững, cần thiết thực hiện các biện pháp sau:
Một là, mở rộng quy mô và khả năng tiếp cận tín dụng xanh
Ngân hàng Nhà nước cần đóng vai trò kiến tạo thông qua việc ban hành các chính sách ưu đãi định lượng mang tính kích thích cao. Cụ thể, nên cân nhắc áp dụng cơ chế tái cấp vốn ưu đãi với lãi suất thấp và thời hạn dài cho các khoản vay xanh của NHTM; đồng thời nghiên cứu giảm tỷ lệ dự trữ bắt buộc hoặc nâng trần tăng trưởng tín dụng riêng cho các ngân hàng đạt tỷ lệ dư nợ xanh cao.
Các NHTM cần dịch chuyển từ cấp tín dụng truyền thống sang phát triển chuỗi sản phẩm xanh chuyên biệt. Chủ động phối hợp với các tổ chức chứng nhận quốc tế để phát hành Trái phiếu xanh nhằm huy động vốn dài hạn; triển khai các sản phẩm tài trợ chuỗi cung ứng xanh, tín dụng liên kết ESG với mức lãi suất giảm dần dựa trên mức độ hoàn thành chỉ số cam kết môi trường của doanh nghiệp. Bên cạnh đó, cần xây dựng cơ chế bảo lãnh tín dụng xanh chuyên biệt cho các doanh nghiệp nhỏ và vừa (SMEs) - nhóm đối tượng gặp nhiều rào cản về tài sản đảm bảo khi tiếp cận nguồn vốn chuyển đổi xanh.
Hai là, hoàn thiện và thống nhất tiêu chuẩn đánh giá dự án xanh
Chính phủ và Ngân hàng Nhà nước cần khẩn trương hoàn thiện Danh mục phân loại xanh quốc gia đồng bộ với các chuẩn mực quốc tế (như Taxonomy của EU hoặc ASEAN Green Taxonomy). Đây sẽ là căn cứ pháp lý kỹ thuật thống nhất để các NHTM phân loại, thẩm định và giám sát tín dụng.
Các NHTM cần tích hợp bộ tiêu chuẩn này vào quy trình thẩm định nội bộ, xây dựng sổ tay hướng dẫn đánh giá rủi ro môi trường - xã hội chi tiết cho từng ngành kinh tế trọng điểm (nông nghiệp, năng lượng, xây dựng). Đồng thời, đẩy mạnh ứng dụng công nghệ số (Big Data, IoT, AI) trong việc tự động hóa giám sát tác động môi trường thực tế của dự án sau khi giải ngân, vừa giảm chi phí vận hành vừa tránh rủi ro “tẩy xanh” - tình trạng dự án gán mác xanh nhưng không mang lại hiệu quả môi trường thực chất.
Ba là, đa dạng hóa nguồn vốn trung và dài hạn cho tín dụng xanh
Giải quyết triệt để sự lệch pha kỳ hạn giữa nguồn vốn huy động ngắn hạn của ngân hàng và nhu cầu đầu tư dài hạn của các dự án xanh đòi hỏi việc đa dạng hóa các kênh tài trợ ngoài tín dụng thương mại thuần túy. Các NHTM cần tích cực tham gia cấu trúc các khoản tài trợ hỗn hợp - kết hợp giữa vốn viện trợ không hoàn lại, vốn ủy thác ưu đãi từ các quỹ khí hậu quốc tế (như Quỹ Khí hậu Xanh - GCF, Các Quỹ Đầu tư Khí hậu - CIF) làm “lớp đệm rủi ro” ban đầu, từ đó thu hút thêm dòng vốn thương mại dài hạn từ các ngân hàng.
Ngân hàng Nhà nước cần thúc đẩy sự phát triển của thị trường vốn xanh, tạo điều kiện cho các NHTM huy động nguồn vốn dài hạn thông qua việc phát hành trái phiếu chuyển đổi xanh, trái phiếu bền vững trên thị trường trong nước và quốc tế, tạo nền tảng nguồn vốn ổn định cho các dự án hạ tầng chuyển đổi năng lượng có thời gian hoàn vốn từ 10-15 năm.
Bốn là, nâng cao năng lực quản trị rủi ro môi trường - xã hội và ESG
Chuyển đổi xanh không chỉ dừng lại ở các gói sản phẩm mà phải trở thành một phần trong quản trị của ngân hàng. Các NHTM cần xây dựng Khung quản trị ESG cấp hội đồng quản trị, thành lập tổ chức phát triển bền vững chuyên trách và tích hợp các rủi ro liên quan đến khí hậu (rủi ro vật lý và rủi ro chuyển đổi) vào Khung quản trị rủi ro tổng thể cũng như quy trình kiểm tra sức chịu đựng.
Cần tập trung nâng cao chất lượng nguồn nhân lực thông qua việc chuẩn hóa năng lực thẩm định xanh cho đội ngũ chuyên viên thẩm định tín dụng. Các ngân hàng nên chủ động hợp tác với các viện nghiên cứu, tổ chức đào tạo quốc tế để cấp chứng chỉ chuyên môn về ESG và thẩm định dự án xanh; đồng thời gắn các chỉ số hiệu quả công việc (KPI) xanh vào cơ chế đánh giá và đãi ngộ nhân sự.
Năm là, tăng cường phối hợp giữa cơ quan quản lý, ngân hàng và doanh nghiệp
Cần xây dựng cơ chế chia sẻ dữ liệu liên thông giữa Ngân hàng Nhà nước và các bộ, ngành có liên quan để hình thành Cơ sở dữ liệu quốc gia về rủi ro môi trường và khí hậu của các doanh nghiệp. Nguồn dữ liệu dùng chung này sẽ giúp các NHTM tra cứu, đánh giá chính xác tuân thủ môi trường của bên vay trước khi cấp tín dụng.
Ngân hàng Nhà nước nên đóng vai trò đầu mối thành lập “Mạng lưới Ngân hàng Bền vững Việt Nam” nhằm tạo diễn đàn cho các NHTM chia sẻ kinh nghiệm thực thi ESG, chuẩn hóa báo cáo bền vững theo khung TCFD/GRI, và phối hợp đối thoại chính sách với các cơ quan quản lý nhà nước để tháo gỡ kịp thời các vướng mắc phát sinh trong thực tiễn.
Tài liệu tham khảo:
1. Đỗ Cường (2026). Vốn ngân hàng đón dòng điện mặt trời. Thời báo Ngân hàng. https://thoibaonganhang.vn/von-ngan-hang-don-dong-dien-mat-troi-180141.html
2. Elkington, J. (1997). Cannibals with forks: The triple bottom line of 21st century business. Capstone Publishing.
3. Hồng Sơn (2025). Vẫn còn nhiều rào cản đối với tín dụng xanh. Thời báo Ngân hàng. https://thoibaonganhang.vn/van-con-nhieu-rao-can-doi-voi-tin-dung-xanh-167492.html
4. Hương Dịu (2025). Ngân hàng tìm giải pháp thông minh cho chuyển đổi số. Tạp chí Kinh tế - Tài chính. https://tapchikinhtetaichinh.vn/ngan-hang-tim-giai-phap-thong-minh-cho-chuyen-doi-so-24540.html
5. Mai Chi (2026). BIDV huy động khoản vay bền vững 250 triệu USD từ ADB và đối tác. Báo Chính phủ. https://baochinhphu.vn/bidv-huy-dong-khoan-vay-ben-vung-250-trieu-usd-tu-adb-va-doi-tac-10226041511134509.htm
6. Minh Đức (2024). Có đến 90% các ngân hàng đã áp dụng ESG trong hoạt động. Tạp chí Kinh tế - Tài chính. https://tapchikinhtetaichinh.vn/co-den-90-cac-ngan-hang-da-ap-dung-esg-trong-hoat-dong-42890.html
7. Ngân hàng Nhà nước Việt Nam (2020-2025). Báo cáo hoạt thường niên, báo cáo chuyển đổi số ngành ngân hàng và báo cáo phát triển bền vững.
8. OECD (2011). Towards Green Growth. OECD Publishing.
9. Phan Linh (2026). Lỗ hổng dữ liệu cản trở tín dụng xanh. VnEconomy. https://vneconomy.vn/lo-hong-du-lieu-can-tro-tin-dung-xanh.htm
10. Thanh Thanh (2026). Tín dụng xanh tăng trưởng nhanh nhưng vẫn còn khiêm tốn. Thị trường Tài chính Tiền tệ. https://thitruongtaichinhtiente.vn/tin-dung-xanh-tang-truong-nhanh-nhung-van-con-khiem-ton-82405.html
11. United Nations Environment Programme Finance Initiative - UNEP FI. (2005). Statement by Financial Institutions on the Environment and Sustainable Development.
12. United Nations Environment Programme (2021). Green Economy and Sustainable Finance Report.
13. Vương Văn Quý (2025). Thúc đẩy tín dụng cho năng lượng xanh: Thực tiễn tại Agribank và đề xuất giải pháp. Nhà đầu tư. https://nhadautu.vn/thuc-day-tin-dung-cho-nang-luong-xanh-thuc-tien-tai-agribank-va-de-xuat-giai-phap-d100340.html
14. World Bank (2020-2025). World Development Indicators and Green Finance Reports. World Bank Group.
| Ngày nhận bài: 2/8/2026; Ngày hoàn thiện biên tập: 15/9/2026; Ngày duyệt đăng: 23/9/2026 |
Các tin khác

Các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ tại HDBank - Phòng giao dịch Thạnh Phú

Phát triển tín dụng xanh tại các ngân hàng thương mại Việt Nam hướng tới mục tiêu phát triển bền vững: Thực trạng và hàm ý chính sách

Các yếu tố thúc đẩy lãnh đạo chuyển đổi của đội ngũ quản lý các ngân hàng thương mại cổ phần tại TP. Hồ Chí Minh

Phát triển ngân hàng xanh ở Việt Nam giai đoạn 2021-2025: Thực trạng và một số khuyến nghị

Tác động của chuyển đổi số đến hệ thống kiểm soát nội bộ tại ngân hàng thương mại: Tiếp cận theo khung COSO và chu trình quản lý

Phát triển tài chính xanh tại Việt Nam giai đoạn 2025-2030: Thách thức và triển vọng

Các nhân tố ảnh hưởng đến quyết định sử dụng dịch vụ công nghệ tài chính của khách hàng cá nhân tại TP. Hồ Chí Minh

Giải pháp tăng cường đa dạng hóa thu nhập tại các ngân hàng thương mại niêm yết ở Việt Nam

Hoàn thiện thể chế phát triển thị trường tài chính Việt Nam theo hướng hiện đại, đồng bộ trong bối cảnh mới


