


Phát triển ngân hàng xanh ở Việt Nam giai đoạn 2021-2025: Thực trạng và một số khuyến nghị
Hoàng Đình Minh
Ngân hàng Nhà nước; Email: [email protected]
Nguyễn Thị Thu Trang
Viện Nghiên cứu khoa học ngân hàng, Học viện Ngân hàng
ThS. Nguyễn Thị Hương
Công ty cổ phần bán lẻ Việt Moto
Tóm tắt
Phát triển ngân hàng xanh là yêu cầu quan trọng đối với hệ thống ngân hàng Việt Nam trong bối cảnh chuyển đổi sang mô hình tăng trưởng xanh và thực hiện các cam kết khí hậu. Bài viết phân tích thực trạng phát triển ngân hàng xanh ở Việt Nam giai đoạn 2021-2025 trên các phương diện: khuôn khổ chính sách, tín dụng xanh, chuyển đổi số, xanh hóa vận hành và quản lý rủi ro môi trường - xã hội trong hoạt động cấp tín dụng. Kết quả cho thấy, hệ thống ngân hàng đã đạt được những chuyển biến tích cực về hoàn thiện chính sách, mở rộng dòng vốn xanh và nâng cao năng lực quản trị rủi ro môi trường. Tuy nhiên, quá trình này vẫn còn một số điểm nghẽn về tính đồng bộ của chính sách, hạ tầng dữ liệu, nguồn vốn dài hạn, năng lực chuyên môn và khả năng đáp ứng tiêu chuẩn xanh của doanh nghiệp. Trên cơ sở đó, bài viết đề xuất một số khuyến nghị nhằm thúc đẩy ngân hàng xanh phát triển theo chiều sâu, đóng góp hiệu quả hơn cho tăng trưởng xanh ở Việt Nam.
Từ khóa: Ngân hàng xanh, tín dụng xanh, quản lý rủi ro môi trường - xã hội, ESG
Abstract
Green banking development is an important requirement for the Vietnamese banking system in the context of transitioning toward a green growth model and implementing climate commitments. This article analyzes the development of green banking in Viet Nam during the 2021-2025 period across several aspects: policy frameworks, green credit, digital transformation, greening of banking operations, and environmental and social risk management in lending activities. The results show that the banking system has made positive progress in policy development, expanding green capital flows, and enhancing environmental risk management capacity. However, the process still faces several bottlenecks related to policy coherence, data infrastructure, long-term funding, professional expertise, and enterprises’ ability to meet green standards. On this basis, the article proposes several recommendations to promote the in-depth development of green banking and enable it to contribute more effectively to green growth in Viet Nam.
Keywords: Green banking, green credit, environmental and social risk management, ESG
ĐẶT VẤN ĐỀ
Trong xu hướng phát triển chung của thế giới hướng đến tăng trưởng bển vững, Chính phủ Việt Nam đã chỉ đạo Ngân hàng Nhà nước đẩy mạnh phát triển ngân hàng xanh (NHX) hướng đến tăng trưởng xanh từ rất sớm. Đề án phát triển NHX tại Việt Nam cũng đã được ban hành, trong đó định hướng các tổ chức tín dụng (TCTD) phát triển mô hình NHX theo 5 cấp độ (Ngân hàng Nhà nước, 2018). Từ năm 2018-2025, nhận thức của các TCTD về NHX đã có nhiều thay đổi kịp thời theo đúng chỉ đạo của NHNN và thay đổi của thị trường tài chính quốc tế đối với phát triển bền vững và ứng phó với biến đổi khí hậu. Từ những kết quả đạt được trong giai đoạn trước, các TCTD đều đưa nội dung phát triển NHX và chiến lược phát triển của mình trong trung hạn và dài hạn.
CƠ SỞ LÝ THUYẾT
Khái niệm ngân hàng xanh
NHX được hiểu là mô hình hoạt động ngân hàng trong đó mục tiêu môi trường, xã hội và phát triển bền vững được tích hợp vào chiến lược kinh doanh, quản trị rủi ro, sản phẩm, dịch vụ và vận hành nội bộ.
Theo Bahl (2012), NHX phản ánh nỗ lực của ngân hàng nhằm thúc đẩy thực hành thân thiện môi trường và giảm dấu chân carbon. Jha và Bhome (2013) nhấn mạnh việc lựa chọn phương thức, kỹ thuật và sản phẩm ngân hàng nhằm giảm tác động môi trường, cả trong vận hành nội bộ lẫn hoạt động tài trợ. Nath và cộng sự (2014) bổ sung khía cạnh ứng dụng công nghệ, tiết kiệm nguồn lực và định hướng hành vi tài chính bền vững. Ở cấp độ chiến lược, Kaeufer (2010) xem NHX là quá trình chuyển đổi từ các hoạt động môi trường mang tính bổ trợ sang tích hợp nguyên tắc xanh vào chiến lược, sản phẩm, quy trình, cơ cấu tổ chức và hệ sinh thái hoạt động của ngân hàng.
Từ các cách tiếp cận trên, nội hàm NHX có thể khái quát thành 2 khía cạnh cơ bản: (i) xanh hóa hoạt động kinh doanh, bao gồm mở rộng tín dụng xanh, phát triển sản phẩm tài chính xanh, lồng ghép rủi ro môi trường - xã hội vào quy trình cấp tín dụng và hỗ trợ doanh nghiệp chuyển đổi sang mô hình sản xuất, kinh doanh bền vững hơn; và (ii) xanh hóa hoạt động nội bộ, thể hiện qua số hóa quy trình, phát triển ngân hàng điện tử, quản trị sử dụng tài nguyên trong vận hành, mua sắm xanh và xây dựng văn hóa tổ chức thân thiện với môi trường. Cách tiếp cận này cho thấy NHX là một mô hình chuyển đổi tương đối toàn diện, gắn với cả định hướng dòng vốn ra bên ngoài và thay đổi phương thức vận hành bên trong ngân hàng.
Vai trò của ngân hàng đối với tăng trưởng xanh
Vai trò của ngân hàng đối với tăng trưởng xanh thể hiện trên 3 phương diện chủ yếu:
Thứ nhất, ngân hàng đóng vai trò trung tâm trong huy động và phân bổ nguồn lực tài chính. Thông qua các tiêu chí thẩm định và chính sách tín dụng đặc thù, ngân hàng có thể định hướng dòng vốn vào những lĩnh vực bền vững như năng lượng tái tạo, nông nghiệp sinh thái, kinh tế tuần hoàn và các dự án phát thải thấp.
Thứ hai, NHX giúp nâng cao năng lực quản trị rủi ro của hệ thống tài chính, do rủi ro môi trường và khí hậu có thể chuyển hóa thành rủi ro tín dụng, rủi ro pháp lý và rủi ro chuyển đổi. Việc lồng ghép yếu tố môi trường - xã hội (E&S) vào quy trình phê duyệt và giám sát tín dụng giúp các tổ chức nhận diện sớm nguy cơ, qua đó bảo vệ chất lượng danh mục tài sản.
Thứ ba, mô hình NHX thúc đẩy đổi mới phương thức cung ứng dịch vụ. Việc đẩy mạnh ngân hàng số (Internet/Mobile Banking), eKYC và hợp đồng điện tử có thể góp phần giảm giao dịch vật lý, tiết kiệm chi phí xã hội và hạn chế phát thải phát sinh từ phương thức giao dịch truyền thống.
Có thể thấy, từ góc độ chính sách vĩ mô, phát triển NHX là một lộ trình phức hợp. Nó đòi hỏi không chỉ nỗ lực mở rộng danh mục tín dụng xanh của các ngân hàng thương mại (NHTM), mà còn cần sự đồng bộ trong việc hoàn thiện khuôn khổ pháp lý, phát triển cơ sở dữ liệu và củng cố năng lực quản trị rủi ro môi trường trên toàn hệ thống.
THỰC TRẠNG PHÁT TRIỂN NGÂN HÀNG XANH Ở VIỆT NAM GIAI ĐOẠN 2021-2025
Những kết quả đạt được
Bám sát định hướng của Chính phủ về tăng trưởng xanh và phát triển bền vững, giai đoạn 2021-2025, hệ thống ngân hàng Việt Nam đã ghi nhận nhiều chuyển biến tích cực trong phát triển NHX.
Một là, khuôn khổ pháp lý, cơ chế chính sách và định hướng chiến lược về NHX từng bước được hoàn thiện
Trong giai đoạn 2021-2025, Ngân hàng Nhà nước đã ban hành và tham mưu ban hành nhiều văn bản tạo nền tảng cho phát triển NHX. Định hướng tín dụng xanh, NHX được lồng ghép trong Chiến lược phát triển ngành Ngân hàng đến năm 2025, định hướng đến năm 2030 (Thủ tướng Chính phủ, 2018). Đặc biệt, Thông tư số 17/2022/TT-NHNN ngày 23/12/2022 có hiệu lực từ ngày 1/6/2023 đã tạo cơ sở pháp lý quan trọng để các TCTD xây dựng quy định nội bộ về quản lý rủi ro môi trường, đưa yếu tố môi trường vào quy trình thẩm định, phê duyệt và giám sát tín dụng. Cùng với đó, Quyết định số 1408/QĐ-NHNN ngày 26/7/2023 ban hành Kế hoạch hành động của ngành Ngân hàng thực hiện Chiến lược quốc gia về tăng trưởng xanh giai đoạn 2021-2030 đã cụ thể hóa các nhóm nhiệm vụ về thể chế, chuyển đổi số, đào tạo, truyền thông, hợp tác quốc tế và mua sắm xanh; Đề án phát triển ngân hàng xanh tại Việt Nam được ban hành và hoàn thiện (Ngân hàng Nhà nước, 2018, 2022, 2023, 2024).
NHNN cũng phối hợp với các bộ, ngành trong quá trình hoàn thiện chính sách tài chính xanh, nổi bật là Quyết định số 21/2025/QĐ-TTg về tiêu chí môi trường và xác nhận dự án thuộc Danh mục phân loại xanh (Thủ tướng Chính phủ, 2025); Nghị định số 156/2025/NĐ-CP sửa đổi, bổ sung chính sách tín dụng phát triển nông nghiệp, nông thôn theo hướng khuyến khích nông nghiệp hữu cơ và kinh tế tuần hoàn; các văn bản hướng dẫn về cấp tín dụng, báo cáo tín dụng đối với lĩnh vực xanh; đồng thời phối hợp với IFC xây dựng Sổ tay hướng dẫn hệ thống quản lý rủi ro môi trường và xã hội theo thông lệ quốc tế (Chính phủ, 2025). Những chính sách này góp phần chuyển phát triển NHX từ định hướng chung sang khuôn khổ triển khai cụ thể hơn trong hoạt động của các TCTD.
Trên nền tảng đó, các TCTD đã từng bước đưa NHX, tăng trưởng xanh vào chiến lược phát triển và hoạt động điều hành. Đối chiếu theo khung 5 cấp độ phát triển NHX của Kaeufer (2010), đến cuối năm 2025, nhóm NHTM có 38% đạt cấp độ 3, tức đã tích hợp tương đối có hệ thống nguyên tắc xanh vào quy trình, sản phẩm và cơ cấu tổ chức; 25% đạt cấp độ 4 hoặc 5, thể hiện mức độ phát triển cao hơn, khi NHX được nâng lên thành định hướng chiến lược, gắn với hệ sinh thái hoạt động và các sáng kiến bền vững chủ động. Trong khi đó, nhóm chi nhánh ngân hàng nước ngoài tập trung nhiều hơn ở cấp độ 2, với tỷ lệ 46%, phản ánh chủ yếu việc phát triển các sản phẩm, dịch vụ xanh riêng biệt. Kết quả này cho thấy mức độ chuyển đổi đã có bước tiến, song vẫn còn sự phân hóa giữa các nhóm tổ chức, phản ánh khác biệt về quy mô, năng lực quản trị, mô hình kinh doanh và mức độ tích hợp NHX vào chiến lược hoạt động.
Hai là, khả năng tiếp cận nguồn vốn xanh và quy mô tín dụng xanh có xu hướng gia tăng
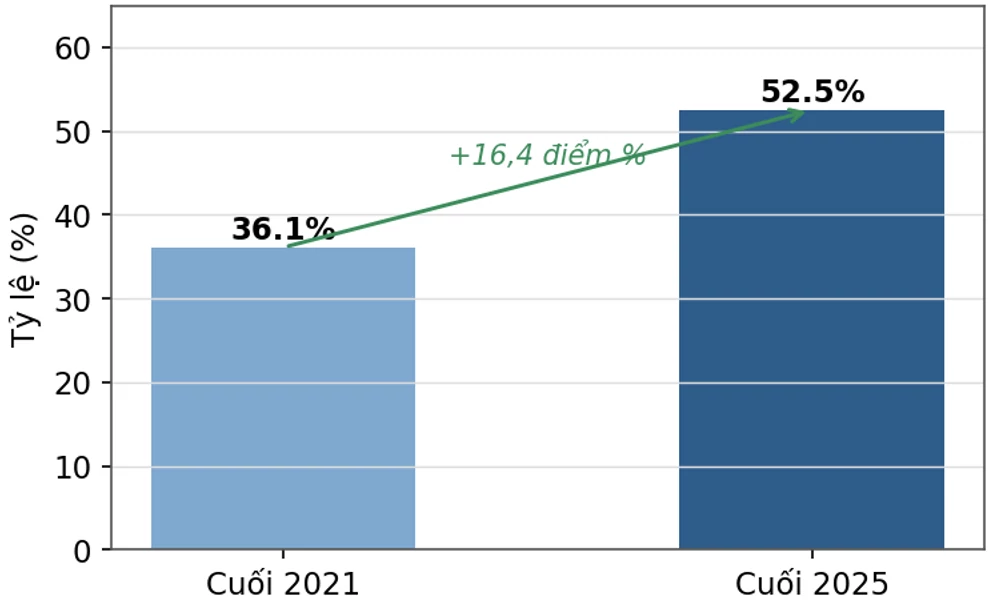
Giai đoạn 2021-2025, tỷ lệ TCTD tiếp cận nguồn vốn xanh tăng từ 36,1% lên 52,5%, tương ứng tăng 16,4 điểm phần trăm (Hình 1). Kết quả này phản ánh nỗ lực của các TCTD trong đa dạng hóa nguồn vốn phục vụ tăng trưởng xanh, đồng thời cho thấy vai trò hỗ trợ của NHNN trong kết nối nguồn lực từ các tổ chức tài chính quốc tế và đối tác phát triển. Trong đó, Ngân hành Nhà nước đã hỗ trợ tiếp nhận hơn 70 thư không phản đối cho các khoản tài trợ từ IFC, ADB, AIIB, EIB và một số định chế tài chính quốc tế vào NHTM và doanh nghiệp trong nước, tập trung ở các lĩnh vực năng lượng sạch, hạ tầng xanh và thích ứng với biến đổi khí hậu.
Hình 1: Tỷ lệ tiếp cận nguồn vốn xanh của các tổ chức tín dụng (%)
 |
Nguồn: Tác giả tổng hợp từ kết quả thực hiện Đề án của các TCTD
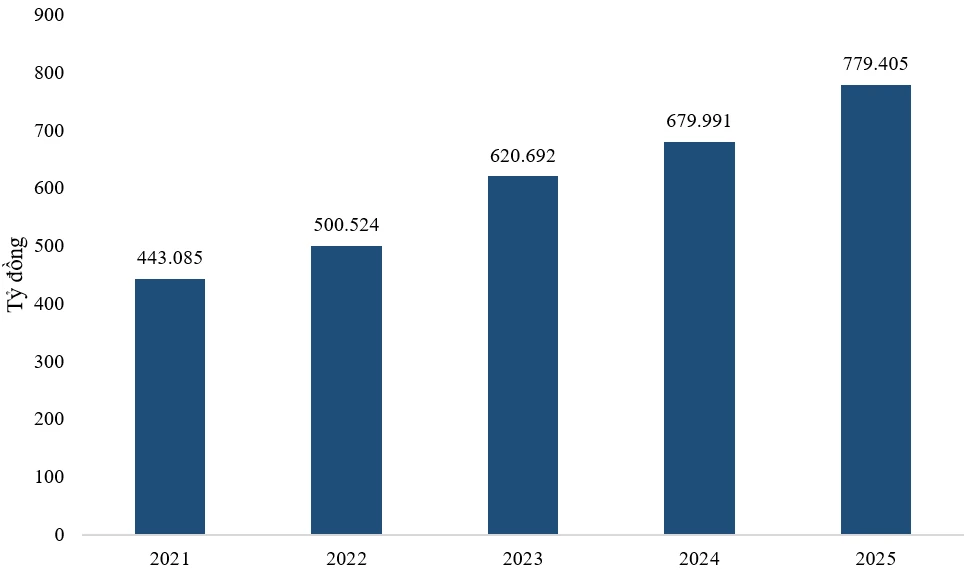
Về quy mô danh mục, việc theo dõi cấp tín dụng cho các dự án thuộc Danh mục phân loại xanh được thực hiện từ năm 2025 theo Quyết định số 21/2025/QĐ-TTg. Theo đó, dư nợ tín dụng đối với các lĩnh vực xanh đến cuối năm 2025 đạt 779.405 tỷ đồng, tăng 14,63% so với cuối năm 2024 (Hình 2). Nhóm NHTM tiếp tục là động lực chính cho tăng trưởng tín dụng xanh; trong khi nhóm chi nhánh ngân hàng nước ngoài, tổ chức tài chính vi mô và công ty tài chính có đóng góp khiêm tốn hơn do đặc thù về quy mô, phạm vi hoạt động và đối tượng khách hàng.
Hình 2: Quy mô dư nợ tín dụng xanh giai đoạn 2021-2025
 |
Nguồn: Tác giả tổng hợp từ kết quả thực hiện Đề án của các TCTD
Ba là, chuyển đổi số và thanh toán không dùng tiền mặt góp phần xanh hóa hoạt động ngân hàng
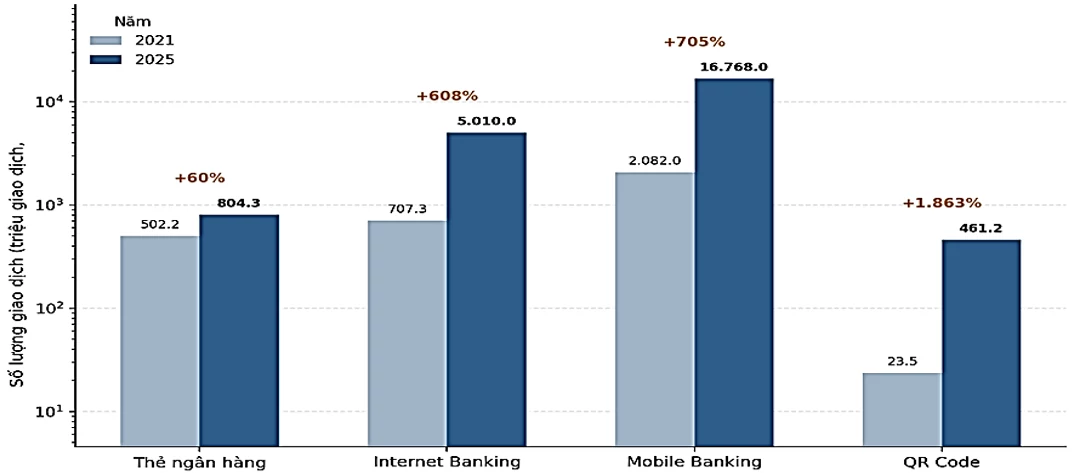
Trong giai đoạn 2021-2025, chuyển đổi số tiếp tục là một động lực quan trọng thúc đẩy xanh hóa hoạt động ngân hàng. Hầu hết dịch vụ ngân hàng cơ bản đã được cung ứng trên kênh số; tại một số ngân hàng, tỷ lệ giao dịch thực hiện qua kênh số đạt khoảng 95% (Hình 3). Cùng với đó, các phương thức thanh toán hiện đại như thẻ ngân hàng, Internet Banking, Mobile Banking, ví điện tử và QR Code phát triển nhanh, góp phần thúc đẩy thanh toán không dùng tiền mặt và mở rộng tài chính toàn diện. Dưới góc độ NHX, sự dịch chuyển này không chỉ nâng cao hiệu quả cung ứng dịch vụ, mà còn giúp giảm giao dịch vật lý, tiết kiệm thời gian và chi phí xã hội, qua đó từng bước hình thành thói quen sử dụng dịch vụ tài chính thân thiện hơn với môi trường.
Hình 3: Số lượng giao dịch theo kênh thanh toán 2021-2025
 |
Nguồn: Tác giả tổng hợp từ kết quả thực hiện Đề án của các TCTD
Số liệu tại Hình 3 cho thấy giao dịch qua Mobile Banking tăng mạnh từ 2.082 triệu giao dịch năm 2021 lên 16.768 triệu giao dịch năm 2025, tức tăng hơn 8 lần; trong khi giao dịch qua QR Code tăng từ 23,5 triệu lên 461,2 triệu giao dịch, tương đương gần 20 lần trong giai đoạn 2021-2025. Đây là chỉ dấu rõ nét về sự thay đổi phương thức cung ứng và sử dụng dịch vụ ngân hàng. Ở góc độ phát triển NHX, chuyển đổi số không chỉ là công cụ nâng cao hiệu quả vận hành, mà còn là phương thức hỗ trợ giảm sử dụng tiền mặt, giấy tờ, thời gian di chuyển và chi phí giao dịch.
Song song với chuyển đổi số, các TCTD đã triển khai nhiều biện pháp xanh hóa hoạt động nội bộ. Đến cuối năm 2025, theo báo cáo của NHNN, 60 NHTM và chi nhánh ngân hàng nước ngoài đã ban hành quy định hoặc hướng dẫn nội bộ về môi trường làm việc xanh; 9 NHTM triển khai công trình, trụ sở theo tiêu chuẩn xanh; 39 tổ chức triển khai các phong trào khuyến khích cán bộ, nhân viên thực hành tiết kiệm, giảm tiêu thụ năng lượng và xây dựng môi trường làm việc thân thiện với môi trường. Những kết quả này cho thấy NHX đã từng bước được mở rộng từ hoạt động cấp tín dụng sang quản trị vận hành nội bộ.
Bốn là, quản lý rủi ro môi trường - xã hội trong hoạt động cấp tín dụng được đẩy mạnh và từng bước tiệm cận thông lệ quốc tế
Sau khi Thông tư số 17/2022/TT-NHNN có hiệu lực, việc xây dựng quy định nội bộ về quản lý rủi ro môi trường tại các TCTD có sự cải thiện rõ rệt. Tỷ lệ NHTM, chi nhánh ngân hàng nước ngoài xây dựng quy định nội bộ về quản lý rủi ro môi trường tăng từ 35% năm 2021 lên 100% từ năm 2023. Đáng chú ý, một số NHTM, tiêu biểu như VPBank, HDBank, VietinBank và BIDV, cùng một số chi nhánh ngân hàng nước ngoài, như Citibank Hà Nội và Mizuho Bank Hà Nội, đã tham khảo, áp dụng chuẩn mực quốc tế vào quy định nội bộ về quản lý rủi ro môi trường - xã hội. Điều này cho thấy hoạt động quản lý rủi ro môi trường trong hệ thống ngân hàng không chỉ dừng ở yêu cầu tuân thủ trong nước, mà đã từng bước tiệm cận thông lệ quốc tế.
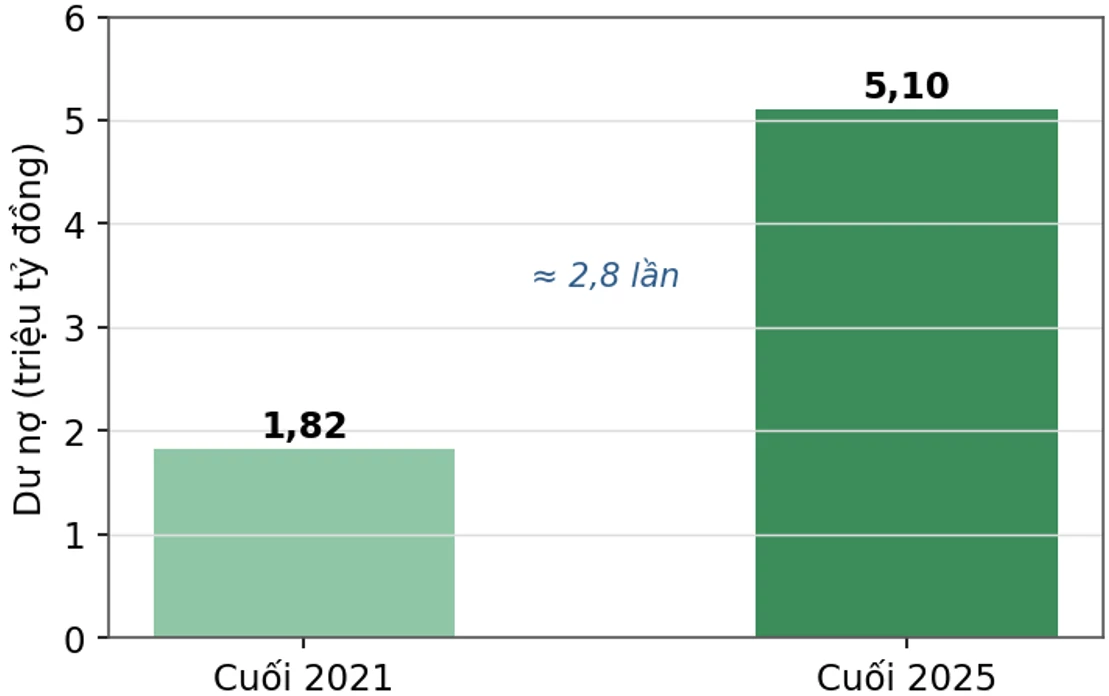
Việc đánh giá rủi ro môi trường trong hoạt động cấp tín dụng cũng chuyển biến rõ nét (Hình 4). Từ mức trên 80% năm 2021, đến cuối năm 2024, 100% NHTM và chi nhánh ngân hàng nước ngoài đã thực hiện đánh giá rủi ro môi trường đối với một phần hoặc toàn bộ khoản vay. Dư nợ tín dụng đã được đánh giá rủi ro môi trường - xã hội đến cuối năm 2025 đạt hơn 5,1 triệu tỷ đồng, tăng gần 2,8 lần so với cuối năm 2021. Kết quả này cho thấy quản lý rủi ro môi trường không còn dừng ở yêu cầu tuân thủ, mà từng bước trở thành một cấu phần trong quản trị rủi ro tín dụng của hệ thống ngân hàng.
Hình 4: Dư nợ tín dụng đã được đánh giá rủi ro môi trường - xã hội giai đoạn 2021-2025
 |
Nguồn: Tác giả tổng hợp từ kết quả thực hiện Đề án của các TCTD
Về tổ chức bộ máy và công bố thông tin, đến cuối năm 2025, một số TCTD đã hình thành bộ phận chuyên trách về quản lý rủi ro môi trường; trong nhóm NHTM, số ngân hàng có bộ phận chuyên trách tăng từ 11 ngân hàng năm 2021 lên 23 ngân hàng năm 2025. Cùng với đó, nhiều NHTM và chi nhánh ngân hàng nước ngoài đã xây dựng báo cáo rủi ro môi trường phục vụ điều hành nội bộ; một số tổ chức đã công bố thông tin về NHX, bảo vệ môi trường cho đại chúng và từng bước tham chiếu các chuẩn mực quốc tế như GRI, TCFD, ISSB. Những chuyển biến này cho thấy quản lý rủi ro môi trường đang dần được tổ chức hóa trong hệ thống ngân hàng, chuyển từ yêu cầu tuân thủ sang thực hành quản trị có hệ thống và minh bạch hơn.
Hạn chế và nguyên nhân
Bên cạnh kết quả đạt được, phát triển NHX ở Việt Nam còn một số điểm nghẽn.
Thứ nhất, khuôn khổ pháp lý và cơ chế khuyến khích chưa thật sự đồng bộ. Các quy định về tín dụng xanh, phân loại xanh và quản lý rủi ro môi trường đã được hình thành, nhưng vẫn cần cụ thể hóa thêm về xác nhận dự án xanh, đo lường tác động môi trường, quản lý rủi ro xã hội, hỗ trợ lãi suất, bảo lãnh tín dụng xanh và công bố thông tin ESG. Đây là những nội dung có tính liên ngành, liên quan đến ngân hàng, môi trường, đầu tư, tài chính và tiêu chuẩn kỹ thuật, nên quá trình thực thi đòi hỏi sự phối hợp chặt chẽ giữa các cơ quan quản lý và sự thống nhất trong hướng dẫn áp dụng.
Thứ hai, mức độ triển khai chưa đồng đều giữa các TCTD. Một số NHTM quy mô lớn đã tích hợp NHX vào chiến lược, sản phẩm và quản trị rủi ro; trong khi ở nhiều tổ chức khác, NHX vẫn chủ yếu dừng ở từng sản phẩm hoặc quy trình riêng lẻ. Sự khác biệt về quy mô, năng lực quản trị, công nghệ, nhân lực và khả năng tiếp cận vốn quốc tế là nguyên nhân chính của khoảng cách này.
Thứ ba, dữ liệu và công cụ đo lường còn hạn chế. Dữ liệu về dự án xanh, phát thải theo ngành, hiệu quả tiết kiệm năng lượng, tuân thủ môi trường và tác động sau đầu tư còn phân tán, thiếu chuẩn hóa và chưa có cơ chế chia sẻ hiệu quả. Điều này làm tăng chi phí thẩm định, gây khó khăn cho phân loại, giám sát tín dụng xanh và làm gia tăng rủi ro “xanh hóa hình thức”.
Thứ tư, nguồn vốn dài hạn cho dự án xanh chưa đáp ứng yêu cầu thực tiễn. Các dự án xanh thường cần vốn lớn, thời gian hoàn vốn dài và tiêu chuẩn kỹ thuật cao, trong khi nguồn vốn ngân hàng chủ yếu là ngắn và trung hạn. Thị trường trái phiếu xanh, quỹ tài chính xanh và cơ chế chia sẻ rủi ro chưa phát triển đủ mạnh; còn nguồn vốn quốc tế lại đặt ra yêu cầu cao về ESG, minh bạch thông tin và báo cáo tác động.
Thứ năm, năng lực chuyên môn và chi phí triển khai còn là thách thức. NHX đòi hỏi nhân sự có kiến thức liên ngành về tín dụng, môi trường, khí hậu, công nghệ, pháp lý và quản trị rủi ro. Việc xây dựng bộ phận chuyên trách, đào tạo nhân sự, nâng cấp công nghệ, phát triển mô hình đánh giá rủi ro và thiết lập cơ chế báo cáo làm phát sinh chi phí đáng kể, nhất là đối với các TCTD quy mô nhỏ.
Thứ sáu, năng lực chuyển đổi xanh của doanh nghiệp còn hạn chế. Khả năng mở rộng tín dụng xanh phụ thuộc lớn vào việc doanh nghiệp có dự án đủ điều kiện, hồ sơ môi trường chuẩn hóa, năng lực đo lường phát thải, công bố thông tin ESG và đáp ứng tiêu chuẩn kỹ thuật. Tuy nhiên, nhiều doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và vừa, còn gặp khó khăn về chi phí chuyển đổi, công nghệ, tư vấn chứng nhận và năng lực báo cáo, làm hạn chế khả năng hấp thụ vốn xanh của nền kinh tế.
MỘT SỐ KHUYẾN NGHỊ
Trên cơ sở những kết quả đạt được và các hạn chế đã phân tích, phát triển NHX trong giai đoạn tới cần chuyển trọng tâm từ mở rộng quy mô sang nâng cao chất lượng thực thi, bảo đảm dòng vốn xanh được nhận diện đúng, quản trị chặt chẽ và tạo tác động môi trường thực chất.
Một là, tiếp tục hoàn thiện khuôn khổ pháp lý và cơ chế khuyến khích. Cần cụ thể hóa các quy định về phân loại xanh, xác nhận dự án xanh, đo lường tác động môi trường, quản lý rủi ro xã hội và công bố thông tin ESG. Đồng thời, nghiên cứu cơ chế hỗ trợ lãi suất, bảo lãnh tín dụng xanh và chia sẻ rủi ro đối với các dự án xanh, tuần hoàn, có thời gian hoàn vốn dài. Trọng tâm là tạo được bộ tiêu chí thống nhất, khả thi, giúp các TCTD có cơ sở thẩm định, giám sát và báo cáo.
Hai là, đa dạng hóa nguồn vốn cho chuyển đổi xanh. Bên cạnh tín dụng ngân hàng, cần phát triển thị trường trái phiếu xanh, trái phiếu bền vững, quỹ tài chính xanh và các cơ chế đồng tài trợ với định chế tài chính quốc tế. Đối với các TCTD triển khai tín dụng xanh hiệu quả, có thể nghiên cứu cơ chế khuyến khích phù hợp, gắn với chất lượng danh mục, năng lực quản trị rủi ro và mức độ tuân thủ tiêu chí xanh.
Ba là, hoàn thiện hạ tầng thông tin và dữ liệu NHX. Cần xây dựng cơ sở dữ liệu liên ngành về dự án xanh, phát thải theo ngành, mức tiết kiệm năng lượng, tình trạng tuân thủ môi trường của doanh nghiệp và kết quả sau đầu tư. Dữ liệu được chuẩn hóa và chia sẻ phù hợp sẽ giúp giảm chi phí thẩm định, nâng cao chất lượng phân loại tín dụng xanh và hạn chế rủi ro “tẩy xanh”.
Bốn là, nâng cao năng lực thực thi của các TCTD. Các ngân hàng cần tiếp tục lồng ghép rủi ro môi trường - xã hội vào toàn bộ quy trình tín dụng, từ thẩm định, phê duyệt, giải ngân đến giám sát sau vay. Đồng thời, cần tăng cường đào tạo nhân sự chuyên trách về tín dụng xanh, ESG, quản trị rủi ro khí hậu, đo lường phát thải và báo cáo bền vững, qua đó đưa NHX trở thành một năng lực quản trị cốt lõi thay vì chỉ là yêu cầu tuân thủ.
Năm là, nâng cao khả năng hấp thụ vốn xanh của doanh nghiệp và tăng cường minh bạch thị trường. Các TCTD cần phối hợp với cơ quan quản lý, hiệp hội ngành nghề và tổ chức quốc tế để hỗ trợ doanh nghiệp xây dựng dự án xanh, chuẩn hóa hồ sơ môi trường, đo lường phát thải và công bố thông tin ESG. Cùng với đó, cần khuyến khích công bố thông tin theo các chuẩn mực quốc tế như GRI, TCFD, ISSB và từng bước áp dụng xác nhận độc lập đối với các chỉ tiêu trọng yếu, nhằm củng cố niềm tin thị trường và phòng ngừa rủi ro “tẩy xanh”.
Nhìn chung, phát triển NHX trong giai đoạn tới cần được triển khai đồng bộ trên 3 trụ cột: thể chế rõ ràng, nguồn vốn xanh đa dạng và năng lực thực thi được nâng cao. Khi các điều kiện này được củng cố, hệ thống ngân hàng sẽ có cơ sở vững chắc hơn để phát huy vai trò trung gian tài chính cho tăng trưởng xanh, đóng góp thiết thực vào mục tiêu phát triển bền vững của Việt Nam.
Tài liệu tham khảo:
1. Bahl, S. (2012). Green banking: The new strategic imperative. Asian Journal of Research in Business Economics and Management, 2(2), 176-185.
2. Chính phủ (2025). Nghị định số 156/2025/NĐ-CP ngày 16/6/2025 sửa đổi, bổ sung một số điều của Nghị định số 55/2015/NĐ-CP ngày 9/6/2015 của Chính phủ về chính sách tín dụng phục vụ phát triển nông nghiệp, nông thôn đã được sửa đổi, bổ sung một số điều theo Nghị định số 116/2018/NĐ-CP ngày 7/9/2018.
3. Jha, N., & Bhome, S. (2013). A study of green banking trends in India. International Monthly Refereed Journal of Research in Management & Technology, 2, 127-132.
4. Kaeufer (2010). Banking as a Vehicle for Socio-economic Development and Change: Case Studies of Socially Responsible and Green Banks. Cambridge, MA: Presencing Institute, page 6.
5. Nath, V., Nayak, N., & Goel, A. (2014). Green banking practices - A review. IMPACT: International Journal of Research in Business Management, 2(4), 45-62.
6. Ngân hàng Nhà nước (2018). Quyết định số 1604/QĐ-NHNN ngày 7/8/2018 phê duyệt Đề án phát triển ngân hàng xanh tại Việt Nam.
7. Ngân hàng Nhà nước (2022). Thông tư số 17/2022/TT-NHNN ngày 23/12/2022 hướng dẫn thực hiện quản lý rủi ro về môi trường trong hoạt động cấp tín dụng của TCTD, chi nhánh ngân hàng nước ngoài.
8. Ngân hàng Nhà nước (2023). Quyết định số 1408/QĐ-NHNN ngày 26/7/2023 ban hành Kế hoạch hành động của ngành ngân hàng thực hiện Chiến lược quốc gia về tăng trưởng xanh giai đoạn 2021-2030 và Đề án về những nhiệm vụ, giải pháp triển khai kết quả Hội nghị lần thứ 26 các bên tham gia Công ước khung của Liên hợp quốc về biến đổi khí hậu.
9. Ngân hàng Nhà nước (2024). Quyết định số 1663/QĐ-NHNN ngày 6/8/2024 sửa đổi, bổ sung Quyết định số 1604/QĐ-NHNN.
10. Thủ tướng Chính phủ (2018). Quyết định 986/QĐ-TTg ngày 8/8/2018 phê duyệt Chiến lược phát triển ngành Ngân hàng Việt Nam đến năm 2025, định hướng đến năm 2030.
11. Thủ tướng Chính phủ (2025). Quyết định số 21/2025/QĐ-TTg ngày 4/7/2025 Quy định tiêu chí môi trường và việc xác nhận dự án đầu tư thuộc danh mục phân loại xanh.
| Ngày nhận bài: 5/8/2026; Ngày hoàn thiện biên tập: 8/9/2026; Ngày duyệt đăng: 18/9/2026 |
Các tin khác

Đánh giá chất lượng dịch vụ thuế và tác động đến sự hài lòng của doanh nghiệp: Nghiên cứu tại Cơ quan Thuế Thành phố Hồ Chí Minh

Quản lý nhà nước đối với khu thương mại tự do: Kinh nghiệm quốc tế và hàm ý cho TP. Hồ Chí Minh

Nguồn lực đầu tư công cho hạ tầng giao thông đường bộ vùng Tây Bắc: Thực trạng và hàm ý chính sách

Phát triển kỹ năng số cho lao động trong chuỗi giá trị nông lâm sản vùng Trung du miền núi phía Bắc: Kinh nghiệm quốc tế và hàm ý chính sách

Kiến tạo hệ sinh thái công nghiệp văn hóa gắn với du lịch biên giới và xây dựng thương hiệu địa phương tỉnh Lạng Sơn trong kỷ nguyên mới

Thực trạng phát triển tín dụng xanh tại các ngân hàng thương mại Việt Nam giai đoạn 2015-2025 và giải pháp thúc đẩy

Chính sách cải cách kinh tế và kiểm soát lạm phát của Argentina dưới thời Tổng thống Javier Milei: Bài học kinh nghiệm cho Việt Nam

Trải nghiệm ẩm thực người Hoa và ý định quay lại của du khách tại TP. Hồ Chí Minh

Ảnh hưởng của sự hài lòng công việc đến hiệu suất làm việc của nhân viên thông qua sự gắn kết tại BIDV - Chi nhánh Đồng Nai


