


Giải pháp tăng cường đa dạng hóa thu nhập tại các ngân hàng thương mại niêm yết ở Việt Nam
TS. Nguyễn Anh Tú
Trường Đại học Mở Hà Nội
Email: [email protected]
Tóm tắt
Nghiên cứu đánh giá thực trạng đa dạng hóa thu nhập của 22 ngân hàng thương mại niêm yết tại Việt Nam giai đoạn 2014-2025 thông qua chỉ số đa dạng hóa thu nhập. Kết quả cho thấy mức độ đa dạng hóa thu nhập có xu hướng gia tăng, phản ánh sự dịch chuyển dần từ mô hình phụ thuộc vào tín dụng sang khai thác các nguồn thu ngoài lãi. Thu nhập từ dịch vụ tiếp tục đóng vai trò chủ đạo trong cơ cấu thu nhập phi tín dụng, tiếp đến là hoạt động kinh doanh ngoại hối, đầu tư chứng khoán và các hoạt động khác. Tuy nhiên, sự khác biệt giữa các ngân hàng vẫn khá lớn, đặc biệt giữa nhóm ngân hàng quy mô lớn và nhóm ngân hàng quy mô nhỏ. Trên cơ sở đó, nghiên cứu đề xuất các giải pháp thúc đẩy đa dạng hóa thu nhập gắn với chuyển đổi số, phát triển hệ sinh thái khách hàng và nâng cao chất lượng các nguồn thu ngoài lãi nhằm tăng cường hiệu quả hoạt động và tính bền vững của ngân hàng.
Từ khóa: Đa dạng hóa thu nhập, ngân hàng thương mại, Việt Nam
Abstract
This study assesses the current state of income diversification among 22 listed commercial banks in Viet Nam during the 2014-2025 period using an income diversification index. The results indicate that income diversification has increased, reflecting a gradual shift from a credit-dependent business model to the development of non-interest income sources. Service income continues to dominate non-credit income, followed by foreign exchange trading, securities investment, and other activities. However, substantial differences remain among banks, particularly between large and small banks. On this basis, the study proposes solutions to promote income diversification in association with digital transformation, the development of customer ecosystems, and improvements in the quality of non-interest income sources, thereby enhancing bank performance and sustainability.
Keywords: Income diversification, commercial banks, Viet Nam
ĐẶT VẤN ĐỀ
Quá trình hội nhập kinh tế quốc tế đã và đang mở ra nhiều cơ hội phát triển cho ngành ngân hàng Việt Nam; đồng thời cũng đặt ra không ít thách thức về năng lực cạnh tranh, quản trị rủi ro và hiệu quả hoạt động. Thực tế tại Việt Nam cho thấy, thu nhập lãi thuần vẫn chiếm tỷ trọng áp đảo trong cơ cấu lợi nhuận của các ngân hàng thương mại (NHTM). Mặc dù tỷ trọng thu nhập phi tín dụng đã tăng lên, nhưng vẫn còn khá khiêm tốn so với các quốc gia trong khu vực. Nhiều công trình quốc tế cho rằng, nguồn thu ngoài lãi có xu hướng ổn định hơn so với tín dụng truyền thống, qua đó giúp ngân hàng giảm thiểu rủi ro, cải thiện hiệu quả kinh doanh và gia tăng tính bền vững (Doan và cộng sự, 2018; Park và cộng sự, 2019). Do vậy, nghiên cứu này hướng đến đánh giá thực trạng đa dạng hóa thu nhập tại các NHTM niêm yết ở Việt Nam, từ đó, đề xuất các giải pháp nhằm tăng cường đa dạng hóa cho các ngân hàng trong thời gian tới.
CƠ SỞ LÝ THUYẾT
Đa dạng hóa thu nhập (Income Diversification) là chiến lược mở rộng cơ cấu nguồn thu của ngân hàng thông qua việc giảm sự phụ thuộc vào thu nhập lãi truyền thống và gia tăng tỷ trọng các nguồn thu ngoài lãi (Meslier và cộng sự, 2014; Ahamed, 2017). Theo cách tiếp cận này, đa dạng hóa thu nhập phản ánh mức độ cân bằng giữa thu nhập lãi và thu nhập ngoài lãi trong tổng thu nhập của ngân hàng. Mức độ đa dạng hóa càng cao cho thấy ngân hàng càng ít phụ thuộc vào hoạt động tín dụng truyền thống và có khả năng khai thác hiệu quả nhiều nguồn thu khác nhau (Duy và cộng sự, 2021).
Trong nghiên cứu này, mức độ đa dạng hóa thu nhập được đo lường thông qua chỉ số đa dạng hóa thu nhập (DIV), được sử dụng phổ biến trong các nghiên cứu của Meslier và cộng sự (2014), Ahamed (2017) và Duy và cộng sự (2021). Cụ thể:
DIV = 1 – ((Thu nhập từ lãi/Tổng thu nhập hoạt động)2 + (Thu nhập phi lãi/Tổng thu nhập hoạt động)2)
Trong đó, Thu nhập phi lãi = Thu nhập từ hoạt động dịch vụ + Thu nhập từ hoạt động kinh doanh ngoại hối và vàng + Thu nhập từ hoạt động kinh doanh và đầu tư chứng khoán + Thu nhập từ hoạt động khác
Giá trị DIV càng lớn cho thấy cơ cấu nguồn thu giữa thu nhập lãi và thu nhập ngoài lãi càng cân bằng, phản ánh mức độ đa dạng hóa thu nhập càng cao. Ngược lại, giá trị càng nhỏ cho thấy ngân hàng phụ thuộc nhiều vào một nguồn thu chủ đạo, thường là thu nhập từ hoạt động tín dụng.
Nhiều nghiên cứu thực nghiệm đã chỉ ra tác động tích cực của đa dạng hóa thu nhập đối với hiệu quả kinh doanh ngân hàng. Duy và cộng sự (2021) cho rằng, đa dạng hóa nguồn thu giúp các ngân hàng tại các nền kinh tế mới nổi cải thiện khả năng sinh lời và tăng cường khả năng chống chịu trước các cú sốc tài chính. Meslier và cộng sự (2014) tìm thấy bằng chứng cho thấy đa dạng hóa thu nhập giúp cải thiện hiệu quả tài chính của các ngân hàng tại các nền kinh tế đang phát triển. Tương tự, Doan và cộng sự (2018), Park và cộng sự (2019), Duy và cộng sự (2021), Li và cộng sự (2021) đều ghi nhận vai trò tích cực của các nguồn thu ngoài lãi đối với hiệu quả kinh doanh và khả năng chống chịu rủi ro của ngân hàng trong các giai đoạn bất ổn kinh tế.
PHƯƠNG PHÁP VÀ DỮ LIỆU NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định tính so sánh, thống kê... Dữ liệu được thu thập từ các báo cáo tài chính, báo cáo thường niên, các báo cáo chiến lược của các NTHM niêm yết. Đồng thời, dữ liệu được thu thập và tổng hợp từ các nguồn thông tin của Ngân hàng Nhà nước, Cục thống kê…
Phạm vi không gian mẫu nghiên cứu bao gồm 22 NHTM được niêm yết tại Sở Giao dịch Chứng khoán TP. Hồ Chí Minh (HOSE) và Sở Giao dịch Chứng khoán Hà Nội (HNX). Trong đó, khối NHTM niêm yết thuộc sở hữu nhà nước là 3/22 NHTM, khối NHTM niêm yết thuộc sở hữu tư nhân là 19/22 NHTM.
Phạm vi thời gian nghiên cứu trong giai đoạn 2014-2025, giải pháp đề xuất tầm nhìn đến 2030.
Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Thực trạng đa dạng hóa thu nhập tại các ngân hàng thương mại niêm yết ở Việt Nam
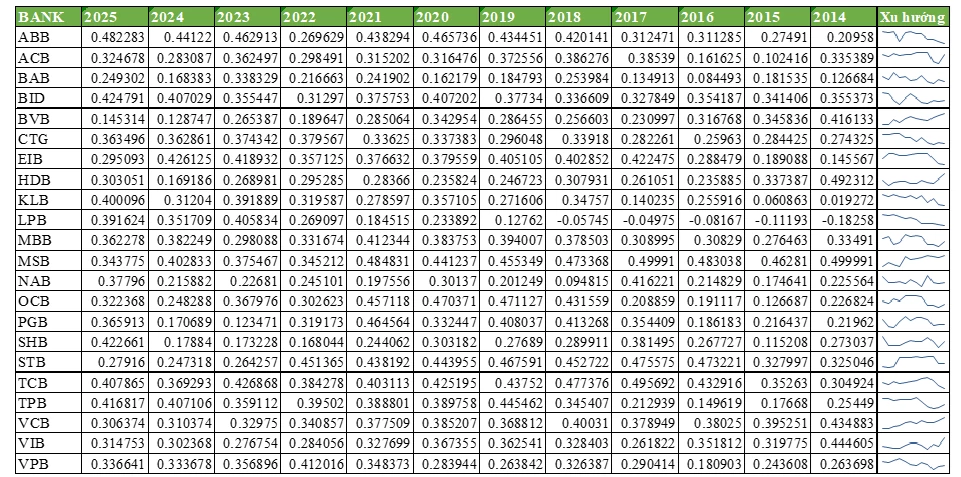
Bảng dưới cho thấy mức độ đa dạng hóa thu nhập của các NHTM niêm yết tại Việt Nam nhìn chung có xu hướng gia tăng đáng kể trong giai đoạn 2014-2025. Xu hướng này trở nên rõ nét hơn từ năm 2019, gắn với quá trình chuyển đổi số, mở rộng dịch vụ ngân hàng bán lẻ, bảo hiểm ngân hàng và thanh toán điện tử, giúp các ngân hàng từng bước gia tăng tỷ trọng thu nhập ngoài lãi, phù hợp với định hướng giảm phụ thuộc vào tín dụng và phát triển mô hình ngân hàng đa năng thể hiện ở Chiến lược phát triển của các NHTM trong giai đoạn nghiên cứu, nhất là giai đoạn từ 2019 đến nay.
Bảng: Mức độ đa dạng hóa thu nhập giai đoạn 2014-2025
 |
Nguồn: Tính toán từ báo cáo tài chính các NHTM giai đoạn 2014-2025
Xét theo mức độ đa dạng hóa thu nhập, các ngân hàng trong mẫu nghiên cứu có thể chia thành 3 nhóm tương đối rõ rệt. Nhóm có mức đa dạng hóa cao (DIV trên 0.40 vào năm 2025) gồm ABB (0.483), BID (0.424), TPB (0.417), SHB (0.43) và TCB (0.408). Đây đều là những ngân hàng có chiến lược phát triển mạnh ngân hàng bán lẻ, đẩy mạnh chuyển đổi số và đa dạng hóa các sản phẩm dịch vụ tài chính, đặc biệt là thanh toán điện tử, bảo hiểm ngân hàng và dịch vụ ngân hàng số. Nhờ đó, cơ cấu thu nhập của nhóm này ngày càng cân bằng hơn giữa thu nhập lãi và thu nhập ngoài lãi, qua đó giảm mức độ phụ thuộc vào hoạt động tín dụng truyền thống.
Nhóm có mức đa dạng hóa trung bình (khoảng 0.30 - 0.40) bao gồm ACB, CTG, HDB, MBB, MSB, NAB, KLB, OCB, LPB, PGB và VIB, VCB, VPB. Đặc điểm chung của nhóm này là đã có những bước tiến đáng kể trong việc phát triển nguồn thu ngoài lãi nhưng tốc độ chuyển dịch còn chậm và chưa thật sự ổn định. Trong nhiều trường hợp, tỷ trọng thu nhập từ tín dụng vẫn chiếm ưu thế, khiến mức độ đa dạng hóa chịu ảnh hưởng đáng kể từ biến động tăng trưởng tín dụng và chu kỳ kinh tế. Điều này cho thấy quá trình chuyển đổi mô hình kinh doanh của nhóm ngân hàng này vẫn đang trong giai đoạn hoàn thiện.
Ngược lại, nhóm có mức đa dạng hóa thấp (dưới 0.30) gồm BVB (0.145), BAB (0.250), EIB (0.295), STB (0.279). Các ngân hàng này chủ yếu có quy mô nhỏ hoặc trung bình, thị phần dịch vụ còn hạn chế và khả năng khai thác các nguồn thu ngoài lãi chưa cao. Cơ cấu thu nhập vẫn phụ thuộc đáng kể vào hoạt động cấp tín dụng, trong khi doanh thu từ dịch vụ, đầu tư và kinh doanh vốn chưa đủ lớn để tạo ra sự thay đổi đáng kể trong cấu trúc thu nhập. Điều này phản ánh những hạn chế về quy mô khách hàng, năng lực công nghệ, khả năng đổi mới sản phẩm cũng như mức độ đầu tư cho hệ sinh thái dịch vụ tài chính.
Sự phân hóa trên cho thấy quá trình đa dạng hóa thu nhập của hệ thống ngân hàng Việt Nam không diễn ra đồng đều mà chịu tác động bởi quy mô hoạt động, năng lực quản trị và chiến lược phát triển của từng ngân hàng. Các ngân hàng tiên phong trong chuyển đổi số và phát triển hệ sinh thái tài chính có xu hướng đạt mức đa dạng hóa cao hơn, trong khi các ngân hàng quy mô nhỏ vẫn đối mặt với nhiều rào cản trong việc mở rộng nguồn thu ngoài lãi. Điều này cũng hàm ý rằng hiệu quả của chiến lược đa dạng hóa không chỉ phụ thuộc vào việc gia tăng số lượng nguồn thu mà còn phụ thuộc vào khả năng khai thác hiệu quả và duy trì tính bền vững của từng nguồn thu trong dài hạn.
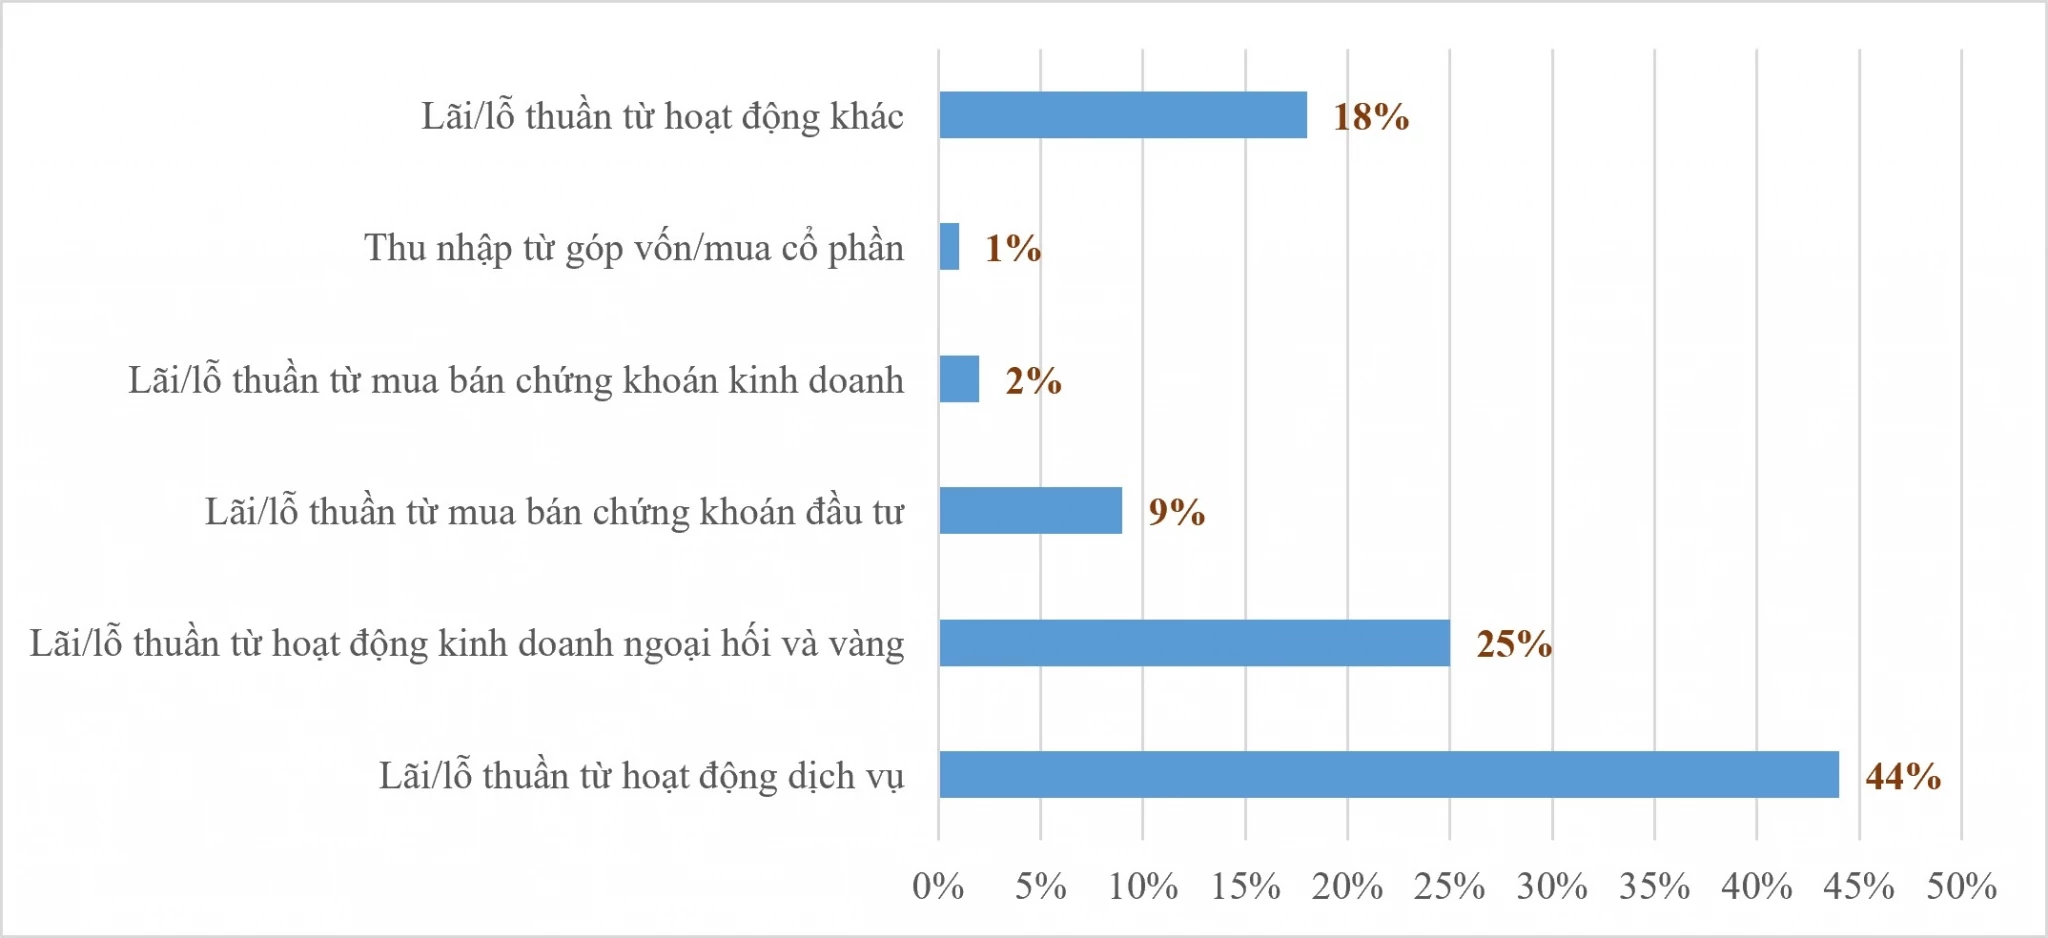
Hình thể hiện cơ cấu đóng góp của các dịch vụ phi tín dụng đối với toàn bộ NHTM niêm yết và từng nhóm NHTM.
Hình: Cơ cấu đóng góp lãi thuần của các hoạt động phi tín dụng toàn hệ thống
 |
Nguồn: Tính toán từ báo cáo tài chính các NHTM năm 2025
Hoạt động dịch vụ
Hiệu quả hoạt động phi tín dụng có sự đóng góp lớn nhất ở hoạt động dịch vụ đối với toàn hệ thống (44%), tuy nhiên quy mô cũng có sự phân cách rõ nét giữa các ngân hàng lớn như VCB, BID, CTG và các ngân hàng có quy mô nhỏ và vừa. Một số NHTM tư nhân có xu hướng tăng trưởng mạnh mẽ như MBB, TCB, VPB. Các NHTM quy mô nhỏ (SGB, VAB) có thu nhập dịch vụ thấp, cho thấy mức độ đa dạng hóa thu nhập còn thấp.
Các mảng nghiệp vụ chính có mức tăng trưởng đáng kể như: (i) Thanh toán và chuyển tiền (TCB, MBB, VPB và nhóm NHTM nhà nước) là các ngân hàng dẫn đầu trong dịch vụ thanh toán số; (ii) Phân phối bảo hiểm (VCB, ACB, TPBank); (iii) Dịch vụ tư vấn và quản lý tài sản chủ yếu phát triển mạnh ở các ngân hàng có quy mô lớn (Nhóm NHTM nhà nước, TCB) nhưng chưa phổ biến ở nhóm các ngân hàng quy mô nhỏ.
Hoạt động kinh doanh ngoại hối và vàng
Đây là nghiệp vụ lớn thứ hai trong các dịch vụ phi tín dụng ở các NHTM niêm yết. Tuy nhiên, tỷ trọng đóng góp ở các NHTM nhà nước lớn hơn so với NHTM tư nhân. Các NHTM nhà nước, trong đó VCB dẫn đầu, được hưởng lợi nhờ uy tín, quy mô vốn lớn và mạng lưới đối tác quốc tế rộng rãi cùng các DN xuất nhập khẩu trong nước. Các NHTM tư nhân, nhất là nhóm quy mô nhỏ và vừa, hoạt động ngoại hối đóng góp hiệu quả thấp hơn, do quy mô giao dịch với thị trường quốc tế ít và hạn chế về năng lực cạnh tranh.
Hoạt động mua bán chứng khoán đầu tư và mua bán chứng khoán kinh doanh
Hoạt động đầu tư chứng khoán tại các NHTM thông thường chiếm khoảng từ 15%-30% tổng tài sản của các ngân hàng, đến chủ yếu từ đầu tư và kinh doanh (i) trái phiếu chính phủ; (ii) trái phiếu doanh nghiệp; (iii) chứng khoán khác. Xét trong cơ cấu đóng góp vào thu nhập hoạt động đầu tư chứng khoán, lợi nhuận từ trái phiếu chính phủ ổn định và chiếm tỷ trọng lớn trong tổng thu nhập, đặc biệt ở các ngân hàng lớn như BID, CTG. Lợi nhuận từ trái phiếu doanh nghiệp cao hơn trái phiếu chính phủ, tuy nhiên rủi ro lớn hơn và thường được ưu tiên bởi các NHTM tư nhân, điển hình như VPB, TCB, MBB. BID là ngân hàng dẫn đầu về hoạt động này, nhờ biên lợi nhuận cao hơn từ danh mục đầu tư an toàn, ít rủi ro ở mảng trái phiếu.
Hoạt động kinh doanh chứng khoán chiếm tỷ trọng rất nhỏ trong cơ cấu lãi thuần của các NHTM, do hoạt động này chủ yếu được thực hiện bởi các công ty chứng khoán, công ty con của ngân hàng. Đối với các NHTM tư nhân, hoạt động này hầu như không đáng kể do quy mô nhỏ thường gặp khó khăn trong quản trị rủi ro, dẫn đến tỷ lệ lãi/lỗ biến động với biên độ lớn khi gặp yếu tố bất lợi từ thị trường.
Hoạt động góp vốn, mua cổ phần
Hoạt động góp vốn và mua cổ phần chiếm tỷ trọng nhỏ trong cơ cấu thu nhập phi tín dụng của các ngân hàng, chỉ diễn ra ở một số ngân hàng như BID, CTG, VIB. Ở các ngân hàng còn lại, hoạt động này hầu như không mang lại thu nhập trong cả giai đoạn.
Hoạt động kinh doanh khác
Thu nhập được tính vào các hoạt động khác của ngân hàng thường là các khoản mục ngoại bảng cân đối kế toán. Kết quả của cả giai đoạn 2014-2025, các ngân hàng có mức thu nhập từ hoạt động khác cao nhất là CTG, BID, VCB, MBB, TCB và VPB, trong đó cơ cấu khoảng 80-90% thu nhập từ hoàn nhập dự phòng rủi ro tín dụng đã trích lập để xử lý nợ xấu.
Đánh giá chung
Kết quả phân tích cho thấy, quá trình đa dạng hóa thu nhập của các ngân hàng thương mại niêm yết tại Việt Nam trong giai đoạn 2014-2025 đã đạt được những chuyển biến tích cực, thể hiện ở xu hướng gia tăng tỷ trọng thu nhập ngoài lãi và sự mở rộng các hoạt động dịch vụ, kinh doanh ngoại hối, đầu tư chứng khoán và các hoạt động tài chính khác. Tuy nhiên, mức độ đa dạng hóa còn có sự phân hóa rõ rệt giữa các nhóm ngân hàng. Các ngân hàng quy mô lớn, có lợi thế về vốn, công nghệ và hệ sinh thái dịch vụ tài chính như ACB, VPB, TCB, VCB và MBB đạt mức đa dạng hóa cao hơn nhờ phát triển mạnh ngân hàng bán lẻ, ngân hàng số và các dịch vụ phi tín dụng. Trong khi đó, nhiều ngân hàng quy mô nhỏ vẫn phụ thuộc chủ yếu vào thu nhập lãi, khiến khả năng chống chịu trước biến động của thị trường và chu kỳ tín dụng còn hạn chế.
Bên cạnh đó, cơ cấu thu nhập phi tín dụng của các ngân hàng cũng chưa thực sự cân bằng khi nguồn thu vẫn tập trung chủ yếu vào hoạt động dịch vụ, trong khi các mảng có giá trị gia tăng cao như tư vấn tài chính, quản lý tài sản, đầu tư và góp vốn còn chiếm tỷ trọng nhỏ và phân bố không đồng đều giữa các ngân hàng. Điều này cho thấy đa dạng hóa thu nhập của hệ thống ngân hàng Việt Nam hiện nay chủ yếu là mở rộng chiều rộng của nguồn thu hơn là nâng cao chiều sâu và chất lượng của các hoạt động phi tín dụng. Vì vậy, mặc dù đa dạng hóa thu nhập đã trở thành xu hướng tất yếu trong bối cảnh chuyển đổi số và cạnh tranh ngày càng gay gắt, hiệu quả của chiến lược này vẫn phụ thuộc vào năng lực quản trị, mức độ đổi mới mô hình kinh doanh và khả năng phát triển bền vững các nguồn thu ngoài lãi của từng ngân hàng.
Một số khuyến nghị về giải pháp tăng cường đa dạng hóa thu nhập tại các ngân hàng thương mại niêm yết ở Việt Nam
Tái cấu trúc chiến lược đa dạng hóa thu nhập theo hướng nâng cao chất lượng thay vì mở rộng số lượng nguồn thu
Đa dạng hóa thu nhập không tạo ra tác động tích cực một cách tự động đối với hiệu quả kinh doanh của ngân hàng. Điều này hàm ý rằng việc gia tăng số lượng hoạt động ngoài tín dụng chưa chắc mang lại hiệu quả nếu các nguồn thu mới không tạo được lợi thế cạnh tranh hoặc giá trị gia tăng đủ lớn. Do đó, trong giai đoạn 2026-2028, các ngân hàng cần chuyển từ tư duy đa dạng hóa theo chiều rộng sang đa dạng hóa theo chiều sâu. Thay vì mở rộng đồng thời nhiều lĩnh vực kinh doanh mới, ngân hàng cần tập trung phát triển các nguồn thu có khả năng sinh lợi bền vững như bảo hiểm ngân hàng, thanh toán số, quản lý tài sản, tư vấn đầu tư và ngân hàng số.
Giải pháp này đặc biệt phù hợp với nhóm ngân hàng có mức độ đa dạng hóa còn thấp hoặc thiếu ổn định như BAB, BVB, NAB, ABB và EIB. Các ngân hàng này cần ưu tiên nâng cao hiệu quả khai thác các dịch vụ hiện có trước khi mở rộng sang các lĩnh vực kinh doanh mới.
Hiệu quả kỳ vọng là cải thiện chất lượng cơ cấu thu nhập, giảm phụ thuộc vào tín dụng truyền thống và hạn chế rủi ro phát sinh từ việc mở rộng hoạt động ngoài năng lực cốt lõi.
Đa dạng hóa sản phẩm dịch vụ trên nền tảng ngân hàng số
Kết quả nghiên cứu cho thấy tại các ngân hàng có mức độ chuyển đổi số cao, tác động của đa dạng hóa thu nhập đến hiệu quả kinh doanh được cải thiện đáng kể.
Do đó, trong trung hạn (2026-2030), các ngân hàng cần triển khai chiến lược “Digital-enabled Diversification” (Đa dạng hóa dựa trên nền tảng kỹ thuật số), trong đó chuyển đổi số đóng vai trò nền tảng cho hoạt động đa dạng hóa thu nhập.
Đối với nhóm ngân hàng như BID, SHB, LPB, OCB, VPB và TPB, trọng tâm cần đặt vào việc mở rộng ngân hàng số, Open Banking, trí tuệ nhân tạo - AI, dữ liệu lớn - Big Data và các nền tảng thanh toán điện tử. Đối với nhóm ngân hàng dẫn đầu như ABB, TCB, MBB, VCB và CTG, phát triển hệ sinh thái tài chính số và mô hình ngân hàng nền tảng (Platform Banking).
Đối với các ngân hàng có mức độ chuyển đổi số thấp hơn như BAB, BVB, KLB, NAB và PGB, ưu tiên hàng đầu không phải là mở rộng nhanh các nguồn thu mới mà là củng cố nền tảng số hóa. Lộ trình triển khai có thể ưu tiên: Giai đoạn 2026-2028: số hóa quy trình nội bộ, eKYC, Mobile Banking và quản trị dữ liệu; Giai đoạn 2028-2030: ứng dụng AI trong chấm điểm tín dụng, Open Banking và tự động hóa quy trình; Sau năm 2030: phát triển hệ sinh thái số, Embedded Finance và ngân hàng nền tảng.
Điều kiện triển khai là đầu tư đồng bộ hạ tầng công nghệ, xây dựng kho dữ liệu tập trung và nâng cao năng lực phân tích dữ liệu khách hàng. Hiệu quả kỳ vọng là gia tăng nguồn thu dịch vụ, nâng cao khả năng bán chéo sản phẩm và chuyển hóa hiệu quả chiến lược đa dạng hóa thu nhập thành kết quả kinh doanh thực tế.
Phát triển hệ sinh thái khách hàng để tối ưu hóa lợi ích từ đa dạng hóa thu nhập
Kết quả thực tiễn cho thấy các ngân hàng đạt hiệu quả kinh doanh cao như TCB, MBB và VCB đều sở hữu hệ sinh thái khách hàng lớn cùng khả năng khai thác dữ liệu hiệu quả.
Trong dài hạn, các ngân hàng cần mở rộng hợp tác với các doanh nghiệp fintech, thương mại điện tử, viễn thông, bảo hiểm và chứng khoán nhằm xây dựng hệ sinh thái tài chính số toàn diện. Thông qua đó, ngân hàng có thể cung cấp đồng thời nhiều sản phẩm tài chính trên cùng một nền tảng, gia tăng mức độ gắn kết khách hàng và mở rộng các nguồn thu ngoài lãi.
Đối với nhóm ngân hàng quy mô nhỏ như BAB, NAB, KLB, PGB và BVB, việc tham gia các hệ sinh thái mở thông qua hợp tác chiến lược sẽ hiệu quả hơn so với tự phát triển hệ sinh thái riêng.
Hiệu quả kỳ vọng là gia tăng doanh thu dịch vụ với chi phí cận biên thấp, đồng thời tạo lợi thế cạnh tranh dài hạn.
KẾT LUẬN
Nghiên cứu đã phân tích thực trạng đa dạng hóa thu nhập của 22 NHTM niêm yết tại Việt Nam trong giai đoạn 2014-2025. Kết quả cho thấy mức độ đa dạng hóa thu nhập của hệ thống ngân hàng có xu hướng cải thiện rõ rệt, phản ánh nỗ lực giảm dần sự phụ thuộc vào hoạt động tín dụng truyền thống và mở rộng các nguồn thu ngoài lãi. Trong cơ cấu thu nhập phi tín dụng, hoạt động dịch vụ giữ vai trò quan trọng nhất, tiếp theo là kinh doanh ngoại hối, đầu tư chứng khoán và các hoạt động khác.
Tuy nhiên, mức độ đa dạng hóa thu nhập giữa các ngân hàng còn có sự phân hóa đáng kể. Các ngân hàng quy mô lớn và có mức độ chuyển đổi số cao như BID, TCB, SHB, MBB và VCB đạt kết quả tích cực hơn nhờ khả năng phát triển sản phẩm dịch vụ, khai thác dữ liệu khách hàng và mở rộng hệ sinh thái tài chính. Ngược lại, nhiều ngân hàng quy mô nhỏ vẫn phụ thuộc chủ yếu vào thu nhập lãi, dẫn đến mức độ đa dạng hóa còn hạn chế.
Từ kết quả nghiên cứu, có thể khẳng định rằng đa dạng hóa thu nhập là xu hướng tất yếu nhằm nâng cao khả năng cạnh tranh, giảm thiểu rủi ro và gia tăng tính bền vững của ngân hàng trong bối cảnh chuyển đổi số và hội nhập tài chính ngày càng sâu rộng. Để phát huy hiệu quả của chiến lược này, các ngân hàng cần chuyển từ mở rộng số lượng nguồn thu sang nâng cao chất lượng nguồn thu, đẩy mạnh ứng dụng công nghệ số và phát triển hệ sinh thái khách hàng. Đây sẽ là nền tảng quan trọng giúp các NHTM Việt Nam nâng cao hiệu quả hoạt động và thích ứng tốt hơn với những biến động của môi trường kinh doanh trong giai đoạn tới.
(*) Nghiên cứu này được tài trợ bởi đề tài cấp Trường Đại học Mở Hà Nội, mã số MHN2026-02.57
Tài liệu tham khảo:
1. Ahamed, M. M. (2017). Asset quality, non-interest income, and bank profitability: Evidence from Indian banks. Economic Modelling, 63, 1-14.
2. Các NHTM niêm yết (2014-2025). Báo cáo tài chính 22 NHTM niêm yết.
3. Cục Thống kê (2014-2025). Báo cáo tình hình kinh tế - xã hội các năm 2014-2025.
4. Doan, A. T., Lin, K. L., & Doong, S. C. (2018). What drives bank efficiency? The interaction of bank income diversification and ownership. International Review of Economics & Finance, 55, 203-219.
5. Duy, P. K., Vu, N. M., Huan, N. H., & Le, V. L. T. (2021). Financial crisis and diversification strategies: The impact on bank risk, and performance. Economics and Business Letters, 10(3), 249-261.
6. Li, X., Feng, H., Zhao, S., & Carter, D. A. (2021). The effect of revenue diversification on bank profitability and risk during the COVID-19 pandemic. Finance Research Letters, 43, 101957.
7. Meslier, C., Tacneng, R., & Tarazi, A. (2014). Is bank income diversification beneficial? Evidence from an emerging economy. Journal of International Financial Markets, Institutions and Money, 31, 97-126.
8. Ngân hàng Nhà nước Việt Nam (2014-2025). Báo cáo thường niên giai đoạn 2014-2025.
9. Park, B., Park, J., & Chae, J. (2019). Non-interest income and bank performance during the financial crisis. Applied Economics Letters, 26(20), 1683-1688.
| Ngày nhận bài: 13/7/2026; Ngày hoàn thiện biên tập: 6/9/2026; Ngày duyệt đăng: 18/9/2026 |
Tin liên quan

Các tin khác

Phát triển tài chính xanh tại Việt Nam giai đoạn 2025-2030: Thách thức và triển vọng

Các nhân tố ảnh hưởng đến quyết định sử dụng dịch vụ công nghệ tài chính của khách hàng cá nhân tại TP. Hồ Chí Minh

Hoàn thiện thể chế phát triển thị trường tài chính Việt Nam theo hướng hiện đại, đồng bộ trong bối cảnh mới

Tác động của chuyển đổi số đến đổi mới mô hình kinh doanh của các tổ chức tài chính vi mô tại khu vực TP. Hồ Chí Minh: Vai trò điều tiết của vốn tri thức

Năng lực quản trị và hiệu quả hoạt động của các ngân hàng thương mại Việt Nam: Vai trò trung gian của năng lực đổi mới và năng lực thích ứng

Đề xuất mô hình nghiên cứu các yếu tố ảnh hưởng đến ý định tiếp tục sử dụng dịch vụ ngân hàng số tại các ngân hàng thương mại Việt Nam

Các yếu tố ảnh hưởng đến hành vi đổi mới sáng tạo số của nhân viên tại các ngân hàng thương mại cổ phần khu vực TP. Hồ Chí Minh

Tác động của các yếu tố vĩ mô, đặc thù doanh nghiệp và năng lực nguồn nhân lực đến cấu trúc vốn của công ty chứng khoán niêm yết tại Việt Nam

Ước lượng tác động của tín dụng xanh và chất lượng tín dụng xanh đến hiệu quả sinh lời của các ngân hàng thương mại Việt Nam: Bằng chứng thực nghiệm từ mô hình System GMM


