


Vai trò điều tiết của đa dạng hóa thu nhập trong mối quan hệ giữa bất định chính sách kinh tế thế giới và sự ổn định của các ngân hàng thương mại Việt Nam
Nguyễn Hoàng Chung
Email: [email protected]
Nguyễn Ngọc Trinh Trinh
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích vai trò điều tiết của đa dạng hóa thu nhập trong mối quan hệ giữa bất định chính sách kinh tế thế giới và sự ổn định của 27 ngân hàng thương mại Việt Nam giai đoạn 2015-2024. Kết quả hồi quy dữ liệu bảng cho thấy đa dạng hóa thu nhập có tác động tích cực đến Sự ổn định ngân hàng, đồng thời làm giảm tác động bất lợi từ các cú sốc chính sách toàn cầu. Ngoài ra, nợ xấu và lạm phát tác động tiêu cực, trong khi quy mô ngân hàng, tỷ lệ cho vay trên tiền gửi và tăng trưởng kinh tế tác động tích cực đến sự ổn định ngân hàng. Từ đó, nghiên cứu đề xuất các ngân hàng đa dạng hóa nguồn thu và nâng cao năng lực quản trị rủi ro nhằm tăng khả năng chống chịu trước biến động quốc tế.
Từ khóa: Bất định chính sách kinh tế thế giới, đa dạng hóa thu nhập, ngân hàng thương mại, sự ổn định ngân hàng
Abstract
This study analyzes the moderating role of income diversification in the relationship between global economic policy uncertainty and the stability of 27 Vietnamese commercial banks during the 2015-2024 period. The panel data regression results indicate that income diversification has a positive impact on bank stability and simultaneously mitigates the adverse effects of global policy shocks. In addition, non-performing loans and inflation negatively affect bank stability, while bank size, the loan-to-deposit ratio, and economic growth positively affect it. Based on these findings, the study recommends that banks diversify their income sources and enhance risk management capabilities to strengthen resilience against international fluctuations.
Keywords: Global economic policy uncertainty, income diversification, commercial banks, bank stability
GIỚI THIỆU
Trong bối cảnh xung đột địa chính trị gia tăng, lạm phát diễn biến phức tạp và chuỗi cung ứng toàn cầunhiều lần bị gián đoạn, bất định chính sách kinh tế đã trở thành nhân tố quan trọng ảnh hưởng đến hệ thống tài chính. Baker và cộng sự (2016) cho rằng, sự thiếu chắc chắn trong các quyết định chính sách có thể làm suy giảm đầu tư và sản lượng kinh tế. Davis (2016) cũng xây dựng chỉ số bất định chính sách kinh tế thế giới nhằm đo lường các cú sốc chính sách có khả năng tác động đến môi trường kinh doanh và sự ổn định tài chính.
Tại Việt Nam, vấn đề này càng đáng chú ý khi hệ thống ngân hàng vẫn giữ vai trò trung tâm trong cung ứng vốn cho nền kinh tế. Trong điều kiện bất định gia tăng, đa dạng hóa thu nhập được xem là một cơ chế giúp ngân hàng giảm phụ thuộc vào tín dụng truyền thống, phân tán rủi ro và nâng cao khả năng chống chịu. Tuy nhiên, bằng chứng thực nghiệm về vai trò điều tiết của đa dạng hóa thu nhập trong mối quan hệ giữa bất định chính sách kinh tế thế giới và sự ổn định ngân hàng tại Việt Nam vẫn còn hạn chế.
Xuất phát từ khoảng trống đó, nghiên cứu sử dụng dữ liệu bảng của 27 ngân hàng thương mại Việt Nam giai đoạn 2015-2024 nhằm phân tích tác động của bất định chính sách kinh tế thế giới và kiểm chứng vai trò điều tiết của đa dạng hóa thu nhập. Kết quả nghiên cứu góp phần cung cấp hàm ý cho nhà quản trị ngân hàng và cơ quan điều hành trong việc nâng cao năng lực thích ứng của hệ thống ngân hàng trước các biến động quốc tế.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Cơ sở lý thuyết
Bất định chính sách kinh tế thế giới phản ánh mức độ khó dự báo về các thay đổi trong chính sách tài khóa, tiền tệ, thương mại và điều tiết của các nền kinh tế lớn. Khi bất định gia tăng, các chủ thể kinh tế thường trì hoãn đầu tư, tăng dự phòng rủi ro, qua đó làm suy giảm triển vọng kinh doanh và gia tăng tính dễ tổn thương của hệ thống ngân hàng (Baker và cộng sự, 2016; Davis, 2016).
Sự ổn định ngân hàng là khả năng duy trì hoạt động an toàn và hấp thụ các cú sốc tài chính. Nghiên cứu này đo lường sự ổn định thông qua chỉ số Z-score, phản ánh khoảng cách từ mức lợi nhuận hiện tại đến ngưỡng mất khả năng thanh toán; Z-score càng cao cho thấy ngân hàng càng ổn định.
Đa dạng hóa thu nhập được lý giải từ Lý thuyết đa dạng hóa danh mục của Markowitz (1952). Trong hoạt động ngân hàng, việc mở rộng nguồn thu ngoài lãi giúp giảm phụ thuộc vào tín dụng, phân tán rủi ro và nâng cao khả năng chống chịu. Vì vậy, đa dạng hóa thu nhập được kỳ vọng vừa tác động trực tiếp đến sự ổn định ngân hàng, vừa làm giảm tác động bất lợi của bất định chính sách kinh tế thế giới.
Tổng quan nghiên cứu
Các nghiên cứu quốc tế ghi nhận bất định chính sách kinh tế có thể làm suy giảm sự ổn định ngân hàng tại châu Âu (Nguyen, 2021) và châu Á (Nguyen Thi Minh Chau và Vo Xuan Vinh, 2023). Tuy nhiên, mức độ tác động không đồng nhất, mà phụ thuộc vào đặc điểm nội tại của từng ngân hàng như quy mô, vốn và năng lực thanh khoản (Danisman và Tarazi, 2024). Điều này cho thấy các cơ chế phòng vệ nội tại có vai trò quan trọng trong việc làm dịu tác động của các cú sốc chính sách.
Tại Việt Nam, các nghiên cứu hiện nay chủ yếu tập trung vào 2 hướng: xem xét tác động của đa dạng hóa thu nhập đến chỉ số Z-score (Huynh và Phan, 2024; Le, 2021; Nguyen và Nguyen, 2024) hoặc phân tích vai trò của mô hình kinh doanh dưới áp lực bất định. Tuy nhiên, mô hình tích hợp xem xét bất định chính sách kinh tế thế giới như một cú sốc ngoại sinh và đa dạng hóa thu nhập như một cơ chế điều tiết đối với sự ổn định ngân hàng vẫn chưa được khai thác sâu. Đây là khoảng trống mà nghiên cứu này hướng tới trong bối cảnh hệ thống ngân hàng thương mại Việt Nam.
Khung nghiên cứu đề xuất
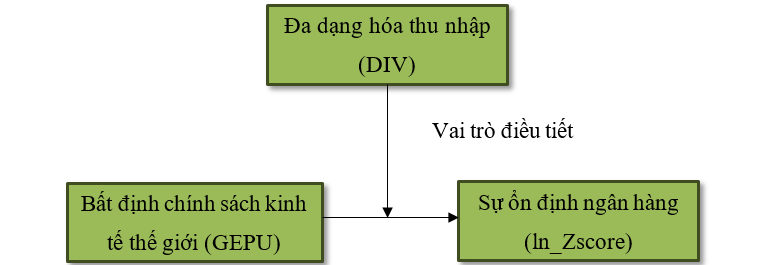
Trên cơ sở lý thuyết và các nghiên cứu thực nghiệm trước đây, nghiên cứu thiết lập khung phân tích nhằm đánh giá vai trò điều tiết của đa dạng hóa thu nhập trong mối quan hệ giữa bất định chính sách kinh tế thế giới và sự ổn định ngân hàng. Theo đó, bất định chính sách kinh tế thế giới là biến độc lập, sự ổn định ngân hàng là biến phụ thuộc, trong khi đa dạng hóa thu nhập giữ vai trò biến điều tiết. Các biến kiểm soát gồm: quy mô ngân hàng (SIZE), tỷ lệ nợ xấu (NPL), tỷ lệ cho vay trên tiền gửi (LDR), tỷ lệ chi phí trên thu nhập (CIR), tốc độ tăng trưởng GDP hàng năm (GDP) và tỷ lệ lạm phát hàng năm (INF)được đưa vào mô hình hồi quy nhằm kiểm soát ảnh hưởng của đặc điểm nội tại ngân hàng và môi trường kinh tế vĩ mô.
Hình 1: Khung nghiên cứu đề xuất
 |
|---|
Nguồn: Đề xuất của tác giả
Trên cơ sở khung nghiên cứu đề xuất và các biến được xác định, nghiên cứu xây dựng phương trình hồi quy nhằm kiểm định tác động của bất định chính sách kinh tế thế giới, đa dạng hóa thu nhập và biến tương tác giữa hai yếu tố này đến sự ổn định ngân hàng như sau:
ln_Zscoreit = β0 + β1c_GEPUt + β2c_DIVit + β3(c_GEPUt × c_DIVit) + β4SIZEit + β5NPLit + β6LDRit + β7CIRit + β8GDPt + β9INFt + εit
Trong đó, β0 là hằng số; εit là sai số ngẫu nhiên; β1…β9 là các hệ số hồi quy của các biến độc lập và biến kiểm soát.
Bảng 1: Tóm tắt các biến có trong nghiên cứu
| Biến | Mô tả | Công thức | Tham khảo | Dấu kỳ vọng |
|---|---|---|---|---|
| Biến phụ thuộc | ||||
| ln_Zscore | Sự ổn định ngân hàng | Ln[(ROA+ETA/s(ROA)] | Le (2021) |
|
| Biến độc lập | ||||
| c_GEPU | Bất định chính sách kinh tế thế giới sau khi chuẩn hóa quanh giá trị trung bình | GEPU – GEPU | Davis (2016) | (-) |
| Biến điều tiết | ||||
| c_DIV | Đa dạng hóa thu nhập sau khi chuẩn hóa quanh giá trị trung bình | DIV – DIV | Le (2021) | (+) |
| inter_GEPU_DIV | Biến tương tác giữa bất định chính sách kinh tế và đa dạng hóa thu nhập | GEPU x DIV | Huynh và Phan (2024) | (+) |
| Biến kiểm soát | ||||
| SIZE | Quy mô ngân hàng | ln(Tổng tài sản) | Danisman vàTarazi (2024) | (+/-) |
| NPL | Tỷ lệ nợ xấu | Tổng nợ xấu / Tổng dư nợ | T. C. Nguyen (2021), (T. T. Nguyen và Nguyen (2024) | (-) |
| LDR | Tỷ lệ cho vay trên tiền gửi | Tổng dư nợ / Tiền gửi khách hàng | Danisman và Tarazi (2024) | (+/-) |
| CIR | Tỷ lệ chi phí trên thu nhập | Tổng chi phí hoạt động / Tổng thu nhập hoạt động | Le (2021) | (-) |
| GDP | Tốc độ tăng trưởng GDP hằng năm | Dữ liệu từ World Bank | T. C. Nguyen (2021), Nguyen Thi Minh Chau và Vo Xuan Vinh (2023) | (+) |
| INF | Tỷ lệ lạm phát hằng năm | Dữ liệu từ World Bank | T. C. Nguyen (2021), Nguyen Thi Minh Chau và Vo Xuan Vinh (2023) | (-) |
Nguồn: Đề xuất của nhóm tác giả
Trong nghiên cứu này, GEPU là chỉ số Bất định chính sách kinh tế thế giới theo (Davis, 2016). Biến DIV được xác định theo công thức:
DIV = 1 – [(Net Interest Income/Operating Income)2 – (Non – Interest Income/ Operating Income)2]
Trước khi xây dựng biến tương tác, 2 biến GEPU và DIV được chuẩn hóa quanh giá trị trung bình thành c_GEPU và c_DIV, từ đó hình thành biến tương tác inter_GEPU_DIV. Kỹ thuật này giúp việc diễn giải hệ số hồi quy trong mô hình có biến điều tiết trở nên rõ ràng hơn. Cụ thể, hệ số của c_GEPU phản ánh tác động của bất định chính sách kinh tế thế giới khi mức độ đa dạng hóa thu nhập ở giá trị trung bình. Tuy nhiên, việc chuẩn hóa quanh giá trị trung bình không phải là giải pháp triệt để để xử lý đa cộng tuyến trong mô hình có biến tương tác.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng dữ liệu bảng của 27 ngân hàng thương mại Việt Nam trong giai đoạn 2015-2024. Dữ liệu được thu thập từ báo cáo tài chính của các ngân hàng, dữ liệu vĩ mô của Ngân hàng Thế giới và chỉ số GEPU của Davis (2016). Để kiểm định giả thuyết, nghiên cứu áp dụng hồi quy dữ liệu bảng với các mô hình Pooled OLS, FEM và REM; đồng thời thực hiện các kiểm định F-test, Breusch-Pagan LM và Hausman để lựa chọn mô hình phù hợp. Các kiểm định đa cộng tuyến, phương sai sai số thay đổi và tự tương quan cũng được sử dụng nhằm bảo đảm độ tin cậy của kết quả. Khi mô hình vi phạm các giả định cổ điển, nghiên cứu sử dụng sai số chuẩn cụm theo ngân hàng hoặc FGLS để hiệu chỉnh. Toàn bộ dữ liệu được xử lý trên phần mềm Stata 17.
KẾT QUẢ NGHIÊN CỨU
Kết quả thống kê mô tả cho thấy bộ dữ liệu nghiên cứu gồm 270 quan sát của 27 ngân hàng thương mại Việt Nam trong giai đoạn 2015-2024, đủ điều kiện để thực hiện phân tích dữ liệu bảng.
Bảng 2: Ma trận tương quan
| Biến | ln_Zscore | c_GEPU | c_DIV | inter_GEPU_DIV | SIZE |
|---|---|---|---|---|---|
| ln_Zscore | 1.0000 |
|
|
|
|
| c_GEPU | 0.0385 | 1.0000 |
|
|
|
| c_DIV | 0.0722 | 0.2938* | 1.0000 |
|
|
| inter_GEPU_DIV | -0.0260 | -0.1248* | -0.5206* | 1.0000 |
|
| SIZE | -0.1494* | 0.2133* | 0.2754* | -0.1754* | 1.0000 |
| NPL | -0.3277* | 0.0222 | -0.0399 | -0.0566 | -0.1159 |
| LDR | 0.2259* | 0.2818* | 0.1050 | -0.1069 | 0.3140* |
| CIR | 0.1574* | -0.1734* | 0.1356* | 0.0942 | -0.3746* |
| GDP | -0.0105 | -0.3503* | -0.1683* | -0.0232 | -0.0683 |
| INF | -0.0175 | 0.5210* | 0.1743* | -0.2858* | 0.1704* |
|
| |||||
|
| NPL | LDR | CIR | GDP | INF |
| NPL | 1.0000 |
|
|
|
|
| LDR | -0.0798 | 1.0000 |
|
|
|
| CIR | -0.0379 | -0.2932* | 1.0000 |
|
|
| GDP | 0.0321 | -0.0363 | 0.0511 | 1.0000 |
|
| INF | 0.0705 | 0.2623* | -0.1292* | 0.1718* | 1.0000 |
| Ghi chú: * thể hiện tương quan có ý nghĩa thống kê ở mức 5%. | |||||
Nguồn: Kết quả trích xuất từ Stata 17
Bảng 2 cho thấy ln_Zscore có tương quan âm với NPL và dương với LDR, phản ánh sơ bộ rằng nợ xấu cao có thể làm suy giảm ổn định ngân hàng, trong khi khả năng sử dụng vốn hiệu quả hơn có thể hỗ trợ ổn định. Hệ số tương quan lớn nhất giữa các biến độc lập có trị tuyệt đối khoảng 0,5206, thấp hơn nhiều so với ngưỡng thường được xem là đáng lo ngại.
Bảng 3: Kết quả kiểm định đa cộng tuyến
| Biến | VIF | 1/VIF |
|---|---|---|
| c_GEPU | 2.07 | 0.4826 |
| INF | 1.87 | 0.5345 |
| c_DIV | 1.81 | 0.5527 |
| inter_GEPU_DIV | 1.57 | 0.6354 |
| GDP | 1.43 | 0.6977 |
| CIR | 1.41 | 0.7094 |
| SIZE | 1.41 | 0.7099 |
| LDR | 1.24 | 0.8057 |
| NPL | 1.04 | 0.9603 |
| Mean VIF | 1.54 |
|
Nguồn: Kết quả trích xuất từ Stata 17
Kết quả tại Bảng 3 cho thấy các hệ số VIF của các biến độc lập dao động từ 1.04 đến 2.07, với VIF trung bình bằng 1.54. Các giá trị này đều thấp hơn đáng kể so với ngưỡng cảnh báo phổ biến trong thực nghiệm, cho thấy mô hình nghiên cứu không gặp vấn đề đa cộng tuyến nghiêm trọng.
Bảng 4: Kết quả kiểm định lựa chọn mô hình
| Kiểm định | Thống kê | Kết quả |
|---|---|---|
| F-test | Prob > F = 0.0000 < 0.05 | FEM |
| Breusch-Pagan LM test | Prob > chibar2 = 0.0000 < 0.05 | REM |
| Hausman test | Prob > chi2 = 0.0007 < 0.05 | FEM |
Nguồn: Kết quả trích xuất từ Stata 17
Bảng 4 cho thấy cả mô hình FEMvà REM đều phù hợp hơn Pooled OLS. Cụ thể, kiểm định F-test và Breusch-Pagan LM đều có ý nghĩa thống kê, cho thấy dữ liệu nghiên cứu phù hợp với mô hình dữ liệu bảng. Tuy nhiên, kiểm định Hausman cho giá trị Prob > chi2 = 0.0007, nên mô hình FEM được lựa chọn làm mô hình phù hợp để phân tích.
Kết quả kiểm định khuyết tật mô hình cho thấy kiểm định Modified Wald có ý nghĩa thống kê ở mức 1%, hàm ý mô hình tồn tại hiện tượng phương sai sai số thay đổi. Đồng thời, kiểm định Wooldridge cho thấy mô hình có hiện tượng tự tương quan bậc một. Do đó, nghiên cứu sử dụng mô hình tác động cố định với sai số chuẩn cụm theo ngân hàng làm mô hình diễn giải chính, đồng thời sử dụng FGLS như một kiểm định độ bền bổ sung.
Bảng 5: Tổng hợp kết quả hồi quy POOLED OLS, FEM, REM VÀ FGLS
| Biến | OLS | FEM | REM | FGLS |
|---|---|---|---|---|
| c_GEPU | 0.0009 (0.380) | -0.0001 (0.668) | -0.0000 (0.950) | 0.0003 (0.209) |
| c_DIV | 0.2258 (0.526) | 0.6446*** (0.000) | 0.6297*** (0.000) | 0.1534 (0.183) |
| inter_GEPU_DIV | -0.0052 (0.385) | 0.0079*** (0.000) | 0.0075*** (0.000) | 0.0032* (0.057) |
| SIZE | -0.1483*** (0.000) | 0.1614*** (0.000) | 0.1171*** (0.002) | -0.0332 (0.202) |
| NPL | -9.2730*** (0.000) | -1.8200*** (0.000) | -1.8599*** (0.000) | -0.1969 (0.879) |
| LDR | 1.3996*** (0.000) | 0.6275*** (0.000) | 0.7140*** (0.000) | 0.5033*** (0.000) |
| CIR | 0.4160** (0.029) | 0.2607*** (0.000) | 0.2580*** (0.000) | 0.0886 (0.378) |
| GDP | 1.1146 (0.632) | 1.6764** (0.010) | 1.5816** (0.017) | 0.8312** (0.015) |
| INF | -6.2445 (0.274) | -6.6099*** (0.000) | -6.3628*** (0.000) | -3.8628*** (0.002) |
| _cons | 3.7497*** (0.000) | 0.5411 (0.207) | 1.0056** (0.019) | 3.0735*** (0.000) |
Ghi chú: Giá trị trong ngoặc là p-value; *, **, *** lần lượt thể hiện mức ý nghĩa 10%, 5% và 1%.
Nguồn: Kết quả trích xuất từ Stata 17
Bảng 6 cho thấy kết quả hồi quy giữa các mô hình có sự khác biệt nhất định, nhưng vẫn xuất hiện một số xu hướng tương đối nhất quán. Cụ thể, c_DIV nhìn chung mang dấu dương; biến tương tác inter_GEPU_DIV chủ yếu mang dấu dương và có ý nghĩa thống kê trong các mô hình phù hợp hơn như FEM, REM và ở mức 10% trong FGLS. Điều này gợi ý rằng đa dạng hóa thu nhập không chỉ góp phần nâng cao ổn định ngân hàng mà còn có khả năng làm giảm tác động bất lợi của GEPU.
Bảng 6: Kết quả hồi quy FEM với sai số chuẩn cụm theo ngân hàng
| Biến | Hệ số hồi quy | Sai số chuẩn | Giá trị t | P-value |
|---|---|---|---|---|
| c_GEPU | -0.000136 | 0.0003055 | -0.45 | 0.660 |
| c_DIV | 0.6446*** | 0.1744 | 3.70 | 0.001 |
| inter_GEPU_DIV | 0.0079*** | 0.0027 | 2.90 | 0.007 |
| SIZE | 0.1614** | 0.0641 | 2.52 | 0.018 |
| NPL | -1.8200*** | 0.2669 | -6.82 | 0.000 |
| LDR | 0.6275** | 0.2258 | 2.78 | 0.010 |
| CIR | 0.2607*** | 0.0825 | 3.16 | 0.004 |
| GDP | 1.6764*** | 0.4451 | 3.77 | 0.001 |
| INF | -6.6099*** | 1.4953 | -4.42 | 0.000 |
| _cons | 0.5412 | 0.6781 | 0.80 | 0.432 |
| Number of obs = 270 Number of groups = 27 R-squared: Within = 0.4430 Prob > F = 0.0000 Rho : 0.9476 | ||||
Ghi chú: *, **, *** lần lượt thể hiện mức ý nghĩa 10%, 5% và 1%. Sai số chuẩn được cụm theo ngân hàng.
Nguồn: Kết quả trích xuất từ Stata 17
Kết quả tại Bảng 6 cho thấy mô hình FEM với sai số chuẩn cụm theo ngân hàng có ý nghĩa thống kê chung ở mức 1% và giải thích được 44.3% biến động của sự ổn định ngân hàng theo thời gian. Trong các biến trung tâm, c_GEPU mang dấu âm nhưng chưa có ý nghĩa thống kê, trong khi c_DIV mang dấu dương và có ý nghĩa ở mức 1%, cho thấy đa dạng hóa thu nhập góp phần nâng cao sự ổn định ngân hàng. Đồng thời, biến tương tác inter_GEPU_DIV mang dấu dương và có ý nghĩa ở mức 1%, khẳng định đa dạng hóa thu nhập có vai trò điều tiết, giúp làm giảm tác động bất lợi của GEPU lên sự ổn định ngân hàng.
Đối với các biến kiểm soát, SIZE, LDR và GDP tác động cùng chiều, còn NPL và INF tác động ngược chiều đến ổn định ngân hàng; riêng CIR mang dấu dương nên cần được diễn giải thận trọng. Nhìn chung, kết quả cho thấy đa dạng hóa thu nhập vừa tác động tích cực đến sự ổn định ngân hàng, vừa đóng vai trò như một cơ chế hấp thụ cú sốc trước bất định chính sách kinh tế thế giới.
KẾT LUẬN
Nghiên cứu cung cấp bằng chứng thực nghiệm về mối quan hệ giữa bất định chính sách kinh tế thế giới, đa dạng hóa thu nhập và sự ổn định của các ngân hàng thương mại Việt Nam giai đoạn 2015-2024. Kết quả cho thấy đa dạng hóa thu nhập có tác động tích cực đến sự ổn định ngân hàng, đồng thời đóng vai trò điều tiết, giúp làm giảm tác động bất lợi của bất định chính sách kinh tế thế giới. Trong khi đó, tác động trực tiếp của bất định chính sách kinh tế thế giới mang dấu âm nhưng chưa có ý nghĩa thống kê.
Ngoài ra, SIZE, LDR và GDP có tác động cùng chiều đến sự ổn định ngân hàng, trong khi NPL và INF có tác động ngược chiều; riêng CIR mang dấu dương nên cần được diễn giải thận trọng.
Từ kết quả này, các ngân hàng thương mại Việt Nam cần đa dạng hóa nguồn thu hợp lý, giảm phụ thuộc vào thu nhập lãi, nâng cao năng lực quản trị rủi ro, kiểm soát nợ xấu và củng cố nền tảng vốn. Cơ quan quản lý cần tiếp tục duy trì ổn định kinh tế vĩ mô, kiểm soát lạm phát và hoàn thiện khuôn khổ giám sát an toàn ngân hàng.
Tài liệu tham khảo:
1. Baker, S. R., Bloom, N., & Davis, S. J. (2016). Measuring Economic Policy Uncertainty. The Quarterly Journal of Economics, 131(4), 1593-1636.
2. Danisman, G. O., & Tarazi, A. (2024). Economic policy uncertainty and bank stability: Size, capital, and liquidity matter. The Quarterly Review of Economics and Finance, 93, 102-118.
3. Davis, S. (2016). An Index of Global Economic Policy Uncertainty (No. W22740; p. w22740). National Bureau of Economic Research.
4. Huynh, J., & Phan, T. M. H. (2024, February 15). Uncertainty and bank risk in an emerging market: The moderating role of business models | PLOS One.
5. Le, T. D. (2021). Geographic expansion, income diversification, and bank stability: Evidence from Vietnam. Cogent Business & Management, 8(1), 1885149.
6. Markowitz, H. (1952). PORTFOLIO SELECTION*. The Journal of Finance, 7(1), 77-91.
7. Nguyen, T. C. (2021). Economic policy uncertainty and bank stability: Does bank regulation and supervision matter in major European economies? Journal of International Financial Markets, Institutions and Money, 74, 101387.
8. Nguyen, T. T., & Nguyen, T. T. (2024). Income diversification, credit risk and bank stability: Evidence from an emerging market. Asia-Pacific Journal of Accounting & Economics, 31(6), 987-1007.
9. Nguyen Thi Minh Chau & Vo Xuan Vinh. (2023). Economic policy uncertainty, globalization and banking stability. International Journal of Business and Society, 24(3), 1231-1251.
| Ngày nhận bài: 31/3/2026; Ngày hoàn thiện biên tập: 25/4/2026; Ngày duyệt đăng: 23/5/2026 |
Tin liên quan


Các tin khác

Tác động của hoạt động bảo vệ quyền sở hữu trí tuệ và truyền thông số đến tăng trưởng kinh tế tại các quốc gia ASEAN+ 3 giai đoạn 2014-2024

Vai trò trung gian của quản trị đồng tâm trong thúc đẩy hiệu quả chuyển đổi số tại các doanh nghiệp nhỏ và vừa ở Việt Nam dưới sự điều tiết của khả năng học tập tổ chức

Các yếu tố ảnh hưởng tới sự phát triển dịch vụ logistics tại TP. Hồ Chí Minh đến năm 2030, tầm nhìn đến năm 2045

Công bố thông tin quản trị doanh nghiệp, giá trị và hiệu quả hoạt động: Bằng chứng từ các doanh nghiệp niêm yết Việt Nam

Nâng cao động lực làm việc cho người lao động tại Công ty TNHH Sản xuất Thương mại Phúc Hảo, TP. Hồ Chí Minh

Kinh tế biển - động lực cho phát triển bền vững của Quảng Ninh

Mất cân bằng giới tính khi sinh và tác động đến phát triển kinh tế bền vững ở Việt Nam

Hoàn thiện tổ chức kế toán quản trị tại Công ty TNHH TMDV Quốc tế Big C Đồng Nai

Các nhân tố ảnh hưởng đến quyết định sử dụng dịch vụ công nghệ tài chính của khách hàng cá nhân tại TP. Hồ Chí Minh


