


Bất định chính sách kinh tế và tỷ lệ nợ dài hạn của doanh nghiệp ngành thép niêm yết tại Việt Nam - Vai trò điều tiết của quy mô
Nguyễn Phương Anh, Nguyễn Lê Khanh
Nguyễn Ngọc Linh San
Email: [email protected]
Lê Quang Khải
Trường Đại học Ngân hàng Thành phố Hồ Chí Minh
Tóm tắt
Nghiên cứu này xem xét tác động của bất định chính sách kinh tế (EPU) đến tỷ lệ nợ dài hạn của các doanh nghiệp thép niêm yết tại Việt Nam, đồng thời phân tích vai trò điều tiết của quy mô doanh nghiệp. Dữ liệu gồm 20 doanh nghiệp trong giai đoạn 2014-2024, được ước lượng bằng các mô hình Pooled OLS, FEM, REM và FGLS. Kết quả cho thấy EPU có tác động cùng chiều đến Nợ dài hạn, hàm ý doanh nghiệp có xu hướng gia tăng vay nợ trong môi trường bất định. Tuy nhiên, Quy mô doanh nghiệp làm suy giảm tác động này, cho thấy các doanh nghiệp lớn thận trọng hơn trong việc gia tăng nợ dài hạn. Nghiên cứu cung cấp bằng chứng thực nghiệm và hàm ý quản trị nhằm hỗ trợ doanh nghiệp xây dựng cấu trúc tài trợ linh hoạt trong bối cảnh bất định chính sách.
Từ khóa: Bất định chính sách kinh tế, nợ dài hạn, doanh nghiệp ngành thép
Abstract
This study examines the impact of economic policy uncertainty (EPU) on the long-term debt ratio of listed steel enterprises in Viet Nam, while also analyzing the moderating role of firm size. The dataset consists of 20 enterprises during the 2014-2024 period and is estimated using Pooled OLS, FEM, REM, and FGLS models. The findings indicate that EPU has a positive impact on long-term debt, implying that firms tend to increase borrowing in uncertain economic environments. However, firm size weakens this relationship, suggesting that larger enterprises are more cautious in increasing long-term debt. The study provides empirical evidence and managerial implications to support enterprises in developing flexible financing structures amid policy uncertainty.
Keywords: Economic policy uncertainty, long-term debt, steel enterprises
GIỚI THIỆU
Trong bối cảnh nền kinh tế chịu tác động mạnh từ các điều chỉnh chính sách, bất định chính sách kinh tế (EPU) ngày càng trở thành yếu tố quan trọng ảnh hưởng đến quyết định tài chính của doanh nghiệp. Ngành thép tại Việt Nam với đặc tính thâm dụng vốn, phụ thuộc vào đòn bẩy tài chính và gắn chặt với chu kỳ bất động sản và đầu tư công, đặc biệt nhạy cảm với các cú sốc chính sách. Tuy nhiên, phần lớn các nghiên cứu tại Việt Nam vẫn xem yếu tố vĩ mô như biến kiểm soát thay vì là nhân tố trung tâm chi phối hành vi tài trợ, khi chủ yếu tập trung vào các đặc điểm nội tại của doanh nghiệp (Đặng Thị Quỳnh Anh và Quách Thị Hải Yến, 2014; Nguyễn Thị Thúy Hạnh, 2019), trong khi bằng chứng quốc tế cho thấy EPU có thể làm giảm mức độ sử dụng nợ do gia tăng rủi ro và chi phí vốn (Schmidt, 2020; Li và Qiu, 2020; Nagar và cộng sự, 2019; Vega-Gutierrez và cộng sự, 2024). Do đó, nghiên cứu này tập trung phân tích tác động của EPU đến tỷ lệ nợ dài hạn của doanh nghiệp ngành thép niêm yết tại Việt Nam, đồng thời làm rõ vai trò điều tiết của quy mô doanh nghiệp, qua đó góp phần tái định vị vai trò của môi trường chính sách trong Lý thuyết tài trợ doanh nghiệp và mở rộng khung phân tích theo hướng tích hợp yếu tố bất định thể chế.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết và khung phân tích
Bất định chính sách kinh tế (Economic Policy Uncertainty - EPU) được định nghĩa là trạng thái khó dự báo của môi trường kinh tế do sự biến động trong các chính sách tài khóa, tiền tệ, thương mại và các cú sốc ngoại sinh, từ đó ảnh hưởng đến hành vi đầu tư và tài trợ của doanh nghiệp (Baker và cộng sự, 2016). Trong bối cảnh Việt Nam, EPU được hiểu là mức độ không chắc chắn liên quan đến các quyết định chính sách kinh tế vĩ mô, làm suy giảm khả năng dự báo và lập kế hoạch tài chính dài hạn của doanh nghiệp (Nguyễn Tuấn Anh và cộng sự, 2023; Võ Văn Hợp và Phạm Thảo My, 2025). Trong khi đó, theo Ghada Tayem (2018), tỷ lệ nợ dài hạn trên tổng nợ được sử dụng nhằm phản ánh cơ cấu kỳ hạn nợ của doanh nghiệp. Chỉ tiêu này cho thấy mức độ phụ thuộc vào nguồn vốn dài hạn trong tổng nghĩa vụ nợ, qua đó đánh giá tính ổn định tài chính và rủi ro tái cấp vốn của doanh nghiệp.
Về nền tảng lý thuyết, Lý thuyết đánh đổi (Trade-off theory) của Kraus và Litzenberger (1973) cho rằng doanh nghiệp lựa chọn cấu trúc vốn tối ưu bằng cách cân bằng giữa lợi ích lá chắn thuế từ nợ và chi phí kiệt quệ tài chính. Trong điều kiện EPU gia tăng, rủi ro dòng tiền và xác suất vỡ nợ tăng lên, khiến chi phí kiệt quệ tài chính vượt quá lợi ích thuế, từ đó làm giảm động cơ sử dụng đòn bẩy, đặc biệt là nợ dài hạn. Bên cạnh đó, Lý thuyết trật tự phân hạng (Pecking order theory) của Myers và Majluf (1984) nhấn mạnh vai trò của bất cân xứng thông tin trong quyết định tài trợ. Khi EPU tăng, chi phí huy động vốn bên ngoài gia tăng, đặc biệt đối với vốn chủ sở hữu, khiến doanh nghiệp ưu tiên sử dụng vốn nội bộ và sau đó là nợ vay, thường là nợ ngắn hạn nhằm duy trì thanh khoản.
Kế thừa các nền tảng lý thuyết này và bằng chứng thực nghiệm, các nghiên cứu quốc tế cho thấy EPU có tác động tiêu cực đến đòn bẩy tài chính (Li và Qiu, 2020; Almustafa và cộng sự, 2023), đồng thời nhấn mạnh vai trò điều tiết của các đặc điểm nội tại như quy mô, khả năng sinh lời và tài sản hữu hình (Vega-Gutierrez và cộng sự, 2024; Nagar và cộng sự, 2019). Tại Việt Nam, các kết quả thực nghiệm cũng ghi nhận tác động đáng kể của EPU đến cấu trúc vốn, không chỉ về quy mô nợ mà còn về cấu trúc kỳ hạn (Nguyễn Tuấn Anh và cộng sự, 2023; Võ Văn Hợp và Phạm Thảo My, 2025).
Trên cơ sở đó, nghiên cứu này xây dựng khung phân tích trong đó EPU là biến trung tâm tác động đến cấu trúc vốn của doanh nghiệp, thông qua 2 cơ chế chính: (i) gia tăng chi phí kiệt quệ tài chính theo Lý thuyết đánh đổi và (ii) gia tăng bất cân xứng thông tin theo Lý thuyết trật tự phân hạng. Đồng thời, tác động này được giả định chịu sự điều tiết bởi các đặc điểm nội tại của doanh nghiệp, đặc biệt là quy mô, qua đó làm thay đổi mức độ và chiều hướng điều chỉnh cấu trúc vốn trong bối cảnh bất định.
Phương pháp nghiên cứu
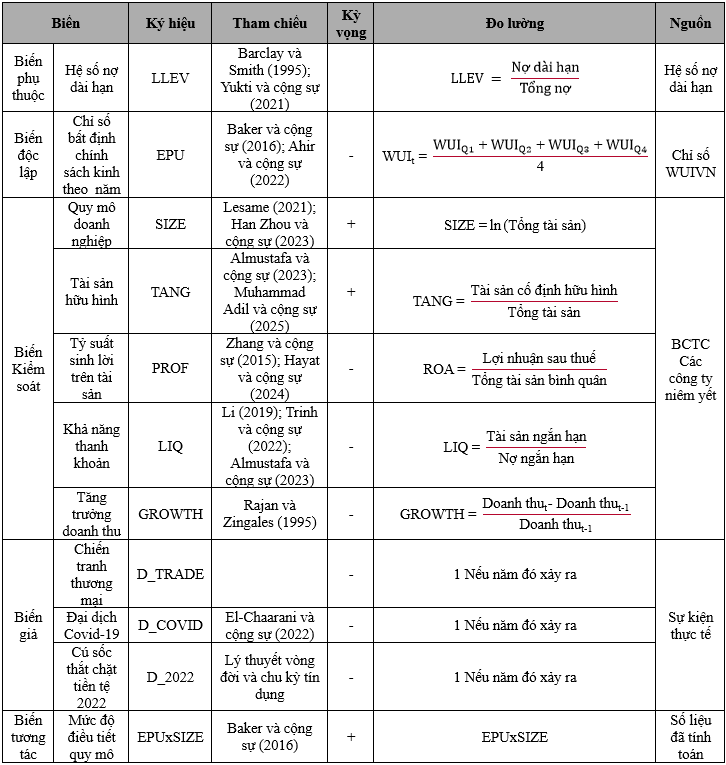
Trên cơ sở lý thuyết và các nghiên cứu trên, mô hình nghiên cứu được đề xuất như sau:
LLEVi,t = β0 + β1EPUi,t + β2SIZEi,t + β3TANGi,t + β4PROFi,t + β5GROWTHi,t + β6LIQi,t + β7DTRADEi,t + β8DCOVIDi,t + β9D2022i,t + β10EPUi,t * SIZEi,t + εi,t
Dữ liệu nghiên cứu được thu thập từ báo cáo tài chính của 20 doanh nghiệp thép niêm yết trên 3 sàn HOSE, HNX, UPCOM trong giai đoạn 2014-2024.
Bảng 1: Mô tả biến trong mô hình nghiên cứu
 |
Nguồn: Nhóm tác giả tổng hợp
Giả thuyết nghiên cứu
Theo Lý thuyết đánh đổi, khi EPU gia tăng, rủi ro lãi suất và dòng tiền trở nên khó dự báo, làm tăng chi phí kiệt quệ tài chính đối với các cam kết dài hạn, khiến doanh nghiệp có xu hướng hạn chế nợ dài hạn. Đồng thời, theo Lý thuyết trật tự phân hạng, trong bối cảnh bất định cao, doanh nghiệp ưu tiên các nguồn tài trợ linh hoạt hơn như nợ ngắn hạn để giảm thiểu rủi ro. Trong ngành thép với đặc tính thâm dụng vốn và biến động mạnh theo chu kỳ kinh tế, xu hướng điều chỉnh kỳ hạn nợ càng trở nên rõ nét. Các nghiên cứu thực nghiệm như Datta và cộng sự (2019), Le Duc Hoang (2020) và Muhammad Adil (2025) cũng ghi nhận doanh nghiệp có xu hướng rút ngắn kỳ hạn nợ khi bất định gia tăng. Do đó, giả thuyết được đề xuất như sau:
H1: EPU có mối quan hệ ngược chiều với Tỷ trọng nợ dài hạn của các doanh nghiệp thép niêm yết tại Việt Nam.
Theo Lý thuyết đánh đổi, doanh nghiệp quy mô lớn có khả năng tiếp cận nguồn vốn dài hạn ổn định hơn nhờ lợi thế về tài sản thế chấp, uy tín tín dụng và khả năng đa dạng hóa rủi ro. Trong ngành thép với đặc tính thâm dụng vốn và chu kỳ cao, nhu cầu tài trợ dài hạn là thiết yếu để duy trì hoạt động và đầu tư. Khi EPU gia tăng, các doanh nghiệp lớn có xu hướng duy trì hoặc điều chỉnh nợ dài hạn hiệu quả hơn, thậm chí tận dụng cơ hội chi phí vốn giảm để vay dài hạn (Datta và cộng sự, 2019; Le Duc Hoang, 2020). Nhờ đó, tác động tiêu cực của bất định đến cấu trúc kỳ hạn nợ được giảm thiểu. Do đó, giả thuyết được đề xuất như sau:
H2: Quy mô doanh nghiệp làm suy giảm tác động tiêu cực của EPU đến Tỷ trọng nợ dài hạn của các doanh nghiệp thép niêm yết tại Việt Nam.
KẾT QUẢ VÀ THẢO LUẬN
Kết quả nghiên cứu
Bảng 2: Thống kê mô tả các biến trong mô hình
| Biến | Số quan sát | Trung bình | Độ lệch chuẩn | Giá trị nhỏ nhất | Giá trị lớn nhất |
|---|---|---|---|---|---|
| LLEV | 220 | 0,10221 | 0,13339 | 0,00000 | 0,65385 |
| EPU | 220 | 0,06368 | 0,06266 | 0,00000 | 0,23600 |
| SIZE | 220 | 7,59932 | 1,75184 | 4,23411 | 12,14304 |
| TANG | 220 | 0,20784 | 0,15343 | 0,01829 | 0,86809 |
| PROF | 220 | 0,02805 | 0,06968 | -0,46377 | 0,21910 |
| GROWTH | 220 | 0,07435 | 0,29309 | -0,74771 | 1,03000 |
| LIQ | 220 | 1,34977 | 0,67549 | 0,17891 | 5,64384 |
| D TRADE | 220 | 0,18182 | 0,38657 | 0 | 1 |
| D COVID | 220 | 0,18182 | 0,38657 | 0 | 1 |
| D 2022 | 220 | 0,09091 | 0,28814 | 0 | 1 |
| SIZExEPU | 220 | 0,57029 | 0,47045 | 0,09890 | 2,36094 |
Nguồn: Tổng hợp từ Stata 14.0
Bảng 2 cho thấy LLEV trung bình 0,1022 phản ánh sự phụ thuộc vào nợ ngắn hạn. Mức EPU 0,0637 và biến động đáng kể cho thấy môi trường chính sách thiếu ổn định, buộc doanh nghiệp thận trọng hơn trong tài trợ. Đồng thời, GROWTH 7,44%, LIQ 1,3498 và TANG 0,2078 phản ánh sự khác biệt về năng lực tài chính giữa các doanh nghiệp. Biến SIZExEPU 0,5703 cho thấy Quy mô giúp giảm tác động tiêu cực từ EPU, trong khi các cú sốc vĩ mô thúc đẩy doanh nghiệp điều chỉnh cấu trúc vốn theo hướng thận trọng hơn.
Các hệ số tương quan giữa các biến đều dưới 0,8, hàm ý mô hình không gặp vấn đề đa cộng tuyến nghiêm trọng, đảm bảo tính độc lập khi đưa vào mô hình hồi quy.
Các kiểm định lựa chọn mô hình được thực hiện như sau:
- F-test với giả thuyết H₀: mô hình Pooled OLS là phù hợp, kết quả Prob > F bằng 0,0000 nhỏ hơn 0,05, do đó bác bỏ H₀, mô hình FEM phù hợp hơn.
- Kiểm định Breusch-Pagan LM với giả thuyết H₀: không tồn tại tác động ngẫu nhiên, kết quả Prob > Chibar2 bằng 0,0000 nhỏ hơn 0,05, do đó bác bỏ H₀, mô hình REM phù hợp hơn.
- Kiểm định Hausman với giả thuyết H₀: mô hình REM là phù hợp, kết quả Prob > Chi2 bằng 0,6132 đối với LLEV, đều lớn hơn 0,05, do đó không bác bỏ H₀, mô hình REM được chọn làm mô hình tối ưu.
Tuy nhiên, kiểm định khuyết tật cho thấy mô hình tồn tại phương sai sai số thay đổi, với Prob bằng 0,0000 nhỏ hơn 0,05. Kiểm định Wooldridge cho thấy mô hình có tự tương quan ở mức ý nghĩa 10% với Prob bằng 0,0811. Kiểm định Durbin-Wu-Hausman cho thấy tất cả các biến trong mô hình đều là biến ngoại sinh. Do đó, nghiên cứu sử dụng phương pháp bình phương nhỏ nhất tổng quát khả thi (FGLS) để khắc phục các khuyết tật của mô hình.
Bảng 3: Kết quả xử lý FGLS
| Biến số | Hệ số Beta | P-Value |
|---|---|---|
| EPU | 0,1255* | 0,0630 |
| SIZE | 0,0249*** | 0,0000 |
| TANG | 0,1504*** | 0,0000 |
| PROF | 0,0462 | 0,3550 |
| GROWTH | 0,0053 | 0,2800 |
| LIQ | 0,0058 | 0,3260 |
| D_TRADE | 0,0076 | 0,3390 |
| D_COVID | -0,0094 | 0,2450 |
| D_2022 | 0,0020 | 0,8160 |
| SIZExEPU | -0,0270** | 0,0360 |
| (_cons) | -0,1164*** | 0,0000 |
| Prob > Chi2 | 0,0000 | |
| Các biến lần lượt có mức ý nghĩa thống kê *0,1; **0,05 và ***0,01. | ||
Kết quả tại Bảng 3 cho thấy mô hình có ý nghĩa thống kê (Prob > Chi2 = 0,0000 < 0,05). Biến SIZE và TANG tác động cùng chiều đến Nợ dài hạn ở mức ý nghĩa 1%, cho thấy doanh nghiệp quy mô lớn và có nhiều tài sản đảm bảo dễ tiếp cận vốn dài hạn. Biến EPU cũng có tác động cùng chiều ở mức ý nghĩa 10%, hàm ý doanh nghiệp gia tăng Nợ dài hạn trong bối cảnh bất định. Ngược lại, biến tương tác SIZExEPU có tác động âm ở mức ý nghĩa 5%, cho thấy quy mô làm suy giảm tác động của EPU đến Nợ dài hạn. Các biến còn lại không có ý nghĩa thống kê.
Thảo luận
Kết quả nghiên cứu cho thấy Bất định chính sách kinh tế (EPU) tác động cùng chiều đến Nợ dài hạn (LLEV) ở mức ý nghĩa 10%, hàm ý doanh nghiệp thép có xu hướng gia tăng vay nợ trong môi trường bất định. Kết quả này không ủng hộ giả thuyết H1 và trái với dự đoán của Lý thuyết đánh đổi cũng như nhiều bằng chứng tại các thị trường phát triển (Li và Qiu, 2020; Almustafa và cộng sự, 2023), vốn ghi nhận tác động ngược chiều của EPU đến đòn bẩy. Tuy nhiên, kết quả lại phù hợp với Lý thuyết trật tự phân hạng, khi doanh nghiệp ưu tiên sử dụng nợ để bù đắp thiếu hụt dòng tiền trong bối cảnh nhu cầu suy giảm. Đồng thời, phát hiện này tương đồng với một số bằng chứng tại Việt Nam như Nguyễn Tuấn Anh và cộng sự (2023) cho thấy doanh nghiệp có xu hướng gia tăng nợ dài hạn nhằm giảm áp lực tái cấp vốn trong môi trường bất ổn. Điều này phản ánh đặc thù ngành thép với cường độ vốn cao và chi phí cố định lớn, buộc doanh nghiệp duy trì đòn bẩy để đảm bảo hoạt động và ổn định chi phí vốn.
Về vai trò điều tiết, biến tương tác SIZExEPU có tác động ngược chiều đến Nợ dài hạn ở mức ý nghĩa 5%, ủng hộ giả thuyết H2, cho thấy Quy mô doanh nghiệp giúp làm suy giảm tác động của EPU. Kết quả này phù hợp với các nghiên cứu trước (Datta và cộng sự, 2019; Le Duc Hoang, 2020), nhấn mạnh vai trò của quy mô trong việc nâng cao khả năng chống chịu trước bất định. Tuy nhiên, khác với quan điểm truyền thống cho rằng doanh nghiệp lớn luôn mở rộng vay nợ, kết quả cho thấy trong bối cảnh EPU gia tăng, các doanh nghiệp lớn có xu hướng thận trọng hơn với nợ dài hạn nhằm giảm áp lực thanh toán và tăng tính linh hoạt tài chính. Điều này phản ánh năng lực quản trị rủi ro tốt hơn và cho thấy cấu trúc vốn trong ngành thép Việt Nam chịu chi phối mạnh bởi đặc thù ngành và môi trường bất định.
KẾT LUẬN
Kết quả nghiên cứu cho thấy Bất định chính sách kinh tế (EPU) có tác động cùng chiều đến Nợ dài hạn của các doanh nghiệp ngành thép niêm yết tại Việt Nam, qua đó phản ánh xu hướng gia tăng vay nợ trong bối cảnh môi trường vĩ mô khó dự báo. Đồng thời, vai trò điều tiết của Quy mô doanh nghiệp được xác nhận, khi các doanh nghiệp lớn có xu hướng hạn chế gia tăng nợ dài hạn trong bối cảnh bất định nhằm giảm thiểu rủi ro tài chính và duy trì tính linh hoạt. Kết quả này cho thấy cấu trúc vốn trong ngành thép Việt Nam chịu chi phối mạnh bởi đặc thù ngành thâm dụng vốn và chu kỳ kinh tế, đồng thời phản ánh sự điều chỉnh mang tính thích nghi của doanh nghiệp trước các cú sốc chính sách.
Trên cơ sở đó, nghiên cứu đề xuất một số hàm ý quản trị đối với các doanh nghiệp như sau:
Thứ nhất, cần tối ưu hóa cơ cấu kỳ hạn nợ, hạn chế phụ thuộc quá mức vào nợ dài hạn trong giai đoạn bất định, đồng thời duy trì tỷ trọng hợp lý giữa nợ ngắn hạn và dài hạn để giảm áp lực thanh toán và rủi ro tái cấp vốn.
Thứ hai, cần tăng cường tích lũy nguồn vốn nội bộ thông qua quản trị dòng tiền hiệu quả, kiểm soát chi phí và tối ưu vốn lưu động nhằm giảm phụ thuộc vào nguồn vốn vay trong điều kiện thị trường biến động.
Thứ ba, cần nâng cao năng lực quản trị rủi ro tài chính, bao gồm xây dựng các kịch bản ứng phó với biến động lãi suất, tỷ giá và giá nguyên vật liệu, từ đó chủ động điều chỉnh kế hoạch tài trợ phù hợp.
Thứ tư, các doanh nghiệp quy mô lớn cần tận dụng lợi thế về uy tín và tài sản đảm bảo để tái cấu trúc danh mục nợ theo hướng an toàn hơn, trong khi doanh nghiệp nhỏ cần cải thiện minh bạch tài chính và quản trị để nâng cao khả năng tiếp cận tín dụng.
Thứ năm, doanh nghiệp nên đa dạng hóa nguồn vốn thông qua phát hành trái phiếu hoặc hợp tác tài chính, nhằm giảm phụ thuộc vào tín dụng ngân hàng và nâng cao khả năng chống chịu trong môi trường bất định.
Tài liệu tham khảo:
1. Ahir, H., Bloom, N., & Furceri, D. (2022). The World Uncertainty Index. World Bank Working Paper. https://www.worlduncertaintyindex.com
2. Almustafa, H. (2020). Economic policy uncertainty and corporate leverage decisions. Finance Research Letters, 35, 101291. https://doi.org/10.1016/j.frl.2019.101291
3. Almustafa, H. (2023). Economic policy uncertainty, financial leverage, and corporate investment: Evidence from U.S. firms. Economies, 11(2), 37. https://doi.org/10.3390/economies11020037
4. Baker, S. R., Bloom, N., & Davis, S. J. (2016). Measuring economic policy uncertainty. The Quarterly Journal of Economics, 131(4), 1593-1636. https://doi.org/10.1093/qje/qjw024
5. Barclay, M. J., & Smith, C. W., Jr. (1995). The maturity structure of corporate debt. Journal of Finance, 50(2), 609-631. https://doi.org/10.1111/j.1540-6261.1995.tb04797.x
6. Đặng Thị Quỳnh Anh, Quách Thị Hải Yến (2014). Các nhân tố tác động đến cấu trúc vốn của doanh nghiệp niêm yết trên Sở Giao dịch Chứng khoán TP.HCM (HOSE). Tạp chí Phát triển & Hội nhập, 18(28), 55-60. https://www.uef.edu.vn/newsimg/tap-chi-uef/2014-09-10-18/5.pdf
7. Datta, S., Doan, T., & Iskandar-Datta, M. (2019). Policy uncertainty and the maturity structure of corporate debt. Journal of Financial Stability, 44, 100694. https://doi.org/10.1016/j.jfs.2019.100694
8. El-Chaarani, H., Abraham, R., & Skaf, Y. (2022). The impact of corporate governance on the financial performance of the banking sector in the MENA (Middle Eastern and North African) region: An immunity test of banks for COVID-19. Journal of Risk and Financial Management, 15(2), 82. https://doi.org/10.3390/jrfm15020082
9. Han, Z., Zhou, H., et al. (2023). Firm's perception of economic policy uncertainty and corporate innovation efficiency. https://doi.org/10.1016/j.heliyon.2023.e00677
10. Hayat, A., et al. (2024). Economic Policy Uncertainty and Firm Performancein Pakistan. https://doi.org/10.61506/01.00450
11. Kraus, A., & Litzenberger, R. H. (1973). A State-Preference Model of Optimal Financial Leverage. The Journal of Finance, 28(4), 911-922. https://doi.org/10.2307/2978343
12. Lê Đức Hoàng và cộng sự (2020). Debt maturity structure and firms’ performance: Evidence from Vietnam. Journal of Asian Business and Economic Studies, 27(3), 285-301. https://doi.org/10.23958/ijssei/vol06-i03/196
13. Lesame, K. (2021). The asymmetric impact of economic policy uncertainty on firm-level investment in South Africa. WIDER Working Paper.
14. Li, K., & Qiu, B. (2020). The joint effects of economic policy uncertainty and firm characteristics on capital structure: Evidence from US firms. https://doi.org/10.1016/j.jimonfin.2020.102279
15. Li, X. (2019). Economic policy uncertainty and corporate cash policy: International evidence. Journal of Accounting and Public Policy, 106694. https://doi.org/10.1016/j.jaccpubpol.2019.106694
16. Muhammad, A., et al. (2025). Assessing the impact of economic policy uncertainty on corporateleverage structure: do foreign ownership act as buffer? https://doi.org/10.1080/23322039.2025.2476100
17. Myers, S. C., & Majluf, N. S. (1984). Corporate financing and investment decisions when firms have information that investors do not have. Journal of Financial Economics, 13(2), 187-221.
18. Nagar, V., Schoenfeld, J., & Wellman, L. (2019). The effect of economic policy uncertainty on investor information asymmetry and management disclosures. Journal of Accounting and Economics, 67(1), 36-57. https://doi.org/10.1016/j.jacceco.2018.08.011
19. Nga Thu Trinh, Thanh Pham Thien Nguyen, Son Hong Nghiem (2022). Economic policy uncertainty and other determinants of corporate cash holdings of Australian energy companies. International Journal of Energy Sector Management, 16(6), 1192-1213. https://doi.org/10.1108/IJESM-10-2020-0005
20. Nguyễn Thị Thúy Hạnh (2019). Nhân tố ảnh hưởng đến cấu trúc vốn của các công ty sản xuất thương mại Việt Nam. Tạp chí Khoa học Trường Đại học Mở TP.HCM - Kinh tế và Quản trị Kinh doanh, 14 (1). https://doi.org/10.46223/HCMCOUJS.econ.vi.14.1.508.2019
21. Nguyễn Tuấn Anh, Trần Thị Thùy Dung, Lê Đức Hoàng (2023). Mối quan hệ giữa bất định kinh tế vĩ mô và cấu trúc kỳ hạn nợ: Nghiên cứu tại các doanh nghiệp trên thị trường chứng khoán Việt Nam. Journal of Economics and Development. https://doi.org/10.33301/JED.VI.1049
22. Rajan, R. G., & Zingales, L. (1995). What do we know about capital structure? Some evidence from international data. Journal of Finance, 50(5), 1421-1460.
23. Schmidt, J. (2020). Risk, asset pricing and monetary policy transmission in Europe: Evidence from a threshold-VAR approach. Journal of International Money and Finance, 109, 102235. https://doi.org/10.1016/j.jimonfin.2020.102235
24. Tayem, G. (2018). The determinants of debt maturity: The case of Jordan. Academy of Accounting and Financial Studies Journal, 22(1).
25. Vega-Gutiérrez, P. L., López-Iturriaga, F. J., & Rodríguez-Sanz, J. A. (2024). Economic policy uncertainty and capital structure in Europe: An agency approach (SSRN Working Paper). https://doi.org/10.2139/ssrn.4851682
26. Võ Văn Hợp và Phạm Thảo My (2025). The impact of economic policy uncertainty on the capital structure of enterprises in Vietnam. Journal of Science and Technology - Industrial University of Ho Chi Minh City, 76(4). https://doi.org/10.46242/jstiuh.v76i4.5537
27. Yukti, Y., et al. (2021). Economic policy uncertainty and leverage dynamics: Evidence from an emerging economy. https://doi.org/10.1016/j.irfa.2021.101836
28. Zhang, X., et al. (2015). Economic policy uncertainty and capital structure choice: Evidence from China. https://doi.org/10.1016/j.ecosys.2015.06.003
| Ngày nhận bài: 25/3/2026; Ngày hoàn thiện biên tập: 22/5/2026; Ngày duyệt đăng: 25/5/2026 |
Tin liên quan


Các tin khác

Ảnh hưởng của đánh giá trực tuyến đến quyết định mua hàng của người tiêu dùng trên các sàn thương mại điện tử tại Việt Nam

Năng lực hạ tầng logistics nông nghiệp tại TP. Huế: Thực trạng và cơ hội trong bối cảnh mới

Chuyển đổi số và việc làm phi chính thức ở Việt Nam giai đoạn 2020-2024

Vai trò của IMF và World Bank đối với các quốc gia đang phát triển: Bài học từ quốc tế và hàm ý cho Việt Nam

Tác động của hoạt động bảo vệ quyền sở hữu trí tuệ và truyền thông số đến tăng trưởng kinh tế tại các quốc gia ASEAN+ 3 giai đoạn 2014-2024

Vai trò trung gian của quản trị đồng tâm trong thúc đẩy hiệu quả chuyển đổi số tại các doanh nghiệp nhỏ và vừa ở Việt Nam dưới sự điều tiết của khả năng học tập tổ chức

Các yếu tố ảnh hưởng tới sự phát triển dịch vụ logistics tại TP. Hồ Chí Minh đến năm 2030, tầm nhìn đến năm 2045

Công bố thông tin quản trị doanh nghiệp, giá trị và hiệu quả hoạt động: Bằng chứng từ các doanh nghiệp niêm yết Việt Nam

Nâng cao động lực làm việc cho người lao động tại Công ty TNHH Sản xuất Thương mại Phúc Hảo, TP. Hồ Chí Minh


