


Các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ tại HDBank - Phòng giao dịch Thạnh Phú
Trần Văn Minh
Học viên cao học, Khoa Sau đại học, Trường Đại học Lạc Hồng
Email: [email protected]
Nguyễn Văn Hải (tác giả liên hệ)
Giảng viên, Khoa Tài chính - kế toán, Trường Đại học Lạc Hồng
Email: [email protected]
Tóm tắt
Nghiên cứu xác định các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Phát Triển TP. Hồ Chí Minh - Phòng giao dịch Thạnh Phú. Kết quả cho thấy, các nhân tố: Độ tin cậy, Khả năng đáp ứng, Năng lực phục vụ, Sự đồng cảm, Phương tiện hữu hình, Sự thuận tiện và Chất lượng chuyển tiếp đa kênh đều tác động đến Sự hài lòng; trong đó, Độ tin cậy ảnh hưởng mạnh nhất. Nghiên cứu đề xuất nâng cao độ chính xác, điều kiện phục vụ, tốc độ phản hồi, tính liên tục giữa các kênh và năng lực nhân viên.
Từ khóa: Sự hài lòng của khách hàng, ngân hàng thương mại, HDBank Thạnh Phú
Abstract
This study identifies the factors influencing individual customer satisfaction at Ho Chi Minh City Development Joint Stock Commercial Bank - Thanh Phu Transaction Office (HDBank Thanh Phu). The results show that reliability, responsiveness, assurance, empathy, tangibles, convenience, and seamless omnichannel service quality all affect customer satisfaction, with reliability having the strongest effect. The study proposes enhancing accuracy, service conditions, response speed, continuity across channels, and employee capabilities.
Keywords: Customer satisfaction, commercial banks, HDBank Thanh Phu
GIỚI THIỆU
Trong bối cảnh chuyển đổi số, dịch vụ ngân hàng đang chuyển từ mô hình chủ yếu dựa trên giao dịch tại quầy sang sự kết hợp giữa phòng giao dịch, ngân hàng di động, Internet Banking, ATM và các nền tảng thanh toán trực tuyến (Li và cộng sự, 2021; Sreejesh, 2024). Sự gia tăng các điểm tiếp xúc khiến trải nghiệm khách hàng không chỉ phụ thuộc vào tính chính xác của giao dịch mà còn chịu ảnh hưởng bởi tốc độ xử lý, sự thuận tiện, bảo mật, chất lượng thông tin và tính liên tục giữa các kênh dịch vụ (Raza và cộng sự, 2020; Dangaiso và cộng sự, 2024). Vì vậy, chất lượng dịch vụ ngân hàng cần được xem xét trên cả phương diện phục vụ trực tiếp, nền tảng công nghệ và khả năng duy trì trải nghiệm nhất quán khi khách hàng chuyển đổi kênh giao dịch.
Trong điều kiện các sản phẩm ngân hàng ngày càng tương đồng, chất lượng dịch vụ trở thành nhân tố quan trọng tạo nên sự khác biệt và củng cố sự hài lòng của khách hàng. Các thành phần như độ tin cậy, khả năng đáp ứng, năng lực phục vụ, sự đồng cảm và phương tiện hữu hình tiếp tục được ghi nhận có ảnh hưởng đáng kể đến đánh giá của khách hàng (Abror và cộng sự, 2020; Ananda và cộng sự, 2023). Đối với các kênh điện tử, sự thuận tiện, tính dễ sử dụng, độ an toàn, khả năng phản hồi và tính ổn định của hệ thống cũng góp phần hình thành trải nghiệm tích cực (Pooya và cộng sự, 2020; Ighomereho và cộng sự, 2023). Chất lượng dịch vụ được cảm nhận tích cực không chỉ làm gia tăng sự hài lòng mà còn thúc đẩy ý định tiếp tục sử dụng và duy trì quan hệ với ngân hàng (Khan và cộng sự, 2023; Roberts-Lombard và cộng sự, 2025).
Tại Ngân hàng Thương mại Cổ phần Phát triển TP. Hồ Chí Minh - Phòng giao dịch Thạnh Phú (HDBank Thạnh Phú), khách hàng cá nhân sử dụng đồng thời dịch vụ tại quầy và các kênh ngân hàng số. Điều này đặt ra yêu cầu bảo đảm sự thống nhất giữa quy trình giao dịch, năng lực nhân viên, điều kiện phục vụ và trải nghiệm trên các nền tảng điện tử. Tuy nhiên, các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân tại đơn vị chưa được khảo sát chuyên biệt, đặc biệt là chất lượng chuyển tiếp giữa các kênh. Do đó, nghiên cứu được thực hiện nhằm xác định và đo lường mức độ ảnh hưởng của các nhân tố đến sự hài lòng của khách hàng cá nhân, từ đó đề xuất các hàm ý quản trị phù hợp.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết và tổng quan tài liệu
Theo Oliver (1980), sự hài lòng hình thành khi khách hàng so sánh kỳ vọng ban đầu với trải nghiệm thực tế trong quá trình sử dụng dịch vụ. Khi kết quả nhận được đáp ứng hoặc vượt kỳ vọng, sự xác nhận tích cực được hình thành và làm gia tăng mức độ hài lòng. Ngược lại, nếu dịch vụ không đáp ứng mong đợi, khách hàng có thể hình thành đánh giá tiêu cực. Gronroos (1984) cho rằng, chất lượng dịch vụ gồm chất lượng kỹ thuật, phản ánh kết quả khách hàng nhận được, và chất lượng chức năng, thể hiện cách thức dịch vụ được cung cấp. Trong ngân hàng, chất lượng kỹ thuật thể hiện qua độ chính xác, an toàn và khả năng hoàn tất giao dịch, trong khi chất lượng chức năng gắn với thái độ, khả năng phản hồi và năng lực hỗ trợ của nhân viên. Bahia và Nantel (2000) tiếp tục phát triển mô hình BSQ (Banking Service Quality) với các thành phần đặc thù như: độ tin cậy, hiệu quả phục vụ, khả năng tiếp cận, phương tiện hữu hình và sự bảo đảm.
Các nghiên cứu nước ngoài cho thấy, sự hài lòng của khách hàng ngân hàng chịu ảnh hưởng đồng thời bởi kết quả giao dịch, quá trình phục vụ và trải nghiệm công nghệ. Trong dịch vụ truyền thống, độ tin cậy, khả năng đáp ứng, năng lực phục vụ, sự đồng cảm, phương tiện hữu hình và sự thuận tiện thường có tác động tích cực đến sự hài lòng vì các nhân tố này phản ánh cả kết quả nghiệp vụ và chất lượng tương tác giữa khách hàng với ngân hàng (Pooya và cộng sự, 2020; Ananda và cộng sự, 2023). Đối với ngân hàng điện tử, phạm vi đánh giá được mở rộng sang chất lượng hệ thống, tính bảo mật, tốc độ xử lý, khả năng hoàn tất giao dịch và mức độ hỗ trợ khi xảy ra sự cố (Raza và cộng sự, 2020; Mwiya và cộng sự, 2022; Ighomereho và cộng sự, 2023). Một nền tảng số có nhiều chức năng nhưng vận hành thiếu ổn định hoặc không được hỗ trợ kịp thời vẫn có thể làm giảm sự hài lòng. Tuy nhiên, mức độ ảnh hưởng của từng thành phần có thể khác nhau theo thị trường, nhóm khách hàng, mức độ sử dụng công nghệ và loại hình dịch vụ.
Mô hình và giả thuyết nghiên cứu
Trên cơ sở kế thừa các lý thuyết và kết quả nghiên cứu trước, nhóm tác giả xem xét 7 nhân tố gồm: Độ tin cậy, Khả năng đáp ứng, Năng lực phục vụ, Sự đồng cảm, Phương tiện hữu hình, Sự thuận tiện và Chất lượng chuyển tiếp đa kênh (Hình). Việc bổ sung chất lượng chuyển tiếp đa kênh giúp mô hình phản ánh đầy đủ hơn trải nghiệm của khách hàng cá nhân trong điều kiện dịch vụ trực tiếp và dịch vụ số ngày càng được sử dụng kết hợp.
Hình: Mô hình đề xuất
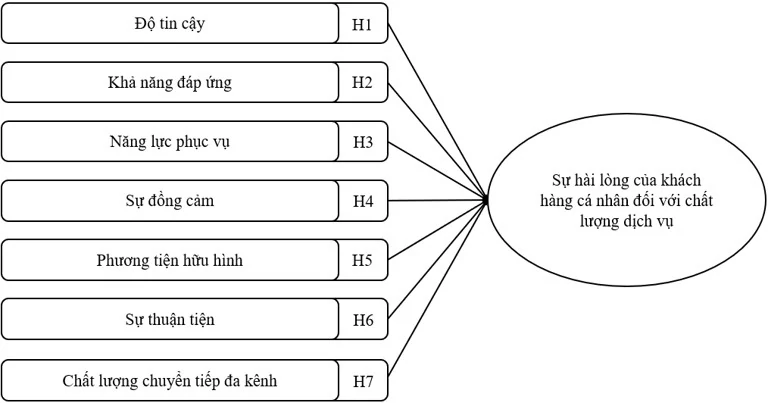 |
Nguồn: Nhóm tác giả đề xuất
Các giả thuyết được xác lập như sau:
Độ tin cậy phản ánh khả năng ngân hàng thực hiện giao dịch chính xác, an toàn và đúng cam kết. Độ tin cậy cao giúp củng cố niềm tin và sự hài lòng của khách hàng (Mwiya và cộng sự, 2022). Từ đó, nhóm tác giả đưa ra giả thuyết:
H1: Độ tin cậy tác động cùng chiều đến Sự hài lòng của khách hàng cá nhân.
Khả năng đáp ứng thể hiện sự nhanh chóng và sẵn sàng hỗ trợ khách hàng. Phản hồi kịp thời giúp giảm thời gian chờ đợi và nâng cao sự hài lòng (Raza và cộng sự, 2020; Ayinaddis và cộng sự, 2023). Từ đó, nhóm tác giả đưa ra giả thuyết:
H2: Khả năng đáp ứng tác động cùng chiều đến Sự hài lòng của khách hàng cá nhân.
Năng lực phục vụ phản ánh kiến thức, kỹ năng và khả năng tạo dựng niềm tin của nhân viên. Năng lực phục vụ tốt giúp khách hàng an tâm và hài lòng hơn (Bahia và Nantel, 2000). Từ đó, nhóm tác giả đưa ra giả thuyết:
H3: Năng lực phục vụ tác động cùng chiều đến Sự hài lòng của khách hàng cá nhân.
Sự đồng cảm thể hiện mức độ quan tâm, lắng nghe và thấu hiểu nhu cầu của khách hàng. Sự hỗ trợ phù hợp giúp nâng cao trải nghiệm và sự hài lòng (Ananda và cộng sự, 2023). Từ đó, nhóm tác giả đưa ra giả thuyết:
H4: Sự đồng cảm tác động cùng chiều đến Sự hài lòng của khách hàng cá nhân.
Phương tiện hữu hình bao gồm cơ sở vật chất, trang thiết bị, không gian giao dịch và hình thức nhân viên. Điều kiện phục vụ tốt góp phần tạo cảm nhận chuyên nghiệp và nâng cao sự hài lòng (Bahia và Nantel, 2000). Từ đó, nhóm tác giả đưa ra giả thuyết:
H5: Phương tiện hữu hình tác động cùng chiều đến Sự hài lòng của khách hàng cá nhân.
Sự thuận tiện phản ánh mức độ dễ dàng khi tiếp cận và hoàn thành giao dịch. Thủ tục đơn giản, vị trí thuận lợi và kênh giao dịch linh hoạt giúp khách hàng tiết kiệm thời gian và công sức (Ayinaddis và cộng sự, 2023; Sreejesh, 2024). Từ đó, nhóm tác giả đưa ra giả thuyết:
H6: Sự thuận tiện tác động cùng chiều đến Sự hài lòng của khách hàng cá nhân.
Chất lượng chuyển tiếp đa kênh phản ánh khả năng duy trì thông tin và tiến trình xử lý khi khách hàng chuyển đổi giữa các kênh giao dịch. Sự chuyển tiếp liền mạch giúp giảm thủ tục lặp lại và nâng cao sự hài lòng (Sreejesh, 2024). Từ đó, nhóm tác giả đưa ra giả thuyết:
H7: Chất lượng chuyển tiếp đa kênh tác động cùng chiều đến Sự hài lòng của khách hàng cá nhân.
Phương pháp nghiên cứu
Nghiên cứu được thực hiện thông qua sự kết hợp giữa phương pháp định tính và phương pháp định lượng. Trong giai đoạn định tính, các lý thuyết nền tảng và những nghiên cứu trong nước, quốc tế liên quan đến chất lượng dịch vụ và sự hài lòng của khách hàng ngân hàng được rà soát nhằm xác định các nhân tố phù hợp với mô hình nghiên cứu. Bên cạnh đó, nghiên cứu tham khảo ý kiến của chuyên gia và cán bộ ngân hàng để điều chỉnh nội dung thang đo, hoàn thiện bảng câu hỏi và bảo đảm các biến quan sát phù hợp với đặc điểm khách hàng cá nhân tại HDBank Thạnh Phú.
Phương pháp định lượng được triển khai nhằm đánh giá độ tin cậy của thang đo và xác định mức độ tác động của các nhân tố đến sự hài lòng của khách hàng cá nhân tại HDBank Thạnh Phú. Dữ liệu được thu thập bằng bảng câu hỏi khảo sát khách hàng cá nhân, sử dụng thang đo Likert 5 mức độ. Sau quá trình kiểm tra và loại bỏ các phiếu không đạt yêu cầu, 308 bảng trả lời hợp lệ được đưa vào phân tích.
Dữ liệu được xử lý bằng phần mềm SPSS 26 thông qua thống kê mô tả, kiểm định Cronbach’s Alpha, phân tích nhân tố khám phá (EFA), tương quan Pearson và hồi quy tuyến tính bội theo phương pháp Enter. Quy mô mẫu gồm 308 quan sát đáp ứng điều kiện thực hiện EFA và phân tích hồi quy theo đề xuất của Hair và cộng sự (2010).
KẾT QUẢ NGHIÊN CỨU
Kiểm định độ tin cậy Cronbach’s Alpha
Bảng 1: Chỉ số tin cậy
| Mã hoá | Nhân tố | Tương quan biến tổng nhỏ nhất | Cronbach’s Alpha |
|---|---|---|---|
| TC | Độ tin cậy | 0,577 | 0,813 |
| DU | Khả năng đáp ứng | 0,611 | 0,840 |
| NLPV | Năng lực phục vụ | 0,711 | 0,878 |
| DC | Sự đồng cảm | 0,636 | 0,851 |
| PTHH | Phương tiện hữu hình | 0,588 | 0,826 |
| TT | Sự thuận tiện | 0,570 | 0,821 |
| CLCT | Chất lượng chuyển tiếp đa kênh | 0,642 | 0,848 |
| SHL | Sự hài lòng của khách hàng cá nhân | 0,572 | 0,755 |
Nguồn: Tính toán của nhóm tác giả
Kết quả (Bảng 1) cho thấy, các thang đo đều đạt độ tin cậy, với Cronbach’s Alpha dao động từ 0,755 đến 0,878 và hệ số tương quan biến tổng nhỏ nhất từ 0,570 đến 0,711. Các giá trị này đều vượt ngưỡng chấp nhận, cho thấy các biến quan sát có mức độ nhất quán và liên kết phù hợp với từng nhân tố. Vì vậy, toàn bộ thang đo được giữ lại để tiếp tục phân tích EFA.
Kiểm định nhân tố khám phá EFA
Đối với các biến độc lập
Bảng 2: Phân tích EFA biến độc lập
| Biến | Nhân tố |
| |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |||
| NLPV2 | 0,788 |
|
|
|
|
|
| ||
| NLPV1 | 0,788 |
|
|
|
|
|
| ||
| NLPV4 | 0,756 |
|
|
|
|
|
| ||
| NLPV3 | 0,716 |
|
|
|
|
|
| ||
| PTHH2 |
| 0,762 |
|
|
|
|
| ||
| PTHH3 |
| 0,717 |
|
|
|
|
| ||
| PTHH4 |
| 0,667 |
|
|
|
|
| ||
| PTHH1 |
| 0,662 |
|
|
|
|
| ||
| DC1 |
|
| 0,807 |
|
|
|
| ||
| DC3 |
|
| 0,748 |
|
|
|
| ||
| DC2 |
|
| 0,746 |
|
|
|
| ||
| DC4 |
|
| 0,739 |
|
|
|
| ||
| DU3 |
|
|
| 0,813 |
|
|
| ||
| DU2 |
|
|
| 0,752 |
|
|
| ||
| DU1 |
|
|
| 0,751 |
|
|
| ||
| DU4 |
|
|
| 0,651 |
|
|
| ||
| CLCT2 |
|
|
|
| 0,789 |
|
| ||
| CLCT3 |
|
|
|
| 0,737 |
|
| ||
| CLCT1 |
|
|
|
| 0,713 |
|
| ||
| CLCT4 |
|
|
|
| 0,648 |
|
| ||
| TT3 |
|
|
|
|
| 0,750 |
| ||
| TT2 |
|
|
|
|
| 0,743 |
| ||
| TT1 |
|
|
|
|
| 0,716 |
| ||
| TT4 |
|
|
|
|
| 0,616 |
| ||
| TC4 |
|
|
|
|
|
| 0,708 | ||
| TC3 |
|
|
|
|
|
| 0,701 | ||
| TC2 |
|
|
|
|
|
| 0,664 | ||
| TC1 |
|
|
|
|
|
| 0,561 | ||
| Kiểm định phương sai trích |
| ||||||||
| Giá trị riêng cuối cùng (Eigenvalues) | 1,024 |
| |||||||
| Tỷ lệ phương sai giải thích tích luỹ (%) | 69,473 |
| |||||||
| Kiểm định KMO và Bartlett |
| ||||||||
| Chỉ số KMO | 0,933 |
| |||||||
| Kiểm định Bartlett | Approx. Chi-Square | 4661,674 |
| ||||||
| df | 378 |
| |||||||
| Sig. | 0,000 |
| |||||||
Nguồn: Tính toán của nhóm tác giả
Kết quả EFA đối với các biến độc lập (Bảng 2) cho thấy, dữ liệu phù hợp để phân tích nhân tố, với KMO = 0,933 và kiểm định Bartlett có Sig. = 0,000 < 0,05. Phân tích rút trích được 7 nhân tố có Eigenvalues > 1, trong đó giá trị riêng cuối cùng đạt 1,024 và tổng phương sai trích đạt 69,473%. Các hệ số tải nhân tố dao động từ 0,561 đến 0,813 và các biến quan sát được phân nhóm phù hợp với mô hình nghiên cứu. Vì vậy, thang đo các biến độc lập đạt yêu cầu và được sử dụng cho các phân tích tiếp theo.
Đối với biến phụ thuộc
Bảng 3: Phân tích EFA biến phụ thuộc
| Biến | Nhân tố | |
| 1 | ||
| SHL3 | 0,835 | |
| SHL1 | 0,813 | |
| SHL2 | 0,811 | |
| Kiểm định phương sai trích | ||
| Giá trị riêng cuối cùng (Eigenvalues) | 2,015 | |
| Tỷ lệ phương sai giải thích tích luỹ (%) | 67,181 | |
| Kiểm định KMO và Bartlett | ||
| Chỉ số KMO | 0,692 | |
| Kiểm định Bartlett | Approx. Chi-Square | 219,743 |
| df | 3 | |
| Sig. | 0,000 | |
Nguồn: Tính toán của nhóm tác giả
Kết quả EFA đối với biến phụ thuộc (Bảng 3) cho thấy, dữ liệu phù hợp để phân tích nhân tố, với KMO = 0,692 và kiểm định Bartlett có Sig. = 0,000 < 0,05. Phân tích rút trích được một nhân tố có Eigenvalues = 2,015 và tổng phương sai trích đạt 67,181%. Các hệ số tải nhân tố dao động từ 0,811 đến 0,835, cho thấy 3 biến quan sát SHL1, SHL2 và SHL3 hội tụ tốt vào nhân tố sự hài lòng của khách hàng cá nhân. Vì vậy, thang đo biến phụ thuộc đạt yêu cầu và được sử dụng trong các phân tích tiếp theo.
Phân tích hồi quy
Bảng 4: Đánh giá tính phù hợp của mô hình (ANOVA)
| Mô hình | Tổng bình phương | df | Trung bình bình phương | F | Sig. | |
|---|---|---|---|---|---|---|
| 1 | Hồi quy | 118,933 | 7 | 16,990 | 158,819 | 0,000b |
| Phần dư | 32,094 | 300 | 0,107 |
|
| |
| Tổng | 151,027 | 307 |
|
|
| |
| R2 hiệu chỉnh | 0,783 | |||||
| Durbin-Watson | 2,033 | |||||
| Biến độc lập: CLCT, NLPV, DU, DC, TT, PTHH, TC | ||||||
| Biến phụ thuộc: SHL | ||||||
Nguồn: Tính toán của tác giả
Kết quả kiểm định ANOVA (Bảng 4) cho thấy mô hình hồi quy phù hợp với dữ liệu nghiên cứu, với F = 158,819 và Sig. = 0,000 < 0,05. Hệ số R² hiệu chỉnh đạt 0,783, cho thấy bảy nhân tố trong mô hình giải thích được 78,3% sự biến thiên của sự hài lòng khách hàng cá nhân. Giá trị Durbin-Watson = 2,033 và gần mức 2, cho thấy phần dư không có hiện tượng tự tương quan đáng kể.
Bảng 5: Kết quả phân tích hồi quy
| Model | Hệ số chưa chuẩn hóa | Hệ số chuẩn hóa | t | Sig. | Thống kê đa cộng tuyến | |||
| B | Sai số chuẩn | Beta | Tolerance | Hệ số VIF | ||||
| 1 | (Hằng số) | -0,325 | 0,122 |
| -2,670 | 0,008 |
|
|
| TC | 0,326 | 0,040 | 0,320 | 8,185 | 0,000 | 0,464 | 2,157 | |
| DU | 0,201 | 0,033 | 0,209 | 6,066 | 0,000 | 0,597 | 1,675 | |
| NLPV | 0,126 | 0,036 | 0,124 | 3,508 | 0,001 | 0,566 | 1,766 | |
| DC | 0,103 | 0,030 | 0,114 | 3,374 | 0,001 | 0,619 | 1,614 | |
| PTHH | 0,215 | 0,036 | 0,221 | 5,936 | 0,000 | 0,512 | 1,954 | |
| TT | 0,082 | 0,035 | 0,086 | 2,371 | 0,018 | 0,541 | 1,848 | |
| CLCT | 0,176 | 0,034 | 0,180 | 5,176 | 0,000 | 0,512 | 1,952 | |
| Biến phụ thuộc: SHL - Sự hài lòng của khách hàng cá nhân | ||||||||
Nguồn: Tính toán của nhóm tác giả
Kết quả hồi quy (Bảng 5) cho thấy, cả 7 nhân tố đều tác động cùng chiều đến Sự hài lòng của khách hàng cá nhân và có ý nghĩa thống kê với Sig. < 0,05. Hệ số VIF dao động từ 1,614 đến 2,157 và đều < 10, trong khi hệ số Tolerance nằm trong khoảng từ 0,464 đến 0,619 và đều < 0,1. Vì vậy, mô hình không có hiện tượng đa cộng tuyến nghiêm trọng. Như vậy, các giả thuyết H1, H2, H3, H4, H5, H6 và H7 đều được chấp nhận. Phương trình hồi quy chuẩn hóa được viết như sau:
SHL = 0,320TC + 0,209DU + 0,124NLPV + 0,114DC + 0,221PTHH + 0,086TT + 0,180CLCT
Thảo luận kết quả nghiên cứu
Kết quả hồi quy cho thấy, 7 nhân tố đều tác động cùng chiều và có ý nghĩa thống kê đến Sự hài lòng của khách hàng cá nhân tại HDBank Thạnh Phú. Theo hệ số Beta chuẩn hóa, mức độ tác động giảm dần gồm: Độ tin cậy với β = 0,320, Phương tiện hữu hình với β = 0,221, Khả năng đáp ứng với β = 0,209, Chất lượng chuyển tiếp đa kênh với β = 0,180, Năng lực phục vụ với β = 0,124, Sự đồng cảm với β = 0,114 và Sự thuận tiện với β = 0,086. Tác động mạnh nhất của Độ tin cậy phù hợp với Raza và cộng sự (2020), Mwiya và cộng sự (2022), Ayinaddis và cộng sự (2023), khi các nghiên cứu này nhấn mạnh vai trò của tính chính xác, ổn định và nhất quán trong quá trình cung cấp dịch vụ ngân hàng. Kết quả về Phương tiện hữu hình tương đồng với Pooya và cộng sự (2020) và Ananda và cộng sự (2023), cho thấy cơ sở vật chất, trang thiết bị và điều kiện giao dịch góp phần hình thành cảm nhận về tính chuyên nghiệp của ngân hàng. Khả năng đáp ứng có mức tác động đứng thứ 3, phản ánh vai trò của tốc độ phản hồi, sự chủ động hỗ trợ và khả năng xử lý yêu cầu kịp thời, phù hợp với Raza và cộng sự (2020), Mwiya và cộng sự (2022). Đáng chú ý, Chất lượng chuyển tiếp đa kênh có ảnh hưởng tương đối rõ đến Sự hài lòng, tương đồng với Sreejesh (2024), khi khẳng định sự thống nhất thông tin và tính liền mạch giữa các kênh là thành phần quan trọng của trải nghiệm ngân hàng tích hợp. Bên cạnh đó, Năng lực phục vụ và Sự đồng cảm tiếp tục cho thấy vai trò của kiến thức chuyên môn, kỹ năng tư vấn, sự lắng nghe và khả năng hỗ trợ phù hợp với nhu cầu khách hàng. Sự thuận tiện có mức tác động thấp nhất nhưng vẫn có ý nghĩa thống kê, cho thấy vị trí, thời gian phục vụ, thủ tục và khả năng lựa chọn kênh giao dịch vẫn góp phần nâng cao sự hài lòng. Như vậy, sự hài lòng của khách hàng không được hình thành từ một nhân tố riêng lẻ mà là kết quả của sự kết hợp giữa độ chính xác của giao dịch, điều kiện phục vụ, tốc độ phản hồi, năng lực nhân viên và tính liên tục trong trải nghiệm đa kênh.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết quả nghiên cứu cho thấy, các nhân tố: Độ tin cậy, Khả năng đáp ứng, Năng lực phục vụ, Sự đồng cảm, Phương tiện hữu hình, Sự thuận tiện và Chất lượng chuyển tiếp đa kênh ảnh hưởng đến Sự hài lòng của khách hàng cá nhân tại HDBank Thạnh Phú; trong đó, Độ tin cậy ảnh hưởng mạnh nhất.
Dựa trên kết quả nghiên cứu, nhóm tác giả đề xuất một số hàm ý quản trị sau:
Một là, HDBank Thạnh Phú cần ưu tiên củng cố độ tin cậy thông qua việc chuẩn hóa nội dung tư vấn, kiểm tra chéo các giao dịch có rủi ro, theo dõi sai sót và chủ động thông báo tiến độ xử lý cho khách hàng. Khi phát sinh sự cố, phòng giao dịch cần phân công đầu mối chịu trách nhiệm, giải thích minh bạch và theo dõi yêu cầu đến khi hoàn tất nhằm bảo đảm tính chính xác, nhất quán và đúng cam kết.
Hai là, cải thiện phương tiện hữu hình và khả năng đáp ứng bằng cách bố trí không gian, biển chỉ dẫn và biểu mẫu hợp lý, duy trì trang thiết bị hoạt động ổn định, đồng thời phân luồng khách hàng và theo dõi các hồ sơ đang chờ xử lý. Khách hàng cần được thông báo rõ thời hạn, người phụ trách và trạng thái xử lý, đặc biệt đối với hồ sơ tín dụng, tra soát giao dịch và khiếu nại.
Ba là, chất lượng chuyển tiếp đa kênh cần được nâng cao thông qua việc kế thừa thông tin và tiến trình xử lý giữa ứng dụng ngân hàng số, tổng đài, ATM và phòng giao dịch, qua đó hạn chế việc khách hàng phải cung cấp lại thông tin. Phòng giao dịch cũng cần tăng cường đào tạo nhân viên theo tình huống thực tế, tư vấn đúng nhu cầu, lắng nghe từng nhóm khách hàng, đơn giản hóa thủ tục và hướng dẫn sử dụng kênh số phù hợp nhằm nâng cao năng lực phục vụ, sự đồng cảm, sự thuận tiện và mức độ hài lòng của khách hàng cá nhân.
Tài liệu tham khảo:
1. Abror, A., Patrisia, D., Engriani, Y., Evanita, S., Yasri, Y., and Dastgir, S. (2020). Service quality, religiosity, customer satisfaction, customer engagement and Islamic bank’s customer loyalty. Journal of Islamic Marketing, 11(6), 1691-1705.
2. Ananda, S., Kumar, R. P., and Singh, D. (2023). A mediation analysis of perceived service quality, customer satisfaction and customer engagement in the banking sector. Journal of Financial Services Marketing, 28(3), 570-584.
3. Ayinaddis, S. G., Taye, B. A., and Yirsaw, B. G. (2023). Examining the effect of electronic banking service quality on customer satisfaction and loyalty: An implication for technological innovation. Journal of Innovation and Entrepreneurship, 12, Article 22.
4. Bahia, K. and Nantel, J. (2000) A Reliable and Valid Measurement Scale for the Perceived Service Quality of Banks. InternationalJournal of Bank Marketing, 18, 84-91.
5. Dangaiso, P., Mukucha, P., Makudza, F., Towo, T., Jonasi, K., and Jaravaza, D. C. (2024). Examining the interplay of Internet banking service quality, e-satisfaction, e-word of mouth and e-retention: A post-pandemic customer perspective. Cogent Social Sciences, 10(1), Article 2296590.
6. Gronroos, C. (1984) A Service Quality Model and Its Marketing Implications. European Journal of Marketing, 18, 36-44.
7. Hair, J. F., Black, W. C., Babin, B. J., and Anderson, R. E. (2010). Multivariate data analysis (7th ed.). Pearson.
8. Ighomereho, O. S., Afolabi, T. S., and Oluwakoya, A. O. (2023). Impact of e-service quality on customer satisfaction: A study of Internet banking for general and maritime services in Nigeria. Journal of Financial Services Marketing, 28(3), 488-501.
9. Khan, F. N., Arshad, M. U., and Munir, M. (2023). Impact of e-service quality on e-loyalty of online banking customers in Pakistan during the COVID-19 pandemic: Mediating role of e-satisfaction. Future Business Journal, 9, Article 23.
10. Li, F., Lu, H., Hou, M., Cui, K., and Darbandi, M. (2021). Customer satisfaction with bank services: The role of cloud services, security, e-learning and service quality. Technology in Society, 64, Article 101487.
10. Mwiya, B., Katai, M., Bwalya, J., Kayekesi, M., Kaonga, S., Kasanda, E., Munyonzwe, C., Kaulungombe, B., Sakala, E., Muyenga, A., and Mwenya, D. (2022). Examining the effects of electronic service quality on online banking customer satisfaction: Evidence from Zambia. Cogent Business and Management, 9(1), Article 2143017.
11. Oliver, R. L. (1980). A cognitive model of the antecedents and consequences of satisfaction decisions. Journal of Marketing Research, 17(4), 460-469.
12. Pooya, A., Abed Khorasani, M., and Gholamian Ghouzhdi, S. (2020). Investigating the effect of perceived quality of self-service banking on customer satisfaction. International Journal of Islamic and Middle Eastern Finance and Management, 13(2), 263-280.
13. Raza, S. A., Umer, A., Qureshi, M. A., and Dahri, A. S. (2020). Internet banking service quality, e-customer satisfaction and loyalty: The modified e-SERVQUAL model. The TQM Journal, 32(6), 1443-1466.
14. Roberts-Lombard, M., Pieterse, V. A., and Gabriel, L. (2025). Strengthening the satisfaction-loyalty link: A study of mediating factors in the retail banking industry of South Africa. European Business Review, 37(4), 599-623.
15. Sreejesh, S. (2024). Integrated banking channel service quality: Role of IBCSQ for building consumers’ relationship quality and brand equity. Journal of Retailing and Consumer Services, 76, Article 103616. https://doi.org/10.1016/j.jretconser.2023.103616
| Ngày nhận bài: 7/8/2026; Ngày hoàn thiện biên tập: 15/9/2026; Ngày duyệt đăng: 22/9/2026 |
Tin liên quan


Các tin khác

Đánh giá mối đe dọa đến nhận thức về hiệu quả an toàn thông tin kế toán: Mô hình tích hợp PMT - TPB - Điều kiện hóa hành động - Thói quen tại doanh nghiệp Việt Nam

Ứng dụng robot tích hợp trí tuệ nhân tạo trong phân loại phế liệu công nghiệp tại Việt Nam

Ảnh hưởng của kỹ năng số đến hiệu suất làm việc của nhân viên văn phòng lĩnh vực thương mại điện tử tại TP. Hồ Chí Minh

Thực thi trách nhiệm mở rộng của nhà sản xuất trong chuỗi cung ứng tuần hoàn: Kinh nghiệm quốc tế và hàm ý cho Việt Nam

Tổng quan nghiên cứu quản lý hoạch định nhân lực trong các trường đại học: Phân tích trắc lượng thư mục bằng VOSviewer

Cơ chế truyền dẫn chi phí và thuế lên giá xăng E10 trong lộ trình chuyển đổi bắt buộc sang nhiên liệu sinh học tại Việt Nam

Phân tích các yếu tố ảnh hưởng tới đổi mới sáng tạo tại Đại học Quốc gia Hà Nội sử dụng phương pháp phân tích thứ bậc mờ

Chuyển dịch cơ cấu kinh tế và tăng trưởng thu nhập ở Việt Nam

Lao động phi chính thức tại Việt Nam giai đoạn 2021-2025: Xu hướng, chất lượng việc làm và hàm ý chính sách


