


Thực thi trách nhiệm mở rộng của nhà sản xuất trong chuỗi cung ứng tuần hoàn: Kinh nghiệm quốc tế và hàm ý cho Việt Nam
Nguyễn Thị Huyền
Khoa Kinh tế, Trường Đại học Tài nguyên và Môi trường Hà Nội
Email: [email protected]
Tóm tắt
Trách nhiệm mở rộng của nhà sản xuất đã được luật hóa tại Việt Nam, song phần lớn nghiên cứu trong nước vẫn tiếp cận Trách nhiệm mở rộng của nhà sản xuất như một chính sách môi trường riêng biệt, chưa gắn đầy đủ với quản trị chuỗi cung ứng tuần hoàn. Nghiên cứu này phân tích kinh nghiệm triển khai Trách nhiệm mở rộng của nhà sản xuất tại Liên minh châu Âu, Nhật Bản và Hàn Quốc theo 4 khía cạnh: pháp lý, tổ chức, tài chính và phân bổ trách nhiệm trong chuỗi cung ứng; từ đó đối chiếu với Việt Nam và đề xuất hàm ý chính sách. Phương pháp nghiên cứu tại bàn được sử dụng để tổng hợp, phân tích và so sánh tài liệu học thuật, văn bản pháp luật và báo cáo quốc tế. Kết quả cho thấy Việt Nam còn hạn chế trong phân định trách nhiệm của các chủ thể trung gian, kết nối dữ liệu và giám sát thực thi. Nghiên cứu đề xuất hoàn thiện Trách nhiệm mở rộng của nhà sản xuất theo hướng tăng phối hợp giữa nhà sản xuất, phân phối, logistics, thu gom và tái chế trong chuỗi cung ứng tuần hoàn.
Từ khóa: Chuỗi cung ứng tuần hoàn, logistics ngược, trách nhiệm mở rộng của nhà sản xuất
Abstract
Extended Producer Responsibility has been institutionalized in Viet Nam, but most domestic studies still treat it as a separate environmental policy rather than fully integrating it into circular supply chain management. This study analyzes experience in implementing Extended Producer Responsibility in the European Union, Japan, and South Korea across four aspects: legal, organizational, financial, and responsibility allocation within supply chains; based on this analysis, it compares the findings with Viet Nam and proposes policy implications. A desk research method is employed to synthesize, analyze, and compare academic literature, legal documents, and international reports. The results show that Viet Nam still faces limitations in defining the responsibilities of intermediary actors, integrating data, and monitoring implementation. The study proposes improving Extended Producer Responsibility by strengthening coordination among manufacturers, distributors, logistics providers, collection operators, and recyclers within circular supply chains.
Keywords: Circular supply chains, reverse logistics, Extended Producer Responsibility
ĐẶT VẤN ĐỀ
Chuyển đổi sang kinh tế tuần hoàn đang trở thành yêu cầu ngày càng cấp thiết trong bối cảnh chất thải bao bì và chất thải điện tử gia tăng cùng với sự phát triển của thương mại điện tử. Tại Việt Nam, riêng hoạt động thương mại điện tử đã phát sinh hơn 300.000 tấn chất thải bao bì trong năm 2023 (VnExpress International, 2024), tạo áp lực lớn lên hệ thống quản lý chất thải. Trước thực trạng đó, Việt Nam đã luật hóa cơ chế Trách nhiệm mở rộng của nhà sản xuất (EPR) thông qua Luật Bảo vệ môi trường số 72/2020/QH14 và Nghị định số 08/2022/NĐ-CP, trong đó nghĩa vụ tái chế bắt buộc đối với bao bì chính thức có hiệu lực từ năm 2024. EPR được phát triển từ các nghiên cứu của Lindhqvist (2000) và sau đó được OECD chuẩn hóa trong các hướng dẫn quốc tế (OECD, 2016).
Tuy nhiên, các nghiên cứu gần đây về EPR tại Việt Nam chủ yếu tập trung vào tuân thủ chính sách và cơ chế giám sát nhằm hạn chế hành vi “ăn theo” (Tran và cộng sự, 2025a; Tran và cộng sự, 2025b), trong khi mối liên hệ giữa EPR và quản trị chuỗi cung ứng tuần hoàn chưa được phân tích đầy đủ. Trong chuỗi cung ứng tuần hoàn, trách nhiệm tài chính và vật chất không chỉ gắn với nhà sản xuất mà còn liên quan đến nhà phân phối, đơn vị logistics, thu gom và tái chế. Các nghiên cứu quốc tế cho thấy hiệu quả của EPR phụ thuộc đáng kể vào cơ chế phân bổ trách nhiệm và phối hợp giữa các chủ thể trong chuỗi cung ứng (Pazoki và Zaccour, 2019; Flygansvær và Dahlstrom, 2024).
Từ khoảng trống đó, nghiên cứu tập trung làm rõ 3 vấn đề: (i) cách thức phân bổ trách nhiệm trong các mô hình EPR tại Liên minh châu Âu (EU), Nhật Bản và Hàn Quốc; (ii) những thách thức trong thực thi EPR tại Việt Nam dưới góc độ chuỗi cung ứng; (iii) các hàm ý chính sách nhằm hoàn thiện cơ chế EPR theo hướng tăng cường phối hợp giữa các chủ thể trong chuỗi cung ứng tuần hoàn.
CƠ SỞ LÝ THUYẾT
EPR được phát triển từ nguyên tắc “người gây ô nhiễm phải trả tiền”, theo đó trách nhiệm của nhà sản xuất được mở rộng sang giai đoạn sau tiêu dùng của vòng đời sản phẩm. Lindhqvist (2000) là một trong những học giả đặt nền tảng cho cách tiếp cận này; sau đó OECD (2016) chuẩn hóa EPR thành công cụ chính sách môi trường, yêu cầu nhà sản xuất chịu trách nhiệm tài chính và/hoặc vật chất đối với sản phẩm sau khi bị thải bỏ. Trong thực tiễn, EPR có thể được tổ chức theo hình thức cá nhân hoặc thông qua Tổ chức trách nhiệm nhà sản xuất (PRO), nơi nhiều doanh nghiệp cùng ủy quyền thực hiện nghĩa vụ thu gom và tái chế (OECD, 2016).
Từ góc độ chuỗi cung ứng tuần hoàn, EPR không chỉ là nghĩa vụ môi trường mà còn là cơ chế kết nối dòng sản phẩm thuận với dòng thu hồi sau tiêu dùng. Farooque và cộng sự (2019) cho rằng quản trị chuỗi cung ứng tuần hoàn là việc tích hợp tư duy tuần hoàn vào quản lý chuỗi cung ứng, trong đó vật liệu sau sử dụng được thu hồi và đưa trở lại hệ thống sản xuất. Trong cấu trúc này, logistics ngược đảm nhiệm việc thu hồi, vận chuyển và đưa sản phẩm, vật liệu quay trở lại chuỗi giá trị (Mayanti và Helo, 2024). Do đó, hiệu quả của EPR phụ thuộc đáng kể vào cách phân bổ trách nhiệm và phối hợp giữa nhà sản xuất, phân phối, logistics, thu gom và tái chế (Pazoki và Zaccour, 2019; Flygansvær và Dahlstrom, 2024).
Từ sự tổng hợp 3 dòng lý thuyết trên - nguyên tắc người gây ô nhiễm phải trả tiền, mô hình tổ chức PRO, và lý thuyết chuỗi cung ứng tuần hoàn - bài báo đề xuất khung phân tích so sánh gồm bốn trục: (i) cơ chế pháp lý nền tảng, (ii) mô hình tổ chức thực thi, (iii) cơ chế tài chính, (iv) phân bổ trách nhiệm giữa các mắt xích chuỗi cung ứng, làm cơ sở đối chiếu kinh nghiệm quốc tế với thực tiễn Việt Nam ở các mục tiếp theo.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp nghiên cứu tại bàn, kết hợp tổng hợp, phân tích và so sánh tài liệu thứ cấp. Cách tiếp cận này phù hợp với mục tiêu hệ thống hóa cơ sở lý thuyết và so sánh chính sách EPR giữa các quốc gia, khi đối tượng nghiên cứu chủ yếu là các văn bản pháp lý, mô hình tổ chức và tài liệu đã công bố (Snyder, 2019; Tran và cộng sự, 2025b).
Nguồn tài liệu được lựa chọn theo 3 nhóm: (i) các nghiên cứu học thuật quốc tế có phản biện, ưu tiên những công bố gần đây; (ii) các văn bản pháp luật hiện hành của Việt Nam liên quan đến EPR; (iii) các báo cáo, hướng dẫn của các tổ chức quốc tế như OECD và UNEP. Các nguồn được đối chiếu nhằm nâng cao độ tin cậy và bảo đảm tính nhất quán của khung phân tích so sánh.
KINH NGHIỆM QUỐC TẾ
Nghiên cứu lựa chọn EU, Nhật Bản và Hàn Quốc làm 3 trường hợp điển hình về thực thi EPR. EU đại diện cho mô hình EPR phát triển với hệ thống PRO đa dạng (Pruess, 2023); Nhật Bản nổi bật với cơ chế phân chia trách nhiệm giữa nhà sản xuất, nhà bán lẻ và người tiêu dùng (Shimada và Van Wassenhove, 2019); trong khi Hàn Quốc áp dụng định mức tái chế bắt buộc gắn với logistics ngược và hệ thống giám sát dữ liệu tập trung (Park, 2021). Ba trường hợp này cung cấp cơ sở so sánh để rút ra bài học phù hợp cho Việt Nam.
Liên minh châu Âu
Khung pháp lý của EU được thiết lập qua Chỉ thị 2012/19/EU về thiết bị điện, điện tử thải bỏ (WEEE) (Nghị viện và Hội đồng châu Âu, 2012), quy định nghĩa vụ thu gom và tái chế bắt buộc cho nhà sản xuất, nhập khẩu thiết bị điện – điện tử trên toàn khối.
Về mô hình tổ chức, đa số quốc gia thành viên yêu cầu nhà sản xuất tham gia PRO tập thể, trong khi một số nước (Đức, Pháp) cho phép thị trường cạnh tranh giữa nhiều PRO cùng vận hành song song.
Về cơ chế tài chính, điểm đặc trưng của EU là “phí sinh thái hóa” - mức đóng góp được điều chỉnh theo khả năng tái chế và thiết kế sinh thái của sản phẩm, nhằm tạo động lực kinh tế cho đổi mới thiết kế thay vì chỉ là một khoản thuế cố định. Tuy nhiên, Pruess (2023) chỉ ra rằng chính sự đa dạng hóa cao độ giữa 27 quốc gia thành viên - về mức phí, tiêu chí phân loại và cơ chế giám sát - đã tạo ra “sự phức tạp trong thiết kế và động lực chuyển giao chính sách”, khiến việc phân bổ trách nhiệm giữa nhà sản xuất, nhà phân phối và đơn vị logistics thu gom thiếu tính đồng nhất xuyên biên giới, gây khó khăn cho các tập đoàn đa quốc gia khi vận hành chuỗi cung ứng chung.
Nhật Bản
Nhật Bản triển khai EPR qua Luật Tái chế Thiết bị gia dụng, có hiệu lực từ tháng 4/2001, cùng Luật Thúc đẩy sử dụng hiệu quả tài nguyên (Bộ Kinh tế, Thương mại và Công nghiệp Nhật Bản - METI vàBộ Môi trường Nhật Bản, 2004). Điểm khác biệt cốt lõi so với mô hình châu Âu nằm ở cách phân bổ trách nhiệm theo chuỗi: người tiêu dùng trả phí tái chế tại thời điểm thải bỏ sản phẩm (không phải tại thời điểm mua), nhà bán lẻ đóng vai trò điểm thu gom đầu tiên trong dòng logistics ngược, còn nhà sản xuất chịu trách nhiệm tổ chức tái chế thực tế - thông qua hình thức cá nhân hoặc liên minh sản xuất giữa các hãng cùng ngành.
Shimada và Van Wassenhove (2019), qua nghiên cứu tình huống với 5 nhà sản xuất thiết bị gia dụng và máy tính hàng đầu Nhật Bản, cho thấy tỷ lệ tái chế đã tăng trưởng ổn định kể từ năm 2001, đồng thời cơ chế EPR đã thúc đẩy các doanh nghiệp đầu tư vào hoạt động chuỗi cung ứng khép kín - dù hoạt động tái chế tự thân không mang lại lợi nhuận trực tiếp. Điều này minh chứng cho luận điểm của Porter được nhóm tác giả trích dẫn: quy định môi trường được thiết kế phù hợp có thể kích thích đổi mới thay vì chỉ tạo gánh nặng chi phí.
Hàn Quốc
Hàn Quốc thực thi EPR trên nền tảng Đạo luật Thúc đẩy Tiết kiệm và Tái chế Tài nguyên (Chính phủ Hàn Quốc, 2019), trong đó nhà sản xuất và nhập khẩu phải đáp ứng định mức tái chế bắt buộc theo từng nhóm sản phẩm, thực hiện qua hình thức tự tổ chức tái chế hoặc ủy quyền cho hiệp hội tái chế tập thể. Cơ chế tài chính của Hàn Quốc gắn kết chặt chẽ với hệ thống phí rác thải theo khối lượng ở cấp đô thị, tạo thành một hệ sinh thái tài chính kép - vừa tạo động lực giảm thải cho hộ gia đình, vừa ràng buộc trách nhiệm tái chế cho nhà sản xuất.
Về cơ chế giám sát, Tổng công ty Môi trường Hàn Quốc (KECO) đóng vai trò trung tâm điều phối dữ liệu giữa nhà sản xuất, đơn vị logistics thu gom và cơ sở tái chế.
Nghiên cứu tình huống của Park (2021) về hệ thống tái chế bao bì lon thép cho thấy cơ chế EPR của Hàn Quốc tạo ra hiệu suất tái chế có thể đo lường và kiểm chứng rõ ràng, nhờ việc gắn định mức trách nhiệm trực tiếp với dữ liệu vận hành của chuỗi thu gom – logistics ngược, thay vì chỉ dừng ở nghĩa vụ tài chính trên giấy tờ.
Để hệ thống hóa các điểm tương đồng và khác biệt vừa phân tích theo 4 trục lý thuyết đã đề xuất tại cơ sở lý thuyết, Bảng dưới đây tổng hợp cơ chế thực thi EPR tại 3 hệ thống quốc tế nêu trên. Cột Việt Nam được đưa vào để đối chiếu sơ bộ với khung pháp lý hiện hành, làm cơ sở trực tiếp cho phần bài học rút ra.
Bảng: So sánh cơ chế thực thi EPR tại EU, Nhật Bản, Hàn Quốc và Việt Nam
| Tiêu chí | EU | Nhật Bản | Hàn Quốc | Việt Nam |
|---|---|---|---|---|
| (i) Cơ sở pháp lý | Chỉ thị 2012/19/EU về thiết bị điện, điện tử thải bỏ (WEEE); khung Chỉ thị chất thải chung của EU | Luật Tái chế Thiết bị gia dụng (hiệu lực 4/2001); Luật Thúc đẩy sử dụng hiệu quả tài nguyên | Đạo luật Thúc đẩy Tiết kiệm và Tái chế Tài nguyên (bản sửa đổi 2019) | Luật Bảo vệ môi trường số 72/2020/QH14; Nghị định 08/2022/NĐ-CP (sửa đổi bởi Nghị định 05/2025/NĐ-CP) |
| (ii) Mô hình tổ chức thực thi | PRO tập thể bắt buộc ở đa số quốc gia thành viên; một số nước (Đức, Pháp) cho phép đa PRO cạnh tranh | Trách nhiệm cá nhân hoặc liên minh sản xuất theo ngành; nhà bán lẻ có vai trò thống kê – trung chuyển được luật định | Tự tổ chức tái chế hoặc ủy quyền hiệp hội tái chế tập thể | Nhà sản xuất/nhập khẩu tự tổ chức tái chế qua đơn vị được cấp phép, hoặc đóng góp tài chính vào Quỹ Bảo vệ môi trường Việt Nam (VEPF); chưa bắt buộc một mô hình PRO thống nhất |
| (iii) Cơ chế tài chính | Phí “sinh thái hóa” điều chỉnh theo khả năng tái chế/thiết kế sản phẩm | Phí trả tại thời điểm thải bỏ, tách biệt khỏi giá bán | Gắn với hệ thống phí rác thải theo khối lượng cấp đô thị | Công thức F = R × V × Fs (tỷ lệ tái chế bắt buộc × khối lượng sản phẩm/bao bì đưa ra thị trường × đơn giá tái chế hợp lý) |
| (iv) Cơ chế giám sát – báo cáo | Phân tán theo từng quốc gia thành viên, thiếu chuẩn hóa xuyên biên giới | Cơ quan trung ương (METI/MOE) giám sát tỷ lệ tái chế theo nhóm sản phẩm | Tổng công ty Môi trường Hàn Quốc (Korea Environment Corporation - KECO) điều phối dữ liệu tập trung | Cổng thông tin EPR trực tuyến (epr.mae.gov.vn) dựa trên tự khai báo; cơ chế trao đổi dữ liệu liên ngành (thuế – hải quan) còn hạn chế |
| (v) Vai trò logistics/thu gom trong chuỗi cung ứng | Nhà phân phối tham gia mạng lưới thu gom theo quy định riêng từng quốc gia thành viên | Nhà bán lẻ là điểm thu gom bắt buộc theo luật, kết nối trực tiếp dòng logistics ngược | Đơn vị thu gom – logistics ngược gắn trực tiếp với dữ liệu định mức trách nhiệm qua KECO | Chưa có quy định thống nhất ràng buộc vai trò của đơn vị logistics/phân phối; thu gom – tái chế chủ yếu qua hợp đồng song phương giữa nhà sản xuất và đơn vị tái chế được cấp phép |
Nguồn: Tác giả tổng hợp
Bài học rút ra
Đối chiếu 4 hệ thống trong Bảng 1 cho thấy 2 điểm chung và 1 khác biệt căn bản.
Điểm chung thứ nhất: cả 3 mô hình quốc tế đều gắn nghĩa vụ tài chính với một cơ chế giám sát tập trung có khả năng đối chiếu dữ liệu thực tế - dù là hệ thống đa PRO của EU, cơ quan trung ương của Nhật Bản, hay KECO của Hàn Quốc - trong khi Việt Nam mới dừng ở cơ chế tự khai báo qua cổng thông tin trực tuyến, thiếu kết nối dữ liệu liên ngành đủ mạnh để xác thực khối lượng sản phẩm thực tế đưa ra thị trường (Tran và cộng sự, 2025b).
Điểm chung thứ hai: ở cả 3 nước, vai trò của mắt xích phân phối – logistics được luật hóa thành một nghĩa vụ pháp lý cụ thể (nhà bán lẻ Nhật Bản là điểm thu gom bắt buộc; đơn vị logistics Hàn Quốc là nguồn dữ liệu đầu vào trực tiếp cho KECO), trong khi Nghị định số 08/2022/NĐ-CP của Việt Nam đặt toàn bộ trách nhiệm pháp lý lên nhà sản xuất/nhập khẩu mà chưa quy định nghĩa vụ tương ứng cho nhà phân phối hay đơn vị logistics tham gia chuỗi thu gom.
Ngược lại, sự khác biệt giữa 3 mô hình quốc tế bắt nguồn từ đặc thù thể chế chứ không phản ánh một chuẩn mực “đúng duy nhất”: tính phân tán của EU là cái giá phải trả cho một liên minh 27 quốc gia có chủ quyền pháp lý riêng (Pruess, 2023), trong khi tính tập trung của Nhật Bản và Hàn Quốc gắn với cấu trúc nhà nước đơn nhất và mật độ đô thị cao - điều kiện mà Việt Nam có phần tương đồng hơn so với EU, làm tăng tính khả dụng của hai bài học châu Á.
Từ đó, có thể rút ra 3 điều kiện tiên quyết để EPR vận hành hiệu quả trong khung quản trị chuỗi cung ứng.
Một là, luật hóa nghĩa vụ cụ thể cho từng mắt xích - không chỉ nhà sản xuất - theo mô hình phân vai của Nhật Bản.
Hai là, xây dựng cơ chế giám sát tập trung, kết nối dữ liệu liên ngành theo mô hình KECO của Hàn Quốc, thay vì tự khai báo đơn phương.
Ba là, thiết kế cơ chế tài chính gắn với hiệu suất thu gom thực tế thay vì chỉ là nghĩa vụ đóng góp trên giấy tờ.
Ba điều kiện này chính là trục phân tích sẽ được dùng để đánh giá thực trạng thực thi EPR tại Việt Nam.
THỰC TRẠNG VÀ THÁCH THỨC THỰC THI TRÁCH NHIỆM MỞ RỘNG CỦA NHÀ SẢN XUẤT TRONG CHUỖI CUNG ỨNG TUẦN HOÀN TẠI VIỆT NAM
Nghị định số 08/2022/NĐ-CP, sửa đổi bởi Nghị định số 05/2025/NĐ-CP, là văn bản hiện thực hóa nguyên tắc EPR tại Việt Nam, quy định nghĩa vụ tái chế bắt buộc theo lộ trình 2022–2027 cho 6 nhóm sản phẩm/bao bì, trong đó nghĩa vụ đối với bao bì thương mại chính thức có hiệu lực từ ngày 1/1/2024. Đối chiếu với khung 4 trục đề xuất tại cơ sở lý thuyết, khung pháp lý này cho phép nhà sản xuất, nhập khẩu lựa chọn một trong 2 phương thức thực thi: tự tổ chức tái chế (hoặc ủy quyền bên thứ ba), hoặc đóng góp tài chính vào Quỹ Bảo vệ môi trường Việt Nam theo công thức F = R × V × Fs (F: tổng số tiền phải đóng; R: tỷ lệ tái chế bắt buộc; V: khối lượng sản phẩm, bao bì đưa ra thị trường; Fs: đơn giá tái chế hợp lý), áp dụng cho doanh nghiệp có doanh thu trên 30 tỷ đồng/năm (Tran và cộng sự, 2025b).
So với khung lý thuyết đã tổng hợp, Việt Nam đang vận hành theo mô hình “cá nhân – đóng góp tài chính song song” chứ chưa hình thành một PRO tập thể mạnh, thống nhất như EU, cũng chưa có cơ quan điều phối dữ liệu tập trung như KECO của Hàn Quốc.
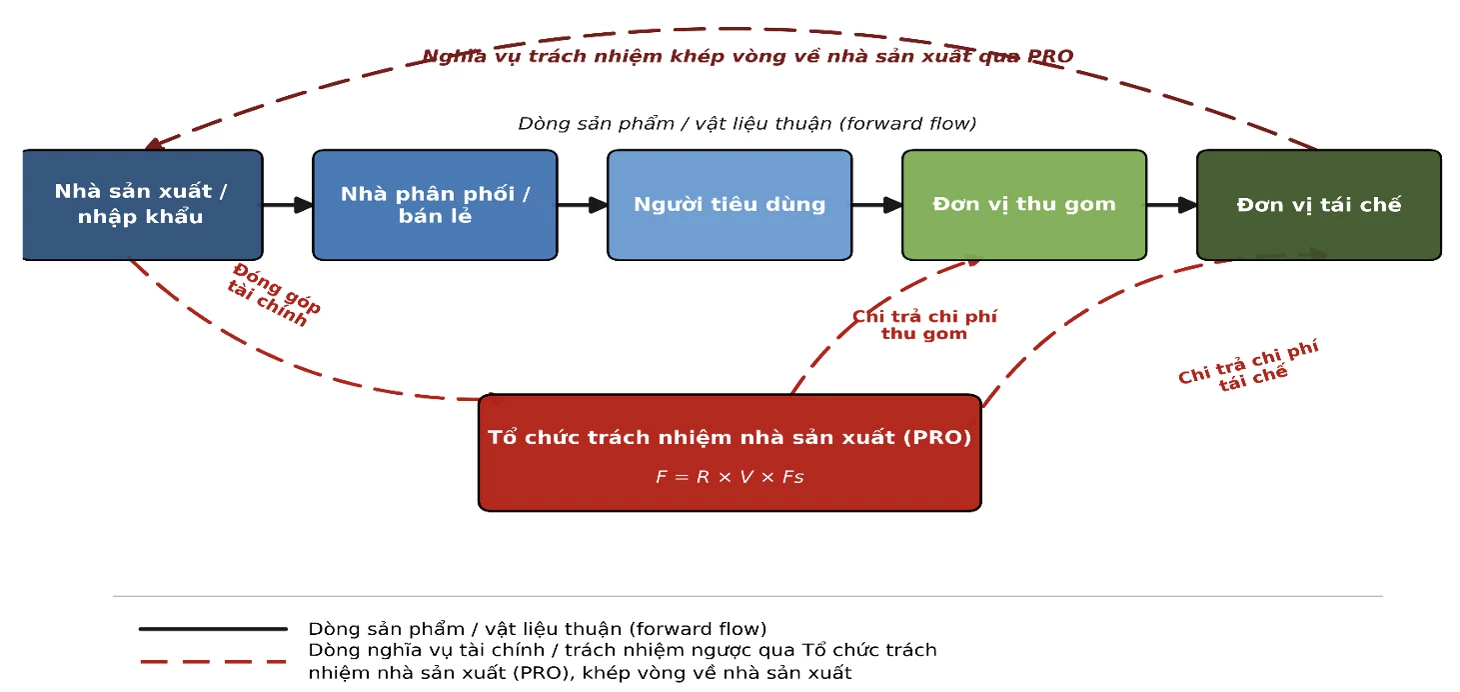
Hình 1 minh họa cấu trúc vận hành lý thuyết của mô hình này trong chuỗi cung ứng tuần hoàn - dòng sản phẩm/vật liệu thuận từ nhà sản xuất đến người tiêu dùng, song song với dòng nghĩa vụ tài chính – trách nhiệm ngược khép vòng qua PRO.
Hình: Khung ERP trong chuỗi cung ứng tuần hoàn
 |
Nguồn: Tác giả tổng hợp
Các thách thức thực thi dưới đây cho thấy khoảng cách giữa cấu trúc lý thuyết này với thực tiễn vận hành hiện nay
Thách thức thứ nhất: trách nhiệm giữa các chủ thể trong chuỗi cung ứng chưa được phân định đầy đủ, đây là khoảng trống thể chế cốt lõi. Nghị định số 08/2022/NĐ-CP không quy định bất kỳ nghĩa vụ pháp lý cụ thể nào cho nhà phân phối, đơn vị vận tải hay đơn vị logistics trong chuỗi thu gom; toàn bộ trách nhiệm pháp lý được đặt lên vai nhà sản xuất, nhập khẩu. Khác với Nhật Bản, nơi nhà bán lẻ là điểm thu gom bắt buộc theo luật, tại Việt Nam nhà sản xuất phải tự đàm phán, ký hợp đồng song phương với từng đơn vị tái chế được cấp phép mà không có cơ chế điều phối chuỗi cung ứng chính thức nào kết nối các mắt xích phân phối – vận tải – thu gom. Điều này khiến dòng thu hồi vật liệu vận hành phân tán, phụ thuộc vào năng lực đàm phán riêng lẻ của từng doanh nghiệp thay vì một cấu trúc chuỗi cung ứng tuần hoàn được thiết kế đồng bộ.
Thách thức thứ hai: hạ tầng dữ liệu còn hạn chế. Tran và cộng sự (2025b) chỉ ra rằng cơ sở dữ liệu trực tuyến của hệ thống EPR Việt Nam hiện tại (cổng thông tin epr.mae.gov.vn) mới chỉ phục vụ chức năng đăng ký và báo cáo, chưa thể tích hợp hoặc đối chiếu chéo với dữ liệu từ cơ quan thuế, hải quan hay đăng ký kinh doanh. Do thiếu cơ chế xác thực chéo này, khối lượng sản phẩm/bao bì mà doanh nghiệp tự khai báo khó được kiểm chứng độc lập, tạo khoảng trống cho hành vi kê khai thiếu hoặc không đăng ký - vấn đề càng nghiêm trọng hơn khi mạng lưới thu gom vật lý còn phân tán, không có một đầu mối logistics chuẩn hóa để đối chiếu khối lượng thực tế thu gom được.
Thách thức thứ ba: cơ chế giám sát và xác minh cần tiếp tục hoàn thiện. Do cơ chế EPR bắt buộc mới chính thức vận hành từ năm 2024, Việt Nam hiện chưa ban hành văn bản hướng dẫn cụ thể về quy trình thanh tra, kiểm tra định kỳ đối với nghĩa vụ tái chế (Tran và cộng sự, 2025b). Mức xử phạt tối đa theo Nghị định số 45/2022/NĐ-CP hiện dừng ở 1 tỷ đồng - một ngưỡng mà Tran và cộng sự (2025b) đánh giá là chưa đủ sức răn đe đối với các doanh nghiệp lớn, khi so sánh với hiệu ứng của các cơ chế giám sát dữ liệu thời gian thực như KECO. Thiếu cả công cụ hậu kiểm lẫn chế tài đủ mạnh khiến khoảng cách giữa cam kết trên giấy tờ và hiệu suất thu gom – tái chế thực tế khó được thu hẹp.
Thách thức thứ tư: chi phí tuân thủ có thể lan tỏa tới doanh nghiệp nhỏ và vừa (SME) tham gia chuỗi cung ứng. Mặc dù ngưỡng doanh thu 30 tỷ đồng/năm loại trừ phần lớn SME khỏi nghĩa vụ EPR trực tiếp, chính các yêu cầu tự kiểm toán môi trường theo Thông tư số 07/2025/TT-BTNMT lại đặt lên vai những doanh nghiệp thiếu nguồn lực kỹ thuật, tài chính và nhân sự chuyên trách để thực hiện kiểm toán một cách hệ thống (Tran và cộng sự, 2025b). Trong một chuỗi cung ứng mà nhà sản xuất lớn có xu hướng chuyển giao yêu cầu truy xuất nguồn gốc, chứng từ xuống các nhà cung cấp, phân phối quy mô nhỏ hơn, gánh nặng tuân thủ trên thực tế lan tỏa vượt ra ngoài phạm vi doanh nghiệp thuộc diện bắt buộc theo luật định.
Nhìn chung, thách thức cốt lõi của EPR tại Việt Nam là cơ chế hiện hành vẫn tập trung chủ yếu vào nhà sản xuất, nhập khẩu, trong khi sự tham gia và phối hợp của các chủ thể trung gian trong chuỗi cung ứng tuần hoàn chưa được thiết kế đầy đủ.
HÀM Ý CHÍNH SÁCH CHO VIỆT NAM
Đối với cơ quan quản lý nhà nước
Kinh nghiệm từ Nhật Bản cho thấy hiệu quả thu gom phụ thuộc vào việc luật hóa nghĩa vụ cho từng mắt xích, không chỉ nhà sản xuất. Vì vậy, nghị định sửa đổi hoặc thay thế Nghị định 08/2022/NĐ-CP cần bổ sung nghĩa vụ thu gom tối thiểu cho nhà phân phối, đại lý bán lẻ quy mô lớn - khắc phục trực tiếp khoảng trống đã chỉ ra ở thách thức thứ nhất.
Kinh nghiệm từ Hàn Quốc gợi ý một đầu mối dữ liệu tập trung kiểu KECO; cổng thông tin epr.mae.gov.vn cần được kết nối với dữ liệu thuế, hải quan và đăng ký kinh doanh để xác thực chéo khối lượng khai báo, thay vì chỉ tiếp nhận tự khai báo đơn phương như hiện nay. Song song, mức phạt tối đa 1 tỷ đồng cần được điều chỉnh theo tỷ lệ doanh thu doanh nghiệp thay vì một mức trần cố định, để đủ sức răn đe với các doanh nghiệp lớn.
Đối với nhà sản xuất
Kinh nghiệm EU cho thấy phí sinh thái hóa tạo động lực đổi mới thiết kế. Doanh nghiệp nên chủ động đầu tư thiết kế sản phẩm dễ tháo rời, dễ tái chế ngay từ bây giờ - vừa giảm chi phí Fs phải đóng, vừa đón đầu khả năng Việt Nam áp dụng cơ chế phí điều chỉnh theo thiết kế trong tương lai. Với khoảng trống phối hợp chuỗi cung ứng đã nêu ở thách thức thứ nhất, nhà sản xuất cần chuyển từ hợp đồng thu gom ngắn hạn, rời rạc sang hợp đồng dài hạn với đơn vị logistics/thu gom cố định, kèm cơ chế chia sẻ dữ liệu khối lượng theo thời gian thực - đây là cách tự bảo vệ trước rủi ro bị quy trách nhiệm khi số liệu không khớp. Doanh nghiệp quy mô nhỏ nên liên kết thành nhóm ngành để dùng chung dịch vụ tái chế, giảm gánh nặng chi phí tuân thủ đã nêu ở thách thức thứ tư.
Đối với đơn vị logistics và thu gom
Dù luật hiện hành chưa bắt buộc, kinh nghiệm Nhật Bản cho thấy vai trò điểm thu gom chính thức mang lại lợi thế lâu dài hơn là rủi ro. Doanh nghiệp logistics nên chủ động đăng ký tham gia mạng lưới thu gom chính thức, số hóa quy trình ghi nhận khối lượng (mã vạch, QR truy xuất) để sẵn sàng kết nối khi cổng thông tin EPR quốc gia được nâng cấp theo hướng tập trung dữ liệu như mô hình KECO. Đây là cách biến một yêu cầu tuân thủ trong tương lai thành lợi thế cạnh tranh trong hiện tại, giúp doanh nghiệp logistics trở thành đối tác ưu tiên của các nhà sản xuất lớn đang cần minh bạch hóa dữ liệu chuỗi cung ứng.
KẾT LUẬN
Nghiên cứu đặt EPR trong khung quản trị chuỗi cung ứng tuần hoàn, thay vì chỉ nhìn nhận đây là một nghĩa vụ môi trường đơn lẻ. Kinh nghiệm từ EU, Nhật Bản và Hàn Quốc cho thấy, EPR chỉ vận hành hiệu quả khi từng mắt xích của chuỗi cung ứng - không riêng nhà sản xuất - có vai trò được luật hóa rõ ràng. Đối chiếu với thực tiễn Việt Nam, khoảng trống lớn nhất hiện nay không nằm ở việc thiếu quy định, mà ở việc quy định hiện hành chưa bao trùm hết các chủ thể tham gia dòng chảy vật liệu và trách nhiệm.
Phát hiện này gợi mở một cách nhìn rộng hơn về chính sách môi trường tại Việt Nam: hiệu quả của một công cụ chính sách không chỉ phụ thuộc vào mức độ nghiêm khắc của chế tài, mà còn phụ thuộc vào việc chính sách đó có được thiết kế đồng bộ với cấu trúc vận hành thực tế của ngành hay không. Trong bối cảnh Việt Nam đang mở rộng phạm vi EPR sang nhiều nhóm sản phẩm khác, cách tiếp cận từ góc độ chuỗi cung ứng - thay vì góc độ tuân thủ đơn thuần - có thể là hướng đáng cân nhắc cho các công cụ chính sách môi trường tiếp theo.
Tài liệu tham khảo:
1. Bộ Kinh tế, Thương mại và Công nghiệp Nhật Bản (METI) & Bộ Môi trường Nhật Bản (2004). Handbook: Law for Recycling of Specified Kinds of Home Appliances.https://www.meti.go.jp/policy/recycle/main/data/pamphlet/pdf/handbook2004_eng.pdf
2. Bộ Tài nguyên và Môi trường (2025). Thông tư số 07/2025/TT-BTNMT ngày 28/02/2025 sửa đổi, bổ sung một số điều của Thông tư số 02/2022/TT-BTNMT ngày 10/01/2022 của Bộ trưởng Bộ Tài nguyên và Môi trường quy định chi tiết thi hành một số điều của Luật Bảo vệ môi trường.
3. Chính phủ (2022a). Nghị định số 08/2022/NĐ-CP ngày 10/1/2022 quy định chi tiết một số điều của Luật Bảo vệ môi trường.
4. Chính phủ (2022b). Nghị định số 45/2022/NĐ-CP ngày 7/7/2022 quy định về xử phạt vi phạm hành chính trong lĩnh vực bảo vệ môi trường.
5. Chính phủ (2025). Nghị định số 05/2025/NĐ-CP ngày 06/1/2025 sửa đổi, bổ sung một số điều của Nghị định số 08/2022/NĐ-CP ngày 10/01/2022 của Chính phủ quy định chi tiết một số điều của Luật Bảo vệ môi trường.
6. Chính phủ (2026). Nghị định số 48/2026/NĐ-CP ngày 29/1/2026 sửa đổi, bổ sung một số điều của Nghị định số 08/2022/NĐ-CP ngày 10/1/2022 của Chính phủ quy định chi tiết một số điều của Luật Bảo vệ môi trường, được sửa đổi, bổ sung bởi Nghị định số 05/2025/NĐ-CP ngày 6/1/2025.
7. Chính phủ Hàn Quốc (2019). Act on the promotion of saving and recycling of resources. https://elaw.klri.re.kr/eng_mobile/viewer.do?hseq=62551&key=39&type=part
8. Farooque, M., Zhang, A., Thürer, M., Qu, T., & Huisingh, D. (2019). Circular supply chain management: A definition and structured literature review. Journal of Cleaner Production, 228, 882–900. https://doi.org/10.1016/j.jclepro.2019.04.303
9. Flygansvær, B., & Dahlstrom, R. (2024). Enhancing circular supply chains via ecological packaging: An empirical investigation of an extended producer responsibility network. Journal of Cleaner Production, 468, 142948. https://doi.org/10.1016/j.jclepro.2024.142948
10. Lindhqvist, T. (2000). Extended producer responsibility in cleaner production: Policy principle to promote environmental improvements of product systems. The International Institute for Industrial Environmental Economics (IIIEE), Lund University.
11. Mayanti, B., & Helo, P. (2024). Circular economy through waste reverse logistics under extended producer responsibility in Finland. Waste Management & Research, 42(1), 59–73. https://doi.org/10.1177/0734242X231168801
12. Nghị viện và Hội đồng châu Âu (2012). Directive 2012/19/EU on waste electrical and electronic equipment (WEEE). Official Journal of the European Union. https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:32012L0019
13. OECD (2016). Extended producer responsibility: Updated guidance for efficient waste management. OECD Publishing.
14. Park, S. (2021). Assessing the recycling performance of extended producer responsibility (EPR) programs: A case study of the steel can packaging recycling system in South Korea. Journal of the Air & Waste Management Association, 71(5), 586–596. https://doi.org/10.1080/10962247.2020.1866120
15. Pazoki, M., & Zaccour, G. (2019). Extended producer responsibility: Regulation design and responsibility sharing policies for a supply chain. Journal of Cleaner Production, 236, 117516. https://doi.org/10.1016/j.jclepro.2019.06.347
16. Pruess, J. T. (2023). Unraveling the complexity of extended producer responsibility policy mix design, implementation, and transfer dynamics in the European Union. Journal of Industrial Ecology, 27(6), 1500–1520. https://doi.org/10.1111/jiec.13429
17. Quốc hội (2020). Luật Bảo vệ môi trường số 72/2020/QH14.
18. Shimada, T., & Van Wassenhove, L. N. (2019). Closed-loop supply chain activities in Japanese home appliance/personal computer manufacturers: A case study. International Journal of Production Economics, 212, 259–265. https://doi.org/10.1016/j.ijpe.2016.11.010
19. Snyder, H. (2019). Literature review as a research methodology: An overview and guidelines. Journal of Business Research, 104, 333–339.
20. Tran, T. Y. A., Herat, S., & Kaparaju, P. (2025a). Current status and compliance management of EPR regulations for packaging waste in Vietnam. Circular Economy and Sustainability, 5(4), 2921–2958. https://doi.org/10.1007/s43615-025-00568-6
21. Tran, T. Y. A., Nguyen, T., Herat, S., Kaparaju, P., & Le, D. L. (2025b). Monitoring and assessing EPR compliance of producers and importers to prevent free riders in developing countries: The case of Vietnam. Circular Economy and Sustainability, 5(7), 6171–6198. https://doi.org/10.1007/s43615-025-00703-3
22. VnExpress International (2024). Vietnam e-commerce generates 300,000 tons of packaging waste in a year. https://e.vnexpress.net/news/news/environment/vietnam-e-commerce-generates-300-000-tons-of-packaging-waste-in-a-year-4819180.html
| Ngày nhận bài: 25/7/2026; Ngày hoàn thiện biên tập: 16/9/2026; Ngày duyệt đăng: 22/9/2026 |
Tin liên quan


Các tin khác

Đánh giá mối đe dọa đến nhận thức về hiệu quả an toàn thông tin kế toán: Mô hình tích hợp PMT - TPB - Điều kiện hóa hành động - Thói quen tại doanh nghiệp Việt Nam

Ứng dụng robot tích hợp trí tuệ nhân tạo trong phân loại phế liệu công nghiệp tại Việt Nam

Ảnh hưởng của kỹ năng số đến hiệu suất làm việc của nhân viên văn phòng lĩnh vực thương mại điện tử tại TP. Hồ Chí Minh

Các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ tại HDBank - Phòng giao dịch Thạnh Phú

Tổng quan nghiên cứu quản lý hoạch định nhân lực trong các trường đại học: Phân tích trắc lượng thư mục bằng VOSviewer

Cơ chế truyền dẫn chi phí và thuế lên giá xăng E10 trong lộ trình chuyển đổi bắt buộc sang nhiên liệu sinh học tại Việt Nam

Phân tích các yếu tố ảnh hưởng tới đổi mới sáng tạo tại Đại học Quốc gia Hà Nội sử dụng phương pháp phân tích thứ bậc mờ

Chuyển dịch cơ cấu kinh tế và tăng trưởng thu nhập ở Việt Nam

Lao động phi chính thức tại Việt Nam giai đoạn 2021-2025: Xu hướng, chất lượng việc làm và hàm ý chính sách


