


Các yếu tố ảnh hưởng đến quyết định sử dụng thẻ tín dụng của Gen Z tại Ngân hàng thương mại cổ phần Sài Gòn Tài Lộc - Chi nhánh Thủ Đức
ThS. Đặng Thị Thu Hiền (Tác giả liên hệ)
Sacombank Thủ Đức, TP. Hồ Chí Minh; Email: [email protected]
ThS. Mai Văn Nghĩa
Sacombank Thủ Đức, TP. Hồ Chí Minh
Tóm tắt
Nghiên cứu xác định các yếu tố ảnh hưởng đến quyết định sử dụng thẻ tín dụng của Gen Z tại Ngân hàng thương mại cổ phần Sài Gòn Tài Lộc (Sacombank) - Chi nhánh Thủ Đức dựa trên khảo sát 350 khách hàng. Mô hình gồm Cảm nhận hữu ích, Chuẩn chủ quan, Chính sách marketing, Chi phí sử dụng, Cảm nhận rủi ro, Địa vị xã hội và Công nghệ thẻ tín dụng, được bổ sung cho bối cảnh số của Gen Z. Hồi quy cho thấy mô hình giải thích 69,1% biến thiên của quyết định sử dụng và cả bảy yếu tố đều có ý nghĩa thống kê. Công nghệ thẻ tín dụng tác động cùng chiều mạnh nhất; Cảm nhận rủi ro tác động yếu nhất. Cảm nhận hữu ích, Chuẩn chủ quan, Địa vị xã hội và Chính sách marketing tác động cùng chiều, trong khi Chi phí sử dụng và Cảm nhận rủi ro tác động ngược chiều. Kết quả hỗ trợ ngân hàng hoàn thiện sản phẩm, tiếp thị và trải nghiệm số cho khách hàng trẻ.
Từ khóa: Yếu tố ảnh hưởng, quyết định sử dụng, thẻ tín dụng, Gen Z, Sacombank
Abstract
This study identifies the factors influencing Generation Z’s (Gen Z) decisions to use credit cards at Saigon Thuong Tin Commercial Joint Stock Bank (Sacombank), Thu Duc Branch, based on a survey of 350 customers. The proposed research model comprises seven factors: perceived usefulness, subjective norms, marketing policies, usage costs, perceived risk, social status, and credit card technology, with the latter incorporated to reflect Gen Z’s digital-oriented context. Regression analysis indicates that the model explains 69.1% of the variation in credit card usage decisions, with all seven factors demonstrating statistical significance. Credit card technology exhibits the strongest positive effect, whereas perceived risk has the weakest effect. Specifically, perceived usefulness, subjective norms, social status, and marketing policies have positive effects, while usage costs and perceived risk exert negative effects. These findings provide practical implications for banks in improving credit card products, marketing strategies, and digital customer experiences to better serve younger customers.
Keywords: Influencing factors, usage decision, credit cards, Gen Z, Sacombank
GIỚI THIỆU
Thẻ tín dụng ngày càng gắn với thanh toán số và quản trị chi tiêu cá nhân. Ngân hàng thương mại cổ phần Sài Gòn Tài Lộc (Sacombank) - Chi nhánh Thủ Đức hoạt động tại khu vực tập trung nhiều trường đại học và dân cư trẻ, và phát triển nhiều phương thức thanh toán số. Tuy nhiên, tỷ lệ khách hàng Gen Z sở hữu thẻ vẫn chưa tương xứng với tiềm năng của nhóm này. Gen Z am hiểu công nghệ, thường xuyên tương tác trên nền tảng số và kỳ vọng cao về tốc độ, sự thuận tiện, minh bạch và an toàn. Vì vậy, quyết định sử dụng thẻ không chỉ chịu ảnh hưởng bởi lợi ích, chi phí hay rủi ro, mà còn bởi trải nghiệm công nghệ và môi trường xã hội. Nghiên cứu nhằm xác định mức độ tác động của các yếu tố đến quyết định sử dụng thẻ tín dụng của Gen Z tại chi nhánh, qua đó đề xuất hàm ý giúp ngân hàng ưu tiên nguồn lực và mở rộng tệp khách hàng trẻ.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Hành vi sử dụng thẻ tín dụng chịu tác động của nhận thức, ảnh hưởng xã hội, điều kiện tài chính và công nghệ. Kotler và Keller (2016) cho rằng quyết định tiêu dùng được hình thành từ các yếu tố cá nhân, tâm lý và xã hội - văn hóa. Thuyết hành động hợp lý của Fishbein và Ajzen (1975) nhấn mạnh thái độ và chuẩn chủ quan đối với ý định hành vi. Thuyết hành vi dự định của Ajzen (1991) bổ sung kiểm soát hành vi nhận thức, phản ánh điều kiện thực hiện. Trong bối cảnh tài chính số, Mô hình chấp nhận công nghệ của Davis (1989) xem cảm nhận hữu ích là nền tảng của sự chấp nhận. Các lý thuyết này giải thích động cơ, ảnh hưởng xã hội và tiếp nhận công nghệ thẻ.
Nghiên cứu về thẻ tín dụng nhấn mạnh lợi ích, ảnh hưởng xã hội, chính sách tiếp thị, chi phí, rủi ro và giá trị biểu tượng. Gen Z lớn lên cùng internet và thiết bị di động nên có hành vi tài chính khác (McCrindle và Fell, 2020; Dimock, 2019). Vì vậy, các yếu tố truyền thống cần được xem xét cùng trải nghiệm số. Nghiên cứu phỏng vấn bán cấu trúc 10 người, gồm 5 chuyên gia ngân hàng và 5 khách hàng Gen Z, để hiệu chỉnh mô hình. Kết quả định tính bổ sung Công nghệ thẻ tín dụng, phản ánh thanh toán không tiếp xúc, khả năng tích hợp nền tảng số, tính thuận tiện và trải nghiệm công nghệ. Mô hình cuối cùng gồm 7 biến độc lập và quyết định sử dụng thẻ tín dụng là biến phụ thuộc.
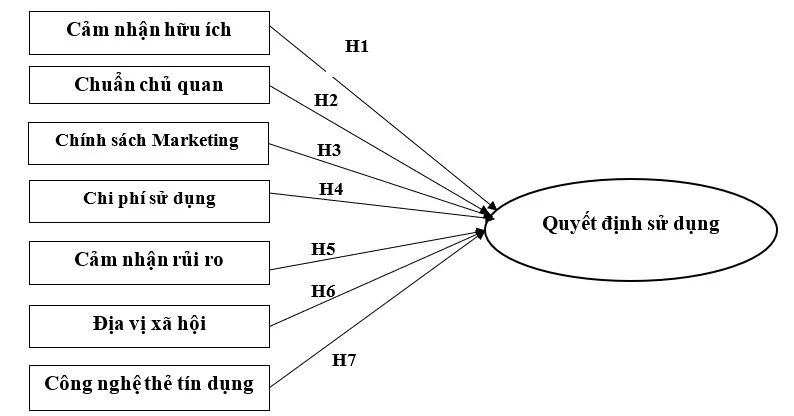
Mô hình nghiên cứu được xây dựng như sau:
UD = β₀ + β₁PU + β₂SN + β₃MP + β₄PC + β₅PR + β₆SS + β₇TECH + ε
Trong đó:
UD: Quyết định sử dụng thẻ tín dụng (Usage Decision);
PU: Cảm nhận hữu ích (Perceived Usefulness);
SN: Chuẩn chủ quan (Subjective Norm);
MP: Chính sách Marketing (Marketing Policy);
PC: Chi phí sử dụng (Perceived Cost);
PR: Cảm nhận rủi ro (Perceived Risk);
SS: Địa vị xã hội (Social Status);
TECH: Công nghệ thẻ tín dụng (Credit Card Technology);
ε: Sai số ngẫu nhiên.
Hình: Mô hình nghiên cứu
 |
Nguồn: Đề xuất của nhóm tác giả
Từ cơ sở lý thuyết, khảo lược nghiên cứu và phỏng vấn định tính, nghiên cứu đề xuất 7 giả thuyết:
H1: Cảm nhận hữu ích có tác động cùng chiều đến quyết định sử dụng thẻ tín dụng của Gen Z tại Sacombank - Chi nhánh Thủ Đức.
H2: Chuẩn chủ quan có tác động cùng chiều đến quyết định sử dụng thẻ tín dụng của Gen Z tại Sacombank- Chi nhánh Thủ Đức.
H3: Chính sách Marketing có tác động cùng chiều đến quyết định sử dụng thẻ tín dụng của Gen Z tại Sacombank - Chi nhánh Thủ Đức.
H4: Chi phí sử dụng có tác động ngược chiều đến quyết định sử dụng thẻ tín dụng của Gen Z tại Sacombank - Chi nhánh Thủ Đức.
H5: Cảm nhận rủi ro có tác động ngược chiều đến quyết định sử dụng thẻ tín dụng của Gen Z tại Sacombank - Chi nhánh Thủ Đức.
H6: Địa vị xã hội có tác động cùng chiều đến quyết định sử dụng thẻ tín dụng của Gen Z tại Sacombank - Chi nhánh Thủ Đức.
H7: Công nghệ thẻ tín dụng có tác động cùng chiều đến quyết định sử dụng thẻ tín dụng của Gen Z tại Sacombank - Chi nhánh Thủ Đức.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định lượng với thang đo Likert 5 mức. Mẫu gồm 350 khách hàng Gen Z đã và đang sử dụng thẻ tín dụng do Sacombank - Chi nhánh Thủ Đức phát hành, được chọn thuận tiện. Dữ liệu thu thập qua Google Form, làm sạch và xử lý bằng SPSS 20. Phân tích gồm thống kê mô tả, Cronbach's Alpha, phân tích nhân tố khám phá, tương quan Pearson và hồi quy tuyến tính bội. Independent Samples T-test và One-way ANOVA được dùng để kiểm tra khác biệt về quyết định sử dụng theo đặc điểm nhân khẩu học.
KẾT QUẢ NGHIÊN CỨU
Mô tả mẫu khảo sát
Trong 350 khách hàng, nữ chiếm 53,1% và nam chiếm 46,9%. Nhóm 18-22 tuổi chiếm 42,0%, nhóm 23-25 tuổi chiếm 30,0% và nhóm 26-28 tuổi chiếm 28,0%. Nhân viên văn phòng chiếm 48,0%, sinh viên 42,0% và kinh doanh tự do 10,0%. Nhóm thu nhập từ 5 đến dưới 10 triệu đồng mỗi tháng chiếm 48,0%; 77,4% đáp viên đang học hoặc đã tốt nghiệp đại học. Mẫu chủ yếu phản ánh Gen Z đang học tập hoặc mới tham gia thị trường lao động và thường xuyên tiếp cận dịch vụ ngân hàng số.
Đánh giá thang đo bằng hệ số tin cậy Cronbach's Alpha
Các thang đo đạt độ tin cậy với Cronbach's Alpha từ 0,879 đến 0,928; hệ số tương quan biến - tổng đều lớn hơn 0,3. Chi phí sử dụng đạt 0,928; Cảm nhận rủi ro 0,924; Chính sách marketing và Cảm nhận hữu ích cùng 0,918; Công nghệ thẻ tín dụng 0,912; Chuẩn chủ quan và Quyết định sử dụng cùng 0,895; Địa vị xã hội 0,879. Không có biến quan sát bị loại.
Đánh giá thang đo bằng phân tích nhân tố khám phá (EFA)
Với các biến độc lập, KMO đạt 0,850 và Bartlett có Sig. = 0,000. Bảy nhân tố được trích, giải thích 77,324% phương sai; hệ số tải đều trên 0,85 và không có tải chéo đáng kể. Với biến phụ thuộc, KMO đạt 0,847, Sig. = 0,000; một nhân tố có Eigenvalue = 3,046 giải thích 76,156% phương sai, với hệ số tải từ 0,862 đến 0,886. Kết quả xác nhận dữ liệu phù hợp với EFA, thang đo hội tụ và biến phụ thuộc có cấu trúc đơn hướng.
Phân tích tương quan giữa các biến
Quyết định sử dụng tương quan có ý nghĩa với tất cả biến độc lập (Sig. = 0,000). Công nghệ thẻ tín dụng có tương quan dương cao nhất (r = 0,433), tiếp theo là Cảm nhận hữu ích (r = 0,378), Địa vị xã hội (r = 0,289), Chuẩn chủ quan (r = 0,264) và Chính sách marketing (r = 0,233). Chi phí sử dụng (r = -0,359) và Cảm nhận rủi ro (r = -0,186) tương quan âm. Các hệ số đều dưới 0,8, cho thấy tương quan cặp không quá cao.
Kết quả xây dựng mô hình hồi quy tuyến tính bội thực nghiệm
Hồi quy cho thấy cả bảy biến độc lập đều có ý nghĩa thống kê. Công nghệ thẻ tín dụng tác động cùng chiều mạnh nhất (Beta = 0,409), tiếp theo là Cảm nhận hữu ích (Beta = 0,358). Trải nghiệm công nghệ và lợi ích thực tiễn vì vậy là hai động lực nổi bật đối với Gen Z.
Chuẩn chủ quan (Beta = 0,290), Địa vị xã hội (Beta = 0,286) và Chính sách marketing (Beta = 0,262) cũng tác động cùng chiều. Quyết định sử dụng chịu ảnh hưởng từ người xung quanh, hình ảnh cá nhân và các chương trình ưu đãi hoặc truyền thông số.
Chi phí sử dụng (Beta = -0,334) và Cảm nhận rủi ro (Beta = -0,239) tác động ngược chiều. Phí, lãi suất, lo ngại bảo mật và nguy cơ mất kiểm soát chi tiêu là các rào cản. Phương trình hồi quy chưa chuẩn hóa như sau:
UD = -1,242 + 0,492×PU + 0,405×SN + 0,355×MP - 0,427×PC - 0,317×PR + 0,416×SS + 0,525×TECH
Bảng 1: Kết quả phân tích hồi quy tuyến tính bội
| Biến | Hệ số hồi quy chưa chuẩn hoá | Hệ số hồi quy chuẩn hoá | t | Sig, | Thống kê đa cộng tuyến | ||
| B | Std, Error | Beta | Tolerance | VIF | |||
| Hằng số | -1,242 | 0,312 |
| -3,981 | 0,000 |
|
|
| PU | 0,492 | 0,041 | 0,358 | 11,942 | 0,000 | 0,983 | 1,017 |
| SN | 0,405 | 0,042 | 0,290 | 9,699 | 0,000 | 0,993 | 1,007 |
| MP | 0,355 | 0,040 | 0,262 | 8,784 | 0,000 | 0,995 | 1,005 |
| PC | -0,427 | 0,038 | -0,334 | -11,198 | 0,000 | 0,994 | 1,006 |
| PR | -0,317 | 0,040 | -0,239 | -7,964 | 0,000 | 0,987 | 1,013 |
| SS | 0,416 | 0,043 | 0,286 | 9,600 | 0,000 | 0,997 | 1,003 |
| TECH | 0,525 | 0,038 | 0,409 | 13,660 | 0,000 | 0,986 | 1,014 |
Nguồn: Kết quả phân tích dữ liệu khảo sát bằng phần mềm SPSS
Kiểm định sự phù hợp và giả định của mô hình hồi quy tuyến tính bội
Mô hình có R² hiệu chỉnh = 0,691, giải thích 69,1% biến thiên của quyết định sử dụng. ANOVA cho F = 112,453 và Sig. = 0,000, xác nhận ý nghĩa thống kê tổng thể. Durbin-Watson = 1,900 cho thấy không có tự tương quan phần dư đáng kể.
Phần dư đáp ứng giả định phân phối chuẩn và phương sai không đổi. VIF từ 1,003 đến 1,017 cho thấy không có đa cộng tuyến. Mô hình đủ điều kiện để kiểm định giả thuyết.
Kết quả kiểm định các giả thuyết nghiên cứu
Cả bảy giả thuyết được chấp nhận. Công nghệ thẻ tín dụng, Cảm nhận hữu ích, Chuẩn chủ quan, Địa vị xã hội và Chính sách marketing tác động cùng chiều; Chi phí sử dụng và Cảm nhận rủi ro tác động ngược chiều. Theo trị tuyệt đối của Beta, thứ tự tác động là Công nghệ thẻ tín dụng, Cảm nhận hữu ích, Chi phí sử dụng, Chuẩn chủ quan, Địa vị xã hội, Chính sách marketing và Cảm nhận rủi ro.
Công nghệ thẻ tín dụng là yếu tố mạnh nhất. Thanh toán số, thao tác thuận tiện và trải nghiệm liền mạch phù hợp với kỳ vọng của Gen Z, khẳng định giá trị của yếu tố bổ sung.
Cảm nhận hữu ích đứng thứ hai. Khách hàng trẻ ưu tiên thẻ khi sản phẩm hỗ trợ thanh toán, quản lý chi tiêu và tiếp cận ưu đãi một cách thiết thực.
Chi phí sử dụng có tác động tiêu cực mạnh nhất. Gen Z có thu nhập chưa ổn định nên nhạy cảm với phí thường niên, lãi suất, phí phạt và mức độ minh bạch của chính sách phí.
Chuẩn chủ quan và Địa vị xã hội có mức tác động gần nhau. Khuyến nghị từ cộng đồng củng cố niềm tin, còn hình ảnh hiện đại của thẻ đáp ứng nhu cầu thể hiện phong cách sống.
Chính sách marketing tác động tích cực nhưng thấp hơn các yếu tố công nghệ, hữu ích và xã hội. Ưu đãi, hoàn tiền và truyền thông số chỉ hiệu quả bền vững khi gắn với nhu cầu thực tế.
Cảm nhận rủi ro tác động tiêu cực yếu nhất. Gen Z vẫn quan tâm đến bảo mật, gian lận và chi tiêu vượt khả năng, nhưng mức độ am hiểu công nghệ có thể hỗ trợ kiểm soát giao dịch.
T-test và ANOVA không ghi nhận khác biệt có ý nghĩa theo giới tính, độ tuổi, nghề nghiệp, thu nhập hoặc học vấn. Trong mẫu nghiên cứu, quyết định sử dụng chịu chi phối bởi nhận thức, xã hội, chi phí, rủi ro và công nghệ hơn là nhân khẩu học.
Chiến lược cho Gen Z cần đồng bộ công nghệ, lợi ích, chi phí và truyền thông.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Nghiên cứu xác định bảy yếu tố ảnh hưởng đến quyết định sử dụng thẻ tín dụng của Gen Z tại Sacombank - Chi nhánh Thủ Đức. Mô hình giải thích 69,1% biến thiên. Công nghệ thẻ tín dụng tác động cùng chiều mạnh nhất; Cảm nhận hữu ích, Chuẩn chủ quan, Địa vị xã hội và Chính sách marketing cũng tác động tích cực. Chi phí sử dụng và Cảm nhận rủi ro tác động tiêu cực. Đóng góp chính là bổ sung và kiểm định yếu tố Công nghệ thẻ tín dụng trong bối cảnh khách hàng Gen Z.
Hàm ý quản trị
Đối với Hội sở, cần ưu tiên nâng cấp công nghệ thẻ, mở rộng thanh toán không tiếp xúc, tích hợp ví điện tử và cải thiện Sacombank Pay. Lợi ích sản phẩm nên gắn với nhu cầu học tập, di chuyển, mua sắm và giải trí của Gen Z. Marketing cần dựa trên dữ liệu, cá nhân hóa ưu đãi và lựa chọn người ảnh hưởng phù hợp. Ngân hàng đồng thời phải công khai phí, lãi suất, điều kiện miễn phí; tăng cảnh báo, xác thực và truyền thông an toàn giao dịch.
Đối với Chi nhánh Thủ Đức, cần tăng tư vấn cá nhân hóa, hướng dẫn khách hàng quản lý hạn mức, kỳ thanh toán và lịch sử giao dịch. Chi nhánh có thể phối hợp với trường đại học để giáo dục tài chính, giới thiệu trải nghiệm thẻ và lan tỏa khuyến nghị tích cực. Truyền thông nên định vị thẻ là công cụ thanh toán hiện đại, có trách nhiệm; hỗ trợ sau phát hành và xử lý sự cố nhanh để củng cố niềm tin.
Hạn chế và hướng nghiên cứu tiếp theo: Mẫu thuận tiện gồm 350 khách hàng tại một chi nhánh nên khả năng khái quát còn hạn chế; mẫu chưa bao gồm Gen Z dưới 18 tuổi. Mô hình giải thích 69,1% biến thiên, còn 30,9% chưa được lý giải. Nghiên cứu tiếp theo có thể mở rộng địa bàn, tăng cỡ mẫu, chọn mẫu xác suất và bổ sung năng lực tài chính, tự kiểm soát hoặc chất lượng dịch vụ số.
Tài liệu tham khảo
1. Ajzen, I. (1991). The Theory of Planned Behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211.
2. Davis, F. D. (1989). Perceived Usefulness, Perceived Ease of Use, and User Acceptance of Information Technology. MIS Quarterly, 13(3), 319-340.
3. Fishbein, M., & Ajzen, I. (1975). Belief, Attitude, Intention and Behavior: An Introduction to Theory and Research. Addison-Wesley, Reading, MA.
4. Kotler, P., & Keller, K. L. (2016). Marketing Management (15th ed.). Pearson Education, Inc.
5. McCrindle, M., & Fell, A. (2020). Generation Z: Understanding the global digital natives. McCrindle Research.
6. Dimock, M. (2019). Defining generations: Where Millennials end and Generation Z begins. Pew Research Center.
| Ngày nhận bài: 15/9/2026; Ngày hoàn thiện biên tập: 30/10/2026; Ngày duyệt đăng: 2/11/2026 |
Tin liên quan


Các tin khác

Khoảng cách giữa thái độ và hành vi trong tiêu dùng thời trang bền vững: Cơ sở lý thuyết và mô hình nghiên cứu đề xuất

Từ thuyết phục đến thao túng: Phản kháng của người tiêu dùng trẻ trong livestream sản phẩm chăm sóc da

Chuyển đổi cơ cấu kinh tế Việt Nam từ góc nhìn độ phức tạp kinh tế: Thực trạng và hàm ý chính sách

Giải pháp quản trị ứng dụng công nghệ tài chính trong hoạt động tín dụng tiêu dùng tại Công ty Tài chính Tín dụng Tiêu dùng TNHH MB Shinsei

Đánh giá đa tiêu chí năng lực cạnh tranh của doanh nghiệp bất động sản tại TP. Hồ Chí Minh: Tiếp cận từ phương pháp phân tích AHP và IPA

Tác động của các nhân tố đến kết quả kinh doanh bền vững của các khách sạn tại TP. Hồ Chí Minh

Quy hoạch phát triển năng lượng và mức độ sẵn sàng chuyển dịch năng lượng trong ngành công nghiệp xi măng Việt Nam: Phân tích từ góc độ chính sách và tài chính

Hiệu quả tài chính từ chức năng trung gian tài chính của ngân hàng thương mại trong bối cảnh ứng dụng công nghệ thông tin và truyền thông

Các yếu tố ảnh hưởng đến chất lượng dịch vụ ngân hàng số và xu hướng tiếp tục sử dụng của khách hàng cá nhân tại tỉnh Vĩnh Long


