


Các yếu tố ảnh hưởng đến quản trị rủi ro pháp lý trong hoạt động quảng cáo trực tuyến của doanh nghiệp kinh doanh thực phẩm chức năng ở Hà Nội
ThS. Bùi Đoàn Quảng
Học viện Công nghệ Bưu chính Viễn thông
Email: [email protected]
Tóm tắt
Trong bối cảnh chuyển đổi số, quảng cáo trực tuyến đã trở thành công cụ quan trọng giúp các doanh nghiệp kinh doanh thực phẩm chức năng mở rộng thị trường và nâng cao hiệu quả kinh doanh. Thông qua dữ liệu nghiên cứu được thu thập từ 370 nhà quản lý, nhân viên marketing và nhân viên phụ trách pháp chế của các doanh nghiệp kinh doanh thực phẩm chức năng tại Hà Nội, nghiên cứu nhằm xác định các yếu tố ảnh hưởng đến hiệu quả quản trị rủi ro pháp lý trong hoạt động quảng cáo trực tuyến của doanh nghiệp kinh doanh thực phẩm chức năng tại Hà Nội. Kết quả nghiên cứu chỉ ra rằng, trong các yếu tố tác động đến Quản trị rủi ro pháp lý trong hoạt động quảng cáo trực tuyến, Cam kết của lãnh đạo doanh nghiệp là yếu tố có ảnh hưởng mạnh nhất, tiếp theo là Nhận thức pháp lý về quảng cáo trực tuyến, Áp lực thể chế, Hệ thống kiểm soát nội bộ và cuối cùng là Năng lực công nghệ số. Kết quả nghiên cứu kỳ vọng góp phần hoàn thiện cơ sở lý luận và đề xuất các hàm ý quản trị cho doanh nghiệp.
Từ khóa: Quản trị rủi ro pháp lý, quảng cáo trực tuyến, thực phẩm chức năng, Hà Nội
Abstract
In the context of digital transformation, online advertising has become an important tool for functional food businesses to expand their markets and improve business performance. Based on research data collected from 370 managers, marketing staff, and legal staff of functional food businesses in Ha Noi, the study identifies the factors affecting the effectiveness of legal risk management in online advertising activities of functional food firms in Ha Noi. The research results indicate that, among the factors affecting legal risk management in online advertising activities, commitment of business leaders has the strongest influence, followed by legal awareness of online advertising, institutional pressures, internal control systems, and finally, digital technology capabilities. The research findings are expected to improve the theoretical foundation and proposing managerial implications for businesses.
Keywords: Legal risk management, online advertising, functional foods, Ha Noi
ĐẶT VẤN ĐỀ
Sự phát triển mạnh mẽ của công nghệ số và các nền tảng truyền thông trực tuyến đã tạo điều kiện cho các doanh nghiệp kinh doanh thực phẩm chức năng đẩy mạnh hoạt động quảng cáo nhằm tiếp cận khách hàng và nâng cao hiệu quả kinh doanh. Tuy nhiên, do đặc thù sản phẩm liên quan trực tiếp đến sức khỏe người tiêu dùng, hoạt động quảng cáo trực tuyến phải tuân thủ nhiều quy định pháp luật về quảng cáo, thương mại điện tử, bảo vệ quyền lợi người tiêu dùng và an toàn thực phẩm. Thực tế cho thấy nhiều doanh nghiệp vẫn gặp phải các vi phạm như quảng cáo sai công dụng, cung cấp thông tin gây hiểu nhầm hoặc sử dụng nội dung quảng cáo không phù hợp quy định pháp luật. Những vi phạm này có thể dẫn đến các rủi ro pháp lý, ảnh hưởng tiêu cực đến uy tín, doanh thu và sự phát triển bền vững của doanh nghiệp. Mặc dù quản trị rủi ro pháp lý ngày càng được quan tâm, các nghiên cứu về lĩnh vực này trong hoạt động quảng cáo trực tuyến của doanh nghiệp kinh doanh thực phẩm chức năng còn khá hạn chế. Do đó, nghiên cứu được thực hiện nhằm xác định các yếu tố ảnh hưởng đến hiệu quả quản trị rủi ro pháp lý trong hoạt động quảng cáo trực tuyến của doanh nghiệp kinh doanh thực phẩm chức năng tại Hà Nội, qua đó đề xuất các hàm ý quản trị phù hợp.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Nghiên cứu được xây dựng trên cơ sở Lý thuyết thể chế (Institutional theory) của Scott (2014) và Khung quản trị rủi ro doanh nghiệp (Enterprise risk management - ERM) của COSO (2017). Theo Lý thuyết thể chế, doanh nghiệp chịu tác động của các áp lực từ môi trường pháp lý, cơ quan quản lý nhà nước và các bên liên quan. Để đảm bảo tính chính danh và phát triển bền vững, doanh nghiệp cần tuân thủ các quy định pháp luật trong quá trình hoạt động. Trong khi đó, ERM cho rằng quản trị rủi ro phụ thuộc vào khả năng nhận diện, đánh giá và kiểm soát các rủi ro có thể ảnh hưởng đến mục tiêu của tổ chức.
Đối với doanh nghiệp kinh doanh thực phẩm chức năng, hoạt động quảng cáo trực tuyến chịu sự điều chỉnh của nhiều quy định pháp luật liên quan đến quảng cáo, thương mại điện tử, bảo vệ quyền lợi người tiêu dùng và an toàn thực phẩm. Do đó, áp lực thể chế được xem là động lực quan trọng thúc đẩy doanh nghiệp nâng cao nhận thức pháp lý và tăng cường các hoạt động quản trị rủi ro. Vì vậy, nghiên cứu đề xuất giả thuyết sau:
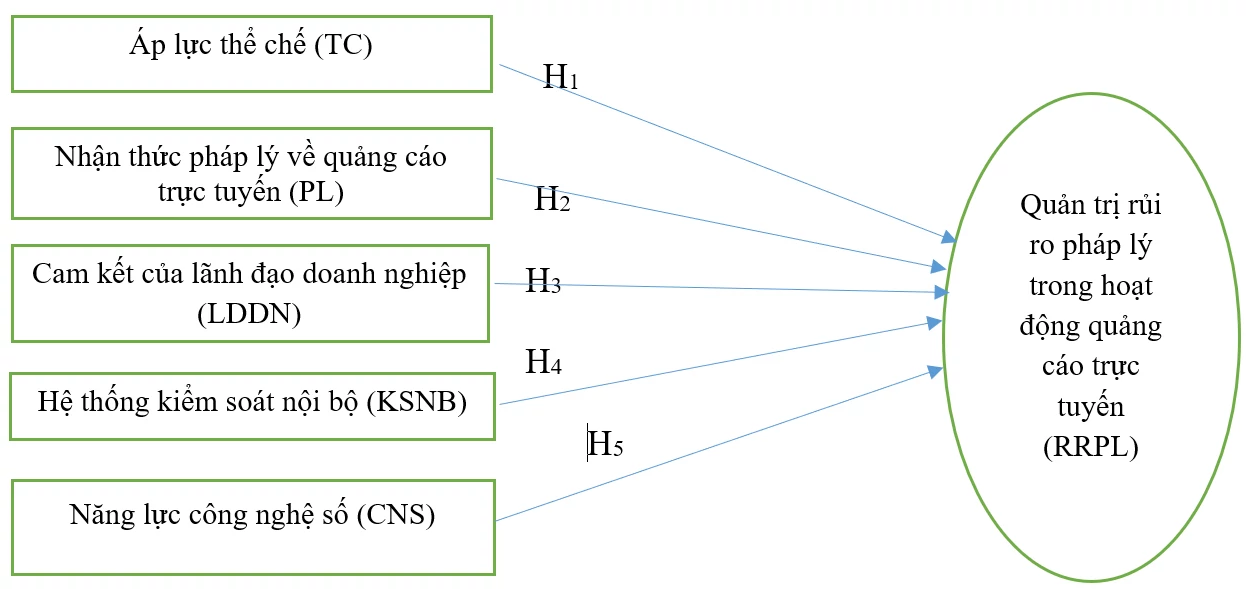
H1: Áp lực thể chế có ảnh hưởng tích cực đến Nhận thức pháp lý của doanh nghiệp.
Theo Parker và Nielsen (2009), nhận thức pháp lý phản ánh mức độ hiểu biết của doanh nghiệp về các nghĩa vụ pháp lý trong hoạt động kinh doanh. Khi doanh nghiệp có nhận thức pháp lý cao, khả năng phát hiện và phòng ngừa các hành vi vi phạm sẽ được nâng cao, từ đó cải thiện hiệu quả quản trị rủi ro pháp lý. Do đó, giả thuyết tác giả đề xuất giả thuyết:
H2: Nhận thức pháp lý có ảnh hưởng tích cực đến Hiệu quả quản trị rủi ro pháp lý.
Bên cạnh đó, COSO (2017) nhấn mạnh vai trò của lãnh đạo trong việc xây dựng văn hóa tuân thủ và phân bổ nguồn lực cho hoạt động quản trị rủi ro. Sự cam kết của lãnh đạo giúp doanh nghiệp tăng cường kiểm soát và chủ động phòng ngừa các rủi ro pháp lý phát sinh từ hoạt động quảng cáo trực tuyến. Vì vậy, giả thuyết nghiên cứu được đề xuất:
H3: Cam kết của lãnh đạo ảnh hưởng tích cực đến Quản trị rủi ro pháp lý.
Theo COSO (2013), hệ thống kiểm soát nội bộ là công cụ quan trọng giúp doanh nghiệp giám sát hoạt động và đảm bảo tuân thủ các quy định hiện hành. Trong hoạt động quảng cáo trực tuyến, quy trình kiểm tra, phê duyệt và giám sát nội dung quảng cáo có thể giúp hạn chế các hành vi vi phạm pháp luật. Do đó, giả thuyết nghiên cứu được đề xuất:
H4: Hệ thống kiểm soát nội bộ ảnh hưởng tích cực đến Quản trị rủi ro pháp lý.
Ngoài ra, sự phát triển của công nghệ số tạo điều kiện cho doanh nghiệp ứng dụng các công cụ quản lý dữ liệu, giám sát nội dung quảng cáo và cảnh báo rủi ro. Theo Power (2007), năng lực công nghệ số góp phần nâng cao khả năng nhận diện và kiểm soát rủi ro của doanh nghiệp. Vì vậy, giả thuyết nghiên cứu được đề xuất:
H5: Năng lực công nghệ số ảnh hưởng tích cực đến Quản trị rủi ro pháp lý.
Mô hình nghiên cứu
Từ 5 giả thuyết nghiên cứu trên, tác giả đề xuất mô hình nghiên cứu như Hình 1.
Hình 1: Mô hình nghiên cứu
 |
Nguồn: Tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Dữ liệu nghiên cứu được thu thập từ 370 nhà quản lý, nhân viên marketing và nhân viên phụ trách pháp chế của các doanh nghiệp kinh doanh thực phẩm chức năng tại Hà Nội, như: Traphaco, Nam Dược, Tâm Bình, Nutricare. Kích thước mẫu này đáp ứng yêu cầu của phương pháp phân tích mô hình cấu trúc tuyến tính (CB-SEM), bảo đảm độ tin cậy và độ mạnh thống kê của mô hình nghiên cứu. Thời gian khảo sát được thực hiện từ tháng 1-4/2026. Các biến quan sát được đo lường bằng thang đo Likert 5 mức độ, từ 1 - Hoàn toàn không đồng ý đến 5 - Hoàn toàn đồng ý. Dữ liệu được xử lý bằng phần mềm SPSS và AMOS thông qua các bước kiểm định Cronbach's Alpha, EFA, CFA và mô hình cấu trúc tuyến tính CB - SEM để kiểm định các giả thuyết nghiên cứu. (Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế).
KẾT QUẢ NGHIÊN CỨU
Kiểm định thang đo
Bảng 1: Kết quả tổng hợp các thang đo
| TT | Thang đo | Biến quan sát | Hệ số Cronbach's Alpha | Kết quả |
|---|---|---|---|---|
| 1 | Áp lực thể chế (TC) | 4 | 0.800 | Chất lượng tốt |
| 2 | Nhận thức pháp lý về quảng cáo trực tuyến (PL) | 4 | 0.829 | Chất lượng tốt |
| 3 | Cam kết của lãnh đạo doanh nghiệp (LDDN) | 4 | 0.840 | Chất lượng tốt |
| 4 | Hệ thống kiểm soát nội bộ (KSNB) | 4 | 0.832 | Chất lượng tốt |
| 5 | Năng lực công nghệ số (CNS) | 4 | 0.810 | Chất lượng tốt |
| 6 | Quản trị rủi ro pháp lý trong hoạt động quảng cáo trực tuyến (RRPL) | 3 | 0.846 | Chất lượng tốt |
Nguồn: Phân tích từ dữ liệu nghiên cứu được xử lý trên SPSS 20.0
Kết quả ở Bảng 1 cho thấy, hệ số Cronbach’s Alpha của các biến quan sát đều > 0.8, do đó tất cả các biến quan sát đảm bảo chất lượng tốt.
Phân tích nhân tố khám phá (EFA)
Kết quả của Bảng 2 cho thấy, các tất cả 23 biến quan sát đều có hệ số tải nhân tố > 0.5 và kết quả hệ số KMO và hệ số Sig. phù hợp. Do đó, các biến quan sát đều đảm bảo yêu cầu cho phân tích nhân tố khẳng định (CFA).
Bảng 2: Tổng hợp kết quả EFA
| Biến quan sát | Component (Nhân tố) | |||||
|---|---|---|---|---|---|---|
|
| 1 | 2 | 3 | 4 | 5 | 6 |
| LDDN3 | 0.797 |
|
|
|
|
|
| LDDN4 | 0.764 |
|
|
|
|
|
| LDDN2 | 0.746 |
|
|
|
|
|
| LDDN1 | 0.715 |
|
|
|
|
|
| PL3 |
| 0.817 |
|
|
|
|
| PL2 |
| 0.744 |
|
|
|
|
| PL1 |
| 0.709 |
|
|
|
|
| PL4 |
| 0.702 |
|
|
|
|
| KSNB4 |
|
| 0.774 |
|
|
|
| KSNB3 |
|
| 0.746 |
|
|
|
| KSNB2 |
|
| 0.741 |
|
|
|
| KSNB1 |
|
| 0.723 |
|
|
|
| CNS4 |
|
|
| 0.753 |
|
|
| CNS1 |
|
|
| 0.734 |
|
|
| CNS2 |
|
|
| 0.711 |
|
|
| CNS3 |
|
|
| 0.685 |
|
|
| TC4 |
|
|
|
| 0.755 |
|
| TC2 |
|
|
|
| 0.717 |
|
| TC3 |
|
|
|
| 0.685 |
|
| TC1 |
|
|
|
| 0.677 |
|
| RRPL2 |
|
|
|
|
| 0.884 |
| RRPL3 |
|
|
|
|
| 0.768 |
| RRPL1 |
|
|
|
|
| 0.764 |
| Thước đo KMO | 0.829 | 0.717 | ||||
| Sig. | 0.000 | 0.000 | ||||
| Giá trị Eigen | 1.842 | 2.294 | ||||
| Phương sai trích % | 66.015 | 76.472 | ||||
Nguồn: Phân tích từ dữ liệu nghiên cứu được xử lý trên SPSS 20.0
Kết quả mô hình cấu trúc tuyến tính
Bảng 3: Kết quả các mối quan hệ trong mô hình SEM
| Mối quan hệ | Estimate | S.E. | C.R. | P |
| RRPL <-- LDDN | 0.383 | 0.065 | 5.866 | 0.000 |
| RRPL <-- PL | 0.366 | 0.064 | 5.767 | 0.000 |
| RRPL <-- KSNB | 0.286 | 0.067 | 4.240 | 0.000 |
| RRPL <-- CNS | 0.181 | 0.058 | 3.117 | 0.002 |
| RRPL <-- TC | 0.327 | 0.061 | 5.408 | 0.000 |
Nguồn: Phân tích từ dữ liệu nghiên cứu được xử lý qua phần mềm AMOS
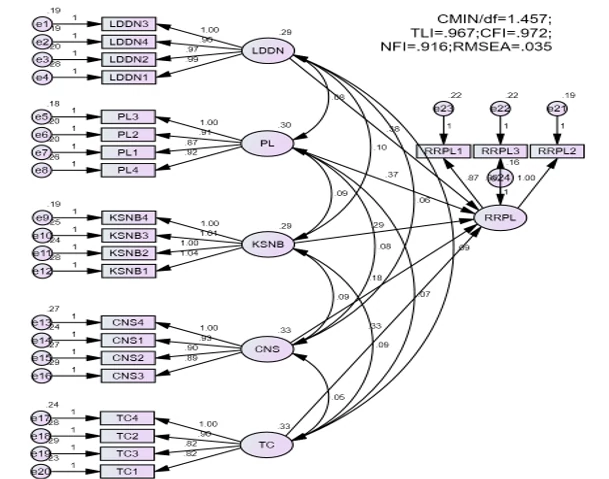
Hình 2: Kết quả mô hình SEM
 |
Nguồn: Xử lý qua phần mềm AMOS
Dựa vào kết quả mô hình ở Bảng 3 và Hình 2, tác giả đánh giá kết quả mô hình CB-SEM như sau:
Đánh giá độ phù hợp của mô hình: Chỉ số độ phù hợp của mô hình (Model Fit) CMIN/df = 1.457 < 3 là phù hợp tốt; TLI = 0.967: chấp nhận được (> 0.90); CFI = 0.972: tốt (CFI > 0.90); NFI = 0.916 (>0.90) vẫn ở mức chấp nhận được; RMSEA = 0.035 < 0.05: Mô hình có độ phù hợp cao. Do đó, mô hình SEM đạt độ phù hợp tốt với dữ liệu.
Phân tích mối quan hệ nhân quả của 5 biến độc lập đến quản trị rủi ro pháp lý: Kết quả kiểm định các giả thuyết được trình bày tại Bảng 3 cho thấy, cả 5 giả thuyết nghiên cứu đều được chấp nhận ở mức ý nghĩa thống kê 5%.
- Cam kết của lãnh đạo doanh nghiệp (LDDN) có tác động tích cực đến quản trị rủi ro pháp lý trong hoạt động quảng cáo trực tuyến (RRPL) với hệ số hồi quy chuẩn hóa β = 0.383, CR = 5.866, p < 0.001. Đây là yếu tố có ảnh hưởng mạnh nhất trong mô hình.
- Nhận thức pháp lý về quảng cáo trực tuyến (PL) cũng tác động tích cực đến RRPL với β = 0.366, CR = 5.767, p < 0.001. Điều này cho thấy khi doanh nghiệp nâng cao hiểu biết pháp luật của đội ngũ nhân sự thì năng lực quản trị rủi ro pháp lý được cải thiện.
- Áp lực thể chế (TC) ảnh hưởng tích cực đến RRPL với β = 0.327, CR = 5.408, p < 0.001. Kết quả phản ánh các yêu cầu từ cơ quan quản lý, khách hàng và môi trường pháp lý tạo động lực để doanh nghiệp tăng cường quản trị rủi ro.
- Hệ thống kiểm soát nội bộ (KSNB) có ảnh hưởng tích cực đến RRPL với β = 0.286, CR = 4.240, p < 0.001. Điều này cho thấy doanh nghiệp có hệ thống kiểm soát nội bộ hiệu quả sẽ giảm thiểu các rủi ro pháp lý phát sinh trong hoạt động quảng cáo trực tuyến.
- Năng lực công nghệ số (CNS) có tác động tích cực nhưng ở mức thấp hơn so với các yếu tố còn lại (β = 0.181, CR = 3.117, p = 0.002). Mặc dù mức ảnh hưởng nhỏ nhất, kết quả vẫn có ý nghĩa thống kê, cho thấy việc ứng dụng công nghệ số góp phần hỗ trợ doanh nghiệp kiểm soát rủi ro pháp lý trong quảng cáo trực tuyến.
Nhìn chung, mức độ ảnh hưởng của các yếu tố đến quản trị rủi ro pháp lý được sắp xếp theo thứ tự giảm dần như sau: LDDN (0.383) > PL (0.366) > TC (0.327) > KSNB (0.286) > CNS (0.181). Kết quả này khẳng định rằng, việc nâng cao cam kết của lãnh đạo, tăng cường nhận thức pháp luật, hoàn thiện hệ thống kiểm soát nội bộ, đáp ứng các yêu cầu thể chế và phát triển năng lực công nghệ số đều góp phần nâng cao quản trị rủi ro pháp lý trong hoạt động quảng cáo trực tuyến của các doanh nghiệp kinh doanh thực phẩm chức năng.
KẾT LUẬN VÀ ĐỀ XUẤT
Kết luận
Kết quả nghiên cứu chỉ ra rằng, trong các yếu tố tác động đến Quản trị rủi ro pháp lý trong hoạt động quảng cáo trực tuyến, Cam kết của lãnh đạo doanh nghiệp là yếu tố có ảnh hưởng mạnh nhất, tiếp theo là Nhận thức pháp lý về quảng cáo trực tuyến, Áp lực thể chế, Hệ thống kiểm soát nội bộ và cuối cùng là Năng lực công nghệ số. Điều này cho thấy việc xây dựng văn hóa tuân thủ pháp luật phải bắt đầu từ sự cam kết của lãnh đạo doanh nghiệp, đồng thời kết hợp với việc nâng cao nhận thức pháp luật, hoàn thiện cơ chế kiểm soát nội bộ và tăng cường ứng dụng công nghệ số để nâng cao hiệu quả quản trị rủi ro pháp lý trong hoạt động quảng cáo trực tuyến.
Đề xuất giải pháp
Thứ nhất, tăng cường cam kết của lãnh đạo doanh nghiệp: Do đây là yếu tố có tác động mạnh nhất đến quản trị rủi ro pháp lý, ban lãnh đạo cần xác định quản trị rủi ro pháp lý là một nội dung quan trọng trong chiến lược phát triển doanh nghiệp. Lãnh đạo cần ban hành các chính sách quản trị tuân thủ, phân bổ đầy đủ nguồn lực cho hoạt động pháp chế, thường xuyên giám sát các chiến dịch quảng cáo trực tuyến và xây dựng văn hóa doanh nghiệp hướng tới tuân thủ pháp luật.
Thứ hai, nâng cao nhận thức pháp lý của đội ngũ nhân sự: Doanh nghiệp cần tổ chức các chương trình đào tạo định kỳ về Luật Quảng cáo, Luật An toàn thực phẩm, Luật Bảo vệ quyền lợi người tiêu dùng và các quy định liên quan đến quảng cáo trên môi trường số. Đồng thời, cần xây dựng cẩm nang hướng dẫn quảng cáo hợp pháp và cập nhật kịp thời khi có sự thay đổi của chính sách pháp luật nhằm giảm thiểu các hành vi vi phạm do thiếu hiểu biết.
Thứ ba, chủ động thích ứng với áp lực từ môi trường thể chế: Các doanh nghiệp cần theo dõi thường xuyên những thay đổi của hệ thống pháp luật, tiêu chuẩn ngành và yêu cầu từ cơ quan quản lý nhà nước. Việc chủ động rà soát nội dung quảng cáo trước khi công bố, tăng cường phối hợp với cơ quan quản lý và hiệp hội ngành nghề sẽ giúp doanh nghiệp hạn chế các rủi ro pháp lý và nâng cao uy tín trên thị trường.
Thứ tư, hoàn thiện hệ thống kiểm soát nội bộ đối với hoạt động quảng cáo trực tuyến: Doanh nghiệp cần xây dựng quy trình kiểm duyệt nội dung quảng cáo nhiều cấp, phân định rõ trách nhiệm giữa bộ phận marketing, pháp chế và lãnh đạo phê duyệt. Đồng thời cần thiết lập cơ chế kiểm tra, giám sát và đánh giá định kỳ nhằm phát hiện sớm các nguy cơ vi phạm pháp luật trước khi quảng cáo được phát hành.
Thứ năm, nâng cao năng lực công nghệ số phục vụ quản trị rủi ro pháp lý: Mặc dù có mức tác động thấp nhất trong mô hình nhưng năng lực công nghệ số vẫn có ý nghĩa thống kê đối với quản trị rủi ro pháp lý. Do đó, doanh nghiệp cần đầu tư các nền tảng quản lý nội dung quảng cáo, ứng dụng trí tuệ nhân tạo và phân tích dữ liệu để hỗ trợ kiểm tra tính tuân thủ của nội dung quảng cáo, tự động cảnh báo các nguy cơ vi phạm và lưu trữ đầy đủ hồ sơ phục vụ công tác kiểm tra, thanh tra khi cần thiết.
Tài liệu tham khảo:
1. Bộ Y tế (2021). Thông tư số 10/2021/TT-BYT ngày 30/6/2021 quy định danh mục chất cấm sử dụng trong sản xuất, kinh doanh thực phẩm bảo vệ sức khỏe và quản lý an toàn thực phẩm thuộc phạm vi quản lý của Bộ Y tế.
2. Chính phủ (2021). Nghị định số 38/2021/NĐ-CP ngày 29/3/2021 quy định xử phạt vi phạm hành chính trong lĩnh vực văn hóa và quảng cáo.
3. COSO (2013). Internal Control - Integrated Framework. http://www.coso.org
4. COSO (2017). Enterprise Risk Management - Integrating with Strategy and Performance. Committee of Sponsoring Organizations of the Treadway Commission, New York.
5. Hair, J. F., Black, W. C., Babin, B. J., Anderson, R. E., & Tatham, R. L. (2022). Multivariate Data Analysis (9th ed.). Cengage Learning.
6. Parker, C., & Nielsen, V. L. (2009). Explaining Compliance: Business Responses to Regulation. Edward Elgar Publishing.
7. Power, M. (2007). Organized Uncertainty: Designing a World of Risk Management. Oxford University Press.
8. Quốc hội (2025). Luật sửa đổi, bổ sung một số điều của Luật Quảng cáo, số 75/2025/QH15, ngày 16/6/2025.
9. Scott, W. R. (2014). Institutions and Organizations: Ideas, Interests, and Identities (4th ed.). Sage Publications.
| Ngày nhận bài: 9/7/2026; Ngày hoàn thiện biên tập: 4/9/2026; Ngày duyệt đăng: 9/9/2026 |
Tin liên quan


Các tin khác

Trí tuệ nhân tạo và công việc kế toán: Vai trò điều tiết của độ phức tạp nhiệm vụ và kỹ năng số

Các nhân tố ảnh hưởng đến chuyển đổi số tại Viettel Post

Đề xuất tiêu chí thiết kế trải nghiệm nhằm gia tăng giá trị du lịch tại các quần thể di sản văn hóa

Xây dựng mô hình ứng dụng AI hỗ trợ giảng dạy thực hành nghề kế toán doanh nghiệp tại các cơ sở giáo dục nghề nghiệp tại TP. Đồng Nai

Mô hình quản lý sản xuất giống cây trồng ở một số quốc gia trên thế giới và hàm ý cho Việt Nam

Các nhân tố ảnh hưởng đến hành vi lựa chọn thời trang xanh của Gen Z tại TP. Hồ Chí Minh

Lãnh đạo chuyển đổi và cam kết chất lượng dịch vụ: Vai trò trung gian của cam kết tình cảm với thay đổi tại các khách sạn Việt Nam

Góc nhìn lý thuyết về động cơ thực hiện điều chỉnh lợi nhuận trên báo cáo tài chính của nhà quản lý

Tác động của ứng dụng IoT đến hiệu quả vận hành kho xanh: Vai trò trung gian của năng lực khai thác dữ liệu IoT


