


Các yếu tố ảnh hưởng đến quyết định chọn ngân hàng thương mại gửi tiết kiệm kiệm trực tuyến của khách hàng cá nhân: Nghiên cứu trường hợp tỉnh Vĩnh Long
Nguyễn Thị Kiều Hương; Email:[email protected]
Lê Thị Trúc Ly; Email:[email protected]
Trịnh Hồng Bảo Nhân; Email:[email protected]
Cao Huỳnh Thùy Dương; Email:[email protected]
TS. Bùi Thanh Long; Email:[email protected]
Khoa Tài chính, Trường Kinh tế, Luật, Đại học Trà Vinh
Tóm tắt
Thông qua kết quả khảo sát đối với 450 khách hàng cá nhân chưa, đã và đang gửi tiết kiệm tại ngân hàng thương mại tại tỉnh Vĩnh Long, nghiên cứu đánh giá các yếu tố ảnh hưởng đến Quyết định chọn ngân hàng thương mại gửi tiết kiệm trực tuyến của khách hàng cá nhân. Kết quả nghiên cứu cho thấy, có 8 yếu tố ảnh hưởng tích cực đến Quyết định chọn ngân hàng thương mại gửi tiết kiệm trực tuyến, gồm: Chất lượng dịch vụ trực tuyến; Mức độ bảo mật và an toàn; Giao diện và tính dễ sử dụng của app; Uy tín thương hiệu ngân hàng; Ưu đãi/Lãi suất; Ảnh hưởng từ người thân, bạn bè; Sự hỗ trợ khách hàng; Yếu tố tâm lý tin tưởng vào công nghệ. Trên cơ sở đó, nghiên cứu đề xuất các hàm ý chính sách nhằm giúp ngân hàng thu hút thêm khách hàng mới và giữ chân khách hàng đang gửi tiết kiệm tại ngân hàng.
Từ khóa: Quyết định, gửi tiết kiệm trực tuyến, lựa chọn ngân hàng, khách hành cá nhân
Abstract
Based on a survey of 450 individual customers who had never used, had previously used, or were currently using savings deposit services at commercial banks in Vinh Long Province, this study examines the factors influencing individual customers' decisions to choose a commercial bank for online savings deposits. The results indicate that eight factors positively influence these decisions, including online service quality, security and safety, application interface and ease of use, bank brand reputation, promotional incentives and interest rates, the influence of family and friends, customer support, and psychological trust in technology. Based on these findings, the study proposes several policy implications to help commercial banks attract new customers and retain existing savings deposit customers.
Keywords: Decision-making, online savings deposit, bank selection, individual customer
GIỚI THIỆU
Trong bối cảnh chuyển đổi số và sự phát triển mạnh mẽ của công nghệ tài chính, dịch vụ gửi tiết kiệm trực tuyến đang trở thành xu hướng được các ngân hàng thương mại đẩy mạnh triển khai nhằm nâng cao trải nghiệm khách hàng và hiệu quả hoạt động. Hình thức tiết kiệm này mang lại nhiều lợi ích như tính tiện lợi, tiết kiệm thời gian giao dịch và tăng khả năng quản lý tài chính cá nhân. Tuy nhiên, mức độ chấp nhận và lựa chọn sử dụng dịch vụ của khách hàng vẫn chịu tác động bởi nhiều yếu tố khác nhau. Tại các ngân hàng thương mại trên địa bàn tỉnh Vĩnh Long, mặc dù hoạt động ngân hàng số đang phát triển, các nghiên cứu về các yếu tố ảnh hưởng đến quyết định lựa chọn ngân hàng thương mại để gửi tiết kiệm trực tuyến của khách hàng cá nhân còn hạn chế. Do đó, nghiên cứu này được thực hiện nhằm xác định và đánh giá mức độ ảnh hưởng của các yếu tố đến quyết định lựa chọn ngân hàng thương mại để gửi tiết kiệm trực tuyến của khách hàng cá nhân tại Vĩnh Long. Kết quả nghiên cứu góp phần cung cấp cơ sở khoa học cho các ngân hàng trong việc xây dựng giải pháp thu hút khách hàng, nâng cao chất lượng dịch vụ và thúc đẩy chuyển đổi số trong lĩnh vực ngân hàng.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết và giả thuyết nghiên cứu
Quyết định chọn ngân hàng gửi tiết kiệm trực tuyến là kết quả của quá trình cân nhắc và lựa chọn ngân hàng dựa trên các yếu tố ảnh hưởng. Do Hoài Linh và cộng sự (2021), Lâm Ngọc Quỳnh Như và Lê Trung Hiếu (2024) cho thấy, quyết định này chịu tác động bởi nhận thức lợi ích, niềm tin vào công nghệ, sự tiện lợi và uy tín ngân hàng.
Chất lượng dịch vụ trực tuyến phản ánh mức độ đáp ứng của ngân hàng về tính hiệu quả, tiện lợi, an toàn và trải nghiệm sử dụng. Theo Lâm Ngọc Quỳnh Như và Lê Trung Hiếu (2024), đây là yếu tố cốt lõi ảnh hưởng trực tiếp đến quyết định sử dụng dịch vụ ngân hàng trực tuyến và gửi tiết kiệm trực tuyến.
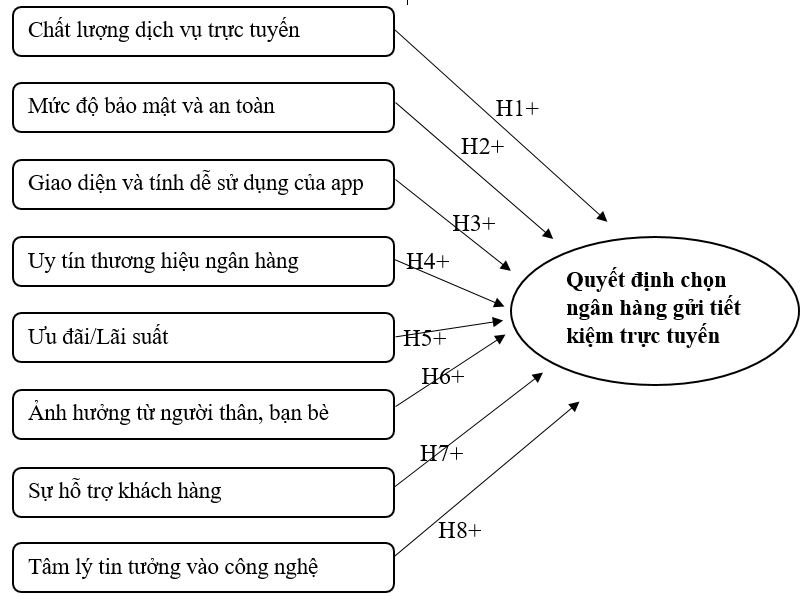
H1: Chất lượng dịch vụ trực tuyến có mối quan hệ cùng chiều với Quyết định chọn ngân hàng gửi tiết kiệm trực tuyến.
Mức độ bảo mật và an toàn thể hiện khả năng bảo vệ thông tin và tài sản của khách hàng khi giao dịch trực tuyến. Lưu Phước Vẹn và cộng sự (2023) cùng Phạm Thị Huyền (2024) cho rằng, các giải pháp bảo mật hiện đại giúp nâng cao niềm tin và cảm nhận an toàn của khách hàng khi sử dụng dịch vụ ngân hàng số.
H2: Mức độ bảo mật và an toàn có mối quan hệ cùng chiều với Quyết định chọn ngân hàng gửi tiết kiệm trực tuyến.
Giao diện và tính dễ sử dụng của app phản ánh mức độ thân thiện, dễ thao tác và thuận tiện của ứng dụng ngân hàng. Nguyễn Hồng Hà và Phạm Thoại Luân (2022) và Cao Mai Quỳnh (2023) cho thấy giao diện đơn giản, dễ sử dụng góp phần nâng cao trải nghiệm và thúc đẩy khách hàng sử dụng các dịch vụ ngân hàng số.
H3: Giao diện và tính dễ sử dụng của app có mối quan hệ cùng chiều với Quyết định chọn ngân hàng gửi tiết kiệm trực tuyến.
Uy tín thương hiệu ngân hàng được hình thành từ sự minh bạch, khả năng thực hiện cam kết và vị thế của ngân hàng trên thị trường. Theo Nguyễn Hồng Hà và Phạm Thoại Luân (2022), Lưu Phước Vẹn và cộng sự (2023), uy tín thương hiệu giúp gia tăng niềm tin và ảnh hưởng tích cực đến quyết định lựa chọn ngân hàng của khách hàng.
H4: Uy tín thương hiệu ngân hàng có mối quan hệ cùng chiều với Quyết định chọn ngân hàng gửi tiết kiệm trực tuyến.
Ưu đãi và lãi suất là yếu tố tác động trực tiếp đến lợi ích tài chính của khách hàng. Mai Thị Trúc Ngân và Phan Thanh Trang (2023) khẳng định lãi suất hấp dẫn cùng các chương trình khuyến mãi, hoàn tiền, tích điểm hay quà tặng có ảnh hưởng tích cực đến quyết định lựa chọn ngân hàng.
H5: Ưu đãi/Lãi suất có mối quan hệ cùng chiều với Quyết định chọn ngân hàng gửi tiết kiệm trực tuyến.
Ảnh hưởng từ người thân, bạn bè là khách hàng thường tham khảo ý kiến từ người thân, bạn bè trước khi đưa ra quyết định tài chính. Trần Thị Yến Phương và cộng sự (2024) cho thấy những đánh giá và trải nghiệm tích cực từ người quen giúp gia tăng niềm tin và giảm cảm nhận rủi ro khi sử dụng dịch vụ ngân hàng điện tử.
H6: Ảnh hưởng từ người thân, bạn bè có mối quan hệ cùng chiều với Quyết định chọn ngân hàng gửi tiết kiệm trực tuyến.
Sự hỗ trợ khách hàng phản ánh khả năng tư vấn, giải đáp và xử lý các vấn đề phát sinh trong quá trình sử dụng dịch vụ. Theo Mai Thị Trúc Ngân và Phan Thanh Trang (2023) cùng Lưu Phước Vẹn và cộng sự (2023), sự hỗ trợ kịp thời và hiệu quả có tác động tích cực đến quyết định sử dụng dịch vụ ngân hàng số.
H7: Sự hỗ trợ khách hàng có mối quan hệ cùng chiều với Quyết định chọn ngân hàng gửi tiết kiệm trực tuyến.
Tâm lý tin tưởng vào công nghệ thể hiện mức độ khách hàng tin tưởng vào hệ thống công nghệ và khả năng bảo mật của ngân hàng. Do Hoài Linh và cộng sự (2021) và Trần Thị Yến Phương và cộng sự (2024) cho rằng niềm tin vào công nghệ giúp giảm cảm nhận rủi ro và thúc đẩy hành vi sử dụng dịch vụ ngân hàng điện tử.
H8: Yếu tố tâm lý tin tưởng vào công nghệ có mối quan hệ cùng chiều với Quyết định chọn ngân hàng gửi tiết kiệm trực tuyến.
Mô hình nghiên cứu
Từ 8 giả thuyết nghiên cứu nói trên, nhóm tác giả xây dựng mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của nhóm tác giả, 2026
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu được triển khai thông qua phương pháp hỗn hợp, kết hợp giữa nghiên cứu định tính sơ bộ và nghiên cứu định lượng chính thức. Đối tượng khảo sát là 500 khách hàng của các ngân hàng thương mại tại Vĩnh Long. Thông qua phương pháp chọn mẫu thuận tiện, nghiên cứu thu thập được 450 phiếu khảo sát hợp lệ để đưa vào phân tích. Các biến quan sát được đo lường bằng thang đo Likert 05 mức độ, quy ước từ 1: “Rất không đồng ý” đến 5: “Rất đồng ý”.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Phân tích độ tin cậy Cronbach’s Alpha
Kết quả kiểm định Cronbach’s Alpha (Bảng 1) cho thấy, các thang đo đều đạt độ tin cậy, với hệ số từ 0,784-0,895 (> 0,6) và có hệ số tương quan biến tổng đều > 0,3
Bảng 1: Kết quả phân tích Cronbach’s Alpha
| Nhân tố | Biến quan sát | Giá trị trung bình | Độ lệch chuẩn | Tương quan biến tổng | Cronbach’s Alpha nếu bị loại |
|---|---|---|---|---|---|
| Chất lượng dịch vụ trực tuyến | Cronbach’s Alpha: 0,874 | ||||
| CLDV 1 | 12,08 | 4,034 | 0,754 | 0,838 | |
| CLDV 2 | 12,06 | 3,976 | 0,690 | 0,863 | |
| CLDV 3 | 12,05 | 3,879 | 0,756 | 0,836 | |
| CLDV 4 | 12,08 | 3,844 | 0,752 | 0,838 | |
| Mức độ bảo mật và an toàn
| Cronbach’s Alpha: 0,820 | ||||
| MDAT 1 | 12,44 | 3,494 | 0,702 | 0,744 | |
| MDAT 2 | 12,48 | 4,005 | 0,561 | 0,809 | |
| MDAT 3 | 12,35 | 3,849 | 0,622 | 0,783 | |
| MDAT 4 | 12,34 | 3,536 | 0,686 | 0,752 | |
| Giao diện và tính dễ sử dụng của app | Cronbach’s Alpha: 0,895 | ||||
| GDSD 1 | 11,96 | 4,542 | 0,731 | 0,878 | |
| GDSD 2 | 12,02 | 4,412 | 0,772 | 0,863 | |
| GDSD 3 | 12,03 | 4,391 | 0,770 | 0,864 | |
| GDSD 4 | 12,05 | 4,314 | 0,797 | 0,854 | |
| Uy tín thương hiệu ngân hàng | Cronbach’s Alpha: 0,846 | ||||
| UTTH 1 | 16,32 | 7,328 | 0,657 | 0,813 | |
| UTTH 2 | 16,33 | 7,163 | 0,695 | 0,803 | |
| UTTH 3 | 16,42 | 7,135 | 0,654 | 0,814 | |
| UTTH 4 | 16,39 | 7,240 | 0,606 | 0,828 | |
| UTTH 5 | 16,34 | 7,384 | 0,657 | 0,813 | |
| Ưu đãi/lãi suất | Cronbach’s Alpha: 0,876 | ||||
| UDLS 1 | 16,49 | 6,397 | 0,742 | 0,841 | |
| UDLS 2 | 16,51 | 6,473 | 0,675 | 0,858 | |
| UDLS 3 | 16,56 | 6,483 | 0,709 | 0,849 | |
| UDLS 4 | 16,59 | 6,620 | 0,688 | 0,854 | |
| UDLS 5 | 16,51 | 6,562 | 0,718 | 0,847 | |
| Ảnh hưởng từ người thân, bạn bè | Cronbach’s Alpha: 0,860 | ||||
| AHNTBB 1 | 12,14 | 3,989 | 0,673 | 0,835 | |
| AHNTBB 2 | 12,26 | 3,985 | 0,680 | 0,832 | |
| AHNTBB 3 | 12,21 | 3,754 | 0,714 | 0,818 | |
| AHNTBB 4 | 12,20 | 3,708 | 0,757 | 0,800 | |
| Sự hỗ trợ khách hàng | Cronbach’s Alpha: 0,784 | ||||
| HTKH 1 | 7,91 | 1,883 | 0,625 | 0,706 | |
| HTKH 2 | 7,96 | 1,803 | 0,605 | 0,728 | |
| HTKH 3 | 7,98 | 1,850 | 0,639 | 0,690 | |
| Tâm lý tin tưởng vào công nghệ
| Cronbach’s Alpha: 0,811 | ||||
| TLTT 1 | 12,11 | 4,545 | 0,563 | 0,793 | |
| TLTT 2 | 12,17 | 4,291 | 0,614 | 0,770 | |
| TLTT 3 | 12,20 | 4,086 | 0,641 | 0,758 | |
| TLTT 4 | 12,14 | 4,146 | 0,703 | 0,729 | |
| Quyết định chọn ngân hàng thương mại gửi tiết kiệm | Cronbach’s Alpha: 0,863 | ||||
| QD 1 | 12,36 | 2,974 | 0,688 | 0,835 | |
| QD 2 | 12,45 | 2,898 | 0,748 | 0,810 | |
| QD 3 | 12,58 | 3,171 | 0,628 | 0,859 | |
| QD 4 | 12,40 | 2,917 | 0,787 | 0,795 | |
Nguồn: Phân tích từ dừ liệu khảo sát
Phân tích nhân tố khám phá (EFA)
Với các biến độc lập, kết quả phân tích hệ số KMO = 0,805 (0,5 < KMO < 1) và kết quả kiểm định Bartlett đạt ý nghĩa thống kê (Sig. = 0,000), khẳng định dữ liệu hoàn toàn phù hợp để phân tích nhân tố. Sáu nhân tố trích ra tại giá trị Eigenvalue từ 2,248-3,3017 và giải thích được 76,155% sự biến thiên của dữ liệu (Bảng 2).
Bảng 2: Kết quả phân tích EFA các biến độc lập
| Biến quan sát | Nhân tố | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| UDLS 3 | 0,786 |
|
|
|
|
|
|
|
| UDLS 5 | 0,749 |
|
|
|
|
|
|
|
| UDLS 1 | 0,716 |
|
|
|
|
|
|
|
| UDLS 2 | 0,713 |
|
|
|
|
|
|
|
| UDLS 4 | 0,678 |
|
|
|
|
|
|
|
| UTTH 2 |
| 0,754 |
|
|
|
|
|
|
| UTTH 5 |
| 0,747 |
|
|
|
|
|
|
| UTTH 3 |
| 0,727 |
|
|
|
|
|
|
| UTTH 4 |
| 0,669 |
|
|
|
|
|
|
| UTTH 1 |
| 0,659 |
|
|
|
|
|
|
| GDSD 4 |
|
| 0,832 |
|
|
|
|
|
| GDSD 3 |
|
| 0,826 |
|
|
|
|
|
| GDSD 2 |
|
| 0,820 |
|
|
|
|
|
| GDSD 1 |
|
| 0,754 |
|
|
|
|
|
| CLDV 2 |
|
|
| 0,786 |
|
|
|
|
| CLDV 3 |
|
|
| 0,775 |
|
|
|
|
| CLDV 1 |
|
|
| 0,773 |
|
|
|
|
| CLDV 4 |
|
|
| 0,760 |
|
|
|
|
| AHNTBB 4 |
|
|
|
| 0,810 |
|
|
|
| AHNTBB 3 |
|
|
|
| 0,796 |
|
|
|
| AHNTBB 2 |
|
|
|
| 0,747 |
|
|
|
| AHNTBB 1 |
|
|
|
| 0,710 |
|
|
|
| MDAT 4 |
|
|
|
|
| 0,769 |
|
|
| MDAT 3 |
|
|
|
|
| 0,768 |
|
|
| MDAT 1 |
|
|
|
|
| 0,761 |
|
|
| MDAT 2 |
|
|
|
|
| 0,621 |
|
|
| TLTT 3 |
|
|
|
|
|
| 0,772 |
|
| TLTT 2 |
|
|
|
|
|
| 0,756 |
|
| TLTT 4 |
|
|
|
|
|
| 0,710 |
|
| TLTT 1 |
|
|
|
|
|
| 0,632 |
|
| HTKH 2 |
|
|
|
|
|
|
| 0,772 |
| HTKH 3 |
|
|
|
|
|
|
| 0,741 |
| HTKH 1 |
|
|
|
|
|
|
| 0,684 |
| Eigenvalue | 4,214 | 0,988 | 0,776 | 0,559 | 0,457 | 0,386 | 0,380 | 0,241 |
| Tổng phương sai trích % | 52,675 | |||||||
Nguồn: Phân tích từ dừ liệu khảo sát
Với biến phụ thuộc, kết quả phân tích hệ số KMO = 0,872 (0,5 < KMO < 1) và kiểm định Bartlett với Sig. = 0,000, khẳng định dữ liệu hoàn toàn phù hợp. Một nhân tố duy nhất được trích ra với Eigenvalue = 4,214, giải thích được 52 sự biến thiên của biến phụ thuộc
Kiểm định mô hình và giả thuyết
Kết quả kiểm định ANOVA với giá trị F = 152,206 (Sig = 0,000) xác nhận mô hình phù hợp với tổng thể. Hệ số R2 hiệu chỉnh = 0,729 chứng minh mô hình giải thích được 72,9% sự biến thiên Quyết định chọn ngân hàng thương mại gửi tiết kiệm.
Bảng 3: Kết quả phân tích hồi quy
| Mô hình | Hệ số chưa chuẩn hóa | Hệ số chuẩn hóa | t | Sig. | Thống kê đa cộng tuyến | ||
| B | Độ lệch chuẩn | Beta | Hệ số Tolerance | Hệ số VIF | |||
| (Hằng số) | -0,138 | 0,125 |
| -1,098 | 0,273 |
|
|
| CLDV | 0,120 | 0,027 | 0,139 | 4,392 | 0,000 | 0,606 | 1,650 |
| MDAT | 0,067 | 0,028 | 0,074 | 2,385 | 0,017 | 0,625 | 1,599 |
| GDSD | 0,116 | 0,025 | 0,142 | 4,690 | 0,000 | 0,658 | 1,519 |
| UTNH | 0,094 | 0,027 | 0,111 | 3,441 | 0,001 | 0,582 | 1,717 |
| UDLS | 0,210 | 0,030 | 0,234 | 7,074 | 0,000 | 0,551 | 1,815 |
| AHNTBB | 0,173 | 0,027 | 0,196 | 6,276 | 0,000 | 0,619 | 1,616 |
| HTKH | 0,141 | 0,027 | 0,161 | 5,121 | 0,000 | 0,610 | 1,639 |
| TLTT | 0,134 | 0,026 | 0,159 | 5,154 | 0,000 | 0,632 | 1,583 |
Nguồn: Phân tích từ dừ liệu khảo sát
Bảng 3 cho thấy, tất cả các nhân tố đều có tác động cùng chiều và có ý nghĩa thống kê (Sig. < 0,05). Hệ số VIF < 2 cho thấy không có hiện tượng đa cộng tuyến nghiêm trọng. Bên cạnh đó, hệ số Durbin-Watson = 1,803 nằm trong khoảng 1,5 - 2,5 nên mô hình không có hiện tượng tương quan chuỗi bậc nhất. Phương trình hồi quy tuyến tính chuẩn hoá của mô hình có dạng:
QD = 0,139*CLDV + 0,074*MDAT + 0,142*GDSD + 0,111*UTTH + 0,234*UDLS + 0,196*AHNTBB + 0,161*HTKH + 0,159*TLTT
KẾT LUẬN VÀ HÀM Ý
Kết luận
Nghiên cứu đã xác định và lượng hóa các nhân tố ảnh hưởng đến quyết định lựa chọn ngân hàng thương mại để gửi tiết kiệm trực tuyến của khách hàng cá nhân tại tỉnh Vĩnh Long. Kết quả phân tích hồi quy đa biến cho thấy, có 8 nhân tố có tác động tích cực và có ý nghĩa thống kê đến Quyết định lựa chọn dịch vụ tiết kiệm trực tuyến của khách hàng gồm: Chất lượng dịch vụ trực tuyến; Mức độ bảo mật và an toàn; Giao diện và tính dễ sử dụng của app; Uy tín thương hiệu ngân hàng; Ưu đãi/Lãi suất; Ảnh hưởng từ người thân, bạn bè; Sự hỗ trợ khách hàng; Yếu tố tâm lý tin tưởng vào công nghệ. Trong đó, Ưu đãi/lãi suất là nhân tố có mức độ ảnh hưởng mạnh nhất; Mức độ bảo mật, an toàn là nhân tố có ảnh hưởng yếu nhất.
Hàm ý
Kết quả nghiên cứu hàm ý rằng, trong bối cảnh cạnh tranh ngày càng gia tăng giữa các ngân hàng thương mại và sự phát triển mạnh mẽ của ngân hàng số, việc xây dựng chính sách lãi suất hấp dẫn cùng các chương trình ưu đãi linh hoạt cần được xem là chiến lược trọng tâm nhằm thu hút và duy trì khách hàng sử dụng dịch vụ tiết kiệm trực tuyến. Bên cạnh đó, các ngân hàng thương mại cần khai thác hiệu quả kênh truyền thông xã hội và marketing truyền miệng thông qua các chương trình giới thiệu khách hàng, góp phần gia tăng hiệu ứng lan tỏa và củng cố niềm tin của cộng đồng đối với dịch vụ ngân hàng số.
Ngoài yếu tố tài chính, chất lượng hỗ trợ khách hàng và niềm tin vào công nghệ cũng đóng vai trò quan trọng trong việc thúc đẩy hành vi sử dụng dịch vụ. Do đó, các ngân hàng cần đầu tư vào hệ thống chăm sóc khách hàng đa kênh, nâng cao năng lực hỗ trợ trực tuyến, đồng thời tăng cường truyền thông về tính ổn định, minh bạch và hiệu quả của các nền tảng công nghệ. Song song đó, việc cải thiện giao diện ứng dụng theo hướng thân thiện, dễ sử dụng và tối ưu trải nghiệm người dùng sẽ góp phần nâng cao mức độ hài lòng và gia tăng khả năng chấp nhận dịch vụ.
Cuối cùng, mặc dù mức độ tác động thấp hơn, các yếu tố về chất lượng dịch vụ trực tuyến, uy tín thương hiệu và bảo mật thông tin vẫn là những điều kiện nền tảng quyết định sự phát triển bền vững của hoạt động tiết kiệm trực tuyến. Vì vậy, các ngân hàng cần tiếp tục đầu tư vào hạ tầng công nghệ, nâng cao năng lực bảo mật dữ liệu, củng cố hình ảnh thương hiệu và đảm bảo chất lượng dịch vụ nhất quán nhằm gia tăng lợi thế cạnh tranh và thúc đẩy quá trình chuyển đổi số trong lĩnh vực ngân hàng.
(*) Lời cảm ơn: Kết quả nghiên cứu này được tài trợ bởi Đại học Trà Vinh thông qua hợp đồng số 56/2025/HĐ.HĐKH&ĐT-ĐHTV.
Tài liệu tham khảo:
1. Cao Mai Quynh (2023). Factors Affecting GEN Z Customers' Intent to Use Online Savings Products. International Journal of Advanced Multidisciplinary Research and Studies. 3(6), 707-711.
2. Do Hoai Linh, Mai Duc Toan, Nguyen Duy Cuong, Truong Minh Hue, Chu Ngoc Linh và Tuong Phuong Thảo (2021). Factors Affecting Individual Customers’ Online Savings Deposit Behaviours at Vietnamese Commercial Banks. International Journal of Social Science And Human Research, 4(4).
3. Lâm Ngọc Quỳnh Như và Lê Trung Hiếu (2024). Các nhân tố tác động đến quyết định gửi tiết kiệm online của khách hàng cá nhân tại Ngân hàng Thương mại Cổ Phần Đầu tư và Phát triển Việt Nam – Chi nhánh Trà Vinh. https://nghiencuu.tapchikinhtetaichinh.vn/cac-nhan-to-tac-dong-den-quyet-dinh-gui-tiet-kiem-online-cua-khach-hang-ca-nhan-tai-bidv-chi-nhanh-tra-vinh-80044.html
4. Mai Thị Trúc Ngân và Phan Thanh Trang (2023). Các yếu tố tác động đến quyết định sử dụng dịch vụ Mobile Banking của khách hàng cá nhân tại Ngân hàng Thương mại cổ phần Công thương Việt Nam chi nhánh Bảo Lộc, Lâm Đồng. Tạp chí Khoa học Trường Đại học Quốc tế Hồng Bàng, 21, 9-18.
5. Nguyễn Hồng Hà và Phạm Thoại Luân (2022). Nhân tố ảnh hưởng đến quyết định sử dụng E-mobile banking của khách hàng cá nhân tại Agribank, chi nhánh Trà Vinh. Tạp chí Tài chính, 785, 63-67.
6. Lưu Phước Vẹn, Đặng Hùng Vũ và Bùi Văn Thụy (2024). Đánh giá các yếu tố ảnh hưởng đến việc sử dụng dịch vụ ngân hàng số của khách hàng cá nhân. Tạp chí Thị trường Tài chính Tiền tệ, số 12 năm 2023.
7. Phạm Thị Huyền (2024). Nhân tố ảnh hưởng đến hành vi sử dụng dịch vụ ngân hàng số tại các ngân hàng thương mại Việt Nam - Đánh giá từ phía ngân hàng. https://tapchinganhang.gov.vn/nhan-to-anh-huong-den-hanh-vi-su-dung-dich-vu-ngan-hang-so-tai-cac-ngan-hang-thuong-mai-viet-nam-danh-gia-tu-phia-ngan-hang-10453.html
8. Trần Thị Yến Phương, Hoàng Thị Vinh và Lê Đức Toàn (2024). Nghiên cứu các nhân tố ảnh hưởng đến quyết định chấp nhận sử dụng dịch vụ ngân hàng điện tử tại Ngân hàng Thương mại Cổ phần Đầu tư và Phát triển Việt Nam-Chi nhánh Buôn Hồ (Đắk Lắk). Tạp chí Khoa học và Công nghệ Đại học Duy Tân, 04(65), 197-209.
| Ngày nhận bài: 15/6/2026; Ngày hoàn thiện biên tập: 3/7/2026; Ngày duyệt đăng: 17/7/2026 |
Tin liên quan


Các tin khác

Trí tuệ nhân tạo và công việc kế toán: Vai trò điều tiết của độ phức tạp nhiệm vụ và kỹ năng số

Các nhân tố ảnh hưởng đến chuyển đổi số tại Viettel Post

Đề xuất tiêu chí thiết kế trải nghiệm nhằm gia tăng giá trị du lịch tại các quần thể di sản văn hóa

Xây dựng mô hình ứng dụng AI hỗ trợ giảng dạy thực hành nghề kế toán doanh nghiệp tại các cơ sở giáo dục nghề nghiệp tại TP. Đồng Nai

Mô hình quản lý sản xuất giống cây trồng ở một số quốc gia trên thế giới và hàm ý cho Việt Nam

Các nhân tố ảnh hưởng đến hành vi lựa chọn thời trang xanh của Gen Z tại TP. Hồ Chí Minh

Lãnh đạo chuyển đổi và cam kết chất lượng dịch vụ: Vai trò trung gian của cam kết tình cảm với thay đổi tại các khách sạn Việt Nam

Góc nhìn lý thuyết về động cơ thực hiện điều chỉnh lợi nhuận trên báo cáo tài chính của nhà quản lý

Tác động của ứng dụng IoT đến hiệu quả vận hành kho xanh: Vai trò trung gian của năng lực khai thác dữ liệu IoT


