


Kinh nghiệm quản lý nhà nước đối với thị trường trái phiếu doanh nghiệp ở một số quốc gia và kinh nghiệm cho Việt Nam
Nguyễn Hồng Hạnh
Học viện Hành chính và Quản trị công
Email: [email protected]
Tóm tắt
Bài báo phân tích chuyên sâu kinh nghiệm quản lý nhà nước đối với thị trường trái phiếu doanh nghiệp tại ba quốc gia châu Á có tính đại diện cao: Trung Quốc, Thái Lan và Malaysia. Qua việc so sánh khung pháp lý, bộ máy tổ chức, chính sách điều tiết vĩ mô và công tác kiểm tra giám sát, nghiên cứu làm rõ các triết lý phát triển thị trường và phương thức kiểm soát rủi ro hệ thống. Trên cơ sở đó, bài viết rút ra 6 bài học kinh nghiệm quý báu cho Việt Nam nhằm hoàn thiện thể chế, chuyển dịch từ tiền kiểm sang hậu kiểm, nâng cao tính minh bạch, bảo vệ nhà đầu tư và phát triển hạ tầng thị trường bền vững.
Từ khóa: Quản lý nhà nước, thị trường trái phiếu doanh nghiệp, Trung Quốc, Thái Lan, Malaysia
Abstract
This article examines the state management experience of the corporate bond market in three major Asian economies: China, Thailand, and Malaysia. By comparing legal frameworks, regulatory structures, macro-prudential policies, and market supervision mechanisms, the study highlights distinct development philosophies and risk management approaches. Based on international practices, six critical lessons are drawn for Vietnam to refine its legal framework, shift from ex-ante approval to ex-post supervision, enhance transparency, protect investors, and foster a resilient financial market.
Keywords: State Management, Corporate Bond Market, China, Thailand, Malaysia
ĐẶT VẤN ĐỀ
Thị trường trái phiếu doanh nghiệp (TPDN) đóng vai trò là một trong những kênh huy động vốn trung và dài hạn quan trọng của nền kinh tế, góp phần cân bằng cấu trúc hệ thống tài chính vốn phụ thuộc quá nhiều vào tín dụng ngân hàng thương mại. Tại Việt Nam, sau giai đoạn tăng trưởng bùng nổ, thị trường TPDN đã bộc lộ nhiều hạn chế, rủi ro mang tính cấu trúc, đặc biệt là sự thiếu minh bạch thông tin, chất lượng tài sản đảm bảo thấp, sự tham gia của nhà đầu tư cá nhân thiếu chuyên nghiệp và các vi phạm trong phát hành riêng lẻ. Tình trạng này đã gây suy giảm niềm tin thị trường, đặt ra yêu cầu cấp thiết về việc nâng cao hiệu lực, hiệu quả quản lý nhà nước (QLNN) đối với thị trường TPDN.
Thực tiễn quốc tế cho thấy, các quốc gia trong khu vực như Trung Quốc, Thái Lan và Malaysia đều từng đối mặt với những thách thức tương tự trong quá trình hình thành và phát triển thị trường TPDN. Sau khủng hoảng tài chính châu Á 1997 cũng như các giai đoạn biến động kinh tế vĩ mô sau đó, các nước này đã liên tục cải cách khung pháp lý, tái cấu trúc bộ máy quản lý, hoàn thiện cơ chế giám sát và áp dụng các công cụ quản lý hiện đại tiệm cận chuẩn mực quốc tế.
Việc nghiên cứu, so sánh kinh nghiệm quản lý nhà nước đối với thị trường TPDN của Trung Quốc (mô hình phát triển quy mô lớn thiên về điều tiết vĩ mô), Thái Lan (mô hình kết hợp phân tầng nhà đầu tư và tự quản) và Malaysia (mô hình quản lý tích hợp, đi đầu về tài chính Hồi giáo) có ý nghĩa lý luận và thực tiễn sâu sắc. Mục tiêu của bài báo là phân tích toàn diện các trụ cột quản lý nhà nước của ba quốc gia nói trên, từ đó rút ra các bài học kinh nghiệm quý báu nhằm giúp Việt Nam hoàn thiện thể chế, tăng cường kỷ luật thị trường và phát triển thị trường TPDN an toàn, minh bạch, bền vững.
KINH NGHIỆM QUỐC TẾ
Kinh nghiệm quản lý nhà nước đối với thị trường TPDN của Trung Quốc
Thị trường TPDN Trung Quốc hiện là một trong những thị trường lớn nhất thế giới, giữ vị trí thứ hai toàn cầu sau Mỹ trong nhiều năm qua. Trong giai đoạn 2018–2024, giá trị TPDN phát hành tăng từ 7,3 nghìn tỷ RMB năm 2018 lên 14,5 nghìn tỷ RMB năm 2024, tương ứng mức tăng gần 99% và tốc độ tăng trưởng kép bình quân khoảng 12,1%/năm. Dù quy mô phát hành mở rộng nhanh chóng, dư địa phát triển vẫn rất lớn khi kênh TPDN mới chỉ đáp ứng khoảng 10% nhu cầu vốn của các tập đoàn phi tài chính (vay ngân hàng chiếm đến 70%). Về sản phẩm, thị trường đa dạng hóa từ trái phiếu xí nghiệp truyền thống sang công ty, tín phiếu trung hạn, thương phiếu ngắn hạn và trái phiếu Panda.
Kinh nghiệm nổi bật của Trung Quốc trong xây dựng khung pháp lý là thiết lập mô hình đa tầng, phân loại theo công cụ và thị trường giao dịch (thị trường liên ngân hàng và thị trường sở giao dịch chứng khoán), thay vì một đạo luật thống nhất. Bên cạnh Luật Chứng khoán và Luật Công ty, Ủy ban Điều tiết Chứng khoán Trung Quốc (CSRC) và Ngân hàng Nhân dân Trung Quốc (PBOC) ban hành các quy định chuyên ngành nhấn mạnh nguyên tắc công khai, minh bạch, trách nhiệm giải trình của tổ chức phát hành và nghĩa vụ của các bên trung gian. Về cấu trúc phát hành, Trung Quốc phân loại rõ chào bán công khai và không công khai (riêng lẻ); trong đó phát hành riêng lẻ chỉ dành cho nhà đầu tư chuyên nghiệp (tối đa 200 nhà đầu tư cho mỗi lần phát hành) và giao dịch chuyển nhượng bị giới hạn trong nhóm này. Về sử dụng vốn huy động, pháp luật quy định chặt chẽ nguyên tắc sử dụng vốn đúng mục đích trong bản cáo bạch, mở tài khoản chuyên biệt quản lý dòng tiền và mọi thay đổi phải do Hội nghị người sở hữu trái phiếu thông qua. Đồng thời, cơ chế phát hành áp dụng hệ thống đăng ký (Sở giao dịch thẩm tra, CSRC đăng ký) kết hợp với các tiêu chí tài chính nghiêm ngặt đối với phát hành công khai.
Bộ máy QLNN Trung Quốc được tổ chức theo mô hình đa cơ quan song song, trong đó PBOC và Hiệp hội nhà đầu tư tổ chức thị trường tài chính (NAFMII) quản lý thị trường liên ngân hàng; CSRC quản lý trái phiếu niêm yết trên sở giao dịch; Ủy ban Cải cách và Phát triển Quốc gia (NDRC) quản lý trái phiếu doanh nghiệp nhà nước phục vụ mục tiêu phát triển kinh tế - xã hội. Mô hình phân tán này giúp gắn quản lý TPDN với các mục tiêu điều hành vĩ mô, song tạo ra thách thức về phối hợp chính sách và gia tăng chi phí tuân thủ.
Song song đó, Trung Quốc từng bước mở cửa cho nhà đầu tư nước ngoài thông qua ba chương trình chính: QFII/RQFII (Nhà đầu tư tổ chức nước ngoài đủ điều kiện, bắt đầu triển khai từ 2002), CIBM Direct (Thị trường trái phiếu liên ngân hàng, bắt đầu triển khai từ 2010) và Bond Connect (từ 2017 hợp tác với Hong Kong). Trong đó, Bond Connect giúp nhà đầu tư quốc tế tiếp cận thị trường trái phiếu đại lục thông qua hạ tầng Hong Kong mà không cần thiết lập tài khoản trực tiếp, giảm đáng kể rào cản vận hành.
Công tác kiểm tra, giám sát mang tính hành chính cao và theo dõi toàn bộ vòng đời trái phiếu. Đáng chú ý, từ năm 2018, Trung Quốc đã chuyển đổi tư duy bằng việc chủ động chấp nhận các vụ vỡ nợ có kiểm soát (loại bỏ kỳ vọng bảo lãnh ngầm của Nhà nước đối với DNNN) để nâng cao kỷ luật thị trường. Đồng thời, Nhà nước trao quyền cho CSRC thống nhất điều tra, xử lý vi phạm pháp luật trên cả thị trường liên ngân hàng và sở giao dịch, áp dụng cơ chế kiểm tra ngẫu nhiên kép và xử lý nghiêm các tổ chức trung gian (kiểm toán, xếp hạng tín nhiệm, bảo lãnh) vi phạm nghĩa vụ thẩm định.
Kinh nghiệm quản lý nhà nước đối với thị trường TPDN của Thái Lan
Sau khủng hoảng 1997, Thái Lan xác định phát triển thị trường TPDN là trụ cột tái cấu trúc hệ thống tài chính nhằm giảm sự phụ thuộc vào tín dụng ngân hàng ngắn hạn. Dưới sự điều phối của Nhà nước, quy mô thị trường TPDN Thái Lan đã tăng trưởng vượt bậc và duy trì sự ổn định cao.
Khung pháp lý điều chỉnh thị trường dựa trên Luật Chứng khoán và Giao dịch Chứng khoán năm 1992 (sửa đổi 2008, 2016, 2019) và hệ thống văn bản của Ủy ban Chứng khoán Thái Lan (SEC). Từ năm 2018, Thái Lan tái cấu trúc cơ chế phát hành phân thành ba hình thức: (i) Phát hành ra công chúng (thẩm định chặt chẽ, phê duyệt nhanh cho doanh nghiệp quản trị tốt); (ii) Phát hành riêng lẻ cho nhà đầu tư tổ chức (chấp thuận mặc nhiên); (iii) Phát hành riêng lẻ cho nhà đầu tư có giá trị tài sản lớn - HNWs (bắt buộc SEC phê duyệt trước và công bố thông tin cao).
Về bộ máy quản lý và vai trò của tổ chức tự quản, Thái Lan áp dụng mô hình phân công - phối hợp rõ ràng. SEC Thái Lan là cơ quan quản lý chuyên ngành thống nhất; Ngân hàng Trung ương Thái Lan (BOT) tập trung vào ổn định tiền tệ và quản lý dòng vốn ngoại. Đặc biệt, Hiệp hội Thị trường Trái phiếu Thái Lan (ThaiBMA) đóng vai trò là tổ chức tự quản tuyến đầu: tiếp nhận đăng ký trái phiếu, xây dựng đường cong lợi suất, tập trung dữ liệu OTC, giám sát thời gian thực và xử lý kỷ luật thành viên trước khi chuyển hồ sơ cho SEC.
Trong chính sách điều tiết và phát triển thị trường, Thái Lan kết hợp chặt chẽ giữa quản lý rủi ro và khuyến khích phát triển. Cơ quan quản lý áp dụng các tiêu chuẩn minh bạch cao về hồ sơ phát hành và công bố thông tin, đồng thời triển khai nhiều chính sách ưu đãi nhằm mở rộng quy mô thị trường. Điển hình là việc cấp phép phát hành trái phiếu theo chương trình và giảm phí đăng ký cho các loại trái phiếu xanh, xã hội, bền vững. Thái Lan cũng bắt buộc sử dụng định mức tín nhiệm và hỗ trợ thành lập các tổ chức đánh giá tín nhiệm nội địa liên doanh với đối tác quốc tế (như Fitch). Đối với nhà đầu tư ngoại, Thái Lan mở cửa thị trường nhưng duy trì kiểm soát thông qua cơ chế đăng ký nhà đầu tư trái phiếu (BIR) để theo dõi chủ sở hữu cuối cùng và ngăn chặn đầu cơ đồng baht.
Công tác kiểm tra, giám sát được SEC Thái Lan thực hiện liên tục dựa trên rủi ro xuyên suốt vòng đời trái phiếu. Doanh nghiệp bắt buộc báo cáo ngay khi có sự kiện trọng yếu như vi phạm nghĩa vụ nợ, thay đổi tài chính, hạ bậc tín nhiệm. Đối với phát hành riêng lẻ cho nhà đầu tư HNWs, mức độ giám sát sau phát hành được thiết kế tiệm cận với phát hành công khai.
Kinh nghiệm quản lý nhà nước đối với thị trường TPDN của Malaysia
Malaysia là thị trường TPDN phát triển mạnh ở Đông Nam Á, trong đó thị trường trái phiếu Hồi giáo (Sukuk) chiếm vị thế dẫn đầu toàn cầu. Phát triển TPDN được đặt trong chiến lược dài hạn của Nhà nước nhằm tạo dựng hệ thống tài chính cân bằng.
Malaysia áp dụng khung pháp lý tích hợp dựa trên Luật Thị trường vốn và dịch vụ năm 2007 (CMSA), coi TPDN là bộ phận cấu thành của thị trường chứng khoán, trong đó Ủy ban Chứng khoán Malaysia (SC) là đầu mối quản lý duy nhất. Quốc gia này áp dụng cơ chế nộp hồ sơ và được triển khai phát hành LOLA (Lodge and Launch) đối với nhà đầu tư chuyên nghiệp, giúp doanh nghiệp chỉ cần nộp hồ sơ đăng ký là được phát hành ngay mà không cần chờ tiền kiểm hành chính, qua đó rút ngắn thời gian huy động vốn. Ngoài ra, Malaysia ban hành quy định trung lập về thuế giữa trái phiếu thường và trái phiếu Sukuk.
Về bộ máy quản lý và hạ tầng thị trường, Ủy ban Chứng khoán Malaysia quản lý toàn diện từ cấp phép, công bố thông tin đến bảo vệ nhà đầu tư. Ngân hàng Trung ương Malaysia (BNM) hỗ trợ hạ tầng thanh toán, lưu ký. Sở Giao dịch Chứng khoán Malaysia vận hành Trung tâm thông tin trái phiếu tập trung cung cấp đầy đủ dữ liệu báo cáo tài chính, tỷ suất sinh lời, kết quả giao dịch cho nhà đầu tư. Đáng chú ý, khi thị trường đã trưởng thành, Malaysia đã dỡ bỏ quy định bắt buộc xếp hạng tín nhiệm (vào năm 2015 cho phát hành riêng lẻ và năm 2017 cho chào bán công khai), chuyển trách nhiệm đánh giá tín dụng cho thị trường.
Chính sách điều tiết và phát triển thị trường tại Malaysia dựa trên Chiến lược phát triển thị trường vốn dài hạn, định vị TPDN là kênh dẫn vốn trung và dài hạn chủ lực. Nhà nước đóng vai trò chủ động trong việc cân bằng giữa kiểm soát rủi ro và kích thích cung cầu thông qua hàng loạt ưu đãi như cơ chế phát hành theo chương trình; miễn giảm thuế, phí cho chứng khoán hóa tài sản; và cho phép các tổ chức quốc tế phát hành trái phiếu bằng nội tệ. Sự hỗ trợ này đặc biệt hiệu quả trong việc kéo dài kỳ hạn trái phiếu cho các dự án hạ tầng. Bên cạnh đó, Sở Giao dịch chứng khoán thiết lập Trung tâm thông tin trái phiếu cung cấp dữ liệu toàn diện về tổ chức phát hành, tỷ suất sinh lời và kết quả giao dịch, giúp tăng tính minh bạch cho nhà đầu tư.
Về công tác kiểm tra, giám sát, Ủy ban Chứng khoán Malaysia thực hiện giám sát hậu kiểm dựa trên rủi ro, liên tục theo dõi các doanh nghiệp chịu áp lực tín dụng (nhóm này chiếm <2% tổng thị trường năm 2023). Trách nhiệm giám sát được chia sẻ với tổ chức đại diện người sở hữu trái phiếu, kiểm toán viên và đại lý bảo lãnh. SC áp dụng chế tài nghiêm khắc bao gồm phạt tiền, chỉ thị khắc phục, xử lý dân sự và truy tố hình sự khi phát hiện vi phạm công bố thông tin.
So sánh kinh nghiệm quản lý nhà nước của Trung Quốc, Thái Lan và Malaysia
Bảng 1 dưới đây tổng hợp và so sánh các khía cạnh quản lý nhà nước đối với thị trường TPDN tại Trung Quốc, Thái Lan và Malaysia.
Bảng: So sánh kinh nghiệm quản lý nhà nước của Trung Quốc, Thái Lan và Malaysia
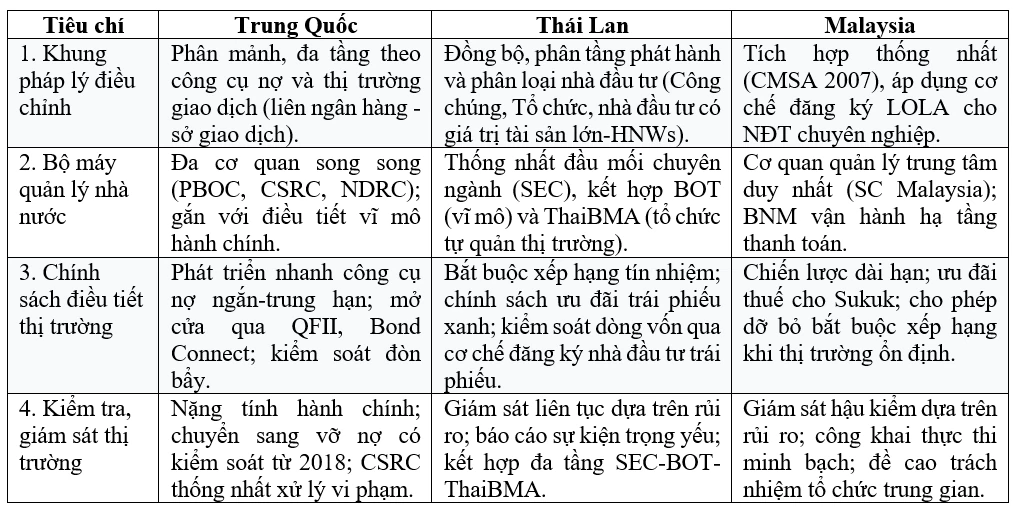 |
Từ kết quả so sánh trên, có thể rút ra 6 nhận xét quan trọng về mặt lý luận và thực tiễn:
Thứ nhất, mô hình QLNN phản ánh rõ triết lý phát triển thị trường vốn: Trung Quốc ưu tiên điều tiết vĩ mô và can thiệp hành chính; trong khi Thái Lan và Malaysia vận hành theo cơ chế thị trường tiệm cận chuẩn mực quốc tế.
Thứ hai, mức độ tập trung hay phân tán của bộ máy quản lý ảnh hưởng trực tiếp đến hiệu quả: Mô hình thống nhất đầu mối (Thái Lan, Malaysia) giúp giảm chồng chéo, hạ chi phí tuân thủ so với mô hình đa cơ quan (Trung Quốc).
Thứ ba, phân loại nhà đầu tư là công cụ then chốt: Giúp cân bằng giữa mở rộng tính linh hoạt huy động vốn và bảo vệ nhà đầu tư cá nhân.
Thứ tư, chính sách điều tiết thể hiện sự cân bằng giữa ổn định và kỷ luật: Thái Lan và Malaysia coi trọng định giá rủi ro theo cơ chế thị trường và xếp hạng tín nhiệm.
Thứ năm, phương thức giám sát quyết định kỷ luật thị trường: Chuyển từ mệnh lệnh hành chính sang giám sát dựa trên công bố thông tin và kỷ luật thanh khoản.
Thứ sáu, vai trò kiến tạo của Nhà nước vô cùng quyết định: Nhà nước không chỉ quản lý mà còn chủ động phát triển hạ tầng, công cụ tài chính xanh, tài chính Hồi giáo và các tổ chức tự quản.
HÀM Ý KINH NGHIỆM RÚT RA CHO VIỆT NAM
Từ phân tích thực tiễn quản lý nhà nước của Trung Quốc, Thái Lan và Malaysia, có thể rút ra 6 hàm ý cốt lõi mang tính giải pháp cho Việt Nam:
Một là, hoàn thiện khung pháp lý theo hướng thống nhất về nguyên tắc nhưng phân tầng quản lý theo công cụ và đối tượng nhà đầu tư. Việt Nam cần tiếp tục hoàn thiện thể chế TPDN nhất quán, tránh điều chỉnh chính sách mang tính phản ứng ngắn hạn. Cần phân loại nhà đầu tư chuyên nghiệp thực chất hơn (kết hợp tiêu chí tài sản với kinh nghiệm và hiểu biết tài chính). Đối với TPDN riêng lẻ rủi ro cao, cần siết chặt điều kiện tham gia của nhà đầu tư cá nhân nhưng đơn giản hóa thủ tục hành chính cho doanh nghiệp niêm yết minh bạch.
Hai là, chuyển trọng tâm quản lý từ tiền kiểm sang hậu kiểm, dựa trên minh bạch thông tin và chấp nhận vỡ nợ có kiểm soát. Thay vì can thiệp bằng phê duyệt hành chính cứng nhắc, Nhà nước cần chuyển sang giám sát hậu kiểm dựa trên rủi ro. Cần công khai cơ chế xử lý vỡ nợ minh bạch và chấp nhận cho vỡ nợ có kiểm soát diễn ra theo luật định (như Trung Quốc từ 2018) nhằm xóa bỏ kỳ vọng bảo lãnh ngầm, buộc thị trường tự định giá rủi ro tín dụng.
Ba là, tổ chức bộ máy quản lý nhà nước theo hướng phân công rõ ràng, phối hợp hiệu quả và tránh chồng chéo. Làm rõ thẩm quyền giữa Bộ Tài chính (UBCKNN) và Ngân hàng Nhà nước. Đáng chú ý, cần tách bạch rõ vai trò của ngân hàng thương mại khi vừa cấp tín dụng, vừa quản lý tài sản đảm bảo, vừa phân phối TPDN nhằm tránh xung đột lợi ích đặc biệt khi doanh nghiệp gặp rủi ro thanh khoản.
Bốn là, Đặt bảo vệ nhà đầu tư và minh bạch thông tin làm trụ cột quản lý. Hoàn thiện chế định đại diện người sở hữu trái phiếu; quy định rõ trách nhiệm pháp lý cá nhân của lãnh đạo doanh nghiệp phát hành đối với thông tin công bố và tăng cường vai trò của Hội nghị trái chủ.
Năm là, Phát triển thị trường TPDN gắn chặt với mục tiêu ổn định tài chính vĩ mô. Đặt thị trường TPDN trong bức tranh tổng thể hệ thống tài chính. Giám sát chặt chẽ rủi ro tập trung theo ngành (đặc biệt là bất động sản) và xây dựng các chỉ số cảnh báo sớm (tỷ lệ TPDN đáo hạn, khả năng trả lãi từ dòng tiền kinh doanh, tỷ lệ đảo nợ).
Sáu là, Nâng cao vai trò kiến tạo của Nhà nước trong phát triển hạ tầng và các thiết chế hỗ trợ. Đầu tư cơ sở dữ liệu TPDN tập trung theo dõi suốt vòng đời sản phẩm; nâng cao năng lực và tính độc lập của các tổ chức xếp hạng tín nhiệm nội địa; phát huy vai trò của các tổ chức tự quản như Hiệp hội thị trường trái phiếu.
KẾT LUẬN
Nghiên cứu kinh nghiệm quốc tế về quản lý nhà nước đối với thị trường TPDN tại Trung Quốc, Thái Lan và Malaysia khẳng định rằng sự phát triển an toàn và bền vững của thị trường là kết quả của sự kết hợp hài hòa giữa cơ chế thị trường và vai trò điều tiết, kiến tạo của Nhà nước. Mỗi quốc gia có cách tiếp cận riêng phù hợp với trình độ phát triển kinh tế, nhưng đều coi minh bạch thông tin, bảo vệ nhà đầu tư và giám sát rủi ro hệ thống là các nguyên tắc nền tảng.
Đối với Việt Nam, trong bối cảnh thị trường TPDN đang trong giai đoạn tái cấu trúc quan trọng, việc tiếp thu có chọn lọc các bài học quốc tế về phân tầng nhà đầu tư, chuyển đổi sang giám sát hậu kiểm, công khai xử lý vỡ nợ, phát triển hạ tầng dữ liệu và xếp hạng tín nhiệm sẽ tạo động lực quan trọng giúp khôi phục niềm tin thị trường, biến TPDN thành kênh huy động vốn trung - dài hạn hiệu quả, chất lượng và bền vững cho nền kinh tế.
Tài liệu tham khảo:
1. Asian Development Bank (2018). Asean +3 Bond market guide 2018 - Republic of Korea, Báo cáo, Philippines.
2. OECD (2024). Corporate Bond Markets in Asia: Challenges and Opportunities for Growth Companies, OECD Capital Market Series, OECD Publishing, Paris, https://doi.org/10.1787/96192f4a-en
3. SEC (2016). Publication of the ASEAN+3 Bond Market Guide for Thailand
Shimizu, S. (2007). Corporate Bond Markets of Korea, Malaysia and Thailand, Journal of International Economic Studies, No.22, 71–86.
4. Trần Thị Thu Hiền (2019). Kinh nghiệm phát triển thị trường trái phiếu doanh nghiệp của một số quốc gia trên thế giới từ khía cạnh chính sách, Tạp chí Ngân hàng, số 12/2019.
5. Võ Lê Phương (2021). Phát triển thị trường trái phiếu doanh nghiệp tại một số quốc gia ở Châu Á, Tạp chí Tài chính, tháng 12/2021.
6. Đoàn Quỳnh Phương, Trịnh Quốc Trung (2022). Kinh nghiệm phát triển thị trường trái phiếu doanh nghiệp tại một số nước thuộc ASEAN+3 và bài học kinh nghiệm choViệt Nam, Tạp chí Phát triển Khoa học và Công nghệ – Kinh tế - Luật và Quản lý 2022, 6(3):3236-3249.
7. Thanh BT. Hà & Nguyễn Thị Vân Anh (2019). Phát triển thị trường trái phiếu doanh nghiệp Trung Quốc và kinh nghiệm cho Việt Nam. Tạp chí Nghiên cứu Tài chính Kế toán, số 04(189), 63-6.
| Ngày nhận bài: 10/9/2026; Ngày hoàn thiện biên tập: 30/10/2026; Ngày duyệt đăng: 9/11/2026 |
Các tin khác

Khoảng cách giữa thái độ và hành vi trong tiêu dùng thời trang bền vững: Cơ sở lý thuyết và mô hình nghiên cứu đề xuất

Từ thuyết phục đến thao túng: Phản kháng của người tiêu dùng trẻ trong livestream sản phẩm chăm sóc da

Chuyển đổi cơ cấu kinh tế Việt Nam từ góc nhìn độ phức tạp kinh tế: Thực trạng và hàm ý chính sách

Giải pháp quản trị ứng dụng công nghệ tài chính trong hoạt động tín dụng tiêu dùng tại Công ty Tài chính Tín dụng Tiêu dùng TNHH MB Shinsei

Đánh giá đa tiêu chí năng lực cạnh tranh của doanh nghiệp bất động sản tại TP. Hồ Chí Minh: Tiếp cận từ phương pháp phân tích AHP và IPA

Tác động của các nhân tố đến kết quả kinh doanh bền vững của các khách sạn tại TP. Hồ Chí Minh

Các yếu tố ảnh hưởng đến quyết định sử dụng thẻ tín dụng của Gen Z tại Ngân hàng thương mại cổ phần Sài Gòn Tài Lộc - Chi nhánh Thủ Đức

Quy hoạch phát triển năng lượng và mức độ sẵn sàng chuyển dịch năng lượng trong ngành công nghiệp xi măng Việt Nam: Phân tích từ góc độ chính sách và tài chính

Hiệu quả tài chính từ chức năng trung gian tài chính của ngân hàng thương mại trong bối cảnh ứng dụng công nghệ thông tin và truyền thông


