


Các yếu tố ảnh hưởng đến chất lượng dịch vụ ngân hàng số và xu hướng tiếp tục sử dụng của khách hàng cá nhân tại tỉnh Vĩnh Long
TS. Lê Thanh Sơn
Trường Kinh tế, Đại học Cần Thơ
Email: [email protected]
Nguyễn Thị Quyền Trân
Sinh viên Trường Kinh tế, Đại học Cần Thơ
Tóm tắt
Nghiên cứu tập trung xác định các yếu tố tác động đến chất lượng dịch vụ ngân hàng số, đồng thời xem xét ảnh hưởng của chất lượng dịch vụ đến xu hướng tiếp tục sử dụng của khách hàng cá nhân. Kết quả phân tích ghi nhận Chất lượng dịch vụ ngân hàng số được cải thiện dưới tác động tích cực của 4 yếu tố gồm: Độ tin cậy, Khả năng đáp ứng, Năng lực phục vụ và Phương tiện hữu hình, trong khi Mức độ đồng cảm chưa có ảnh hưởng đáng kể. Đồng thời, Chất lượng dịch vụ ngân hàng số có tác động tích cực đến Xu hướng tiếp tục sử dụng và đóng vai trò trung gian trong mối quan hệ giữa các yếu tố thành phần xu hướng này. Từ đó, bài viết đề xuất giải pháp nâng cao chất lượng dịch vụ ngân hàng số, góp phần duy trì và gia tăng mức độ sử dụng.
Từ khóa: Ngân hàng số, chất lượng dịch vụ, xu hướng tiếp tục sử dụng, khách hàng cá nhân
Abstract
This study aims to identify the factors influencing digital banking service quality and examine the effect of service quality on individual customers’ continuance intention to use digital banking services. The findings indicate that digital banking service quality is positively influenced by four factors: reliability, responsiveness, assurance, and tangibles, whereas empathy does not have a statistically significant effect. Furthermore, digital banking service quality positively affects customers’ continuance intention and serves as a mediating variable in the relationships between its underlying dimensions and continuance intention. Based on these findings, the study proposes several measures to improve digital banking service quality, thereby contributing to customer retention and increased service usage.
Keywords: Digital banking, service quality, continuance intention, individual customers
GIỚI THIỆU
Trong bối cảnh Cách mạng công nghiệp 4.0 thúc đẩy quá trình chuyển đổi số trên nhiều lĩnh vực, ngân hàng số ngày càng giữ vai trò quan trọng trong hoạt động cung cấp dịch vụ tài chính. Sự phát triển của công nghệ số đã làm thay đổi phương thức tương tác giữa ngân hàng và khách hàng, từ giao dịch trực tiếp sang các nền tảng số với tính linh hoạt, thuận tiện và khả năng cung cấp dịch vụ liên tục. Bên cạnh việc mở rộng khả năng tiếp cận dịch vụ tài chính, sự phát triển của ngân hàng số còn hỗ trợ tối ưu hóa hoạt động ngân hàng đồng thời đáp ứng sự đa dạng trong kỳ vọng và nhu cầu sử dụng dịch vụ của khách hàng. Trong bối cảnh đó, nâng cao chất lượng dịch vụ và duy trì khách hàng tiếp tục sử dụng trở thành những vấn đề quan trọng đối với sự phát triển của ngân hàng số.
Theo đó, cách khách hàng cảm nhận và đánh giá quá trình sử dụng dịch vụ chịu sự chi phối đáng kể bởi chất lượng dịch vụ được cung cấp. Mô hình SERVQUAL đánh giá chất lượng dịch vụ dựa trên năm thành phần gồm độ tin cậy, khả năng đáp ứng, năng lực phục vụ, mức độ đồng cảm và phương tiện hữu hình (Parasuraman và cộng sự, 1988). Tuy nhiên, sự chuyển dịch từ môi trường giao dịch truyền thống sang môi trường số đã làm thay đổi cách thức khách hàng tiếp cận, tương tác và đánh giá dịch vụ. Vì vậy, việc xem xét vai trò của các thành phần chất lượng dịch vụ trong bối cảnh ngân hàng số là cần thiết nhằm xác định những yếu tố có khả năng hình thành đánh giá của khách hàng đối với dịch vụ.
Bên cạnh chất lượng dịch vụ, khuynh hướng tiếp tục sử dụng phản ánh khả năng duy trì việc lựa chọn và trải nghiệm các dịch vụ của khách hàng trong thời gian tới. Dù đã có nhiều nghiên cứu phân tích hành vi sử dụng ngân hàng số dưới góc độ chất lượng dịch vụ, các kết quả thực nghiệm vẫn cho thấy sự khác biệt về tác động của từng khía cạnh cấu thành chất lượng dịch vụ. Đồng thời, cơ chế tác động của các thành phần SERVQUAL đến xu hướng tiếp tục sử dụng thông qua chất lượng dịch vụ chưa được làm rõ. Do đó, việc kiểm định vai trò trung gian của chất lượng dịch vụ có ý nghĩa trong việc giải thích cách thức các thành phần SERVQUAL tác động đến xu hướng tiếp tục sử dụng dịch vụ ngân hàng số của khách hàng cá nhân.
Xuất phát từ khoảng trống trên, nghiên cứu được thực hiện nhằm xác định các yếu tố ảnh hưởng đến chất lượng dịch vụ ngân hàng số, đánh giá tác động của chất lượng dịch vụ đến xu hướng tiếp tục sử dụng của khách hàng cá nhân, đồng thời kiểm định vai trò trung gian của chất lượng dịch vụ trong mối quan hệ giữa các thành phần SERVQUAL và xu hướng tiếp tục sử dụng. Kết quả nghiên cứu góp phần bổ sung bằng chứng thực nghiệm về cơ chế tác động của các thành phần chất lượng dịch vụ đến xu hướng tiếp tục sử dụng, qua đó cung cấp cơ sở khoa học cho việc xác định các khía cạnh chất lượng cần ưu tiên cải thiện nhằm nâng cao trải nghiệm và duy trì khách hàng sử dụng dịch vụ ngân hàng số.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Sự phát triển của công nghệ số đã tạo ra phương thức cung ứng dịch vụ ngân hàng trên các nền tảng trực tuyến, qua đó khách hàng có thể tiếp cận sản phẩm tài chính và thực hiện nhiều giao dịch mà không phụ thuộc vào hình thức phục vụ trực tiếp truyền thống. Việc ứng dụng công nghệ số không chỉ làm thay đổi phương thức cung cấp dịch vụ mà còn hỗ trợ ngân hàng tăng cường tương tác với khách hàng, đáp ứng nhu cầu và nâng cao hiệu quả hoạt động thông qua số hóa các quy trình nghiệp vụ (Osei và cộng sự, 2023). Ngân hàng số cũng có thể được xem là sự kết hợp giữa ngân hàng trực tuyến và ngân hàng di động, cho phép khách hàng truy cập tài khoản và thực hiện giao dịch thông qua website hoặc ứng dụng trên thiết bị di động (Napoletano và Foreman, 2021).
Dịch vụ ngân hàng số là các sản phẩm và dịch vụ tài chính - ngân hàng được cung cấp thông qua nền tảng công nghệ số, giúp khách hàng tiếp cận và thực hiện giao dịch mà không phụ thuộc vào phương thức giao dịch trực tiếp tại quầy. Sự phát triển của dịch vụ tài chính số tạo thêm cơ hội để khách hàng sử dụng các sản phẩm tài chính, đồng thời thúc đẩy quá trình đổi mới trong hoạt động cung ứng dịch vụ (World Bank, 2025). Các dịch vụ ngân hàng số phổ biến bao gồm: chuyển tiền, thanh toán, quản lý tài khoản, gửi tiết kiệm và các giao dịch tài chính được thực hiện thông qua website hoặc ứng dụng di động.
Chất lượng dịch vụ ngân hàng số trong nghiên cứu được tiếp cận dựa trên mô hình SERVQUAL với 5 phương diện gồm: độ tin cậy, khả năng đáp ứng, năng lực phục vụ, mức độ đồng cảm và phương tiện hữu hình (Parasuraman và cộng sự, 1988).
Mô hình và giả thuyết nghiên cứu
Trên cơ sở lý thuyết và thang đo SERVQUAL, nhóm tác giả đề xuất mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu đề xuất
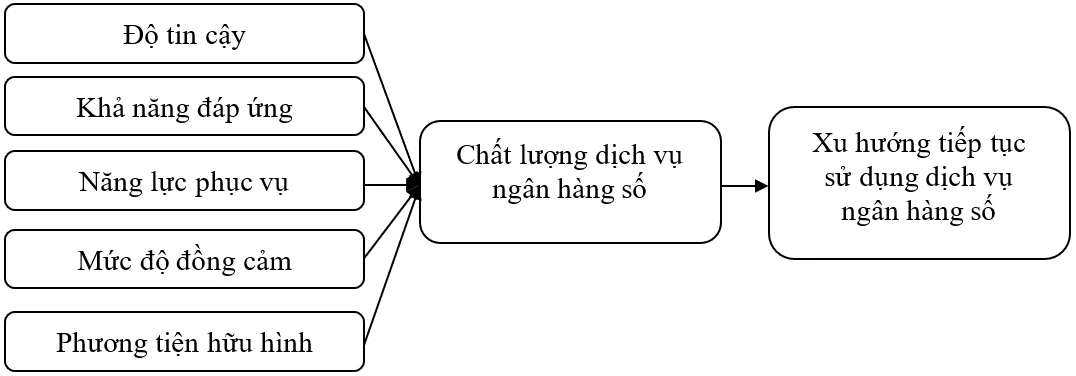 |
Nguồn: Nhóm tác giả, dựa trên Parasuraman và cộng sự (1988)
Trên cơ sở các luận cứ lý thuyết và kết quả nghiên cứu liên quan, các giả thuyết được xây dựng như sau:
H1: Độ tin cậy có ảnh hưởng tích cực đến Chất lượng dịch vụ ngân hàng số.
H2: Khả năng đáp ứng có ảnh hưởng tích cực đến Chất lượng dịch vụ ngân hàng số.
H3: Năng lực phục vụ có ảnh hưởng tích cực đến Chất lượng dịch vụ ngân hàng số.
H4: Mức độ đồng cảm có ảnh hưởng tích cực đến Chất lượng dịch vụ ngân hàng số.
H5: Phương tiện hữu hình có ảnh hưởng tích cực đến Chất lượng dịch vụ ngân hàng số.
H6: Chất lượng dịch vụ ngân hàng số có ảnh hưởng tích cực đến Xu hướng tiếp tục sử dụng dịch vụ ngân hàng số.
H7a: Chất lượng dịch vụ ngân hàng số đóng vai trò trung gian trong mối quan hệ giữa Độ tin cậy và Xu hướng tiếp tục sử dụng dịch vụ ngân hàng số.
H7b: Chất lượng dịch vụ ngân hàng số đóng vai trò trung gian trong mối quan hệ giữa Khả năng đáp ứng và Xu hướng tiếp tục sử dụng dịch vụ ngân hàng số.
H7c: Chất lượng dịch vụ ngân hàng số đóng vai trò trung gian trong mối quan hệ giữa Năng lực phục vụ và Xu hướng tiếp tục sử dụng dịch vụ ngân hàng số.
H7d: Chất lượng dịch vụ ngân hàng số đóng vai trò trung gian trong mối quan hệ giữa Mức độ đồng cảm và Xu hướng tiếp tục sử dụng dịch vụ ngân hàng số.
H7e: Chất lượng dịch vụ ngân hàng số đóng vai trò trung gian trong mối quan hệ giữa Phương tiện hữu hình và Xu hướng tiếp tục sử dụng dịch vụ ngân hàng số.
Phương pháp nghiên cứu
Thiết kế bảng câu hỏi và đo lường
Các thang đo kế thừa từ những nghiên cứu liên quan được hiệu chỉnh về nội dung và cách diễn đạt trước khi xây dựng bảng hỏi, nhằm bảo đảm tính thích hợp đối với dịch vụ ngân hàng số và nhóm khách hàng cá nhân được khảo sát. Nội dung khảo sát được cấu trúc thành ba phần, lần lượt ghi nhận thông tin của người tham gia, hành vi sử dụng ngân hàng số và mức độ phản hồi đối với các yếu tố. Phần đo lường chính sử dụng 27 biến quan sát cho bảy yếu tố, gồm độ tin cậy (TC), khả năng đáp ứng (DU), năng lực phục vụ (NLPV), mức độ đồng cảm (DC), phương tiện hữu hình (PTHH), chất lượng dịch vụ (CLDV) và xu hướng tiếp tục sử dụng dịch vụ ngân hàng số (TTSD). Mức độ phản hồi của khách hàng đối với từng nội dung khảo sát được ghi nhận bằng thang Likert 5 mức, từ hoàn toàn không đồng ý (1) đến rất đồng ý (5).
Mẫu nghiên cứu
Nghiên cứu sử dụng phương pháp chọn mẫu phi xác suất theo hình thức thuận tiện, với dữ liệu được thu thập trực tiếp và trực tuyến từ khách hàng cá nhân đang sử dụng dịch vụ ngân hàng số tại khu vực tỉnh Vĩnh Long. Tổng cộng 350 bảng câu hỏi được phát ra, trong đó 339 bảng đáp ứng yêu cầu về tính hợp lệ được sử dụng làm dữ liệu phân tích, đạt tỷ lệ 96,9%. Đáng chú ý, 71,4% khách hàng đã sử dụng dịch vụ ngân hàng số từ 1 năm trở lên và 67,5% có mức độ thay thế giao dịch tại quầy từ 50% trở lên, cho thấy phần lớn đáp viên đã có thời gian trải nghiệm và sử dụng dịch vụ ngân hàng số tương đối ổn định.
Phương pháp phân tích
Dữ liệu được xử lý bằng SPSS 27, AMOS 24 và Stata 15. Trước hết, tính nhất quán của thang đo được kiểm định bằng Cronbach’s Alpha, sau đó phân tích nhân tố khẳng định (CFA) được áp dụng để đánh giá mô hình đo lường, trong đó độ tin cậy tổng hợp (CR), phương sai trích trung bình (AVE) và giá trị phân biệt được xem xét. Tiếp theo, mô hình cấu trúc tuyến tính (SEM) được sử dụng để ước lượng các mối quan hệ giữa các khái niệm và kiểm định các giả thuyết nghiên cứu. Cuối cùng, phương pháp Bootstrap được áp dụng để kiểm định tác động gián tiếp và vai trò trung gian của chất lượng dịch vụ trong mối quan hệ giữa các thành phần SERVQUAL và xu hướng tiếp tục sử dụng dịch vụ ngân hàng số.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Kiểm định độ tin cậy của mô hình đo lường
Độ tin cậy của thang đo được đánh giá thông qua hệ số Cronbach’s Alpha, tương quan biến - tổng, độ tin cậy tổng hợp (CR) và phương sai trích trung bình (AVE). Kết quả (Bảng 1) cho thấy, Cronbach’s Alpha của các thang đo dao động từ 0,728 đến 0,818 và hệ số tương quan biến - tổng từ 0,505 đến 0,657, do đó toàn bộ biến quan sát được giữ lại. Đối với mô hình đo lường, CR từ 0,7 trở lên và AVE từ 0,5 trở lên được sử dụng để đánh giá độ tin cậy tổng hợp và giá trị hội tụ. CR của các thang đo dao động từ 0,730 đến 0,818, đều đạt yêu cầu; AVE dao động từ 0,458 đến 0,530. Mặc dù một số giá trị AVE thấp hơn 0,5, các giá trị này đều > 0,4 và CR đều vượt 0,7 nên vẫn có thể được chấp nhận (Fornell và Larcker, 1981; Huang và cộng sự, 2013). Nhìn chung, các thang đo cho thấy tính nhất quán và khả năng hội tụ phù hợp, tạo cơ sở cho bước ước lượng mô hình cấu trúc tiếp theo.
Bảng 1: Kết quả kiểm định độ tin cậy của mô hình đo lường
| Biến tiềm ẩn | Biến quan sát | Cronbach’s alpha | Hệ số tương quan biến tổng | Hệ số tải chuẩn hóa | Độ tin cậy tổng hợp (CR) | Tổng phương sai trích (AVE) |
|---|---|---|---|---|---|---|
| TC | TC1 | 0,728 | 0,581 | 0,766 | 0,730 | 0,477 |
|
| TC2 |
| 0,505 | 0,592 |
|
|
|
| TC3 |
| 0,566 | 0,703 |
|
|
| DU | DU1 | 0,776 | 0,563 | 0,680 | 0,778 | 0,467 |
|
| DU2 |
| 0,605 | 0,702 |
|
|
|
| DU3 |
| 0,558 | 0,654 |
|
|
|
| DU4 |
| 0,596 | 0,696 |
|
|
| NLPV | NLPV1 | 0,779 | 0,567 | 0,665 | 0,779 | 0,469 |
|
| NLPV2 |
| 0,600 | 0,708 |
|
|
|
| NLPV3 |
| 0,593 | 0,672 |
|
|
|
| NLPV4 |
| 0,574 | 0,694 |
|
|
| DC | DC1 | 0,818 | 0,657 | 0,750 | 0,818 | 0,530 |
|
| DC2 |
| 0,646 | 0,756 |
|
|
|
| DC3 |
| 0,645 | 0,722 |
|
|
|
| DC4 |
| 0,608 | 0,681 |
|
|
| PTHH | PTHH1 | 0,773 | 0,562 | 0,632 | 0,772 | 0,458 |
|
| PTHH2 |
| 0,572 | 0,657 |
|
|
|
| PTHH3 |
| 0,588 | 0,695 |
|
|
|
| PTHH4 |
| 0,577 | 0,721 |
|
|
| CLDV | CLDV1 | 0,779 | 0,603 | 0,698 | 0,779 | 0,471 |
|
| CLDV2 |
| 0,571 | 0,678 |
|
|
|
| CLDV3 |
| 0,535 | 0,603 |
|
|
|
| CLDV4 |
| 0,624 | 0,756 |
|
|
| TTSD | TTSD1 | 0,784 | 0,596 | 0,703 | 0,786 | 0,478 |
|
| TTSD2 |
| 0,554 | 0,667 |
|
|
|
| TTSD3 |
| 0,618 | 0,708 |
|
|
|
| TTSD4 |
| 0,594 | 0,687 |
|
|
Nguồn: Kết quả phân tích của nhóm tác giả
Bảng 2: Kết quả kiểm định giá trị phân biệt theo chỉ số HTMT
| Nhân tố | TC | CLDV | NLPV | DU | PTHH | TTSD | DC |
|---|---|---|---|---|---|---|---|
| TC |
|
|
|
|
|
|
|
| CLDV | 0,645 |
|
|
|
|
|
|
| NLPV | 0,524 | 0,659 |
|
|
|
|
|
| DU | 0,434 | 0,614 | 0,466 |
|
|
|
|
| PTHH | 0,398 | 0,627 | 0,414 | 0,427 |
|
|
|
| TTSD | 0,625 | 0,702 | 0,528 | 0,568 | 0,494 |
|
|
| DC | 0,591 | 0,597 | 0,527 | 0,555 | 0,468 | 0,531 |
|
Nguồn: Kết quả phân tích của nhóm tác giả
Quan sát kết quả từ ma trận HTMT (Bảng 2) cho thấy, toàn bộ các hệ số tương quan giữa các cấu trúc đều thỏa mãn điều kiện kiểm định, không có bất kỳ giá trị nào chạm hoặc vượt mốc 0,90.
Kết quả mô hình cấu trúc tuyến tính SEM
Dữ liệu (Bảng 3) cho thấy, các chỉ số đánh giá mức độ phù hợp của mô hình đều đáp ứng ngưỡng chấp nhận, với Chi-square/df = 1,316 < 3,000; RMSEA = 0,031 và SRMR = 0,040 < 0,080; CFI = 0,969 và TLI = 0,965 > 0,900, qua đó xác nhận mô hình cấu trúc phù hợp tốt với dữ liệu nghiên cứu. Kết quả ước lượng ghi nhận 4 thành phần có tác động tích cực và có ý nghĩa thống kê ở mức 5% đến chất lượng dịch vụ, gồm: Độ tin cậy (β = 0,328; p < 0,001), Phương tiện hữu hình (β = 0,305; p < 0,001), Khả năng đáp ứng (β = 0,262; p < 0,001) và Năng lực phục vụ (β = 0,243; p = 0,002). Xét theo mức độ tác động, Độ tin cậy có ảnh hưởng mạnh nhất, tiếp đến là Phương tiện hữu hình, Khả năng đáp ứng và Năng lực phục vụ; do đó, các giả thuyết H1, H2, H3 và H5 được chấp nhận. Ngược lại, Mức độ đồng cảm không có tác động có ý nghĩa thống kê đến Chất lượng dịch vụ (β = 0,012; p = 0,889), nên giả thuyết H4 không được chấp nhận ở mức ý nghĩa 5%. Chất lượng dịch vụ có tác động tích cực đến Xu hướng tiếp tục sử dụng dịch vụ ngân hàng số (β = 0,765; p < 0,001), vì vậy giả thuyết H6 được chấp nhận.
Bảng 3: Kết quả ước lượng mô hình cấu trúc và kiểm định các giả thuyết nghiên cứu
| Giả thuyết | Mối quan hệ | β | Bootstrap SE | z | p | Kết luận |
|---|---|---|---|---|---|---|
| H1 | TC → CLDV | 0,328 | 0,080 | 3,50 | 0,000 | Chấp nhận |
| H2 | DU → CLDV | 0,262 | 0,077 | 3,49 | 0,000 | Chấp nhận |
| H3 | NLPV → CLDV | 0,243 | 0,072 | 3,16 | 0,002 | Chấp nhận |
| H4 | DC → CLDV | 0,012 | 0,073 | 0,14 | 0,889 | Không chấp nhận |
| H5 | PTHH → CLDV | 0,305 | 0,085 | 3,91 | 0,000 | Chấp nhận |
| H6 | CLDV → TTSD | 0,765 | 0,109 | 7,45 | 0,000 | Chấp nhận |
Nguồn: Kết quả phân tích của nhóm tác giả
Phân tích Bootstrap (Bảng 4) ghi nhận tác động của Độ tin cậy, Khả năng đáp ứng, Năng lực phục vụ và Phương tiện hữu hình đến Xu hướng tiếp tục sử dụng dịch vụ ngân hàng số được truyền dẫn thông qua Chất lượng dịch vụ, với hệ số tác động gián tiếp chuẩn hóa lần lượt là β = 0,251; β = 0,200; β = 0,186 và β = 0,233. Các khoảng tin cậy 95% tương ứng đều không chứa giá trị 0, xác nhận ý nghĩa thống kê của các tác động gián tiếp; theo đó, các giả thuyết H7a, H7b, H7c và H7e được chấp nhận. Riêng Mức độ đồng cảm không có tác động gián tiếp có ý nghĩa thống kê thông qua Chất lượng dịch vụ (β = 0,009), do khoảng tin cậy 95% chứa giá trị 0. Nhìn chung, kết quả này làm rõ vai trò truyền dẫn của chất lượng dịch vụ trong việc chuyển hóa các khía cạnh cung ứng dịch vụ thành xu hướng tiếp tục sử dụng của khách hàng cá nhân.
Bảng 4: Kết quả kiểm định vai trò trung gian
| Mối quan hệ gián tiếp | β | Bootstrap SE | Khoảng tin cậy 95% | Kết luận |
|---|---|---|---|---|
| TC→CLDV→TTSD | 0,251 | 0,071 | [0,089; 0,369] | Có ý nghĩa |
| DU→CLDV→TTSD | 0,200 | 0,065 | [0,091; 0,345] | Có ý nghĩa |
| NLPV→CLDV→TTSD | 0,186 | 0,058 | [0,073; 0,299] | Có ý nghĩa |
| DC→CLDV→TTSD | 0,009 | 0,060 | [-0,109; 0,126] | Không có ý nghĩa |
| PTHH→CLDV→TTSD | 0,233 | 0,074 | [0,127; 0,417] | Có ý nghĩa |
Nguồn: Kết quả phân tích của nhóm tác giả
Thảo luận
Kết quả nghiên cứu ủng hộ mô hình SERVQUAL khi 4 trong 5 thành phần có tác động tích cực đến Chất lượng dịch vụ ngân hàng số; riêng Mức độ đồng cảm chưa ghi nhận ảnh hưởng có ý nghĩa thống kê. Điều này cho thấy, các thành phần của SERVQUAL vẫn có giá trị trong giải thích chất lượng dịch vụ ngân hàng số từ góc độ khách hàng, đồng thời phản ánh sự khác biệt về vai trò của từng thành phần khi quá trình cung ứng dịch vụ ngày càng được thực hiện trên nền tảng số (Parasuraman và cộng sự, 1988).
Độ tin cậy có ảnh hưởng nổi bật nhất đến chất lượng dịch vụ, cho thấy tính chính xác, ổn định và nhất quán là những yêu cầu quan trọng đối với dịch vụ ngân hàng số. Do các giao dịch liên quan trực tiếp đến tài sản và thông tin của khách hàng, khả năng thực hiện đúng yêu cầu, duy trì hoạt động ổn định và bảo đảm kết quả giao dịch góp phần củng cố đánh giá tích cực về chất lượng dịch vụ. Vai trò của độ tin cậy cũng được nhấn mạnh trong các nghiên cứu trước về dịch vụ ngân hàng ứng dụng công nghệ, đặc biệt ở khả năng vận hành ổn định, thực hiện giao dịch chính xác và cung cấp thông tin đáng tin cậy (Zeithaml và cộng sự, 2002; Amin, 2016; Phạm Long và Phan Diên Vỹ, 2016).
Phương tiện hữu hình tiếp tục thể hiện vai trò đáng kể trong bối cảnh số hóa, cách khách hàng cảm nhận thành phần này đã mở rộng so với dịch vụ truyền thống. Bên cạnh cơ sở vật chất và trang thiết bị hỗ trợ, phương tiện hữu hình còn được thể hiện qua giao diện ứng dụng, cách bố trí chức năng, hình ảnh hiển thị và các phương tiện hướng dẫn phục vụ quá trình sử dụng. Sự trực quan, thuận tiện và chuyên nghiệp của những yếu tố này góp phần tạo điều kiện cho khách hàng thao tác dễ dàng hơn, từ đó nâng cao cảm nhận về chất lượng dịch vụ ngân hàng số. Cách tiếp cận này cũng được ghi nhận trong nghiên cứu trước khi các yếu tố điện tử được xem xét như một khía cạnh của phương tiện phục vụ trong môi trường ngân hàng ứng dụng công nghệ (Nguyễn Hồng Quân, 2020).
Khả năng đáp ứng có tác động tích cực cho thấy sự gia tăng tính tự phục vụ trong ngân hàng số không làm mất đi nhu cầu được hỗ trợ của khách hàng. Khi phát sinh khó khăn trong thao tác, xác thực hoặc xử lý giao dịch, khả năng phản hồi nhanh, hướng dẫn rõ ràng và giải quyết yêu cầu kịp thời trở thành những yếu tố góp phần cải thiện trải nghiệm và cảm nhận chất lượng. Vai trò của khả năng đáp ứng trong quá trình cung cấp dịch vụ trên nền tảng công nghệ cũng được đề cập trong các nghiên cứu trước (Zeithaml và cộng sự, 2002; Bùi Nhật Quang và Nguyễn Hữu Thái Thịnh, 2020; Nguyễn Hồng Quân, 2020). Tuy nhiên, phát hiện này khác với nghiên cứu về Mobile Banking khi chưa xác nhận được ảnh hưởng có ý nghĩa thống kê của khả năng đáp ứng đến sự hài lòng của khách hàng (Trần Lê Minh Hiếu và Lê Phước Huy, 2023).
Năng lực phục vụ có ảnh hưởng tích cực đến chất lượng dịch vụ ngân hàng số, qua đó khẳng định yếu tố con người vẫn cần thiết ngay cả khi quá trình cung ứng dịch vụ ngày càng được số hóa. Khả năng tiếp cận và sử dụng công nghệ của khách hàng không hoàn toàn đồng đều, vì vậy kiến thức nghiệp vụ, kỹ năng hướng dẫn và khả năng truyền đạt của nhân viên có thể hỗ trợ khách hàng hiểu rõ quy trình, xử lý những vấn đề phát sinh và hạn chế sai sót khi giao dịch. Phát hiện này tương đồng với các nghiên cứu trước khi ghi nhận vai trò tích cực của năng lực phục vụ đối với đánh giá chất lượng của khách hàng trong lĩnh vực ngân hàng ứng dụng công nghệ (Nguyễn Hồng Quân, 2020; Nguyễn Quốc Huy và cộng sự, 2023).
Ngược lại, bằng chứng thực nghiệm chưa cho thấy mức độ đồng cảm tạo ra tác động đáng kể đối với chất lượng dịch vụ ngân hàng số. Đặc điểm tự phục vụ của dịch vụ số làm giảm tần suất tương tác trực tiếp giữa khách hàng và nhân viên, do đó sự quan tâm mang tính cá nhân có thể không được cảm nhận rõ như những yếu tố gắn trực tiếp với quá trình thực hiện và hỗ trợ giao dịch. Bên cạnh đó, đồng cảm trong môi trường số có thể được biểu hiện thông qua khả năng cá nhân hóa và mức độ phù hợp của thông tin, trong khi các thang đo thiên về sự quan tâm và tương tác trực tiếp có thể chưa phản ánh đầy đủ những biểu hiện này. Phát hiện này khác với các nghiên cứu ghi nhận ảnh hưởng tích cực của mức độ đồng cảm đối với đánh giá chất lượng dịch vụ của khách hàng (Nguyễn Quốc Huy và cộng sự, 2023; Nguyễn Thị Phương Huyền và cộng sự, 2024). Sự khác biệt có thể liên quan đến đặc điểm đối tượng khảo sát, mức độ tương tác giữa khách hàng và nhân viên cũng như cách thức biểu hiện của sự đồng cảm trong từng bối cảnh dịch vụ.
Bên cạnh việc định hình cảm nhận của khách hàng ở thời điểm hiện tại, chất lượng dịch vụ còn góp phần thúc đẩy khuynh hướng duy trì việc lựa chọn ngân hàng số. Khi những trải nghiệm trong quá trình sử dụng được tổng hợp thành cảm nhận tích cực về chất lượng, khách hàng có xu hướng duy trì sử dụng và khai thác thêm các tiện ích của dịch vụ trong tương lai. Điều này cho thấy chất lượng dịch vụ góp phần đáng kể đối với việc duy trì sự gắn kết bền vững giữa khách hàng và dịch vụ ngân hàng số. Mối liên hệ giữa chất lượng, trải nghiệm dịch vụ và các phản ứng sau sử dụng cũng được đề cập trong các nghiên cứu trước (Zhou và cộng sự, 2021; Orehovacki và cộng sự, 2023).
Vai trò trung gian của chất lượng dịch vụ giúp làm rõ cơ chế tác động của các thành phần SERVQUAL đến xu hướng tiếp tục sử dụng. Theo đó, độ tin cậy, khả năng đáp ứng, năng lực phục vụ và phương tiện hữu hình trước hết góp phần hình thành cảm nhận tổng thể của khách hàng về chất lượng dịch vụ, từ đó truyền dẫn ảnh hưởng đến xu hướng duy trì sử dụng. Điều này hàm ý rằng tác động của từng khía cạnh trong quá trình cung ứng không chỉ nằm ở bản thân yếu tố đó mà còn ở khả năng chuyển hóa thành đánh giá tích cực về chất lượng dịch vụ. Riêng mức độ đồng cảm chưa tạo ra tác động gián tiếp có ý nghĩa thống kê, phù hợp với việc ảnh hưởng của thành phần này đến chất lượng dịch vụ chưa được xác nhận. Qua đó, nghiên cứu làm rõ vai trò kết nối của chất lượng dịch vụ giữa các thành phần SERVQUAL và xu hướng tiếp tục sử dụng, đồng thời bổ sung bằng chứng thực nghiệm về cơ chế duy trì khách hàng trong bối cảnh dịch vụ ngân hàng số.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết quả nghiên cứu cho thấy, các nhân tố, Độ tin cậy, Phương tiện hữu hình, Khả năng đáp ứng và Năng lực phục vụ có tác động tích cực đến Chất lượng dịch vụ ngân hàng số, trong khi Mức độ đồng cảm chưa có ý nghĩa thống kê. Chất lượng dịch vụ đồng thời tác động tích cực đến Xu hướng tiếp tục sử dụng và giữ vai trò trung gian trong mối quan hệ giữa 4 thành phần trên với xu hướng này. Trong đó, Độ tin cậy có mức độ ảnh hưởng lớn nhất, là cơ sở quan trọng để xác định trọng tâm cải thiện dịch vụ. Từ đó, nhóm tác giả đề xuất một số hàm ý quản trị sau:
Trước hết, các ngân hàng cần ưu tiên củng cố độ tin cậy bằng cách bảo đảm thông tin về tính năng, phí, điều kiện giao dịch và quy trình xử lý sự cố được cung cấp chính xác, rõ ràng và thống nhất. Quy trình tiếp nhận, theo dõi và phản hồi đối với các giao dịch bất thường cần được chuẩn hóa, đồng thời tăng cường cảnh báo về an toàn giao dịch và các hình thức rủi ro mới để khách hàng chủ động phòng ngừa trong quá trình sử dụng dịch vụ.
Đối với phương tiện hữu hình, cần chú trọng đồng thời các điều kiện hỗ trợ tại điểm giao dịch và trải nghiệm trên nền tảng số. Tài liệu hướng dẫn nên được thiết kế trực quan, tập trung vào những thao tác thiết yếu và tạo điều kiện để khách hàng có thể chủ động tra cứu khi cần. Những phản hồi liên quan đến giao diện, cách bố trí chức năng và thao tác sử dụng cũng cần được ghi nhận thường xuyên nhằm hoàn thiện nền tảng theo hướng thuận tiện và dễ tiếp cận hơn.
Về khả năng đáp ứng, các ngân hàng cần chuẩn hóa quy trình xử lý các vấn đề thường gặp, xác định rõ đầu mối phụ trách và thời gian phản hồi, đồng thời tăng cường phối hợp giữa các kênh hỗ trợ để hạn chế việc khách hàng phải liên hệ nhiều lần khi phát sinh sự cố. Bên cạnh đó, việc chủ động thông báo về lịch bảo trì, thay đổi dịch vụ và các rủi ro mới sẽ giúp khách hàng chủ động hơn trong quá trình giao dịch.
Đối với năng lực phục vụ, trọng tâm là thường xuyên cập nhật kiến thức nghiệp vụ, tính năng dịch vụ, quy trình xác thực, bảo mật và xử lý sự cố cho đội ngũ nhân viên. Hoạt động đào tạo cần gắn với các tình huống thực tế và chú trọng kỹ năng hướng dẫn, giải thích, xử lý vấn đề để bảo đảm khách hàng nhận được sự hỗ trợ chính xác và nhất quán trên các kênh phục vụ. Hiệu quả hỗ trợ cũng cần được xem xét trên cơ sở khả năng giải quyết vấn đề và phản hồi của khách hàng, thay vì chỉ tập trung vào số lượng người đăng ký dịch vụ mới.
Do đó, các giải pháp cải thiện chất lượng dịch vụ nên được triển khai theo hướng tích hợp giữa các thành phần, bảo đảm sự phối hợp trong quá trình thực hiện. Do chất lượng dịch vụ giữ vai trò trung gian đối với xu hướng tiếp tục sử dụng, các ngân hàng cần ưu tiên nguồn lực cho những yếu tố có ảnh hưởng, trước hết là độ tin cậy, tiếp đến là phương tiện hữu hình, khả năng đáp ứng và năng lực phục vụ. Qua đó, chất lượng dịch vụ được cải thiện và tạo nền tảng duy trì khách hàng sử dụng dịch vụ ngân hàng số.
Nghiên cứu còn một số hạn chế do sử dụng phương pháp chọn mẫu thuận tiện và phạm vi khảo sát tập trung tại một khu vực nhất định, nên khả năng khái quát hóa kết quả chưa cao. Bên cạnh đó, mô hình chủ yếu xem xét các thành phần chất lượng dịch vụ theo SERVQUAL, trong khi một số yếu tố đặc thù của ngân hàng số như bảo mật, tính thuận tiện và trải nghiệm công nghệ chưa được xem xét. Đây là những hướng có thể được mở rộng trong các nghiên cứu tiếp theo.
Tài liệu tham khảo:
1. Amin M. (2016). Internet banking service quality and its implication on e-customer satisfaction and e-customer loyalty. International Journal of Bank Marketing, 34(3), 280-306. https://fr.scribd.com/document/430615342/amin2016
2. Bùi Nhật Quang và Nguyễn Hữu Thái Thịnh (2020). Ảnh hưởng của chất lượng dịch vụ ngân hàng điện tử đến sự hài lòng của khách hàng: Thực tiễn Ngân hàng Thương mại Cổ phần Ngoại thương Việt Nam. Tạp chí Khoa học Đại học Cần Thơ, 56(3), 194-203.
3. Fornell C. and Larcker D.F. (1981). Evaluating structural equation models with unobservable variables and measurement error. Journal of Marketing Research, 18(1), 39-50. https://www.jstor.org/stable/3151312 (accessed: 02 July 2026).
4. Huang C.C., Wang Y.M., Wu T.W. and Wang P.A. (2013). An empirical analysis of the antecedents and performance consequences of using the Moodle platform. International Journal of Information and Education Technology, 3(2), 217-221.
5. Napoletano E. and Foreman P. (2021). Digital banking and mobile banking trends. https://journal.unibos.ac.id/eco/article/view/2493/1432
6. Nguyễn Hồng Quân (2020). Các nhân tố tác động đến sự hài lòng chất lượng dịch vụ ngân hàng điện tử: Nghiên cứu tại Ngân hàng Thương mại Tiên Phong. Tạp chí Quản lý và Kinh tế Quốc tế, số 125, 29-43.
7. Nguyễn Thị Phương Huyền, Đỗ Thị Thùy Trang, Nguyễn Thị Yến Ngọc và Nguyễn Quốc Huy (2024). Các yếu tố ảnh hưởng đến chất lượng dịch vụ Mobile Banking của khách hàng cá nhân tại HDBank khu vực tỉnh Đồng Nai. Tạp chí Khoa học Lạc Hồng - Chuyên san Kinh tế, số 16, 31-37.
8. Nguyen, Q. H., Lu, P. N., and Phan, T. T. (2023). Applying structural equation modeling for accessing mobile banking service quality and customer satisfaction: A case study in Vietnam. Journal of Applied Data Sciences, 4(4), 346-362.
9. Orehovacki T., Blaskovic L. and Kurevija M. (2023). Evaluating the perceived quality of mobile banking applications in Croatia: An empirical study. Future Internet, 15(1).
10. Osei L.K., Cherkasova Y. and Oware K.M. (2023). Unlocking the full potential of digital transformation in banking: A bibliometric review and emerging trend. Future Business Journal, 9, article 30 [online]. https://link.springer.com/article/10.1186/s43093-023-00207-2
11. Parasuraman A., Zeithaml V.A. and Berry L.L. (1988). SERVQUAL: A multiple-item scale for measuring consumer perceptions of service quality. Journal of Retailing, 64(1), 12-40.
12. Phạm Long và Phan Diên Vỹ (2016). Đo lường chất lượng dịch vụ trong lĩnh vực ngân hàng trực tuyến tại Việt Nam. Tạp chí Kinh tế & Phát triển, số 226, 46-53.
13. Tran M.H. and Le P.H. (2023). Factors affecting customers’ satisfaction on mobile banking service quality at Asia Commercial Joint Stock Bank. The VMOST Journal of Social Sciences and Humanities, 65(1), 34-40.
14. World Bank (2025). Digital Financial Services and Financial Inclusion. https://documents.worldbank.org/en/publication/documents-reports/documentdetail/896971468194972881/digital-financial-services
15. Zeithaml V.A., Parasuraman A. and Malhotra A. (2002).Service quality delivery through web sites: A critical review of extant knowledge. Journal of the Academy of Marketing Science, 30(4), 362-375.
16. Zhou Q., Lim F.J., Yu H., Xu G., Ren X., Liu D., Wang X., Mai X. and Xu H. (2021). A study on factors affecting service quality and loyalty intention in mobile banking. Journal of Retailing and Consumer Services, 60.
| Ngày nhận bài: 20/9/2026; Ngày hoàn thiện biên tập: 1/11/2026; Ngày duyệt đăng: 5/11/2026 |
Các tin khác

Khoảng cách giữa thái độ và hành vi trong tiêu dùng thời trang bền vững: Cơ sở lý thuyết và mô hình nghiên cứu đề xuất

Từ thuyết phục đến thao túng: Phản kháng của người tiêu dùng trẻ trong livestream sản phẩm chăm sóc da

Chuyển đổi cơ cấu kinh tế Việt Nam từ góc nhìn độ phức tạp kinh tế: Thực trạng và hàm ý chính sách

Giải pháp quản trị ứng dụng công nghệ tài chính trong hoạt động tín dụng tiêu dùng tại Công ty Tài chính Tín dụng Tiêu dùng TNHH MB Shinsei

Đánh giá đa tiêu chí năng lực cạnh tranh của doanh nghiệp bất động sản tại TP. Hồ Chí Minh: Tiếp cận từ phương pháp phân tích AHP và IPA

Tác động của các nhân tố đến kết quả kinh doanh bền vững của các khách sạn tại TP. Hồ Chí Minh

Các yếu tố ảnh hưởng đến quyết định sử dụng thẻ tín dụng của Gen Z tại Ngân hàng thương mại cổ phần Sài Gòn Tài Lộc - Chi nhánh Thủ Đức

Quy hoạch phát triển năng lượng và mức độ sẵn sàng chuyển dịch năng lượng trong ngành công nghiệp xi măng Việt Nam: Phân tích từ góc độ chính sách và tài chính

Hiệu quả tài chính từ chức năng trung gian tài chính của ngân hàng thương mại trong bối cảnh ứng dụng công nghệ thông tin và truyền thông


