


Tác động của các nhân tố đến kết quả kinh doanh bền vững của các khách sạn tại TP. Hồ Chí Minh
TS. Huỳnh Minh Tâm
Trường Đại học Quốc tế Hồng Bàng; Email: [email protected]
Tóm tắt
Nghiên cứu nhằm kiểm định tác động trực tiếp của năng lực phân tích dữ liệu, sự linh hoạt của chuỗi cung ứng, trí tuệ nhân tạo, tầm nhìn chiến lược, lợi thế cạnh tranh xanh đến kết quả kinh doanh bền vững của các khách sạn tại TP. Hồ Chí Minh; đồng thời kiểm định tác động gián tiếp của tầm nhìn chiến lược vào kết quả kinh doanh bền vững qua trung gian lợi thế cạnh tranh xanh. Ngoài ra, nghiên cứu kiểm định vai trò điều tiết của trí tuệ nhân tạo. Kết quả cho thấy, năng lực phân tích dữ liệu, sự linh hoạt của chuỗi cung ứng, trí tuệ nhân tạo, tầm nhìn chiến lược, lợi thế cạnh tranh xanh có tác động trực tiếp vào kết quả kinh doanh bền vững. Bên cạnh đó, tầm nhìn chiến lược có tác động gián tiếp vào kết quả kinh doanh bền vững qua trung gian lợi thế cạnh tranh xanh. Hơn nữa, trí tuệ nhân tạo cũng có tác động điều tiết vào mối quan hệ giữa năng lực phân tích dữ liệu và kết quả kinh doanh bền vững; trí tuệ nhân tạo có tác động điều tiết vào mối quan hệ giữa tầm nhìn chiến lược và kết quả kinh doanh bền vững. Tuy nhiên, trí tuệ nhân tạo không có tác động điều tiết vào quan hệ giữa sự linh hoạt của chuỗi cung ứng và kết quả kinh doanh bền vững nên giả thuyết H9 bị bác bỏ, vì vậy, nghiên cứu chỉ chấp nhận các giả thuyết H1, H2, H3, H4, H5, H6, H7, H8, H10.
Từ khóa: Năng lực phân tích dữ liệu, trí tuệ nhân tạo, lợi thế cạnh tranh xanh vào kết quả kinh doanh bền vững, khách sạn
Abstract
This study examines the direct effects of data analytics capabilities, supply chain flexibility, artificial intelligence (AI), strategic vision, and green competitive advantage on sustainable business performance. It further investigates the mediating role of green competitive advantage in the relationship between strategic vision and sustainable business performance, as well as the moderating role of AI. The results indicate that data analytics capabilities, supply chain flexibility, AI, strategic vision, and green competitive advantage all have significant positive direct effects on sustainable business performance. In addition, strategic vision indirectly influences sustainable business performance through the mediating effect of green competitive advantage. Regarding the moderating effects, AI significantly moderates the relationships between data analytics capabilities and sustainable business performance, as well as between strategic vision and sustainable business performance. However, AI does not significantly moderate the relationship between supply chain flexibility and sustainable business performance; therefore, hypothesis H9 is rejected. Accordingly, hypotheses H1, H2, H3, H4, H5, H6, H7, H8, and H10 are supported.
Keywords: Data analytics capabilities, artificial intelligence, green competitive advantage, sustainable business performance, hotels
ĐẶT VẤN ĐỀ
Mặc dù hiện nay, TP. Hồ Chí Minh có rất nhiều tiềm năng phát triển du lịch nhờ lợi thế về phát triển kinh tế, xã hội và môi trường, cũng như cảnh quan thiên nhiên và nhiều điểm đến hấp dẫn cho cả khách du lịch trong và ngoài nước (Đoàn Thị Thanh Vân & cộng sự, 2024) nhưng biến đổi khí hậu gần đây trở nên phức tạp hơn, ảnh hưởng đến nhiều lĩnh vực kinh tế, bao gồm cả ngành du lịch và khách sạn của Thành phố. Việc đạt mục tiêu về kết quả kinh doanh của ngành du lịch và khách sạn gắn liền với sự bền vững gặp nhiều khó khăn và trở ngại, vì vậy cần được xem xét trong giai đoạn hiện nay.
Để đạt mục tiêu về kết quả kinh doanh bền vững cần đầu tư vào năng lực phân tích dữ liệu, sự linh hoạt của chuỗi cung ứng, khả năng phục hồi của chuỗi cung ứng (Wibisono & cộng sự, 2026); lợi thế cạnh tranh bền vững (Haseeb & cộng sự, 2019); trí tuệ nhân tạo (AI), điện toán đám mây và internet vạn vật (Ueasangkomsate & Bunthungsub, 2025); khả năng phục hồi của tổ chức, tầm nhìn chiến lược, tích hợp chuỗi cung ứng xanh, lợi thế cạnh tranh xanh. Hơn nữa, lợi thế cạnh tranh xanh còn là nhân tố trung gian giữa mối quan hệ của phục hồi của tổ chức và kết quả kinh doanh bền vững; ngoài ra, lợi thế cạnh tranh xanh còn là nhân tố trung gian giữa mối quan hệ của tầm nhìn chiến lược và kết quả kinh doanh bền vững và sau cùng lợi thế cạnh tranh xanh còn là nhân tố trung gian giữa mối quan hệ của tích hợp chuỗi cung ứng xanh và kết quả kinh doanh bền vững (Zainurrafiqi & cộng sự, 2024). Qua đó cho thấy, giữa các nghiên cứu còn nhiều tranh luận, mâu thuẫn nhau về các nhân tố tác động vào kết quả kinh doanh bền vững. Vì vậy, nghiên cứu này kiểm định tổng hợp các nhân tố tác động đến kết quả kinh doanh bền vững của các khách sạn tại TP. Hồ Chí Minh.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Năng lực phân tích dữ liệu
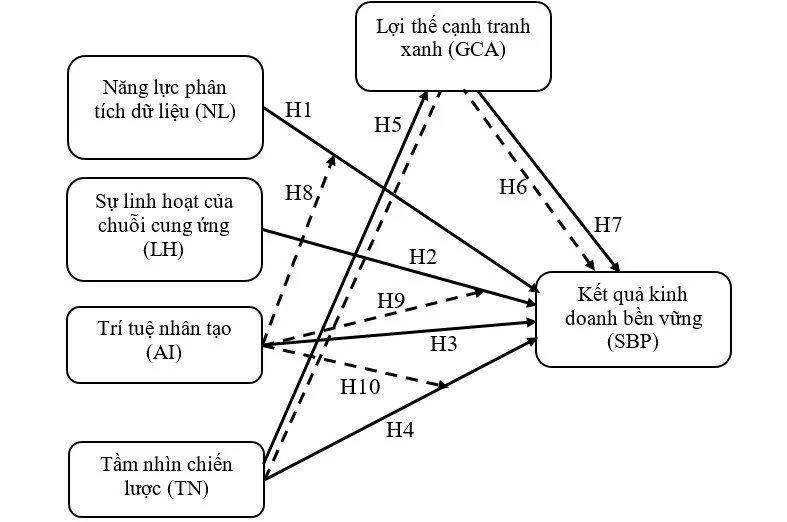
Năng lực phân tích dữ liệu đóng vai trò như một yếu tố bổ trợ đòi hỏi ít vốn đầu tư hơn. Năng lực phân tích dữ liệu là một năng lực tổ chức các tài sản dữ liệu tích hợp, khung hỗ trợ, kỹ năng phân tích và các quy trình ra quyết định, giúp chuyển đổi thông tin thành những hành động kịp thời tạo ra giá trị (Wibisono & cộng sự, 2026). Theo các bằng chứng ở cấp độ doanh nghiệp, kỹ năng phân tích luôn gắn liền với năng lực sẵn sàng thực hiện, năng lực phát hiện các yếu tố gây gián đoạn, cũng như hiệu suất hoạt động tốt hơn trong những môi trường kinh doanh đầy biến động (Wibisono & cộng sự, 2026). Quan trọng hơn, năng lực phân tích dữ liệu có tác động trực tiếp vào kết quả kinh doanh bền vững (Wibisono & cộng sự, 2026). Do đó, giả thuyết H1 được đề xuất:
H1: Năng lực phân tích dữ liệu có tác động trực tiếp tích cực vào kết quả kinh doanh bền vững
Sự linh hoạt của chuỗi cung ứng
Sự linh hoạt của chuỗi cung ứng tương đồng với các khía cạnh “Nhận biết” (sensing) và “Nắm bắt” (seizing) trong mô hình năng lực động (Wibisono & cộng sự, 2026). Cụ thể, sự linh hoạt của chuỗi cung ứng là khả năng của chuỗi cung ứng phản ứng một cách nhanh chóng, chính xác và linh hoạt trước những thay đổi ngắn hạn về nhu cầu, điều kiện vận hành hoặc sự sẵn có của các nguồn lực (Wibisono & cộng sự, 2026). Sự linh hoạt của chuỗi cung ứng có tác động trực tiếp vào kết quả kinh doanh bền vững (Wibisono & cộng sự, 2026). Do đó, giả thuyết H2 được đề xuất:
H2: Sự linh hoạt của chuỗi cung ứng có tác động trực tiếp tích cực vào kết quả kinh doanh bền vững.
Trí tuệ nhân tạo
Trí tuệ nhân tạo (AI) đề cập đến các chương trình, thuật toán, hệ thống và máy móc thể hiện trí thông minh. Trí tuệ nhân tạo được minh họa bằng các “Cỗ máy” mô phỏng hành vi thông minh của con người và thể hiện những đặc điểm nhất định của trí tuệ con người (Abrokwah-Larbi & Awuku-Larbi, 2024. Ngoài ra, xử lý ngôn ngữ tự nhiên và tự động hóa quy trình ra quyết định chỉ là một vài trong số các công nghệ thiết yếu mà AI tạo ra (Abrokwah-Larbi & Awuku-Larbi, 2024). Thêm nữa, việc sử dụng các công cụ công nghệ quan trọng này cho phép AI diễn giải chính xác dữ liệu từ bên ngoài, rút ra kết luận từ đó và đưa ra các điều chỉnh linh hoạt. Đặc biệt, trí tuệ nhân tạo có tác động trực tiếp vào kết quả kinh doanh bền vững (Ueasangkomsate & Bunthungsub, 2025). Vì vậy, giả thuyết H3 được đề xuất:
H3: Trí tuệ nhân tạo có tác động trực tiếp vào kết quả kinh doanh bền vững.
Tầm nhìn chiến lược
Các học giả và những người thực hành trong lĩnh vực nghiên cứu tổ chức đã thảo luận rất chi tiết về khái niệm tầm nhìn chiến lược. Chẳng hạn, tầm nhìn chiến lược được cho là năng lực dự báo cách thức các hành động của nhà quản lý sẽ tác động đến lợi thế cạnh tranh (Li & Sullivan, 2022). Tầm nhìn chiến lược được cho là năng lực của cá nhân hoặc tập thể trong việc đánh giá và dự đoán các sự kiện tương lai sắp xuất hiện. Năng lực này được hình thành thông qua việc phát triển các mô hình tư duy của nhà quản lý - những mô hình kết nối thông tin bằng các mối quan hệ nhân quả để tạo ra một bản đồ về tương lai (Li & Sullivan, 2022). Do đó, để đưa ra các dự đoán chính xác, các nhà quản lý cần áp dụng tư duy hướng tới tương lai và phân tích hiệu quả các thông tin hiện có nhằm xác định đâu là những thông tin phản ánh đúng tương lai (Li & Sullivan, 2022). Bên cạnh đó, tầm nhìn chiến lược có tác động trực tiếp vào kết quả kinh doanh bền vững (Zainurrafiqi & cộng sự, 2024). Ngoài ra, tầm nhìn chiến lược có tác động trực tiếp vào lợi thế cạnh tranh xanh, và sau cùng tầm nhìn chiến lược có tác động gián tiếp vào kết quả kinh doanh bền vững thông qua trung gian của lợi thế cạnh tranh xanh (Zainurrafiqi & cộng sự, 2024). Dựa vào đó, giả thuyết H4, H5, H6 được đề xuất cụ thể:
H4: Tầm nhìn chiến lược có tác động trực tiếp tích cực vào kết quả kinh doanh bền vững.
H5: Tầm nhìn chiến lược có tác động trực tiếp tích cực vào lợi thế cạnh tranh xanh.
H6: Tầm nhìn chiến lược có tác động gián tiếp tích cực vào kết quả kinh doanh bền vững thông qua trung gian của lợi thế cạnh tranh xanh.
Lợi thế cạnh tranh xanh
Lợi thế cạnh tranh xanh đề cập đến vị thế của một công ty trong lĩnh vực đổi mới bền vững hoặc quản trị sinh thái - những yếu tố mà các đối thủ cạnh tranh không thể sao chép được (Alam & Islam, 2021). Năng lực xanh được hiểu là các năng lực động, thể hiện cả trong nội bộ công ty và cụ thể qua các hoạt động kinh doanh. Ngoài ra, lợi thế cạnh tranh xanh thông qua quản trị sinh thái chịu ảnh hưởng mạnh mẽ bởi các khía cạnh của trách nhiệm xã hội doanh nghiệp về môi trường (Alam & Islam, 2021). Lợi thế cạnh tranh xanh có tác động trực tiếp vào kết quả kinh doanh bền vững. Theo đó, giả thuyết H7 được đề xuất cụ thể:
H7: Lợi thế cạnh tranh xanh có tác động trực tiếp tích cực vào kết quả kinh doanh bền vững.
Kết quả kinh doanh bền vững
Khả năng tích hợp của một doanh nghiệp về các mục tiêu kinh tế, môi trường và xã hội vào các hoạt động cốt lõi nhằm đạt được sự tồn tại và thành công lâu dài được gọi là kết quả kinh doanh doanh bền vững (Wibisono & cộng sự, 2026). Về mặt lý thuyết, kết quả kinh doanh bền vững bao gồm nhiều kết quả đa dạng trên các khía cạnh xã hội, môi trường và kinh tế.
Qua tổng quan nghiên cứu của Wibisono & cộng sự (2026); Haseeb & cộng sự (2019); Ueasangkomsate & Bunthungsub (2025); Zainurrafiqi & cộng sự (2024) cho thấy tác động điều tiết của trí tuệ nhân tạo vào quan hệ giữa năng lực phân tích dữ liệu và kết quả kinh doanh bền vững; tác động điều tiết của trí tuệ nhân tạo vào quan hệ giữa sự linh hoạt của chuỗi cung ứng và kết quả kinh doanh bền vững, tác động điều tiết của trí tuệ nhân tạo vào quan hệ giữa tầm nhìn chiến lược và kết quả kinh doanh bền vững vẫn chưa được kiểm định và đo lường. Do đó, tác giả đề xuất giả thuyết H8, H9, H10 cụ thể:
H8: Trí tuệ nhân tạo có tác động điều tiết tích cực vào quan hệ giữa năng lực phân tích dữ liệu và kết quả kinh doanh bền vững.
H9: Trí tuệ nhân tạo có tác động điều tiết tích cực vào quan hệ giữa sự linh hoạt của chuỗi cung ứng và kết quả kinh doanh bền vững.
H10: Trí tuệ nhân tạo có tác động điều tiết tích cực vào quan hệ giữa tầm nhìn chiến lược và kết quả kinh doanh bền vững.
Từ các lập luận trên, mô hình nghiên cứu đề xuất như Hình 1.
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tác giả tổng hợp từ các nghiên cứu trước
PHƯƠNG PHÁP NGHIÊN CỨU
Phương pháp nghiên cứu định tính và định lượng được sử dụng trong nghiên cứu này. Nghiên cứu định tính được thực hiện thông qua bảng câu hỏi được thiết kế và sau đó tiến hành trao đổi cùng các chuyên gia. Trong đó thang đo năng lực phân tích dữ liệu gồm 5 biến quan sát (Wibisono & cộng sự, 2026). Thang đo sự linh hoạt của chuỗi cung ứng gồm 4 biến quan sát (Wibisono & cộng sự, 2026). Thang đo trí tuệ nhân tạo gồm 6 biến quan sát (Abrokwah-Larbi & Awuku-Larbi, 2024). Thang đo tầm nhìn chiến lược gồm 9 biến quan sát (Li & Sullivan, 2022). Thang đo lợi thế cạnh tranh xanh gồm 4 biến quan sát (Alam & cộng sự, 2021). Thang đo kết quả kinh doanh bền vững gồm 4 biến quan sát (Wibisono & cộng sự, 2026). Kết quả sau phỏng vấn chuyên gia, thang đo trí tuệ nhân tạo loại bỏ 1 biến quan sát, vì vậy số biến quan sát còn lại là 5 biến quan sát; kế đến thang đo tầm nhìn chiến lược loại bỏ 2 biến quan sát; do đó số biến quan sát còn lại là 7 biến quan sát. Các thang đo còn lại giữ nguyên các biến quan sát; do đó tổng số biến quan sát sau cùng là 29 biến. Sau khi điều chỉnh bảng câu hỏi, tác giả tiến hành khảo sát với số phiếu gửi đi ban đầu là 297 phiếu. Đơn vị khảo sát là các khách sạn 1 và 2 sao khu vực TP. Hồ Chí Minh. Sau thời gian khảo sát, tác giả nhận về 265 phiếu và sàng lọc còn lại chính thức là 245 phiếu, với tỷ lệ đạt được là 92.45%. Thời gian thực hiện khảo sát cuối tháng 3/2026 đến cuối tháng 6/2026 (Bài viết sử dụng cách viết số thập phân theo chuẩn quốc tế).
KẾT QUẢ NGHIÊN CỨU
Kết quả đo lường
Bảng 1: Kết quả tổng hợp những yếu tố trong mô hình PLS-SEM
| Cấu trúc | Chỉ số | Hệ số tải của các chỉ số | Cronbach’s alpha | Độ tin cậy tổng hợp (CR) | AVE | R2 | f2 | |
| GCA | SBP | |||||||
| Năng lực phân tích dữ liệu (NL) | NL1 | 0.870 | 0.923 | 0.938 |
0.764
|
|
| 0.067 |
| NL2 | 0.853 | |||||||
| NL3 | 0.875 | |||||||
| NL4 | 0.888 | |||||||
| NL5 | 0.882 | |||||||
| Sự linh hoạt của chuỗi cung ứng (LH) | LH1 | 0.916 | 0.935 | 0.946 | 0.835 |
|
|
0.079
|
| LH2 | 0.905 | |||||||
| LH3 | 0.895 | |||||||
| LH4 | 0.939 | |||||||
| Trí tuệ nhân tạo (AI) | AI1 | 0.892 |
0.945
| 0.948 | 0.820 |
|
|
0.107
|
| AI2 | 0.932 | |||||||
| AI3 | 0.895 | |||||||
| AI4 | 0.885 | |||||||
| AI5 | 0.922 | |||||||
| Tầm nhìn chiến lược (TN) | TN1 | 0.918 | 0.972 | 0.978 | 0.857 |
| 0.076 | 0.041 |
| TN2 | 0.917 | |||||||
| TN3 | 0.927 | |||||||
| TN4 | 0.938 | |||||||
| TN5 | 0.920 | |||||||
| TN6 | 0.922 | |||||||
| TN7 | 0.937 | |||||||
| Lợi thế cạnh tranh xanh (GCA) | GCA1 | 0.844 | 0.878 | 0.879 | 0.732 | 0.070 |
|
0.052
|
| GCA2 | 0.869 | |||||||
| GCA3 | 0.841 | |||||||
| GCA4 | 0.868 | |||||||
| Kết quả kinh doanh bền vững (SBP) | SBP1 | 0.936 | 0.956 | 0.958 | 0.883 | 0.344 |
|
|
| SBP2 | 0.940 | |||||||
| SBP3 | 0.939 | |||||||
| SBP4 | 0.943 | |||||||
| Điều tiết (AI x NL) | (AI x NL) | 1.000 |
|
|
|
|
|
|
| Điều tiết (AI x TN) | (AI x TN) | 1.000 |
|
|
|
|
|
|
| Điều tiết (AI x LH) | (AI x LH) | 1.000 |
|
|
|
|
|
|
Nguồn: Tác giả tổng hợp từ kết quả nghiên cứu
Kết quả nghiên cứu (Bảng 1) cho thấy, có 5 nhân tố ảnh hưởng đến kết quả kinh doanh bền vững đó là năng lực phân tích dữ liệu (NL), sự linh hoạt của chuỗi cung ứng (LH), trí tuệ nhân tạo (AI), tầm nhìn chiến lược (TN), lợi thế cạnh tranh xanh (GCA). Trong đó ảnh hưởng mạnh nhất đến kết quả kinh doanh bền vững (SBP) là trí tuệ nhân tạo (AI) với f2 = 0.107. Ảnh hưởng yếu nhất vào kết quả kinh doanh bền vững (SBP) là tầm nhìn chiến lược (TN) với f2 = 0.041. Thêm nữa, độ tin cậy và tính hội tụ cũng đạt tiêu chuẩn.
Đánh giá hệ số Q2 (Q bình phương)
Mô hình thành phần tương ứng của biến phụ thuộc kết quả kinh doanh bền vững (SBP) có Q2 = 0.294 (nằm trong khoảng 0.25-0.5), như vậy, mô hình này có tính chính xác dự báo trung bình. Trong khi đó, mô hình thành phần tương ứng của biến phụ thuộc lợi thế cạnh tranh xanh (GCA) có Q2 = 0.049 (trong khoảng 0 < Q2 < 0.25), như vậy mô hình này có tính chính xác dự báo thấp.
Bảng 2: Kết quả phân tích Q2
| Nhân tố | SSO | SSE | Q² (=1-SSE/SSO) |
| AI | 1225.000 | 1225.000 | 0.000 |
| GCA | 980.000 | 931.693 | 0.049 |
| LH | 980.000 | 980.000 | 0.000 |
| NL | 1225.000 | 1225.000 | 0.000 |
| SBP | 980.000 | 692.186 | 0.294 |
| TN | 1715.000 | 1715.000 | 0.000 |
Nguồn: Tác giả tổng hợp từ kết quả nghiên cứu
Đánh giá mối quan hệ tác động
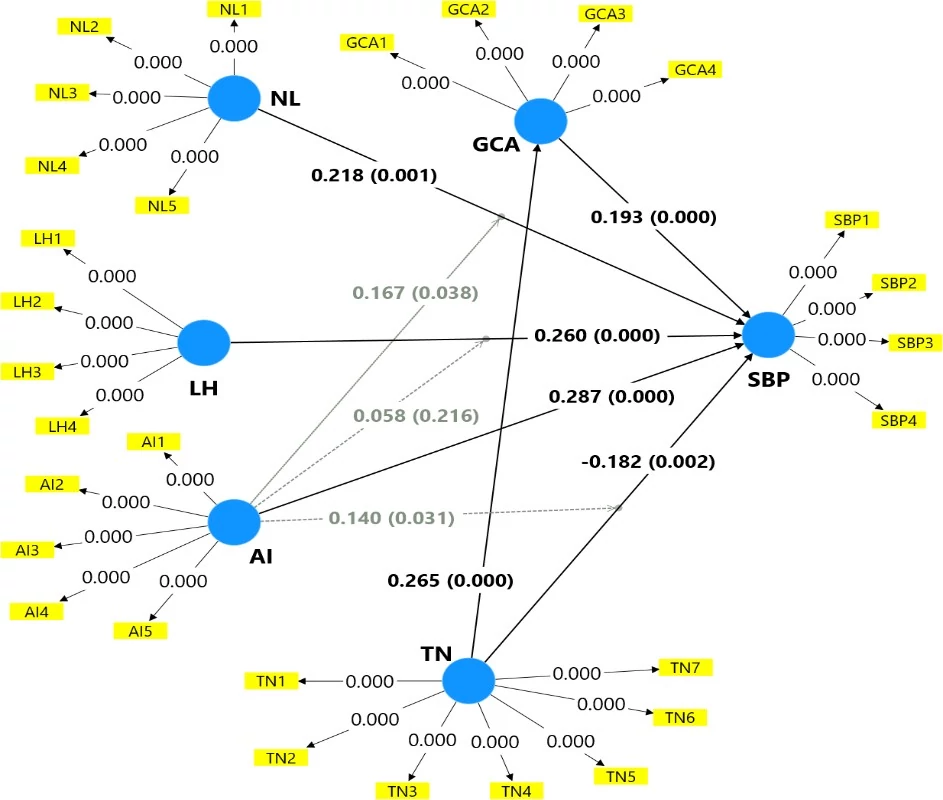
Nghiên cứu sử dụng PLS-SEM để kiểm định các giả thuyết.
Bảng 3: Tổng hợp kết quả kiểm định sau phân tích Bootstrap
| Giả thuyết | Tác động | Original sample (O) | Samples Mean (M) | P.value | Kết quả |
| Tác động trực tiếp | |||||
| H1 | NL → SBP | 0.218 | 0.221 | 0.001 | Chấp nhận |
| H2 | LH → SBP | 0.260 | 0.257 | 0.000 | Chấp nhận |
| H3 | AI → SBP | 0.287 | 0.282 | 0.000 | Chấp nhận |
| H4 | TN → SBP | - 0.182 | - 0.182 | 0.002 | Chấp nhận |
| H5 | TN → GCA | 0.265 | 0.268 | 0.000 | Chấp nhận |
| H7 | GCA → SBP | 0.193 | 0.196 | 0.000 | Chấp nhận |
| Tác động trung gian | |||||
| H6 | TN → GCA → SBP | 0.051 | 0.053 | 0.017 | Chấp nhận |
| Tác động điều tiết | |||||
| H8 | Điều tiết (AI x NL) → SBP | 0.167 | 0.164 | 0.038 | Chấp nhận |
| H9 | Điều tiết (AI x LH) → SBP | 0.058 | 0.062 | 0.216 | Bác bỏ |
| H10 | Điều tiết (AI x TN) → SBP | 0.140 | 0.138 | 0.031 | Chấp nhận |
Nguồn: Tác giả tổng hợp từ kết quả nghiên cứu
Thảo luận kết quả nghiên cứu
Kết quả phân tích PLS-SEM bằng phương pháp Bootstrap (bảng 3) chấp nhận 9 giả thuyết, cụ thể đó là H1, H2, H3, H4, H5, H6, H7, H8, H10 vì tất cả giá trị P.value đểu nhỏ hơn 0.05. Tuy giả thuyết H4 được chấp nhận nhưng có hệ số tác động là - 0.182 < 0 (giá trị âm), vì vậy cần tiếp tục nghiên cứu thêm để làm rõ hơn về tác động của tầm nhìn chiến lược vào kết quả kinh doanh bền vững. Ngoài ra, nghiên cứu cũng đã xác định được vai trò điều tiết tích cực của trí tuệ nhân tạo vào mối quan hệ giữa năng lực phân tích dữ liệu (NL) và kết quả kinh doanh bền vững; và trí tuệ nhân tạo cũng có vai trò điều tiết tích cực đến mối quan hệ giữa tầm nhìn chiến lược và kết quả kinh doanh bền vững. Do đó, nghiên cứu làm rõ thêm những hạn chế trong nghiên cứu của Wibisono & cộng sự, (2026), Haseeb & cộng sự (2019), Ueasangkomsate & Bunthungsub (2025), Zainurrafiqi & cộng sự (2024). Tuy nhiên, nghiên cứu vẫn còn tồn tại khoảng trống là trí tuệ nhân tạo không có tác động điều tiết vào quan hệ giữa sự linh hoạt của chuỗi cung ứng (LH) và kết quả kinh doanh bền vững (H9), đồng thời cũng cần kiểm định thêm tác động của tầm nhìn chiến lược vào kết quả kinh doanh bền vững.
Hình 2: Kết quả kiểm định giả thuyết sau phân tích Bootstrap
 |
Nguồn: Tác giả tổng hợp từ kết quả nghiên cứu
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết quả kiểm định mô hình cho thấy để đạt mục tiêu về kết quả kinh doanh bền vững, các khách sạn tại TP. Hồ Chí Minh cần đầu tư và tập trung vào năng lực phân tích dữ liệu, sự linh hoạt của chuỗi cung ứng. trí tuệ nhân tạo, tầm nhìn chiến lược, lợi thế cạnh tranh xanh; Bên cạnh đó, cần đầu tư nhiều hơn vào trí tuệ nhân tạo. Căn cứ vào kết quả một số hàm ý quản trị được đề xuất như sau:
Một là, các nhà quản trị nên thường xuyên tích hợp dữ liệu hoạt động từ các chức năng khác nhau để hỗ trợ phân tích. Ngoài ra, cần áp dụng phân tích nâng cao để hỗ trợ lập kế hoạch và quản lý hoạt động. Kế đến là tổ chức, quản lý, điều hành tốt các hoạt động của đội ngũ nhân viên để chuyển đổi dữ liệu hoạt động thành những thông tin chi tiết có thể áp dụng được. Sau cùng, sử dụng kết quả phân tích để đưa ra các quyết định chiến lược và hoạt động cụ thể.
Hai là, các nhà quản trị theo dõi và điều chỉnh lịch trình kịp thời việc cung cấp những nguyên vật liệu, phụ liệu, thiết bị, công cụ phục vụ dịch vụ tại khách sạn. Ngoài ra, cần có sự điều chỉnh tần suất mua sắm trang thiết bị, dụng cụ hỗ trợ cho các hoạt động hội nghị, hội thảo theo kế hoạch thường kỳ và linh hoạt xử lý những tình huống khách hàng hủy các cuộc hội thảo, hội nghị hoặc những sự kiện quan trọng khác.
Ba là, cần đầu tư, nâng cấp và cải thiện các thiết bị, công cụ, hạ tầng kỹ thuật về trí tuệ nhân tạo vì có ảnh hưởng mạnh đến kết quả kinh doanh bền vững. Trí tuệ nhân tạo có vai trò quan trọng trong quản lý điều hành; cụ thể là dự đoán chính xác nhu cầu của khách hàng; hỗ trợ hoạt động quảng bá tiếp thị cho khách sạn. Hơn nữa, trí tuệ nhân tạo còn giúp khách sạn tương tác với người dùng internet thông qua việc ứng dụng dữ liệu đã được phân tích.
Bốn là, các nhà quản trị cấp cao cần đánh giá những tình huống, khó khăn trong ngành trước khi chúng xảy ra. Bên cạnh đó, cần nhận diện sớm biết trước những xu hướng mới và các đối thủ mới có thể sẽ phát triển trong lĩnh vực khách sạn và qua nhận diện đánh giá đó; cần xây dựng kế hoạch và chiến lược phát triển về sản phẩm, dịch vụ mới và nâng cấp thêm về cơ sở hạ tầng, trang thiết bị kỹ thuật và định hướng về chiến lược phát triển về thị trường, khách hàng tiềm năng, xây dựng chiến lược giá cả phù hợp để cạnh tranh với các đối thủ trong ngành.
Năm là, các nhà quản trị cần xây dựng chính sách về quản lý môi trường xanh với mức chi phí phù hợp so với các đối thủ trong ngành. Bên cạnh đó, cần tổ chức quản lý cung cấp các sản phẩm, dịch vụ xanh nhằm bảo vệ môi trường.
Tài liệu tham khảo
1. Abrokwah-Larbi, K., & Awuku-Larbi, Y. (2024). The impact of artificial intelligence in marketing on the performance of business organizations: evidence from SMEs in an emerging economy. Journal of Entrepreneurship in Emerging Economies, 16(4), 1090-1117. https://doi.org/10.1108/JEEE-07-2022-0207
2. Alam, S. M. S., & Islam, K. M. Z. (2021). Examining the role of environmental corporate social responsibility in building green corporate image and green competitive advantage. International Journal of Corporate Social Responsibility, 6(1), 1-16. https://doi.org/10.1186/s40991-021-00062-w
3. Đoàn Thị Thanh Vân, Lê Quốc Hồng Thi, & Lưu Quang Vinh. (2024). Chuyển đổi xanh cho các doanh nghiệp du lịch và khách sạn tại TP . Hồ Chí Minh thích ứng với biến đổi khí hậu. Tạp chí Kinh tế Tài chính, 1-7
4. Haseeb, M., Hussain, H. I., Kot, S., Androniceanu, A., & Jermsittiparsert, K. (2019). Role of social and technological challenges in achieving a sustainable competitive advantage and sustainable business performance. Sustainability (Switzerland), 11(14), 1-23. https://doi.org/10.3390/su11143811
5. Li, A., & Sullivan, B. N. (2022). Blind to the future: Exploring the contingent effect of managerial hubris on strategic foresight. Strategic Organization, 20(3), 565-599. https://doi.org/10.1177/1476127020976203
6. Ueasangkomsate, P., & Bunthungsub, S. (2025). Analyzing the Impact of Digital Technology Challenges on the Sustainability Performance of MSMEs. Procedia CIRP, 136, 9-14. https://doi.org/10.1016/j.procir.2025.08.004
7. Wibisono, G., Sumiati, Wijayanti, R., & Hapsari, R. (2026). Data analytics capability and sustainable business performance in capital-constrained commercial aviation: Evidence from Indonesia. Transport Economics and Management, 4, 175-192. https://doi.org/10.1016/j.team.2026.07.003
8. Zainurrafiqi, Gazali, Z. R., Hakim, R., Rusdiyanto, & Asyik, N. F. (2024). Organizational Resilience, Strategic Foresight, and Green Supply Chain Integration: A Pathway to Sustainable Performance in MSMEs Through Green Competitive Advantage. Journal of Management World, 2024(4), 856-866. https://doi.org/10.53935/jomw.v2024i4.552
| Ngày nhận bài: 20/9/2026; Ngày hoàn thiện biên tập: 28/10/2026; Ngày duyệt đăng: 3/11/2026 |
Tin liên quan


Các tin khác

Khoảng cách giữa thái độ và hành vi trong tiêu dùng thời trang bền vững: Cơ sở lý thuyết và mô hình nghiên cứu đề xuất

Từ thuyết phục đến thao túng: Phản kháng của người tiêu dùng trẻ trong livestream sản phẩm chăm sóc da

Chuyển đổi cơ cấu kinh tế Việt Nam từ góc nhìn độ phức tạp kinh tế: Thực trạng và hàm ý chính sách

Giải pháp quản trị ứng dụng công nghệ tài chính trong hoạt động tín dụng tiêu dùng tại Công ty Tài chính Tín dụng Tiêu dùng TNHH MB Shinsei

Đánh giá đa tiêu chí năng lực cạnh tranh của doanh nghiệp bất động sản tại TP. Hồ Chí Minh: Tiếp cận từ phương pháp phân tích AHP và IPA

Các yếu tố ảnh hưởng đến quyết định sử dụng thẻ tín dụng của Gen Z tại Ngân hàng thương mại cổ phần Sài Gòn Tài Lộc - Chi nhánh Thủ Đức

Quy hoạch phát triển năng lượng và mức độ sẵn sàng chuyển dịch năng lượng trong ngành công nghiệp xi măng Việt Nam: Phân tích từ góc độ chính sách và tài chính

Hiệu quả tài chính từ chức năng trung gian tài chính của ngân hàng thương mại trong bối cảnh ứng dụng công nghệ thông tin và truyền thông

Các yếu tố ảnh hưởng đến chất lượng dịch vụ ngân hàng số và xu hướng tiếp tục sử dụng của khách hàng cá nhân tại tỉnh Vĩnh Long


