


Đề xuất mô hình nghiên cứu các yếu tố tác động đến hiệu quả tài chính của doanh nghiệp niêm yết tại Việt Nam trong bối cảnh chuyển đổi số
ThS. Lê Tiến Sinh
Trường Đại học Giao thông vận tải
Email: sinhlt@utc.edu.vn
Tóm tắt
Chuyển đổi số đang trở thành xu hướng tất yếu, góp phần nâng cao năng lực cạnh tranh và hiệu quả hoạt động của doanh nghiệp. Nghiên cứu này đề xuất mô hình các yếu tố tác động đến hiệu quả tài chính của doanh nghiệp niêm yết tại Việt Nam trong bối cảnh chuyển đổi số. Trên cơ sở tổng hợp các nghiên cứu trước, nghiên cứu vận dụng 3 nền tảng lý thuyết gồm Lý thuyết dựa trên nguồn lực, Lý thuyết năng lực động và Lý thuyết khuếch tán đổi mới để xây dựng mô hình nghiên cứu. Mô hình đề xuất gồm 4 biến độc lập: Chuyển đổi số, Năng lực đổi mới, Quản trị doanh nghiệp và Năng lực phân tích dữ liệu; biến phụ thuộc là Hiệu quả tài chính. Nghiên cứu góp phần bổ sung cơ sở lý luận và đề xuất mô hình nghiên cứu làm nền tảng cho các nghiên cứu thực nghiệm tiếp theo về hiệu quả tài chính của doanh nghiệp trong bối cảnh chuyển đổi số.
Từ khóa: Chuyển đổi số, hiệu quả tài chính, năng lực đổi mới, quản trị doanh nghiệp, năng lực phân tích dữ liệu
Abstract
Digital transformation has become an inevitable trend that enhances firms’ competitiveness and operational efficiency. This study proposes a conceptual model of the factors influencing the financial performance of listed enterprises in Viet Nam in the context of digital transformation. Drawing upon a review of the existing literature, the study integrates three theoretical perspectives: the Resource-Based View, Dynamic Capabilities Theory, and Diffusion of Innovation Theory, to develop the proposed research framework. The model includes four independent variables: digital transformation, innovation capability, corporate governance, and data analytics capability, while financial performance serves as the dependent variable. The study contributes to the theoretical literature by proposing a research framework that provides a foundation for future empirical studies on corporate financial performance in the context of digital transformation.
Keywords: Digital transformation, financial performance, innovation capability, corporate governance, data analytics capability
ĐẶT VẤN ĐỀ
Sự phát triển nhanh chóng của công nghệ số đang làm thay đổi phương thức hoạt động của doanh nghiệp trên toàn cầu. Các công nghệ như trí tuệ nhân tạo (AI), dữ liệu lớn (Big Data), điện toán đám mây (Cloud Computing) và Internet vạn vật (IoT) không chỉ giúp tối ưu hóa quy trình vận hành mà còn thúc đẩy đổi mới mô hình kinh doanh, nâng cao năng lực cạnh tranh và tạo ra giá trị cho khách hàng (Verhoef và cộng sự, 2021). Trong bối cảnh đó, chuyển đổi số (CĐS) đã trở thành chiến lược quan trọng giúp doanh nghiệp nâng cao hiệu quả hoạt động và thích ứng với môi trường kinh doanh ngày càng biến động.
Tại Việt Nam, CĐS được xác định là động lực thúc đẩy tăng trưởng kinh tế và nâng cao năng lực cạnh tranh quốc gia. Nhiều doanh nghiệp niêm yết đã đẩy mạnh đầu tư vào công nghệ, số hóa quy trình quản trị và ứng dụng dữ liệu trong hoạt động kinh doanh nhằm nâng cao hiệu quả sử dụng nguồn lực và cải thiện hiệu quả tài chính (Warner và Wäger, 2019; Verhoef và cộng sự, 2021).
Mối quan hệ giữa CĐS và hiệu quả tài chính đã được nhiều nghiên cứu quan tâm, tuy nhiên kết quả vẫn chưa thống nhất. Trong khi một số nghiên cứu cho thấy CĐS có tác động tích cực đến khả năng sinh lời và giá trị doanh nghiệp, một số nghiên cứu khác lại ghi nhận tác động không đáng kể hoặc chỉ phát huy hiệu quả trong dài hạn do chi phí đầu tư lớn và thời gian hoàn vốn kéo dài. Bên cạnh đó, các nghiên cứu tại Việt Nam chủ yếu tập trung vào từng ngành cụ thể, trong khi bằng chứng thực nghiệm đối với các doanh nghiệp niêm yết đa ngành còn hạn chế và cách đo lường CĐS chưa có sự thống nhất. Từ khoảng trống đó, nghiên cứu này được thực hiện nhằm đánh giá tác động của CĐS đến hiệu quả tài chính của các doanh nghiệp niêm yết tại Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ KHÁI NIỆM NGHIÊN CỨU
Cơ sở lý thuyết
Lý thuyết dựa trên nguồn lực (Resource-Based View - RBV)
Lý thuyết dựa trên nguồn lực RBV được Barney (1991) phát triển nhằm giải thích nguồn gốc của lợi thế cạnh tranh bền vững của doanh nghiệp. Theo đó, doanh nghiệp tạo ra lợi thế cạnh tranh khi sở hữu và khai thác hiệu quả các nguồn lực có giá trị, khan hiếm, khó bắt chước và khó thay thế (VRIN). Các nguồn lực này không chỉ bao gồm tài sản hữu hình mà còn bao gồm các tài sản vô hình như tri thức, công nghệ, dữ liệu và năng lực quản trị.
Trong bối cảnh CĐS, RBV được sử dụng để giải thích vai trò của công nghệ số như một nguồn lực chiến lược giúp doanh nghiệp nâng cao hiệu quả hoạt động. Bharadwaj (2000) cho rằng, năng lực công nghệ thông tin giúp doanh nghiệp tối ưu hóa quy trình kinh doanh và gia tăng lợi thế cạnh tranh. Đồng quan điểm, Verhoef và cộng sự (2021) nhận định CĐS không chỉ là quá trình ứng dụng công nghệ mà còn là quá trình khai thác hiệu quả các nguồn lực số nhằm tạo ra giá trị mới và nâng cao hiệu quả hoạt động.
Đối với các doanh nghiệp niêm yết tại Việt Nam, việc đầu tư và khai thác hiệu quả công nghệ, dữ liệu và các nền tảng số được kỳ vọng sẽ nâng cao chất lượng quản trị, tối ưu hóa nguồn lực và cải thiện hiệu quả tài chính. Vì vậy, nghiên cứu sử dụng RBV làm nền tảng lý luận để giải thích mối quan hệ giữa CĐS và hiệu quả tài chính, trong đó CĐS được xem là nguồn lực chiến lược giúp doanh nghiệp tạo lợi thế cạnh tranh và nâng cao khả năng sinh lời.
Lý thuyết năng lực động (Dynamic Capability Theory - DCT)
Lý thuyết DCT được Teece và cộng sự (1997) phát triển nhằm bổ sung cho Lý thuyết RBV. Nếu RBV nhấn mạnh vai trò của các nguồn lực chiến lược trong việc tạo lợi thế cạnh tranh, thì DCT cho rằng lợi thế cạnh tranh bền vững còn phụ thuộc vào khả năng tích hợp, phát triển và tái cấu trúc các nguồn lực để thích ứng với môi trường kinh doanh luôn biến động. Theo Teece (2007), năng lực động bao gồm 3 năng lực cốt lõi: nhận diện cơ hội, nắm bắt cơ hội và tái cấu trúc nguồn lực, giúp doanh nghiệp chủ động đổi mới và duy trì lợi thế cạnh tranh.
Trong bối cảnh CĐS, DCT cho rằng việc đầu tư vào công nghệ số chỉ tạo ra giá trị khi doanh nghiệp có khả năng tích hợp công nghệ vào hoạt động quản trị, điều chỉnh quy trình kinh doanh và phát triển các năng lực tổ chức phù hợp (Warner và Wäger, 2019). Thực nghiệm của Verhoef và cộng sự (2021) cũng cho thấy doanh nghiệp có năng lực động cao thường triển khai CĐS hiệu quả hơn, từ đó nâng cao hiệu quả vận hành và cải thiện kết quả tài chính. Do đó, nghiên cứu sử dụng DCT để bổ sung cho RBV trong việc giải thích tác động của CĐS đến hiệu quả tài chính của doanh nghiệp.
Lý thuyết khuếch tán đổi mới (Diffusion of Innovation Theory - DOI)
Lý thuyết DOI được Rogers (2003) phát triển nhằm giải thích quá trình doanh nghiệp tiếp nhận và ứng dụng các công nghệ mới trong hoạt động sản xuất, kinh doanh và quản trị. Theo Rogers (2003), việc chấp nhận đổi mới chịu ảnh hưởng bởi 5 đặc tính của công nghệ gồm: lợi thế tương đối (relative advantage), khả năng tương thích (compatibility), mức độ phức tạp (complexity), khả năng thử nghiệm (trialability) và khả năng quan sát kết quả (observability). Những đặc tính này quyết định mức độ sẵn sàng của doanh nghiệp trong việc tiếp nhận và triển khai các đổi mới công nghệ.
Trong bối cảnh CĐS, DOI cho rằng doanh nghiệp sẽ có xu hướng ứng dụng các công nghệ như AI, Big Data, Cloud Computing và IoT khi nhận thấy những công nghệ này mang lại lợi ích vượt trội, phù hợp với hoạt động kinh doanh và góp phần nâng cao hiệu quả vận hành (Rogers, 2003). Theo Vial (2019), Verhoef và cộng sự (2021), việc triển khai thành công các công nghệ số giúp doanh nghiệp tối ưu hóa quy trình, nâng cao chất lượng ra quyết định và cải thiện hiệu quả tài chính.
Đối với các doanh nghiệp niêm yết tại Việt Nam, việc tiếp nhận và ứng dụng công nghệ số đang trở thành yêu cầu quan trọng để nâng cao năng lực cạnh tranh và thích ứng với quá trình phát triển của nền kinh tế số. Do đó, nghiên cứu sử dụng Lý thuyết khuếch tán đổi mới kết hợp với Lý thuyết dựa trên nguồn lực và Lý thuyết năng lực động nhằm giải thích cơ chế doanh nghiệp triển khai CĐS và tác động của quá trình này đến hiệu quả tài chính.
Các khái niệm nghiên cứu
Hiệu quả tài chính (FP): Hiệu quả tài chính (FP) phản ánh khả năng của doanh nghiệp trong việc sử dụng các nguồn lực để tạo ra lợi nhuận và gia tăng giá trị cho các chủ sở hữu. Theo Richard và cộng sự (2009), hiệu quả tài chính là một trong những thành phần quan trọng của hiệu quả hoạt động doanh nghiệp, thể hiện mức độ đạt được các mục tiêu kinh tế thông qua khả năng sinh lời, tăng trưởng và tạo giá trị. Trong lĩnh vực tài chính doanh nghiệp, Brigham và Houston (2022) cho rằng, hiu quả tài chính (FP)unh này đến hiệu quiu quả tài chính (FP)unh này đến hiệu quả tài chính.iếp nhận và ứng dụng công nghệ số đang trở thành yêu cầu quan trọnsở hữu. Theo Richard và cộng sự p (Tobin's Q).
Chuyển đổi số (DT): là quá trình doanh nghiệp ứng dụng và tích hợp các công nghệ số vào hoạt động quản trị, sản xuất và kinh doanh nhằm tạo ra những thay đổi căn bản về quy trình, mô hình kinh doanh và phương thức tạo giá trị. Theo Vial (2019), chuyển đổi số là quá trình mà doanh nghiệp sử dụng công nghệ số để cải thiện đáng kể hoạt động kinh doanh, tạo ra các mô hình kinh doanh mới và nâng cao khả năng tạo giá trị. Verhoef và cộng sự (2021) cho rằng chuyển đổi số không chỉ bao gồm việc đầu tư vào công nghệ mà còn đòi hỏi sự thay đổi về chiến lược, cấu trúc tổ chức, quy trình vận hành và văn hóa doanh nghiệp.
Năng lực đổi mới (IC): là khả năng của doanh nghiệp trong việc tạo ra, tiếp thu và triển khai các ý tưởng, sản phẩm, dịch vụ hoặc quy trình mới nhằm nâng cao hiệu quả hoạt động và tạo lợi thế cạnh tranh. Theo Lawson và Samson (2001), năng lực đổi mới là khả năng liên tục chuyển hóa tri thức và nguồn lực thành các hoạt động đổi mới tạo ra giá trị cho doanh nghiệp. Wang và Ahmed (2004) cũng cho rằng năng lực đổi mới thể hiện khả năng thích ứng của doanh nghiệp thông qua đổi mới sản phẩm, quy trình, thị trường và chiến lược.
Quản trị doanh nghiệp (CG): là hệ thống các cơ chế, quy tắc và mối quan hệ được thiết lập nhằm định hướng, điều hành và giám sát hoạt động của doanh nghiệp, bảo đảm sự cân bằng lợi ích giữa các cổ đông và các bên liên quan. Theo Shleifer và Vishny (1997), quản trị doanh nghiệp hiệu quả góp phần giảm chi phí đại diện, nâng cao tính minh bạch và cải thiện chất lượng quản trị. Tương tự, OECD (2023) cho rằng, quản trị doanh nghiệp tốt giúp doanh nghiệp nâng cao hiệu quả sử dụng nguồn lực, tăng cường trách nhiệm giải trình và tạo nền tảng cho sự phát triển bền vững.
Năng lực phân tích dữ liệu (DAC): là khả năng thu thập, xử lý, phân tích và khai thác dữ liệu nhằm hỗ trợ quá trình ra quyết định và nâng cao hiệu quả hoạt động của doanh nghiệp. Theo Gupta và George (2016), năng lực phân tích dữ liệu là một nguồn lực chiến lược giúp doanh nghiệp chuyển đổi dữ liệu thành tri thức phục vụ hoạt động quản trị và tạo lợi thế cạnh tranh. Wamba và cộng sự (2017) cho rằng, doanh nghiệp sở hữu năng lực phân tích dữ liệu cao có khả năng nâng cao chất lượng quyết định, tối ưu hóa quy trình kinh doanh và cải thiện hiệu quả hoạt động.
GIẢ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU ĐỀ XUẤT
Mối quan hệ giữa chuyển đổi số và hiệu quả tài chính
Theo Lý thuyết RBV, công nghệ số được xem là một nguồn lực chiến lược giúp doanh nghiệp nâng cao hiệu quả sử dụng nguồn lực và tạo lợi thế cạnh tranh (Barney, 1991). Đồng thời, Lý thuyết DCT cho rằng, doanh nghiệp có khả năng tích hợp và tái cấu trúc các nguồn lực số sẽ thích ứng tốt hơn với môi trường kinh doanh và nâng cao hiệu quả hoạt động (Teece và cộng sự, 1997). Bên cạnh đó, Lý thuyết DOI giải thích rằng doanh nghiệp có xu hướng tiếp nhận và triển khai các công nghệ mới khi nhận thấy công nghệ mang lại lợi ích vượt trội và phù hợp với hoạt động kinh doanh (Rogers, 2003). Trong bối cảnh CĐS, việc ứng dụng các công nghệ như dữ liệu lớn, trí tuệ nhân tạo, điện toán đám mây và internet vạn vật góp phần tối ưu hóa quy trình, nâng cao chất lượng ra quyết định và tạo ra giá trị mới cho doanh nghiệp (Vial, 2019). Verhoef và cộng sự (2021) cũng khẳng định CĐS có tác động tích cực đến hiệu quả hoạt động và hiệu quả tài chính của doanh nghiệp. Từ những lập luận trên, nghiên cứu đề xuất giả thuyết:
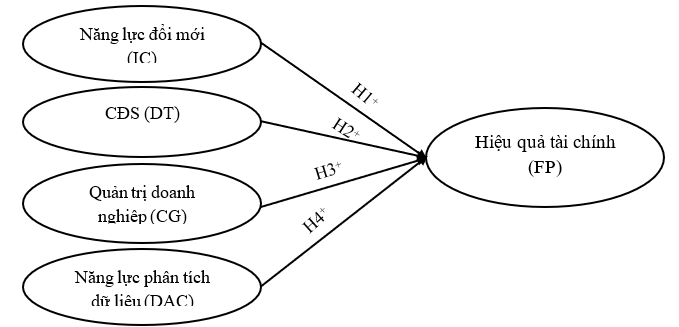
H1: CĐS có tác động tích cực đến Hiệu quả tài chính của doanh nghiệp niêm yết tại Việt Nam.
Mối quan hệ giữa năng lực đổi mới và hiệu quả tài chính
Theo Lý thuyết DCT, năng lực đổi mới phản ánh khả năng của doanh nghiệp trong việc phát triển và triển khai các ý tưởng, sản phẩm, quy trình hoặc mô hình kinh doanh mới nhằm thích ứng với sự thay đổi của môi trường cạnh tranh (Teece, 2007). Doanh nghiệp có năng lực đổi mới cao thường khai thác hiệu quả hơn các nguồn lực công nghệ và chuyển hóa chúng thành giá trị kinh tế.
Lawson và Samson (2001) cho rằng, năng lực đổi mới là yếu tố quyết định giúp doanh nghiệp duy trì lợi thế cạnh tranh trong dài hạn. Wang và Ahmed (2004) cũng chỉ ra rằng doanh nghiệp có năng lực đổi mới cao thường đạt hiệu quả hoạt động và khả năng sinh lời tốt hơn nhờ liên tục cải tiến sản phẩm, quy trình và phương thức quản trị. Trong bối cảnh CĐS, năng lực đổi mới giúp doanh nghiệp khai thác hiệu quả các công nghệ số và nâng cao hiệu quả tài chính. Do đó, nghiên cứu đề xuất giả thuyết:
H2: Năng lực đổi mới có tác động tích cực đến Hiệu quả tài chính của doanh nghiệp niêm yết tại Việt Nam.
Mối quan hệ giữa quản trị doanh nghiệp và hiệu quả tài chính
Theo Lý thuyết RBV, năng lực quản trị là một trong những nguồn lực vô hình quan trọng giúp doanh nghiệp khai thác hiệu quả các nguồn lực hiện có, nâng cao chất lượng ra quyết định và tạo lợi thế cạnh tranh bền vững (Barney, 1991). Trong bối cảnh CĐS, quản trị doanh nghiệp hiệu quả không chỉ định hướng chiến lược mà còn bảo đảm việc phân bổ nguồn lực hợp lý, tăng cường phối hợp giữa các bộ phận và thúc đẩy quá trình triển khai các sáng kiến số. Tiếp theo, Lý thuyết DCT cho rằng, khả năng tích hợp, điều phối và tái cấu trúc các nguồn lực là điều kiện quan trọng giúp doanh nghiệp thích ứng với sự thay đổi của môi trường kinh doanh (Teece và cộng sự, 1997). Theo OECD (2023), một hệ thống quản trị minh bạch và hiệu quả sẽ tạo điều kiện cho doanh nghiệp triển khai CĐS thành công, nâng cao hiệu quả hoạt động và cải thiện hiệu quả tài chính. Vì vậy, quản trị doanh nghiệp được kỳ vọng có vai trò tích cực trong việc nâng cao hiệu quả tài chính doanh nghiệp. Từ các lập luận trên, nghiên cứu đề xuất giả thuyết:
H3: Quản trị doanh nghiệp có tác động tích cực đến Hiệu quả tài chính của doanh nghiệp niêm yết tại Việt Nam.
Mối quan hệ giữa năng lực phân tích dữ liệu và hiệu quả tài chính
Theo Lý thuyết RBV, dữ liệu và khả năng khai thác dữ liệu là những nguồn lực chiến lược giúp doanh nghiệp tạo ra lợi thế cạnh tranh bền vững (Barney, 1991). Gupta và George (2016) cho rằng, năng lực phân tích dữ liệu phản ánh khả năng của doanh nghiệp trong việc thu thập, xử lý và chuyển hóa dữ liệu thành thông tin hữu ích phục vụ quá trình ra quyết định.
Tiếp theo, Wamba và cộng sự (2017) chỉ ra rằng doanh nghiệp có năng lực phân tích dữ liệu cao thường nâng cao chất lượng dự báo, tối ưu hóa quy trình vận hành và cải thiện hiệu quả hoạt động. Trong bối cảnh CĐS, việc khai thác hiệu quả dữ liệu không chỉ hỗ trợ doanh nghiệp ra quyết định chính xác hơn mà còn góp phần nâng cao năng suất và khả năng sinh lời. Do đó, nghiên cứu đề xuất giả thuyết:
H4: Năng lực phân tích dữ liệu có tác động tích cực đến Hiệu quả tài chính của doanh nghiệp niêm yết tại Việt Nam.
Từ những giả thuyết trên, tác giả đề xuất mô hình nghiên cứu các yếu tố tác động đến hiệu quả tài chính của doanh nghiệp niêm yết tại Việt Nam trong bối cảnh CĐS như Hình.
Hình: Mô hình nghiên cứu
 |
Nguồn: Đề xuất của tác giả
THẢO LUẬN VÀ HƯỚNG NGHIÊN CỨU TIẾP THEO
Nghiên cứu đã đề xuất mô hình các yếu tố tác động đến Hiệu quả tài chính của doanh nghiệp niêm yết tại Việt Nam trong bối cảnh CĐS trên cơ sở tổng hợp các nghiên cứu trước và vận dụng 3 nền tảng lý thuyết gồm Lý thuyết dựa trên nguồn lực (RBV), Lý thuyết năng lực động (DCT) và Lý thuyết khuếch tán đổi mới (DOI). Mô hình nghiên cứu đề xuất bao gồm bốn biến độc lập là: CĐS, Năng lực đổi mới, Quản trị doanh nghiệp và Năng lực phân tích dữ liệu, với Hiệu quả tài chính là biến phụ thuộc.
Mô hình nghiên cứu có ý nghĩa cả về mặt lý luận và thực tiễn. Về lý luận, nghiên cứu góp phần hệ thống hóa cơ sở lý thuyết và làm rõ mối quan hệ giữa các yếu tố trong bối cảnh CĐS; đồng thời đề xuất một khung nghiên cứu có thể sử dụng làm cơ sở cho các nghiên cứu thực nghiệm tiếp theo.
Về thực tiễn, mô hình cung cấp cơ sở tham khảo cho các nhà quản trị trong việc xây dựng chiến lược CĐS, tăng cường năng lực đổi mới, hoàn thiện quản trị doanh nghiệp và khai thác hiệu quả dữ liệu nhằm nâng cao hiệu quả tài chính và năng lực cạnh tranh.
Do nghiên cứu mới dừng ở việc đề xuất mô hình và phát triển các giả thuyết nghiên cứu, các nghiên cứu tiếp theo cần tiến hành thu thập dữ liệu thực nghiệm từ các doanh nghiệp niêm yết tại Việt Nam để kiểm định mô hình và đánh giá mức độ tác động của từng yếu tố. Bên cạnh đó, các nghiên cứu trong tương lai có thể mở rộng mô hình bằng cách bổ sung các biến trung gian hoặc biến điều tiết; đồng thời xem xét sự khác biệt giữa các ngành hoặc quy mô doanh nghiệp nhằm nâng cao khả năng giải thích của mô hình và làm phong phú thêm các bằng chứng thực nghiệm về CĐS và hiệu quả tài chính.
(*) Lời cảm ơn: Nghiên cứu này được tài trợ bởi Trường Đại học Giao thông vận tải trong suốt quá trình thực hiện nghiên cứu.
Tài liệu tham khảo:
1. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120. https://doi.org/10.1177/014920639101700108
2. Bharadwaj, A. S. (2000). A resource-based perspective on information technology capability and firm performance: An empirical investigation. MIS Quarterly, 24(1), 169-196.
3. Brigham, E. F., & Houston, J. F. (2022). Fundamentals of Financial Management (16th ed.). Cengage Learning.
4. Gupta, M., & George, J. F. (2016). Toward the development of a big data analytics capability. Information & Management, 53(8), 1049-1064. https://doi.org/10.1016/j.im.2016.07.003
5. Lawson, B., & Samson, D. (2001). Developing innovation capability in organisations: A dynamic capabilities approach. International Journal of Innovation Management, 5(3), 377-400.
6. OECD (2023). G20/OECD Principles of Corporate Governance. OECD Publishing.
7. Richard, P. J., Devinney, T. M., Yip, G. S., & Johnson, G. (2009). Measuring organizational performance: Towards methodological best practice. Journal of Management, 35(3), 718-804.
8. Rogers, E. M. (2003). Diffusion of Innovations (5th ed.). Free Press.
9. Shleifer, A., & Vishny, R. W. (1997). A survey of corporate governance. Journal of Finance, 52(2), 737-783.
10. Teece, D. J. (2007). Explicating dynamic capabilities: The nature and microfoundations of (sustainable) enterprise performance. Strategic Management Journal, 28(13), 1319-1350. https://doi.org/10.1002/smj.640
11. Teece, D. J., Pisano, G., & Shuen, A. (1997). Dynamic capabilities and strategic management. Strategic Management Journal, 18(7), 509-533.
12. Verhoef, P. C., Broekhuizen, T., Bart, Y., Bhattacharya, A., Dong, J. Q., Fabian, N., & Haenlein, M. (2021). Digital transformation: A multidisciplinary reflection and research agenda. Journal of Business Research, 122, 889-901. https://doi.org/10.1016/j.jbusres.2019.09.022
13. Vial, G. (2019). Understanding digital transformation: A review and a research agenda. The Journal of Strategic Information Systems, 28(2), 118-144. https://doi.org/10.1016/j.jsis.2019.01.003
14. Wamba, S. F., Gunasekaran, A., Akter, S., Ren, S. J.-F., Dubey, R., & Childe, S. J. (2017). Big data analytics and firm performance: Effects of dynamic capabilities. Journal of Business Research, 70, 356-365.
15. Wang, C. L., & Ahmed, P. K. (2004). The development and validation of the organisational innovativeness construct using confirmatory factor analysis. European Journal of Innovation Management, 7(4), 303-313.
16. Warner, K. S. R., & Wäger, M. (2019). Building dynamic capabilities for digital transformation: An ongoing process of strategic renewal. Long Range Planning, 52(3), 326-349.
| Ngày nhận bài: 6/5/2026; Ngày hoàn thiện biên tập: 5/7/2026; Ngày duyệt đăng: 22/7/2026 |
Tin liên quan


Các tin khác

Công nhận giá trị pháp lý và quy kết hành vi trong giao kết hợp đồng tự động: Kinh nghiệm từ Luật mẫu UNCITRAL và bài học cho Việt Nam

Đề xuất khung đánh giá mức độ ứng dụng AI trong doanh nghiệp nhỏ và vừa tại Việt Nam

Vận dụng dữ liệu chi phí kế toán quản trị để xây dựng mô hình tối ưu sẵn sàng cho điện toán lượng tử trong chuỗi cung ứng doanh nghiệp F&B tại Việt Nam

Tác động phi tuyến của chuyển đổi xanh đến giá trị thị trường của các doanh nghiệp niêm yết tại Việt Nam

Tổng quan nghiên cứu đo lường đóng góp của kinh tế sinh học vào nền kinh tế

Trí tuệ nhân tạo trong chuyển đổi động lực tăng trưởng ở Việt Nam: Điều kiện hấp thụ và hàm ý chính sách

Nâng cao hiệu quả quản lý, xử lý và sử dụng tài sản tịch thu trong lĩnh vực hải quan

Giải pháp hoàn thiện công tác quản lý hải quan tại các khu thương mại tự do ở Việt Nam

Tác động của người ảnh hưởng xanh đến ý định mua sản phẩm xanh của Gen Z tại TP. Hồ Chí Minh


