


Tác động của AI đến hiệu quả hoạt động của doanh nghiệp: Trường hợp nghiên cứu điển hình tại TP. Hồ Chí Minh
Trần Thị Thùy Dương
Email: [email protected]
Ngô Hoàng Minh Châu
Email: [email protected]
Phạm Thị Lĩnh (Tác giả liên hệ)
Email: [email protected]
Học viện Công nghệ Bưu chính Viễn thông, Cơ sở tại TP. Hồ Chí Minh
Tóm tắt
Trong bối cảnh chuyển đổi số, trí tuệ nhân tạo (AI) trở thành công cụ ngày càng quan trọng giúp doanh nghiệp nâng cao năng suất, tối ưu hóa quy trình và tăng khả năng cạnh tranh. Nghiên cứu xem xét tác động của AI đến hiệu quả hoạt động của doanh nghiệp tại TP Hồ Chí Minh, dựa trên Khung Công nghệ - Tổ chức - Môi trường, Lý thuyết dựa vào nguồn lực và Lý thuyết năng lực động. Với dữ liệu được thu thập từ 200 nhân sự đang làm việc tại các doanh nghiệp trên địa bàn TP. Hồ Chí Minh, được xử lý bằng phần mềm SPSS 27, kết quả cho thấy AI tác động tích cực đến hiệu quả hoạt động doanh nghiệp, thể hiện qua các chỉ số tài chính như ROA, ROE, ROS và các chỉ số vận hành gồm Vòng quay hàng tồn kho, Vòng quay tổng tài sản. Tuy nhiên, hiệu quả ứng dụng còn bị hạn chế bởi hạ tầng, chi phí, bảo mật, chất lượng dữ liệu và kỹ năng nhân sự. Từ đó, nghiên cứu đề xuất các khuyến nghị nhằm nâng cao hiệu quả ứng dụng AI trong doanh nghiệp.
Từ khóa: AI, hiệu quả tài chính, hiệu quả vận hành, TP. Hồ Chí Minh
Abstract
In the context of digital transformation, artificial intelligence (AI) has become an increasingly important tool for helping enterprises improve productivity, optimize processes, and enhance competitiveness. This study examines the impact of AI on business performance in Ho Chi Minh City, drawing on the Technology-Organization-Environment (TOE) framework, the Resource-Based View (RBV), and Dynamic Capabilities Theory. Based on data collected from 200 employees working at enterprises in Ho Chi Minh City and processed using SPSS 27, the results show that AI positively affects business performance, as reflected in financial indicators such as return on assets (ROA), return on equity (ROE), and return on sales (ROS), as well as operational indicators, including inventory turnover and total asset turnover. However, the effectiveness of AI adoption remains constrained by infrastructure, costs, security, data quality, and employee skills. Accordingly, the study proposes recommendations to improve the effectiveness of AI adoption in enterprises.
Keywords: Artificial intelligence (AI), financial performance, operational performance, Ho Chi Minh City
GIỚI THIỆU
Cùng với sự bùng nổ của làn sóng chuyển đổi số và cuộc Cách mạng công nghiệp 4.0, AI đã nhanh chóng khẳng định vị thế là một công nghệ đa mục đích, có khả năng tái cấu trúc toàn diện mô hình kinh doanh, quy trình vận hành và phương thức tạo lập giá trị của doanh nghiệp (Davenport và Ronanki, 2018). Theo ước tính của McKinsey & Company (2023), AI có thể đóng góp từ 2.600-4.400 tỷ USD hàng năm cho nền kinh tế toàn cầu nhờ vào khả năng tự động hóa quy trình, tối ưu hóa chuỗi cung ứng, cá nhân hóa trải nghiệm khách hàng và hỗ trợ ra quyết định chiến lược (Huang và Rust, 2018; Wamba-Taguimdje và cộng sự, 2020). Tại Việt Nam, đặc biệt là TP. Hồ Chí Minh, việc đẩy mạnh ứng dụng AI được xác định là động lực then chốt nhằm nâng cao năng lực cạnh tranh và thúc đẩy tăng trưởng kinh tế bền vững (UBND TP. Hồ Chí Minh, 2021).
Mặc dù tiềm năng của AI là vô cùng to lớn nhưng việc ứng dụng công nghệ AI vào thực tiễn doanh nghiệp vẫn phải đối mặt với nhiều rào cản phức tạp như: chi phí đầu tư cao, rủi ro an toàn thông tin, chất lượng dữ liệu chưa chuẩn hóa và khoảng trống kỹ năng nhân sự (Kelly và cộng sự, 2023). Đáng chú ý, nhiều doanh nghiệp dù đã rót vốn đầu tư vào AI nhưng chưa ghi nhận sự cải thiện rõ rệt trên các chỉ số tài chính cốt lõi như ROA, ROE và ROS, phản ánh rõ nét hiện tượng nghịch lý năng suất trong đầu tư công nghệ (Brynjolfsson và cộng sự, 2017).
Xuất phát từ thực trạng trên, câu hỏi nghiên cứu trung tâm được đặt ra là: AI tác động thế nào đến hiệu quả hoạt động của doanh nghiệp và những yếu tố nào ảnh hưởng đến hiệu quả ứng dụng AI tại các doanh nghiệp trên địa bàn TP. Hồ Chí Minh? Để giải quyết vấn đề này, nghiên cứu tập trung giải quyết 3 nội dung cốt lõi: (i) Đánh giá thực trạng ứng dụng AI và nhận diện những rào cản, điểm nghẽn chính về hạ tầng, dữ liệu, bảo mật và kỹ năng trong quá trình triển khai AI tại các doanh nghiệp TP. Hồ Chí Minh; (ii) Đề xuất và kiểm định mô hình tác động của các nhân tố ứng dụng AI đến hiệu quả vận hành và hiệu quả tài chính của doanh nghiệp; và (iii) Đề xuất hệ thống khuyến nghị toàn diện, khả thi dành cho doanh nghiệp, nhà lãnh đạo, các cơ sở đào tạo và hiệp hội chuyên ngành nhằm nâng cao hiệu quả ứng dụng AI và cải thiện kết quả hoạt động doanh nghiệp.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Các lý thuyết nền tảng
Khung Công nghệ - Tổ chức - Môi trường (TOE)
Khung TOE do Tornatzky và Fleischer (1990) đề xuất nhằm giải thích quá trình chấp nhận và triển khai công nghệ mới trong doanh nghiệp. Khung TOE xem xét quyết định ứng dụng đổi mới sáng tạo dựa trên 3 khía cạnh: Bối cảnh công nghệ (bao gồm các đặc tính của giải pháp AI như mức độ tự động hóa, dự báo, cá nhân hóa và tính năng bảo mật); Bối cảnh tổ chức (đề cập đến các nguồn lực nội bộ gồm hạ tầng dữ liệu, ngân sách đầu tư và năng lực nhân sự) và Bối cảnh môi trường (phản ánh áp lực cạnh tranh cùng chính sách hỗ trợ). Khung phân tích này giúp nghiên cứu nhận diện toàn diện các nhân tố thúc đẩy lẫn rào cản tác động đến hiệu quả ứng dụng AI của doanh nghiệp.
Lý thuyết dựa vào nguồn lực (RBV)
Lý thuyết RBV do Wernerfelt (1984) khởi xướng và Barney (1991) phát triển hoàn thiện, cho rằng lợi thế cạnh tranh bền vững của doanh nghiệp xuất phát từ việc sở hữu các nguồn lực nội bộ mang tính giá trị, hiếm, khó bắt chước và không thể thay thế. Trong bối cảnh nghiên cứu, hạ tầng công nghệ AI, hệ thống dữ liệu chuẩn hóa và kỹ năng kỹ thuật số của nhân sự được xem là những nguồn lực chiến lược. Khai thác hiệu quả bộ nguồn lực này giúp doanh nghiệp tối ưu hóa quy trình nội bộ, cải thiện các chỉ số hiệu quả vận hành gồm vòng quay hàng tồn kho, vòng quay tổng tài sản, qua đó tạo tiền đề chuyển hóa thành hiệu quả tài chính vượt trội như ROA, ROE và ROS.
Lý thuyết năng lực động (DC)
Lý thuyết năng lực động được giới thiệu bởi Teece và Pisano (1994), được Teece và cộng sự (1997) phát triển thêm, mở rộng từ Lý thuyết RBV nhằm giải thích cách doanh nghiệp tạo dựng lợi thế cạnh tranh trong môi trường biến động nhanh. Năng lực động thể hiện khả năng của tổ chức trong việc nhận biết cơ hội, nắm bắt cơ hội và tái cấu trúc nguồn lực. Trong nghiên cứu này, việc tích hợp AI được xem là một năng lực động quan trọng, giúp doanh nghiệp liên tục thích ứng, tối ưu hóa quy trình ra quyết định và nâng cao tính linh hoạt trong vận hành. Nhờ đó, doanh nghiệp chủ động vượt qua các rào cản chuyển đổi số, tối ưu hóa các chỉ số vận hành và chuyển hóa thành hiệu quả tài chính bền vững.
Tổng quan nghiên cứu
Các hướng nghiên cứu trên thế giới
Trên thế giới, nghiên cứu về mối quan hệ giữa AI và hiệu quả hoạt động doanh nghiệp đã phát triển khá mạnh mẽ, tập trung vào 3 hướng tiếp cận cốt lõi:
- AI được xem là nguồn lực chiến lược. Dưới góc nhìn Lý thuyết RBV, Mikalef và Gupta (2021) nhấn mạnh lợi thế cạnh tranh không xuất phát từ công nghệ AI đơn thuần, mà từ khả năng tích hợp AI với hạ tầng dữ liệu chuẩn hóa, kỹ năng nhân sự và cấu trúc quản trị để hình thành năng lực AI của tổ chức.
- Tiếp cận AI như một công cụ nâng cao năng suất và vận hành. Davenport và Ronanki (2018), Wamba và cộng sự (2020) chỉ ra rằng, AI không chỉ hỗ trợ tự động hóa mà còn giúp dự báo hành vi, cá nhân hóa trải nghiệm khách hàng và cải thiện chất lượng ra quyết định, qua đó thúc đẩy các chỉ số tài chính và vận hành cốt lõi. -- Phân tích các rào cản trong quá trình biến đổi tổ chức, giải thích được hiện tượng nghịch lý năng suất. Brynjolfsson và cộng sự (2017) chứng minh hiệu quả hoạt động từ AI không diễn ra tức thì, mà chịu tác động bởi chi phí đầu tư, rủi ro an toàn thông tin, chất lượng dữ liệu và khoảng trống kỹ năng nhân lực, đòi hỏi doanh nghiệp phải có chiến lược chuẩn bị và tái cấu trúc hạ tầng toàn diện.
Các nghiên cứu và thực tiễn tại Việt Nam
Tại Việt Nam, nghiên cứu về AI tập trung vào 2 hướng chính gồm: tác động tích cực và các rào cản triển khai. Nguyễn Quang Anh và Huỳnh Trọng Hiến (2023) nhấn mạnh AI đóng vai trò bổ trợ, tăng cường năng lực lao động thay vì thay thế con người. Trong khi đó, Bộ Kế hoạch và Đầu tư (2024) chỉ ra các trở ngại lớn về chi phí hạ tầng cao, thiếu hụt nhân lực chất lượng và khó khăn khi tích hợp vào hệ thống quản trị cũ.
Tại TP. Hồ Chí Minh, UBND TP. Hồ Chí Minh (2021) đã tích cực thúc đẩy hệ sinh thái AI, nhưng đa số mới chỉ dừng lại ở bước ứng dụng AI ở bề nổi như làm nội dung, thiết kế hình ảnh hoặc dùng chatbot cơ bản. Con số 3% doanh nghiệp thực sự tối ưu hóa AI vào quy mô vận hành cốt lõi phản ánh rất đúng thực tế tại Thành phố. Phần lớn doanh nghiệp tại đây có quy mô nhỏ và vừa, nhưng có sự hào hứng rất lớn với công nghệ, tỉ lệ tiếp cận lên tới 60%, nhưng lại thiếu hụt nguồn vốn dài hạn và nhân sự chuyên môn để biến AI thành công cụ nâng cao hiệu quả hoạt động. Bên cạnh đó, Nguyễn Minh Đức và Nguyễn Đắc Nguồn (2026) khẳng định sự sẵn sàng của nhân sự là biến số quyết định, tâm lý lo ngại bị thay thế dễ biến các giải pháp AI thành chi phí chìm thay vì tạo ra giá trị thực.
MÔ HÌNH VÀ GIẢ THUYẾT NGHIÊN CỨU
Mô hình nghiên cứu đề xuất
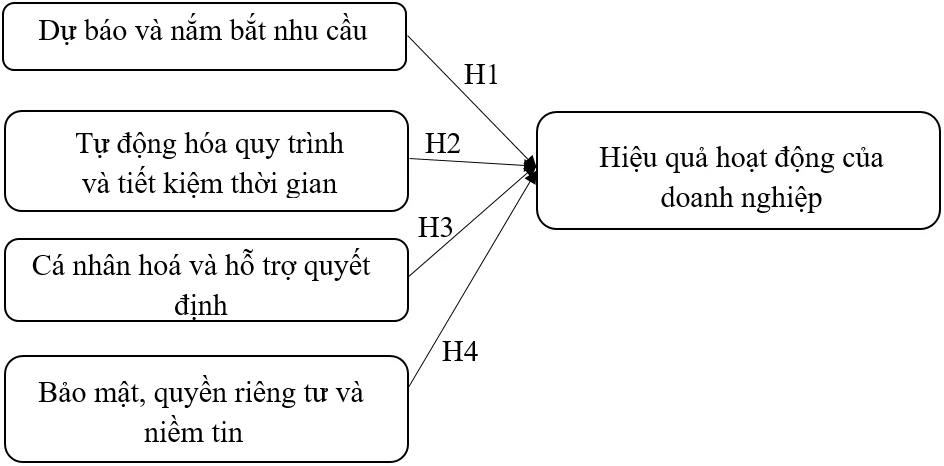
Trên cơ sở tích hợp Khung Công nghệ - Tổ chức - Môi trường (TOE), Lý thuyết dựa vào nguồn lực (RBV), Lý thuyết năng lực động (DCT) và tổng quan nghiên cứu, nhóm tác giả đề xuất mô hình nghiên cứu đánh giá tác động của các nhân tố ứng dụng AI đến Hiệu quả hoạt động của doanh nghiệp tại TP. Hồ Chí Minh. Mô hình thể hiện mối quan hệ giữa 4 nhóm nhân tố bối cảnh, mức độ ứng dụng AI và cấu trúc hiệu quả hoạt động đa chiều của doanh nghiệp (Hình).
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của nhóm tác giả
Giả thuyết nghiên cứu
Các giả thuyết nghiên cứu được đề xuất như sau:
H1: Dự báo và nắm bắt nhu cầu có tác động tích cực (+) đến Hiệu quả hoạt động của các doanh nghiệp tại TP. Hồ Chí Minh.
H2: Tự động hóa quy trình và tiết kiệm thời gian có tác động tích cực (+) đến Hiệu quả hoạt động của các doanh nghiệp tại TP. Hồ Chí Minh.
H3: Cá nhân hoá và hỗ trợ quyết định có tác động tích cực (+) đến Hiệu quả hoạt động của các doanh nghiệp tại TP. Hồ Chí Minh.
H4: Bảo mật, quyền riêng tư và niềm tin có tác động tích cực (+) đến Hiệu quả hoạt động của các doanh nghiệp tại TP. Hồ Chí Minh .
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu áp dụng phương pháp hỗn hợp kết hợp định tính và định lượng nhằm bảo đảm tính khoa học và giá trị thực tiễn. Ở giai đoạn định tính, nghiên cứu thu thập, tổng hợp và phân tích các tài liệu thứ cấp gồm sách chuyên ngành, bài báo khoa học trong và ngoài nước, luận án, luận văn, báo cáo của các tổ chức nghiên cứu và báo cáo của doanh nghiệp. Trên cơ sở đó, nghiên cứu hệ thống hóa cơ sở lý thuyết, làm rõ các khái niệm nghiên cứu, xây dựng mô hình nghiên cứu và kế thừa các thang đo đã được kiểm định trong các nghiên cứu trước. Các thang đo sau đó được điều chỉnh về từ ngữ và nội dung cho phù hợp với bối cảnh doanh nghiệp tại TP. Hồ Chí Minh.
Bảng 1: Các biến quan sát trong nghiên cứu
| Nhóm biến | Mã hóa | Số biến quan sát | Nguồn tham khảo |
|---|---|---|---|
| Dự báo và nắm bắt nhu cầu | DBNC | 5 | Davenport và Ronanki (2018); Mikalef và Gupta (2021) |
| Tự động hóa quy trình và tiết kiệm thời gian | TDHQT | 5 | Davenport và Ronanki (2018); Wamba-Taguimdje và cộng sự (2020) |
| Cá nhân hoá và hỗ trợ quyết định | CNH | 5 | Mikalef và Gupta (2021); Chatterjee và cộng sự (2021) |
| Bảo mật, quyền riêng tư và niềm tin | BMNT | 5 | Tornatzky và Fleischer (1990); Dwivedi và cộng sự (2021) |
| Hiệu quả hoạt động của doanh nghiệp | HQHD | 5 | Wamba-Taguimdje và cộng sự (2020); Mikalef và Gupta (2021) |
| Tổng cộng |
| 25 |
|
Nguồn: Nhóm tác giả tổng hợp
Trong giai đoạn định lượng chính thức, bảng hỏi được gửi trực tuyến qua Google Forms tới cấp quản lý và nhân sự chuyên môn tại các doanh nghiệp trên địa bàn TP. Hồ Chí Minh. Dữ liệu thu thập từ tháng 6-7/2026 đạt 226 phản hồi, sau quá trình rà soát và làm sạch, nghiên cứu ghi nhận 200 mẫu hợp lệ đưa vào phân tích chính thức.
Dữ liệu từ 200 mẫu hợp lệ được xử lý qua 2 giai đoạn chính bằng phần mềm SPSS 27. Giai đoạn 1 tập trung đánh giá mô hình đo lường và đặc điểm mẫu, bao gồm thống kê mô tả; kiểm định độ tin cậy Cronbach's Alpha cùng phân tích nhân tố khám phá (EFA) nhằm khẳng định tính hội tụ và giá trị phân biệt của thang đo. Giai đoạn 2 thực hiện đánh giá mô hình cấu trúc và kiểm định giả thuyết nghiên cứu, khởi đầu bằng phân tích tương quan Pearson để xác định mối liên hệ tuyến tính đơn lẻ giữa các biến độc lập và biến phụ thuộc, đồng thời nhận diện sớm nguy cơ đa cộng tuyến. Kế tiếp, phân tích hồi quy bội được tiến hành nhằm xác định mức độ tác động của từng nhân tố qua hệ số hồi quy chuẩn hóa, kiểm định độ phù hợp mô hình và kiểm tra các vi phạm giả định hồi quy, làm căn cứ chính thức để kết luận các giả thuyết đề xuất.
Bên cạnh khảo sát định lượng, nghiên cứu lựa chọn Công ty Cổ phần Sữa Việt Nam (Vinamilk) làm trường hợp nghiên cứu điển hình nhằm minh họa cơ chế tác động của công nghệ dữ liệu và AI đến hiệu quả hoạt động của doanh nghiệp. Vinamilk được lựa chọn vì có quy mô lớn, hệ thống phân phối rộng và đã triển khai chuyển đổi số trong nhiều khâu vận hành.
Bảng 2: Đặc điểm đối tượng tham gia khảo sát
| Tiêu chí phân loại | Nhóm đối tượng | Tần số (f) | Tỷ lệ (%) | Tỷ lệ dồn tích (%) |
|---|---|---|---|---|
| 1. Giới tính | Nam | 77 | 38,5 | 38,5 |
| Nữ | 123 | 61,5 | 100,0 | |
| Tổng | 200 | 100,0 | ||
| 2. Độ tuổi | Dưới 25 tuổi | 7 | 3,5 | 3,5 |
| Từ 25-34 tuổi | 83 | 41,5 | 45,0 | |
| Từ 35-45 tuổi | 87 | 43,5 | 88,5 | |
| Trên 45 tuổi | 23 | 11,5 | 100,0 | |
| Tổng | 200 | 100,0 | ||
| 3. Loại hình công việc | Kế toán/Tài chính/Ngân hàng | 66 | 33,0 | 33,0 |
| Công nghệ thông tin/Dữ liệu | 29 | 14,5 | 47,5 | |
| Marketing/Truyền thông/Quảng cáo | 22 | 11,0 | 58,5 | |
| Hành chính/Nhân sự/Văn phòng | 37 | 18,5 | 77,0 | |
| Dịch vụ/Bán hàng/Vận hành | 27 | 13,5 | 90,5 | |
| Y tế/Giáo dục | 14 | 7,0 | 97,5 | |
| Lĩnh vực khác | 5 | 2,5 | 100,0 | |
| Tổng | 200 | 100,0 | ||
| 4. Thời gian doanh nghiệp đã triển khai hoặc ứng dụng AI | Dưới 1 năm | 36 | 18,0 | 18,0 |
| Từ 1-3 năm | 53 | 26,5 | 44,5 | |
| Từ 3-5 năm | 61 | 30,5 | 75,0 | |
| Trên 5 năm | 50 | 25,0 | 100,0 | |
| Tổng | 200 | 100,0 | ||
| 5. Vị trí công tác | Ban quản trị và quản lý cấp cao (Chủ tịch HĐQT, Tổng Giám đốc, Giám đốc điều hành, Chủ doanh nghiệp,…) | 57 | 28,5 | 28,5 |
| Ban quản lý cấp trung (Trưởng hoặc Phó Phòng, Ban, Bộ phận, Giám đốc chức năng,...) | 54 | 27,0 | 55,5 | |
| Giám sát viên (Quản lý dự án, Quản đốc, Tổ trưởng,…) | 37 | 18,5 | 74,0 | |
| Nhân viên khối kỹ thuật và công nghệ (Chuyên viên AI, IT, Data,...) | 28 | 14,0 | 88,0 | |
| Nhân viên khối vận hành (Nghiệp vụ Kế toán, Nhân sự, Marketing, Kinh doanh, Logistics,...) | 23 | 11,5 | 99,5 | |
| Khác | 1 | 0,5 | 100,0 | |
| Tổng | 200 | 100,0 |
Nguồn: Nhóm tác giả tổng hợp từ kết quả nghiên cứu
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Thống kê mô tả
Bảng 3: Thống kê mô tả các biến quan sát
|
| N | Minimum | Maximum | Mean | Std. Deviation |
|---|---|---|---|---|---|
| DBNC | 200 | 1,00 | 5,00 | 3,1740 | 0,70242 |
| TDHQT | 200 | 1,00 | 5,00 | 3,4340 | 0,68965 |
| CNH | 200 | 1,40 | 5,00 | 3,5670 | 0,66128 |
| BMNT | 200 | 2,00 | 5,00 | 3,8170 | 0,67957 |
| HQHD | 200 | 1,00 | 5,00 | 3,8170 | 0,73417 |
| Valid N (listwise) | 200 |
|
|
|
|
Nguồn: Nhóm tác giả tổng hợp từ kết quả nghiên cứu
Kết quả thống kê mô tả từ 200 mẫu khảo sát cho thấy điểm trung bình của các nhân tố đều đạt từ mức trung bình đến cao (Bảng 3). Trong đó, nhân tố BMNT và HQHD đạt điểm cao nhất với giá trị bằng 3,8170, thể hiện mức độ chú trọng hàng đầu của doanh nghiệp TP. Hồ Chí Minh đối với an toàn dữ liệu khi triển khai AI. Ngược lại, DBNC đạt điểm thấp nhất với giá trị 3,1740, phản ánh năng lực phân tích dự báo vẫn còn nhiều dư địa phát triển. Các độ lệch chuẩn đều dưới 0,75, chứng minh độ phân tán dữ liệu thấp và sự đồng thuận cao từ các đối tượng khảo sát.
Kiểm định độ tin cậy của thang đo
Kết quả kiểm định độ tin cậy thang đo Cronbach’s Alpha (Bảng 4) cho thấy toàn bộ 5 nhóm nhân tố với 25 biến quan sát đều đạt yêu cầu cao về tính nhất quán nội tại. Hệ số Cronbach’s Alpha của các thang đo dao động trong khoảng từ 0,788 đến 0,828, vượt xa ngưỡng tiêu chuẩn chấp nhận tối thiểu là 0,6 và đạt mức đánh giá tốt. Kết quả này khẳng định tính đo lường chính xác của các biến quan sát và toàn bộ 5 thang đo đủ điều kiện để tiếp tục đưa vào phân tích nhân tố khám phá.
Bảng 4: Kết quả phân tích hệ số Cronbach’s Alpha
| Nhóm nhân tố | Số biến quan sát | Cronbach’s Alpha | Đánh giá thang đo |
|---|---|---|---|
| DBNC | 5 | 0,822 | Đạt |
| TDHQT | 5 | 0,788 | Đạt |
| CNH | 5 | 0,789 | Đạt |
| BMNT | 5 | 0,809 | Đạt |
| HQHD | 5 | 0,828 | Đạt |
Nguồn: Nhóm tác giả tổng hợp từ kết quả nghiên cứu
Phân tích nhân tố khám phá EFA
Bảng 5: Kết quả ma trận xoay của biến độc lập (loại BMNT1, DBNC4, TDHQT5)
| Thành phần chính | ||||
| 1 | 2 | 3 | 4 | |
| CNH1 | 0,745 | |||
| CNH3 | 0,739 | |||
| CNH2 | 0,732 | |||
| CNH5 | 0,685 | |||
| CNH4 | 0,684 | |||
| BMNT3 | 0,778 | |||
| BMNT2 | 0,774 | |||
| BMNT5 | 0,758 | |||
| BMNT4 | 0,712 | |||
| DBNC1 | 0,768 | |||
| DBNC3 | 0,768 | |||
| DBNC2 | 0,744 | |||
| DBNC5 | 0,678 | |||
| TDHQT1 | 0,741 | |||
| TDHQT4 | 0,730 | |||
| TDHQT2 | 0,722 | |||
| TDHQT3 | 0,698 | |||
| KMO |
| 0,797 |
|
|
| Sig. Bartlett |
| 0,000 |
|
|
| Giá trị riêng | 4,309 | 2,145 | 1,793 | 1,568 |
| Tổng phương sai trích |
| 57,741% |
|
|
Nguồn: Nhóm tác giả tổng hợp từ kết quả nghiên cứu
Bảng 6: Kết quả ma trận nhân tố chưa xoay của biến phụ thuộc
| Thành phần chính | |
| 1 | |
| HQHD2 | 0,789 |
| HQHD3 | 0,789 |
| HQHD1 | 0,763 |
| HQHD5 | 0,760 |
| HQHD4 | 0,747 |
| KMO | 0,848 |
| Sig. Bartlett | 0,000 |
| Giá trị riêng | 2,963 |
| Tổng phương sai trích | 59,258% |
Nguồn:Nhóm tác giả tổng hợp từ kết quả nghiên cứu
Kết quả phân tích EFA (Bảng 5, Bảng 6) khẳng định tính thích hợp của thang đo, với nhóm biến độc gồm 17 biến quan sát hội tụ thành 4 nhân tố với chỉ số KMO = 0,797, kiểm định Bartlett ghi nhận Sig. = 0,000, tổng phương sai trích đạt 57,741% và hệ số tải nhân tố đều lớn hơn 0,67.
Đối với biến phụ thuộc, 5 biến quan sát trích thành 1 nhân tố duy nhất với KMO = 0,848, Sig. = 0,000, phương sai trích đạt 59,258% và hệ số tải đều vượt 0,74. Tất cả giá trị riêng của các nhân tố đều lớn hơn 1,0. Kết quả chứng minh các thang đo đạt giá trị hội tụ và giá trị phân biệt tốt, hoàn toàn đủ điều kiện để thực hiện phân tích tương quan Pearson và hồi quy bội.
Phân tích tương quan Pearson và hồi quy
Bảng 7: Ma trận hệ số tương quan Pearson
| HQHD | DBNC | TDHQT | CNH | BMNT | ||
|---|---|---|---|---|---|---|
| HQHD | Pearson Correlation | 1 | 0,562** | 0,594** | 0,447** | 0,448** |
| Sig, (2-tailed) | 0,000 | 0,000 | 0,000 | 0,000 | ||
| N | 200 | 200 | 200 | 200 | 200 | |
| DBNC | Pearson Correlation | 0,562** | 1 | 0,306** | 0,276** | 0,153* |
| Sig, (2-tailed) | 0,000 | 0,000 | 0,000 | 0,031 | ||
| N | 200 | 200 | 200 | 200 | 200 | |
| TDHQT | Pearson Correlation | 0,594** | 0,306** | 1 | 0,269** | 0,242** |
| Sig, (2-tailed) | 0,000 | 0,000 | 0,000 | 0,001 | ||
| N | 200 | 200 | 200 | 200 | 200 | |
| CNH | Pearson Correlation | 0,447** | 0,276** | 0,269** | 1 | 0,118 |
| Sig, (2-tailed) | 0,000 | 0,000 | 0,000 | 0,097 | ||
| N | 200 | 200 | 200 | 200 | 200 | |
| BMNT | Pearson Correlation | 0,448** | 0,153* | 0,242** | 0,118 | 1 |
| Sig, (2-tailed) | 0,000 | 0,031 | 0,001 | 0,097 | ||
| N | 200 | 200 | 200 | 200 | 200 | |
Nguồn: Nhóm tác giả tổng hợp từ kết quả nghiên cứu
Kết quả phân tích tương quan Pearson (Bảng 7) cho thấy cả 4 biến độc lập đều có mối tương quan thuận và có ý nghĩa thống kê với biến phụ thuộc, Sig. = 0,000 < 0,01. Trong đó, TDHQT có r = 0,594 và DBNC có r = 0,562 thể hiện mối liên hệ chặt chẽ nhất với Hiệu quả hoạt động. Đồng thời, hệ số tương quan giữa các biến độc lập đều ở mức thấp r ≤ 0,306 ≤ 0,80, khẳng định không có nguy cơ đa cộng tuyến nghiêm trọng. Do đó, cả 4 biến độc lập đều đủ điều kiện để tiếp tục đưa vào mô hình phân tích hồi quy bội.
Bảng 8: Tóm tắt mô hình hồi quy
| Mô hình | R | R2 | R2 điều chỉnh | Sai lệch chuẩn | Durbin-Watson |
|---|---|---|---|---|---|
| 1 | 0,797a | 0,635 | 0,627 | 0,4482 | 1,921 |
Nguồn: Nhóm tác giả tổng hợp từ kết quả nghiên cứu
Bảng 9: Kết quả hồi quy tuyến tính bội
| B | Sai số chuẩn | Beta | t | Sig. | Độ chấp nhận | VIF | |
|---|---|---|---|---|---|---|---|
| (Hằng số) | -0,464 | 0,246 | -1,889 | 0,060 | |||
| DBNC | 0,368 | 0,049 | 0,348 | 7,466 | 0,000 | 0,861 | 1,162 |
| TDHQT | 0,373 | 0,049 | 0,360 | 7,600 | 0,000 | 0,836 | 1,196 |
| CNH | 0,241 | 0,050 | 0,221 | 4,801 | 0,000 | 0,885 | 1,130 |
| BMNT | 0,294 | 0,047 | 0,282 | 6,295 | 0,000 | 0,933 | 1,072 |
Nguồn: Nhóm tác giả tổng hợp từ kết quả nghiên cứu
Bảng 10: Mức độ tác động của các nhóm năng lực ứng dụng AI đến từng chỉ tiêu hiệu quả hoạt động doanh nghiệp
| Biến phụ thuộc | Yếu tố có Beta lớn nhất | Beta |
|---|---|---|
| ROA (HQHD1) | TDHQT | 0,318 |
| ROE (HQHD2) | TDHQT | 0,342 |
| ROS (HQHD3) | BMNT | 0,274 |
| VQHTK (HQHD4) | DBNC | 0,314 |
| VQTTS (HQHD5) | BMNT | 0,307 |
Mô hình hồi quy (Bảng 8, Bảng 9) đạt độ phù hợp cao với R2 hiệu chỉnh là 0,627, giải thích 62,7% sự biến thiên của hiệu quả hoạt động. Chỉ số Durbin-Watson là 1,921 và hệ số VIF < 1,20 khẳng định không vi phạm hiện tượng tự tương quan hay đa cộng tuyến. Cả 4 biến độc lập đều tác động thuận chiều có ý nghĩa thống kê với Sig. = 0,000.
Thứ tự mức độ tác động giảm dần theo hệ số Beta chuẩn hóa TDHQT > DBNC > BMNT > CNH. Trong đó, kết quả hồi quy khẳng định TDHQT tác động mạnh nhất đến hiệu quả hoạt động với beta bằng 0,360. Tuy nhiên, khi xem xét riêng từng chỉ tiêu (Bảng 10), mức độ tác động của các nhóm năng lực ứng dụng AI không hoàn toàn giống nhau. TDHQT có tác động mạnh nhất đến ROA với Beta = 0,318 và ROE với Beta = 0,342, cho thấy tự động hóa quy trình có thể giúp kiểm soát chi phí và nâng cao hiệu suất sử dụng tài sản, vốn chủ sở hữu. DBNC có tác động mạnh nhất đến vòng quay hàng tồn kho với Beta = 0,314, phản ánh vai trò của AI trong dự báo nhu cầu và quản trị tồn kho. BMNT có tác động mạnh nhất đến ROS với Beta = 0,274 và vòng quay tổng tài sản với Beta = 0,307, cho thấy niềm tin, bảo mật dữ liệu và minh bạch trong ứng dụng AI có thể hỗ trợ cải thiện biên lợi nhuận và hiệu quả sử dụng tài sản.
Một trường hợp nghiên cứu điển hình tại TP. Hồ Chí Minh
Nghiên cứu tại Vinamilk TP. Hồ Chí Minh đã thực chứng hóa và cụ thể hóa kết quả định lượng thông qua việc tích hợp AI xuyên suốt chuỗi giá trị. Bắt đầu từ việc số hóa quản trị ERP (2007), Vinamilk nâng cấp toàn diện sang chăn nuôi thông minh gồm chip sinh học, robot Lely Juno, tự động hóa sản xuất gồm UHT, thị giác máy tính loại bỏ sản phẩm lỗi và hiện đại hóa hạ tầng kho vận AS/RS 17 tầng với xe tự hành LGV.
Tại trụ sở điều hành hạt nhân, lõi AI vận hành trên nền tảng điện toán đám mây cho phép xử lý hơn 1 triệu đơn hàng mỗi ngày, hỗ trợ dự báo sức mua và chốt giá nguyên liệu linh hoạt. Việc tự chủ công nghệ giúp doanh nghiệp tiết kiệm hơn 3 triệu USD chi phí bản quyền phần mềm mỗi năm, giảm 70% điện năng tiêu thụ tại kho bãi, cắt giảm nhân công kiểm tra thủ công và tối ưu hóa tuyến đường giao hàng nội đô. Sự cải thiện vận hành này tạo nên đòn bẩy tài chính rõ nét qua tốc độ xuất kho 30 giây/lô hàng, đẩy nhanh vòng quay hàng tồn kho và vòng quay tổng tài sản, sự tiết giảm chi phí trực tiếp mở rộng ROS, từ đó gia tăng đòn bẩy thúc đẩy ROA và tối đa hóa chỉ số ROE một cách chất lượng, bền vững mà không phải chịu áp lực gia tăng đòn bẩy nợ vay.
Thảo luận kết quả nghiên cứu
Kết quả phân tích định lượng từ 200 phản hồi khẳng định cả 4 nhân tố ứng dụng AI đều tác động thuận chiều có ý nghĩa thống kê đến hiệu quả hoạt động của doanh nghiệp tại TP. Hồ Chí Minh. Sự phát hiện này củng cố Khung Công nghệ - Tổ chức - Môi trường (TOE), Lý thuyết dựa vào nguồn lực (RBV) và Lý thuyết năng lực động khi chứng minh AI là nguồn lực chiến lược tạo lợi thế cạnh tranh. Trong bốn nhóm năng lực, tự động hóa quy trình và tiết kiệm thời gian có tác động mạnh nhất đến hiệu quả hoạt động tổng hợp, với hệ số Beta chuẩn hóa đạt 0,360. Kết quả này phù hợp với nghiên cứu của Davenport và Ronanki (2018) về vai trò của tự động hóa trong việc giảm thao tác thủ công, rút ngắn thời gian xử lý nghiệp vụ và kiểm soát chi phí. Tiếp theo, dự báo và nắm bắt nhu cầu có Beta = 0,348; bảo mật, quyền riêng tư và niềm tin có Beta = 0,282; cá nhân hóa và hỗ trợ quyết định có Beta = 0,221.
Tuy nhiên, khi xem xét riêng từng chỉ tiêu, mức độ tác động không đồng nhất. TDHQT mạnh nhất với ROA và ROE vì tự động hóa giúp kiểm soát chi phí và nâng cao hiệu suất sử dụng tài sản, vốn chủ sở hữu. DBNC mạnh nhất với vòng quay hàng tồn kho nhờ khả năng dự báo nhu cầu và điều phối hàng hóa. BMNT mạnh nhất với ROS và vòng quay tổng tài sản nhờ niềm tin, bảo mật và minh bạch dữ liệu.
Thực tiễn ứng dụng AI tại Vinamilk TP. Hồ Chí Minh minh chứng hoàn hảo cho cơ chế này. Việc tự chủ hạ tầng AI trên Cloud và vận hành kho thông minh AS/RS giúp Vinamilk tiết kiệm hơn 3 triệu USD chi phí bản quyền/năm, cắt giảm 70% điện năng kho bãi và đạt tốc độ xuất kho 30 giây/lô hàng. Tốc độ này tối ưu vòng quay hàng tồn kho và vòng quay tổng tài sản, giúp nới rộng ROS, tạo dòng tiền thuần dồi dào để gia tăng ROA và ROE bền vững mà không chịu áp lực gia tăng nợ vay.
Tuy nhiên, nghiên cứu không khẳng định rằng việc ứng dụng AI là nguyên nhân trực tiếp dẫn đến sự gia tăng của ROA, ROE, ROS, vòng quay hàng tồn kho hay vòng quay tổng tài sản tại Vinamilk. Hiệu quả hoạt động của doanh nghiệp chịu ảnh hưởng đồng thời bởi nhiều yếu tố khác, bao gồm biến động giá nguyên liệu, chi phí logistics, chiến lược giá, quy mô đầu tư, tình hình thị trường và các yếu tố vĩ mô. Do đó, trường hợp Vinamilk được sử dụng nhằm minh họa cơ chế tiềm năng mà công nghệ dữ liệu và tự động hóa có thể hỗ trợ doanh nghiệp cải thiện hiệu quả vận hành, chứ không nhằm khẳng định quan hệ nhân quả trực tiếp giữa AI và các chỉ tiêu hiệu quả hoạt động.
KẾT LUẬN VÀ KHUYẾN NGHỊ
Nghiên cứu khẳng định ứng dụng AI tác động thuận chiều đến hiệu quả hoạt động của doanh nghiệp tại TP. Hồ Chí Minh, trong đó tự động hóa quy trình giữ vai trò nòng cốt. Căn cứ Khung TOE, Lý thuyết RBV, Lý thuyết năng lực động và bằng chứng thực chứng từ Vinamilk TP. Hồ Chí Minh, hệ thống giải pháp nhất quán được đề xuất nhằm chuyển hóa đòn bẩy vận hành sang tài chính.
Về phía doanh nghiệp, cần ưu tiên tự động hóa các quy trình cốt lõi như kho vận AS/RS và điều phối đơn hàng nhằm đẩy nhanh vòng quay tồn kho và tổng tài sản. Đồng thời, đẩy mạnh ứng dụng hạ tầng đám mây để tiết giảm chi phí bản quyền và vận hành, trực tiếp mở rộng biên lợi nhuận, từ đó nâng cao ROA và ROE bền vững.
Về gợi ý chính sách, chính quyền TP. Hồ Chí Minh cần tiếp tục hoàn thiện khung pháp lý về an toàn dữ liệu số để củng cố bảo mật dữ liệu, kết hợp triển khai các gói hỗ trợ hạ tầng và tài chính nhằm giúp nhóm doanh nghiệp vừa và nhỏ dễ dàng tiếp cận giải pháp AI tự động hóa và phân tích dự báo nhu cầu khách hàng.
(*) Nghiên cứu này được tài trợ bởi Học viện Công nghệ Bưu chính Viễn thông, Cơ sở tại TP. Hồ Chí Minh để thực hiện đề tài 31-SV-2026-QT2.
Tài liệu tham khảo:
1. Akter, S., Michael, K., Uddin, M. R., McCarthy, G., & Rahman, M. (2020). Transforming Business Using Digital Innovations: The Application of AI, Blockchain, Cloud and Data Analytics. Annals of Operations Research, 308, 7-39.
2. Barney, J. B. (1991). Firm Resources and Sustained Competitive Advantage. Journal of Management, 17, 99-120.
3. Bộ Kế hoạch và Đầu tư (2024). Báo cáo thường niên chuyển đổi số doanh nghiệp 2023: Thúc đẩy chuyển đổi số, chuyển đổi xanh. Cục phát triển doanh nghiệp.
4. Vinamilk (2023). Báo cáo thường niên 2022. http://vinamilk.com.vn/bao-cao-thuong-nien/bao-cao/2022/download-file/vinamilk_ar_2022.pdf
5. Báo Điện tử Chính phủ (2025). Vinamilk tiết kiệm 3 triệu USD mỗi năm nhờ hệ thống điều phối đơn hàng tự phát triển.
https://baochinhphu.vn/vinamilk-tiet-kiem-3-trieu-usd-moi-nam-nho-he-thong-dieu-phoi-don-hang-tu-phat-trien-102250929135848759.htm
6. Brynjolfsson, E., Rock, D., & Syverson, C. (2017). Artificial intelligence and the modern productivity paradox: A clash of expectations and statistics (NBER Working Paper No. 24001). National Bureau of Economic Research. https://doi.org/10.3386/w24001
7. Chatterjee, S., Rana, N. P., Tamilmani, K., & Sharma, A. (2021). The effect of AI-based CRM on organization performance and competitive advantage: An empirical analysis in the B2B context. Industrial Marketing Management, 97, 205-219. https://doi.org/10.1016/j.indmarman.2021.07.013
8. Davenport, T.H. and Ronanki, R. (2018) Artificial Intelligence for the Real World. Harvard Business Review, 96, 108-116.
9. Dwivedi, Y. K., Hughes, L., Ismagilova, E., Aarts, G., Coombs, C., Crick, T., et al. (2021). Artificial Intelligence (AI): Multidisciplinary Perspectives on Emerging Challenges, Opportunities, and Agenda for Research, Practice and Policy. International Journal of Information Management, 57, Article 101994.
10. Huang, M.H. and Rust, R.T. (2018) Artificial Intelligence in Service. Journal of Service Research, 21, 155-172.
11. Kelly, S., Kaye, S.A. and Oviedo-Trespalacios, O. (2023) What Factors Contribute to the Acceptance of Artificial Intelligence? A Systematic Review. Telematics and Informatics, 77, Article ID: 101925.
12. McKinsey & Company. (2023). The Economic Potential of Generative AI: The Next Productivity Frontier. McKinsey Global Institute.
13. Mikalef, P., & Gupta, M. (2021). Artificial Intelligence Capability: Conceptualization, Measurement Calibration, and Empirical Study on Its Impact on Organizational Creativity and Firm Performance. Information & Management, 58, Article ID: 103434.
14. Nguyễn, Q. A., & Huỳnh, T. H. (2023). Tác động của tự động hóa và trí tuệ nhân tạo (AI) đến nguồn nhân lực Việt Nam. Tạp chí Khoa học Yersin, (15), 44-52.
15. Nguyễn, M. Đ., & Nguyễn, Đ. N. (2026). Sự sẵn sàng cho phát triển nhân lực trí tuệ nhân tạo có đạo đức tại Việt Nam. Tạp chí Khoa học Nông nghiệp Việt Nam, 24(4), 528-536.
16. Teece, D., & Pisano, G. (1994). The Dynamic Capabilities of Firms: An Introduction. Industrial and Corporate Change, 3(3), 537-556.
17. Teece, D.J., Pisano, G. and Shuen, A. (1997) Dynamic Capabilities and Strategic Management. Strategic Management Journal, 18, 509-533.
18. Tornatzky, L. G., & Fleischer, M. (1990). Processes of Technological Innovation (Issues in Organization and Management Series). Lexington Books.
19. UBND TP. Hồ Chí Minh (2021). Quyết định số 575/QĐ-UBND phê duyệt Chương trình “Nghiên cứu và phát triển ứng dụng trí tuệ nhân tạo (AI) tại Thành phố Hồ Chí Minh giai đoạn 2020-2030”.
20. Wamba-Taguimdje, S. L., Wamba, S. F., Kamdjoug, J. R. K., & Wanko, C. E. T. (2020). Influence of Artificial Intelligence (AI) on Firm Performance: The Business Value of AI-Based Transformation Projects. Business Process Management Journal, 26, 1893-1924.
21. Wernerfelt, B. (1984) The Resource-Based View of the Firm. Strategic Management Journal, 5, 171-180.
| Ngày nhận bài: 25/8/2026; Ngày hoàn thiện biên tập: 6/10/2026; Ngày duyệt đăng: 13/10/2026 |
Tin liên quan



Các tin khác

Các yếu tố ảnh hưởng đến năng lực thích ứng chuyển đổi số của doanh nghiệp du lịch tại TP. Hồ Chí Minh

Quản lý chất lượng dịch vụ đào tạo tại các trường đại học công lập khối ngành kinh tế: Khung lý thuyết và mô hình nghiên cứu

Hành vi thích nghi công nghệ của nhân viên trong doanh nghiệp nhỏ và vừa: Tổng quan lý thuyết và khung khái niệm trong bối cảnh chuyển đổi số

Token hóa sản phẩm cà phê trong quản trị chuỗi cung ứng: Kinh nghiệm quốc tế và hàm ý cho Việt Nam

Các yếu tố ảnh hưởng đến hành vi làm việc đổi mới xanh của nhân viên văn phòng tại TP. Hồ Chí Minh: Vai trò trung gian của gắn kết công việc xanh

Ảnh hưởng của hành vi mua sắm giải trí qua TikTok Shop đến khả năng quản lý tài chính của sinh viên các trường thuộc Đại học Thái Nguyên

Tăng cường kiểm soát thuế thu nhập doanh nghiệp trong bối cảnh đổi mới quản lý thuế tại Việt Nam

Tác động của rủi ro tín dụng đến ổn định ngân hàng trong bối cảnh phát triển bền vững của các ngân hàng thương mại Việt Nam

Thực trạng và giải pháp phát triển nguồn nhân lực chuyển đổi số trong doanh nghiệp nhà nước


