Tác động bất đối xứng của dòng tiền từ hoạt động kinh doanh đến hiệu quả tài chính: Bằng chứng từ thị trường chứng khoán Việt Nam
Lê Thị Kim Thoa
Trường Đại học Tài chính - Marketing
Email: [email protected]
Tóm tắt
Lý thuyết trật tự phân hạng và Lý thuyết đại diện đưa ra các lập luận khác nhau về quan hệ giữa Dòng tiền từ hoạt động kinh doanh và Hiệu quả tài chính. Nghiên cứu kiểm định tính bất đối xứng này và vai trò của đòn bẩy trên 10.030 quan sát doanh nghiệp - năm của 1.246 doanh nghiệp phi tài chính trên thị trường chứng khoán Việt Nam giai đoạn 2017-2025. Dòng tiền từ hoạt động kinh doanh chuẩn hóa theo tổng tài sản bình quân được tách thành CFO_POS và CFO_NEG; 3 đặc tả bảng động được ước lượng bằng two-step System GMM và kiểm định Wald. Dòng tiền từ hoạt động kinh doanh tổng thể không có ý nghĩa đối với Lợi nhuận sau thuế chia tổng tài sản bình quân (ROA), nhưng đối xứng bị bác bỏ sau phân tách (p = 0,0315); bất đối xứng thay đổi theo LEV (p = 0,0160), chưa rõ tại P25 nhưng xuất hiện ở P50 và P75. Bất đối xứng phụ thuộc đòn bẩy giữ khi đổi mẫu số Dòng tiền từ hoạt động kinh doanh và thu hẹp cửa sổ công cụ, nhưng suy yếu khi loại đòn bẩy cực cao hoặc dùng Lợi nhuận sau thuế chia vốn chủ sở hữu bình quân (ROE). Hệ số Dòng tiền từ hoạt động kinh doanh tuyến tính có thể che khuất quan hệ phụ thuộc trạng thái và cấu trúc tài trợ.
Từ khóa: Dòng tiền từ hoạt động kinh doanh, bất đối xứng, hiệu quả tài chính, đòn bẩy tài chính, System GMM, Việt Nam
Abstract
The Pecking Order Theory and Agency Theory provide different arguments regarding the relationship between operating cash flow and financial performance. The study tests this asymmetry and the role of leverage using 10,030 firm-year observations from 1,246 non-financial firms listed on the Vietnamese stock market during the 201-2025 period. Operating cash flow, scaled by average total assets, is decomposed into CFO_POS and CFO_NEG. Three dynamic panel specifications are estimated using two-step System GMM and Wald tests. Overall, operating cash flow is not statistically significant in explaining return on assets (ROA), measured as net income divided by average total assets. However, the hypothesis of symmetry is rejected after decomposition (p = 0.0315). The asymmetry varies with leverage (p = 0.0160): it is not clearly evident at P25 but emerges at P50 and P75. The leverage-dependent asymmetry remains robust when the denominator used to scale operating cash flow is changed and the instrument window is narrowed, but weakens when firms with extremely high leverage are excluded or when return on equity (ROE), measured as net income divided by average shareholders’ equity, is used. The linear coefficient of operating cash flow may obscure relationships that depend on firms’ financial conditions and financing structures.
Keywords: Operating cash flow, asymmetry, financial performance, financial leverage, System GMM, Viet Nam
GIỚI THIỆU
Dòng tiền từ hoạt động kinh doanh (CFO) bổ sung cho lợi nhuận dồn tích về thanh khoản, khả năng tự tài trợ và chất lượng kết quả kinh doanh (Dechow, 1994; Barth và cộng sự, 2001). Tuy nhiên, dấu và độ lớn CFO còn gắn với vốn lưu động, vòng đời và lựa chọn tài trợ, nên một hệ số tuyến tính có thể che khuất khác biệt giữa các trạng thái dòng tiền.
Bằng chứng về dòng tiền, quản trị dòng tiền và hiệu quả doanh nghiệp chưa thống nhất. Kroes và Manikas (2014), Afrifa (2016) và Laghari và cộng sự (2023) cho thấy các thước đo quản trị dòng tiền/vốn lưu động liên hệ với hiệu quả; tại Việt Nam, Huong và cộng sự (2022) báo cáo quan hệ dương, Huynh và cộng sự (2025) cho thấy một số kết quả suy yếu sau xử lý nội sinh, còn Arifaj và cộng sự (2023) không tìm thấy ý nghĩa của CFO đối với ROA. Điều này gợi ý đặc tả tuyến tính có thể bình quân hóa các trạng thái CFO.
Bất đối xứng giữa dòng tiền dương và âm đã được ghi nhận chủ yếu đối với nắm giữ tiền mặt và cấu trúc vốn (Bao và cộng sự, 2012; Machokoto và Areneke, 2021; Zhang và cộng sự, 2020), nhưng chưa làm rõ liệu hai trạng thái CFO liên hệ khác nhau với hiệu quả tài chính và liệu đòn bẩy có làm thay đổi khác biệt đó.
Nghiên cứu vì vậy hỏi liệu quan hệ CFO - hiệu quả có khác giữa trạng thái CFO dương và âm và mức bất đối xứng có thay đổi theo đòn bẩy hay không. Việt Nam phù hợp vì doanh nghiệp niêm yết phân tán đáng kể về đòn bẩy. Đóng góp của nghiên cứu là phân tách CFO theo trạng thái, xem đòn bẩy như điều kiện biên và kiểm định trực tiếp các ràng buộc đối xứng bằng Wald test thay vì so sánh các p-value riêng lẻ.
CƠ SỞ LÝ THUYẾT VÀ PHÁT TRIỂN GIẢ THUYẾT
Lý thuyết nền tảng
Theo Lý thuyết trật tự phân hạng, bất cân xứng thông tin khiến doanh nghiệp ưu tiên vốn nội bộ trước nợ và cổ phần (Myers, 1984; Myers và Majluf, 1984). CFO dương bổ sung nguồn lực nội bộ, còn CFO âm làm giảm khả năng tự tài trợ và có thể tăng phụ thuộc vào vốn bên ngoài. Vì chi phí các nguồn này khác nhau, phản ứng của hiệu quả ở hai phía CFO = 0 không nhất thiết đối xứng.
Theo Lý thuyết đại diện, nguồn lực nội bộ lớn có thể làm tăng quyền tùy nghi và phân bổ vốn kém hiệu quả (Jensen, 1986), dù CFO không đồng nhất với free cash flow. CFO âm cũng không đồng nghĩa cơ học với suy giảm hoạt động vì mẫu hình dòng tiền thay đổi theo vòng đời (Dickinson, 2011). Đòn bẩy vừa tạo kỷ luật trả nợ vừa làm tăng nghĩa vụ lãi vay và rủi ro kiệt quệ (Titman và Wessels, 1988; Frank và Goyal, 2009).
CFO phản ánh khả năng tài trợ nội bộ, còn đòn bẩy gắn với ràng buộc nghĩa vụ tài chính; quan hệ giữa hai yếu tố mang tính động (Shenoy và Koch, 1996). Vì vậy, nghiên cứu kiểm định trực tiếp khác biệt theo trạng thái CFO và theo đòn bẩy thay vì áp đặt trước chiều liên hệ.
Tính bất đối xứng của CFO
Bao và cộng sự (2012) cho thấy, độ nhạy tiền mặt theo dòng tiền khác giữa trạng thái dương và âm; Machokoto và Areneke (2021) ghi nhận bất đối xứng mạnh hơn khi hạn chế tài chính tăng; Zhang và cộng sự (2020) liên hệ dấu và độ lớn dòng tiền với điều chỉnh đòn bẩy. Các kết quả này ủng hộ tiếp cận theo trạng thái nhưng chưa xét hiệu quả tài chính làm biến kết quả.
Để kiểm định trực tiếp, CFO_TA được phân tách quanh ngưỡng 0 thành CFO_POS = max(CFO_TA, 0) và CFO_NEG = max(−CFO_TA, 0), với CFO_NEG là độ lớn không âm của CFO âm. Độ dốc theo CFO_TA ở phía dương là β_POS và ở phía âm là −β_NEG; quan hệ đối xứng đòi hỏi β_POS + β_NEG = 0, và việc bác bỏ ràng buộc này cho thấy hai phía của CFO có độ dốc khác nhau. Từ đó, nghiên cứu đề xuất giả thuyết sau:
H1: Mối quan hệ giữa dòng tiền từ Hoạt động kinh doanh và Hiệu quả tài chính mang tính bất đối xứng giữa trạng thái CFO dương và trạng thái CFO âm.
Vai trò điều tiết của đòn bẩy tài chính
Đòn bẩy có thể làm thay đổi giá trị kinh tế của dòng tiền vì nợ vừa tạo kỷ luật vừa làm tăng nghĩa vụ thanh toán và rủi ro kiệt quệ. Laghari và cộng sự (2023) cho thấy quan hệ giữa các thước đo quản trị dòng tiền/vốn lưu động và hiệu quả khác theo mức đòn bẩy; Zhang và cộng sự (2020) ghi nhận liên hệ phi tuyến giữa mất cân đối dòng tiền và điều chỉnh đòn bẩy. Vì vậy, đòn bẩy có thể làm thay đổi khoảng cách giữa hai trạng thái CFO.
CFO dương hỗ trợ nghĩa vụ nợ; CFO âm ở doanh nghiệp đòn bẩy cao có thể tăng áp lực thanh khoản nhưng cũng có thể gắn với vốn lưu động hoặc mở rộng. Do các cơ chế cạnh tranh này, H2 được phát biểu phi định hướng và đánh giá qua ràng buộc β_POS×LEV + β_NEG×LEV = 0 cùng tác động biên tại các mức LEV đại diện. Trên cơ sở đó, nghiên cứu đề xuất giả thuyết:
H2: Mức độ bất đối xứng trong mối quan hệ giữa dòng tiền từ Hoạt động kinh doanh và Hiệu quả tài chính thay đổi theo đòn bẩy tài chính.
PHƯƠNG PHÁP NGHIÊN CỨU
Dữ liệu và mẫu nghiên cứu
Dữ liệu doanh nghiệp phi tài chính trên HOSE, HNX và UPCOM được thu thập qua FinLens/VNStock. Khung mẫu lấy một lần từ danh sách cổ phiếu của module Reference tại thời điểm thu thập; sau khi loại nhóm tài chính, còn 1.457 mã. Vì đây không phải historical universe tái dựng theo từng năm, mẫu có thể thiếu doanh nghiệp đã rời thị trường. Giai đoạn nghiên cứu là 2017-2025; dữ liệu 2015-2016 chỉ dùng cho giá trị bình quân và biến trễ.
Sau ghép và làm sạch dữ liệu, 211 mã không tạo được quan sát hợp lệ; mẫu chính còn 10.030 quan sát của 1.246 doanh nghiệp, bảng không cân bằng. ROA, ROE, CFO_TA, LEV và GROWTH được winsorize theo năm ở phân vị 1%–99%; CFO_POS/CFO_NEG hình thành từ CFO_TA đã xử lý. CFO thiếu không được thay bằng 0 hoặc nội suy.
Đo lường biến
ROA là lợi nhuận sau thuế chia tổng tài sản bình quân; ROE dùng trong phân tích độ nhạy, là lợi nhuận sau thuế chia vốn chủ sở hữu bình quân. CFO_TA bằng dòng tiền thuần từ hoạt động kinh doanh chia tổng tài sản bình quân. Hai biến trạng thái được xác định:
CFO_POS_it = max(CFO_TA_it, 0); CFO_NEG_it = max(−CFO_TA_it, 0).
CFO_TA = CFO_POS − CFO_NEG. LEV bằng tổng nợ phải trả/tổng tài sản cuối năm; các tương tác là CFO_POS_LEV = CFO_POS×LEV và CFO_NEG_LEV = CFO_NEG×LEV. SIZE là ln(tổng tài sản); GROWTH = (Revenue_t − Revenue_t−1)/|Revenue_t−1|. Mô hình có biến phụ thuộc trễ và hiệu ứng năm.
Mô hình nghiên cứu
Ba đặc tả lần lượt dùng CFO_TA tổng thể, tách CFO_POS/CFO_NEG và bổ sung hai tương tác với LEV:
(1) ROA_it = α + ρROA_i,t−1 + β₁CFO_TA_it + β₂LEV_it + β₃SIZE_it + β₄GROWTH_it + Year_t + μ_i + ε_it
(2) ROA_it = α + ρROA_i,t−1 + β₁CFO_POS_it + β₂CFO_NEG_it + β₃LEV_it + β₄SIZE_it + β₅GROWTH_it + Year_t + μ_i + ε_it
(3) ROA_it = α + ρROA_i,t−1 + β₁CFO_POS_it + β₂CFO_NEG_it + β₃LEV_it + β₄CFO_POS_LEV_it + β₅CFO_NEG_LEV_it + β₆SIZE_it + β₇GROWTH_it + Year_t + μ_i + ε_it
Vì CFO_NEG là độ lớn không âm của CFO âm, đối xứng trong Mô hình (2) đòi hỏi H0: β₁ + β₂ = 0. Trong Mô hình (3), tại LEV = L, điều kiện là H0: (β₁ + β₂) + L(β₄ + β₅) = 0; do đó β₄ + β₅ = 0 kiểm định việc LEV làm thay đổi mức bất đối xứng. Wald test và tác động biên tại P25, P50, P75 được sử dụng.
Phương pháp ước lượng
Do có biến phụ thuộc trễ, pooled OLS và fixed effects có thể chệch khi T nhỏ (Nickell, 1981). Nghiên cứu dùng two-step System GMM (Arellano & Bover, 1995; Blundell và Bond, 1998) với sai số chuẩn Windmeijer (2005). L_ROA dùng GMM-style instruments với lag(1 2); CFO, LEV và các tương tác dùng lag(2 3); SIZE, GROWTH và hiệu ứng năm là IV-style. Tùy chọn collapse và giới hạn lag kiểm soát số công cụ (Roodman, 2009).
Chẩn đoán dựa trên AR(1), AR(2), Hansen và số công cụ (Arellano và Bond, 1991; Roodman, 2009). Độ nhạy được kiểm tra bằng bốn cách: đổi mẫu số CFO; thu hẹp cửa sổ công cụ; loại LEV > 1; và thay ROA bằng ROE. Với ROE, System GMM không vượt Hansen nên dùng Difference GMM. Công cụ nội bộ giảm lo ngại nội sinh nhưng không bảo đảm nhận diện nhân quả; các hệ số vì vậy được diễn giải như quan hệ ước lượng có điều kiện.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả
Bảng 1 cho thấy, ROA trung bình 4,44%, ROE 8,85%, CFO_TA 5,18% và LEV 51,49%. CFO_NEG có trung vị 0, cho thấy ít nhất một nửa quan sát không ở trạng thái CFO âm; GROWTH vẫn phân tán mạnh sau winsorize.
Bảng 1: Thống kê mô tả
| Biến | N | Trung bình | Độ lệch chuẩn | Min | Trung vị | Max |
|---|---|---|---|---|---|---|
| ROA | 10.030 | 0,0444 | 0,0823 | −0,3483 | 0,0357 | 0,3543 |
| ROE | 9.698 | 0,0885 | 0,1619 | −1,0737 | 0,0841 | 0,6914 |
| CFO_TA | 10.030 | 0,0518 | 0,1287 | −0,5054 | 0,0463 | 0,5252 |
| CFO_POS | 10.030 | 0,0774 | 0,0920 | 0,0000 | 0,0463 | 0,5252 |
| CFO_NEG | 10.030 | 0,0256 | 0,0643 | 0,0000 | 0,0000 | 0,5054 |
| LEV | 10.030 | 0,5149 | 0,3404 | 0,0221 | 0,4910 | 3,5917 |
| SIZE | 10.030 | 27,3805 | 1,6555 | 18,7757 | 27,2480 | 34,6509 |
| GROWTH | 10.030 | 0,1342 | 0,7222 | −0,9606 | 0,0402 | 8,7136 |
Nguồn: Tác giả tổng hợp và tính toán từ dữ liệu FinLens và VNStock
Bảng 2: Ma trận tương quan Pearson
| Biến | (1) | (2) | (3) | (4) | (5) | (6) | (7) | (8) | (9) |
|---|---|---|---|---|---|---|---|---|---|
| (1) ROA | 1,000 |
|
|
|
|
|
|
|
|
| (2) L_ROA | 0,713*** | 1,000 |
|
|
|
|
|
|
|
| (3) CFO_POS | 0,417*** | 0,308*** | 1,000 |
|
|
|
|
|
|
| (4) CFO_NEG | −0,095*** | −0,042*** | −0,335*** | 1,000 |
|
|
|
|
|
| (5) LEV | −0,431*** | −0,456*** | −0,152*** | 0,014 | 1,000 |
|
|
|
|
| (6)CFO_POS_LEV | 0,135*** | 0,027*** | 0,730*** | −0,261*** | 0,262*** | 1,000 |
|
|
|
| (7)CFO_NEG_LEV | −0,111*** | −0,094*** | −0,281*** | 0,812*** | 0,216*** | −0,219*** | 1,000 |
|
|
| (8) SIZE | 0,098*** | 0,113*** | −0,059*** | −0,036*** | 0,062*** | −0,013 | −0,026** | 1,000 |
|
| (9) GROWTH | 0,108*** | −0,052*** | 0,037*** | 0,092*** | 0,018* | 0,065*** | 0,071*** | 0,030*** | 1,000 |
Ghi chú: ***, ** và * lần lượt tương ứng với p < 0,01, p < 0,05 và p < 0,10.
Nguồn: Tác giả tổng hợp và tính toán từ dữ liệu FinLens và VNStock
Tương quan và đa cộng tuyến
Theo Bảng 2, ROA tương quan dương với L_ROA và CFO_POS, âm với CFO_NEG và LEV. Tương quan cao nhất giữa biến giải thích là CFO_NEG–CFO_NEG_LEV (r = 0,812), phù hợp với cấu trúc tương tác; VIF tối đa 3,58 và trung bình 2,19 không cho thấy đa cộng tuyến nghiêm trọng.
Kết quả System GMM
Ở cả ba đặc tả (Bảng 3), kiểm định AR(2) không bác bỏ giả thuyết không có tự tương quan bậc hai, Hansen không bác bỏ giả thuyết về tính hợp lệ chung của bộ công cụ và số công cụ (20-29) thấp hơn nhiều số doanh nghiệp. Riêng Mô hình (3), Difference-in-Hansen không bác bỏ giả thuyết về tính ngoại sinh của công cụ cho phương trình mức (p = 0,799), L_ROA (p = 0,350) và IV-style (p = 0,138). L_ROA dương và có ý nghĩa; trong Mô hình (1), CFO_TA không có ý nghĩa, LEV âm, SIZE và GROWTH dương. Vì LEV không mean-center, CFO_POS/CFO_NEG trong Mô hình (3) phản ánh quan hệ tại LEV = 0; diễn giải dựa trên tác động biên và đối xứng có điều kiện.
Bảng 3: Kết quả ước lượng Two-step System GMM – Biến phụ thuộc: ROA
| Biến/kiểm định | (1) Linear CFO | (2) Asymmetric CFO | (3) Asymmetric CFO × LEV |
|---|---|---|---|
| L_ROA | 0,4792*** (0,0432) | 0,4531*** (0,0459) | 0,3834*** (0,0365) |
| CFO_TA | −0,1565 (0,1040) |
|
|
| CFO_POS |
| 0,0438 (0,1565) | −0,0870 (0,2635) |
| CFO_NEG |
| 0,4397** (0,1786) | −0,0260 (0,2970) |
| LEV | −0,0322** (0,0138) | −0,0300** (0,0126) | −0,1005*** (0,0329) |
| CFO_POS_LEV |
|
| 0,8462 (0,5416) |
| CFO_NEG_LEV |
|
| 0,5733 (0,4550) |
| SIZE | 0,0024** (0,0010) | 0,0035*** (0,0011) | 0,0046*** (0,0009) |
| GROWTH | 0,0155*** (0,0018) | 0,0130*** (0,0022) | 0,0102*** (0,0025) |
| Year effects | Có | Có | Có |
| AR(1) p-value | 0,000 | 0,000 | 0,000 |
| AR(2) p-value | 0,505 | 0,638 | 0,237 |
| Hansen p-value | 0,149 | 0,503 | 0,229 |
| Số công cụ | 20 | 23 | 29 |
| Số doanh nghiệp | 1.246 | 1.246 | 1.246 |
| Số quan sát | 10.030 | 10.030 | 10.030 |
| Wald asymmetry p | — | 0,0315 | — |
| Joint interactions p | — | — | 0,0545 |
| Leverage-induced asymmetry p | — | — | 0,0160 |
| Joint symmetry restrictions p | — | — | 0,0031 |
Ghi chú: Sai số chuẩn robust của ước lượng two-step, hiệu chỉnh Windmeijer, được trình bày trong ngoặc. ***, ** và * lần lượt tương ứng với p < 0,01, p < 0,05 và p < 0,10. Wald tests của Mô hình (3): joint interactions F(2, 1245) = 2,92; leverage-induced asymmetry F(1, 1245) = 5,82; joint symmetry restrictions F(2, 1245) = 5,82.
Nguồn: Tác giả tổng hợp và tính toán từ dữ liệu FinLens và VNStock
Kiểm định tính bất đối xứng
Trong Mô hình (2), CFO_POS không có ý nghĩa còn CFO_NEG dương và có ý nghĩa 5%. Vì CFO_NEG là độ lớn không âm của CFO âm, hệ số này không có nghĩa CFO âm “có lợi”. Wald test bác bỏ H0: β_POS + β_NEG = 0 (p = 0,0315), cho thấy độ dốc hai phía CFO = 0 khác nhau và ủng hộ H1.
Vai trò của đòn bẩy tài chính trong cấu trúc bất đối xứng
Trong Mô hình (3), hai tương tác riêng lẻ chưa đạt 5% và kiểm định chung chỉ đạt 10% (p = 0,0545). Tuy nhiên, H0: β_POS×LEV + β_NEG×LEV = 0 bị bác bỏ (p = 0,0160), cho thấy bất đối xứng thay đổi theo đòn bẩy. Joint symmetry restrictions cũng bị bác bỏ (p = 0,0031) nhưng gồm ràng buộc tại LEV = 0, ngoài miền quan sát (min = 0,0221), nên chỉ bổ trợ. H2 được đánh giá chủ yếu qua leverage-induced asymmetry và đối xứng có điều kiện tại các mức LEV quan sát.
Bảng 4 cho thấy tại P25, tác động biên chưa có ý nghĩa và đối xứng không bị bác bỏ (p = 0,1743). Tại P50, CFO_POS có ý nghĩa 1%, CFO_NEG 10% và đối xứng bị bác bỏ (p = 0,0056); tại P75, cả hai có ý nghĩa và bất đối xứng mạnh hơn (p = 0,0008). Trong đặc tả chính, bất đối xứng vì vậy tập trung từ trung vị LEV trở lên.
Bảng 4: Tác động biên và kiểm định bất đối xứng theo mức LEV
| Mức LEV | CFO_POS ME | p | CFO_NEG ME | p | Asymmetry p |
|---|---|---|---|---|---|
| Thấp – P25 (0,293) | 0,1613 | 0,257 | 0,1423 | 0,454 | 0,1743 |
| Trung vị – P50 (0,491) | 0,3285*** | 0,009 | 0,2555* | 0,079 | 0,0056 |
| Cao – P75 (0,680) | 0,4888*** | 0,007 | 0,3641** | 0,014 | 0,0008 |
Ghi chú: ME = tác động biên (marginal effect); Asymmetry p là p-value của kiểm định Wald về đối xứng tại mức LEV tương ứng. ***, ** và * lần lượt tương ứng với p < 0,01, p < 0,05 và p < 0,10.
Nguồn: Tác giả tổng hợp và tính toán từ dữ liệu FinLens và VNStock
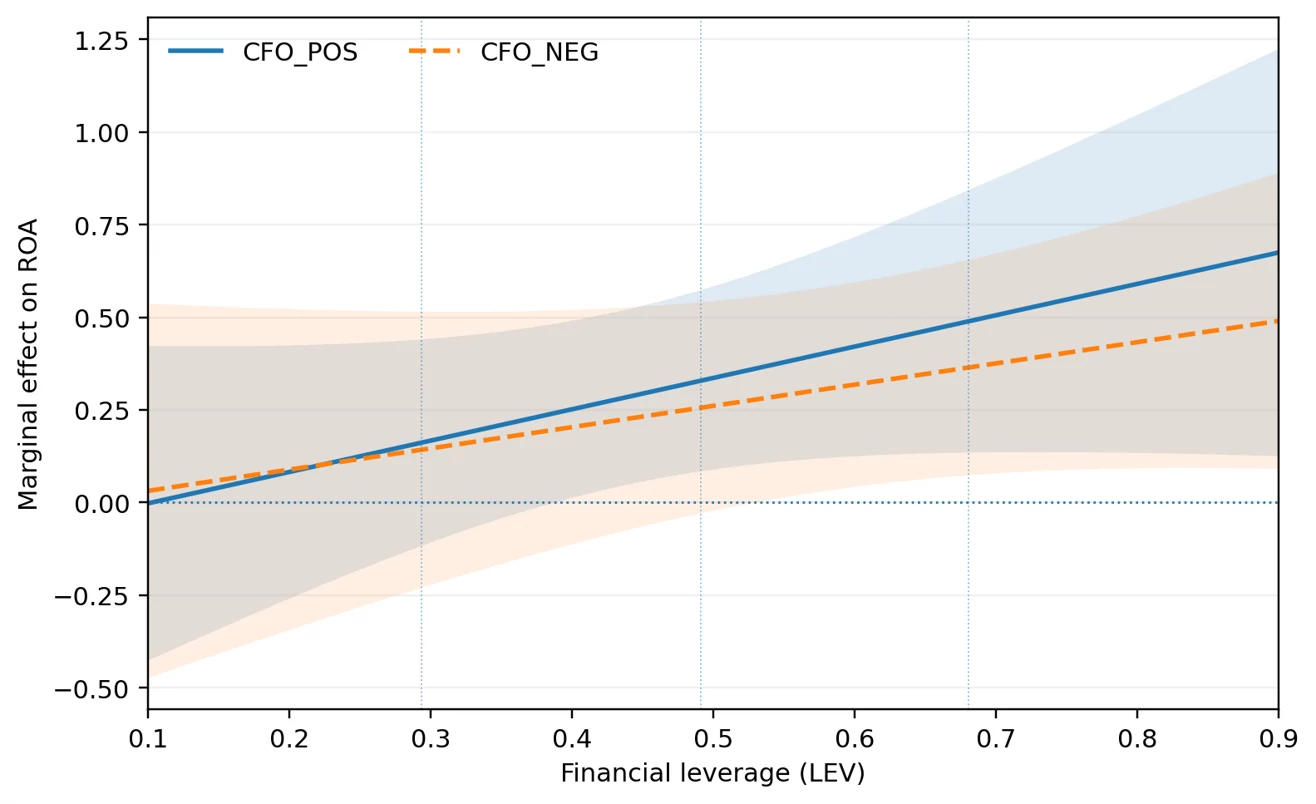
Hình: Tác động biên có điều kiện theo CFO_POS và độ lớn CFO_NEG tại các mức LEV
 |
Nguồn: Tác giả tính toán từ kết quả ước lượng Two-step System GMM
Hình trên trình bày tác động biên trên LEV 0,10–0,90 với khoảng tin cậy 95%. Vì CFO_NEG đo độ lớn của CFO âm, độ dốc theo CFO_TA gốc ở phía âm mang dấu ngược; do đó bất đối xứng được kết luận từ Wald tests ở Bảng 4, không từ khoảng cách hay chồng lấp giữa hai đường.
Phân tích độ nhạy
Thứ nhất, khi CFO được chuẩn hóa theo tổng tài sản đầu kỳ, Mô hình (2) vẫn bác bỏ đối xứng (p = 0,0353). Ở Mô hình (3), joint interactions, leverage-induced asymmetry và joint symmetry restrictions lần lượt có p = 0,0212; 0,0072; 0,0061; đối xứng không bị bác bỏ tại P25 (p = 0,2067) nhưng bị bác bỏ tại P50 (p = 0,0133) và P75 (p = 0,0025), với AR(2) = 0,239, Hansen = 0,176 và 29 công cụ. Kết quả giảm lo ngại về hiệu ứng mẫu số chung.
Thứ hai, với cửa sổ công cụ hẹp hơn (lag(1 1) cho L_ROA, lag(2 2) cho các biến nội sinh), bất đối xứng vô điều kiện mất ý nghĩa (p = 0,1100). Mô hình (3) vẫn bác bỏ đối xứng tại P50 (p = 0,0098) và P75 (p = 0,0014) nhưng không tại P25 (p = 0,1746); joint interactions, leverage-induced asymmetry và joint symmetry restrictions lần lượt có p = 0,0029; 0,0041; 0,0029, với AR(2) = 0,361, Hansen = 0,461 và 23 công cụ. Vì vậy, bằng chứng ổn định hơn nằm ở bất đối xứng phụ thuộc đòn bẩy.
Thứ ba, loại LEV > 1 làm mẫu giảm 343 quan sát, còn 9.687. Với bộ công cụ chính, Mô hình (2) và (3) không vượt Hansen ở mức 5% (p = 0,034 và 0,037), nên phải thu hẹp cửa sổ công cụ; khi đó Mô hình (3) có AR(2) = 0,747, Hansen = 0,962 và 23 công cụ. Leverage-induced asymmetry và joint interactions chỉ còn ở mức 10% (p = 0,0755 và 0,0948), joint symmetry restrictions không có ý nghĩa (p = 0,1918); đối xứng chỉ bị bác bỏ ở mức 10% tại P25 (p = 0,0992), không tại P50 (p = 0,2602) hay P75 (p = 0,8401). Do đồng thời đổi mẫu và công cụ, không thể quy toàn bộ sự suy yếu cho việc loại LEV > 1, nhưng nhóm đòn bẩy rất cao có thể góp phần đáng kể vào kết quả chính.
Thứ tư, Bảng 5 thay ROA bằng ROE và dùng Difference GMM cho 7.209 quan sát của 1.174 doanh nghiệp, với AR(2) = 0,196 và Hansen = 0,330. L_ROE và GROWTH dương; LEV dương ở mức 10% nhưng không hàm ý đảo chiều ổn định vì đây là hệ số tại CFO_POS = CFO_NEG = 0. Wald asymmetry, joint interactions, leverage-induced asymmetry và joint symmetry restrictions đều không có ý nghĩa (p = 0,1196; 0,3942; 0,1727; 0,2933). Do đồng thời đổi biến phụ thuộc, mẫu và phương pháp, đây là phân tích độ nhạy về phạm vi hiệu lực.
Bảng 5: Độ nhạy với ROE – Difference GMM
| Biến/kiểm định | ROE – Difference GMM | Biến/kiểm định | ROE – Difference GMM |
|---|---|---|---|
| L_ROE | 0,2665*** (0,0619) | LEV | 0,4040* (0,2308) |
| CFO_POS | 0,2796 (0,8986) | CFO_POS_LEV | −1,0599 (1,6978) |
| CFO_NEG | 1,7116 (1,2067) | CFO_NEG_LEV | −2,0006 (2,1563) |
| SIZE | −0,0040 (0,0403) | GROWTH | 0,0259*** (0,0058) |
| AR(1) p | 0,000 | AR(2) p | 0,196 |
| Hansen p | 0,330 | Số công cụ | 21 |
| Số quan sát | 7.209 | Số doanh nghiệp | 1.174 |
| Wald asymmetry p | 0,1196 | Joint interactions p | 0,3942 |
| Leverage-induced asymmetry p | 0,1727 | Joint symmetry restrictions p | 0,2933 |
Ghi chú: Sai số chuẩn robust của ước lượng two-step, hiệu chỉnh Windmeijer, được trình bày trong ngoặc. ***, ** và * lần lượt tương ứng với p < 0,01, p < 0,05 và p < 0,10.
Nguồn: Tác giả tổng hợp và tính toán từ dữ liệu FinLens và VNStock
Thảo luận kết quả
Thứ nhất, CFO_TA tổng thể không có ý nghĩa nhưng đối xứng bị bác bỏ sau phân tách, phù hợp với bằng chứng về phản ứng khác giữa trạng thái dòng tiền dương và âm (Bao và cộng sự, 2012; Machokoto & Areneke, 2021) và mở rộng lập luận này sang hiệu quả tài chính. Kết quả vẫn giữ khi đổi mẫu số CFO nhưng mất ý nghĩa khi thu hẹp cửa sổ công cụ; vì vậy H1 được ủng hộ trong đặc tả chính nhưng nhạy với lựa chọn công cụ.
Thứ hai, vai trò điều kiện của đòn bẩy rõ hơn trong mẫu chính: leverage-induced asymmetry có ý nghĩa, xuất hiện từ P50 và được duy trì khi thu hẹp công cụ hoặc đổi mẫu số CFO. Kết quả phù hợp với quan hệ động dòng tiền–đòn bẩy (Shenoy và Koch, 1996; Zhang và cộng sự, 2020) và Laghari và cộng sự (2023). Tuy nhiên, mẫu hình không tái lập khi loại LEV > 1 và đồng thời thu hẹp công cụ, nên LEV được xem là điều kiện biên chứ không phải cơ chế nhân quả bất biến.
Thứ ba, tác động biên dương theo CFO_NEG tại LEV cao cần thận trọng. CFO âm có thể phản ánh áp lực thanh khoản nhưng cũng gắn với vốn lưu động, mở rộng hoặc vòng đời (Dickinson, 2011); CFO và ROA còn có thể cùng phản ánh thời điểm ghi nhận. Vì CFO_NEG là độ lớn của CFO âm, hệ số dương không có nghĩa CFO âm “có lợi”, nhất là khi mẫu hình suy yếu sau loại LEV > 1.
Cuối cùng, các kiểm định bất đối xứng không tái lập với ROE (Bảng 5). Vì phân tích này đồng thời đổi biến kết quả, mẫu và phương pháp, khác biệt ROA–ROE không thể quy cho một yếu tố riêng. Bằng chứng về bất đối xứng phụ thuộc đòn bẩy vì vậy rõ nhất với ROA trên mẫu chính và không nên khái quát cho mọi thước đo hiệu quả hay vùng đòn bẩy.
KẾT LUẬN VÀ HÀM Ý
Kết quả nghiên cứu cho thấy, CFO_TA tổng thể không có ý nghĩa với ROA, nhưng quan hệ CFO-ROA trở nên bất đối xứng sau phân tách và mức bất đối xứng thay đổi theo LEV, rõ từ trung vị trở lên trong đặc tả chính. Bất đối xứng phụ thuộc đòn bẩy giữ khi đổi mẫu số CFO và thu hẹp công cụ, nhưng suy yếu khi loại LEV > 1 hoặc dùng ROE. Kết luận phù hợp nhất là quan hệ CFO-ROA phụ thuộc trạng thái và đòn bẩy, không phải tác động nhân quả cố định.
Về hàm ý quản trị, doanh nghiệp không nên chỉ theo dõi CFO tổng thể mà cần đặt trạng thái dòng tiền trong bối cảnh cấu trúc nợ, khả năng thanh toán và vòng đời. Kết quả không nên suy rộng cơ học sang doanh nghiệp đòn bẩy cực cao hoặc vốn chủ sở hữu âm.
Tài liệu tham khảo:
1. Afrifa, G. A. (2016). Net working capital, cash flow and performance of UK SMEs. Review of Accounting and Finance, 15(1), 21–44. https://doi.org/10.1108/RAF-02-2015-0031
2. Arellano, M., & Bond, S. (1991). Some tests of specification for panel data: Monte Carlo evidence and an application to employment equations. The Review of Economic Studies, 58(2), 277–297. https://doi.org/10.2307/2297968
3. Arellano, M., & Bover, O. (1995). Another look at the instrumental variable estimation of error-components models. Journal of Econometrics, 68(1), 29–51. https://doi.org/10.1016/0304-4076(94)01642-D
4. Arifaj, A. H., Berisha, V., Morina, F., & Avdyli, E. (2023). Exploring the impact of cash flow, company size, and debt on financial performance in corporations. Investment Management & Financial Innovations, 20(3), 264–272. https://doi.org/10.21511/imfi.20(3).2023.22
5. Bao, D., Chan, K. C., & Zhang, W. (2012). Asymmetric cash flow sensitivity of cash holdings. Journal of Corporate Finance, 18(4), 690–700. https://doi.org/10.1016/j.jcorpfin.2012.05.003
6. Barth, M. E., Cram, D. P., & Nelson, K. K. (2001). Accruals and the prediction of future cash flows. The Accounting Review, 76(1), 27–58. https://doi.org/10.2308/accr.2001.76.1.27
7. Blundell, R., & Bond, S. (1998). Initial conditions and moment restrictions in dynamic panel data models. Journal of Econometrics, 87(1), 115–143. https://doi.org/10.1016/S0304-4076(98)00009-8
8. Dechow, P. M. (1994). Accounting earnings and cash flows as measures of firm performance: The role of accounting accruals. Journal of Accounting and Economics, 18(1), 3–42. https://doi.org/10.1016/0165-4101(94)90016-7
9. Dickinson, V. (2011). Cash flow patterns as a proxy for firm life cycle. The Accounting Review, 86(6), 1969–1994. https://doi.org/10.2308/accr-10130
10. Frank, M. Z., & Goyal, V. K. (2009). Capital structure decisions: Which factors are reliably important? Financial Management, 38(1), 1–37. https://doi.org/10.1111/j.1755-053X.2009.01026.x
11. Huong, L. L. T., Do, V. B., & Thu, H. T. T. (2022). Impact of cash flow on firm’s operational efficiency in Vietnam: Mediation role of state ownership. Journal of Organizational Behavior Research, 7(2), 30–47. https://doi.org/10.51847/Sd9SolqBjQ
12. Huynh, T. X. T., Nguyen, T. T. H., & Nguyen, C. V. (2025). The impact of working capital management on the financial performance of listed enterprises: An empirical evidence from Vietnam. Cogent Business & Management, 12(1), 2473033. https://doi.org/10.1080/23311975.2025.2473033
13. Jensen, M. C. (1986). Agency costs of free cash flow, corporate finance, and takeovers. American Economic Review, 76(2), 323–329.
14. Kroes, J. R., & Manikas, A. S. (2014). Cash flow management and manufacturing firm financial performance: A longitudinal perspective. International Journal of Production Economics, 148, 37–50. https://doi.org/10.1016/j.ijpe.2013.11.008
15. Laghari, F., Ahmed, F., & López García, M. de las N. (2023). Cash flow management and its effect on firm performance: Empirical evidence on non-financial firms of China. PLOS ONE, 18(6), e0287135. https://doi.org/10.1371/journal.pone.0287135
16. Machokoto, M., & Areneke, G. (2021). Is the cash flow sensitivity of cash asymmetric? African evidence. Finance Research Letters, 38, 101440. https://doi.org/10.1016/j.frl.2020.101440
17. Myers, S. C. (1984). The capital structure puzzle. The Journal of Finance, 39(3), 574–592. https://doi.org/10.1111/j.1540-6261.1984.tb03646.x
18. Myers, S. C., & Majluf, N. S. (1984). Corporate financing and investment decisions when firms have information that investors do not have. Journal of Financial Economics, 13(2), 187–221. https://doi.org/10.1016/0304-405X(84)90023-0
19. Nickell, S. (1981). Biases in dynamic models with fixed effects. Econometrica, 49(6), 1417–1426. https://doi.org/10.2307/1911408
20. Roodman, D. (2009). How to do xtabond2: An introduction to difference and system GMM in Stata. The Stata Journal, 9(1), 86–136. https://doi.org/10.1177/1536867X0900900106
21. Shenoy, C., & Koch, P. D. (1996). The firm’s leverage–cash flow relationship. Journal of Empirical Finance, 2(4), 307–331. https://doi.org/10.1016/0927-5398(95)00011-9
22. Titman, S., & Wessels, R. (1988). The determinants of capital structure choice. The Journal of Finance, 43(1), 1–19. https://doi.org/10.1111/j.1540-6261.1988.tb02585.x
23. Windmeijer, F. (2005). A finite sample correction for the variance of linear efficient two-step GMM estimators. Journal of Econometrics, 126(1), 25–51. https://doi.org/10.1016/j.jeconom.2004.02.005
24. Zhang, J., Zhao, Z., & Jian, W. (2020). Do cash flow imbalances facilitate leverage adjustments of Chinese listed firms? Evidence from a dynamic panel threshold model. Economic Modelling, 89, 201–214. https://doi.org/10.1016/j.econmod.2019.10.016
| Ngày nhận bài: 25/9/2026; Ngày hoàn thiện biên tập: 25/9/2026; Ngày duyệt đăng: 20/10/2026 |
Tin liên quan


Các tin khác

Đồng tạo giá trị xã hội và kinh tế thông qua đào tạo gắn kết cộng đồng: Nghiên cứu tại Trường Đại học Văn Lang

Tác động của quản trị nguồn nhân lực xanh đến hành vi xanh tự nguyện của nhân viên tại các doanh nghiệp Việt Nam

Thực trạng kết quả công việc của người lao động tại các ngân hàng thương mại cổ phần Việt Nam

Chiến lược bảo đảm nguồn cung năng lượng của Chính quyền Trump 2.0: Ba trụ cột, tác động và hàm ý đối với Việt Nam

Các nhân tố ảnh hưởng đến lòng trung thành của khách du lịch nội địa: Nghiên cứu tại Khu du lịch sinh thái Làng Yến, tỉnh Đồng Tháp

Marketing dịch vụ khám và chữa bệnh tại Bệnh viện E

Phát triển nông nghiệp xanh tại Trung Quốc và hàm ý chính sách cho Việt Nam

Tác động của nền tảng công nghệ số và áp lực thể chế đến quyết định mua vật liệu xây dựng xanh của các chủ đầu tư bất động sản tại TP. Hồ Chí Minh

Phát triển nhà ở xã hội theo mô hình đối tác công - tư tại Việt Nam: Thực trạng và định hướng đến năm 2030