


Giải pháp hoàn thiện chính sách phát triển thị trường xổ số tại tỉnh Lâm Đồng
ThS. Phạm Năng Hiệp
NCS Trường Đại học Thủy lợi; Email: [email protected]
PGS, TS. Đỗ Văn Quang
Trường Đại học Thủy lợi
TS. Bùi Anh Tú
Trường Đại học Thủy lợi; Email: [email protected]
Tóm tắt
Bài viết đánh giá thực trạng chính sách phát triển thị trường xổ số của tỉnh Lâm Đồng và đề xuất hệ thống giải pháp đến năm 2030, trong bối cảnh từ ngày 1/7/2025 Lâm Đồng sở hữu 3 công ty xổ số kiến thiết thuộc 2 khu vực thị trường khác nhau. Nghiên cứu sử dụng phương pháp gồm phân tích chuỗi số liệu tài chính 2020-2025 của các doanh nghiệp, phân tích thể chế theo khung 12 nhóm nội dung và 7 nhóm tiêu chí đánh giá, kết hợp phỏng vấn sâu chuyên gia. Kết quả cho thấy, mức độ hoàn thiện của chính sách chỉ đạt 2,37 điểm trên thang 5, trong đó 2 chiều yếu nhất là công cụ đo lường và trách nhiệm giải trình cùng ở mức 1,9, và chỉ 14 trên 26 chỉ báo đánh giá có số liệu. Bài viết đề xuất 6 nhóm giải pháp, trọng tâm là phương án sáp nhập theo lộ trình 2 bước kèm nguyên tắc xử lý 4 loại xung đột, 3 cam kết bảo đảm và bộ chỉ tiêu giám sát chuyển đổi.
Từ khóa: Giải pháp chính sách, hợp nhất doanh nghiệp nhà nước, Lâm Đồng, thị trường xổ số
Abstract
This article assesses the current state of lottery market development policies in Lam Dong Province and proposes a set of solutions through 2030, in the context of Lam Dong having three state-owned lottery companies operating in two different market regions since July 1, 2025. The study employs a combination of methods, including analysis of enterprises’ financial data series for 2020-2025, institutional analysis based on a framework comprising 12 content areas and seven evaluation criteria, and in-depth expert interviews. The results indicate that the level of policy development reaches only 2.37 on a five-point scale. The two weakest dimensions are measurement tools and accountability, both scoring 1.9, while data are available for only 14 of the 26 evaluation indicators. The article proposes six groups of solutions, focusing on a two-stage merger roadmap, principles for addressing four types of conflicts, three safeguards, and a set of indicators for monitoring the transition.
Keywords: Policy solutions, state-owned enterprise consolidation, Lam Dong, lottery market
GIỚI THIỆU
Nguồn thu từ hoạt động xổ số kiến thiết là khoản thu ngân sách địa phương được hưởng 100%, ưu tiên bố trí cho giáo dục, y tế và phòng chống thiên tai. Năm 2024, doanh thu kinh doanh xổ số cả nước đạt 159.477 tỷ đồng, nộp ngân sách 50.907 tỷ đồng (Bộ Tài chính, 2024). Đối với nhiều tỉnh phía Nam, đây là một trong những nguồn thu nội địa lớn nhất, khiến chính sách phát triển thị trường xổ số trở thành một cấu phần của chính sách tài chính công cấp tỉnh. Các nghiên cứu về xổ số ở Việt Nam đến nay chủ yếu phân tích hiệu quả tài chính của một doanh nghiệp, bàn về quản lý nhà nước ở cấp quốc gia hoặc khảo sát hành vi người tham gia; chưa có công trình nào nghiên cứu chính sách phát triển thị trường xổ số ở cấp tỉnh khi một địa phương quản lý đồng thời nhiều doanh nghiệp thuộc các khu vực thị trường khác nhau. Bài viết đánh giá thực trạng chính sách của tỉnh Lâm Đồng theo một khung phân tích đa chiều và đề xuất hệ thống giải pháp đến năm 2030, trọng tâm là phương án tổ chức lại 3 doanh nghiệp về một đầu mối.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết và khung phân tích
Nghiên cứu dựa trên 3 nhánh lý thuyết. Lý thuyết điều tiết của Stigler (1971), Baldwin và cộng sự (2012) cho rằng, trong thị trường mà cung được ấn định bằng quyết định hành chính, chất lượng thể chế đảm nhận vai trò mà cạnh tranh đảm nhận ở thị trường tự do. Lý thuyết phân cấp tài khóa của Oates (1972) lý giải vì sao một nguồn thu phân bổ hoàn toàn cho ngân sách địa phương lại tạo động cơ quản lý riêng ở cấp tỉnh, đồng thời cảnh báo nguy cơ tối đa hóa nguồn thu mà bỏ qua chi phí xã hội. Bộ nguyên tắc của OECD (2015) cung cấp chuẩn mực về tách bạch chức năng chủ sở hữu khỏi chức năng điều tiết; còn khung phân tích của Dunn (2018) được vận dụng cho phần đánh giá.
Nghiên cứu này dựa trên quyết định chuẩn tắc về cách tiếp cận khái niệm phát triển. Clotfelter và Cook (1990) đã chỉ ra bản chất của xổ số nhà nước như một hình thức thu ngân sách với tính lũy thoái đáng kể khi mở rộng quy mô, đồng thời mở rộng gánh nặng đặt lên nhóm thu nhập thấp. Vì vậy nghiên cứu định nghĩa phát triển là nâng cao chất lượng thể chế và hiệu quả quản trị thị trường hợp pháp.
Khung phân tích gồm 2 lớp:
(i) Lớp nội dung chính sách được chia thành 12 nhóm: mục tiêu và định hướng; thể chế, cấp phép; sản phẩm và cơ cấu thị trường; phân phối, quản lý đại lý; tài chính, ngân sách; thông tin và bảo vệ người tham gia; giám sát, thanh tra; chuyển đổi số; nhân lực; trách nhiệm xã hội; phối hợp liên ngành; và nhóm đặc thù là sắp xếp doanh nghiệp sau hợp nhất. Mỗi nhóm được đánh giá theo 5 chiều: mức độ đầy đủ của quy định, mức độ cụ thể hóa ở địa phương, mức độ thực thi, mức độ có công cụ đo lường và mức độ có cơ chế trách nhiệm giải trình.
(ii) Lớp kết quả chính sách được đánh giá theo 7 nhóm tiêu chí: tính phù hợp; hiệu lực; hiệu quả; công bằng; minh bạch và trách nhiệm giải trình; bền vững và an toàn thị trường; trách nhiệm xã hội, được cụ thể hóa thành 26 chỉ báo có thể kiểm chứng.
Phương pháp nghiên cứu
Nghiên cứu này chủ yếu áp dụng phương pháp định tính kết hợp với nghiên cứu tại bàn nhằm hệ thống hóa cơ sở lý luận và phân tích hệ thống văn bản quy phạm pháp luật. Thống kê mô tả và phân tích so sánh được áp dụng cho chuỗi số liệu tài chính của các doanh nghiệp giai đoạn 2020-2025, so sánh theo thời gian, giữa các doanh nghiệp trong tỉnh và khu vực miền Nam. Phân tích chính sách theo khung của Dunn (2018) được dùng cho phần đánh giá thực trạng, kết hợp phỏng vấn sâu đại diện cơ quan quản lý nhà nước, Hội đồng giám sát xổ số tỉnh, lãnh đạo doanh nghiệp và đại lý cấp 1.
Dữ liệu thứ cấp gồm văn bản quy phạm pháp luật, báo cáo của Bộ Tài chính, báo cáo tổng kết năm và báo cáo tài chính đã kiểm toán của các doanh nghiệp thuộc Tỉnh, kết luận thanh tra và nghị quyết của HĐND tỉnh. Một giới hạn cần nêu rõ: Công ty Xổ số kiến thiết Đắk Nông không công bố công khai báo cáo tài chính, nên phần phân tích liên quan tới doanh nghiệp này dựa trên đánh giá định tính và đặc điểm chung của nhóm doanh nghiệp khu vực miền Trung.
Thang điểm từ 1 đến 5 được sử dụng cho cả 2 lớp, trong đó 1 là rất yếu, 3 là trung bình và 5 là tốt. Đây là đánh giá định tính của tác giả dựa trên bằng chứng tài liệu, nên giá trị của nó nằm ở khả năng so sánh tương đối giữa các nhóm nội dung và giữa các tiêu chí.
KẾT QUẢ VÀ THẢO LUẬN
Thực trạng thị trường và chính sách
Về quy mô và hiệu quả kinh doanh, kết quả 6 năm của Công ty Xổ số kiến thiết Bình Thuận, doanh nghiệp có chuỗi số liệu đầy đủ nhất trong 3 đơn vị được thể hiện tại Bảng 1.
Bảng 1: Kết quả kinh doanh của Công ty Xổ số kiến thiết Bình Thuận, 2020-2025
| Năm | Doanh thu (tỷ đồng) | Lợi nhuận trước thuế (tỷ đồng) | Nộp NSNN (tỷ đồng) | Tăng doanh thu (%) | Nộp NSNN trên doanh thu (%) |
|---|---|---|---|---|---|
| 2020 | 4.051,70 | 499,90 | 1.296,30 |
| 31,99 |
| 2021 | 2.981,80 | 299,20 | 1.387,90 | -26,41 | 46,55 |
| 2022 | 5.524,80 | 651,60 | 1.834,20 | +85,28 | 33,20 |
| 2023 | 5.776,60 | 736,40 | 2.100,00 | +4,56 | 36,35 |
| 2024 | 6.505,10 | 787,40 | 2.234,30 | +12,61 | 34,35 |
| 2025 | 7.202,88 | 956,78 | 2.635,48 | +10,73 | 36,59 |
Nguồn: Tổng hợp và tính toán của tác giả từ Công ty TNHH Xổ số kiến thiết Bình Thuận (2021-2026)
Diễn biến 6 năm cho thấy một chu kỳ hoàn chỉnh. Năm 2021, doanh nghiệp phải tạm dừng phát hành 15 kỳ vé số truyền thống và tạm dừng xổ số lô tô gần 4 tháng dẫn đến doanh thu giảm 26,41% và lợi nhuận trước thuế giảm 40,15%. Tuy doanh thu giảm hơn 1/4 nhưng số nộp ngân sách vẫn tăng 7,07%, đẩy tỷ lệ nộp ngân sách trên doanh thu lên 46,55% trong khi các năm còn lại chỉ dao động quanh 32% đến 37%. Nguyên nhân là một phần nghĩa vụ được xác định theo dự toán giao đầu năm, khiến toàn bộ gánh nặng của cú sốc dồn lên doanh nghiệp và chuỗi phân phối đúng lúc nhóm này dễ tổn thương nhất.
Trong khi đó, báo cáo của Công ty Xổ số kiến thiết Lâm Đồng (2026) cho biết, năm 2025, Công ty đạt doanh thu 7.205 tỷ đồng năm 2025, nộp ngân sách 2.578,9 tỷ đồng và tỷ lệ tiêu thụ vé truyền thống bình quân 99,99%. Hai doanh nghiệp giống nhau tới mức khó xác định được pháp nhân nhận sáp nhập: doanh thu chênh nhau 2,12 tỷ đồng trên tổng số hơn 7.200 tỷ, biên lợi nhuận chênh 0,37 điểm phần trăm. Đáng chú ý là kế hoạch năm 2026 đặt doanh thu tăng khoảng 6,2% nhưng lợi nhuận trước thuế lại thấp hơn 5,2% so với thực hiện năm 2025.
Về mặt chính sách, kết quả đánh giá 12 nhóm nội dung chính sách theo 5 chiều được thể hiện tại Bảng 2.
Bảng 2: Mức độ hoàn thiện 12 nhóm nội dung chính sách của Tỉnh
| Nhóm nội dung | Đầy đủ quy định | Cụ thể hóa ở địa phương | Thực thi | Công cụ đo lường | Trách nhiệm giải trình | Điểm TB |
|---|---|---|---|---|---|---|
| 1. Mục tiêu, định hướng | 3 | 1 | 2 | 1 | 1 | 1,6 |
| 2. Thể chế, cấp phép | 4 | 3 | 4 | 3 | 3 | 3,4 |
| 3. Sản phẩm, cơ cấu thị trường | 4 | 2 | 4 | 3 | 3 | 3,2 |
| 4. Phân phối, quản lý đại lý | 3 | 3 | 3 | 2 | 2 | 2,6 |
| 5. Tài chính, ngân sách | 4 | 3 | 4 | 3 | 2 | 3,2 |
| 6. Thông tin, bảo vệ người tham gia | 3 | 2 | 3 | 2 | 2 | 2,4 |
| 7. Giám sát, thanh tra | 4 | 3 | 3 | 2 | 3 | 3,0 |
| 8. Chuyển đổi số, quản trị dữ liệu | 1 | 1 | 1 | 1 | 1 | 1,0 |
| 9. Nhân lực, năng lực tổ chức | 3 | 3 | 3 | 2 | 2 | 2,6 |
| 10. Trách nhiệm xã hội | 2 | 3 | 4 | 2 | 2 | 2,6 |
| 11. Phối hợp liên ngành | 2 | 2 | 2 | 1 | 1 | 1,6 |
| 12. Sắp xếp doanh nghiệp | 2 | 1 | 1 | 1 | 1 | 1,2 |
| Trung bình chung | 2,9 | 2,3 | 2,8 | 1,9 | 1,9 | 2,37 |
Nguồn: Đánh giá của tác giả trên cơ sở bằng chứng tài liệu theo thang điểm từ 1 đến 5
Bảng 2 cho thấy, điểm trung bình chung chỉ đạt 2,37 trên thang 5. Hai chiều yếu nhất là Công cụ đo lường và Trách nhiệm giải trình cùng ở mức 1,9, trong khi chiều Đầy đủ quy định đạt 2,9. Đây là tín hiệu đáng lo ngại, bởi quy định có phát huy tác dụng hay không phụ thuộc vào 2 yếu tố cốt lõi là cơ chế đo lường kết quả và chế tài xử lý trách nhiệm khi quy định không hiệu quả.
Bốn nhóm ở mức rất yếu gồm Chuyển đổi số (1,0 điểm), Sắp xếp doanh nghiệp (1,2 điểm), Mục tiêu định hướng và Phối hợp liên ngành cùng 1,6 điểm. Ba trong 4 nhóm này lại thuộc phạm vi thẩm quyền của chính quyền Tỉnh, nên kết quả này cho thấy, những nội dung Tỉnh có quyền làm nhất lại là những nội dung ít được thực hiện nhất. Trong suốt 10 năm, Tỉnh chưa ban hành văn bản nào xác định quan điểm phát triển thị trường xổ số trên địa bàn; mục tiêu chính sách bị thu hẹp về 3 chỉ tiêu doanh thu, lợi nhuận và nộp ngân sách.
Kết quả đánh giá theo 7 nhóm tiêu chí được minh họa tại (Hình).
Hình: Kết quả đánh giá chính sách theo 7 nhóm tiêu chí
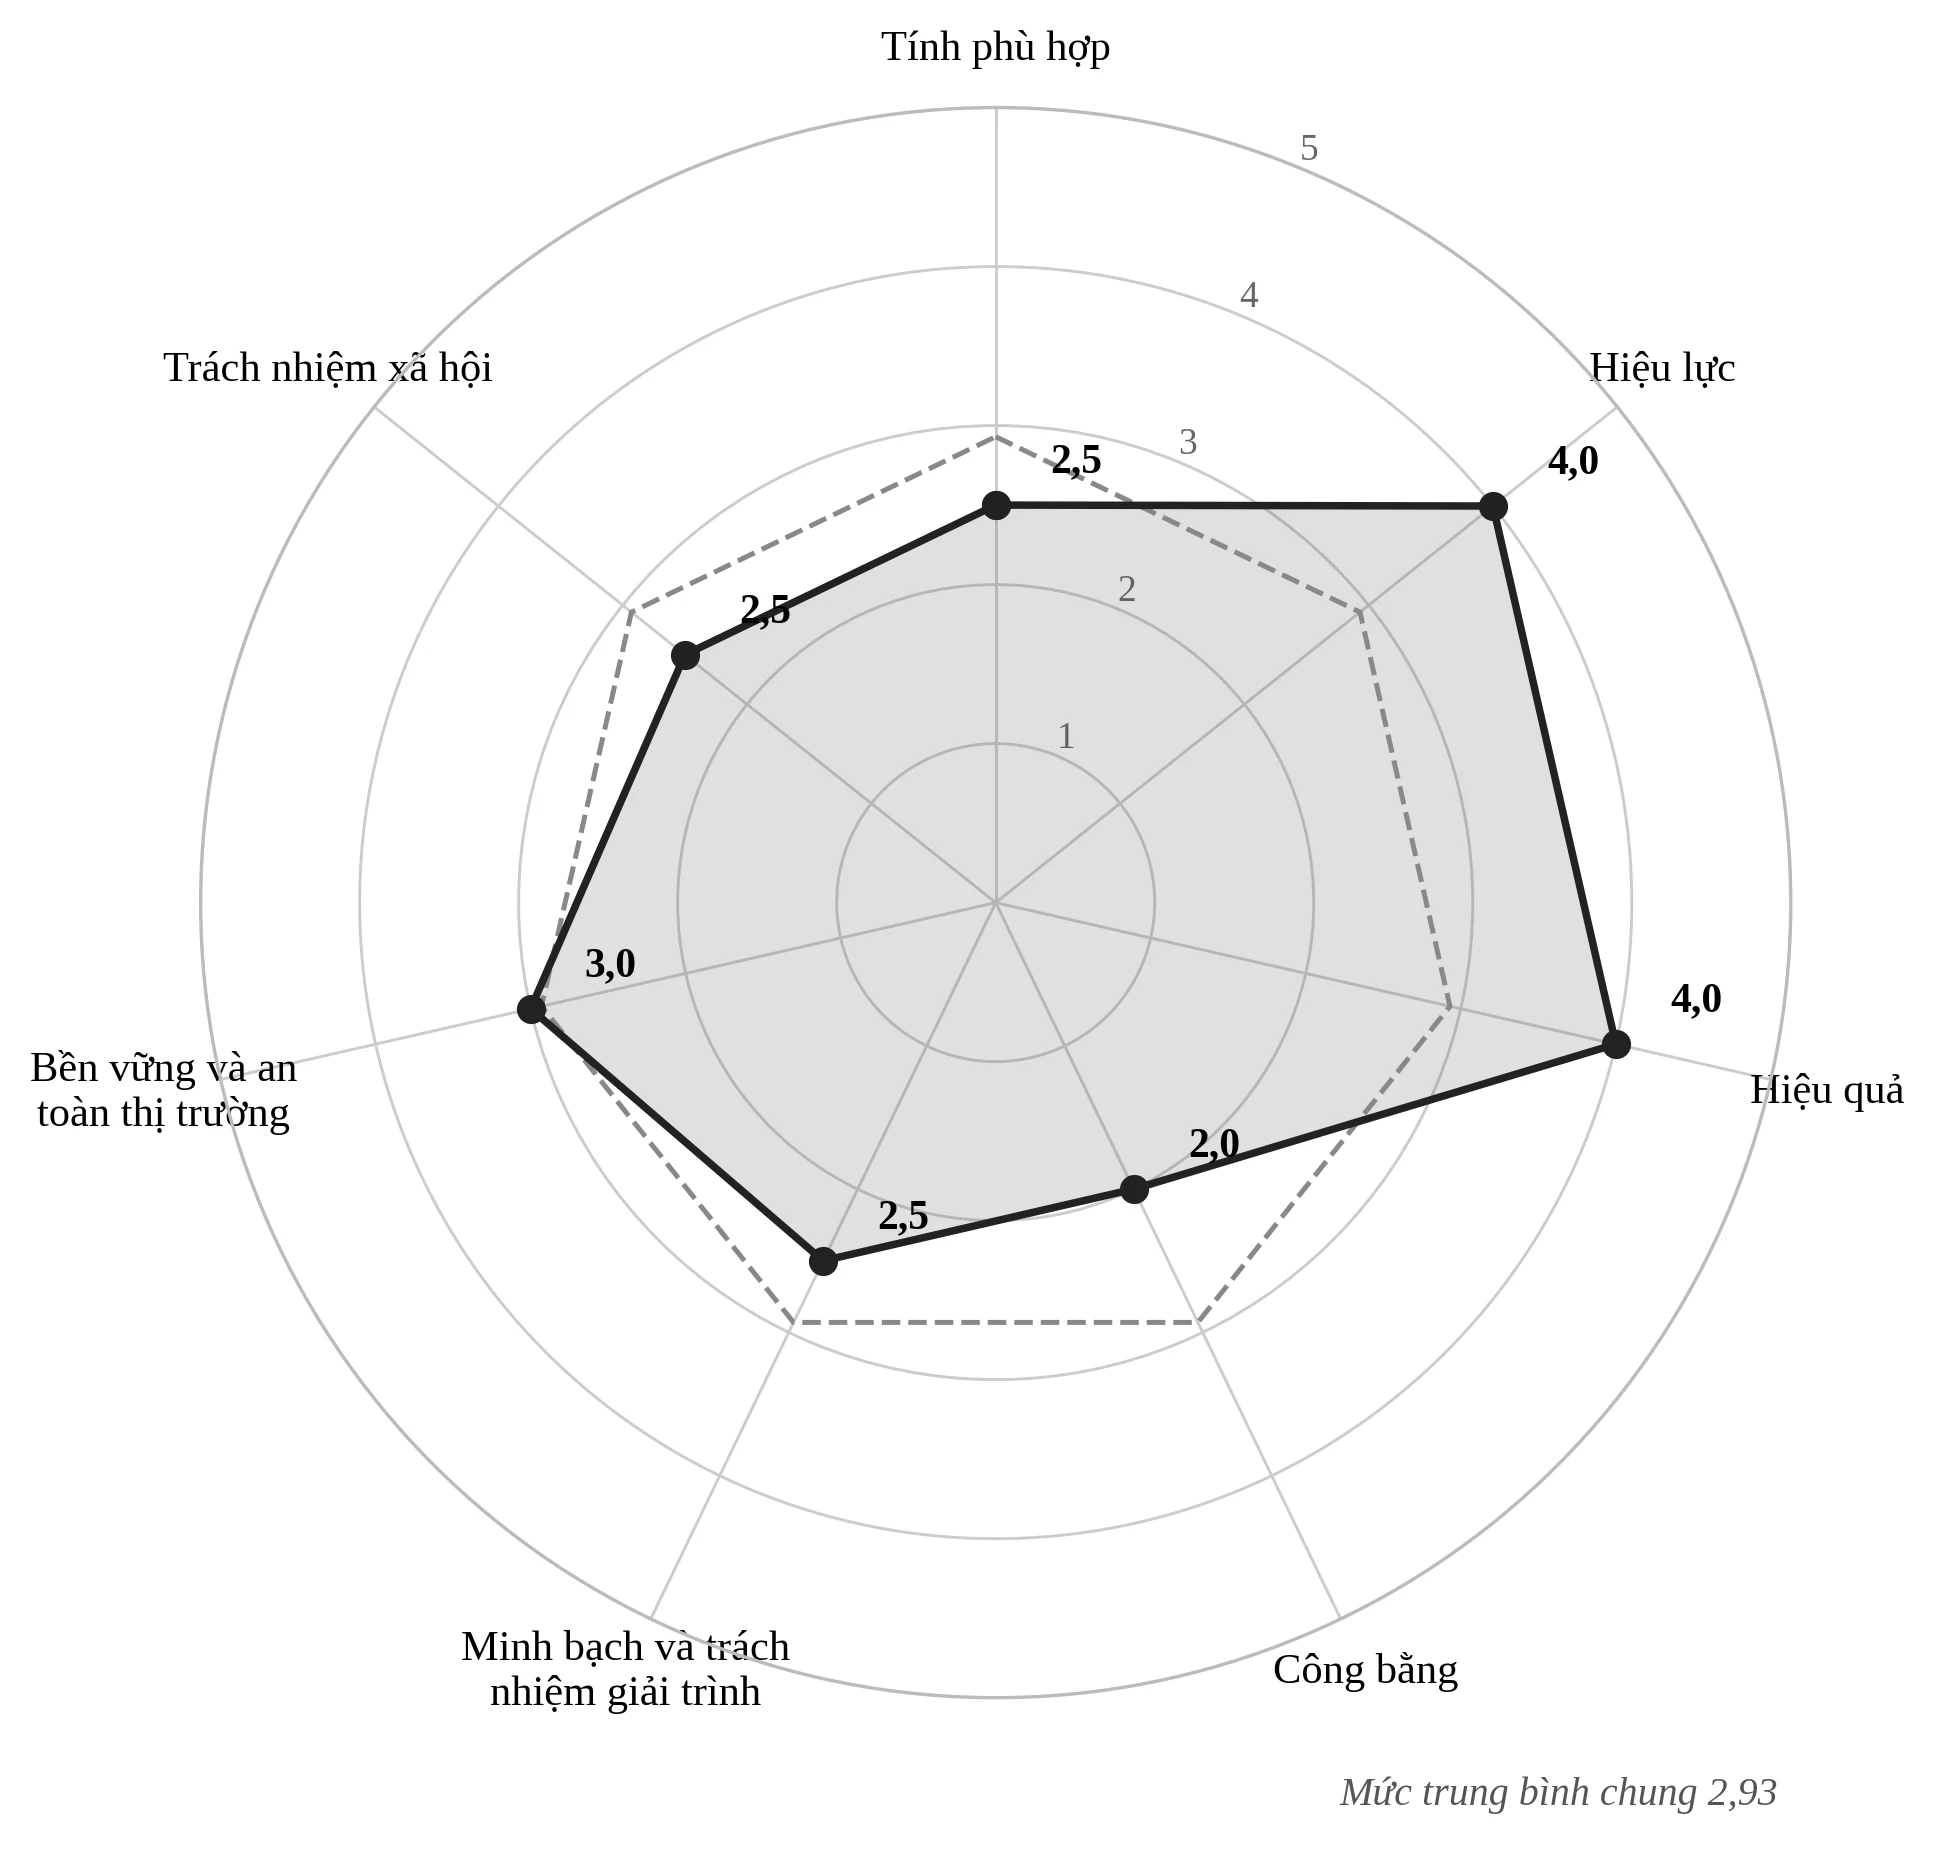 |
Nguồn: Đánh giá của tác giả. Đường nét đứt là mức trung bình chung 2,93 điểm
Hình dạng lệch rõ rệt của biểu đồ (Hình 1) là điều đáng quan tâm nhất. Hai tiêu chí Hiệu lực và Hiệu quả cùng đạt 4,0 điểm, trong khi 5 tiêu chí còn lại đều ở dưới hoặc ngang mức trung bình, thấp nhất là Công bằng với 2,0 điểm. Kết quả này cho thấy, hoạt động xổ số đang được vận hành để tạo ra kết quả tài chính tốt, còn những chiều cạnh khác của chất lượng chính sách chưa được quan tâm tương xứng.
Một phát hiện về khả năng đo lường cần được nhấn mạnh: trong 26 chỉ báo của hệ tiêu chí, chỉ có 14 chỉ báo có số liệu. Mười hai chỉ báo còn lại không đo được vì Tỉnh không thu thập hoặc không công bố dữ liệu và chúng tập trung đúng vào 4 tiêu chí bị đánh giá thấp nhất là Công bằng, Minh bạch, Bền vững và Trách nhiệm xã hội. Đây cũng là môt tín hiệu không mấy tích cực, bởi cái gì không đo lường được thì không quản được và cái gì không quản được thì không cải thiện được.
Thảo luận
Từ những kết quả trên, có thể rút ra 3 nhận định:
Thứ nhất, chính sách phát triển thị trường xổ số của Tỉnh chưa tồn tại như một chỉnh thể. Hoạt động xổ số kiến thiết trên địa bàn đang vận hành trên tập hợp các quy định chuyên ngành do Trung ương ban hành cộng với cơ chế giao chỉ tiêu tài chính hằng năm, chứ không phải một hệ thống chính sách có quan điểm, mục tiêu, công cụ và cơ chế đánh giá riêng của địa phương.
Thứ hai, về cấu trúc bộ máy, UBND tỉnh đồng thời giữ 3 vai trò xung đột: cơ quan quản lý nhà nước điều tiết thị trường; cơ quan đại diện chủ sở hữu doanh nghiệp; và chủ thể thụ hưởng nguồn thu ngân sách từ chính hoạt động đó. Điều này dẫn tới sự bất đối xứng trong công cụ đo lường: vai trò thụ hưởng có chỉ tiêu rõ ràng là số nộp ngân sách, còn vai trò quản lý nhà nước không có chỉ tiêu tương đương về chất lượng kiểm soát thị trường. Cùng lúc, năng lực quản lý bị dàn mỏng khi số doanh nghiệp phải quản lý tăng từ 1 lên 3, còn số cấp chính quyền địa phương giảm từ 3 xuống 2.
Thứ ba, về tính bền vững của kết quả hiện tại: điểm trung bình theo hệ 7 tiêu chí đạt 2,93, cao hơn mức 2,37 của đánh giá 12 nhóm nội dung, gợi ý kết quả đầu ra hiện phụ thuộc nhiều vào điều kiện bối cảnh, gồm: dung lượng thị trường khu vực miền Nam, cơ chế độc quyền có kiểm soát và nhu cầu ổn định của người tiêu dùng. Tuy nhiên, cần thận trọng khi diễn giải kết quả này, bởi cả 2 thang điểm đều do tác giả xây dựng trên cùng một nền bằng chứng.
KẾT LUẬN VÀ KHUYẾN NGHỊ GIẢI PHÁP
Nghiên cứu cho thấy, chính sách phát triển thị trường xổ số tại tỉnh Lâm Đồng đạt kết quả tốt ở 2 tiêu chí Hiệu lực và Hiệu quả nhưng dưới mức trung bình ở các tiêu chí còn lại.
Từ thực trạng trên và với 4 quan điểm: phát triển là nâng cao chất lượng thể chế và quản trị chứ không phải mở rộng quy mô tiêu thụ; hợp nhất 3 doanh nghiệp là cơ hội cải cách chứ không chỉ là nhiệm vụ hành chính; hài hòa lợi ích giữa 3 tiểu vùng là điều kiện của sự đồng thuận và bảo vệ nhóm yếu thế trong chuỗi phân phối là một cấu phần của chính sách thị trường, nghiên cứu đề xuất hệ thống giải pháp sau:
Một là, tổ chức lại 3 doanh nghiệp về 1 đầu mối
Đây là nhóm giải pháp trọng tâm và cấp bách nhất. Nghiên cứu so sánh 3 phương án tại Bảng 3 và đề xuất lựa chọn phương án 3.
Bảng 3: So sánh 3 phương án tổ chức lại doanh nghiệp xổ số kiến thiết
| Tiêu chí | PA1: Hợp nhất thành pháp nhân mới | PA2: Sáp nhập vào một pháp nhân hiện có | PA3: Sáp nhập theo lộ trình 2 bước |
|---|---|---|---|
| Nội dung | Ba công ty chấm dứt, lập công ty mới | Hai công ty sáp nhập vào công ty còn lại | Bước 1 hợp nhất 2 công ty miền Nam; bước 2 tiếp nhận công ty miền Trung khi giải quyết xong lịch mở thưởng |
| Phụ thuộc quyết định trung ương về lịch mở thưởng | Phải giải quyết ngay | Phải giải quyết ngay | Chỉ ở bước 2 |
| Khả năng đồng thuận của 3 tiểu vùng | Trung bình | Thấp, dễ bị xem là thôn tính | Cao hơn nếu kèm cam kết rõ |
| Đánh giá tổng hợp | Khả thi nhưng chậm | Nhanh nhưng rủi ro đồng thuận | Được đề xuất lựa chọn |
Nguồn: Phân tích và đề xuất của tác giả
Lý do đề xuất phương án 3 vì đây là phương án tách bạch được 2 vấn đề có mức độ phụ thuộc khác nhau vào quyết định của Trung ương. Hợp nhất 2 công ty cùng thuộc khu vực miền Nam không làm thay đổi tổng số đài mở thưởng của khu vực, do đó không tạo ngoại ứng cho các tỉnh khác và triển khai được ngay. Ngược lại, đưa công ty miền Trung vào hệ thống miền Nam làm thay đổi cơ cấu lịch mở thưởng của cả khu vực, đã không nhận được sự đồng thuận của các địa phương liên quan.
Cùng với đó, cần giữ nguyên số kỳ và ngày mở thưởng hiện có của 2 đài miền Nam, chuyển thành 2 dòng sản phẩm của cùng một pháp nhân để bảo toàn thị phần. Mạng lưới đại lý không bị cắt giảm trong giai đoạn chuyển đổi và cho phép một đại lý phân phối cả 2 dòng sản phẩm. Với chế độ tài chính giữa 2 khu vực có định mức chi phí phát hành khác nhau, hạch toán riêng theo dòng sản phẩm trong giai đoạn quá độ. Với kỳ vọng phân bổ nguồn thu, HĐND tỉnh cần ban hành nghị quyết bảo đảm mỗi tiểu vùng nhận mức đầu tư không thấp hơn bình quân 3 năm trước hợp nhất.
Bảng 4: Lộ trình tổ chức lại doanh nghiệp xổ số kiến thiết tỉnh Lâm Đồng
| Giai đoạn | Thời gian | Nội dung công việc chính | Chủ trì |
|---|---|---|---|
| Chuẩn bị | 6 tháng đầu | Kiểm kê, định giá tài sản và công nợ; rà soát hợp đồng đại lý; xây dựng đề án hợp nhất; ban hành nghị quyết về cơ chế phân bổ nguồn thu | Sở Tài chính |
| Bước 1: hợp nhất hai công ty miền Nam | 6-12 tháng tiếp theo | Chuyển giao vốn, tài sản, lao động; giữ nguyên hai dòng sản phẩm và lịch mở thưởng; lập chi nhánh; thống nhất quy chế đại lý | UBND tỉnh |
| Bước 2: tiếp nhận công ty miền Trung | Khi Bộ Tài chính hoàn tất sắp xếp lịch khu vực | Chuyển khu vực thị trường cho đài Đắk Nông; sáp nhập pháp nhân; lập chi nhánh; hợp nhất chế độ tài chính | UBND tỉnh, Bộ Tài chính |
| Ổn định và hiện đại hóa | 12-24 tháng sau bước 2 | Tích hợp hệ thống dữ liệu; chuẩn hóa mạng lưới đại lý; triển khai xác thực vé; đánh giá kết quả | Doanh nghiệp sau hợp nhất |
Nguồn: Đề xuất của tác giả
Cùng với lộ trình nêu tại Bảng 4, Tỉnh nên công bố công khai cam kết ngay từ khi khởi động: duy trì đầu mối hoạt động tại cả 3 tiểu vùng dưới hình thức chi nhánh; bảo đảm việc làm cho người lao động của cả 3 doanh nghiệp trong ít nhất 24 tháng và không chấm dứt hợp đồng đại lý vì lý do hợp nhất, giữ nguyên mức hoa hồng có lợi hơn trong 2 hệ thống cho đến khi ban hành quy chế thống nhất.
Hai là, xây dựng các nhóm giải pháp bổ trợ
Về khung chính sách: giải pháp cốt lõi là ban hành một đề án riêng về phát triển thị trường xổ số trên địa bàn đến năm 2030, xác lập rõ cách hiểu về phát triển, hệ mục tiêu đa chiều theo 7 nhóm tiêu chí và bộ chỉ tiêu giám sát định kỳ. Văn bản này chuyển lĩnh vực xổ số từ chỗ được quản lý như hoạt động kinh doanh của doanh nghiệp thành một đối tượng chính sách công có mục tiêu, có công cụ và có trách nhiệm giải trình. Đi cùng là đổi mới cơ chế giao chỉ tiêu: bên cạnh doanh thu, lợi nhuận và nộp ngân sách, bổ sung nhóm chỉ tiêu quản trị gồm tỷ lệ nợ quá hạn của đại lý, tỷ lệ khiếu nại giải quyết đúng hạn, mức độ hoàn thành số hóa dữ liệu và tỷ lệ người bán vé lưu động được đưa vào quản lý. Đây là can thiệp chi phí thấp nhưng tác động mạnh vì nó điều chỉnh trực tiếp cơ chế khuyến khích.
Về mạng lưới phân phối: doanh nghiệp sau hợp nhất cần ban hành quy chế đại lý thống nhất trên cơ sở kế thừa điểm mạnh của cả 3 hệ thống. Quy chế phải quy định rõ tiêu chí công nhận đại lý, mức hoa hồng theo hạng và theo địa bàn, điều kiện ký quỹ, thời hạn thanh toán và chế tài vi phạm; riêng vùng sâu và hải đảo cần cơ chế hỗ trợ chi phí phân phối. Gắn liền với đó là nhóm giải pháp hiện bỏ trống hoàn toàn: chính sách đối với người bán vé số lưu động. Do đó, cần xây dựng cơ sở dữ liệu người bán vé lưu động; đưa vào quy chế đại lý chuẩn tối thiểu gồm không ép chiết khấu dưới mức sàn, không buộc nhận vé vượt khả năng tiêu thụ và không sử dụng người chưa đủ tuổi; hỗ trợ đóng bảo hiểm y tế cho người thuộc diện khó khăn và thiết lập kênh phản ánh có bảo mật danh tính.
Về tính minh bạch: khâu mở thưởng và trả thưởng đạt niềm tin cao nhất trong khi khâu công khai thông tin tài chính và sử dụng nguồn thu bỏ trống hoàn toàn. Hằng năm, Tỉnh nên công bố một báo cáo về giá trị công của nguồn thu xổ số, từ doanh thu, chi phí trả thưởng, lợi nhuận, nộp ngân sách cho tới danh mục công trình cụ thể được đầu tư. Báo cáo phải chi tiết từng công trình chứ không chỉ dừng ở con số tổng hợp và không được biến thành thông điệp khuyến khích người dân mua vé số nhiều hơn.
Về hiện đại hóa quản trị bằng dữ liệu: Chuyển đổi số là nhóm duy nhất bị đánh giá 1 điểm trên cả 5 chiều và hệ quả được đo lường trực tiếp bằng việc 12 trên 26 chỉ báo không có số liệu. Do đó, hệ thống dữ liệu cần hoàn thiện theo 4 phân hệ: đại lý và điểm bán gắn với bản đồ số theo địa bàn xã, phường; phát hành, tiêu thụ và tồn vé theo kỳ; công nợ, ký quỹ và thanh toán của đại lý; trả thưởng, khiếu nại, vi phạm. Đồng thời cần khẳng định rõ: không được lợi dụng chuyển đổi số để mở rộng kênh tham gia trực tuyến khi chưa có khung pháp lý về kiểm soát độ tuổi và giới hạn mức tham gia.
Về khai thác phương pháp giáo dục, thuyết phục: Truyền thông cần thông tin đầy đủ về bản chất may rủi và xác suất trúng thưởng, hướng dẫn nhận biết vé hợp pháp cùng quyền của người mua và cảnh báo về lô đề, xổ số trá hình; nguyên tắc xuyên suốt là không truyền thông xổ số như một cơ hội đổi đời. Song song với đó là tăng cường phối hợp liên ngành giám sát các nền tảng trực tuyến có dấu hiệu tổ chức lô đề và thực thi nghiêm quy định về độ tuổi tại điểm bán.
Tài liệu tham khảo:
1. Baldwin, R., Cave, M. & Lodge, M. (2012). Understanding regulation: Theory, strategy, and practice (2nd ed.). Oxford University Press, Oxford.
2. Bộ Tài chính (2024). Báo cáo về hoạt động kinh doanh xổ số gửi các đại biểu Quốc hội phục vụ phiên chất vấn tại Ủy ban Thường vụ Quốc hội ngày 18/3/2024.
3. Clotfelter, C. T. & Cook, P. J. (1990). On the economics of state lotteries. Journal of Economic Perspectives, 4(4), 105-119.
4. Công ty TNHH MTV Xổ số kiến thiết Lâm Đồng (2026). Báo cáo tổng kết hoạt động kinh doanh năm 2025 và phương hướng, nhiệm vụ năm 2026.
5. Công ty TNHH Xổ số kiến thiết Bình Thuận (2021-2026). Báo cáo tài chính đã kiểm toán và báo cáo tổng kết hoạt động kinh doanh các năm 2020-2025.
6. Dunn, W. N. (2018). Public policy analysis: An integrated approach (6th ed.). Routledge, New York.
7. Oates, W. E. (1972). Fiscal federalism. Harcourt Brace Jovanovich, New York.
8. OECD (2015). OECD guidelines on corporate governance of state-owned enterprises. OECD Publishing, Paris.
9. Stigler, G. J. (1971). The theory of economic regulation. The Bell Journal of Economics and Management Science, 2(1), 3-21.
10. Thanh tra Bộ Tài chính (2024). Kết luận thanh tra số 68/KL-TTr ngày 19/6/2024 về thanh tra tài chính tại Công ty TNHH MTV Xổ số kiến thiết Lâm Đồng.
11. Văn phòng Chính phủ (2025). Thông báo kết luận của Phó Thủ tướng Chính phủ Hồ Đức Phớc tại cuộc họp ngày 19/11/2025 về phương án sắp xếp doanh nghiệp kinh doanh xổ số tại Việt Nam.
| Ngày nhận bài: 6/8/2026; Ngày hoàn thiện biên tập: 13/10/2026; Ngày duyệt đăng: 20/10/2026 |

Các tin khác

Phát triển nhà ở xã hội theo mô hình đối tác công - tư tại Việt Nam: Thực trạng và định hướng đến năm 2030

Ảnh hưởng của áp lực thời gian đến thôi thúc mua ngẫu hứng trong livestream: Vai trò của FOMO và cảm nhận thao túng

Vai trò của hệ thống thông tin kế toán trong hỗ trợ lập báo cáo tích hợp: Cơ sở lý luận và hàm ý cho doanh nghiệp Việt Nam

Tổng quan nghiên cứu về tác động của nguyên tắc thận trọng trong kế toán đến hành vi quản trị lợi nhuận

Các nhân tố ảnh hưởng đến chuyển đổi số tại các trang trại chăn nuôi heo gia công với Công ty TNHH Japfa Comfeed Việt Nam

Đổi mới kế toán, kiểm toán Việt Nam trong kỷ nguyên số và hội nhập quốc tế: Thực trạng, thách thức và định hướng

Ứng dụng AI-GIS-CAD trong ước tính giá trị công trình để bồi thường, giải phóng mặt bằng

Quy mô doanh nghiệp và quản trị lợi nhuận: Vai trò điều tiết của đại dịch COVID-19

Các nhân tố ảnh hưởng đến hành vi chi tiêu qua tài khoản ngân hàng của sinh viên Trường Đại học Kiên Giang


