


Nâng cao hiệu quả hoạt động tài chính của các trường trung học phổ thông tư thục tại TP. Hải Phòng sau hợp nhất
ThS. Nguyễn Hoàng Anh
Công ty TNHH Giáo dục Nam Hải Dương
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích các yếu tố ảnh hưởng đến hiệu quả hoạt động tài chính của các trường trung học phổ thông tư thục tại TP. Hải Phòng sau hợp nhất, tập trung vào khu vực Hải Dương trước đây. Nghiên cứu sử dụng phương pháp tổng quan tài liệu, phân tích chính sách và ma trận SWOT-TOWS nhằm đánh giá điểm mạnh, điểm yếu, cơ hội và thách thức trong quản trị tài chính. Kết quả cho thấy, các trường có lợi thế về tính tự chủ, khả năng liên kết và đa dạng hóa chương trình giáo dục; song còn hạn chế do phụ thuộc vào học phí, chi phí cố định cao và thiếu đồng bộ trong quản lý dữ liệu, kiểm soát tài chính. Trên cơ sở đó, nghiên cứu đề xuất các giải pháp hoàn thiện mô hình quản trị tài chính, nâng cao hiệu quả phân bổ nguồn lực, kiểm soát chi phí, quản lý dòng tiền và tăng cường minh bạch tài chính. Nghiên cứu góp phần xây dựng định hướng quản trị tài chính gắn với chất lượng giáo dục, trách nhiệm xã hội và phát triển bền vững của các trường trung học phổ thông tư thục trong bối cảnh mới.
Từ khóa: Hiệu quả tài chính, trường THPT tư thục, Hải Dương, Hải Phòng
Abstract
This study analyzes the factors affecting the financial performance of private upper secondary schools in Hai Phong City following the administrative merger, with a focus on the former Hai Duong area. The study employs a literature review, policy analysis, and a SWOT-TOWS matrix to assess strengths, weaknesses, opportunities, and threats in financial management. The findings indicate that these schools benefit from financial autonomy, partnership opportunities, and the diversification of educational programs. However, they face limitations arising from their dependence on tuition fees, high fixed costs, and insufficient integration of data management and financial control systems. Based on these findings, the study proposes solutions to improve financial management models, enhance resource allocation efficiency, strengthen cost control and cash flow management, and increase financial transparency. The study contributes to the development of financial management orientations that align with educational quality, social responsibility, and the sustainable development of private upper secondary schools in the new context.
Keywords: Financial performance, private upper secondary schools, Hai Duong, Hai Phong
ĐẶT VẤN ĐỀ
Trong bối cảnh đổi mới giáo dục và đẩy mạnh xã hội hóa, các trường trung học phổ thông (THPT) tư thục đóng vai trò ngày càng quan trọng trong việc đáp ứng nhu cầu học tập và giảm áp lực đối với hệ thống giáo dục công lập. Tuy nhiên, đặc thù tự chủ về tài chính đặt ra yêu cầu nâng cao hiệu quả huy động, phân bổ và sử dụng nguồn lực, đồng thời bảo đảm chất lượng giáo dục và phát triển bền vững.
Từ ngày 1/7/2025, việc hợp nhất TP. Hải Phòng và tỉnh Hải Dương đã mở rộng không gian phát triển và thị trường giáo dục, tạo cơ hội cho các trường THPT tư thục tăng cường liên kết, khai thác nguồn lực. Tuy nhiên, sự khác biệt về điều kiện kinh tế - xã hội, khả năng chi trả của người dân và áp lực cạnh tranh tuyển sinh cũng đặt ra những thách thức trong quản trị tài chính. Bên cạnh đó, việc triển khai Nghị quyết số 28/2025/NQ-HĐND về học phí và chính sách hỗ trợ học phí đòi hỏi các trường điều chỉnh phương thức quản lý nguồn thu, kiểm soát chi phí và bảo đảm minh bạch tài chính.
Mặc dù đã có nhiều nghiên cứu về hiệu quả hoạt động và quản trị tài chính trong giáo dục, việc vận dụng các kết quả nghiên cứu vào điều kiện đặc thù của các trường THPT tư thục tại Hải Phòng sau hợp nhất vẫn cần được làm rõ. Trên cơ sở tổng quan tài liệu, phân tích chính sách và vận dụng ma trận SWOT-TOWS, nghiên cứu phân tích các yếu tố ảnh hưởng đến hiệu quả hoạt động tài chính của các trường THPT tư thục, tập trung vào khu vực Hải Dương trước đây; từ đó đề xuất các giải pháp nâng cao hiệu quả quản trị, sử dụng nguồn lực và bảo đảm phát triển bền vững gắn với chất lượng giáo dục và trách nhiệm xã hội.
TỔNG QUAN NGHIÊN CỨU VÀ KHUNG PHÂN TÍCH
Nhóm nghiên cứu về hiệu quả và quản trị
Bloom và cộng sự (2015) đặt nền tảng cho nhận định rằng thực hành quản lý có quan hệ với kết quả trường học. Nghiên cứu trên 5.164 trường thuộc 26 quốc gia của Bhutoria và Aljabri (2022) cho thấy, nguồn lực là điều kiện cần nhưng chưa đủ; mục tiêu, động lực và sự tham gia của phụ huynh góp phần giải thích hiệu quả. Ulkhaq và cộng sự (2024) dùng mô hình siêu hiệu quả 2 giai đoạn cho 6 nước Đông Nam Á và cho thấy tác động của công nghệ phụ thuộc bối cảnh. Aikins và cộng sự (2026) nghiên cứu 215 trường THPT tại Ghana, tách hiệu quả khỏi hiệu lực và đề xuất quan sát hiệu suất, chia sẻ tri thức. Nhóm tác giả thống nhất rằng ngân sách cần nối với mục tiêu, quy trình, người chịu trách nhiệm và kết quả; đồng thời cảnh báo không coi mua thêm nguồn lực là cải thiện tự động.
Nhóm nghiên cứu về sở hữu, bối cảnh và công bằng
Rodríguez-Pose và Henry de Frahan (2024) cho thấy, phần đáng kể lợi thế quan sát được của giáo dục tư liên quan đến điều kiện kinh tế - xã hội và thành phần người học. Nghiên cứu của Lwiza và Sharma (2025) với 25.060 học sinh tại Ethiopia, Ấn Độ và Việt Nam, tách năng lực cá nhân khỏi đặc điểm gia đình khi phân tích chênh lệch công - tư. Piedra-Peña và cộng sự (2026) khẳng định môi trường ảnh hưởng đến so sánh hiệu quả. Delprato (2026) kết hợp phân tích bao dữ liệu và học máy có khả năng diễn giải trên 2.034 trường ở 9 quốc gia Mỹ Latinh, mở rộng kết quả sang năng lực nhận thức và phi nhận thức. Bray (2025) đặt vấn đề cân bằng lựa chọn, hiệu quả và công bằng trong quá trình tư nhân hóa. Hàm ý là không xếp hạng trường chỉ bằng điểm thi hoặc chi phí thô; cần so sánh đồng đẳng, theo dõi giá trị gia tăng và phân bố kết quả giữa các nhóm học sinh.
Nhóm nghiên cứu về bền vững tài chính
Ndi (2025) cho thấy, ở các trường tư tại Sanchez Mira, tình trạng phụ thuộc học phí, chậm thanh toán và nhu cầu cải thiện ngân sách, dòng tiền, đa dạng nguồn thu. Pandya và Shah (2018) nhấn mạnh quy trình ngân sách và kiểm soát tại trường tư không được ngân sách hỗ trợ ở Gujarat. Tại Việt Nam, Trinh và cộng sự (2025) phân tích 134 cơ sở giáo dục đại học giai đoạn 2013-2020 và chỉ ra hạn chế về đa dạng doanh thu. Bằng chứng sau cùng thuộc đại học nên chỉ có giá trị tham chiếu thể chế, không được suy rộng trực tiếp cho THPT.
Tổng hợp nhóm này cho thấy tự chủ thiếu dữ liệu chi phí và dự phòng dễ chuyển thành phụ thuộc một nguồn thu; đa dạng hóa phải hợp pháp, tự nguyện và gắn năng lực cốt lõi.
Khung đo lường tích hợp
Nghiên cứu sử dụng chuỗi đầu vào - quy trình - đầu ra - bền vững. Đầu vào gồm người học, nhân lực, tài sản và vốn; quy trình gồm quản trị, dạy học, hỗ trợ, mua sắm và kiểm soát; đầu ra gồm tiến bộ, tốt nghiệp, chuyển tiếp, trải nghiệm và tiếp cận; bền vững gồm thanh khoản, dự phòng, tái đầu tư và tuân thủ. Bốn tầng chỉ số tương ứng là: tác nghiệp (chi phí/học sinh, sử dụng phòng); kết quả (giá trị gia tăng, chuyên cần); sức khỏe tài chính (dòng tiền, nợ, tập trung doanh thu); và sứ mệnh (học bổng, an toàn, công khai). SWOT chẩn đoán nội lực - môi trường; TOWS ghép cặp để tạo hành động.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng cách tiếp cận định tính, kết hợp 3 phương pháp: tổng quan tài liệu tích hợp, phân tích văn bản chính sách và phân tích SWOT-TOWS. Đối với tổng quan tài liệu, nghiên cứu lựa chọn các công trình có mã DOI hoặc hồ sơ xuất bản có thể kiểm chứng trên trang chính thức của nhà xuất bản, ưu tiên các nghiên cứu công bố trong giai đoạn 2022-2026; một số công trình nền tảng công bố trước năm 2022 được sử dụng để xây dựng cơ sở lý luận. Tài liệu được phân nhóm theo 3 chủ đề: hiệu quả và quản trị trường học; loại hình sở hữu, bối cảnh và công bằng giáo dục; quản trị và bền vững tài chính của cơ sở giáo dục.
Đối với phân tích chính sách, nghiên cứu rà soát các văn bản do Quốc hội, Chính phủ, Bộ Giáo dục và Đào tạo, HĐND, UBND, Sở Giáo dục và Đào tạo ban hành. Việc thu thập, kiểm tra hiệu lực và đối chiếu nội dung văn bản được thực hiện đến ngày 6/8/2026, đồng thời đây là thời điểm chốt dữ liệu của nghiên cứu. Các văn bản đã hết hiệu lực chỉ được sử dụng để mô tả bối cảnh lịch sử và không được xem là căn cứ đề xuất chính sách hiện hành.
Thông tin thu thập được mã hóa theo 5 tiêu chí: khả năng kiểm soát của nhóm trường; tác động đến doanh thu, chi phí và dòng tiền; ảnh hưởng đến chất lượng giáo dục; mức độ liên quan đến tuân thủ pháp luật; và thời hạn tác động. Những yếu tố thuộc phạm vi kiểm soát của nhóm trường được phân loại thành điểm mạnh hoặc điểm yếu, trong khi các yếu tố bên ngoài được phân loại thành cơ hội hoặc thách thức. Trên cơ sở đó, ma trận TOWS được sử dụng để hình thành 4 nhóm chiến lược SO, WO, ST và WT. Các giải pháp chỉ được lựa chọn khi đáp ứng đồng thời các yêu cầu về tính hợp pháp, khả năng đo lường, chủ thể chịu trách nhiệm và lộ trình thực hiện.
KẾT QUẢ PHÂN TÍCH SWOT
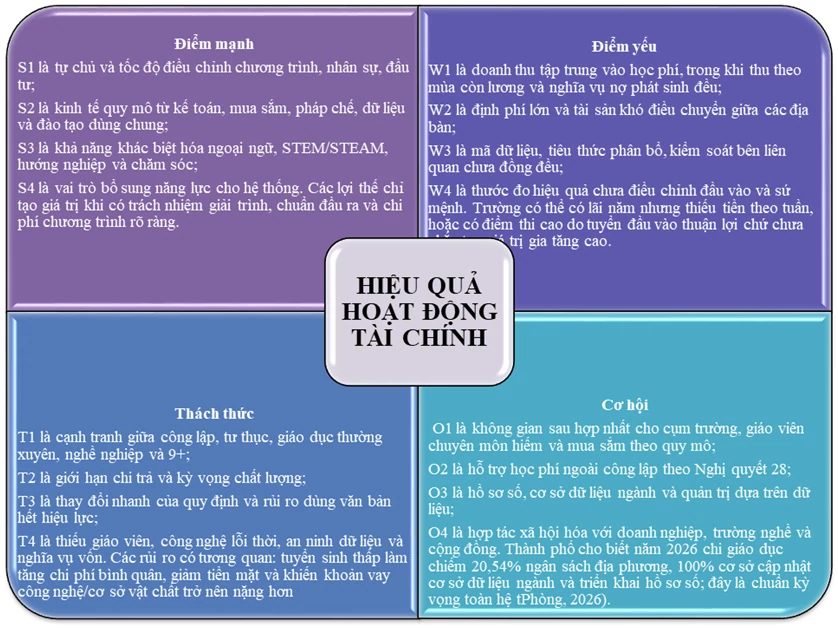
Kết quả phân tích SWOT (Hình 1) cho thấy, các trường THPT tư thục tại TP. Hải Phòng sau hợp nhất có những lợi thế về tính tự chủ tài chính, khả năng liên kết, đa dạng hóa chương trình giáo dục và bổ sung nguồn lực cho hệ thống giáo dục. Tuy nhiên, hoạt động tài chính còn hạn chế do phụ thuộc chủ yếu vào học phí, chi phí cố định cao và hệ thống quản lý, đánh giá hiệu quả chưa đồng bộ. Bối cảnh sau hợp nhất, chính sách hỗ trợ học phí, chuyển đổi số và xã hội hóa giáo dục tạo ra nhiều cơ hội phát triển, song cũng đặt ra thách thức về cạnh tranh tuyển sinh, khả năng chi trả của người học, thay đổi chính sách và rủi ro nguồn lực. Những yếu tố này là cơ sở để xây dựng ma trận TOWS và đề xuất các giải pháp nâng cao hiệu quả quản trị tài chính phù hợp với điều kiện thực tiễn (Bảng 1).
Hình 1: Phân tích SWOT
 |
Nguồn: Kết quả nghiên cứu của tác giả
Bảng 1: Ma trận SWOT tổng hợp
| Nội lực tích cực | Nội lực hạn chế | Môi trường thuận lợi | Môi trường bất lợi |
|---|---|---|---|
| S1 tự chủ; S2 lợi thế nhóm; S3 khác biệt hóa; S4 vai trò bổ sung | W1 phụ thuộc học phí; W2 định phí; W3 dữ liệu/kiểm soát; W4 thước đo thô | O1 hậu hợp nhất; O2 hỗ trợ học phí; O3 chuyển đổi số; O4 xã hội hóa | T1 cạnh tranh; T2 sức chi trả; T3 pháp lý; T4 nhân lực - công nghệ - vốn |
Nguồn: Kết quả nghiên cứu của tác giả
GIẢI PHÁP VÀ LỘ TRÌNH TRIỂN KHAI
Định hướng TOWS
Trên cơ sở kết quả phân tích SWOT, ma trận TOWS được xây dựng nhằm xác định các định hướng nâng cao hiệu quả hoạt động tài chính của các trường THPT tư thục tại TP. Hải Phòng sau hợp nhất. Bốn nhóm chiến lược được đề xuất gồm: SO - phát huy điểm mạnh để tận dụng cơ hội phát triển; WO - khai thác cơ hội nhằm khắc phục những hạn chế nội tại; ST - sử dụng lợi thế sẵn có để ứng phó với các thách thức; WT - giảm thiểu điểm yếu và phòng ngừa rủi ro. Các định hướng tập trung vào tăng cường liên kết, tối ưu hóa nguồn lực, nâng cao năng lực quản trị tài chính, kiểm soát chi phí và bảo đảm tính bền vững trong hoạt động của các trường (Bảng 2).
Bảng 2: Ghép cặp TOWS
| Nhóm | Ghép cặp | Hành động |
|---|---|---|
| SO | S2-O1; S3-O3; S4-O4 | Dịch vụ dùng chung theo cụm; chương trình khác biệt có dữ liệu; hợp tác hướng nghiệp |
| WO | W1-O2; W3-O3; W2-O4 | Số hóa đối soát hỗ trợ; chuẩn hóa dữ liệu; thuê/chia sẻ trước khi sở hữu |
| ST | S1-T1; S3-T2; S2-T3 | Dự báo tuyển sinh; gói giá trị minh bạch; đầu mối tuân thủ cấp nhóm |
| WT | W1-T1; W2-T4; W3-T3 | Dòng tiền theo kịch bản; cổng đầu tư; kiểm soát bên liên quan; liên tục hoạt động |
Nguồn: Kết quả nghiên cứu của tác giả
Quản trị tài chính và kiểm soát cấp nhóm
Các trường THPT tư thục cần xây dựng cơ chế quản trị tài chính thống nhất ở cấp nhóm, trong đó quy định rõ quyền hạn, trách nhiệm của chủ sở hữu, hội đồng trường, hiệu trưởng, bộ phận tài chính cấp nhóm và kế toán tại từng cơ sở. Hội đồng hoặc ủy ban tài chính chịu trách nhiệm phê duyệt chiến lược, ngân sách, định hướng quản trị rủi ro, các khoản đầu tư lớn và giao dịch với bên liên quan; hiệu trưởng chịu trách nhiệm về chất lượng giáo dục và thực hiện ngân sách của trường. Bộ phận tài chính cấp nhóm đảm nhiệm việc tổng hợp dữ liệu, dự báo, hỗ trợ mua sắm và kiểm soát tài chính. Đồng thời, cần áp dụng ma trận phân định trách nhiệm (RACI) và cơ chế kiểm soát 3 tuyến, bao gồm đơn vị thực hiện, bộ phận tài chính - pháp chế - chất lượng và kiểm tra độc lập. Các giao dịch với bên liên quan phải được công khai lợi ích, xác lập hợp đồng, căn cứ phân bổ chi phí và phê duyệt khách quan. Việc tổng hợp báo cáo tài chính cấp nhóm không thay thế nghĩa vụ báo cáo pháp lý của từng trường.
Ngân sách, dòng tiền và kịch bản tuyển sinh
Công tác lập ngân sách cần được thực hiện theo kế hoạch tài chính cuốn chiếu 36 tháng, cập nhật hằng quý, kết hợp dự báo dòng tiền 13 tuần, cập nhật hằng tuần trong giai đoạn tuyển sinh và thu học phí. Các trường cần xây dựng 3 kịch bản tài chính gồm: cơ sở, bất lợi và căng thẳng, dựa trên số học sinh thực nhập, tỷ lệ duy trì, tình trạng công nợ, chính sách hỗ trợ học phí và biến động chi phí nhân sự, lãi suất, năng lượng. Tương ứng với từng kịch bản, cần xác định ngưỡng cảnh báo và biện pháp ứng phó như điều chỉnh quy mô lớp học, tạm hoãn đầu tư, kiểm soát tuyển dụng, cơ cấu lịch thanh toán hoặc sử dụng hạn mức tài chính đã được phê duyệt. Đặc biệt, dự báo doanh thu phải căn cứ vào số học sinh thực nhập thay vì chỉ tiêu tuyển sinh; các khoản hỗ trợ học phí từ ngân sách nhà nước cần được theo dõi riêng và ghi nhận theo quy định kế toán. Mức dự phòng tiền mặt phải được xác định phù hợp với đặc điểm dòng tiền, tính mùa vụ và nghĩa vụ tài chính của từng trường.
Kế toán chi phí và quản trị danh mục chương trình
Các trường cần hoàn thiện hệ thống kế toán quản trị chi phí theo từng học sinh, lớp học và chương trình giáo dục nhằm xác định chính xác hiệu quả sử dụng nguồn lực. Theo đó, chi phí trực tiếp được hạch toán riêng, trong khi chi phí chung được phân bổ dựa trên các tiêu thức phù hợp như số tiết giảng dạy, diện tích sử dụng, thiết bị và khối lượng giao dịch. Hệ thống báo cáo cần phản ánh chi phí tăng thêm khi mở lớp mới, điểm hòa vốn, mức đóng góp tài chính và tổng chi phí trong vòng đời hoạt động. Đối với các dịch vụ quản lý cấp nhóm, cần xác định rõ nội dung, chi phí và tiêu chuẩn chất lượng cung ứng. Đồng thời, danh mục chương trình giáo dục phải được đánh giá trên hai phương diện: hiệu quả tài chính và giá trị giáo dục. Những chương trình có hiệu quả thấp cần được điều chỉnh hoặc tổ chức lại; đối với chương trình có giá trị giáo dục cao nhưng khả năng tự cân đối tài chính còn hạn chế, cần có cơ chế hỗ trợ, phân bổ nguồn lực minh bạch và đánh giá định kỳ, tránh cắt giảm chi phí một cách cơ học.
Dịch vụ dùng chung, mua sắm và kiểm soát đầu tư
Để nâng cao hiệu quả sử dụng nguồn lực, các trường cần đẩy mạnh tổ chức dịch vụ dùng chung ở cấp nhóm, ưu tiên các hoạt động kế toán, tiền lương, mua sắm, pháp chế, tuyển dụng, quản trị công nghệ, nền tảng học tập và đào tạo nhân lực. Việc triển khai cần thực hiện thí điểm đối với những quy trình có tính tương đồng cao, đồng thời thiết lập thỏa thuận mức độ dịch vụ (SLA) với các tiêu chí cụ thể về thời gian, chất lượng, chi phí và trách nhiệm xử lý sự cố. Trong hoạt động mua sắm, quyết định đầu tư phải dựa trên tổng chi phí sở hữu, bao gồm chi phí triển khai, đào tạo, vận hành, bảo trì, bảo mật và thay thế. Đối với tài sản có tần suất sử dụng thấp, cần ưu tiên phương án thuê, chia sẻ hoặc hợp tác khai thác nhằm hạn chế đầu tư dàn trải. Đồng thời, thiết lập quy trình kiểm soát đầu tư qua bốn giai đoạn: đánh giá sự phù hợp với chiến lược và quy định pháp luật; xác định nhu cầu thực tế; thẩm định tính khả thi tài chính; và đánh giá hiệu quả sau đầu tư. Việc giải ngân theo tiến độ, gắn với kết quả thực hiện và điều kiện điều chỉnh hoặc dừng dự án, góp phần hạn chế rủi ro và nâng cao hiệu quả sử dụng vốn.
Học phí, hỗ trợ, học bổng và phát triển nguồn thu có trách nhiệm
Các trường cần hoàn thiện cơ chế quản lý học phí theo hướng công khai, minh bạch và phù hợp với khả năng chi trả của người học. Trước mỗi kỳ tuyển sinh, phải công bố đầy đủ mức học phí, các khoản dịch vụ, nội dung được bao gồm và nguyên tắc điều chỉnh. Việc thông báo thu cần phân định rõ học phí niêm yết, mức hỗ trợ theo Nghị quyết số 28/2025/NQ-HĐND của HĐND TP. Hải Phòng, học bổng của trường và số tiền thực tế phụ huynh phải đóng. Đồng thời, cần áp dụng phương thức thanh toán linh hoạt, tăng cường quản lý công nợ và xây dựng chính sách học bổng dựa trên tiêu chí minh bạch nhằm hỗ trợ học sinh có hoàn cảnh khó khăn, hạn chế nguy cơ gián đoạn học tập. Quỹ học bổng cần có nguồn kinh phí, quy trình xét duyệt, cơ chế giám sát và đánh giá hiệu quả. Bên cạnh học phí, các trường có thể phát triển nguồn thu bổ trợ thông qua dịch vụ giáo dục hợp pháp, hợp tác khai thác cơ sở vật chất và tiếp nhận tài trợ tự nguyện. Việc đa dạng hóa nguồn thu phải bảo đảm tuân thủ pháp luật, không phát sinh các khoản thu bắt buộc ngoài quy định hoặc ảnh hưởng đến quyền lợi của người học.
Bảng điều khiển cân bằng và kiến nghị chính sách
Các trường THPT tư thục cần xây dựng hệ thống chỉ số quản trị cân bằng nhằm đánh giá toàn diện hiệu quả hoạt động, thay vì chỉ dựa vào kết quả tài chính hoặc một chỉ tiêu riêng lẻ. Hệ thống chỉ số cần kết hợp các phương diện tuyển sinh, thanh khoản, chi phí, chất lượng giáo dục, đội ngũ, khả năng tiếp cận và tuân thủ pháp luật. Việc đánh giá được thực hiện theo xu hướng, mục tiêu kế hoạch và so sánh với các trường có điều kiện tương đồng. Mỗi chỉ số cần xác định rõ phương pháp đo lường, nguồn dữ liệu, tần suất cập nhật, đơn vị chịu trách nhiệm và ngưỡng cảnh báo để hỗ trợ ra quyết định quản trị (Bảng 3).
Bảng 3: Bộ chỉ số quản trị tối thiểu
| Trụ cột | Chỉ số cốt lõi | Tần suất | Ý nghĩa |
|---|---|---|---|
| Tuyển sinh | Thực nhập/chỉ tiêu; duy trì | Tuần-tháng | Nhu cầu thực, khả năng giữ học sinh |
| Thanh khoản | Ngày tiền mặt; sai lệch dự báo 13 tuần | Tuần | Khả năng chi trả và chất lượng dự báo |
| Khoản thu | Tuổi nợ; hỗ trợ chờ đối soát | Tháng | Tách rủi ro phụ huynh và ngân sách |
| Chi phí/công suất | Chi phí học sinh - lớp; sử dụng phòng/nền tảng | Tháng - quý | Năng suất và tài sản dư thừa/quá tải |
| Chất lượng | Tiến bộ, chuyên cần, tốt nghiệp/chuyển tiếp | Học kỳ - năm | Giá trị gia tăng, không chỉ điểm thô |
| Con người | Biến động giáo viên; tải dạy; bồi dưỡng | Tháng - quý | Giữ chân và năng lực đội ngũ |
| Tiếp cận | Học bổng; thôi học vì tài chính | Học kỳ | Công bằng và trách nhiệm xã hội |
| Tuân thủ | Công khai đúng hạn; ngoại lệ lặp lại | Quý | Kỷ luật quản trị và khả năng kiểm chứng |
Nguồn: Đề xuất của tác giả
Trên cơ sở đó, Bộ Giáo dục và Đào tạo cần tiếp tục chuẩn hóa, tăng cường liên thông dữ liệu và hoàn thiện cơ chế đánh giá hiệu quả giáo dục theo hướng đa chiều. HĐND, UBND TP. Hải Phòng cần bảo đảm tính thống nhất, minh bạch trong triển khai chính sách hỗ trợ học phí, đặc biệt tại khu vực Hải Dương trước hợp nhất. Sở Giáo dục và Đào tạo Hải Phòng cần xây dựng hệ thống dữ liệu về tuyển sinh, duy trì học sinh và chất lượng giáo dục; đồng thời tăng cường hướng dẫn, kiểm tra việc quản lý các khoản thu, sử dụng nguồn lực, công khai tài chính và tuân thủ pháp luật. Qua đó, tạo điều kiện nâng cao hiệu quả quản trị và phát triển bền vững hệ thống trường THPT tư thục trên địa bàn.
Lộ trình 0-36 tháng
Trên cơ sở các nhóm giải pháp đề xuất, nghiên cứu xây dựng lộ trình triển khai trong 36 tháng, chia thành 3 giai đoạn. Giai đoạn 0-6 tháng tập trung chuẩn hóa dữ liệu, hoàn thiện cơ chế quản trị và kiểm soát tài chính. Giai đoạn 6-18 tháng ưu tiên thí điểm các giải pháp tối ưu hóa chi phí, phát triển dịch vụ dùng chung và hoàn thiện chính sách học phí, học bổng. Giai đoạn 18-36 tháng hướng tới mở rộng các mô hình hiệu quả, nâng cao chất lượng giáo dục và đánh giá kết quả đầu tư. Việc chuyển tiếp giữa các giai đoạn cần căn cứ vào kết quả thực hiện, khả năng cân đối tài chính và yêu cầu bảo đảm chất lượng giáo dục, qua đó nâng cao tính khả thi và bền vững của các giải pháp (Bảng 4).
Bảng 4: Lộ trình triển khai
| Giai đoạn | Trọng tâm | Sản phẩm và điều kiện chuyển giai đoạn |
|---|---|---|
| 0-6 tháng | Một phiên bản dữ liệu và kiểm soát | Hiến chương; sổ văn bản; mã dữ liệu; dự báo 13 tuần; ba kịch bản; bản đồ khoản thu. Chuyển khi đối soát được và không còn khoảng trống trách nhiệm trọng yếu |
| 6-18 tháng | Thử nghiệm tối ưu | Kế toán học sinh - lớp - chương trình; dịch vụ dùng chung và SLA; chính sách học phí/học bổng; cổng đầu tư. Chuyển khi có lợi ích đo được và chất lượng không giảm |
| 18-36 tháng | Mở rộng có chọn lọc | Danh mục chương trình; chia sẻ tài sản; mô hình giá trị gia tăng; đánh giá sau đầu tư; báo cáo tác động. Mở rộng khi đạt chuẩn pháp lý, thanh khoản và chất lượng |
Nguồn: Đề xuất của tác giả
KẾT LUẬN
Nghiên cứu đã phân tích các yếu tố ảnh hưởng đến hiệu quả hoạt động tài chính của các trường THPT tư thục tại TP. Hải Phòng sau hợp nhất, tập trung vào khu vực Hải Dương trước đây. Kết quả cho thấy, bên cạnh những cơ hội từ mở rộng thị trường giáo dục và chính sách hỗ trợ người học, các trường vẫn đối mặt với những hạn chế về sự phụ thuộc vào học phí, chi phí cố định cao, dữ liệu quản lý thiếu đồng bộ và hệ thống đánh giá hiệu quả chưa toàn diện.
Trên cơ sở phân tích SWOT-TOWS, nghiên cứu đề xuất các giải pháp trọng tâm gồm hoàn thiện cơ chế quản trị tài chính, tăng cường kiểm soát dòng tiền, tối ưu hóa chi phí, phát triển dịch vụ dùng chung và nâng cao tính minh bạch trong quản lý nguồn thu. Việc triển khai cần thực hiện theo lộ trình phù hợp, gắn hiệu quả tài chính với chất lượng giáo dục, khả năng tiếp cận của người học và trách nhiệm xã hội. Kết quả nghiên cứu góp phần cung cấp cơ sở tham khảo cho các trường THPT tư thục trong đổi mới quản trị, nâng cao hiệu quả sử dụng nguồn lực và hướng tới phát triển bền vững trong bối cảnh mới.
Tài liệu tham khảo:
1. Aikins, E., dos Santos, S. P., & Amado, C. A. F. (2026). Exploring the use of data envelopment analysis for formative evaluation of senior high schools in Ghana. Journal of the Knowledge Economy, 17, 3522-3554. https://doi.org/10.1007/s13132-025-02747-0
2. Bhutoria, A., & Aljabri, N. (2022). Managerial practices and school efficiency: A data envelopment analysis across OECD and MENA countries using TIMSS 2019 data. Large-scale Assessments in Education, 10, Article 24. https://doi.org/10.1186/s40536-022-00147-3
3. Bloom, N., Lemos, R., Sadun, R., & Van Reenen, J. (2015). Does management matter in schools? The Economic Journal, 125(584), 647-674. https://doi.org/10.1111/ecoj.12267
4. Bray, M. (2025). Educational planning, privatisation and neoliberalism: Evolving dynamics and challenges for the common good. International Review of Education, 71, 917-939. https://doi.org/10.1007/s11159-025-10174-1
5. Delprato, M. (2026). Cognitive and non-cognitive efficiency gaps between private and public schools and their determinants in the Latin America region—A hybrid data envelopment analysis and interpretable machine learning approach based on PISA 2022. Cogent Education, 13(1), 2684391. https://doi.org/10.1080/2331186X.2026.2684391
6. Lwiza, S. S., & Sharma, V. (2025). Disentangling individual abilities from family characteristics: Efficiency measurement in public and private schools from Ethiopia, India and Vietnam. Educational Research and Evaluation, 30(5-6), 462-482. https://doi.org/10.1080/13803611.2025.2478942
7. Ndi, B. (2025). Financial management, challenges, and coping strategies of private schools in Sanchez Mira: Its effect on school management. AIDE Interdisciplinary Research Journal, 11(1), 191-216. https://doi.org/10.56648/aide-irj.v11i1.179
8. Pandya, S. K. R., & Shah, N. D. (2018). Financial management of unaided private schools in Gujarat. Research Journal of Humanities and Social Sciences, 9(4), 995-1000. https://doi.org/10.5958/2321-5828.2018.00167.5
9. Piedra-Peña, J., Orellana, M., & Carchi, D. (2026). The efficiency of public and private schools: Do environmental conditions matter in a Latin American country? Applied Economics Letters, 33(4), 618-625. https://doi.org/10.1080/13504851.2024.2385723
10. Rodríguez-Pose, A., & Henry de Frahan, R. (2024). Does private education pay off? The Annals of Regional Science, 73, 1409-1434. https://doi.org/10.1007/s00168-024-01313-x
11. Trinh, T. M., Nguyen, T. T. H., Pham, O., & Pham, H.-H. (2025). The financial sustainability of Vietnamese higher education institutions: Unveiling the hidden factors. Asian Education and Development Studies, 14(2), 267-282. https://doi.org/10.1108/AEDS-07-2024-0136
11. Ulkhaq, M. M., Oggioni, G., & Riccardi, R. (2024). Two-stage super-efficiency model for measuring efficiency of education in South-East Asia. Decisions in Economics and Finance, 47(2), 513-543. https://doi.org/10.1007/s10203-024-00453-1
| Ngày nhận bài: 7/9/2026; Ngày hoàn thiện biên tập: 13/10/2026; Ngày duyệt đăng: 23/10/2026 |
Tin liên quan


Các tin khác

Đề xuất mô hình mở rộng TPB về ý định chia sẻ tri thức trên nền tảng số của giảng viên đại học

Giải pháp nâng cao hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại Việt Nam hiện nay

Sự thích ứng của người tiêu dùng thương mại điện tử trong bối cảnh toàn cầu hóa: Nghiên cứu tại Thái Nguyên

Các yếu tố tác động đến ý định tẩy chay thương hiệu thời trang nhanh của Gen Z tại TP. Hồ Chí Minh

Tác động ngưỡng quy mô đến mối quan hệ giữa đòn bẩy tài chính và hiệu quả hoạt động: Bằng chứng từ các ngân hàng niêm yết tại Việt Nam

Đề xuất mô hình tác động của dịch vụ logistics đến phát triển du lịch tại TP. Hồ Chí Minh

Đổi mới sáng tạo vùng: Từ lý luận đến thực tiễn phát triển

Giải pháp phát triển du lịch nông nghiệp theo hướng kinh tế tuần hoàn tại Nông trại Tam Nông TP. Hồ Chí Minh

Nhân tố ảnh hưởng đến quyết định sử dụng AI của nhân viên văn phòng tại TP. Hồ Chí Minh


