


Các yếu tố ảnh hưởng đến quyết định sử dụng dịch vụ thanh toán PayPal của khách hàng cá nhân tại các ngân hàng thương mại trên địa bàn TP. Đồng Nai
Bùi Văn Thụy
Giảng viên, Khoa Tài chính - Kế toán, Trường Đại học Lạc Hồng; Email: [email protected]
Nguyễn Ngọc Thu Hồng
Sinh viên, Khoa Tài chính - Kế toán, Trường Đại học Lạc Hồng;
Email: [email protected]
Nguyễn Thị Thái Huyền (Tác giả liên hệ)
Sinh viên, Khoa Tài chính - Kế toán, Trường Đại Học Lạc Hồng; Email: [email protected]
Tóm tắt
Nghiên cứu nhằm xác định và đo lường các yếu tố ảnh hưởng đến quyết định sử dụng PayPal của khách hàng cá nhân tại các ngân hàng thương mại trên địa bàn TP. Đồng Nai. Dữ liệu từ 518 quan sát hợp lệ được phân tích bằng kiểm định Cronbach’s Alpha, phân tích nhân tố khám phá, tương quan Pearson và hồi quy tuyến tính đa biến. Kết quả cho thấy, 6 yếu tố tác động cùng chiều và có ý nghĩa thống kê đến Quyết định sử dụng PayPal, gồm: Nhận thức tính hữu ích, Nhận thức tính dễ sử dụng, Niềm tin, Đánh giá về chi phí sử dụng, Ảnh hưởng xã hội và Uy tín thương hiệu. Kết quả nghiên cứu cung cấp cơ sở thực nghiệm để đề xuất các hàm ý quản trị nhằm hỗ trợ và thúc đẩy việc sử dụng PayPal của khách hàng cá nhân.
Từ khóa: PayPal, thanh toán điện tử, quyết định sử dụng, khách hàng cá nhân
Abstract
This study aims to identify and measure the factors influencing individual customers’ decisions to use PayPal at commercial banks in Dong Nai City. Data from 518 valid observations were analyzed using Cronbach’s Alpha reliability testing, exploratory factor analysis, Pearson correlation analysis, and multiple linear regression. The results indicate that six factors have positive and statistically significant effects on the decision to use PayPal: perceived usefulness, perceived ease of use, trust, perceived cost of use, social influence, and brand reputation. The findings provide an empirical basis for proposing managerial implications to support and promote PayPal adoption among individual customers.
Keywords: PayPal, electronic payment, usage decision, individual customers
GIỚI THIỆU
Sự phát triển nhanh của kinh tế số và thương mại điện tử đang thúc đẩy nhu cầu đối với các phương thức thanh toán điện tử, đặc biệt trong giao dịch trực tuyến và xuyên biên giới. Tại Việt Nam, theo Cục Thương mại điện tử và Kinh tế số - Bộ Công Thương (2025), quy mô thương mại điện tử năm 2025 đạt khoảng 31 tỷ USD, tăng 25,5% so với năm trước và chiếm khoảng 10% tổng mức bán lẻ hàng hóa và dịch vụ. Sự mở rộng này tạo điều kiện thuận lợi cho các phương thức thanh toán số và thanh toán quốc tế tiếp tục phát triển.
Trong hệ sinh thái thanh toán số toàn cầu, PayPal là một trong những nền tảng hỗ trợ thanh toán trực tuyến và giao dịch xuyên biên giới. Theo PayPal Holdings, Inc. (2025), tính đến ngày 31/12/2024, PayPal có 434 triệu tài khoản hoạt động tại khoảng 200 thị trường trên toàn cầu. Trong năm 2024, tổng giá trị thanh toán (Total Payment Volume - TPV) qua nền tảng đạt 1,68 nghìn tỷ USD, tăng 10% so với năm 2023. Những số liệu này cho thấy quy mô hoạt động đáng kể của PayPal trong hệ sinh thái thanh toán số toàn cầu.
Trong bối cảnh Việt Nam ngày càng hội nhập sâu vào thương mại quốc tế và thương mại điện tử, quyết định sử dụng PayPal của khách hàng cá nhân có thể chịu tác động đồng thời của các yếu tố công nghệ, kinh tế và xã hội. Tuy nhiên, bằng chứng thực nghiệm về tác động đồng thời của các yếu tố này đến quyết định sử dụng PayPal trong bối cảnh địa phương tại Việt Nam còn hạn chế.
Từ khoảng trống trên, nghiên cứu nhằm xác định và đo lường mức độ ảnh hưởng của các yếu tố đến quyết định sử dụng PayPal của khách hàng cá nhân tại các ngân hàng thương mại trên địa bàn TP. Đồng Nai, từ đó đề xuất các hàm ý quản trị nhằm hỗ trợ và thúc đẩy việc sử dụng PayPal thuận tiện, an toàn và hiệu quả hơn.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Dịch vụ thanh toán PayPal và khách hàng cá nhân
Sự phát triển của tài chính số và công nghệ tài chính đã làm thay đổi phương thức cung ứng, tiếp cận và sử dụng các dịch vụ tài chính, đồng thời hình thành các mô hình thanh toán mới dựa trên nền tảng công nghệ (Gomber và cộng sự, 2017). Trong hệ sinh thái này, PayPal là nền tảng thanh toán trực tuyến cho phép người dùng thực hiện thanh toán, chuyển và nhận tiền, đặc biệt trong các giao dịch thương mại điện tử và xuyên biên giới.
Đối với khách hàng cá nhân, việc sử dụng PayPal gắn với quá trình đăng ký tài khoản, liên kết phương tiện thanh toán và thực hiện giao dịch trực tuyến. Quyết định lựa chọn PayPal vì vậy không chỉ phụ thuộc vào đặc tính công nghệ của nền tảng mà còn chịu ảnh hưởng bởi lợi ích cảm nhận, mức độ dễ sử dụng, niềm tin, chi phí, tác động từ môi trường xã hội và uy tín của thương hiệu. Đây là những yếu tố có thể định hình đánh giá và hành vi sử dụng PayPal của khách hàng.
Quyết định sử dụng PayPal của khách hàng cá nhân
Quyết định sử dụng phản ánh sự lựa chọn của khách hàng đối với một dịch vụ trên cơ sở nhận thức, đánh giá và trải nghiệm trong quá trình sử dụng. Trong nghiên cứu này, quyết định sử dụng PayPal được tiếp cận theo hành vi lựa chọn và duy trì sử dụng, thể hiện qua mức độ sử dụng, tiếp tục sử dụng, ưu tiên lựa chọn PayPal khi thanh toán trực tuyến và sẵn sàng giới thiệu dịch vụ cho người khác.
Trong môi trường thanh toán số, quyết định sử dụng chịu tác động đồng thời của các yếu tố công nghệ, kinh tế và xã hội. Khi khách hàng nhận thấy nền tảng mang lại lợi ích, dễ thao tác, đáng tin cậy, có chi phí phù hợp và thương hiệu uy tín, khả năng lựa chọn và duy trì sử dụng dịch vụ có xu hướng gia tăng. Vì vậy, việc phân tích quyết định sử dụng PayPal cần được đặt trong mối quan hệ tổng hợp giữa nhận thức về công nghệ, niềm tin, chi phí và ảnh hưởng xã hội.
Các lý thuyết nền tảng
Mô hình Chấp nhận Công nghệ (TAM) của Davis (1989) cho rằng, sự chấp nhận công nghệ được giải thích chủ yếu bởi Nhận thức tính hữu ích và Nhận thức tính dễ sử dụng. Theo đó, khách hàng có xu hướng chấp nhận một công nghệ khi nhận thấy công nghệ đó mang lại lợi ích và không đòi hỏi nhiều nỗ lực trong quá trình sử dụng.
Mô hình UTAUT của Venkatesh và cộng sự (2003) giải thích hành vi chấp nhận công nghệ thông qua các yếu tố như kỳ vọng hiệu quả, kỳ vọng nỗ lực, ảnh hưởng xã hội và điều kiện thuận lợi. Tiếp đó, UTAUT2 của Venkatesh và cộng sự (2012) mở rộng mô hình sang bối cảnh người tiêu dùng thông qua việc bổ sung động lực hưởng thụ, giá trị giá cả và thói quen.
Bên cạnh các yếu tố công nghệ và kinh tế, Niềm tin có vai trò quan trọng trong môi trường giao dịch trực tuyến, nơi tồn tại sự bất cân xứng thông tin và rủi ro cảm nhận. Gefen và cộng sự (2003) cho thấy, việc tích hợp niềm tin vào TAM giúp giải thích tốt hơn hành vi chấp nhận công nghệ trong môi trường trực tuyến. Đồng thời, uy tín và niềm tin đối với thương hiệu có thể góp phần củng cố đánh giá của khách hàng đối với nhà cung cấp dịch vụ (Chaudhuri và Holbrook, 2001).
Tổng quan nghiên cứu
Các nghiên cứu về thanh toán số cho thấy, quyết định chấp nhận và sử dụng dịch vụ chịu tác động đồng thời của các yếu tố công nghệ, tâm lý và xã hội. Chawla và Joshi (2019), trên cơ sở tích hợp TAM và UTAUT cho thấy, nhận thức tính hữu ích, nhận thức tính dễ sử dụng, niềm tin, an toàn và các điều kiện hỗ trợ có vai trò đáng kể đối với thái độ và ý định sử dụng ví di động. Kết quả này cho thấy, bên cạnh lợi ích và sự thuận tiện của công nghệ, niềm tin là yếu tố quan trọng thúc đẩy việc chấp nhận các phương thức thanh toán số.
Tại Việt Nam, các nghiên cứu gần đây tiếp tục ghi nhận vai trò của lợi ích cảm nhận, tính thuận tiện, niềm tin, ảnh hưởng xã hội và chi phí đối với hành vi sử dụng các phương thức thanh toán điện tử. Nghiên cứu của Truong và cộng sự (2024) cho thấy, việc chấp nhận thanh toán số chịu ảnh hưởng của các yếu tố xã hội trong bối cảnh Việt Nam. Bùi Văn Thụy và Lê Thùy Trang (2024) cũng cung cấp thêm bằng chứng về vai trò của các yếu tố liên quan đến dịch vụ đối với hành vi của khách hàng trong môi trường ngân hàng số.
Mô hình và giả thuyết nghiên cứu
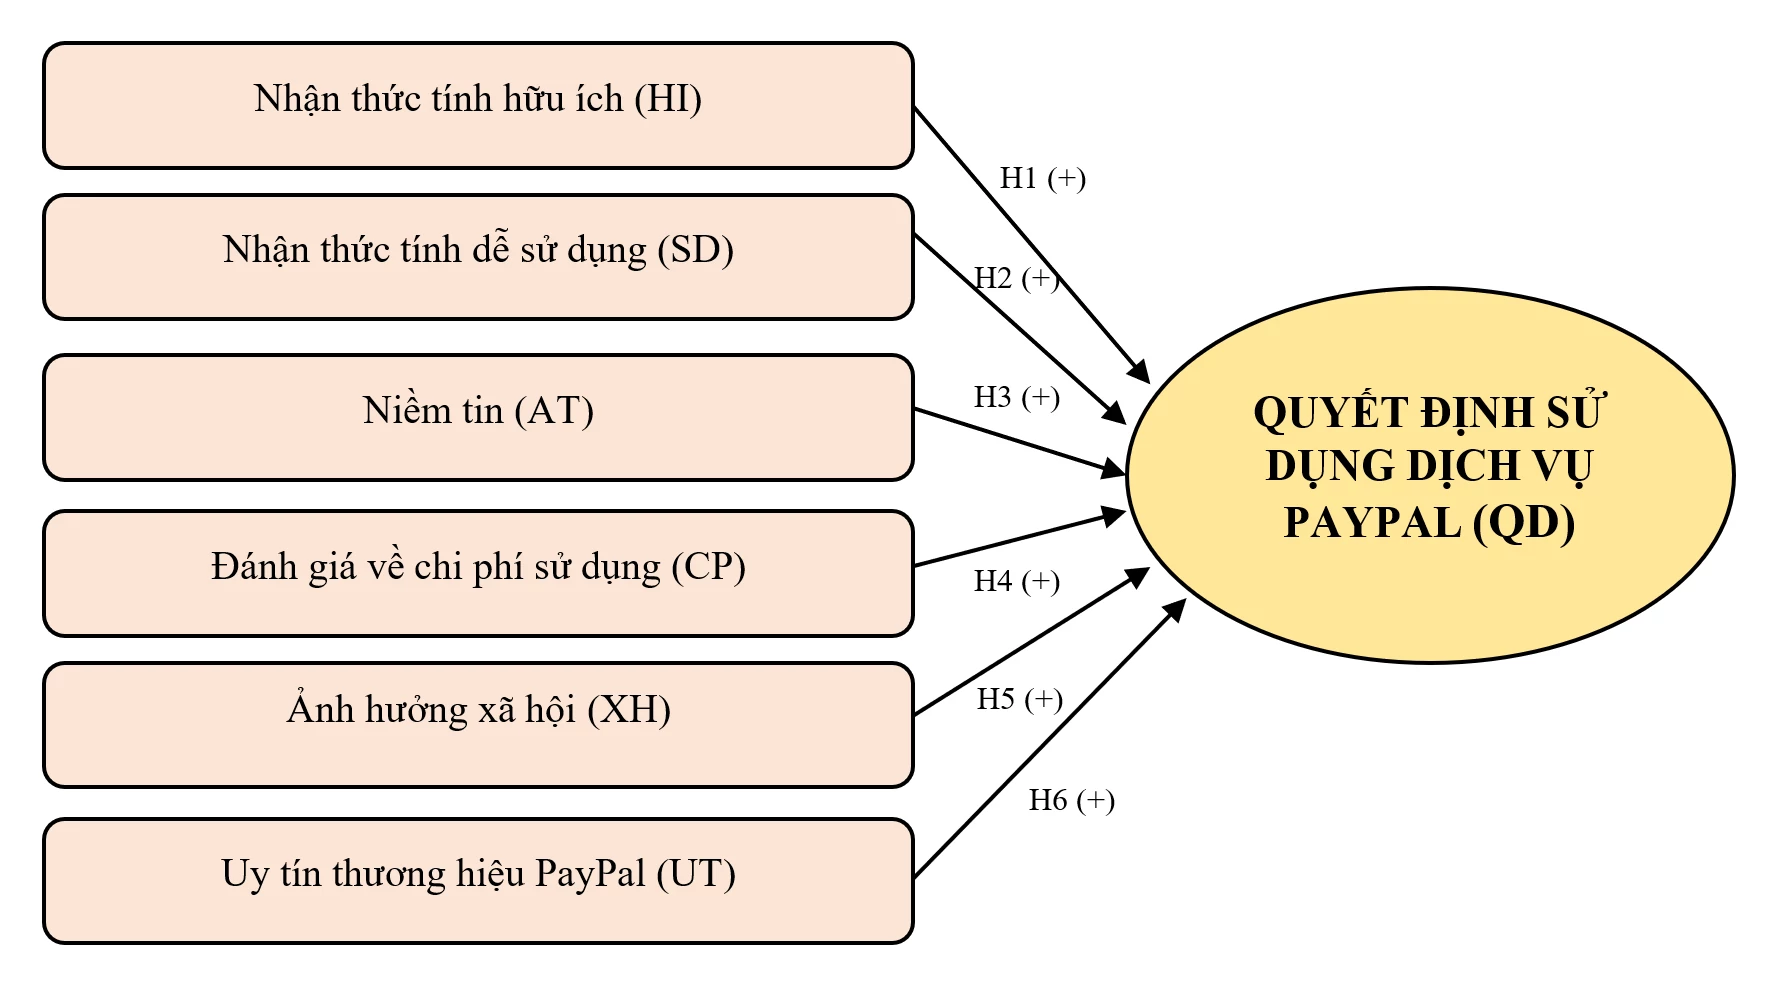
Trên cơ sở TAM, UTAUT/UTAUT2, Lý thuyết về niềm tin và thương hiệu, kết hợp với kết quả lược khảo các nghiên cứu trước, mô hình nghiên cứu đề xuất như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Nhận thức tính hữu ích (HI) phản ánh mức độ khách hàng nhận thấy việc sử dụng PayPal giúp nâng cao hiệu quả thanh toán, tiết kiệm thời gian và tạo thuận lợi cho các giao dịch trực tuyến. Theo TAM, nhận thức tính hữu ích là một trong những yếu tố cốt lõi giải thích sự chấp nhận công nghệ (Davis, 1989). Do đó, nghiên cứu đề xuất giả thuyết:
H1: Nhận thức tính hữu ích tác động tích cực đến Quyết định sử dụng PayPal của khách hàng cá nhân.
Nhận thức tính dễ sử dụng (SD) thể hiện mức độ khách hàng cảm nhận việc đăng ký, liên kết phương tiện thanh toán và thực hiện giao dịch trên PayPal là đơn giản, rõ ràng và không đòi hỏi nhiều nỗ lực. Theo Davis (1989), khi một công nghệ được nhận thức là dễ sử dụng, khả năng chấp nhận công nghệ của người dùng có xu hướng gia tăng. Do đó, nghiên cứu đề xuất giả thuyết:
H2: Nhận thức tính dễ sử dụng tác động tích cực đến Quyết định sử dụng PayPal của khách hàng cá nhân.
Niềm tin (AT) phản ánh mức độ khách hàng tin tưởng vào tính an toàn, bảo mật và khả năng bảo vệ quyền lợi khi thực hiện giao dịch trên PayPal. Trong môi trường trực tuyến, niềm tin góp phần làm giảm sự không chắc chắn và thúc đẩy chấp nhận công nghệ (Gefen và cộng sự, 2003; Kim và cộng sự, 2010). Do đó, nghiên cứu đề xuất giả thuyết:
H3: Niềm tin đối với PayPal tác động tích cực đến Quyết định sử dụng PayPal của khách hàng cá nhân.
Đánh giá về chi phí sử dụng (CP) phản ánh mức độ khách hàng đánh giá các chi phí liên quan đến việc sử dụng PayPal là hợp lý và tương xứng với lợi ích nhận được. Trong UTAUT2, giá trị giá cả thể hiện sự đánh đổi giữa lợi ích cảm nhận và chi phí tài chính khi sử dụng công nghệ (Venkatesh và cộng sự, 2012). Các nghiên cứu về thanh toán di động cũng cho thấy chi phí có liên quan đến quyết định chấp nhận dịch vụ (Luarn và Lin, 2005; Mallat, 2007). Do đó, nghiên cứu đề xuất giả thuyết:
H4: Đánh giá về chi phí sử dụng tác động tích cực đến Quyết định sử dụng PayPal của khách hàng cá nhân.
Ảnh hưởng xã hội (XH) phản ánh mức độ quyết định của khách hàng chịu tác động từ những người có ý nghĩa đối với họ, như bạn bè, người thân, đồng nghiệp và cộng đồng. UTAUT và UTAUT2 xác định ảnh hưởng xã hội là một thành tố quan trọng trong giải thích hành vi chấp nhận công nghệ (Venkatesh và cộng sự, 2003, 2012). Do đó, nghiên cứu đề xuất giả thuyết:
H5: Ảnh hưởng xã hội tác động tích cực đến Quyết định sử dụng PayPal của khách hàng cá nhân.
Uy tín thương hiệu (UT) phản ánh đánh giá của khách hàng về danh tiếng, mức độ đáng tin cậy và vị thế của PayPal trên thị trường. Trong môi trường dịch vụ trực tuyến, danh tiếng và niềm tin đối với thương hiệu có thể làm giảm sự không chắc chắn và củng cố sự lựa chọn của khách hàng (Chaudhuri và Holbrook, 2001; Gefen và cộng sự, 2003). Do đó, nghiên cứu đề xuất giả thuyết:
H6: Uy tín thương hiệu PayPal tác động tích cực đến Quyết định sử dụng PayPal của khách hàng cá nhân.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu kết hợp phương pháp định tính và định lượng. Giai đoạn định tính thực hiện phỏng vấn bán cấu trúc 10 chuyên gia ngân hàng tại Đồng Nai nhằm điều chỉnh mô hình và thang đo. Bảng hỏi gồm 32 biến quan sát thuộc bảy thang đo, sử dụng thang Likert 5 mức và được khảo sát thử với 30 khách hàng.
Nghiên cứu định lượng được thực hiện từ tháng 3-6/2026 bằng khảo sát trực tiếp và trực tuyến. Mẫu được chọn theo phương pháp thuận tiện kết hợp tiêu chí sàng lọc, gồm khách hàng cá nhân từ 18 tuổi trở lên, có tài khoản ngân hàng và đã hoặc đang sử dụng PayPal tại Đồng Nai. Trong 550 bảng hỏi thu thập, 518 bảng hợp lệ được đưa vào phân tích. Dữ liệu được xử lý bằng SPSS 26.0.
KẾT QUẢ NGHIÊN CỨU
Kết quả thống kê mô tả
Trong 518 khách hàng tham gia khảo sát, nam chiếm 54,05% và nữ chiếm 45,95%. Về độ tuổi, nhóm từ 25 đến dưới 30 tuổi chiếm tỷ trọng cao nhất (34,56%), tiếp đến là nhóm từ 30 đến dưới 35 tuổi (29,54%), dưới 25 tuổi (18,15%) và từ 35 tuổi trở lên (17,76%).
Về thu nhập, nhóm từ 6 đến dưới 10 triệu đồng/tháng chiếm tỷ trọng cao nhất (38,61%), tiếp theo là từ 10 đến dưới 20 triệu đồng (29,54%), dưới 6 triệu đồng (22,39%) và từ 20 triệu đồng trở lên (9,46%). Về nghề nghiệp, cán bộ, nhân viên chiếm 42,47%, công nhân 31,85%, sinh viên 15,44% và nhóm nghề nghiệp khác 10,23%.
Nhìn chung, mẫu khảo sát tập trung chủ yếu ở khách hàng trẻ, có thu nhập trung bình và thuộc nhóm cán bộ, nhân viên hoặc công nhân, phù hợp với nhóm khách hàng có khả năng tiếp cận và sử dụng các phương thức thanh toán trực tuyến.
Kết quả kiểm định thang đo
Bảng 1: Kết quả kiểm định độ tin cậy thang đo bằng Cronbach’s Alpha
| Nhân tố | Thang đo | Hệ số tương quan biến tổng | Hệ số Cronbach's Alpha nếu xóa biến | Hệ số Cronbach’s Alpha |
|---|---|---|---|---|
| Nhận thức tính hữu ích (HI) | HI1 | 0,588 | 0,865 | 0,868 |
| HI2 | 0,820 | 0,806 | ||
| HI3 | 0,596 | 0,862 | ||
| HI4 | 0,647 | 0,851 | ||
| HI5 | 0,812 | 0,808 | ||
| Nhận thức tính dễ sử dụng (SD) | SD1 | 0,829 | 0,818 | 0,876 |
| SD2 | 0,675 | 0,857 | ||
| SD3 | 0,663 | 0,860 | ||
| SD4 | 0,594 | 0,874 | ||
| SD5 | 0,775 | 0,832 | ||
| Niềm tin (AT) | AT1 | 0,711 | 0,899 | 0,908 |
| AT2 | 0,858 | 0,867 | ||
| AT3 | 0,718 | 0,897 | ||
| AT4 | 0,712 | 0,899 | ||
| AT5 | 0,843 | 0,871 | ||
| Đánh giá về chi phí sử dụng (CP) | CP1 | 0,722 | 0,782 | 0,842 |
| CP2 | 0,622 | 0,823 | ||
| CP3 | 0,702 | 0,790 | ||
| CP4 | 0,670 | 0,803 | ||
| Ảnh hưởng xã hội (XH) | XH1 | 0,555 | 0,810 | 0,818 |
| XH2 | 0,712 | 0,739 | ||
| XH3 | 0,630 | 0,777 | ||
| XH4 | 0,670 | 0,758 | ||
| Uy tín thương hiệu (UT) | UT1 | 0,915 | 0,920 | 0,945 |
| UT2 | 0,648 | 0,966 | ||
| UT3 | 0,889 | 0,925 | ||
| UT4 | 0,861 | 0,930 | ||
| UT5 | 0,946 | 0,915 | ||
| Quyết định sử dụng dịch vụ PayPal (QD) | QD1 | 0,714 | 0,725 | 0,813 |
| QD2 | 0,532 | 0,811 | ||
| QD3 | 0,584 | 0,787 | ||
| QD4 | 0,704 | 0,730 |
Nguồn: Kết quả xử lý số liệu của nhóm tác giả, 2026
Kết quả kiểm định Cronbach’s Alpha (Bảng 1) cho thấy, 7 thang đo đều đạt độ tin cậy, với hệ số Cronbach’s Alpha dao động từ 0,813 đến 0,945; các hệ số tương quan biến-tổng hiệu chỉnh đều đạt ngưỡng chấp nhận nên không có biến quan sát nào bị loại. Kết quả này cho thấy các thang đo bảo đảm tính nhất quán nội tại và đủ điều kiện để tiếp tục thực hiện phân tích nhân tố khám phá (EFA).
Phân tích nhân tố khám phá
Kết quả EFA đối với 28 biến quan sát thuộc 6 thang đo độc lập cho thấy, hệ số KMO đạt 0,902 và kiểm định Bartlett có ý nghĩa thống kê (χ² = 12.637,589; df = 378; p < 0,001), cho thấy dữ liệu phù hợp để thực hiện phân tích EFA. Sáu nhân tố được rút trích với Eigenvalue nhỏ nhất là 1,288 (> 1) và tổng phương sai trích đạt 71,922%, đáp ứng yêu cầu phân tích. Kết quả ma trận xoay (Bảng 2) cho thấy, hệ số tải nhân tố dao động từ 0,523 đến 0,911, đều đạt ngưỡng chấp nhận. Kết quả này cho thấy cấu trúc các thang đo độc lập phù hợp để tiếp tục thực hiện phân tích tương quan và hồi quy.
Bảng 2: Kết quả ma trận xoay
|
| Nhân tố | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| UT5 | 0,911 |
|
|
|
|
|
| UT1 | 0,900 |
|
|
|
|
|
| UT3 | 0,895 |
|
|
|
|
|
| UT4 | 0,876 |
|
|
|
|
|
| UT2 | 0,640 |
|
|
|
|
|
| AT2 |
| 0,853 |
|
|
|
|
| AT5 |
| 0,847 |
|
|
|
|
| AT3 |
| 0,720 |
|
|
|
|
| AT1 |
| 0,703 |
|
|
|
|
| AT4 |
| 0,700 |
|
|
|
|
| SD1 |
|
| 0,852 |
|
|
|
| SD5 |
|
| 0,883 |
|
|
|
| SD3 |
|
| 0,763 |
|
|
|
| SD2 |
|
| 0,710 |
|
|
|
| SD4 |
|
| 0,625 |
|
|
|
| HI2 |
|
|
| 0,819 |
|
|
| HI5 |
|
|
| 0,817 |
|
|
| HI3 |
|
|
| 0,632 |
|
|
| HI4 |
|
|
| 0,611 |
|
|
| HI1 |
|
|
| 0,523 |
|
|
| XH2 |
|
|
|
| 0,771 |
|
| XH3 |
|
|
|
| 0,725 |
|
| XH4 |
|
|
|
| 0,697 |
|
| XH1 |
|
|
|
| 0,640 |
|
| CP1 |
|
|
|
|
| 0,804 |
| CP3 |
|
|
|
|
| 0,783 |
| CP4 |
|
|
|
|
| 0,763 |
| CP2 |
|
|
|
|
| 0,740 |
Nguồn: Kết quả xử lý số liệu của nhóm tác giả
Kết quả tương quan và hồi quy
Kết quả phân tích tương quan Pearson cho thấy, Quyết định sử dụng PayPal (QD) có tương quan cùng chiều với Nhận thức tính hữu ích (HI: r = 0,769), Ảnh hưởng xã hội (XH: r = 0,660), Niềm tin (AT: r = 0,658), Nhận thức tính dễ sử dụng (SD: r = 0,587), Đánh giá về chi phí sử dụng (CP: r = 0,540) và Uy tín thương hiệu (UT: r = 0,534). Các hệ số tương quan đều có ý nghĩa thống kê ở mức 5%, cho thấy sáu biến độc lập có mối liên hệ tích cực với quyết định sử dụng PayPal.
Kết quả hồi quy tuyến tính đa biến cho thấy, mô hình có R = 0,859; R² = 0,738; R² hiệu chỉnh = 0,735 và hệ số Durbin-Watson = 1,906. Theo đó, các biến độc lập trong mô hình giải thích được 73,8% sự biến thiên của Quyết định sử dụng PayPal (QD). Kiểm định ANOVA cho thấy mô hình hồi quy có ý nghĩa thống kê (F = 239,963; p < 0,001). Đồng thời, hệ số VIF dao động từ 1,372 đến 2,066 và Tolerance từ 0,484 đến 0,729, cho thấy không có dấu hiệu đa cộng tuyến đáng kể giữa các biến độc lập.
Bảng 3: Kết quả hồi quy tuyến tính đa biến
| Mô hình | Hệ số hồi quy chưa chuẩn hóa | Hệ số hồi quy chuẩn hóa | t | Sig. | Đa cộng tuyến | |||
| B | Std. Error | Beta | Tolerance | VIF | ||||
| 1 | (Hằng số) | -0,020 | 0,098 |
| -0,203 | 0,839 |
|
|
| HI | 0,370 | 0,030 | 0,395 | 12,139 | 0,000 | 0,484 | 2,066 | |
| SD | 0,134 | 0,025 | 0,149 | 5,322 | 0,000 | 0,658 | 1,521 | |
| AT | 0,184 | 0,029 | 0,190 | 6,290 | 0,000 | 0,563 | 1,777 | |
| CP | 0,123 | 0,023 | 0,140 | 5,263 | 0,000 | 0,729 | 1,372 | |
| XH | 0,164 | 0,029 | 0,174 | 5,750 | 0,000 | 0,558 | 1,793 | |
| UT | 0,050 | 0,023 | 0,059 | 2,116 | 0,035 | 0,653 | 1,531 | |
Nguồn: Kết quả xử lý số liệu của nhóm tác giả, 2026
Kết quả hồi quy (Bảng 3) cho thấy, cả sáu yếu tố đều tác động cùng chiều và có ý nghĩa thống kê đến quyết định sử dụng PayPal ở mức ý nghĩa 5%; do đó, các giả thuyết H1-H6 đều được ủng hộ. Phương trình hồi quy chuẩn hóa được viết như sau:
QD = 0,395HI + 0,149SD + 0,190AT + 0,140CP + 0,174XH + 0,059UT
Thảo luận kết quả nghiên cứu
Kết quả nghiên cứu cho thấy, cả sáu yếu tố đều tác động cùng chiều và có ý nghĩa thống kê đến quyết định sử dụng PayPal của khách hàng cá nhân. Trong đó, mức độ tác động của các yếu tố có sự khác biệt, phản ánh vai trò tương đối của từng yếu tố trong quyết định sử dụng dịch vụ.
Nhận thức tính hữu ích có tác động mạnh nhất (β = 0,395), cho thấy lợi ích mà khách hàng cảm nhận được là yếu tố nổi bật trong quyết định sử dụng PayPal. Khi khách hàng nhận thấy PayPal hỗ trợ thanh toán nhanh chóng, thuận tiện, tiết kiệm thời gian và đáp ứng hiệu quả nhu cầu giao dịch trực tuyến, đặc biệt là giao dịch xuyên biên giới, quyết định lựa chọn và duy trì sử dụng dịch vụ có xu hướng gia tăng. Kết quả này phù hợp với TAM của Davis (1989), đồng thời tương đồng với Chawla và Joshi (2019), qua đó tiếp tục khẳng định vai trò của nhận thức tính hữu ích đối với việc chấp nhận các phương thức thanh toán số.
Niềm tin có mức tác động thứ hai (β = 0,190), phản ánh vai trò của sự an toàn, bảo mật thông tin và mức độ an tâm của khách hàng khi thực hiện giao dịch. Trong môi trường thanh toán trực tuyến, đặc biệt đối với các giao dịch xuyên biên giới, niềm tin góp phần làm giảm sự không chắc chắn và củng cố quyết định lựa chọn, tiếp tục sử dụng PayPal. Kết quả này phù hợp với Gefen và cộng sự (2003), khi niềm tin được xem là yếu tố quan trọng trong việc giải thích hành vi chấp nhận công nghệ trong môi trường trực tuyến.
Ảnh hưởng xã hội có mức tác động thứ ba (β = 0,174), cho thấy quyết định sử dụng PayPal còn chịu ảnh hưởng từ bạn bè, người thân, đồng nghiệp và cộng đồng người dùng. Những đánh giá, khuyến nghị và trải nghiệm được chia sẻ trong môi trường xã hội có thể góp phần củng cố nhận thức và thúc đẩy khách hàng lựa chọn PayPal. Kết quả này phù hợp với UTAUT và UTAUT2 của Venkatesh và cộng sự (2003, 2012), qua đó tiếp tục cho thấy vai trò của ảnh hưởng xã hội đối với hành vi chấp nhận công nghệ.
Nhận thức tính dễ sử dụng có tác động cùng chiều đến quyết định sử dụng PayPal (β = 0,149). Kết quả cho thấy sự đơn giản trong đăng ký, liên kết phương tiện thanh toán, thực hiện và quản lý giao dịch góp phần thúc đẩy quyết định sử dụng dịch vụ. Phát hiện này phù hợp với TAM của Davis (1989) và kết quả của Chawla và Joshi (2019), cho thấy khi người dùng cảm nhận công nghệ dễ tiếp cận và không đòi hỏi nhiều nỗ lực, khả năng chấp nhận và sử dụng có xu hướng gia tăng.
Đánh giá về chi phí sử dụng có tác động cùng chiều đến quyết định sử dụng PayPal (β = 0,140). Theo cách đo lường của nghiên cứu, kết quả này cho thấy khi khách hàng đánh giá các chi phí liên quan đến việc sử dụng PayPal là hợp lý, minh bạch và tương xứng với lợi ích nhận được, quyết định sử dụng có xu hướng gia tăng. Kết quả này phù hợp với cách tiếp cận về giá trị giá cả trong UTAUT2 của Venkatesh và cộng sự (2012), theo đó sự đánh đổi giữa lợi ích nhận được và chi phí tài chính có vai trò trong quyết định chấp nhận công nghệ của người tiêu dùng. Vì vậy, phí giao dịch, chi phí chuyển đổi ngoại tệ và tính minh bạch của các khoản phí là những khía cạnh cần được quan tâm trong trải nghiệm sử dụng PayPal.
Cuối cùng, Uy tín thương hiệu có mức tác động thấp nhất (β = 0,059) nhưng vẫn có ý nghĩa thống kê (p = 0,035). Kết quả cho thấy danh tiếng và mức độ nhận diện của PayPal vẫn góp phần vào quyết định sử dụng, nhưng mức tác động tương đối nhỏ khi các yếu tố khác được kiểm soát trong mô hình. Kết quả này có thể được xem xét trong mối liên hệ với lập luận của Chaudhuri và Holbrook (2001) về vai trò của niềm tin và thương hiệu trong việc hình thành phản ứng của khách hàng đối với thương hiệu. Trong bối cảnh nghiên cứu này, khách hàng có xu hướng chú trọng nhiều hơn đến lợi ích thực tế, niềm tin, ảnh hưởng xã hội, tính dễ sử dụng và đánh giá về chi phí so với uy tín thương hiệu khi quyết định sử dụng PayPal.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết quả nghiên cứu cho thấy, có 6 yếu tố đều tác động cùng chiều và có ý nghĩa thống kê đến Quyết định sử dụng PayPal, gồm: Nhận thức tính hữu ích, Nhận thức tính dễ sử dụng, Niềm tin, Đánh giá về chi phí sử dụng, Ảnh hưởng xã hội và Uy tín thương hiệu. Trong đó, Nhận thức tính hữu ích là yếu tố có mức tác động mạnh nhất.
Từ kết quả nghiên cứu, các hàm ý quản trị được đề xuất đối với PayPal và các ngân hàng thương mại có khách hàng liên kết tài khoản hoặc thẻ để thực hiện giao dịch PayPal, phù hợp với vai trò và khả năng tác động của từng chủ thể. Cụ thể:
Thứ nhất, nâng cao nhận thức tính hữu ích. Đây là yếu tố có mức tác động mạnh nhất đến quyết định sử dụng PayPal (β = 0,395). Vì vậy, cần tăng cường truyền thông về những lợi ích thiết thực của PayPal trong thanh toán trực tuyến và giao dịch xuyên biên giới, nhấn mạnh khả năng hỗ trợ giao dịch nhanh chóng, thuận tiện và tiết kiệm thời gian. Các ngân hàng có thể tăng cường hướng dẫn khách hàng về việc liên kết tài khoản hoặc thẻ với PayPal và cách thức sử dụng trong các giao dịch phù hợp.
Thứ hai, củng cố niềm tin của khách hàng. PayPal cần tiếp tục chú trọng bảo mật thông tin, an toàn giao dịch, cơ chế bảo vệ khách hàng và quy trình hỗ trợ, xử lý sự cố. Đồng thời, thông tin về các biện pháp bảo mật và quy trình giải quyết vấn đề cần được cung cấp rõ ràng, dễ tiếp cận nhằm tăng mức độ an tâm của khách hàng khi thực hiện giao dịch.
Thứ ba, phát huy ảnh hưởng xã hội. Có thể tăng cường các hoạt động chia sẻ trải nghiệm thực tế, hướng dẫn sử dụng và truyền thông từ cộng đồng người dùng. Những thông tin và trải nghiệm tích cực từ người dùng có thể góp phần nâng cao mức độ nhận biết, củng cố niềm tin và thúc đẩy khách hàng cân nhắc sử dụng PayPal.
Thứ tư, nâng cao nhận thức tính dễ sử dụng. Cần cung cấp các hướng dẫn đơn giản, trực quan về quá trình đăng ký tài khoản, liên kết tài khoản hoặc thẻ, thực hiện thanh toán và quản lý giao dịch. Việc giảm những khó khăn trong quá trình tiếp cận và thao tác có thể góp phần nâng cao trải nghiệm và thúc đẩy quyết định sử dụng của khách hàng.
Thứ năm, cải thiện đánh giá của khách hàng về chi phí sử dụng. PayPal và các bên liên quan cần cung cấp thông tin rõ ràng, minh bạch về phí giao dịch, chi phí chuyển đổi ngoại tệ và các khoản phí liên quan trước khi khách hàng thực hiện giao dịch. Việc giúp khách hàng dễ dàng nhận biết và đánh giá sự tương xứng giữa chi phí và lợi ích nhận được có thể góp phần tạo điều kiện thuận lợi cho quyết định sử dụng PayPal.
Thứ sáu, củng cố uy tín thương hiệu. Mặc dù Uy tín thương hiệu có mức tác động thấp nhất trong mô hình (β = 0,059), yếu tố này vẫn có ý nghĩa thống kê. Do đó, PayPal cần tiếp tục duy trì chất lượng dịch vụ, tăng cường tính minh bạch, bảo đảm tính nhất quán trong trải nghiệm khách hàng và phản hồi kịp thời các vấn đề phát sinh, qua đó củng cố hình ảnh và mức độ tin cậy của thương hiệu.
Hạn chế và hướng nghiên cứu tiếp theo
Nghiên cứu còn một số hạn chế do sử dụng phương pháp chọn mẫu thuận tiện, phạm vi khảo sát tại Đồng Nai và dữ liệu cắt ngang, nên khả năng khái quát kết quả còn hạn chế. Bên cạnh đó, mô hình mới tập trung vào sáu yếu tố ảnh hưởng đến quyết định sử dụng PayPal. Các nghiên cứu tiếp theo có thể mở rộng phạm vi khảo sát, áp dụng phương pháp chọn mẫu có tính đại diện cao hơn, bổ sung các yếu tố như rủi ro cảm nhận, thói quen và chất lượng dịch vụ, đồng thời sử dụng SEM để kiểm định toàn diện hơn mô hình nghiên cứu.
Tài liệu tham khảo:
1. Bùi Văn Thụy và Lê Thùy Trang (2024). Nghiên cứu các yếu tố ảnh hưởng đến lòng trung thành của khách hàng sử dụng dịch vụ ngân hàng số: Trường hợp tỉnh Đồng Nai. https://nghiencuu.tapchikinhtetaichinh.vn/nghien-cuu-cac-yeu-to-anh-huong-den-long-trung-thanh-cua-khach-hang-su-dung-dich-vu-ngan-hang-so-truong-hop-tinh-dong-nai-80699.html
2. Chaudhuri, A., and Holbrook, M. B. (2001). The chain of effects from brand trust and brand affect to brand performance: The role of brand loyalty. Journal of Marketing, 65(2), 81-93. https://doi.org/10.1509/JMKG.65.2.81.18255
3. Chawla, D., and Joshi, H. (2019). Consumer attitude and intention to adopt mobile wallet in India - An empirical study. International Journal of Bank Marketing, 37(7), 1590-1618. https://doi.org/10.1108/IJBM-09-2018-0256
4. Cục Thương mại điện tử và Kinh tế số - Bộ Công Thương (2025). Cục Thương mại điện tử và Kinh tế số tổng kết công tác năm 2025 và triển khai nhiệm vụ năm 2026.
5. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340. https://doi.org/10.2307/249008
6. Gefen, D., Karahanna, E., and Straub, D. W. (2003). Trust and TAM in online shopping: An integrated model. MIS Quarterly, 27(1), 51-90. https://doi.org/10.2307/30036519
7. Gomber, P., Koch, J. A., and Siering, M. (2017). Digital Finance and FinTech: Current research and future research directions. Journal of Business Economics, 87(5), 537-580. https://doi.org/10.1007/s11573-017-0852-x
8. Kim, C., Mirusmonov, M., and Lee, I. (2010). An empirical examination of factors influencing the intention to use mobile payment. Computers in Human Behavior, 26(3), 310-322. https://doi.org/10.1016/j.chb.2009.10.013
9. Luarn, P., and Lin, H. H. (2005). Toward an understanding of the behavioral intention to use mobile banking. Computers in Human Behavior, 21(6), 873-891. https://doi.org/10.1016/j.chb.2004.03.003
10. Mallat, N. (2007). Exploring consumer adoption of mobile payments - A qualitative study. The Journal of Strategic Information Systems, 16(4), 413-432. https://doi.org/10.1016/j.jsis.2007.08.001
11. PayPal Holdings, Inc. (2025). Annual Report 2024 (Form 10-K). PayPal Holdings, Inc. PayPal 2024 Form 10-K - SEC
12. Truong, T. T. L., Nguyen, T. T. H., Do, N. T., and Ngo, M. P. (2024). How neighbor influence negatively affects digital payment adoption in Vietnam. Cogent Business and Management, 11(1), 2431654. https://doi.org/10.1080/23311975.2024.2431654
13. Venkatesh, V., Morris, M. G., Davis, G. B., and Davis, F. D. (2003). User acceptance of information technology: Toward a unified view. MIS Quarterly, 27(3), 425-478. https://doi.org/10.2307/30036540
14. Venkatesh, V., Thong, J. Y. L., and Xu, X. (2012). Consumer acceptance and use of information technology: Extending the unified theory of acceptance and use of technology. MIS Quarterly, 36(1), 157-178. https://doi.org/10.2307/41410412
| Ngày nhận bài: 10/9/2026; Ngày hoàn thiện biên tập: 20/9/2026; Ngày duyệt đăng: 29/10/2026 |
Tin liên quan


Các tin khác

Xu hướng nghiên cứu các yếu tố thúc đẩy việc duy trì sử dụng trí tuệ nhân tạo tạo sinh: Phân tích trắc lượng thư mục và hàm ý quản trị

Đào tạo liên ngành trong các chương trình marketing bậc đại học: Từ tích hợp học phần đến phát triển năng lực

Tác động của văn hóa học tập tổ chức theo cảm nhận của nhân viên đến hiệu suất thích ứng của nhân viên trong bối cảnh chuyển đổi số

Chuyển đổi số trong quản lý tài sản công tại các đơn vị sự nghiệp công lập: Thực trạng và hàm ý chính sách

Phát triển nguồn nhân lực cho chuyển đổi xanh ở Việt Nam: Thực trạng, điểm nghẽn và hàm ý chính sách

Tác động của thu hồi đất đến sinh kế hộ gia đình và giải pháp phục hồi bền vững tại xã Tràng Định, tỉnh Lạng Sơn

Giải pháp hoàn thiện công tác chuyển đổi số tại Ủy ban nhân dân tỉnh Đồng Tháp

Quản trị cửa khẩu thông minh theo tiếp cận Smart tại tỉnh Lạng Sơn

Hiệu ứng lan tỏa trong chi tiêu công giữa các quốc gia châu Á


