


Vai trò bổ sung của tỷ giá USD/CNY trong việc giải thích biến động thị trường chứng khoán Việt Nam: Bằng chứng giai đoạn 2015-2026
Nguyễn Văn Tiến
Học viện Công nghệ Bưu chính Viễn thông, Cơ sở tại TP. Hồ Chí Minh
Email: [email protected]
Tóm tắt
Nghiên cứu này đánh giá việc tỷ giá USD/CNY có năng lực giải thích biến động lợi suất Vn-Index sau khi kiểm soát USD/VND và các biến tài chính khác hay không. Dữ liệu kiểm định được thu thập trong giai đoạn 2015-2026, hình thành mẫu hồi quy gồm 140 quan sát tháng. Sử dụng phép so sánh 2 mô hình hồi quy lồng nhau M0/M1 (OLS) và các phương pháp kiểm định khác (đánh giá mức cải thiện ΔR̄² hiệu chỉnh và kiểm định Wald-HAC) cho thấy, bổ sung USD/CNY sau khi kiểm soát USD/VND và các biến tài chính khác làm ΔR̄² hiệu chỉnh tăng 3.88 điểm phần trăm, hệ số của USD/CNY mang dấu âm và có ý nghĩa thống kê ở mức 1%. Kiểm tra tính vững cho thấy các kết quả này tiếp tục có ý nghĩa thống kê ở mức 5% trong cả 3 đặc tả thay thế gồm: Thay đổi cấu trúc trễ, thay đổi phương pháp đo chỉ số VIX, và loại trừ biến lãi suất. Điều này cung cấp bằng chứng thực nghiệm về giá trị giải thích bổ sung của USD/CNY với biến động lợi suất Vn-Index.
Từ khóa: USD/VND, USD/CNY, Vn-Index, giá trị giải thích bổ sung
Abstract
This study examines whether the USD/CNY exchange rate provides additional explanatory power for fluctuations in VN-Index returns after controlling for the USD/VND exchange rate and other financial variables. The empirical analysis covers the period from 2015 to 2026, yielding a monthly regression sample of 140 observations. Using a comparison of two nested OLS regression models (M0 and M1), together with additional diagnostic tests, including adjusted R-squared improvement and Wald tests with heteroskedasticity and autocorrelation-consistent (HAC) standard errors, the results show that incorporating USD/CNY, after controlling for USD/VND and other financial variables, increases the adjusted R-squared by 3.88 percentage points. The USD/CNY coefficient is negative and statistically significant at the 1% level. Robustness checks further confirm the statistical significance of these findings at the 5% level across three alternative specifications: changes in the lag structure, alternative measurement of the VIX index, and exclusion of the interest rate variable. These findings provide empirical evidence of the incremental explanatory power of the USD/CNY exchange rate for VN-Index return fluctuations.
Keywords: USD/VND, USD/CNY, VN-Index, incremental explanatory power
GIỚI THIỆU
Hiện nay, Trung Quốc là đối tác nhập khẩu lớn nhất và Mỹ là đối tác xuất khẩu lớn nhất của Việt Nam. Biến động tỷ giá đô la Mỹ (USD)/nhân dân tệ (CNY) có thể chứa đựng thông tin liên quan đến thị trường cổ phiếu Việt Nam, từ đó đặt ra câu hỏi liệu USD/CNY có ý nghĩa riêng sau khi đã kiểm soát USD/đồng Việt Nam (VND). Do đó, việc kiểm định vai trò giải thích bổ sung của USD/CNY đối với biến động lợi suất Vn-Index - sau khi kiểm soát USD/VND và các điều kiện tài chính liên quan trở thành vấn đề rất được quan tâm.
Nghiên cứu này thực hiện kiểm định vai trò của cặp tỷ giá USD/CNY và hình thành tính mới duy nhất của đề tài. Thực nghiệm này đánh giá sự đóng góp gia tăng của biến USD/CNY so với mô hình cơ sở đã bao gồm USD/VND, lãi suất liên ngân hàng và chỉ số bất định VIX.
Dữ liệu nghiên cứu được chọn lọc trong khoảng 12 năm (2015-2026). Đây là thời kỳ Ngân hàng Nhân dân Trung Quốc (PboC) và Ngân hàng Nhà nước Việt Nam (NHNN) thay đổi phương thức điều hành tỷ giá và sử dụng 2 mô hình hồi quy lồng nhau (OLS) để đánh giá, giải thích bổ sung và cung cấp một góc nhìn đa chiều về mối liên hệ giữa 2 cặp tỷ giá chủ chốt với thị trường chứng khoán Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN TÀI LIỆU
Lý thuyết kinh tế xác nhận mối quan hệ giữa biến động tỷ giá với giá trị doanh nghiệp và giá cổ phiếu (Adler và Dumas, 1984). Lý thuyết này cho thấy, tỷ giá thực và giá cổ phiếu có mối quan hệ chặt chẽ thông qua tổng cầu (Gavin, 1986). Tính chất của mối quan hệ này phụ thuộc vào dòng chảy vốn và các cú sốc kinh tế, tài chính (Murphy, 1988). Smith (1992) ghi nhận giá cổ phiếu chứa các thông tin giải thích sự biến động của tỷ giá, Walid và cộng sự (2011) xác nhận tính chất thay đổi của mối quan hệ tỷ giá - chứng khoán trong các điều kiện thị trường khác nhau. Liang và cộng sự (2013) cũng tìm thấy mối liên hệ dài hạn ngược chiều giữa tỷ giá và chứng khoán tại các nước ASEAN-5.
Tại Việt Nam, quan hệ giữa Vn-Index và tỷ giá - đặc biệt là tỷ giá USD/VND đã có nhiều nghiên cứu. Thân và Võ (2015) xác nhận USD/VND biến động cùng chiều với 5 chỉ số HSX nhưng ngược chiều với VNSmallCap; Nguyễn và cộng sự (2026) cho thấy cặp tỷ giá này duy trì mối liên hệ cùng chiều với Vn-Index trong dài hạn dù phản ứng trong ngắn hạn khá yếu. Một vài thực nghiệm khác cũng chỉ ra Vn-Index chịu áp lực giảm khi gặp các cú sốc liên quan đến cặp tỷ giá USD/VND (Nguyễn và Nguyễn, 2026; Trần và Lê, 2023). Trần và Hồ (2015) xác nhận thay đổi trên thị trường ngoại hối có liên quan đến biến động tương lai trên thị trường cổ phiếu.
Bên cạnh đó, một số nghiên cứu khác cũng tập trung chủ yếu vào USD/VND nhưng chưa chỉ rõ vai trò bổ sung thông tin của tỷ giá, đặc biệt chưa xem xét kỹ các đối tác thương mại lớn ngoài Mỹ. Điều này gợi mở việc xem xét CNY khi mà Trung Quốc là một đối tác thương mại chính của Việt Nam. Theo đó, tỷ giá USD/CNY có thể phản ánh các biến động kinh tế mà USD/VND chưa ghi nhận đầy đủ. Tô và Lê (2024) xác nhận sự kết nối tâm lý nhà đầu tư, Vn-Index và 5 cặp tỷ giá, bao gồm CNY/VND; Lê (2018) minh chứng USD/CNY góp phần giải thích biến động CPI/GDP của Việt Nam. Sự lan truyền rủi ro quốc tế - kết nối giữa biến động của thị trường chứng khoán Việt Nam và thị trường chứng khoán các nước trong khu vực (bao gồm Trung Quốc) - cũng được xác nhận trong nhiều nghiên cứu (Cao và Vo, 2025; Nguyễn và cộng sự, 2026; Nguyen và cộng sự, 2016).
Mặc dù có bằng chứng USD/CNY tác động đến vĩ mô của Việt Nam và sự kết nối CNY/VND với Vn-Index, câu hỏi liệu USD/CNY có khả năng giải thích bổ sung cho biến động lợi suất Vn-Index sau khi kiểm soát USD/VND hay không?
Nhằm lấp đầy khoảng trống này tác giả tập trung khai thác một tính mới duy nhất, đó là kiểm định giá trị giải thích bổ sung của USD/CNY đối với lợi suất của Vn-Index, sau khi đã kiểm soát USD/VND và các điều kiện tài chính khác bằng cách sử dụng 2 mô hình hồi quy lồng nhau.
DỮ LIỆU VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu dùng dữ liệu từ tháng 1/2015-9/2026 (141 tháng) trong đó mẫu hồi quy hữu hiệu là 140 quan sát, sử dụng tháng 12/2014 làm quan sát đệm. Năm 2015 được lựa chọn do gắn liền với việc PBoC cải cách cơ chế xác định tỷ giá CNY và NHNN mở rộng biên độ tỷ giá để thích ứng.
Dữ liệu nghiên cứu gồm: Chỉ số Vn-Index (nguồn ACBS), chỉ số VIX và tỷ giá USD/CNY (nguồn FRED). Lãi suất liên ngân hàng (nguồn TradingView), và tỷ giá USD/VND Vietcombank (nguồn từ báo chính thống).
Các biến nghiên cứu gồm Tỷ suất sinh lợi Vn-Index (R); Biến động USD/VND (EXV); Biến động USD/CNY (EXC); Thay đổi lãi suất liên ngân hàng (INT); Chỉ số VIX bình quân tháng (VIXavg). Sự kết hợp EXV, INT và VIX nhằm kiểm soát các yếu tố tài chính có liên quan đến lợi suất Vn-Index. EXC tập trung vào thông tin bổ sung của USD/CNY sau khi đã tính đến vai trò giải thích của các biến cơ sở. Việc nghiên cứu cần xác định liệu USD/CNY có chứa thông tin giải thích bổ sung về Vn-Index ngoài các biến cơ sở đã chọn hay không là tiền đề để lựa chọn phương pháp hồi quy chuỗi thời gian với 2 mô hình lồng nhau. Cụ thể:
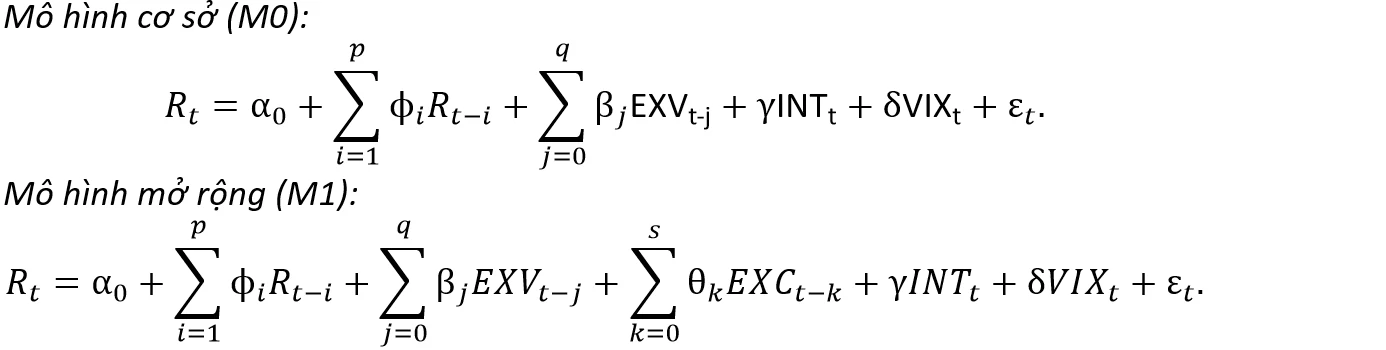 |
Trong đó: Rt là lợi suất Vn-Index; EXVt và EXCt lần lượt là biến động USD/VND và USD/CNY; INTt là thay đổi lãi suất liên ngân hàng (sai phân); VIXt đại diện cho mức bất định tài chính quốc tế (dạng mức); p, q, s là độ trễ tối đa của R, EXV, EXC (3 biến sai phân logarit).
Độ trễ của các biến được lựa chọn theo BIC và đối chiếu AIC. Đặc tả cuối cùng được chọn sẽ có cùng cấu trúc biến kiểm soát ở cả 2 mô hình, trong đó M1 bổ sung biến EXCt.
Dữ liệu được xử lý bằng Python. Các ước lượng và kiểm định được thực hiện gồm: Đánh giá tính dừng - ADF & PP Test; Tự tương quan - BG Test; Thay đổi phương sai - White Test; Đa cộng tuyến - VIF Test; Suy luận thống kê với HAC Newey-West, Wald-HAC; Ước lượng - OLS. Tính vững được đánh giá qua việc: (i) thay đổi cấu trúc trễ, (ii) dùng VIX cuối tháng (VIXeom) và (iii) tạm thời đưa INT ra khỏi mô hình.
KẾT QUẢ THỰC NGHIỆM
Thống kê mô tả
Bảng 1: Thống kê mô tả các biến nghiên cứu
| Biến | N | Trung bình | Độ lệch chuẩn | Nhỏ nhất | Lớn nhất |
|---|---|---|---|---|---|
| R | 140 | 0,806 | 5,899 | -28,634 | 14,917 |
| EXV | 140 | 0,140 | 0,890 | -4,703 | 3,780 |
| EXC | 140 | 0,050 | 1,345 | -3,475 | 4,151 |
| INT | 140 | 0,014 | 0,580 | -1,310 | 1,900 |
| VIX_avg | 140 | 18,312 | 6,354 | 10,130 | 57,740 |
Ghi chú: Mẫu chung gồm 140 tháng (2/2015-9/2026). R, EXV, EXC là biến động logarit nhân 100 (xấp xỉ %); INT tính bằng điểm phần trăm; VIX_avg là mức chỉ số. Các giá trị làm tròn đến 3 chữ số thập phân.
Nguồn: Kết quả nghiên cứu
Kết quả thống kê mô tả các biến nghiên cứu cho thấy lợi suất tháng của Vn-Index (R) biến động mạnh (độ lệch chuẩn 5,9%), đặc biệt trong tháng 3/2020 khi Vn-Index giảm gần 29%. Thống kê cũng cho thấy USD/CNY biến động mạnh hơn USD/VND - độ lệch chuẩn của EXC (1,345%) cao gấp khoảng 1,5 lần độ lệch chuẩn của EXV (0,89%) - điều này cho thấy sự phân tán đáng kể về mặt mô tả. Sự khác biệt này đặt ra câu hỏi liệu EXC có cung cấp thêm thông tin giải thích bổ sung cho Vn-Index sau khi đã tích hợp EXV?
Kiểm định tính dừng
Về kết quả kiểm định tính dừng, các biến nghiên cứu đều đáp ứng yêu cầu về tính dừng sau khi biến đổi. Cụ thể, ADF/PP Test xác nhận R, EXV, EXC và VIXavg dừng ở dạng mức, INT dừng sau sai phân.
Trong số 64 cấu trúc được tạo để chọn các tham số p, q, s; cấu trúc (0.0.1) đạt BIC 826,941 và AIC 806,450. Đây là 2 giá trị nhỏ nhất. Do vậy cấu trúc trễ được lựa chọn là (0,0,1).
Bảng 2: Kiểm định tính dừng ADF/PP
| Biến | ADF (p) | PP (p) | Kết luận |
|---|---|---|---|
| R | < 0,001 | < 0,001 | Dạng mức |
| EXV | < 0,001 | < 0,001 | Dạng mức |
| EXC | < 0,001 | < 0,001 | Dạng mức |
| INT | 0,0271 | 0,2732 | Sai phân bậc nhất |
| ΔINT | < 0,001 | < 0,001 | Dừng |
| VIX_avg | < 0,001 | < 0,001 | Dạng mức |
Ngưỡng ý nghĩa 5%. “Dạng mức” nghĩa là chuỗi ở dạng đang kiểm định (dạng tỷ suất đối với R, EXC, EXV và dạng giá trị gốc đối với VIX_avg) được cả ADF và PP ủng hộ là dừng. INT ở dạng mức cho kết quả không nhất quán; sau sai phân, cả 2 kiểm định đều bác bỏ giả thuyết nghiệm đơn vị.
Nguồn: Kết quả kiểm định
Bảng 3: Lựa chọn cấu trúc trễ
| Chỉ tiêu | Kết quả |
|---|---|
| Số cấu trúc ứng viên | 64 |
| Mẫu so sánh chung | 138 tháng |
| Cấu trúc được chọn (p, q, s) | (0, 0, 1) |
| BIC thấp nhất | 826,941 |
| AIC thấp nhất | 806,450 |
64 cấu trúc được tạo từ các giá trị 0-3 của từng tham số p, q, s (4 × 4 × 4). Mẫu so sánh: 4/2015-9/2026. Cả BIC và AIC đều chọn cùng một cấu trúc.
Nguồn: Kết quả kiểm định
Như vậy, kết quả ADF/PP Test (Bảng 2, Bảng 3) chấp thuận việc sử dụng các chuỗi dữ liệu đã biến đổi. Sự đồng thuận về kết quả lựa chọn của BIC và AIC cho phép xác định đặc tả về cấu trúc trễ.
Các kết quả kiểm định sơ bộ này cung cấp căn cứ thực nghiệm cho việc ước lượng 2 mô hình hồi quy chuỗi lồng nhau trên cùng một mẫu quan sát.
Kết quả ước lượng
Kết quả của các ước lượng M0/M1 (Bảng 4) cho thấy R2 tăng từ 0,4158 lên 0,4574; hệ số EXC là -1,033 với sai số chuẩn HAC là 0,384. Như vậy, bổ sung biến USD/CNY làm tăng độ phù hợp của mô hình kiểm định. Do R2 thường tăng khi bổ sung thêm biến vào hồi quy OLS, cần phải xem xét thêm R2 điều chỉnh và kiểm định Wald. Hệ số EXC âm cho thấy mối liên hệ ngược chiều có điều kiện giữa biến động USD/CNY và lợi suất Vn-Index.
Theo kết quả này, hệ số EXC có ý nghĩa ở mức 1% theo suy luận HAC (p = 0,0080). Điều này cho phép bác bỏ giả thuyết hệ số EXC bằng 0. Với EXV, p-Value đạt 0,5921, tuy nhiên điều này không chứng minh EXV hoàn toàn không có liên quan đến lợi suất Vn-Index.
Bảng 4: Kết quả ước lượng 2 mô hình M0/M1
| Biến | M0: Hệ số (SE OLS) | M1: Hệ số (SE OLS) | M1: SE HAC | M1: p HAC |
|---|---|---|---|---|
| Hằng số | 3,098 (1,279) | 3,093 (1,238) | 1,450 | 0,0348 |
| EXV | -0,958 (0,463) | -0,268 (0,497) | 0,499 | 0,5921 |
| INT | -0,707 (0,699) | -0,485 (0,680) | 0,654 | 0,4591 |
| VIX_avg | -0,746 (0,090) | -0,721 (0,087) | 0,066 | < 0,0001 |
| INT trễ 1 tháng | -0,047 (0,689) | -0,024 (0,667) | 0,458 | 0,9588 |
| VIX_avg trễ 1 tháng | 0,628 (0,090) | 0,601 (0,087) | 0,110 | < 0,0001 |
| EXC | - | -1,033 (0,324) | 0,384 | 0,0080 |
| R² | 0,4158 | 0,4574 | - | - |
| R² hiệu chỉnh | 0,3940 | 0,4329 | - | - |
| N | 140 | 140 | - | - |
Ghi chú: Hệ số và sai số chuẩn làm tròn đến 3 chữ số thập phân; p-value làm tròn đến 4 chữ số thập phân. SE là sai số chuẩn; OLS là bình phương tối thiểu thông thường; HAC là sai số chuẩn Newey-West. Hệ số M1 được ước lượng bằng OLS, không phải bằng một phương pháp ước lượng HAC riêng biệt. Cột p HAC dùng suy luận HAC.
Nguồn: Kết quả ước lượng
Do mô hình M1 chỉ bổ sung biến EXC so với mô hình M0 và sử dụng cùng mẫu 140 quan sát, kết quả ước lượng cho thấy USD/CNY có thể chứa thông tin giải thích bổ sung về lợi suất Vn-Index sau khi đã kiểm soát USD/VND và các điều kiện tài chính khác.
Bảng 5: Đóng góp giải thích bổ sung của USD/CNY - kiểm định Wald-HAC
| Chỉ tiêu | Giá trị |
|---|---|
| ΔR² | 0,041528 |
| ΔR̄² | 0,038845 |
| Giả thuyết H₀ | γ_EXC = 0 |
| Wald-HAC F(1, 133) | 7,241884 |
| p-value | 0,008037 |
| Số quan sát (N) | 140 |
Kiểm định Wald sử dụng sai số chuẩn HAC Newey-West, hạt nhân Bartlett, 4 trễ, có hiệu chỉnh mẫu nhỏ. Mẫu chung N = 140 (02/2015-09/2026).
Nguồn: Kết quả kiểm định
Nhằm kiểm định ý nghĩa thống kê của hệ số hồi quy biến USD/CNY trong trường hợp có khả năng tồn tại tự tương quan và phương sai thay đổi, nghiên cứu thực hiện kiểm định Wald dựa trên ma trận hiệp phương sai HAC (Bảng 5).
Kết quả thực nghiệm đồng thuận với kết luận USD/CNY giúp cải thiện sức giải thích của mô hình và có ý nghĩa thống kê ở mức 1%. Cụ thể, giá trị Wald-HAC F(1,133) đạt 7,2419 và giá trị p Value là 0.008037. Như vậy kết quả cho phép xác nhận USD/CNY bổ sung thông tin giải thích lợi suất Vn-Index sau khi kiểm soát USD/VND, lãi suất INT và VIX.
Bảng 6: Kiểm định tự tương quan và phương sai thay đổi
| Kiểm định | Thống kê | p-value | Kết luận (5%) |
|---|---|---|---|
| BG - trễ 1 | 0,5504 | 0,4582 | Không bác bỏ H₀ |
| BG - trễ 3 | 2,3835 | 0,4967 | Không bác bỏ H₀ |
| BG - trễ 6 | 3,5712 | 0,7345 | Không bác bỏ H₀ |
| BG - trễ 12 | 10,4086 | 0,5802 | Không bác bỏ H₀ |
| White | 22,6082 | 0,7059 | Không bác bỏ H₀ |
Ghi chú: BG: H₀ là không có tự tương quan phần dư đến bậc trễ được kiểm định. White: H₀ là phương sai phần dư không đổi. Các thống kê được giữ theo tên và giá trị trong tệp kết quả gốc.
Nguồn: Kết quả kiểm định
Bảng 7: Hệ số phóng đại phương sai (VIF)
| Biến | VIF |
|---|---|
| EXV | 1,3804 |
| INT | 1,0954 |
| VIX_avg | 2,1521 |
| INT trễ 1 tháng | 1,0462 |
| VIX_avg trễ 1 tháng | 2,1585 |
| EXC | 1,3372 |
Ghi chú: VIF lớn nhất = 2,1585 (VIX_avg trễ 1 tháng). Hằng số được lược bỏ vì không có ý nghĩa thực chất đối với đánh giá đa cộng tuyến giữa các biến giải thích.
Nguồn: Kết quả kiểm định
Để đánh giá thêm độ tin cậy của kết quả hồi quy, nghiên cứu thực hiện (i) kiểm định Breush-Godfrey về tự tương quan phần dư, (ii) kiểm định White về phương sai thay đổi; (iii) đánh giá mức độ đa cộng tuyến thông qua hệ số phóng đại phương sai (Bảng 6, Bảng 7).
Kết quả cho thấy các kiểm định không phát hiện bằng chứng đáng kể về tự tương quan hay phương sai thay đổi. Mô hình cũng không chứng kiến hiện tượng đa cộng tuyến nghiêm trọng. Cụ thể, Breush-Godfrey có p-Value từ 0,4582 đến 0,7345 trong khi White có p-Value 0,7059 và VIF lớn nhất là 2,1585. Các kết quả này củng cố tính phù hợp của đặc tả hồi quy và suy luận Wald-HAC.
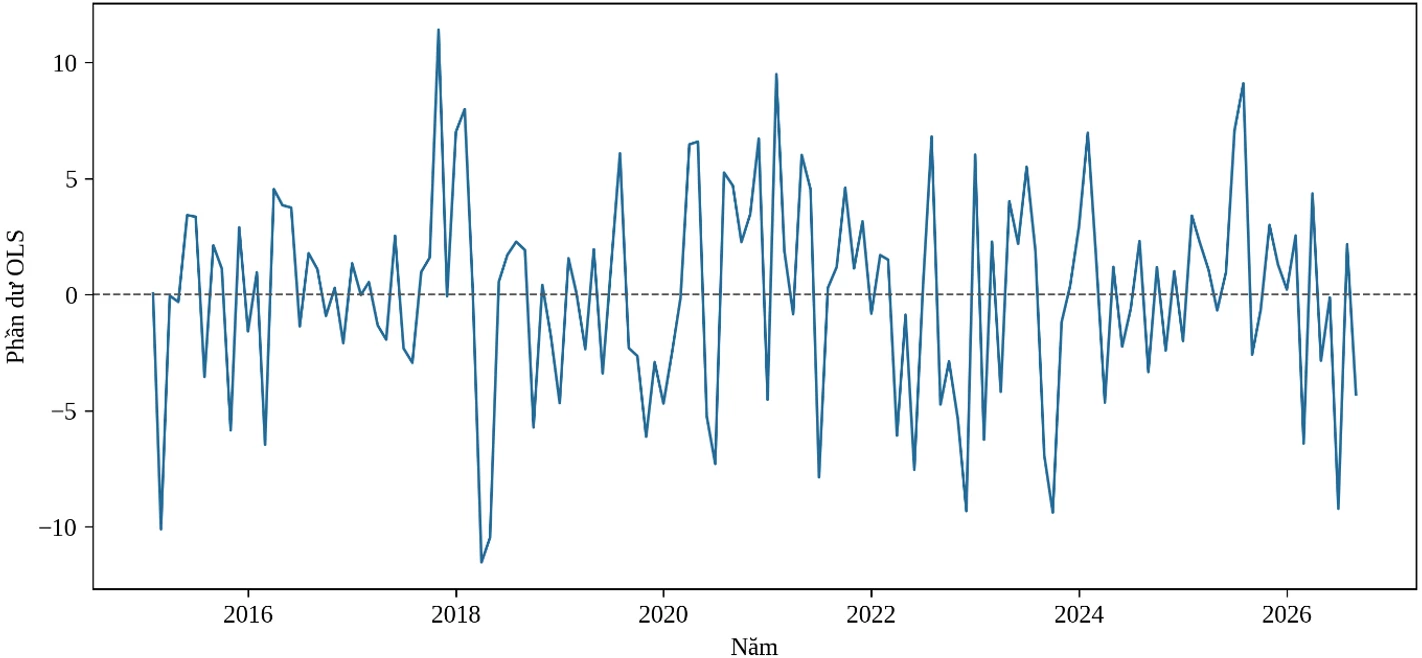
Hình: Phần dư mô hình M1 theo thời gian
 |
Nguồn: Kết quả nghiên cứu
Phần dư của mô hình M1 theo thời gian được biểu diễn tại Hình. Biểu đồ cho thấy giá trị này không thể hiện xu hướng hoặc cấu trúc bất thường, phù hợp về mặt trực quan với kết quả của kiểm định Breush-Godfrey và White, qua đó củng cố tính hợp lý của các kết quả thống kê đã trình bày.
Kiểm định tính vững
Nghiên cứu thực hiện 3 phép kiểm tra để xác định liệu đóng góp giải thích bổ sung của USD/CNY có quá phụ thuộc vào một lựa chọn cụ thể trong mô hình cơ sở. Các phép kiểm tra này mang tính bổ sung lẫn nhau, gồm: (i) R1- Thay đổi cấu trúc trễ sang (1,1,1) - kiểm tra tính nhạy cảm với cấu trúc động; (ii) R2- Thay đổi cách đo VIX (dùng VIX cuối tháng) - kiểm tra tính nhạy cảm với đo lường bất định tài chính; (iii) R3- Loại biến lãi suất INT - kiểm tra tính nhạy cảm với tập biến kiểm soát - trong khi giữ nguyên các biến khác
Các kiểm định này đều sử dụng cùng 140 quan sát để đảm bảo tính nhất quán trong so sánh. Các đặc tả vẫn được đánh giá bằng ΔR̄² và Wald-HAC. Đối với kiểm định thay đổi cấu trúc trễ (R1), Wald sẽ kiểm định đồng thời EXC trễ và EXC hiện tại. Kết quả kiểm định được trình bày trong Bảng 8.
Bảng 8: So sánh mô hình cơ sở và ba đặc tả thay thế
| Đặc tả | ΔR² hiệu chỉnh | Hệ số EXC | Wald-HAC p | N |
|---|---|---|---|---|
| Baseline | 0,0388 | -1,0332 | 0,0080 | 140 |
| R1 | 0,0374 | -0,9617 | 0,0184 | 140 |
| R2 | 0,0317 | -0,9641 | 0,0224 | 140 |
| R3 | 0,0409 | -1,0584 | 0,0056 | 140 |
Ghi chú: ΔR² hiệu chỉnh là mức tăng R² hiệu chỉnh khi bổ sung nhóm biến USD/CNY vào mô hình tương ứng. R1 có thêm hệ số EXC trễ một tháng xấp xỉ -0,3019; kiểm định Wald-HAC ở R1 kiểm định đồng thời hai hệ số EXC (hiện tại và trễ một tháng), không phải riêng hệ số EXC hiện tại. Các đặc tả đều có N = 140.
Nguồn: Kết quả nghiên cứu
Các kết quả thu được cho thấy đóng góp bổ sung của biến USD/CNY vẫn có ý nghĩa thống kê trong cả 3 đặc tả thay thế khi ΔR̄² dao động từ 0,0317 đến 0,0409; Wald-HAC có p-Value từ 0,0056 đến 0,0224 (bác bỏ giả thuyết Ho ở mức 5%).
Như vậy, kết quả kiểm định tính vững ủng hộ kết luận đóng góp bổ sung của biến USD/CNY trong việc giải thích biến động lợi suất Vn-Index không phụ thuộc hoàn toàn vào cấu trúc trễ, cách đo chỉ số VIX hay sự hiện diện của biến INT (lãi suất) trong các đặc tả đã trình bày.
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Với mục đích kiểm định giá trị giải thích bổ sung của biến USD/CNY đối với thay đổi lợi suất Vn-Index - sau khi đã tính đến biến động của USD/VND, lãi suất liên ngân hàng và chỉ số VIX trong giai đoạn 2015-2026 - nghiên cứu đã cung cấp các bằng chứng cho thấy USD/CNY giúp cải thiện sức giải thích của mô hình khi ΔR̄² tăng gần 4%, hệ số EXC âm và có ý nghĩa thống kê ở mức 1%. Các kết quả kiểm tra tính vững không làm thay đổi kết luận này.
Nghiên cứu này vẫn tồn tại một số hạn chế. Kết quả nghiên cứu chỉ phản ánh đóng góp giải thích trong điều kiện mẫu, không chứng minh quan hệ nhân quả, hoặc khả năng giải thích ngoài mẫu. Cỡ mẫu 140 quan sát là khá nhỏ. OLS cũng chưa thể xử lý dứt điểm vấn đề nội sinh tiềm ẩn. Các nghiên cứu tương lai có thể mở rộng phạm vi nghiên cứu theo hướng kiểm định (i) quan hệ động, (ii) tính phi tuyến, (iii) khả năng mối liên hệ thay đổi theo các trạng thái của thị trường bằng cách sử dụng VAR hoặc GMM.
Kết quả nghiên cứu cũng mang lại một số hàm ý về chính sách và thực tiễn. Theo đó, cơ quan quản lý nên cân nhắc theo dõi USD/CNY khi thực hiện đánh giá và dự báo về thị trường tài chính Việt Nam. Tương tự, các nhà đầu tư tổ chức cũng có thể bổ sung USD/CNY vào mô hình định lượng khi ra các quyết định đầu tư trên thị trường chứng khoán Việt Nam.
Tài liệu tham khảo:
1. Adler, M., & Dumas, B. (1984). Exposure to Currency Risk: Definition and Measurement. Financial Management, 13(2), 41-50.
2. Cao, P. T.-H., & Vo, D. H. (2025). Market responses to geopolitical risk and economic policy uncertainty: Evidence from Vietnam. Heliyon, 11, e42703. https://doi.org/10.1016/j.heliyon.2025.e42703
3. Gavin, M. K. (1986). The Stock Market and Exchange Rate Dynamics. International Finance Discussion Papers (No. 278).
4. Lê, T. H. (2018). Tác động của tỷ giá Nhân dân tệ và Đô la Mỹ đến các yếu tố kinh tế vĩ mô Việt Nam. Luận án tiến sĩ, Đại học Ngân hàng TP. HCM.
5. Liang, C.-C., Lin, J.-B., & Hsu, H.-C. (2013). Reexamining the relationships between stock prices and exchange rates in ASEAN-5 using panel Granger causality approach. Economic Modelling, 32, 560-563. https://doi.org/10.1016/j.econmod.2013.03.001
6. Murphy, R. G. (1988). Stock Prices, Real Exchange Rates, and Optimal Capital Accumulation (No. WP/88/31). IMF Working Paper.
7. Nguyễn, A. P., Nguyễn, L. C., & Cao, M. T. (2026). Tác động của các biến động tài chính toàn cầu đến rủi ro thị trường chứng khoán Việt Nam. Tạp Chí Kinh tế - Tài chính. https://nghiencuu.tapchikinhtetaichinh.vn/tac-dong-cua-cac-bien-dong-tai-chinh-toan-cau-den-rui-ro-thi-truong-chung-khoan-viet-nam-166280.html
8. Nguyen, T. D., Bui, Q. H., & Nguyen, T. T. (2016). Causal Correlation between Exchange Rate and Stock Index: Evidence from VN-Index. Asian Social Science, 12(8), 43. https://doi.org/10.5539/ass.v12n8p43
9. Nguyễn, T. T. L., Nguyễn, T. D., Đặng, T. H. H., & Trịnh, H. L. (2026). Nghiên cứu tác động của giá dầu, tỷ giá hối đoái và lãi suất liên ngân hàng đến VN-Index: Phân tích đồng liên kết và phản ứng xung giai đoạn 2015-2024. Tạp chí Kinh tế - Luật và Ngân hàng, 28(6), 38-51. https://doi.org/10.59276/JELB.2026.06.3101
10. Nguyễn, X., & Nguyễn, Q. (2026). Dynamic relationship between interest rate, exchange rate and stock price returns: The case of Vietnam. International Journal of Financial Engineering. https://doi.org/10.1142/S2424786326500465
11. Smith, C. E. (1992). Stock Markets and the Exchange Rate: A Multi-Country Approach. Journal of Macroeconomics, 14, 607.
12. Thân, T. T. T., & Võ, T. T. D. (2015). Sự tác động của các nhân tố kinh tế vĩ mô đến các chỉ số giá cổ phiếu tại HOSE. Tạp chí Phát triển và Hội nhập, (24), 34.
13. Tô, T., & Lê, T. (2024). An application of a R2 decomposed linkage method to explore a contemporaneous and lead connectedness between investor sentiment and exchange rate dynamics in Vietnam. Quality & Quantity: International Journal of Methodology. https://doi.org/10.1007/s11135-024-01979-7
14. Trần, N. T., & Hồ, T. L. (2015). Hiệu ứng lan tỏa giữa thị trường chứng khoán và thị trường ngoại hối ở Việt Nam. Tạp chí Hội nhập và Phát triển, (21), 31.
15. Trần, T. K. O., & Lê, Q. D. (2023). Mối quan hệ giữa giá vàng, chỉ số thị trường chứng khoán và tỷ giá tại Việt Nam: Nghiên cứu trong bối cảnh đại dịch COVID-19 và xung đột chính trị Nga-Ukraina. Tạp chí Kinh tế và Phát triển, 308(2). https://doi.org/10.33301/JED.VI.980
16. Walid, C., Chaker, A., Masood, O., & Fry, J. (2011). Stock market volatility and exchange rates in emerging countries: A Markov-state switching approach. Emerging Markets Review, 12, 272-292. https://doi.org/10.1016/j.ememar.2011.04.003
| Ngày nhận bài: 1/10/2026; Ngày hoàn thiện biên tập: 29/10/2026; Ngày duyệt đăng: 5/11/2026 |
Các tin khác

Chuyển đổi số và chuyển đổi xanh trong logistics ngược: Tổng quan tài liệu có hệ thống và khung khái niệm tích hợp hướng đến phát triển bền vững

Phát triển cánh đồng mẫu lớn và xây dựng mô hình canh tác lúa gạo sạch theo chuỗi liên kết giá trị bền vững tại xã Châu Pha (TP. Hồ Chí Minh)

Cân bằng minh bạch tài chính công và bảo mật dữ liệu: Kinh nghiệm quốc tế và hàm ý cho Việt Nam

Khoảng cách giữa thái độ và hành vi trong tiêu dùng thời trang bền vững: Cơ sở lý thuyết và mô hình nghiên cứu đề xuất

Từ thuyết phục đến thao túng: Phản kháng của người tiêu dùng trẻ trong livestream sản phẩm chăm sóc da

Chuyển đổi cơ cấu kinh tế Việt Nam từ góc nhìn độ phức tạp kinh tế: Thực trạng và hàm ý chính sách

Giải pháp quản trị ứng dụng công nghệ tài chính trong hoạt động tín dụng tiêu dùng tại Công ty Tài chính Tín dụng Tiêu dùng TNHH MB Shinsei

Đánh giá đa tiêu chí năng lực cạnh tranh của doanh nghiệp bất động sản tại TP. Hồ Chí Minh: Tiếp cận từ phương pháp phân tích AHP và IPA

Tác động của các nhân tố đến kết quả kinh doanh bền vững của các khách sạn tại TP. Hồ Chí Minh


