


Cơ chế truyền dẫn chi phí và thuế lên giá xăng E10 trong lộ trình chuyển đổi bắt buộc sang nhiên liệu sinh học tại Việt Nam
Nguyễn Thị Thu Hiếu
Email: [email protected]
Đào Thị Bích Hồng
Email: [email protected]
Lê Thị Ái Nhân
Email: [email protected]
Trường Đại học Xây dựng Miền Trung
Tóm tắt
Nghiên cứu phân tích cơ chế truyền dẫn giá xăng thế giới và đo lường tác động của các công cụ chính sách lên giá bán lẻ xăng sinh học E10RON95-III (E10) tại thị trường Việt Nam trong giai đoạn bắt buộc áp dụng tỷ lệ phối trộn nhiên liệu sinh học với nhiên liệu truyền thống từ ngày 1/6/2026. Kết quả được cho thấy: Giá xăng Mogas 95 thế giới tăng 1% thì giá bán lẻ E10 trong nước tăng 0,6764% trong cùng chu kỳ điều hành 7 ngày; Sự thay đổi chính sách thuế (từ ngày 1/7/2026) làm mặt bằng giá bán lẻ E10 tăng trung bình 4,98%; Hoạt động trích lập Quỹ bình ổn giá xăng dầu chưa cho thấy tác động đối với giá bán lẻ E10, ngược lại công cụ chi Quỹ phát huy vai trò giảm nhẹ giá bán lẻ E10, góp phần giảm bớt biên độ tăng giá trong các kỳ thị trường biến động mạnh. Nghiên cứu đóng góp bằng chứng thực nghiệm cho các nhà quản lý trong việc thiết kế công thức tính giá cơ sở và tối ưu hóa công cụ can thiệp giá bán lẻ xăng sinh học E10.
Từ khóa: Xăng E10, truyền dẫn giá, nhiên liệu sinh học
Abstract
This study analyzes the transmission mechanism of global gasoline prices and measures the effects of policy instruments on the retail price of E10RON95-III biofuel gasoline (E10) in the Viet Nam market during the mandatory blending period for biofuels with conventional fuels, beginning on June 1, 2026. The results show that a 1% increase in the global Mogas 95 gasoline price leads to a 0.6764% increase in the domestic retail price of E10 within the same seven-day price adjustment cycle. Changes in tax policy, effective July 1, 2026, increased the average retail price of E10 by 4.98%. The accumulation of the Petroleum Price Stabilization Fund has not had a significant effect on the retail price of E10, whereas fund disbursements have helped reduce it, thereby mitigating price increases during periods of strong market fluctuations. The study provides empirical evidence to help policymakers design the base-price calculation formula and optimize policy instruments to regulate E10 retail prices.
Keywords: E10 gasoline, price transmission, biofuels
GIỚI THIỆU
Tại Việt Nam, với quyết tâm thực hiện cam kết của Việt Nam tại Hội nghị COP26 và Chiến lược quốc gia về biến đổi khí hậu giai đoạn đến năm 2050, hướng tới mục tiêu phát thải ròng bằng 0 (Thủ tướng Chính phủ, 2022), Bộ Công Thương đã ban hành Thông tư số 50/2025/TT-BCT ngày 7/11/2025 quy định lộ trình bắt buộc áp dụng tỷ lệ phối trộn nhiên liệu sinh học với nhiên liệu truyền thống, theo đó xăng E10 chính thức thay thế xăng RON95 trên thị trường bán lẻ kể từ ngày 1/6/2026. Sự thay đổi này đã lập tức tái cấu trúc toàn bộ thị trường bán lẻ nhiên liệu và làm thay đổi căn bản tính chất kinh tế của mặt hàng xăng E10. Mặt hàng này không còn được coi là một sản phẩm thay thế mang tính khuyến khích tiêu dùng mà là sản phẩm phổ biến trên thị trường, chiếm hơn 96% tổng sản lượng tiêu thụ, trong khi xăng E5RON92 chỉ còn duy trì thị phần khiêm tốn dưới 4%. Trong bối cảnh không còn sự lựa chọn nhiên liệu của người tiêu dùng, vấn đề cốt lõi mà các nhà quản lý chính sách và nhà nghiên cứu quan tâm không còn là việc duy trì khoảng chênh lệch giá giữa xăng khoáng RON95 và xăng sinh học E10 đủ hấp dẫn để thu hút người tiêu dùng, mà là xem xét lại cấu trúc chi phí, cơ chế xác định giá, chính sách thuế và vai trò của Quỹ BOG đối với xăng sinh học E10 nhằm đảm bảo tính ổn định và sự đồng thuận của xã hội cho lộ trình chuyển đổi bắt buộc này.
Tuy nhiên, việc định lượng bộ chỉ số thành phần trong cấu trúc giá xăng E10 hiện nay của Việt Nam đối mặt với một thách thức là các biến số lớn mà các số quan sát nhỏ do dòng sản phẩm mới đi vào vận hành theo chu kỳ điều hành giá 7 ngày/lần bắt đầu từ ngày 1/6/2026. Mặt khác, ngày 16/6/2026 Chính phủ ban hành Nghị quyết số 29/2026/NQ-CP Ban hành thí điểm một số chính sách trong triển khai lộ trình sử dụng xăng E10, trong đó quy định thí điểm cơ chế xác định giá E10 trong 2 năm (từ 16/6/2026-15/6/2028). Để khắc phục rào cản này, Nghiên cứu xây dựng khung phân tích hồi quy tĩnh OLS kép tích hợp kỹ thuật hiệu chỉnh Sai số chuẩn vững HC3 (MacKinnon và White, 1985) nhằm trả lời 3 câu hỏi: (1) Mức độ truyền dẫn giá xăng Mogas 95 thế giới vào giá bán lẻ E10 tại Việt Nam là bao nhiêu? (2) Sự thay đổi chính sách thuế áp dụng từ ngày 01/07/2026 tác động ra sao đến mặt bằng giá bán lẻ E10? (3) Quỹ Bình ổn xăng dầu (BOG) đóng vai trò như thế nào trong việc can thiệp vào giá E10 trong ngắn hạn?
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Cơ sở lý thuyết
Lý thuyết truyền dẫn chi phí đo lường mức độ thay đổi của giá bán lẻ (P) khi chi phí đầu vào (C) biến động thông qua hệ số truyền dẫn ( ). Borenstein và cộng sự (1997); Glen Weyl và Michal Fabinger (2013) đã chỉ ra rằng, hệ số truyền dẫn (
 ) phụ thuộc vào cấu trúc thị trường và độ cong của đường cầu. Trong thị trường cạnh tranh không hoàn hảo hoặc độc quyền nhóm, hệ số này có thể < 1 (
 - truyền dẫn một phần) hoặc > 1
 – truyền dẫn vượt mức).
Song song với Lý thuyết truyền dẫn chi phí, Fullerton và Metcalf (2002) thiết lập mô hình xác định mức độ truyền dẫn thuế vào giá bán lẻ (dP/dt) dựa vào tỷ lệ độ co giãn giữa cung và cầu trên thị trường ( . Khi thị trường có tính chất độc quyền nhóm hoặc chịu sự can thiệp giá của Nhà nước, cầu tiêu dùng nhiên liệu ít co giãn
 hoặc co giãn ít hơn cung
 thì gánh nặng từ sự gia tăng thuế sẽ được truyền dẫn gần như trọn vẹn vào giá bán lẻ.
Tổng quan nghiên cứu
Nghiên cứu tiên phong của Borenstein và cộng sự (1997) tại thị trường Mỹ cho thấy, hiện tượng “Tên lửa và Lông chim” (Rockets and Feathers), theo đó giá bán lẻ xăng dầu phản ứng nhanh hơn và mạnh hơn khi giá dầu thô thế giới tăng so với khi giảm. Li và Stock (2019) chứng minh rằng, thuế và giá nguyên liệu đầu vào có độ truyền dẫn gần như hoàn toàn vào giá bán lẻ nhiên liệu E10 và E85 tại Bắc Mỹ. Theo Tokgoz và Traoré (2023), hệ số co giãn của giá E10 theo giá xăng bán buôn đều cao hơn so với hệ số co giãn theo giá dầu thô theo khu vực tại Mỹ. Nghiên cứu của Ying (2020) cung cấp bằng chứng khi Chính phủ xoá bỏ trợ giá nhiên liệu đẩy chi phí đầu vào tăng cao, làm tăng tỷ lệ lạm phát và giảm phúc lợi xã hội đối với các hộ gia đình ở Malaysia. Bell và cộng sự (2011) chỉ ra rằng, chính sách thúc đẩy xăng E10/E20 thông qua miễn giảm thuế và bù giá từ Quỹ Dầu mỏ giúp giá E10 rẻ hơn xăng khoáng, tạo khoảng cách giá hấp dẫn cho người tiêu dùng nhưng lại tạo ra chi phí ròng tiêu cực (net cost) cho nền kinh tế Thái Lan. Utomo (2025) nhấn mạnh, lộ trình chính sách bắt buộc pha trộn E10 gây ra tổn thất ròng đối với phúc lợi quốc gia (NNW) và chứng minh kết quả tỷ lệ pha trộn ethanol tối ưu tại Indonesia là 0,00% (E0).
Tại Việt Nam, các nghiên cứu về cơ chế truyền dẫn giá xăng dầu chủ yếu tập trung vào chuỗi sản phẩm truyền thống RON95 và E5 RON92. Nguyễn Mạnh Toàn và Nguyễn Hữu Nguyên Xuân (2018) sử dụng mô hình cân bằng tổng thể dạng tĩnh (CGE) dựa trên nguồn dữ liệu từ ma trận hạch toán xã hội Việt Nam 2012 (VNSAM 2012) để chỉ ra rằng phúc lợi của các hộ dân được cải thiện đáng kể khi giá dầu giảm nhưng sự gia tăng phúc lợi này không đồng đều giữa các nhóm hộ. Nghiem và cộng sự (2021) phân tích thực trạng E5 RON92, chỉ ra một số trở ngại khi phát triển thị trường xăng sinh học như sản xuất Etanol và khoảng cách giá giữa RON95 và E5 RON92 chưa đủ hấp dẫn người tiêu dùng.
DỮ LIỆU VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Phương pháp nghiên cứu
Từ lúc có mặt trên thị trường (ngày 1/6/2026) đến giữa tháng 8/2026, E10 trải qua 13 kỳ điều hành đầu tiên theo cơ chế xác định giá thí điểm của Nghị quyết 29/2026/NQ-CP. Do chuỗi dữ liệu ngắn, vận dụng khung lý thuyết Fullerton và Metcalf (2002), bài viết xây dựng 2 dạng mô hình song song: (1) Mô hình hồi quy tuyến tính dạng mức (Level Model) theo Marion và Muehlegger (2011) và (2) Mô hình Co giãn (Log-Log Model) theo Borenstein và cộng sự (1997) kết hợp Sai số chuẩn vững HC3 (MacKinnon và White, 1985) chuyên biệt cho mẫu dưới 25 quan sát để ước lượng chính xác độ hệ số truyền dẫn chi phí và thuế vào giá bán lẻ E10.
Mô hình 1:
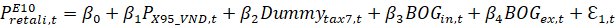
Mô hình 2:
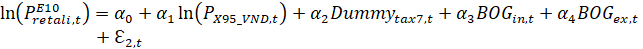
Trong đó:
 : Giá bán lẻ xăng E10RON95-III niêm yết tại kỳ điều hành t (đồng/lít).
 : Giá xăng Mogas 95 bình quân thế giới giữa 2 kỳ điều hành được quy đổi về đơn vị đồng/lít theo công thức:
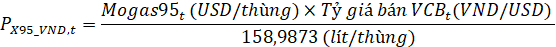
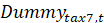 : Biến giả nhận giá trị 0 cho các kỳ trước ngày 1/7/2026 và nhận giá trị 1 cho các kỳ từ ngày 1/7/2026 trở đi (đo lường cú sốc điều chỉnh thuế TTĐB từ 0% lên 7%).
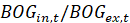 : Mức trích lập/chi sử dụng Quỹ BOG tại kỳ điều hành t
 : Sai số ngẫu nhiên
Để đảm bảo kết quả không bị lệch do mẫu nhỏ (N=13), bài viết thực hiện quy trình kiểm định 6 bước: (1) Kiểm định độ phù hợp tổng thể (F-test, R2, R2 điều chỉnh); (2) Kiểm định Đa cộng tuyến (VIF); (3) Kiểm định Phân phối chuẩn của phần dư Jarque-Bera và Shapiro-Wilk; (4) Kiểm định Tự tương quan Durbin-Watson (DW); (5) Kiểm định Phương sai sai số thay đổi Breusch-Pagan; (6) Phương pháp Sai số chuẩn vững HC3 (Heteroscedasticity-Consistent Standard Errors) theo đề xuất của MacKinnon và White (1985) chuyên biệt cho mẫu dưới 25 quan sát.
Dữ liệu
Dữ liệu được thu thập từ mặt hàng xăng E10 được bán trên thị trường từ ngày 01/6 đến ngày 13/8/2026 (13 kỳ điều hành đầu tiên) bao gồm: Giá Mogas 95 thành phẩm thế giới (USD/thùng), Tỷ giá VND/USD, Giá bán lẻ E10, Mức trích/chi Quỹ BOG được thu thập từ các thông báo điều hành giá xăng, dầu từng kỳ của Bộ Công Thương (Bảng 1).
Bảng 1: Thống kê mô tả các biến
|
Tên biến |
Đơn vị |
Trung bình |
Độ lệch chuẩn |
Nhỏ nhất |
Trung vị |
Lớn nhất |
|---|---|---|---|---|---|---|
|
|
đồng/lít |
21.506,46 |
1.150,16 |
19.916,00 |
21.435,00 |
23.660,00 |
|
|
đồng/lít |
18.662,89 |
1.716,63 |
16.223,89 |
18.700,83 |
21.856,14 |
|
|
Logarit |
9,9747 |
0,0543 |
9,8993 |
9,9728 |
10,0715 |
|
|
Logarit |
9,8299 |
0,0923 |
9,6942 |
9,8363 |
9,9922 |
|
|
(0/1) |
0,6154 |
0,5064 |
0,0000 |
1,0000 |
1,0000 |
|
|
đồng/lít |
207,69 |
165,64 |
0,00 |
200,00 |
500,00 |
|
|
đồng/lít |
115,38 |
299,57 |
0,00 |
0,00 |
1.000,00 |


Nguồn: Tính toán của nhóm tác giả
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Kết quả kiểm định các khuyết tật của mô hình
Bảng 2 cho thấy, kết quả kiểm định khuyết tật của 2 mô hình được thực hiện nghiêm ngặt và đảm bảo độ tin cậy theo 6 bước: (1) Độ phù hợp tổng thể: Mô hình 1 đạt R2 = 0,8586 (F =12,14; p = 0,0018); Mô hình 2 đạt R2 = 0,8795 (F =14,60; p = 0,0010); (2) Đa cộng tuyến: Chỉ số phóng đại phương sai VIFmax = 2,0869 < 5,0, khẳng định không có đa cộng tuyến giữa các biến độc lập; (3) Phân phối chuẩn phần dư: Kiểm định Jarque-Bera đạt p = 0,3273 (Mô hình 1) và p = 0,3416 (Mô hình 2); (4) Kiểm định Shapiro-Wilk đạt p = 0,1056 (Mô hình 1) và p = 0,0950 (Mô hình 2), bác bỏ giả thuyết phần dư không tuân theo phân phối chuẩn (p > 0,05); (5) Phương sai sai số thay đổi: Kiểm định Breusch-Pagan thu được p = 0,0381< 0,05 (Mô hình 1) và p = 0,0416 < 0,05 (Mô hình 2), vi phạm giả định phương sai sai số đồng nhất; (6) Chuyển sang HC3 Robust SE.
Bảng 2: Kết quả kiểm định khuyết tật của mô hình
|
Tiêu chí/Kiểm định |
Mô hình 1 |
Mô hình 2 |
Ngưỡng chuẩn |
Kết luận |
|---|---|---|---|---|
|
Số quan sát (N) |
13 |
13 |
Mẫu nhỏ (N < 25) |
Phù hợp HC3 Robust SE |
|
Bậc tự do dư (df) |
8 |
8 |
> 0 |
Đảm bảo bậc tự do |
|
Hệ số xác định (R2) |
0,8586 |
0,8795 |
R2 → 1 |
Độ thích hợp rất cao |
|
R2 hiệu chỉnh ( |
0,7879 |
0,8193 |
> 0,70 |
Mô hình vững chắc |
|
Thống kê F |
12,14 |
14,60 |
p < 0,05 |
Mô hình có ý nghĩa tổng thể |
|
Giá trị p Kiểm định F |
0,0018 |
0,0010 |
< 0,01 |
Bác bỏ H0 ở mức 1% |
|
Durbin-Watson (DW) |
2,6487 |
2,7361 |
1,5 - 2,8 |
Không tự tương quan nghiêm trọng |
|
Jarque-Bera (p-value) |
0,3273 |
0,3416 |
> 0,05 |
Phần dư phân phối chuẩn |
|
Shapiro-Wilk (p-value) |
0,1056 |
0,0950 |
> 0,05 |
Phân phối chuẩn mẫu nhỏ |
|
Breusch-Pagan (p-value) |
0,0381 |
0,0416 |
< 0,05 |
Có phương sai sai số thay đổi (Dùng HC3) |
|
VIF Cực đại |
2,0869 |
2,0429 |
< 5,0 |
Không có đa cộng tuyến |
 )
Nguồn: Tính toán của nhóm tác giả
Kết quả hồi quy
Từ kết quả ước lượng Mô hình 1 và Mô hình 2 (Bảng 3) cho thấy:
Về cơ chế dẫn truyền: khi giá thành phẩm Mogas 95 quy đổi tăng 1.000 đồng/lít, giá bán lẻ E10 tăng ngay 765,8 đồng/lít. Hệ số truyền dẫn  = 0,6764 ( p< 0,001), chỉ ra rằng khi giá Mogas 95 bình quân biến động 1% sẽ làm giá bán lẻ xăng E10 trong nước sẽ biến động 0,6764% ngay trong chu kỳ điều hành 7 ngày. Hệ số truyền dẫn không hoàn toàn này là phù hợp với thực tiễn điều hành giá xăng dầu tại Việt Nam khi thị trường có sự điều tiết của Nhà nước.
Về sự thay đổi chính sách thuế: Theo Nghị quyết số 34/2026/NQ-CP của Chính phủ có hiệu lực từ ngày 1/7/2026 về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay, mức thuế tiêu thụ đặc biệt (TTĐB) đối với xăng sinh học E10 trở về mức 7% được quy định trong Luật TTĐB. Sự thay đổi này đã làm giá bán lẻ E10 tăng trung bình lên 1.026,5 đồng/lít (Mô hình 1), tương đương tăng 4,98% (Mô hình 2) từ kết quả hồi quy trong Bảng 3 của biến Dummytax7 có ý nghĩa thống kê cao (p < 0,001) ở cả 2 mô hình sau khi hiệu chỉnh HC3. Kết quả này cho thấy, gánh nặng từ sự gia tăng của thuế được chuyển dịch gần như trọn vẹn sang người tiêu dùng.
Về vai trò can thiệp của Quỹ BOG: Biến BOGin không có ý nghĩa thống kê, trong khi đó biến BOGex thể hiện tác động giảm giá nhẹ (mức ý nghĩa 10% trong Mô hình 2) với hệ số  -0,0000468. Hiệu quả mờ nhạt của Quỹ BOG có thể do giai đoạn quan sát ngắn, hoặc việc chu kỳ điều hành rút ngắn xuống 7 ngày đã giảm thiểu tần suất và quy mô can thiệp của Quỹ BOG so với giai đoạn trước.
Bảng 3: Kết quả ước lượng Mô hình 1 và Mô hình 2
|
Biến độc lập |
Mô hình 1( |
Mô hình 2 (ln |
||||
|
Hệ số |
OLS Std.Err (p-val) |
HC3 Robust (p-val) |
Hệ số |
OLS Std.Err (p-val) |
HC3 Robust (p-val) |
|
|
Hệ số chặn |
6.707,43 |
2.306,52 (0,0196) |
3.409,12 (0,0491**) |
3,2996 |
0,9658 (0,0091) |
1,2721 (0,0095***) |
|
|
0,7658 |
0,1228 (0,0003) |
0,1732 (0,0000***) |
0,6764 |
0,0983 (0,0001) |
0,1288 (0,0000***) |
|
|
1.026,50 |
409,39 (0,0365) |
239,19 (0,0000***) |
0,0498 |
0,0176 (0,0221) |
0,0107 (0,0000***) |
|
|
-0,1216 |
1,3413 (0,9300) |
2,1472 (0,9548) |
0,00000075 |
0,00006 (0,9898) |
0,00010 (0,9937) |
|
|
-0,9785 |
0,7202 (0,2113) |
0,6008 (0,1034) |
-0,0000468 |
0,00003 (0,1664) |
0,000025 (0,0604*) |
|
Chỉ số đánh giá |
R2=0,8586 |
|
F= 12,14*** |
R2 = 0,8789 |
|
F=14,60*** |
 )
 ))


 =0,7879
 =0,8193
Nguồn: Tính toán của nhóm tác giả
KẾT LUẬN VÀ KIẾN NGHỊ CHÍNH SÁCH
Bằng việc khai thác chuỗi dữ liệu trong giai đoạn đầu bắt buộc chuyển sang nhiên liệu sinh học, bài viết đã cung cấp bằng chứng định lượng về cơ chế dịch chuyển chi phí, thuế vào cấu trúc giá bán lẻ xăng E10. Hệ số truyền dẫn giá xăng thế giới là 67,64% đã chứng minh rằng giá bán lẻ E10 có độ nhạy cảm cao với biến động giá xăng thế giới và mọi sự thay đổi của chính sách thuế được dịch chuyển tức thời trọn vẹn sang người tiêu dùng trong khi vai trò của Quỹ BOG dần trở nên trung tính.
Để đảm bảo thực hiện thành công lộ trình bắt buộc áp dụng tỷ lệ phối trộn theo Thông tư số 50/2025/TT-BCT và thí điểm cơ chế điều hành giá đối với xăng E10 giai đoạn 2026-2028 theo Nghị quyết số 29/2026/NQ-CP, vừa đạt mục tiêu “xanh hóa” nền kinh tế, vừa bảo vệ người tiêu dùng và ổn định vĩ mô, bài viết đề xuất một số hàm ý sau:
Thứ nhất, tiếp tục duy trì chu kỳ điều hành ngắn 7 ngày. Tốc độ truyền dẫn giá thế giới là 67,64% khẳng định tần suất điều hành hiện tại đã bám sát diễn biến thị trường quốc tế, giúp doanh nghiệp đầu mối giảm thiểu rủi ro tồn kho và đảm bảo nguồn cung.
Thứ hai, thiết lập chính sách ưu đãi thuế riêng đối với E10. Hiện nay, E10 không còn là sản phẩm mà người tiêu dùng được quyền “lựa chọn”, đặc biệt từ kết quả nghiên cứu cho thấy người tiêu dùng chịu hoàn toàn gánh nặng thuế và sẽ càng tăng cao trong thời gian tới khi khung thuế suất đối với E10 được khôi phục một phần từ ngày 1/10/2026 (thuế nhập khẩu 10%, thuế TTĐB 7%, thuế bảo vệ môi trường 1.800 đồng/lít, thuế GTGT 8%) và khôi phục hoàn toàn từ năm 2027 (thuế nhập khẩu 10%, thuế TTĐB 7%, thuế bảo vệ môi trường 3.600 đồng/lít, thuế GTGT 10%). Để giảm áp lực cho người tiêu dùng cũng như đánh giá đúng chi phí môi trường của Ethanol giúp cắt giảm từ 20%-30% phát thải khí CO2 và khí nhà kính ròng, Chính phủ cần: (i) Giảm thuế TTĐB ở mức 3%-4% tương ứng với mức giảm thiểu phát thải nhà kính của cồn sinh học E100; (ii) Thiết kế thuế bảo vệ môi trường gắn với chuẩn LCA (Life Cycle Assessment - Đánh giá vòng đời sản phẩm).
Thứ ba, tối ưu hóa và hiện đại hóa công cụ Quỹ BOG: cần xem xét tái thiết kế cơ chế Quỹ BOG theo hướng tự động hóa với ngưỡng kích hoạt rõ ràng, tránh can thiệp hành chính làm méo mó tín hiệu giá thị trường của nhiên liệu sinh học.
Hạn chế và hướng nghiên cứu mở rộng
Hạn chế của nghiên cứu nằm ở chuỗi dữ liệu ngắn (13 kỳ điều hành đầu tiên), mô hình hồi quy hiện tại chỉ đo lường ngắn hạn. Khi chuỗi thời gian của thị trường E10 đạt đủ độ dài hướng nghiên cứu tiếp theo có thể bóc tách hiện tượng truyền dẫn bất đối xứng (“Tên lửa và Lông chim”) giữa chu kỳ giá tăng và giá giảm.
Tài liệu tham khảo:
1. Bell, D. R., Silalertruksa, T., Gheewala, S. H., and Kamens, R. (2011). The net cost of biofuels in Thailand-an economic analysis. Energy Policy, 39(2), 834-843.
2. Bộ Công Thương (2025). Thông tư số 50/2025/TT-BCT ngày 7/11/2025 quy định lộ trình áp dụng tỷ lệ phối trộn nhiên liệu sinh học với nhiên liệu truyền thống tại Việt Nam.
3. Borenstein, S., Cameron, A. C., and Gilbert, R. (1997). Do gasoline prices respond asymmetrically to crude oil price changes?. The Quarterly journal of economics, 112(1), 305-339.
4. Chính phủ (2026a). Nghị quyết số 29/2026/NQ-CP ngày 16/6/2026 ban hành thí điểm một số chính sách trong triển khai lộ trình sử dụng xăng E10.
5. Chính phủ (2026b). Nghị quyết số 34/2026/NQ-CP ngày 30/6/2026 Về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.
6. Fullerton, D., and Metcalf, G. E. (2002). Chapter 26 Tax incidence. In A. J. Auerbach, M. Feldstein (Eds.), Handbook of Public Economics (pp. 1787-1872). Elsevier. https://doi.org/10.1016/S1573-4420(02)80005-2
7. Glen Weyl and Michal Fabinger (2013). Pass-Through as an Economic Tool: Principles of Incidence under Imperfect Competition. Journal of Political Economy, 121(3).
8. Li, J., and Stock, J. H. (2019). Cost pass-through to higher ethanol blends at the pump: Evidence from Minnesota gas station data. Journal of Environmental Economics and management, 93, 1-19.
9. MacKinnon, J.G. and White, H. (1985) Some Heteroskedasticity Consistent Covariance Matrix Estimators with Improved Finite Sample Properties. Journal of Econometrics, 29, 305-325.
10. Nghiem, T. N., Dao, M. P., and Pham, B. N. (2021). An overview of the gasohol market in Vietnam, the next direction?. Petrovietnam Journal, 6, 55-62.
11. Nguyễn Mạnh Toàn và Nguyễn Hữu Nguyên Xuân (2018).Tác động của việc giảm giá dầu đến phúc lợi của các nhóm hộ gia đình Việt Nam. Tạp chí Khoa học Kinh tế, 6(03).
12. Thủ tướng Chính phủ (2022). Quyết định số 896/QĐ-TTg 26/7/2022 Phê duyệt Chiến lược quốc gia về biến đổi khí hậu giai đoạn đến năm 2050.
13. Tokgoz, S., and Traoré, F. (2023). Understanding E10 markets in the US: Evidence from spatial data. Economic Analysis and Policy, 78, 1267-1281.
14. Utomo, D. (2025). The Hidden Cost of E10 Mandate: Assessing the Negative Impact on Indonesia's Net National Welfare through an Integrated Linear Programming Approach. Available at SSRN 5627312.
15. Ying, L. (2020). The impacts of fuel subsidy reform on producers and households in Malaysia: A Computable General Equilibrium (CGE) Assessment. Doctoral thesis, Universiti Utara Malaysia.
| Ngày nhận bài: 3/8/2026; Ngày hoàn thiện biên tập: 16/9/2026; Ngày duyệt đăng: 22/9/2026 |
Các tin khác

Đánh giá mối đe dọa đến nhận thức về hiệu quả an toàn thông tin kế toán: Mô hình tích hợp PMT - TPB - Điều kiện hóa hành động - Thói quen tại doanh nghiệp Việt Nam

Ứng dụng robot tích hợp trí tuệ nhân tạo trong phân loại phế liệu công nghiệp tại Việt Nam

Ảnh hưởng của kỹ năng số đến hiệu suất làm việc của nhân viên văn phòng lĩnh vực thương mại điện tử tại TP. Hồ Chí Minh

Các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ tại HDBank - Phòng giao dịch Thạnh Phú

Thực thi trách nhiệm mở rộng của nhà sản xuất trong chuỗi cung ứng tuần hoàn: Kinh nghiệm quốc tế và hàm ý cho Việt Nam

Tổng quan nghiên cứu quản lý hoạch định nhân lực trong các trường đại học: Phân tích trắc lượng thư mục bằng VOSviewer

Phân tích các yếu tố ảnh hưởng tới đổi mới sáng tạo tại Đại học Quốc gia Hà Nội sử dụng phương pháp phân tích thứ bậc mờ

Chuyển dịch cơ cấu kinh tế và tăng trưởng thu nhập ở Việt Nam

Lao động phi chính thức tại Việt Nam giai đoạn 2021-2025: Xu hướng, chất lượng việc làm và hàm ý chính sách


