


Từ kế toán số đến hiệu quả hoạt động doanh nghiệp: Đề xuất mô hình về vai trò trung gian của chuyển đổi số và điều tiết của phong cách lãnh đạo chuyển đổi
Bùi Mạnh Cường (Tác giả liên hệ)
Trường Đại học Nha Trang; Email: [email protected]
Lê Thị Ngọc Thiện
Trường Đại học Khánh Hòa
Nguyễn Thị Hồng Nhung
Trường Đại học Nha Trang
Tóm tắt
Trong bối cảnh công nghệ số ngày càng được sử dụng rộng rãi, kế toán số đang thay đổi cách doanh nghiệp thu thập, xử lý và sử dụng thông tin. Trên cơ sở Lý thuyết dựa trên nguồn lực và Lý thuyết năng lực động, mô hình đề xuất Kế toán số có thể thúc đẩy quá trình Chuyển đổi số và qua đó cải thiện Hiệu quả hoạt động. Đồng thời, Phong cách lãnh đạo chuyển đổi có thể làm thay đổi mức độ tác động của Kế toán số đến Chuyển đổi số và Hiệu quả hoạt động. Mô hình là cơ sở cho các nghiên cứu tiếp theo kiểm định các mối quan hệ trên bằng dữ liệu thực tế.
Từ khóa: Kế toán số, chuyển đổi số, hiệu quả hoạt động, phong cách lãnh đạo chuyển đổi
Abstract
In the context of the widespread adoption of digital technologies, digital accounting is changing the way businesses collect, process, and use information. Drawing on the Resource-Based View and Dynamic Capabilities Theory, the proposed model suggests that digital accounting can promote digital transformation and thereby improve organizational performance. At the same time, transformational leadership may influence the strength of the relationship between digital accounting and both digital transformation and organizational performance. The proposed model provides a basis for further studies to empirically test these relationships using real-world data.
Keywords: Digital accounting, digital transformation, Organizational performance, transformational leadership
GIỚI THIỆU
Sự phát triển của công nghệ số đang làm thay đổi cách doanh nghiệp tổ chức hoạt động, quản trị nguồn lực và sử dụng thông tin. Tại Việt Nam, mục tiêu kinh tế số đóng góp 30% GDP vào năm 2030 được xác định tại Chiến lược quốc gia phát triển kinh tế số và xã hội số đến năm 2025, định hướng đến năm 2030 được phê duyệt theo Quyết định số 411/QĐ-TTg của Thủ tướng Chính phủ, nhằm tiếp tục thúc đẩy doanh nghiệp đổi mới quy trình và tăng cường ứng dụng công nghệ. Những thay đổi này không chỉ diễn ra ở các hoạt động kinh doanh trực tiếp mà ngày càng mở rộng sang các chức năng quản trị bên trong doanh nghiệp, trong đó có kế toán. Với vai trò tạo lập và cung cấp thông tin cho quản trị, kế toán đang chuyển dần từ việc chủ yếu ghi nhận và báo cáo các nghiệp vụ đã phát sinh sang cung cấp thông tin phục vụ lập kế hoạch, kiểm soát và ra quyết định (Pham và Vu, 2025). Trong quá trình này, việc ứng dụng công nghệ số cho phép tự động hóa xử lý, nâng cao tính chính xác và kịp thời của thông tin, đồng thời tăng khả năng kết nối và khai thác dữ liệu kế toán (Abhishek và cộng sự, 2024; Alotaibi, 2024). Kế toán số vì vậy không chỉ được xem là sự thay đổi trong cách thực hiện nghiệp vụ kế toán, mà còn là một phần của quá trình doanh nghiệp khai thác công nghệ và dữ liệu để cải thiện hoạt động.
Các nghiên cứu trước đây đã ghi nhận mối quan hệ tích cực giữa ứng dụng công nghệ trong kế toán và kết quả hoạt động doanh nghiệp. Hệ thống thông tin kế toán và các ứng dụng kế toán số có thể nâng cao chất lượng thông tin, hỗ trợ ra quyết định và cải thiện hiệu quả hoạt động (Nurhayati và cộng sự, 2023). Việc kết hợp tự động hóa quy trình với các công nghệ như trí tuệ nhân tạo (AI), dữ liệu lớn (Big data) và chuỗi khối (Blockchain) còn mở rộng khả năng xử lý và khai thác dữ liệu kế toán, đồng thời tăng cường sự kết nối giữa thông tin tài chính và các hoạt động khác của doanh nghiệp (Afifa và cộng sự, 2024; Alotaibi, 2024; Fernandez và Aman, 2018). Tuy nhiên, phần lớn nghiên cứu vẫn tập trung vào việc xác định liệu ứng dụng công nghệ hoặc kế toán số có cải thiện kết quả hay không, trong khi chưa giải thích đầy đủ quá trình mà những nguồn lực này được chuyển hóa thành thay đổi ở cấp doanh nghiệp.
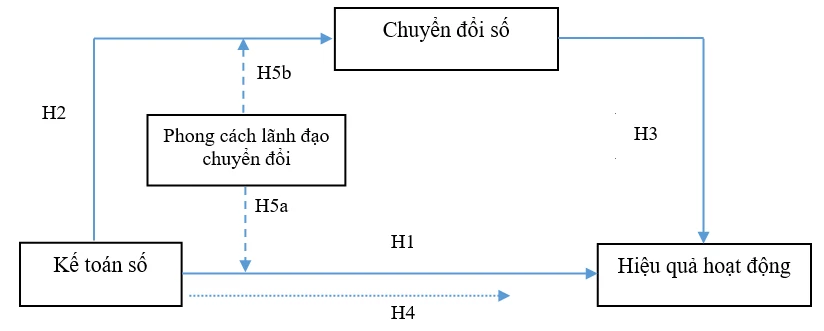
Tại Việt Nam, nghiên cứu về kế toán trong bối cảnh công nghệ số đã được tiếp cận từ nhiều hướng, bao gồm các yếu tố ảnh hưởng đến ứng dụng công nghệ kế toán, chấp nhận kế toán đám mây, hiệu quả và mức độ phù hợp của hệ thống thông tin kế toán, cũng như mối quan hệ giữa ứng dụng công nghệ kế toán và hiệu quả hoạt động doanh nghiệp. Những nghiên cứu này tạo nền tảng quan trọng để tiếp tục xem xét giá trị của kế toán trong quá trình số hóa doanh nghiệp. Tuy nhiên, mối liên kết giữa kế toán số, chuyển đổi số và hiệu quả hoạt động vẫn chưa được phát triển thành một mô hình giải thích thống nhất. Đặc biệt, vai trò của điều kiện tổ chức trong quá trình chuyển hóa nguồn lực số thành thay đổi ở cấp doanh nghiệp còn chưa được xem xét đầy đủ. Chính vì vậy, nghiên cứu đề xuất mô hình trong đó Kế toán số là biến độc lập, Chuyển đổi số là biến trung gian, Hiệu quả hoạt động là biến phụ thuộc và Phong cách lãnh đạo chuyển đổi là biến điều tiết. Cách tiếp cận này chuyển trọng tâm từ việc chỉ xem xét tác động trực tiếp của kế toán số sang giải thích cách thức kế toán số tạo ra giá trị và điều kiện tổ chức có thể làm thay đổi quá trình đó. Về mặt lý luận, mô hình kết nối nghiên cứu về kế toán số với chuyển đổi số và lãnh đạo, qua đó cung cấp một cách tiếp cận để giải thích quá trình nguồn lực kế toán số được chuyển hóa thành kết quả ở cấp doanh nghiệp.
CƠ SỞ LÝ THUYẾT
Lý thuyết nền tảng
Nghiên cứu sử dụng Lý thuyết dựa trên nguồn lực (RBV) và Lý thuyết năng lực động (DCT) làm nền tảng cho mô hình nghiên cứu. Theo RBV, các nguồn lực có giá trị của doanh nghiệp có thể tạo ra lợi thế và cải thiện kết quả hoạt động khi được khai thác hiệu quả (Barney, 1991). Trong bối cảnh chuyển đổi số ngày càng mạnh mẽ, kế toán số có thể tạo ra các nguồn lực về dữ liệu, thông tin và công nghệ, qua đó hỗ trợ doanh nghiệp nâng cao khả năng xử lý và sử dụng thông tin (Al-Okaily và cộng sự, 2023; Lutfi và cộng sự, 2022). Từ đó, RBV cung cấp cơ sở để kỳ vọng mối quan hệ giữa kế toán số và hiệu quả hoạt động.
Tuy nhiên, việc có được nguồn lực chưa đảm bảo doanh nghiệp tạo ra kết quả tốt hơn. DCT nhấn mạnh khả năng doanh nghiệp kết hợp, điều chỉnh và khai thác các nguồn lực để thích ứng với thay đổi của môi trường (Teece và cộng sự, 1997; Teece, 2007). Trong mô hình này, chuyển đổi số được xem là quá trình doanh nghiệp sử dụng và kết nối các nguồn lực số để thay đổi hoạt động. Do đó, RBV giải thích vai trò của kế toán số như một nguồn lực, trong khi DCT giúp giải thích cách nguồn lực này được khai thác thông qua chuyển đổi số để tạo ra hiệu quả hoạt động.
Các khái niệm nghiên cứu
Kế toán số
Kế toán số được hiểu là việc ứng dụng công nghệ số vào quá trình thu thập, xử lý, lưu trữ và cung cấp thông tin kế toán (Balakrishnan và Rahman, 2022; Petrova và cộng sự, 2022). Khái niệm này rộng hơn việc sử dụng phần mềm kế toán đơn thuần, bao gồm số hóa và tự động hóa quy trình, kết nối và chia sẻ dữ liệu, cũng như nâng cao khả năng truy cập và sử dụng thông tin kế toán (Fotoh và Lorentzon, 2023).
Chuyển dổi số
Chuyển đổi số là quá trình doanh nghiệp sử dụng các công nghệ số để thay đổi cách thức tổ chức và thực hiện hoạt động kinh doanh, qua đó thích ứng với sự thay đổi của môi trường và tạo ra những phương thức hoạt động mới (Garzoni và cộng sự, 2020; Vial, 2019). Khác với việc chỉ ứng dụng công nghệ vào một hoạt động cụ thể, chuyển đổi số có phạm vi rộng hơn, liên quan đến sự thay đổi trong quy trình, cách thức tổ chức và phương thức tạo ra giá trị của doanh nghiệp (Peter và cộng sự, 2020). Trong nghiên cứu này, chuyển đổi số được tiếp cận ở cấp doanh nghiệp, phản ánh mức độ công nghệ số được sử dụng để thay đổi và cải tiến hoạt động, quy trình và phương thức vận hành.
Hiệu quả hoạt động
Hiệu quả hoạt động phản ánh kết quả doanh nghiệp đạt được trong quá trình sử dụng các nguồn lực để thực hiện mục tiêu kinh doanh. Đây là khái niệm đa chiều, có thể bao gồm cả hiệu quả tài chính và hiệu quả phi tài chính (Kaplan và Norton, 1992; Richard và cộng sự 2009). Hiệu quả tài chính phản ánh các kết quả như doanh thu, lợi nhuận và khả năng sinh lời, trong khi hiệu quả phi tài chính có thể phản ánh sự hài lòng của khách hàng, chất lượng dịch vụ, hiệu quả vận hành và sự hài lòng của nhân viên.
Phong cách lãnh đạo chuyển đổi
Phong cách lãnh đạo chuyển đổi được hiểu là một cách tiếp cận lãnh đạo nhấn mạnh khả năng tạo ra sự thay đổi về nhận thức, giá trị và hành vi của nhân viên thông qua việc truyền cảm hứng, kích thích tư duy và trao quyền, từ đó thúc đẩy họ đạt được những kết quả vượt trên kỳ vọng thông thường (Den Hartog và cộng sự, 1997). Phong lãnh đạo chuyển đổi hướng đến việc định hình tầm nhìn, khơi dậy động lực nội tại và thúc đẩy đổi mới trong tổ chức, qua đó nâng cao khả năng thích ứng trong môi trường biến động (Maaitah, 2018).
GIẢ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Giả thuyết nghiên cứu
Tác động của kế toán số đến hiệu quả hoạt động và chuyển đổi số
Kế toán số có thể tạo ra những ảnh hưởng trực tiếp đối với hoạt động của doanh nghiệp. Việc tự động hóa các công việc kế toán giúp giảm thời gian xử lý, hạn chế sai sót và nâng cao độ chính xác của thông tin (Fernandez và Aman, 2018; Kaya và cộng sự, 2019). Các nghiên cứu gần đây tiếp tục ghi nhận mối liên hệ tích cực giữa ứng dụng kế toán số, tự động hóa quy trình và hiệu quả hoạt động, trong đó chất lượng thông tin và khả năng cung cấp dữ liệu kịp thời được xem là những lợi ích đáng chú ý (Alshehadeh cộng sự, 2024; Nurhayati cộng sự, 2023). Manaseer cộng sự (2023) cũng cho thấy, kế toán số mang lại lợi ích không chỉ cho doanh nghiệp mà còn cho cơ quan quản lý thông qua việc tăng cường khả năng tuân thủ và minh bạch tài chính, góp phần giảm thiểu rủi ro pháp lý và chi phí vận hành. Do vậy, kế toán số có thể cải thiện cả kết quả tài chính và các khía cạnh phi tài chính của doanh nghiệp. Trên cơ sở đó, nghiên cứu đề xuất giả thuyết sau:
H1: Kế toán số có tác động tích cực đến Hiệu quả hoạt động của doanh nghiệp.
Khi dữ liệu kế toán được số hóa, kết nối và xử lý trên các nền tảng công nghệ, doanh nghiệp có điều kiện chia sẻ thông tin giữa các bộ phận và kết nối hoạt động kế toán với các hệ thống khác. Al-Hattami và Almaqtari (2023) cho rằng, số hóa kế toán có thể hỗ trợ doanh nghiệp hiện đại hóa hệ thống quản trị và thúc đẩy định hướng chuyển đổi số. Tương tự, việc kết hợp kế toán số với các công nghệ như AI, Blockchain và Big Data mở rộng khả năng khai thác dữ liệu và hỗ trợ các hoạt động của doanh nghiệp (Afifa cộng sự, 2024; Alotaibi, 2024). Điều này cho thấy, kế toán số không chỉ làm thay đổi cách thức thực hiện công việc kế toán mà còn có thể tạo điều kiện để doanh nghiệp kết nối dữ liệu, cải tiến quy trình và mở rộng ứng dụng công nghệ sang các hoạt động khác, từ đó có thể tạo ra những thay đổi vượt ra ngoài phạm vi của chức năng kế toán. Khi những thay đổi này được mở rộng ở cấp doanh nghiệp, sẽ trở thành một phần của quá trình chuyển đổi số. Vì vậy, mức độ triển khai kế toán số thể ảnh hưởng đến quá trình chuyển đổi số trong doanh nghiệp. Giả thuyết nghiên cứu được đề xuất như sau:
H2: Kế toán số có tác động tích cực đến Chuyển đổi số của doanh nghiệp.
Tác động của chuyển đổi số đến hiệu quả hoạt động
Chuyển đổi số không chỉ liên quan đến việc đưa công nghệ vào doanh nghiệp, mà còn gắn với những thay đổi trong quy trình, cách thức tổ chức và hoạt động kinh doanh. Khi các quy trình được số hóa và kết nối, doanh nghiệp có thể giảm bớt các công việc thủ công, rút ngắn thời gian xử lý, tiết kiệm chi phí và sử dụng nguồn lực hiệu quả hơn (Feghali cộng sự, 2022; Le-Anh cộng sự, 2021; Mujalli và cộng sự, 2024). Đồng thời, việc khai thác dữ liệu và các nền tảng số giúp doanh nghiệp cải thiện khả năng phân tích, hỗ trợ ra quyết định và phản ứng nhanh hơn trước những thay đổi của thị trường (Lutfi và cộng sự, 2022; Alotaibi, 2024). Những thay đổi này tạo cơ sở để cải thiện cả hiệu quả vận hành và kết quả kinh doanh của doanh nghiệp (Al-Okaily, 2021; Zureigat và cộng sự, 2025). Từ góc độ RBV và DCT, hiệu quả của chuyển đổi số không chỉ đến từ việc doanh nghiệp sở hữu công nghệ mà còn từ khả năng tích hợp công nghệ vào hoạt động và sử dụng các nguồn lực số để cải thiện cách thức vận hành. Do đó, chuyển đổi số được kỳ vọng có tác động tích cực đến hiệu quả hoạt động. Từ phân tích trên, giả thuyết nghiên cứu được đề xuất như sau:
H3: Chuyển đổi số có tác động tích cực đến Hiệu quả hoạt động của doanh nghiệp.
Vai trò trung gian của chuyển đổi số
Mối quan hệ giữa kế toán số và hiệu quả hoạt động không chỉ diễn ra theo hướng trực tiếp. Kế toán số trước hết tạo ra khả năng số hóa, kết nối và khai thác dữ liệu trong chức năng kế toán. Khi những khả năng này được mở rộng sang các bộ phận và quy trình khác, doanh nghiệp có thể tiếp tục số hóa quy trình, tích hợp hệ thống và thay đổi cách thức quản trị. Theo đó, kế toán số có thể trở thành một trong những nền tảng thúc đẩy chuyển đổi số của doanh nghiệp (Fernandez và Aman, 2018; Afifa và cộng sự, 2024). Chuyển đổi số vì vậy có thể là khâu nối giữa lợi ích của kế toán số và kết quả ở cấp doanh nghiệp. Khi quá trình chuyển đổi số được triển khai, dữ liệu kế toán không còn được sử dụng chủ yếu cho các nghiệp vụ kế toán mà có thể được kết nối với dữ liệu và hoạt động khác để hỗ trợ lập kế hoạch, kiểm soát, phối hợp và ra quyết định. Qua đó, những lợi ích ban đầu của kế toán số được mở rộng sang hiệu quả vận hành và kết quả hoạt động của doanh nghiệp. Một số nghiên cứu cũng cho thấy mối quan hệ giữa công nghệ kế toán, chuyển đổi số và kết quả doanh nghiệp có thể được hình thành thông qua quá trình tích hợp và khai thác các nguồn lực số (Phornlaphatrachakorn và Kalasindhu, 2021). Từ lập luận trên, chuyển đổi số được kỳ vọng không chỉ có tác động trực tiếp đến hiệu quả hoạt động mà còn truyền dẫn một phần tác động của kế toán số đến hiệu quả hoạt động. Do đó, giả thuyết nghiên cứu được đề xuất như sau:
H4: Chuyển đổi số đóng vai trò trung gian trong mối quan hệ giữa Kế toán số và Hiệu quả hoạt động của doanh nghiệp.
Vai trò điều tiết của phong cách lãnh đạo chuyển đổi
Hiệu quả từ việc triển khai kế toán số không chỉ phụ thuộc vào công nghệ được sử dụng mà còn phụ thuộc vào cách doanh nghiệp định hướng và khai thác nguồn lực này. Trong bối cảnh hoạt động ngày càng dựa vào công nghệ và dữ liệu, lãnh đạo có vai trò thúc đẩy việc sử dụng thông tin, hỗ trợ đổi mới và tạo điều kiện để nhân viên thích ứng với những thay đổi trong tổ chức (Chen và cộng sự, 2014; Jayeola và cộng sự, 2022). Phong cách lãnh đạo chuyển đổi, với đặc trưng về định hướng thay đổi, khuyến khích đổi mới và tạo động lực cho nhân viên, vì vậy có thể làm thay đổi mức độ tác động của kế toán số đến các kết quả của doanh nghiệp. Đối với mối quan hệ giữa kế toán số và hiệu quả hoạt động, lãnh đạo chuyển đổi có thể thúc đẩy việc sử dụng dữ liệu kế toán vượt ra ngoài mục đích ghi nhận và báo cáo, hướng nhiều hơn đến phân tích, lập kế hoạch và ra quyết định. Khi đó, những lợi ích từ kế toán số có khả năng được khai thác tốt hơn và chuyển thành kết quả hoạt động (Abu Afifa và Nha, 2023; Afifa và cộng sự, 2024). Do đó, mức độ lãnh đạo chuyển đổi cao được kỳ vọng sẽ làm tăng cường tác động của kế toán số đến hiệu quả hoạt động.
Đối với mối quan hệ giữa kế toán số và chuyển đổi số, vai trò của lãnh đạo chuyển đổi thể hiện rõ hơn ở khả năng thúc đẩy tổ chức mở rộng việc sử dụng công nghệ. Kế toán số có thể cung cấp nền tảng dữ liệu và công nghệ, nhưng việc những nguồn lực này được kết nối với các quy trình và hoạt động khác còn phụ thuộc vào định hướng và sự hỗ trợ của lãnh đạo. Khi lãnh đạo khuyến khích đổi mới, thúc đẩy thay đổi và tạo điều kiện cho nhân viên tiếp nhận công nghệ, doanh nghiệp có thể khai thác kế toán số ở phạm vi rộng hơn, qua đó thúc đẩy quá trình chuyển đổi số (Afifa và cộng sự, 2024). Từ phân tích trên, các giả thuyết sau được đề xuất:
H5a: Phong cách lãnh đạo chuyển đổi điều tiết tích cực mối quan hệ giữa Kế toán số và Hiệu quả hoạt động của doanh nghiệp.
H5b: Phong cách lãnh đạo chuyển đổi điều tiết tích cực mối quan hệ giữa Kế toán số và Chuyển đổi số của doanh nghiệp.
Mô hình nghiên cứu
Trên cơ sở lý thuyết và các giả thuyết, mô hình nghiên cứu được đề xuất như Hình.
Hình: mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của tác giả
KẾT LUẬN
Nghiên cứu đề xuất mô hình giải thích mối quan hệ giữa Kế toán số và Hiệu quả hoạt động doanh nghiệp thông qua vai trò trung gian của Chuyển đổi số và vai trò điều tiết của Phong cách lãnh đạo chuyển đổi. Dựa trên RBV và DCT, mô hình xem kế toán số như một nguồn lực về dữ liệu, thông tin và công nghệ, trong khi chuyển đổi số phản ánh quá trình doanh nghiệp khai thác, kết nối và tái cấu hình các nguồn lực này để thay đổi hoạt động. Cách tiếp cận này giúp chuyển trọng tâm nghiên cứu từ câu hỏi liệu kế toán số có cải thiện hiệu quả hay không sang câu hỏi kế toán số tạo ra hiệu quả thông qua cơ chế nào và trong điều kiện tổ chức nào.
Về mặt lý thuyết, mô hình kết nối nghiên cứu về kế toán số với chuyển đổi số và lãnh đạo chuyển đổi, qua đó mở rộng cách tiếp cận đối với quá trình tạo giá trị từ công nghệ kế toán. Tuy nhiên, mô hình mới dừng ở đề xuất lý thuyết và chưa được kiểm định bằng dữ liệu thực nghiệm. Các nghiên cứu tiếp theo cần kiểm định các mối quan hệ trực tiếp, trung gian và điều tiết trong những bối cảnh doanh nghiệp khác nhau để đánh giá mức độ phù hợp và khả năng giải thích của mô hình.
(*) Nghiên cứu này được tài trợ bởi nguồn ngân sách khoa học và công nghệ của Trường Đại học Nha Trang trong đề tài mã số TR2025-13-59.
Tài liệu tham khảo:
1. Abhishek, N., Suraj, N., Rahiman, H. U., Nawaz, N., Kodikal, R., Kulal, A., & Raj, K. (2024). Digital transformation in accounting: Elevating effectiveness across accounting, auditing, reporting and regulatory compliance. Journal of Accounting & Organizational Change, 22(3), 579-607. https://doi.org/10.1108/JAOC-01-2024-0039
2. Abu Afifa, M., & Nha, N. M. (2023). Impact of risk-taking tendency and transformational leadership style on the use of management accounting system information: A direct-mediation model. Baltic Journal of Management, 18(3), 366-385. https://doi.org/10.1108/BJM-01-2022-0003
3. Afifa, M. A., Nha, N. M., & Duong, B. V. (2024). Nexus among blockchain technology, digital accounting practices, transformational leadership and sustainable performance: Moderated-mediating model. Global Business Review, 1-22. https://doi.org/10.1177/09721509241264648
4. Al-Hattami, H. M., & Almaqtari, F. A. (2023). What determines digital accounting systems’ continuance intention? An empirical investigation in SMEs. Humanities and Social Sciences Communications, 10(1), 1-13. https://doi.org/10.1057/s41599-023-02332-3
5. Al-Okaily, M. (2021). Assessing the effectiveness of accounting information systems in the era of COVID-19 pandemic. VINE Journal of Information and Knowledge Management Systems, 54(1), 157-175. https://doi.org/10.1108/VJIKMS-08-2021-0148
6. Al-Okaily, M., Alghazzawi, R., Alkhwaldi, A. F., & Al-Okaily, A. (2023). The effect of digital accounting systems on the decision-making quality in the banking industry sector: A mediated-moderated model. Global Knowledge, Memory and Communication, 72(8-9), 882-901. https://doi.org/10.1108/GKMC-01-2022-0015
7. Alotaibi, K. O. (2024). The impact of digital transformation on the accounting system effectiveness. International Journal of Advanced and Applied Sciences, 11(11), 198-208. https://doi.org/10.21833/ijaas.2024.11.021
8. Alshehadeh, A. R., Al-Zaqeba, M. A. A., Elrefae, G. A., Al-Khawaja, H. A., & Aljawarneh, N. M. (2024). The effect of digital zakat and accounting on corporate sustainability through financial transparency. Asian Economic and Financial Review, 14(3), 228-249. https://doi.org/10.55493/5002.v14i3.5016
9. Balakrishnan, C., & Rahman, H. (2022). Nexus of digitalization, social, and governance factors. In D. B. Vukovic, M. Maiti, & E. M. Grigorieva (Eds.), Digitalization and the future of financial services: Innovation and impact of digital finance (pp. 181-200). Springer. https://doi.org/10.1007/978-3-031-11545-5
10. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120. https://doi.org/10.1177/014920639101700108
11. Chen, Y., Wang, Y., Nevo, S., Jin, J., Wang, L., & Chow, W. S. (2014). IT capability and organizational performance: The roles of business process agility and environmental factors. European Journal of Information Systems, 23(3), 326-342. https://doi.org/10.1057/ejis.2013.4
12. Den Hartog, D. N., van Muijen, J. J., & Koopman, P. L. (1997). Transactional versus transformational leadership: An analysis of the MLQ. Journal of Occupational and Organizational Psychology, 70(1), 19-34. https://doi.org/10.1111/j.2044-8325.1997.tb00628.x
13. Feghali, K., Matta, J., & Moussa, S. (2022). Digital transformation of accounting practices and behavior during COVID-19: MENA evidence. Accounting and Management Information Systems, 21(2), 236-269. https://doi.org/10.24818/jamis.2022.02005
14. Fernandez, D., & Aman, A. (2018). Impacts of robotic process automation on global accounting services. Asian Journal of Accounting and Governance, 9, 123-132. https://doi.org/10.17576/ajag-2018-09-11
15. Fotoh, L. E., & Lorentzon, J. I. (2023). Audit digitalization and its consequences on the audit expectation gap: A critical perspective. Accounting Horizons, 37(1), 43-69. https://doi.org/10.2308/HORIZONS-2021-027
16. Garzoni, A., De Turi, I., Secundo, G., & Del Vecchio, P. (2020). Fostering digital transformation of SMEs: A four levels approach. Management Decision, 58(8), 1543-1562. https://doi.org/10.1108/MD-07-2019-0939
17. Jayeola, O., Sidek, S., Abdul-Samad, Z., Hasbullah, N. N., Anwar, S., An, N. B., Nga, V. T., Al-Kasasbeh, O., & Ray, S. (2022). The mediating and moderating effects of top management support on the cloud ERP implementation-financial performance relationship. Sustainability, 14(9), 5688. https://doi.org/10.3390/su14095688
18. Kaplan, R. S., & Norton, D. P. (1992). The balanced scorecard Measures that drive performance. Harvard Business Review, 70(1), 71-79.
19. Kaya, C. T., Turkyilmaz, M., & Birol, B. (2019). Impact of RPA technologies on accounting systems. The Journal of Accounting and Finance, 82, 235-250. https://doi.org/10.25095/mufad.536083
20. Le-Anh, T., Tam, N., & Tran, K. L. (2021). Relationships between innovation, its antecedents, and organisational performance: Evidences from auditing service industry. Knowledge Management Research & Practice, 21(3), 607-621. https://doi.org/10.1080/14778238.2021.1967216
21. Lutfi, A., Al-Khasawneh, A. L., Almaiah, M. A., Alsyouf, A., & Alrawad, M. (2022). Business sustainability of small and medium enterprises during the COVID-19 pandemic: The role of AIS implementation. Sustainability, 14(9), 5362. https://doi.org/10.3390/su14095362
22. Maaitah, A. M. (2018). The role of leadership style on turnover intention. International Review of Management and Marketing, 8(5), 24-29.
23. Manaseer, S. A. E., Al-Kayid, J. H., Al Khawatreh, A. M., & Shamim, M. (2023). The impact of digital transformation on combating tax evasion (electronic billing system as a model). In B. A. M. Alareeni & I. Elgedawy (Eds.), Artificial intelligence (AI) and finance (pp. 679-690). Springer. https://doi.org/10.1007/978-3-031-39158-3_63
24. Mujalli, A., Wani, M. J. G., Almgrashi, A., Khormi, T., & Qahtani, M. (2024). Investigating the factors affecting the adoption of cloud accounting in Saudi Arabia’s small and medium-sized enterprises (SMEs). Journal of Open Innovation: Technology, Market, and Complexity, 10(2), 100314. https://doi.org/10.1016/j.joitmc.2024.100314
25. Nurhayati, I., Azis, A. D., Setiawan, F. A., Yulia, I. A., Riani, D., & Endri, E. (2023). Development of the digital accounting and its impact on financial performance in higher education. Journal of Educational and Social Research, 13(2), 55-67. https://doi.org/10.36941/jesr-2023-0031
26. Peter, M. K., Kraft, C., & Lindeque, J. (2020). Strategic action fields of digital transformation: An exploration of the strategic action fields of Swiss SMEs and large enterprises. Journal of Strategy and Management, 13(1), 160-180. https://doi.org/10.1108/JSMA-05-2019-0070
27. Petrova, L. A., Niyazbekova, S. U., Kuznetsova, T. E., Sarbassova, S. B., & Baymukhametova, K. I. (2022). Digital transformation as a strategic direction business development in modern conditions. In Cooperation and sustainable development (pp. 183-192). Springer. https://doi.org/10.1007/978-3-030-77000-6_22
28. Pham, H. Q., & Vu, P. K. (2025). Does effectiveness of digital accounting system intensify sustainable business model innovation with mediating role of digital business ecosystem? Journal of Innovation and Entrepreneurship, 14(1), 1-41. https://doi.org/10.1186/s13731-024-00444-x
29. Phornlaphatrachakorn, K., & Kalasindhu, K. N. (2021). Digital accounting, financial reporting quality and digital transformation: Evidence from Thai listed firms. The Journal of Asian Finance, Economics and Business, 8(8), 409-419. https://doi.org/10.13106/jafeb.2021.vol8.no8.0409
30. Richard, P. J., Devinney, T. M., Yip, G. S., & Johnson, G. (2009). Measuring organizational performance: Towards methodological best practice. Journal of Management, 35(3), 718-804. https://doi.org/10.1177/0149206308330560
31. Teece, D. J. (2007). Explicating dynamic capabilities: The nature and microfoundations of (sustainable) enterprise performance. Strategic Management Journal, 28(13), 1319-1350. https://doi.org/10.1002/smj.640
32. Teece, D. J., Pisano, G., & Shuen, A. (1997). Dynamic capabilities and strategic management. Strategic Management Journal, 18(7), 509-533. https://doi.org/10.1002/(SICI)1097-0266(199708)18:7<509::aid-smj882>3.0.CO;2-Z
33. Vial, G. (2019). Understanding digital transformation: A review and a research agenda. The Journal of Strategic Information Systems, 28(2), 118-144. https://doi.org/10.1016/j.jsis.2019.01.003
34. Zureigat, B. N., Alhanatleh, H., Alghizzawi, M., & Alrifae, A. A. M. (2025). Role of digital technologies based on cybersecurity awareness in enhancing firms’ performance: Digital accounting systems setting. Economics: Innovative and Economics Research Journal, 13(3), 375-396. https://doi.org/10.2478/eoik-2025-0070
| Ngày nhận bài: 20/8/2026; Ngày hoàn thiện biên tập: 10/9/2026; Ngày duyệt đăng: 16/9/2026 |
Tin liên quan



Các tin khác

Các yếu tố ảnh hưởng đến quyết định lựa chọn mô hình trồng nho kết hợp du lịch sinh thái: Nghiên cứu trường hợp tại xã Ninh Hải, tỉnh Khánh Hòa

Từ nhận diện đến kết nối: Mô hình 4C thiết kế trải nghiệm điểm chạm tại Cù Lao Chàm

Minh bạch hóa và quyền phản hồi trong quản lý rủi ro thuế ở Việt Nam: Thực trạng và kiến nghị giải pháp hoàn thiện

Tác động của thanh toán số đến hành vi mua sắm trực tuyến của thế hệ Z tại TP. Hồ Chí Minh

Các nhân tố ảnh hưởng đến chất lượng dịch vụ đào tạo: Nghiên cứu trường hợp Trường Cao đẳng Dược Hà Nội

Trí tuệ nhân tạo và thách thức trong kỷ nguyên số: Bối cảnh kế toán và kiểm toán

Chuyển dịch chuỗi cung ứng toàn cầu và thu hút FDI của Việt Nam giai đoạn 2020-2025: Thực trạng và triển vọng

Tín dụng bất động sản Việt Nam: Thực trạng và những vẫn đề đặt ra

Tác động của tiêu chuẩn ESG đến quản trị nguồn nhân lực tại doanh nghiệp xuất khẩu Việt Nam


