


Tác động của thanh toán số đến hành vi mua sắm trực tuyến của thế hệ Z tại TP. Hồ Chí Minh
Trần Hồ Bảo Hân (Tác giả liên hệ)
Email: [email protected]
Thái Thị Huỳnh Nga; Email: [email protected]
Thái Thị Thùy Duyên; Email: [email protected]
Trường Đại học Văn Hiến
Tóm tắt
Nghiên cứu phân tích tác động của các yếu tố thuộc thanh toán số đến hành vi mua sắm trực tuyến của thế hệ Z tại TP. Hồ Chí Minh. Dựa trên Mô hình chấp nhận công nghệ, Lý thuyết thống nhất về chấp nhận và sử dụng công nghệ và các nghiên cứu liên quan, nghiên cứu đề xuất mô hình gồm 9 yếu tố. Dữ liệu khảo sát 477 người được phân tích bằng SPSS thông qua kiểm định độ tin cậy, phân tích nhân tố khám phá, tương quan Pearson và hồi quy tuyến tính đa biến. Kết quả cho thấy, 7 yếu tố có tác động thuận chiều và có ý nghĩa thống kê, trong đó, Niềm tin vào nền tảng và lợi ích giá cả có ảnh hưởng mạnh nhất. Cảm nhận rủi ro và Sự tương thích chưa có tác động trực tiếp có ý nghĩa thống kê. Kết quả cung cấp cơ sở để doanh nghiệp cải thiện bảo mật, tối ưu hóa trải nghiệm thanh toán và thiết kế chính sách ưu đãi phù hợp với người tiêu dùng trẻ.
Từ khóa: Thanh toán số, hành vi mua sắm trực tuyến, thế hệ Z, thương mại điện tử, TP. Hồ Chí Minh
Abstract
This study examines the effects of digital payment factors on online shopping behavior among Generation Z in Ho Chi Minh City. Drawing on the Technology Acceptance Model (TAM), the Unified Theory of Acceptance and Use of Technology (UTAUT), and related studies, the research proposes a nine-factor model. Survey data from 477 respondents were analyzed using SPSS, including reliability testing, exploratory factor analysis (EFA), Pearson correlation analysis, and multiple linear regression. The results show that seven factors have positive and statistically significant effects, with trust in the platform and price benefits exerting the strongest influences. Perceived risk and compatibility do not have statistically significant direct effects. These findings provide a basis for businesses to strengthen security, optimize the payment experience, and design promotional policies tailored to young consumers.
Keywords: Digital payments, online shopping behavior, Generation Z, e-commerce, Ho Chi Minh City
GIỚI THIỆU
Sự phát triển mạnh mẽ của thương mại điện tử (TMĐT) và công nghệ số đang tái định hình sâu sắc phương thức tiêu dùng tại Việt Nam. Theo YouNet ECI (2026), tổng giá trị giao dịch (GMV) của thị trường TMĐT Việt Nam đạt khoảng 458.160 tỷ đồng, tăng 26% so với năm trước. Sự phổ biến ngày càng rộng rãi của các giải pháp thanh toán số như ví điện tử, thẻ ngân hàng, mã QR và thanh toán tích hợp góp phần nâng cao vai trò của thanh toán số trong trải nghiệm mua sắm trực tuyến của khách hàng.
Trong xu hướng này, thế hệ Z (Gen Z) tại TP. Hồ Chí Minh là lực lượng tiêu dùng trẻ tiên phong, nhờ khả năng tiếp cận Internet và các thiết bị thông minh vượt trội. Dù đã có nhiều nghiên cứu về hành vi mua sắm trực tuyến và việc sử dụng thanh toán trực tuyến, các nghiên cứu này phần lớn tiếp cận tương đối riêng biệt 2 mảng: hành vi mua sắm trực tuyến và hành vi sử dụng thanh toán số.
Nhằm lấp đầy khoảng trống này, nghiên cứu phân tích đồng thời tác động của 9 yếu tố thuộc thanh toán số đến hành vi mua sắm trực tuyến của Gen Z tại TP. Hồ Chí Minh, làm cơ sở đề xuất các hàm ý quản trị thực tiễn.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Nghiên cứu được xây dựng trên nền tảng Mô hình chấp nhận công nghệ (TAM) của Davis (1989), lý giải việc tiếp nhận công nghệ dựa trên 2 trụ cột cốt lõi là nhận thức về sự hữu ích và sự dễ sử dụng, giúp tiết kiệm thời gian và nâng cao hiệu quả giao dịch trực tuyến.
Mở rộng cách tiếp cận từ nhận thức cá nhân sang các yếu tố xã hội và năng lực sử dụng công nghệ, Lý thuyết thống nhất về chấp nhận và sử dụng công nghệ (UTAUT) của Venkatesh và cộng sự (2003) nhấn mạnh vai trò của ảnh hưởng xã hội và các điều kiện hỗ trợ trong quá trình chấp nhận công nghệ.
Bên cạnh đó, khái niệm niềm tin vào năng lực bản thân (self-efficacy) trong Lý thuyết nhận thức xã hội của Bandura (1986) nhấn mạnh niềm tin của cá nhân vào khả năng thực hiện thành công một hành vi. Trong thanh toán số, năng lực này thể hiện qua sự tự tin khi thực hiện các thao tác liên quan đến tài khoản, xác thực giao dịch, xử lý sự cố và bảo vệ thông tin cá nhân.
Lý thuyết nhận thức rủi ro của Bauer (1960) cung cấp cách tiếp cận để lý giải những trở ngại trong quá trình giao dịch trực tuyến. Theo đó, khi người tiêu dùng nhận thức những hậu quả bất lợi có khả năng xảy ra, họ có xu hướng hạn chế hành vi nhằm giảm thiểu tổn thất tiềm ẩn.
Tổng quan nghiên cứu
Các nghiên cứu trước đây cho thấy, hành vi mua sắm trực tuyến chịu ảnh hưởng bởi nhiều nhóm yếu tố, như: công nghệ, lợi ích kinh tế, niềm tin và đặc điểm cá nhân của người tiêu dùng. Tại Việt Nam, các yếu tố như: bảo mật, sự tiện lợi, niềm tin, giá cả, thiết kế nền tảng, sự dễ sử dụng và sự hữu ích được xác định có tác động thuận chiều đến ý định và hành vi mua sắm trực tuyến (Võ và cộng sự, 2021; Phạm, Đặng và cộng sự, 2023; Pham, Duong và cộng sự, 2023). Đối với nhóm khách hàng trẻ, ảnh hưởng xã hội, động cơ mua hàng và nhận thức rủi ro cũng có vai trò nhất định trong quá trình ra quyết định mua sắm trực tuyến (Nguyễn, 2024).
Trong lĩnh vực thanh toán số, các nghiên cứu cho thấy, hiệu quả kỳ vọng, ảnh hưởng xã hội, niềm tin vào nền tảng thanh toán và năng lực công nghệ cá nhân có tác động đến hành vi mua sắm trực tuyến của Gen Z. Đồng thời, các yếu tố như: sự tiện lợi, bảo mật, tính minh bạch và sự hài lòng cũng được xem là những yếu tố quan trọng trong việc chấp nhận thanh toán số (Nguyễn và cộng sự, 2025; Galhotra và cộng sự, 2023). Vì vậy, nghiên cứu này kế thừa các kết quả trước đây để phân tích đồng thời tác động của 9 yếu tố thuộc thanh toán số đến hành vi mua sắm trực tuyến của thế hệ Z tại TP. Hồ Chí Minh.
Mô hình nghiên cứu
Dựa trên cơ sở lý thuyết và từ những nghiên cứu trước đây, nhóm tác giả đề xuất mô hình nghiên cứu kế thừa như Hình.
Hình: Mô hình nghiên cứu
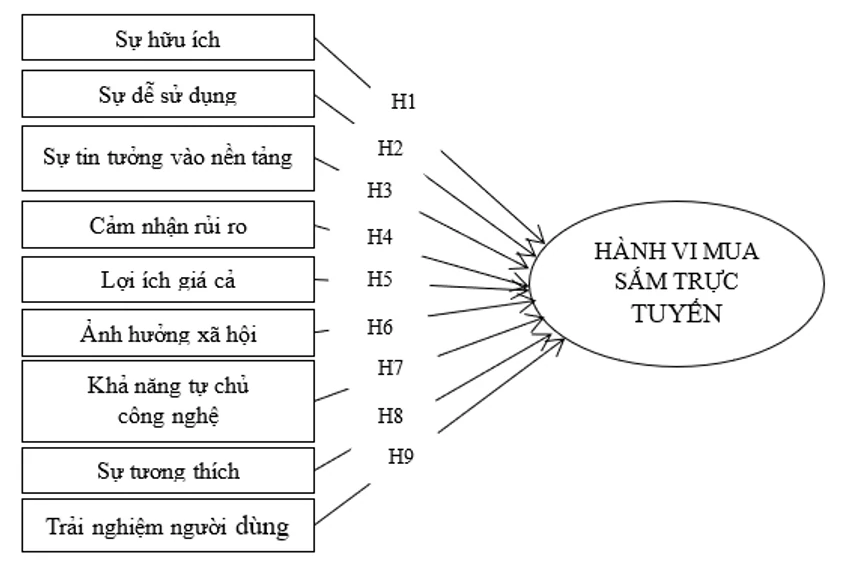 |
Nguồn: Nhóm nghiên cứu đề xuất
Giả thuyết nghiên cứu
Các giả thuyết trong mô hình nghiên cứu bao gồm:
H1: Sự hữu ích của các phương thức thanh toán số có tác động thuận chiều đến Hành vi mua sắm trực tuyến của người tiêu dùng thế hệ Z tại TP. Hồ Chí Minh.
H2: Mức độ dễ sử dụng của các phương thức thanh toán số có tác động thuận chiều đến Hành vi mua sắm trực tuyến của người tiêu dùng thế hệ Z tại TP. Hồ Chí Minh.
H3: Sự tin tưởng vào nền tảng của người tiêu dùng vào các phương thức thanh toán số có tác động thuận chiều đến Hành vi mua sắm trực tuyến của người tiêu dùng thế hệ Z tại TP. Hồ Chí Minh.
H4: Cảm nhận rủi ro có tác động ngược chiều đến Hành vi mua sắm trực tuyến của người tiêu dùng thế hệ Z tại TP. Hồ Chí Minh.
H5: Lợi ích giá cả có tác động thuận chiều đến Hành vi mua sắm trực tuyến của người tiêu dùng thế hệ Z tại TP. Hồ Chí Minh.
H6: Ảnh hưởng xã hội có tác động thuận chiều đến Hành vi mua sắm trực tuyến của người tiêu dùng thế hệ Z tại TP. Hồ Chí Minh.
H7: Khả năng tự chủ công nghệ có tác động thuận chiều đến Hành vi mua sắm trực tuyến của người tiêu dùng thế hệ Z tại TP. Hồ Chí Minh.
H8: Sự tương thích có tác động thuận chiều đến Hành vi mua sắm trực tuyến của người tiêu dùng thế hệ Z tại TP. Hồ Chí Minh.
H9: Trải nghiệm người dùng có tác động thuận chiều đến Hành vi mua sắm trực tuyến của người tiêu dùng thế hệ Z tại TP. Hồ Chí Minh.
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp hỗn hợp gồm 2 giai đoạn, tập trung vào Gen Z tại TP. Hồ Chí Minh.
Giai đoạn 1, nghiên cứu định tính được thực hiện nhằm rà soát các biến quan sát và điều chỉnh thang đo phù hợp với bối cảnh nghiên cứu.
Giai đoạn 2, khảo sát định lượng sử dụng bảng hỏi với thang đo Likert 5 điểm, triển khai trực tuyến qua Google Forms, mạng xã hội, cộng đồng sinh viên và trực tiếp tại trường đại học, trung tâm thương mại. Trong 510 bảng trả lời thu thập được, 477 bảng hợp lệ được đưa vào phân tích bằng SPSS 20.0. Quy trình phân tích gồm thống kê mô tả, kiểm định Cronbach’s Alpha, phân tích nhân tố khám phá (EFA), phân tích tương quan Pearson, hồi quy tuyến tính đa biến và kiểm định các giả định hồi quy.
KẾT QUẢ NGHIÊN CỨU
Đặc điểm mẫu khảo sát
Kết quả cho thấy, mẫu khảo sát chủ yếu là nữ, chiếm 63,9%, tập trung nhiều nhất ở nhóm tuổi từ 18-22 tuổi (81,3%). Về tình trạng nghề nghiệp, nhóm đi học chiếm 42,6% và nhóm vừa học vừa làm chiếm 41,3%. Mức thu nhập phổ biến nhất là từ 3-5 triệu đồng/tháng, chiếm 38,6%. Tần suất mua sắm trực tuyến chủ yếu ở mức 2-3 lần/tháng, chiếm 38,8%, trong khi giá trị trung bình mỗi đơn hàng tập trung nhiều nhất ở mức từ 100.000 đến dưới 300.000 đồng, chiếm 46,3%. Nhìn chung, cơ cấu mẫu phù hợp với đối tượng nghiên cứu là thế hệ Z tại TP. Hồ Chí Minh (Bảng 1).
Bảng 1: Mô tả đặc điểm của mẫu khảo sát
| Đặc điểm | Số lượng | Tỷ lệ (%) | |
|---|---|---|---|
| Tổng số mẫu khảo sát (N) | 477 | 100 | |
| Giới tính | - Nam | 172 | 36,1 |
| - Nữ | 305 | 63,9 | |
| Độ tuổi | - Dưới 18 tuổi | 18 | 3,8 |
| - Từ 18-22 tuổi | 388 | 81,3 | |
| - Từ 23-25 tuổi | 46 | 9,6 | |
| - Từ 26-29 tuổi | 25 | 5,2 | |
| Tình trạng nghề nghiệp | - Đi học | 203 | 42,6 |
| - Đi làm | 77 | 16,1 | |
| - Vừa học vừa làm | 197 | 41,3 | |
| Thu nhập trung bình/tháng | - Dưới 3 triệu đồng | 122 | 25,6 |
| - Từ 3-5 triệu đồng | 184 | 38,6 | |
| - Từ 5-10 triệu đồng | 107 | 22,4 | |
| - Từ 10-15 triệu đồng | 35 | 7,3 | |
| - Trên 15 triệu đồng | 29 | 6,1 | |
| Tần suất mua sắm trực tuyến
| - Hầu như mỗi ngày (từ 4 lần/tuần trở lên) | 65 | 13,6 |
| - Khoảng 2-3 lần/tuần | 153 | 32,1 | |
| - Khoảng 2-3 lần/tháng | 185 | 38,8 | |
| - Từ 1 lần/tháng trở xuống | 74 | 15,5 | |
| Giá trị trung bình mỗi đơn hàng
| - Dưới 100.000 đồng | 51 | 10,7 |
| - Từ 100.000 đến dưới 300.000 đồng | 221 | 46,3 | |
| - Từ 300.000 đến dưới 500.000 đồng | 116 | 24,3 | |
| - Từ 500.000 đến dưới 1.000.000 đồng | 68 | 14,3 | |
| - Từ 1.000.000 đồng trở lên | 21 | 4,4 | |
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Kiểm định độ tin cậy và phân tích nhân tố khám phá
Kết quả Bảng 2 cho, thấy thang đo hành vi (HV) có Cronbach’s Alpha đạt 0,833, bảo đảm độ tin cậy. Hệ số KMO đạt 0,798 và kiểm định Bartlett có ý nghĩa thống kê (p < 0,001), cho thấy dữ liệu phù hợp để phân tích nhân tố khám phá (EFA). Nhân tố được trích có Eigenvalue = 2,668, giải thích 66,712% phương sai.
Bảng 2: Kiểm định hệ số Cronbach’s Alpha và kiểm định Bartlett đối với biến phụ thuộc
| Chỉ tiêu | Giá trị |
|---|---|
| Cronbach’s Alpha | 0,833 |
| Hệ số KMO | 0,798 |
| Approx. Chi-Square | 708,984 |
| df | 6 |
| Sig. của kiểm định Bartlett | 0,000 |
| Eigenvalue | 2,668 |
| Tổng phương sai trích | 66,712% |
Nguồn: Kết quả phân tích SPSS
Các biến quan sát HV1-HV4 có hệ số tải nhân tố dao động từ 0,785 đến 0,834, đều lớn hơn 0,5. Vì vậy, toàn bộ 4 biến quan sát của thang đo HV được giữ lại và đạt yêu cầu về giá trị hội tụ.
Bảng 3: Hệ số tải nhân tố của biến phụ thuộc
| Biến quan sát | Hệ số tải nhân tố |
|---|---|
| HV3 | 0,834 |
| HV1 | 0,826 |
| HV4 | 0,821 |
| HV2 | 0,785 |
Nguồn: Kết quả phân tích SPSS
Đối với nhóm biến độc lập, sau lần phân tích EFA đầu tiên, biến TR1 được loại khỏi mô hình do không đạt yêu cầu. Nhóm nghiên cứu sau đó tiến hành chạy EFA lần hai với các biến còn lại.
Bảng 4: Kết quả kiểm định KMO và Bartlett đối với các biến độc lập
| Chỉ tiêu | Giá trị |
|---|---|
| Hệ số KMO | 0,806 |
| Approx. Chi-Square | 10.371,379 |
| df | 820 |
| Sig. của kiểm định Bartlett | 0,000 |
| Số nhân tố được trích | 9 |
| Tổng phương sai trích | 66,349% |
Nguồn: Kết quả phân tích SPSS
Hệ số KMO đạt 0,806 và kiểm định Bartlett có ý nghĩa thống kê (p < 0,001), cho thấy dữ liệu phù hợp để thực hiện EFA. Chín nhân tố được trích giải thích 66,349% tổng phương sai, đáp ứng yêu cầu về khả năng giải thích của mô hình nhân tố (Bảng 4).
Bảng 5: Ma trận xoay nhân tố của các biến độc lập
| Nhân tố | Biến quan sát | Hệ số tải |
|---|---|---|
| Sự hữu ích (HƯ) | HƯ5 | 0,866 |
| HƯ1 | 0,763 | |
| HƯ3 | 0,755 | |
| HƯ4 | 0,723 | |
| HƯ2 | 0,703 | |
| Cảm nhận rủi ro (RR) | RR5 | 0,881 |
| RR1 | 0,840 | |
| RR4 | 0,822 | |
| RR2 | 0,793 | |
| RR3 | 0,763 | |
| Lợi ích giá cả (GC) | GC5 | 0,757 |
| GC3 | 0,734 | |
| GC4 | 0,732 | |
| GC1 | 0,729 | |
| GC2 | 0,668 | |
| Trải nghiệm người dùng (TN) | TN3 | 0,804 |
| TN1 | 0,794 | |
| TN2 | 0,791 | |
| TN5 | 0,736 | |
| TN4 | 0,678 | |
| Khả năng tự chủ công nghệ (TC) | TC3 | 0,810 |
| TC1 | 0,792 | |
| TC4 | 0,743 | |
| TC5 | 0,645 | |
| TC2 | 0,573 | |
| Sự tương thích (TT) | TT1 | 0,824 |
| TT5 | 0,794 | |
| TT4 | 0,789 | |
| TT3 | 0,767 | |
| TT2 | 0,746 | |
| Ảnh hưởng xã hội (AH) | AH4 | 0,888 |
| AH3 | 0,818 | |
| AH2 | 0,764 | |
| AH1 | 0,750 | |
| Sự dễ sử dụng (SD) | SD1 | 0,765 |
| SD4 | 0,760 | |
| SD3 | 0,648 | |
| SD2 | 0,625 | |
| Sự tin tưởng vào nền tảng (TR) | TR3 | 0,835 |
| TR2 | 0,705 | |
| TR4 | 0,671 |
Nguồn: Kết quả phân tích SPSS
Kết quả ma trận xoay (Bảng 5) cho thấy, các biến quan sát còn lại có hệ số tải nhân tố dao động từ 0,573 đến 0,888, đều lớn hơn ngưỡng 0,5. Các biến quan sát được phân thành 9 nhóm nhân tố tương ứng với mô hình nghiên cứu. Sau quá trình EFA, thang đo chính thức gồm 41 biến quan sát (gồm 37 biến quan sát thuộc 9 nhân tố độc lập và 4 biến quan sát thuộc nhân tố phụ thuộc). Các thang đo đạt yêu cầu để tiếp tục sử dụng trong phân tích tương quan Pearson và hồi quy tuyến tính đa biến.
Bảng 6: Ma trận tương quan Pearson
|
| HV | HƯ | SD | TR | RR | GC | AH | TC | TT | TN | |
|---|---|---|---|---|---|---|---|---|---|---|---|
| HV | Pearson Correlation | 1 | ,450** | ,558** | ,462** | -,125** | ,577** | ,249** | ,478** | ,072 | ,470** |
| Sig. (2-tailed) |
| ,000 | ,000 | ,000 | ,006 | ,000 | ,000 | ,000 | ,118 | ,000 | |
| N | 477 | 477 | 477 | 477 | 477 | 477 | 477 | 477 | 477 | 477 | |
Nguồn: Kết quả SPSS
Kết quả tương quan Pearson (Bảng 6) cho thấy, Hành vi mua sắm trực tuyến (HV) có tương quan thuận với 7 biến HƯ, SD, TR, GC, AH, TC và TN (p < 0,01); trong đó, GC có tương quan mạnh nhất (r = 0,577), tiếp đến là SD (r = 0,558). RR có tương quan nghịch với HV (r = -0,125; p = 0,006), trong khi TT không có tương quan có ý nghĩa thống kê (p = 0,118). Kết quả sơ bộ này là cơ sở để tiếp tục phân tích hồi quy đa biến.
Kết quả hồi quy
Bảng 7: Kết quả phân tích hồi quy
| Model | Hệ số không chuẩn hóa | Hệ số chuẩn hóa | Giá trị t | Giá trị Sig. | Thống kê đa cộng tuyến | ||
| B | Sai số chuẩn | Beta | Dung sai | VIF | |||
| (Constant) | -1,286 | ,245 |
| -5,240 | ,000 |
|
|
| HƯ | ,207 | ,036 | ,199 | 5,736 | ,000 | ,720 | 1,389 |
| SD | ,162 | ,042 | ,151 | 3,814 | ,000 | ,552 | 1,812 |
| TR | ,237 | ,035 | ,221 | 6,830 | ,000 | ,826 | 1,211 |
| RR | -,021 | ,025 | -,025 | -,834 | ,405 | ,972 | 1,029 |
| GC | ,233 | ,040 | ,220 | 5,778 | ,000 | ,595 | 1,681 |
| AH | ,149 | ,030 | ,154 | 4,892 | ,000 | ,869 | 1,151 |
| TC | ,145 | ,038 | ,132 | 3,767 | ,000 | ,704 | 1,421 |
| TT | ,026 | ,028 | ,027 | ,903 | ,367 | ,977 | 1,023 |
| TN | ,204 | ,036 | ,188 | 5,748 | ,000 | ,807 | 1,239 |
| R2 = 0,597 R2 hiệu chỉnh = 0,590 F = 76,958, Sig. = ,000 | |||||||
Nguồn: Kết quả SPSS
Kết quả nghiên cứu cho thấy, có 7 nhân tố tác động thuận chiều đến Hành vi mua sắm trực tuyến của thế hệ Z tại TP. Hồ Chí Minh. Trong đó, Sự tin tưởng vào nền tảng có mức ảnh hưởng mạnh nhất (β = 0,221), cho thấy thế hệ Z đặc biệt quan tâm đến tính an toàn, bảo mật và minh bạch trong quá trình thanh toán. Tiếp theo là Lợi ích giá cả (β = 0,220), Sự hữu ích (β = 0,199), Trải nghiệm người dùng (β = 0,188), Ảnh hưởng xã hội (β = 0,154), Sự dễ sử dụng (β = 0,151) và Khả năng tự chủ công nghệ (β = 0,132). Các kết quả này cho thấy hành vi mua sắm trực tuyến của thế hệ Z chịu ảnh hưởng đồng thời bởi lợi ích kinh tế, trải nghiệm công nghệ và mức độ tin cậy khi sử dụng thanh toán số.
Bên cạnh đó, Cảm nhận rủi ro và Sự tương thích chưa đạt ý nghĩa thống kê trong mô hình hồi quy (Sig. > 0,05). Điều này cho thấy 2 yếu tố này chưa thể hiện ảnh hưởng trực tiếp đến Hành vi mua sắm trực tuyến khi xem xét cùng với các yếu tố khác trong mô hình.
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Kết luận
Nghiên cứu khẳng định, thanh toán số là một mắt xích không thể tách rời trong hành vi mua sắm trực tuyến của thế hệ Z tại TP. Hồ Chí Minh. Việc đầu tư đồng bộ vào bảo mật, lợi ích kinh tế và trải nghiệm mượt mà khi sử dụng sẽ tạo động lực lớn để thúc đẩy hành vi tiêu dùng.
Có 7 trong 9 nhân tố đạt ý nghĩa thống kê và ảnh hưởng thuận chiều. Thứ tự ảnh hưởng gồm: Sự tin tưởng vào nền tảng, Lợi ích giá cả, Sự hữu ích, Trải nghiệm người dùng, Ảnh hưởng xã hội, Sự dễ sử dụng và Khả năng tự chủ công nghệ. Cảm nhận rủi ro và Sự tương thích chưa đạt ý nghĩa thống kê trong hồi quy.
Cảm nhận rủi ro cần được diễn giải một cách thận trọng. Mặc dù không có ý nghĩa trong hồi quy, nhân tố này vẫn có tương quan nghịch có ý nghĩa với Hành vi mua sắm ở bước Pearson (r = -0,125; Sig. = 0,006). Trong khi đó, Sự tương thích không có tương quan có ý nghĩa (r = 0,072; Sig. = 0,118). Vì vậy, chưa nên loại bỏ hoàn toàn 2 nhân tố này khỏi các nghiên cứu tiếp theo.
Hàm ý chính sách
Dựa trên kết quả nghiên cứu, nhóm tác giả đề xuất một số khuyến nghị như sau:
Các doanh nghiệp TMĐT và đơn vị cung cấp dịch vụ thanh toán số cần ưu tiên nâng cao sự tin tưởng của khách hàng thông qua việc tăng cường bảo mật, minh bạch thông tin giao dịch và đảm bảo tính ổn định của hệ thống. Bên cạnh đó, việc tối ưu hóa quy trình thanh toán, thiết kế giao diện đơn giản và cung cấp các chương trình ưu đãi phù hợp sẽ góp phần nâng cao trải nghiệm và thúc đẩy hành vi mua sắm trực tuyến của thế hệ Z.
Đối với hoạt động marketing, doanh nghiệp có thể khai thác hiệu quả các kênh KOL/KOC, đánh giá từ người dùng và nội dung trải nghiệm thực tế nhằm gia tăng niềm tin xã hội. Các chiến lược truyền thông cần tập trung vào các giá trị mà thế hệ Z quan tâm như sự an toàn, tiện lợi, lợi ích giá cả và tốc độ thanh toán.
Tài liệu tham khảo:
1. Bandura, A. (1986). Social foundations of thought and action: A social cognitive theory. Prentice-Hall.
2. Bauer, R. A. (1960). Consumer behavior as risk taking. In R. S. Hancock (Ed.), Dynamic marketing for a changing world: Proceedings of the 43rd National Conference of the American Marketing Association (389-398).
3. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340.
4. Galhotra, B., Jatain, A., Bajaj, S. B., và Jaglan, V. (2023). Gen Z’s digital payments: Disruptive or useful for online shopping in security aspect. Journal of Survey in Fisheries Sciences, 10(2), 1466-1473.
5. Nguyễn, Q. P. (2024). Các nhân tố ảnh hưởng tới hành vi mua sắm trực tuyến của sinh viên thúc đẩy tiêu dùng thông minh. Tạp chí Khoa học và Công nghệ Trường Đại học Thành Đông, 14, 52-58.
6. Nguyễn, T. T., Trần, T. N. H., Đỗ, T. H. M., Đinh, T. K. L., Nguyễn, T. U. N., và Đặng, T. M. K. (2025). Tác động của kiến thức kỹ thuật số đến hành vi bảo mật trực tuyến và ảnh hưởng của nó đến ý định sử dụng phương thức thanh toán trực tuyến của người tiêu dùng. VNU Journal of Economics and Business, 5(3), 115.
7. Phạm, T. N. A., Đặng, T. T. L., Đỗ, N. D., và Trần, H. M. (2023). Các nhân tố ảnh hưởng đến quyết định sử dụng thanh toán trực tuyến trên sàn TMĐT của Thế hệ Z trên địa bàn Thành phố Hà Nội. Tạp chí Khoa học & Đào tạo Ngân hàng, 255, 26-39.
8. Pham, V. H., Duong, T. A. T., và Pham, T. M. T. (2023). Factors impact on the intention online shopping of Quang Ngai consumers. Journal of Finance - Marketing, 14(4), 100-112.
9. Venkatesh, V., Morris, M. G., Davis, G. B., & Davis, F. D. (2003). User acceptance of information technology: Toward a unified view. MIS Quarterly, 27(3), 425-478.
10. Võ, T. T. M., Đỗ, T. A., và Đàm, T. C. (2021). Các yếu tố ảnh hưởng đến ý định mua sắm trực tuyến trên trang TMĐT Tiki của khách hàng tại Thành phố Hồ Chí Minh. Kỷ yếu Hội nghị Khoa học trẻ lần 3 năm 2021 (YSC2021) (506-515). Trường Đại học Công nghiệp Thành phố Hồ Chí Minh.
11. YouNet ECI (2026). Báo cáo Doanh thu & Tiêu dùng TMĐT Việt Nam 2025: TMĐT Việt Nam 2025 - Tăng trưởng 26% nhưng người tiêu dùng ngày càng nhạy cảm về giá. https://youneteci.com/vi/tmdt-viet-nam-2025-tang-truong-26-yoy/
| Ngày nhận bài: 10/8/2026; Ngày hoàn thiện biên tập: 23/9/2026; Ngày duyệt đăng: 5/10/2026 |
Tin liên quan




Các tin khác

Các yếu tố ảnh hưởng đến quyết định lựa chọn mô hình trồng nho kết hợp du lịch sinh thái: Nghiên cứu trường hợp tại xã Ninh Hải, tỉnh Khánh Hòa

Từ nhận diện đến kết nối: Mô hình 4C thiết kế trải nghiệm điểm chạm tại Cù Lao Chàm

Minh bạch hóa và quyền phản hồi trong quản lý rủi ro thuế ở Việt Nam: Thực trạng và kiến nghị giải pháp hoàn thiện

Các nhân tố ảnh hưởng đến chất lượng dịch vụ đào tạo: Nghiên cứu trường hợp Trường Cao đẳng Dược Hà Nội

Trí tuệ nhân tạo và thách thức trong kỷ nguyên số: Bối cảnh kế toán và kiểm toán

Từ kế toán số đến hiệu quả hoạt động doanh nghiệp: Đề xuất mô hình về vai trò trung gian của chuyển đổi số và điều tiết của phong cách lãnh đạo chuyển đổi

Chuyển dịch chuỗi cung ứng toàn cầu và thu hút FDI của Việt Nam giai đoạn 2020-2025: Thực trạng và triển vọng

Tín dụng bất động sản Việt Nam: Thực trạng và những vẫn đề đặt ra

Tác động của tiêu chuẩn ESG đến quản trị nguồn nhân lực tại doanh nghiệp xuất khẩu Việt Nam


