


Tác động của kế toán số đến hiệu quả quản lý tại doanh nghiệp Đồng Nai: Vai trò trung gian của chất lượng thông tin
ThS. Nguyễn Thị Thu Hoài
Trường Đại học Công nghệ Đồng Nai
Tóm tắt
Nghiên cứu phân tích tác động của kế toán số đến hiệu quả quản lý trong doanh nghiệp tại tỉnh Đồng Nai, đồng thời xem xét vai trò trung gian của chất lượng thông tin kế toán. Dữ liệu nghiên cứu được thu thập từ 232 bảng khảo sát hợp lệ và được phân tích bằng mô hình PLS-SEM thông qua phần mềm SmartPLS. Kết quả nghiên cứu cho thấy, Kế toán số có tác động tích cực đến Chất lượng thông tin và Hiệu quả quản lý trong doanh nghiệp. Đồng thời, Chất lượng thông tin kế toán cũng ảnh hưởng tích cực đến Hiệu quả quản lý và giữ vai trò trung gian trong mối quan hệ giữa Kế toán số và Hiệu quả quản lý. Nghiên cứu đề xuất một số kiến nghị nhằm thúc đẩy công nghệ số vào công tác kế toán tại các doanh nghiệp.
Từ khóa: Kế toán số, chất lượng thông tin, hiệu quả quản lý
Abstract
This study analyzes the impact of digital accounting on managerial effectiveness in enterprises in Dong Nai, while also examining the mediating role of accounting information quality. Research data were collected from 232 valid survey responses and analyzed using the PLS-SEM model in SmartPLS. The findings indicate that digital accounting positively affects both information quality and managerial effectiveness in enterprises. In addition, accounting information quality has a positive impact on managerial effectiveness and serves as a mediating factor in the relationship between digital accounting and managerial effectiveness. The study proposes several recommendations to promote the application of digital technologies in accounting practices within enterprises.
Keywords: Digital accounting, information quality, managerial effectiveness
GIỚI THIỆU
Hiện nay, việc ứng dụng công nghệ số vào hoạt động kế toán đang trở thành xu hướng tất yếu của các doanh nghiệp. Kế toán số cho phép doanh nghiệp tự động hóa quy trình xử lý dữ liệu, lưu trữ thông tin và lập báo cáo tài chính nhanh chóng, góp phần nâng cao hiệu quả quản lý và khả năng ra quyết định. Theo Appelbaum và cộng sự (2017), việc tích hợp công nghệ số và hệ thống phân tích dữ liệu vào hoạt động kế toán giúp cải thiện chất lượng thông tin và hỗ trợ mạnh mẽ cho quá trình quản trị doanh nghiệp. Nghiên cứu của Lutfi và cộng sự (2022) chỉ ra rằng, việc áp dụng hệ thống kế toán số góp phần nâng cao hiệu quả và năng lực cạnh tranh của doanh nghiệp.
Một yếu tố quan trọng trong việc phát huy hiệu quả của kế toán số là chất lượng thông tin kế toán. Thông tin kế toán cần đảm bảo tính chính xác, kịp thời và đáng tin cậy để hỗ trợ các nhà quản lý trong quá trình ra quyết định (Abu Afifa và cộng sự, 2025). Ngoài ra, chất lượng thông tin còn được xem là yếu tố trung gian quan trọng trong mối quan hệ giữa việc ứng dụng công nghệ số và hiệu quả quản lý của doanh nghiệp (Chen và cộng sự, 2024; Zohry và Al-Dhubaibi, 2024). Tuy nhiên, tại Việt Nam, các nghiên cứu về tác động của kế toán số đến hiệu quả quản lý vẫn còn hạn chế, đặc biệt trong bối cảnh địa phương như tại tỉnh Đồng Nai. Do đó, nghiên cứu này được thực hiện nhằm phân tích tác động của kế toán số đến hiệu quả quản lý trong doanh nghiệp, đồng thời làm rõ vai trò trung gian của chất lượng thông tin kế toán.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Nghiên cứu này dựa trên một số nền tảng lý thuyết quan trọng trong lĩnh vực hệ thống thông tin và quản trị doanh nghiệp. Trước hết, Lý thuyết hệ thống thông tin kế toán (AIS) cho rằng, việc ứng dụng công nghệ thông tin trong kế toán giúp nâng cao chất lượng thông tin và hỗ trợ ra quyết định quản lý (Granlund, 2011). Bên cạnh đó, Lý thuyết thành công của hệ thống thông tin cũng nhấn mạnh vai trò của chất lượng thông tin và chất lượng hệ thống trong việc nâng cao hiệu quả hoạt động của tổ chức (Alsqour và cộng sự, 2025). Những nền tảng lý thuyết này giúp xác nhận mối quan hệ giữa kế toán số, chất lượng thông tin và hiệu quả quản lý trong doanh nghiệp.
Tổng quan nghiên cứu
Kế toán số cho phép doanh nghiệp ứng dụng các công nghệ như: phần mềm kế toán, hệ thống hoạch định nguồn lực doanh nghiệp (ERP) và phân tích dữ liệu để tự động hóa quy trình xử lý thông tin tài chính. Granlund (2011) nhấn mạnh rằng, các hệ thống thông tin hiện đại đóng vai trò xương sống trong kiểm soát quản trị, giúp rút ngắn độ trễ của thông tin và giảm thiểu sai sót do yếu tố con người. Khi doanh nghiệp chuyển đổi sang mô hình kế toán số, năng lực thu thập và xử lý dữ liệu được nâng cấp vượt bậc, từ đó tối ưu hóa dòng thông tin cung cấp cho các cấp quản lý (Appelbaum và cộng sự, 2017; Lutfi và cộng sự, 2022). Cùng với đó, các nghiên cứu của Al-Okaily và cộng sự (2023), Alsqour và cộng sự (2025) khẳng định chất lượng thông tin chính là nhân tố cốt lõi thúc đẩy hiệu quả ra quyết định. Bản chất của mối quan hệ này là một tiến trình chuyển hóa: công nghệ số nâng cao chất lượng thông tin và thông tin chất lượng cao trở thành công cụ đắc lực cải thiện hiệu quả quản lý (Chen và cộng sự, 2024; Zohry và Al-Dhubaibi, 2024).
Mô hình và giả thuyết nghiên cứu
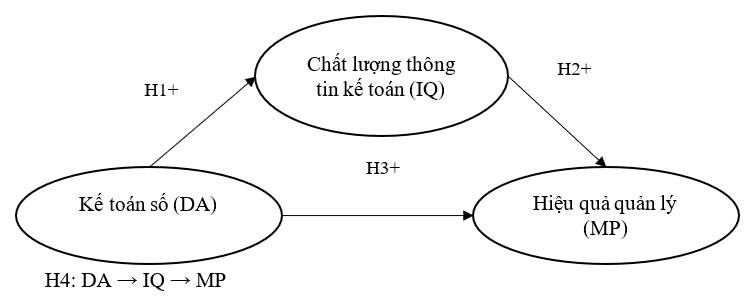
Dựa trên các lý thuyết nền tảng và các nghiên cứu trước đây, tác giả xây dựng mô hình nghiên cứu tác động của Kế toán số đến Hiệu quả quản lý tại doanh nghiệp Đồng Nai thông qua vai trò trung gian của Chất lượng thông tin như Hình.
Hình: Mô hình đề xuất
 |
Nguồn: Tác giả đề xuất
Các giả thuyết nghiên cứu được đề xuất như sau:
H1: Kế toán số tác động tích cực đến Chất lượng thông tin kế toán.
H2: Chất lượng thông tin kế toán tác động tích cực đến Hiệu quả quản lý.
H3: Kế toán số tác động tích cực đến Hiệu quả quản lý.
H4: Chất lượng thông tin kế toán đóng vai trò trung gian trong mối quan hệ giữa Kế toán số và Hiệu quả quản lý.
Phương pháp nghiên cứu
Để kiểm định mô hình, nghiên cứu áp dụng phương pháp nghiên cứu định lượng. Dữ liệu được thu thập thông qua khảo sát bảng hỏi với thang đo Likert 5 mức từ các doanh nghiệp tại Đồng Nai và được xử lý bằng phần mềm SmartPLS. Quy trình phân tích gồm 2 bước: phân tích mô hình đo lường và phân tích mô hình cấu trúc bằng hệ số đường dẫn, t-statistics và p-values thông qua phương pháp Bootstrapping nhằm kiểm định các giả thuyết nghiên cứu.
Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Thống kê mẫu
Bảng 1: Đặc điểm thống kê mô tả mẫy nghiên cứu (n = 232)
| Biến | Loại | Tần số | Tỷ lệ (%) |
|---|---|---|---|
| Giới tính | Nam | 143 | 61.64 |
| Nữ | 89 | 38.36 | |
| Độ tuổi | Dưới 30 tuổi | 58 | 25.00 |
| Từ 30-50 tuổi | 148 | 63.79 | |
| Trên 50 tuổi | 26 | 11.21 | |
| Trình độ học vấn | Cao đẳng | 46 | 19.83 |
| Đại học | 132 | 56.90 | |
| Sau đại học | 54 | 23.28 | |
| Kinh nghiệm làm việc | Dưới 5 năm | 64 | 27.59 |
| Từ 5-10 năm | 91 | 39.22 | |
| Trên 10 năm | 77 | 33.19 | |
| Vị trí công việc | Nhân viên kế toán | 101 | 43.53 |
| Quản lý bộ phận | 79 | 34.05 | |
| Ban lãnh đạo | 52 | 22.41 |
Nguồn: Trích xuất từ SmartPLS
Bảng 1 gồm 232 quan sát, nam chiếm 61.64% và nữ chiếm 38.36%, cho thấy tỷ lệ nam cao hơn trong mẫu nghiên cứu. Về độ tuổi, nhóm từ 30-50 tuổi chiếm tỷ lệ cao nhất (63.79%), tiếp theo là dưới 30 tuổi (25.00%) và trên 50 tuổi (11.21%). Xét về trình độ học vấn, đại học chiếm 56.90%, tiếp theo là sau đại học (23.28%) và cao đẳng (19.83%). Ngoài ra, nhóm từ 5-10 năm kinh nghiệm chiếm tỷ lệ cao nhất (39.22%) và nhân viên kế toán chiếm 43.53%, cho thấy mẫu khảo sát có chuyên môn và kinh nghiệm phù hợp với nghiên cứu.
Mô hình đo lường
Bảng 2: Hệ số tải nhân tố, độ tin cậy và giá trị thang đo
| Thang đo | Outer Loadings | α | rho_A | CR | AVE | |
|---|---|---|---|---|---|---|
| Kế toán số - DA | DA1 | 0.875 | 0.939 | 0.940 | 0.950 | 0.732 |
| DA2 | 0.856 | |||||
| DA3 | 0.829 | |||||
| DA4 | 0.883 | |||||
| DA5 | 0.834 | |||||
| DA6 | 0.875 | |||||
| DA7 | 0.835 | |||||
| Chất lượng thông tin kế toán - IQ | IQ1 | 0.876 | 0.941 | 0.942 | 0.952 | 0.739 |
| IQ2 | 0.881 | |||||
| IQ3 | 0.881 | |||||
| IQ4 | 0.854 | |||||
| IQ5 | 0.843 | |||||
| IQ6 | 0.834 | |||||
| IQ7 | 0.846 | |||||
| Hiệu quả quản lý - MP | MP1 | 0.830 | 0.917 | 0.918 | 0.935 | 0.707 |
| MP2 | 0.863 | |||||
| MP3 | 0.836 | |||||
| MP4 | 0.836 | |||||
| MP5 | 0.849 | |||||
| MP6 | 0.830 | |||||
Nguồn: Xuất từ SmartPLS
Kết quả Bảng 2 cho thấy các biến quan sát đều có hệ số tải nhân tố rất cao, dao động từ 0.829-0.883, vượt xa ngưỡng tiêu chuẩn 0.7. Giá trị Cronbach’s Alpha của các thang đo đều > 0.9, trong khi rho_A và CR đều vượt ngưỡng 0.7, cho thấy thang đo đạt độ tin cậy cao. Ngoài ra, AVE của các biến đều > 0.5 (DA = 0.732; IQ = 0.739; MP = 0.707), chứng tỏ các thang đo đạt giá trị hội tụ. Hầu hết, các thang đo trong nghiên cứu đều đạt yêu cầu và được sử dụng cho phân tích tiếp theo.
Bảng 3: Kết quả kiểm định giá trị phân biệt và đa cộng tuyến
|
| Fornell-Larcker | HTMT | Inner VIF Values | ||||||
|---|---|---|---|---|---|---|---|---|---|
| DA | IQ | MP | DA | IQ | MP | DA | IQ | MP | |
| DA | 0.856 |
|
|
|
|
|
| 1.000 | 2.823 |
| IQ | 0.804 | 0.860 |
| 0.853 |
|
|
|
| 2.823 |
| MP | 0.658 | 0.719 | 0.841 | 0.707 | 0.773 |
|
|
|
|
Nguồn: Trích xuất từ Smart_PLS
Bảng 3 gồm căn bậc hai của AVE của các biến (DA = 0.856; IQ = 0.860; MP = 0.841) đều lớn hơn hệ số tương quan giữa các biến, cho thấy các thang đo đạt giá trị phân biệt. Đồng thời, các giá trị HTMT đều < 0.90, tiếp tục khẳng định các biến trong mô hình có sự khác biệt rõ ràng. Ngoài ra, chỉ số VIF = 2.823 < 5, nên hiện tượng đa cộng tuyến không xảy ra. Nhìn chung, các thang đo trong nghiên cứu đạt yêu cầu về độ tin cậy và tính phân biệt.
Bảng 4: Đánh giá mức độ phù hợp
|
| Mô hình bão hòa | Mô hình ước lượng |
|---|---|---|
| SRMR | 0.037 | 0.037 |
| d_ULS | 0.283 | 0.283 |
| d_G | 0.200 | 0.200 |
| Chi-Square | 260.800 | 260.800 |
| NFI | 0.935 | 0.935 |
Nguồn: Trích xuất từ SmartPLS
Kết quả Bảng 4 cho thấy giá trị SRMR = 0.037 (< 0.08), chứng tỏ mô hình có mức độ phù hợp tốt với dữ liệu. Các chỉ số d_ULS = 0.283 và d_G = 0.200 cũng ở mức thấp, cho thấy sai lệch giữa mô hình và dữ liệu không đáng kể. Chỉ số NFI = 0.935 > 0.9, phản ánh mức độ phù hợp cao của mô hình nghiên cứu. Nhìn chung, các chỉ số đều đạt tiêu chuẩn, chứng tỏ mô hình nghiên cứu phù hợp để tiếp tục phân tích mô hình cấu trúc.
Mô hình cấu trúc
Bảng 5: Kết quả kiểm định các mối quan hệ tác động trực tiếp và gián tiếp
|
| O | M | STDEV | t Statistics | P-values | Kết luận |
|---|---|---|---|---|---|---|
| DA → IQ | 0.804 | 0.807 | 0.037 | 21.478 | 0.000 | Chấp nhận |
| DA → MP | 0.658 | 0.664 | 0.042 | 15.639 | 0.000 | Chấp nhận |
| IQ → MP | 0.536 | 0.528 | 0.072 | 7.449 | 0.000 | Chấp nhận |
| DA → IQ → MP | 0.431 | 0.426 | 0.057 | 7.518 | 0.000 | Chấp nhận |
Nguồn: Trích xuất từ SmartPLS
Bảng 5 trình bày kết quả kiểm định các giả thuyết trong mô hình nghiên cứu. Kết quả cho thấy, Kế toán số có tác động tích cực đến Chất lượng thông tin với hệ số β = 0.804; t = 21.478 và p = 0.000. Đồng thời, Kế toán số cũng tác động tích cực đến Hiệu quả quản lý (β = 0.658; t = 15.639 và p = 0.000). Bên cạnh đó, Chất lượng thông tin có ảnh hưởng tích cực đến Hiệu quả quản lý (β = 0.536; t = 7.449; p = 0.000). Ngoài ra, kết quả cho thấy Chất lượng thông tin giữ trò trung gian trong mối quan hệ giữa Kế toán số và Hiệu quả quản lý (β = 0.431; t = 7.518; p = 0.000). Như vậy, tất cả các giả thuyết nghiên cứu đều được chấp nhận.
KẾT LUẬN VÀ KIẾN NGHỊ
Kết luận
Kết quả nghiên cứu cho thấy, Kế toán số có tác động tích cực đến Chất lượng thông tin kế toán và Hiệu quả quản lý trong doanh nghiệp; đồng thời, Chất lượng thông tin cũng có tác động tích cực đến Hiệu quả quản lý. Ngoài ra, kết quả phân tích cũng cho thấy, Chất lượng thông tin đóng vai trò trung gian trong mối quan hệ giữa Kế toán số và Hiệu quả quản lý. Kết quả nghiên cứu phù hợp với Lý thuyết hệ thống thông tin kế toán và Lý thuyết thành công của hệ thống thông tin, khi chất lượng thông tin đóng vai trò quan trọng trong việc nâng cao hiệu quả hoạt động quản trị của doanh nghiệp. Kết quả này cũng tương đồng với các nghiên cứu trước như của Appelbaum và cộng sự (2017), Lutfi và cộng sự (2022,) Chen và cộng sự (2024).
Kiến nghị
Từ kết quả nghiên cứu, tác giả đề xuất một số kiến nghị như sau: Trước hết, các doanh nghiệp cần tăng cường đầu tư vào hệ thống kế toán số và các công nghệ số nhằm nâng cao hiệu quả xử lý và quản lý dữ liệu kế toán. Bên cạnh đó, cần chú trọng cải thiện chất lượng thông tin kế toán thông qua việc nâng cao độ chính xác, tính kịp thời và tính minh bạch của thông tin nhằm hỗ trợ quá trình ra quyết định của nhà quản lý. Ngoài ra, các cơ quan quản lý và tổ chức đào tạo cũng cần thúc đẩy chương trình đào tạo về kế toán số và chuyển đổi số trong lĩnh vực kế toán nhằm nâng cao năng lực ứng dụng công nghệ trong doanh nghiệp.
Hạn chế và hướng nghiên cứu tiếp theo
Nghiên cứu vẫn còn một số hạn chế: Thứ nhất, phạm vi khảo sát chỉ tập trung vào các doanh nghiệp tại tỉnh Đồng Nai. Thứ hai, nghiên cứu sử dụng dữ liệu khảo sát tại một thời điểm nên chưa phản ánh đầy đủ sự thay đổi của các yếu tố theo thời gian. Vì vậy, nghiên cứu trong tương lai có thể mở rộng phạm vi khảo sát sang các địa phương khác hoặc bổ sung thêm các biến nghiên cứu như: năng lực công nghệ, kỹ năng số của kế toán viên hoặc mức độ chuyển đổi số của doanh nghiệp để làm rõ hơn mối quan hệ giữa kế toán số và hiệu quả quản lý.
Tài liệu tham khảo:
1. Abu Afifa, M., Saleh, I., & Vo Van, H. (2025). Accounting information quality in the digital era: A perspective from ERP system adoption. Global Knowledge, Memory and Communication, 74(5-6), 2022-2046. https://doi.org/10.1108/GKMC-03-2023-0101
2. Al-Okaily, M., Alghazzawi, R., Alkhwaldi, A. F., & Al-Okaily, A. (2023). The effect of digital accounting systems on the decision-making quality in the banking industry sector: A mediated-moderated model. Global Knowledge, Memory and Communication, 72(8-9), 882-901. https://doi.org/10.1108/GKMC-01-2022-0015
3. Alsqour, M., Attar, H., Alibraheem, M. H., Alsaqoor, S., & Alsaleem, E. (2025). System quality, information quality, perceived usefulness, and ease of use as determinants of intention to continue using a digital accounting system among Jordanian SMEs. Engineering Management in Production and Services, 17(2), 78-89. https://doi.org/10.2478/emj-2025-0013
4. Appelbaum, D., Kogan, A., Vasarhelyi, M., & Yan, Z. (2017). Impact of business analytics and enterprise systems on managerial accounting. International Journal of Accounting Information Systems, 25, 29-44. https://doi.org/10.1016/j.accinf.2017.03.003
5. Chen, L., Gooi, L. M., Wei, F., Song, X., & Wang, Z. (2024). Understanding accounting information quality and operations sustainable development performance: The mediating role of digital transformation. Operational Research in Engineering Sciences: Theory and Applications, 7(1), 283-305. https://doi.org/10.5281/zenodo.15080718
6. Granlund, M. (2011). Extending AIS research to management accounting and control issues: A research note. International Journal of Accounting Information Systems, 12(1), 3-19. https://doi.org/10.1016/j.accinf.2010.11.001
7. Lutfi, A., Alkelani, S. N., Al-Khasawneh, M. A., Alshira’h, A. F., Alshirah, M. H., Almaiah, M. A., Alrawad, M., Alsyouf, A., Saad, M., & Ibrahim, N. (2022). Influence of digital accounting system usage on SMEs performance: The moderating effect of COVID-19. Sustainability, 14(22), 15048. https://doi.org/10.3390/su142215048
8. Zohry, A. F., & Al-Dhubaibi, A. A. S. (2024). Optimizing business performance through effective accounting information systems: The role of system competence and information quality. Journal of Risk and Financial Management, 17, 515. https://doi.org/10.3390/jrfm17110515
| Ngày nhận bài: 16/3/2026; Ngày hoàn thiện biên tập: 7/5/2026; Ngày duyệt đăng: 25/5/2026 |
Tin liên quan


Các tin khác

Các yếu tố ảnh hưởng đến quyết định sử dụng dịch vụ thanh toán PayPal của khách hàng cá nhân tại các ngân hàng thương mại trên địa bàn TP. Đồng Nai

Xu hướng nghiên cứu các yếu tố thúc đẩy việc duy trì sử dụng trí tuệ nhân tạo tạo sinh: Phân tích trắc lượng thư mục và hàm ý quản trị

Đào tạo liên ngành trong các chương trình marketing bậc đại học: Từ tích hợp học phần đến phát triển năng lực

Tác động của văn hóa học tập tổ chức theo cảm nhận của nhân viên đến hiệu suất thích ứng của nhân viên trong bối cảnh chuyển đổi số

Chuyển đổi số trong quản lý tài sản công tại các đơn vị sự nghiệp công lập: Thực trạng và hàm ý chính sách

Phát triển nguồn nhân lực cho chuyển đổi xanh ở Việt Nam: Thực trạng, điểm nghẽn và hàm ý chính sách

Tác động của thu hồi đất đến sinh kế hộ gia đình và giải pháp phục hồi bền vững tại xã Tràng Định, tỉnh Lạng Sơn

Giải pháp hoàn thiện công tác chuyển đổi số tại Ủy ban nhân dân tỉnh Đồng Tháp

Quản trị cửa khẩu thông minh theo tiếp cận Smart tại tỉnh Lạng Sơn


