


Ảnh hưởng của thuế tối thiểu toàn cầu đến hệ thống kế toán quản trị và chiến lược thuế của doanh nghiệp FDI đang hưởng ưu đãi thuế tại Việt Nam
ThS. Ngô Thị Thúy Hằng; Email: [email protected]
Công ty TNHH Hailide (Việt Nam)
ThS. Thái Thị Tường Vy; Email: [email protected]
Trường Trung - Tiểu học Pétrus Ký
ThS. Nguyễn Hồng Phong; Email: [email protected]
Công ty TNHH Bảo hiểm Nhân thọ AIA Việt Nam
Tóm tắt
Nghiên cứu kết hợp phương pháp định tính và định lượng thứ cấp thông qua phân tích tài liệu pháp lý OECD, dữ liệu thống kê chính thức, nghiên cứu trường hợp các tập đoàn lớn (Samsung, Intel, LG, Foxconn) và so sánh kinh nghiệm quốc tế. Kết quả cho thấy khoảng 1.017 doanh nghiệp FDI thuộc phạm vi áp dụng GMT, trong đó hơn 335 dự án lớn (131,3 tỷ USD) sẽ phát sinh thuế bổ sung; hệ thống kế toán quản trị phải chuyển sang duy trì song song hai bộ sổ sách GloBE, đồng thời doanh nghiệp chuyển hướng từ tối ưu ưu đãi thuế sang tăng cường nội dung thực chất và hỗ trợ phi thuế. Nghiên cứu đề xuất các giải pháp chính sách và quản trị giúp doanh nghiệp và Nhà nước thích ứng hiệu quả.
Từ khóa: Chiến lược thuế FDI, doanh nghiệp đa quốc gia, kế toán quản trị, thuế tối thiểu toàn cầu, trụ cột 2.
Abstract
This study combines qualitative and quantitative methods through the analysis of OECD legal documents, official statistical data, case studies of large corporations (Samsung, Intel, LG, Foxconn), and comparisons of international experiences. The results show that approximately 1,017 FDI enterprises fall within the scope of the Global Minimum Tax (GMT), of which more than 335 large projects (US$131.3 billion) will incur additional taxes; management accounting systems must switch to maintaining two sets of Global Minimum Account (GLOBE) books in parallel; and enterprises must shift from optimizing tax incentives to enhancing substantive content and non-tax support. The study proposes policy and governance solutions to help enterprises and the State adapt effectively.
Keywords: FDI tax strategy, multinational enterprises, management accounting, global minimum tax, Pillar 2.
GIỚI THIỆU
Năm 2021, Tổ chức Hợp tác và Phát triển Kinh tế/Nhóm các nền kinh tế phát triển và mới nổi hàng đầu thế giới (OECD/G20) thông qua Chương trình chống xói mòn cơ sở thuế và chuyển dịch lợi nhuận (Base Erosion and Profit Shifting - BEPS 2.0), trong đó Trụ cột 2 (Pillar Two) thiết lập thuế tối thiểu toàn cầu (Global Minimum Tax - GMT) 15% đối với các tập đoàn đa quốc gia (Multinational Enterprises - MNEs). Quy định này làm suy giảm hiệu quả ưu đãi thuế trong thu hút đầu tư trực tiếp nước ngoài (Foreign Direct Investment - FDI) và đặt ra yêu cầu điều chỉnh hệ thống kế toán quản trị (KTQT) cũng như chiến lược thuế của doanh nghiệp. Với bối cảnh nêu trên, bài viết này hướng đến (1) phân tích tác động của GMT đến hệ thống KTQT của các doanh nghiệp FDI hưởng ưu đãi thuế tại Việt Nam; (2) đánh giá thực trạng điều chỉnh chiến lược thuế của các doanh nghiệp trong môi trường GloBE; và (3) đề xuất các giải pháp chính sách và quản trị nội bộ giúp doanh nghiệp thích ứng hiệu quả với cơ chế thuế mới. Nghiên cứu có ý nghĩa thực tiễn quan trọng trong bối cảnh Việt Nam đang trong giai đoạn đầu triển khai GMT và cần xây dựng nền tảng chính sách đầu tư mới phù hợp với trật tự thuế quốc tế đang thay đổi.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Thuế tối thiểu toàn cầu và GloBE Rules
Thuế tối thiểu toàn cầu (GMT) phát triển từ BEPS, với BEPS 2.0 (2021) thiết lập mức thuế tối thiểu 15% cho các MNE (OECD, 2021; Devereux và cộng sự., 2020). Trụ cột 2 vận hành qua ba cơ chế chính: IIR (Quy tắc gộp thu nhập), UTPR (Quy tắc thanh toán chịu thuế thấp) và QDMTT (Thuế tối thiểu nội địa đạt chuẩn), trong đó GloBE Income và ETR (thuế suất hiệu dụng) được tính theo từng quốc gia dựa trên lợi nhuận kế toán đã điều chỉnh (OECD, 2023).
KTQT chiến lược trong môi trường thuế mới
KTQT truyền thống hỗ trợ ra quyết định (Kaplan và Atkinson, 1998), nhưng dưới GMT đã mở rộng sang quản trị ETR toàn cầu (CIMA, 2022). Lý thuyết quản trị chi phí thuế nhấn mạnh tối ưu đồng thời chi phí trước và sau thuế (Scholes và cộng sự., 2015). IASB (2023) cũng yêu cầu công bố thông tin Pillar Two, buộc doanh nghiệp tích hợp hệ thống GloBE vào KTQT.
Thuế và quyết định đầu tư của MNE
Mô hình OLI của John H. Dunning chỉ ra rằng ưu đãi thuế thuộc nhóm lợi thế địa điểm (Location advantages); tuy nhiên, sự xuất hiện của thuế tối thiểu toàn cầu (GMT) làm suy giảm vai trò của yếu tố này, từ đó buộc các quốc gia phải tăng cường các lợi thế cạnh tranh khác (Dunning, 1981; Dunning, 2001). Lý thuyết của Devereux và Griffith (2003) chỉ ra GMT ảnh hưởng cả ETR biên và trung bình, khiến doanh nghiệp phải điều chỉnh chiến lược đầu tư và cấu trúc thuế quốc tế.
Phương pháp nghiên cứu
Nghiên cứu kết hợp định tính và định lượng thứ cấp: (i) phân tích văn bản pháp lý và hướng dẫn OECD; (ii) sử dụng dữ liệu từ cơ quan nhà nước và tổ chức quốc tế; (iii) phân tích trường hợp các doanh nghiệp FDI lớn (Samsung, Intel, LG, Foxconn); (iv) so sánh kinh nghiệm quốc tế (Singapore, Thái Lan, Indonesia, Malaysia).
KẾT QUẢ VÀ THẢO LUẬN
Kết quả nghiên cứu
Thực trạng FDI và ưu đãi thuế tại Việt Nam trước khi áp dụng GMT
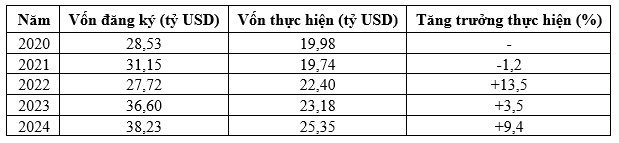
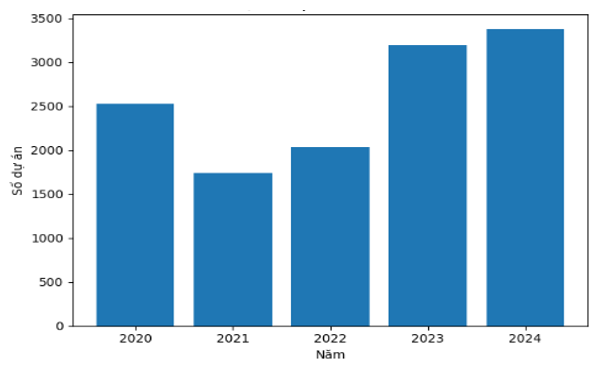
Việt Nam đã xây dựng được vị thế quan trọng như một điểm đến FDI hàng đầu trong khu vực ASEAN. Tính đến hết năm 2024, cả nước có 42.002 dự án FDI còn hiệu lực với tổng vốn đăng ký gần 502,8 tỷ USD. Vốn thực hiện lũy kế đạt gần 322,5 tỷ USD, bằng 64,1% tổng vốn đầu tư đăng ký còn hiệu lực (Bảng 1, Hình 1).
Bảng 1: Tình hình thu hút FDI tại Việt Nam giai đoạn 2020-2024 (tỷ USD)
 |
Nguồn: Bộ Kế hoạch và Đầu tư - Cục Đầu tư nước ngoài, 2025
Hình 1: Số dự án cấp mới qua các năm (2020-2024)
 |
Nguồn: Bộ Kế hoạch và Đầu tư - Cục Đầu tư nước ngoài, 2025
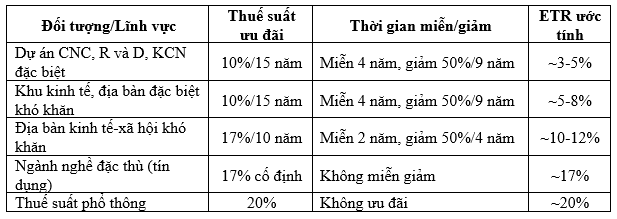
Bảng 2: Các mức thuế suất ưu đãi TNDN đối với doanh nghiệp FDI tại Việt Nam
 |
Nguồn: Bộ Tài chính, 2014; Bộ Tài chính, 2015; tổng hợp từ Hương Vũ, 2023; Vũ Sỹ Cường và Lưu Huyền Trang, 2023
Hệ thống ưu đãi thuế TNDN đối với doanh nghiệp FDI tại Việt Nam được đánh giá là một trong những nhân tố hấp dẫn nhất trong khu vực. Theo quy định hiện hành, doanh nghiệp FDI có thể được hưởng thuế suất ưu đãi 10% trong 15 năm (thay vì mức phổ thông 20%), miễn thuế 4 năm và giảm 50% trong 9 năm tiếp theo (Bộ Tài chính, 2014). Theo phân tích ETR của Quang Thắng (2023), thuế suất thực tế trung bình của các doanh nghiệp FDI chỉ đạt khoảng 12,3%, thậm chí một số tập đoàn lớn chỉ chịu mức 5-7% (Bảng 2).
Quy mô doanh nghiệp FDI chịu tác động của GMT tại Việt Nam
Theo thống kê của Quang Thắng (2023), hiện có khoảng 1.017 doanh nghiệp FDI tại Việt Nam có công ty mẹ thuộc phạm vi áp dụng GMT (doanh thu hợp nhất toàn cầu từ 750 triệu EUR trở lên). Trong đó, hơn 100 doanh nghiệp lớn có khả năng chịu tác động trực tiếp khi ETR hiện tại thấp hơn 15%. Đặc biệt, khoảng 335 dự án có vốn đầu tư đăng ký trên 100 triệu USD đang hoạt động trong lĩnh vực chế biến, chế tạo tại các khu kinh tế và khu công nghiệp với thuế TNDN ưu đãi dưới 15%, chiếm gần 30% tổng vốn FDI cả nước (khoảng 131,3 tỷ USD) (Quang Thắng/Bộ Tài chính.vn, 2023; Phương Ánh, 2023).
Nếu quốc gia có công ty mẹ áp dụng GMT, các nước đó sẽ thu thêm phần thuế chênh lệch ước tính từ 12.000 đến 20.000 tỷ đồng trong năm 2024 đối với các doanh nghiệp FDI đang hưởng ưu đãi tại Việt Nam (Bộ Tài chính, 2023). Điều này có nghĩa là nếu Việt Nam không áp dụng QDMTT, toàn bộ khoản thuế bổ sung này sẽ không ở lại Việt Nam mà chảy về ngân sách các nước như Hàn Quốc, Nhật Bản, Singapore - quê hương của Samsung, LG, Intel, Foxconn.
Tác động đến hệ thống KTQT của doanh nghiệp FDI
Yêu cầu mới phức tạp nhất của GloBE đối với hệ thống KTQT là việc phải duy trì song song hai bộ sổ sách: một bộ theo chuẩn mực kế toán tài chính áp dụng (IFRS/VAS) và một bộ tính toán GloBE. Theo hướng dẫn OECD (2024), điểm xuất phát của GloBE Income là lợi nhuận theo Báo cáo tài chính hợp nhất, sau đó điều chỉnh loại trừ cổ tức được miễn thuế, lãi/lỗ vốn chủ sở hữu, thuế thu nhập hiện hành và hoãn lại, và các khoản điều chỉnh đặc thù khác. Doanh nghiệp cần xây dựng hệ thống theo dõi Covered Taxes và GloBE Income theo từng đơn vị cấu thành (Constituent Entity) tại mỗi quốc gia để tính toán ETR GloBE chính xác (Grant Thornton, 2024).
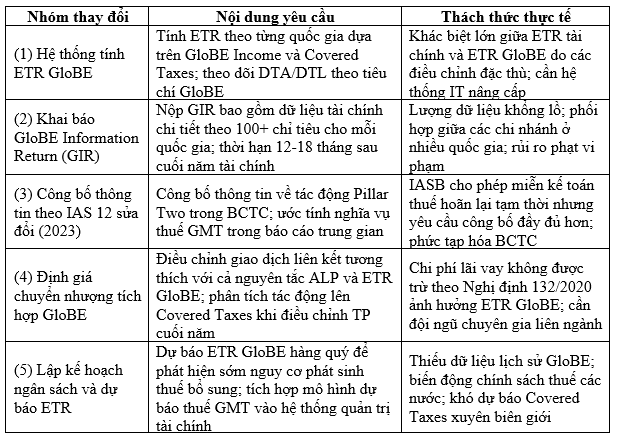
Hệ thống KTQT của doanh nghiệp FDI bị ảnh hưởng GMT cần thực hiện ít nhất 5 nhóm thay đổi căn bản, được tổng hợp trong Bảng 3.
Bảng 3: Các thay đổi căn bản trong hệ thống KTQT của doanh nghiệp FDI do GMT
 |
Nguồn: Tổng hợp từ OECD, 2023, 2025); Grant Thornton, 2024; Công Hiếu, 2025; RSM Hanoi, 2025
Thách thức đặc thù của Việt Nam là sự khác biệt giữa Chuẩn mực kế toán Việt Nam (VAS) và chuẩn mực kế toán quốc tế (IFRS) làm phức tạp quá trình xác định GloBE Income. Theo hướng dẫn OECD (2021), điểm xuất phát của GloBE phải là báo cáo tài chính được lập theo “Chuẩn mực kế toán được phê duyệt” (Authorized Financial Accounting Standard), và VAS không thuộc danh sách này tại nhiều quốc gia đặt trụ sở công ty mẹ. Do đó, các doanh nghiệp FDI sử dụng VAS tại Việt Nam phải thực hiện điều chỉnh sang IFRS trước khi áp dụng các điều chỉnh GloBE (Công Hiếu, 2025; Nguyễn Thị Như Ái và Nguyễn Thị Vũ Hà, 2024).
Tác động đến chiến lược thuế của doanh nghiệp FDI
GMT tạo ra sự dịch chuyển cơ bản trong chiến lược thuế của các MNE. Trước GMT, chiến lược truyền thống tập trung vào việc tối đa hóa lợi ích từ ưu đãi thuế suất thấp thông qua: phân bổ lợi nhuận về các quốc gia có thuế suất thấp, sử dụng cấu trúc định giá chuyển nhượng để chuyển thu nhập về đơn vị cấu thành hưởng ưu đãi, và kéo dài giai đoạn miễn/giảm thuế thông qua tái đầu tư. Sau GMT, các chiến lược này không còn hiệu quả vì bất kỳ khoản ưu đãi nào giảm ETR xuống dưới 15% đều bị “trung hòa” bởi thuế bổ sung tại quốc gia công ty mẹ (Bảng 4).
Bảng 4: Các hướng điều chỉnh chiến lược thuế của doanh nghiệp FDI trong bối cảnh GMT
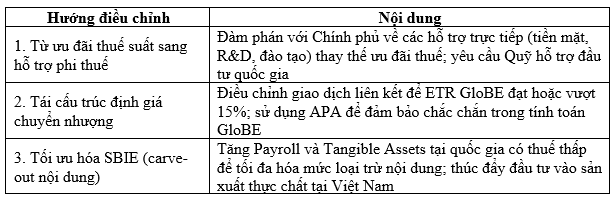 |
Nguồn: Tổng hợp từ Hương Vũ, 2023; RSM Hanoi, 2025; Phương Ánh, 2023); MAN, 2026
Thảo luận kết quả nghiên cứu
Tác động tổng hợp và mức độ cấp bách của vấn đề
Kết quả phân tích cho thấy GMT tạo ra 3 làn sóng tác động đồng thời đến doanh nghiệp FDI tại Việt Nam.
Thứ nhất, tác động ngân sách trực tiếp: khoảng 70-100 doanh nghiệp FDI lớn sẽ phát sinh nghĩa vụ thuế bổ sung, làm tăng chi phí thuế thực tế từ mức trung bình 12,3% lên tối thiểu 15%, tương đương tăng khoảng 22% gánh nặng thuế cho nhóm này (Quang Thắng, 2023; Vũ Sỹ Cường và Lưu Huyền Trang, 2023). Với tổng vốn đăng ký của nhóm này khoảng 131,3 tỷ USD, tác động là rất đáng kể.
Thứ hai, tác động hành chính và tuân thủ: toàn bộ 1.017 doanh nghiệp FDI có công ty mẹ thuộc phạm vi GMT đều phải đầu tư nguồn lực đáng kể để xây dựng hệ thống dữ liệu GloBE, đào tạo nhân lực chuyên biệt và nâng cấp phần mềm ERP. Chi phí tuân thủ ước tính của một doanh nghiệp FDI quy mô lớn có thể dao động từ 500.000 USD đến hàng triệu USD chỉ trong giai đoạn thiết lập ban đầu, chưa kể chi phí vận hành thường xuyên.
Thứ ba, tác động chiến lược dài hạn: việc ưu đãi thuế mất tác dụng khiến Việt Nam cần tái định vị toàn bộ chiến lược thu hút đầu tư. Cơ hội là nếu Việt Nam áp dụng QDMTT thành công, ngân sách nhà nước có thêm nguồn thu khoảng 12.000-20.000 tỷ đồng mỗi năm để tái đầu tư vào hạ tầng và nguồn nhân lực, từ đó tạo lợi thế thu hút FDI bền vững hơn (Nguyễn Thị Như Ái và Nguyễn Thị Vũ Hà, 2025).
Thách thức đặc thù trong hệ thống KTQT doanh nghiệp FDI tại Việt Nam
Nghiên cứu xác định 5 thách thức đặc thù mà doanh nghiệp FDI tại Việt Nam phải đối mặt khi tích hợp GloBE vào hệ thống KTQT:
Một là, khoảng cách chuẩn mực kế toán: VAS và IFRS có nhiều khác biệt quan trọng (ví dụ: ghi nhận doanh thu, khấu hao tài sản, công cụ tài chính) ảnh hưởng đến việc xác định GloBE Income. Trong khi nhiều MNE lớn như Samsung, Intel đã áp dụng IFRS cho mục đích tập đoàn, các doanh nghiệp FDI quy mô nhỏ hơn vẫn dùng VAS cho báo cáo nội địa, tạo ra gánh nặng chuyển đổi kép (Ngô Lê Mai và cộng sự., 2024).
Hai là, phức tạp trong xử lý chi phí lãi vay theo Nghị định 132/2020: Quy định giới hạn chi phí lãi vay không được trừ theo 30% EBITDA của Nghị định 132/2020 (và sửa đổi tại Nghị định 20/2025) tạo ra sự chênh lệch giữa thu nhập chịu thuế TNDN Việt Nam và GloBE Income, ảnh hưởng đến tính chính xác của ETR GloBE. Điều đặc biệt là phần chi phí lãi vay không được trừ theo quy định Việt Nam lại có thể “vô tình” làm tăng ETR GloBE, giúp một số doanh nghiệp tránh được thuế bổ sung (MAN, 2026; RSM Hanoi, 2025).
Ba là, thiếu nhân lực chuyên môn GloBE: Hệ thống GloBE yêu cầu chuyên gia hiểu sâu cả kế toán quốc tế, luật thuế so sánh và công nghệ thông tin. Theo khảo sát, hầu hết doanh nghiệp FDI tại Việt Nam thiếu nhân lực có năng lực KTQT đạt chuẩn quốc tế, đặc biệt là ở phân khúc doanh nghiệp vừa (Lê Thị Mỹ Phương & Đinh Văn Sơn, 2025).
Bốn là, thời gian chuyển tiếp ngắn: Từ khi Nghị quyết 107/2023 có hiệu lực (01/01/2024) đến hạn nộp GIR đầu tiên (cuối năm 2025-đầu 2026), doanh nghiệp chỉ có chưa đến 2 năm để xây dựng toàn bộ hệ thống GloBE từ đầu. Đây là thách thức lớn hơn so với các nước phát triển, nơi nhiều doanh nghiệp đã chuẩn bị trước từ năm 2022-2023.
KẾT LUẬN VÀ KHUYẾN NGHỊ GIẢI PHÁP
Kết luận
Thuế tối thiểu toàn cầu tạo bước ngoặt lớn, tác động đến cả chính sách thuế Việt Nam và quản trị doanh nghiệp FDI. Nghiên cứu chỉ ra: (i) khoảng 1.017 doanh nghiệp phải tái cấu trúc hệ thống kế toán để tuân thủ GloBE; (ii) 335 dự án lớn (≈131,3 tỷ USD) chịu thuế bổ sung do ưu đãi dưới 15%; (iii) ngân sách có thể tăng thêm 12.000-20.000 tỷ đồng/năm nhờ QDMTT. GMT cũng buộc doanh nghiệp chuyển từ tối ưu thuế danh nghĩa sang quản trị ETR toàn cầu, đòi hỏi đầu tư dài hạn vào hệ thống, nhân lực và quản trị rủi ro.
Khuyến nghị giải pháp
Đối với Nhà nước
Sớm hoàn thiện khung hướng dẫn liên quan đến thuế tối thiểu toàn cầu (GMT), trong đó quy định rõ cách xác định GloBE Income theo Chuẩn mực kế toán Việt Nam (VAS), quy trình kê khai và báo cáo thông tin GloBE (GIR), cũng như cơ chế xử lý tranh chấp liên quan đến thuế suất hiệu dụng (ETR). Đồng thời, xây dựng các chính sách hỗ trợ đầu tư thay thế cho ưu đãi thuế truyền thống như quỹ hỗ trợ doanh nghiệp, tín dụng ưu đãi cho hoạt động nghiên cứu và phát triển (R&D), đào tạo nhân lực và phát triển hạ tầng. Bên cạnh đó, việc đẩy nhanh lộ trình áp dụng Chuẩn mực Báo cáo tài chính quốc tế (IFRS) đối với các doanh nghiệp FDI lớn là cần thiết nhằm tăng tính minh bạch và phù hợp với yêu cầu của GloBE.
Đối với doanh nghiệp FDI
Chủ động đầu tư hệ thống tính toán thuế suất hiệu dụng theo GloBE (ETR) tích hợp trong hệ thống ERP hoặc KTQT để đảm bảo tuân thủ yêu cầu báo cáo. Đồng thời, doanh nghiệp nên thành lập bộ phận chuyên trách về thuế tối thiểu toàn cầu (GloBE) nhằm theo dõi, phân tích và quản trị rủi ro thuế. Về chiến lược dài hạn, doanh nghiệp cần chuyển đổi từ mô hình “tax-driven” sang “value-driven”, tập trung nâng cao giá trị thực chất thông qua đầu tư công nghệ, R&D và chuỗi giá trị. Ngoài ra, việc chủ động sử dụng các cơ chế như thỏa thuận trước về phương pháp xác định giá tính thuế (APA) và cơ chế Safe Harbor sẽ giúp giảm thiểu rủi ro và chi phí tuân thủ thuế quốc tế.
Tài liệu tham khảo:
1. Bộ Kế hoạch và Đầu tư - Cục Đầu tư nước ngoài (2025). Báo cáo tình hình thu hút đầu tư nước ngoài tại Việt Nam năm 2024. Bộ Kế hoạch và Đầu tư. https://ipcs.mpi.gov.vn/bao-cao-tinh-hinh-thu-hut-dau-tu-nuoc-ngoai-tai-viet-nam-nam-2024/
2. Bộ Tài chính (2014). Thông tư số 78/2014/TT-BTC hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp.
3. Bộ Tài chính (2015). Thông tư số 96/2015/TT-BTC sửa đổi, bổ sung Thông tư 78/2014/TT-BTC.
4. Bộ Tài chính (2023). Hội thảo “Quy tắc thuế tối thiểu toàn cầu: Kinh nghiệm áp dụng của các quốc gia, dự kiến tác động và khuyến nghị giải pháp cho Việt Nam”. https://znews.vn/uu-dai-cho-samsung-intel-se-mat-tac-dung-voi-thue-toi-thieu-toan-cau-post1422976.html
5. CIMA (2022). Management accounting in the new international tax landscape: Pillar Two implications. Chartered Institute of Management Accountants.
6. Công Hiếu. (2025). Vietnam tax handbook 2024. https://theleader.vn/beps-va-thue-toi-thieu-toan-cau-bai-toan-cua-fdi-viet-nam-d39231.html
7. Devereux, M. P., & Griffith, R. (2003). Evaluating tax policy for location decisions. International Tax and Public Finance, 10(2), 107-126. https://doi.org/10.1023/A:1023364421914
8. Devereux, M. P., Johannesen, N., & Vella, J. (2020). Can taxes tame the banks? Evidence from the European bank levies. The Economic Journal, 129(620), 3058-3091. https://doi.org/10.1093/ej/uez024
9. Dunning, J. H. (1981). International production and the multinational enterprise. Allen & Unwin.
10. Dunning, J. H. (2001). The eclectic (OLI) paradigm of international production: Past, present and future. International Journal of the Economics of Business, 8(2), 173-190. https://doi.org/10.1080/13571510110051441
11. Grant Thornton (2024). Key updates in latest OECD guidance package (June 2024). https://www.grantthornton.com/insights/alerts/tax/2024/insights/key-updates-in-latest-oecd-guidance-package
12. Hương Vũ (2023). Thuế tối thiểu toàn cầu và các khuyến nghị cho Việt Nam. https://www.ey.com/vi_vn/insights/tax/global-minimum-tax-rate-and-key-recommendations-for-vietnam
13. IASB (2023). Amendments to IAS 12 - International tax reform - Pillar Two model rules. https://www.ifrs.org/issued-standards/list-of-standards/ias-12-income-taxes/
14. Kaplan, R. S., & Atkinson, A. A. (1998). Advanced management accounting (3rd ed.). Prentice Hall.
15. Lê Thị Mỹ Phương & Đinh Văn Sơn (2025). Phân tích các điều kiện ứng dụng mô hình kế toán quản trị tại các doanh nghiệp ở Việt Nam. Tạp chí Khoa học và Công nghệ Trường Đại học Thành Đông. https://vjol.info.vn/index.php/thanhdong/article/view/124583
16. MAN - Giải pháp Giao dịch Liên kết (2026). Lưu ý về thuế tối thiểu toàn cầu (Pillar Two) quan trọng trong giao dịch liên kết. https://giaodichlienket.man.net.vn/en/luu-y-ve-thue-toi-thieu-toan-cau/
17. Ngô Lê Mai, Nguyễn Thị Tố Như, Phạm Thị Thu Hà, Nguyễn Thùy Linh, Nguyễn Minh Trang, & Nguyễn Thu Hằng (2024). Tác động tiềm năng của thuế tối thiểu toàn cầu (Trụ cột 2) đến đầu tư trực tiếp nước ngoài tại Việt Nam. FTU Working Papers Series. Trường Đại học Ngoại thương. https://fwps.ftu.edu.vn/2024/05/05/tac-dong-tiem-nang-cua-thue-toi-thieu-toan-cau-tru-cot-2-den-dau-tu-truc-tiep-nuoc-ngoai-tai-viet-nam/
18. Nguyễn Linh (2025). Pillar Two và ngã rẽ lịch sử của chính sách ưu đãi đầu tư Việt Nam trong cuộc đua thu hút FDI chất lượng cao. https://lsvn.vn/pillar-two-va-nga-re-lich-su-cua-chinh-sach-uu-dai-dau-tu-viet-nam-trong-cuoc-dua-thu-hut-fdi-chat-luong-cao-a167192.html
19. Nguyễn Thị Như Ái & Nguyễn Thị Vũ Hà (2024). Ảnh hưởng của thuế tối thiểu toàn cầu đến dòng vốn FDI vào Việt Nam và một số khuyến nghị chính sách. Tạp chí Ngân hàng. https://tapchinganhang.gov.vn/anh-huong-cua-thue-toi-thieu-toan-cau-den-dong-von-fdi-vao-viet-nam-va-mot-so-khuyen-nghi-chinh-sach-10447.html
20. Nguyễn Thị Như Ái & Nguyễn Thị Vũ Hà (2025). Tác động của thuế tối thiểu toàn cầu đến thu hút vốn FDI vào Việt Nam. Tạp chí Kinh tế và Dự báo. https://kinhtevadubao.vn/tac-dong-cua-thue-toi-thieu-toan-cau-den-thu-hut-von-fdi-vao-viet-nam-31215.html
21. OECD (2021). Tax challenges arising from the digitalisation of the economy - Global anti-base erosion model rules (Pillar Two). OECD Publishing.
22. OECD (2023). Tax challenges arising from the digitalisation of the economy - Agreed administrative guidance. https://www.oecd.org/content/dam/oecd/en/topics/policy-sub-issues/global-minimum-tax/administrative-guidance-global-anti-base-erosion-rules-pillar-two-december-2023.pdf
23. OECD (2024). Fourth set of administrative guidance on the Pillar Two GloBE rules. https://www.oecd.org/en/topics/sub-issues/global-minimum-tax/global-anti-base-erosion-model-rules-pillar-two.html
24. OECD (2025). Tax challenges arising from the digitalisation of the economy - Consolidated commentary to the Global Anti-Base Erosion Model Rules. OECD Publishing.
25. Phương Ánh. (2023). CEO Samsung: Miễn, giảm thuế cho FDI của Việt Nam sắp hết tác dụng. https://vnexpress.net/ceo-samsung-mien-giam-thue-cho-fdi-cua-viet-nam-sap-het-tac-dung-4595070.html
26. Quang Thắng (2023). Số liệu về doanh nghiệp FDI thuộc phạm vi áp dụng thuế tối thiểu toàn cầu. https://znews.vn/uu-dai-cho-samsung-intel-se-mat-tac-dung-voi-thue-toi-thieu-toan-cau-post1422976.html
27. Quốc hội Việt Nam (2023). Nghị quyết số 107/2023/QH15 về việc áp dụng thuế thu nhập doanh nghiệp bổ sung.
28. RSM Hanoi (2025). Tác động của OECD Pillar Two đến transfer pricing tại Việt Nam, https://www.rsmhanoi.com.vn/post/t%C3%A1c-%C4%91%E1%BB%99ng-c%E1%BB%A7a-oecd-pillar-two-thu%E1%BA%BF-t%E1%BB%91i-thi%E1%BB%83u-to%C3%A0n-c%E1%BA%A7u-%C4%91%E1%BA%BFn-transfer-pricing-t%E1%BA%A1i-vi%E1%BB%87t-nam
29. Scholes, M., Wolfson, M., Erickson, M., Maydew, E., & Shevlin, T. (2015). Taxes and business strategy: A planning approach (5th ed.). Pearson.
30. Tổng cục Thống kê (2025). Báo cáo tình hình kinh tế - xã hội năm 2024.
31. Vũ Sỹ Cường & Lưu Huyền Trang (2023). Ảnh hưởng của thuế tối thiểu toàn cầu tới Việt Nam qua phân tích thuế suất thuế thu nhập doanh nghiệp hiệu dụng. https://tapchitaichinh.vn/anh-huong-cua-thue-toi-thieu-toan-cau-toi-viet-nam-qua-phan-tich-thue-suat-thue-thu-nhap-doanh-nghiep-hieu-dung.html
| Ngày nhận bài: 20/4/2026; Ngày hoàn thiện biên tập: 10/6/2026; Ngày duyệt đăng: 20/6/2026 |
Các tin khác

Mô hình nghiên cứu các nhân tố ảnh hưởng đến hành vi khách hàng chọn lựa sử dụng xe điện trong nước hoặc nước ngoài bằng phương pháp hồi quy logistic

Các nhân tố tác động đến quyết định lựa chọn căn hộ có mức giá trung bình của khách hàng tại TP. Hồ Chí Minh

Hành vi tìm kiếm thông tin bất động sản của người tiêu dùng trong bối cảnh chuyển đổi số tại TP. Hồ Chí Minh

Quản lý nhà nước về kinh tế tuần hoàn trong nông nghiệp trên địa bàn tỉnh Nghệ An: Thực trạng và hàm ý chính sách

Quản lý rủi ro pháp lý đối với hoạt động cung cấp dịch vụ tài sản mã hóa của các ngân hàng thương mại tại Việt Nam

Mô hình các nhân tố ảnh hưởng đến hiệu quả quản trị tài chính của doanh nghiệp nhỏ và vừa tại Việt Nam

Thể chế hóa kinh tế tư nhân sau sắp xếp đơn vị hành chính: Thực tiễn tại TP. Cần Thơ

Từ thực hiện ESG đến tài sản bền vững: Tổng quan nghiên cứu và định hướng phát triển mô hình kế toán bền vững

Nghiên cứu hành vi lựa chọn trường của sinh viên đại học: Ứng dụng phương pháp phân tích hồi quy bội


