


Quản lý rủi ro pháp lý đối với hoạt động cung cấp dịch vụ tài sản mã hóa của các ngân hàng thương mại tại Việt Nam
ThS. Đặng Duy Thanh Hương
Trường Đại học Tài chính - Marketing; Email: [email protected]
TS. Nguyễn Tấn Tâm
Trường Đại học Tài chính – Marketing; Email: [email protected]
Tóm tắt
Sự ra đời của Nghị quyết số 05/2025/NQ-CP về thí điểm thị trường tài sản mã hóa đã lần đầu tiên tạo lập hành lang pháp lý cho hoạt động cung cấp dịch vụ tài sản mã hóa tại Việt Nam, mở ra khả năng để ngân hàng thương mại tham gia thị trường này với tư cách cổ đông sáng lập, tổ chức lưu ký hoặc đối tác thanh toán. Bài viết phân tích khung pháp lý hiện hành, thực trạng tham gia của ngân hàng thương mại và nhận diện các rủi ro pháp lý phát sinh, gồm rủi ro về giới hạn phạm vi hoạt động theo Luật Các tổ chức tín dụng, rủi ro tuân thủ phòng, chống rửa tiền theo Luật Phòng, chống rửa tiền năm 2022, rủi ro pháp lý xuyên biên giới và rủi ro từ tính chưa ổn định của khung khổ thí điểm. Trên cơ sở đó, bài viết đề xuất các giải pháp hoàn thiện pháp luật và quản trị rủi ro nhằm bảo đảm an toàn hệ thống ngân hàng khi tham gia thị trường tài sản mã hóa.
Từ khóa: Tài sản mã hóa; rủi ro pháp lý; ngân hàng thương mại; phòng, chống rửa tiền; Nghị quyết 05/2025/NQ-CP.
Abstract
Resolution No. 05/2025/NQ-CP on the pilot crypto-asset market has, for the first time, established a legal corridor for crypto-asset services in Vietnam, opening the possibility for commercial banks to participate as founding shareholders, custodians, or payment partners. This paper analyzes the current legal framework, the actual participation of commercial banks, and identifies emerging legal risks, including restrictions on the scope of banking activities under the Law on Credit Institutions, anti-money-laundering compliance risks under the 2022 Anti-Money Laundering Law, cross-border legal risks, and risks stemming from the transitional nature of the pilot framework. The paper proposes solutions to improve legislation and risk governance to ensure banking system safety.
Keywords: Crypto assets; legal risk; commercial banks; anti-money laundering; Resolution 05/2025/NQ-CP.
GIỚI THIỆU
Trong bối cảnh chuyển đổi số tài chính diễn ra mạnh mẽ, tài sản mã hóa (TSMH) đã trở thành một cấu phần ngày càng quan trọng trong hành vi tài chính của người dân Việt Nam. Theo báo cáo Global Crypto Adoption Index 2025 của Chainalysis, Việt Nam xếp hạng thứ 4 toàn cầu về mức độ chấp nhận tiền mã hóa, với giá trị giao dịch on-chain vượt 220 tỷ USD trong giai đoạn từ tháng 7/2024 đến tháng 6/2025, tăng khoảng 55% so với năm trước; ước tính có khoảng 18-21 triệu người, tương đương 18-21% dân số trưởng thành, từng sở hữu hoặc giao dịch TSMH (Chainalysis, 2025; Lam Sơn, 2026).
Trước thực trạng đó, ngày 9/9/2025, Chính phủ đã ban hành Nghị quyết số 05/2025/NQ-CP về việc triển khai thí điểm thị trường TSMH tại Việt Nam, có hiệu lực cùng ngày và thực hiện thí điểm trong 5 năm (Chính phủ, 2025a). Đây là văn bản pháp lý đầu tiên ghi nhận TSMH là một loại tài sản số theo Bộ luật Dân sự, đồng thời quy định điều kiện, thủ tục cấp phép cho tổ chức cung cấp dịch vụ TSMH.
Tuy nhiên, sự tham gia của NHTM vào lĩnh vực này đặt ra nhiều vấn đề pháp lý chưa có tiền lệ. Theo nguyên tắc tại Luật Các tổ chức tín dụng (TCTD), NHTM chỉ được thực hiện các hoạt động kinh doanh ngoài hoạt động ngân hàng theo phạm vi do Thống đốc Ngân hàng Nhà nước (NHNN) quy định hoặc theo quy định khác của pháp luật có liên quan (Lê Nguyễn Hồng Nhung và Lưu Minh Sang, 2026). Trong khi đó, Luật Phòng, chống rửa tiền năm 2022 đặt ra nghĩa vụ nhận biết khách hàng, đánh giá rủi ro, báo cáo giao dịch đáng ngờ đối với tổ chức tài chính (Chương II), và hiện đang được đề xuất sửa đổi để bổ sung “dịch vụ TSMH” vào nhóm đối tượng báo cáo cùng 15 dấu hiệu giao dịch đáng ngờ đặc thù (Tùng Thư, 2026; LSVN, 2026). Việc thiếu một khung pháp lý đồng bộ, rõ ràng về vai trò, giới hạn trách nhiệm và cơ chế giám sát của NHTM khi tham gia thị trường TSMH tiềm ẩn rủi ro pháp lý cho cả TCTD và toàn hệ thống tài chính.
Xuất phát từ thực tiễn nêu trên, bài viết tập trung phân tích thực trạng khung pháp lý và mức độ tham gia của NHTM Việt Nam vào hoạt động cung cấp dịch vụ TSMH giai đoạn 2025-2026, nhận diện các nhóm rủi ro pháp lý cụ thể, từ đó đề xuất giải pháp quản lý rủi ro và hoàn thiện pháp luật nhằm bảo đảm an toàn hoạt động ngân hàng trong quá trình thí điểm thị trường TSMH tại Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Lý thuyết quản trị rủi ro doanh nghiệp (Enterprise Risk Management) trong lĩnh vực ngân hàng, được cụ thể hóa qua các nguyên tắc của Ủy ban Basel về giám sát ngân hàng, nhấn mạnh yêu cầu TCTD phải nhận diện, đo lường và kiểm soát đồng thời rủi ro hoạt động, rủi ro tuân thủ và rủi ro pháp lý phát sinh từ sản phẩm, dịch vụ mới trước khi đưa vào triển khai.
Cách tiếp cận dựa trên rủi ro (risk-based approach) của Lực lượng đặc nhiệm tài chính quốc tế (FATF) đối với tài sản ảo và nhà cung cấp dịch vụ tài sản ảo (VASP) theo Khuyến nghị số 15 (FATF, 2012) yêu cầu quốc gia thành viên áp dụng các biện pháp nhận biết khách hàng, giám sát giao dịch và chia sẻ thông tin tương xứng với mức độ rủi ro rửa tiền, tài trợ khủng bố của từng loại hình dịch vụ.
Lý thuyết về giới hạn phạm vi hoạt động ngân hàng (scope-of-business limitation), thể hiện trong pháp luật về TCTD của Việt Nam, cho rằng NHTM - với chức năng nhận tiền gửi và cấp tín dụng - chỉ nên tham gia các hoạt động kinh doanh khác trong giới hạn được pháp luật chuyên ngành cho phép nhằm ngăn ngừa rủi ro lan truyền (contagion risk) từ các lĩnh vực có độ biến động cao như TSMH sang khu vực ngân hàng truyền thống. Nguyên tắc này được quy định trực tiếp tại Luật Các TCTD, theo đó NHTM chỉ được thực hiện hoạt động kinh doanh khác liên quan đến hoạt động ngân hàng theo quy định của Thống đốc NHNN và quy định khác của pháp luật có liên quan (Lê Nguyễn Hồng Nhung & Lưu Minh Sang, 2026).
Lý thuyết phối hợp liên ngành trong giám sát tài chính (inter-agency regulatory coordination) lý giải sự cần thiết phải phân công rõ trách nhiệm giữa Bộ Tài chính, NHNN và các cơ quan liên quan trong việc thi hành Nghị quyết số 05/2025/NQ-CP (Điều 17), nhất là đối với các giao dịch xuyên biên giới và dòng tiền ra/vào hệ thống ngân hàng khi NHTM tham gia cung cấp dịch vụ TSMH (Hoàng Văn Thành và Nguyễn Ngọc Mai, 2025).
Phương pháp nghiên cứu
Bài viết sử dụng phương pháp nghiên cứu định tính, kết hợp phân tích văn bản pháp luật (Nghị quyết số 05/2025/NQ-CP, Luật Các TCTD, Luật Phòng, chống rửa tiền năm 2022, Luật Công nghiệp công nghệ số năm 2025, dự thảo Luật sửa đổi, bổ sung Luật NHNN Việt Nam, Luật Phòng, chống rửa tiền và Luật Các TCTD) với phân tích số liệu thứ cấp từ các báo cáo của Chainalysis, Hiệp hội Blockchain và Tài sản số Việt Nam (VBA), Ủy ban Chứng khoán Nhà nước và các cơ quan báo chí chuyên ngành trong giai đoạn 2021-2026. Phương pháp so sánh - đối chiếu được sử dụng để làm rõ khoảng trống giữa quy định hiện hành với chuẩn mực quốc tế của FATF; phương pháp phân tích - tổng hợp được áp dụng để nhận diện các nhóm rủi ro pháp lý cụ thể và đề xuất giải pháp hoàn thiện.
KẾT QUẢ VÀ THẢO LUẬN
Kết quả nghiên cứu
Khung pháp lý hiện hành đối với dịch vụ tài sản mã hóa và vai trò của ngân hàng thương mại
Trước tháng 6/2025, giao dịch TSMH tại Việt Nam tồn tại trong tình trạng “không cấm nhưng không thừa nhận”, không có cơ sở pháp lý để NHTM cung cấp dịch vụ liên quan (Lam Sơn, 2026). Ngày 14/6/2025, Quốc hội thông qua Luật Công nghiệp công nghệ số, lần đầu tiên ghi nhận khái niệm “tài sản số” và “TSMH”, đồng thời giao Chính phủ quy định chi tiết về chế độ pháp lý của loại tài sản này theo hướng áp dụng quy định của pháp luật dân sự (Lê Nguyễn Hồng Nhung và Lưu Minh Sang, 2026; Doanh nghiệp Kinh tế xanh, 2026). Trên cơ sở đó, ngày 9/9/2025, Chính phủ ban hành Nghị quyết số 05/2025/NQ-CP quy định về triển khai thí điểm chào bán, phát hành TSMH, tổ chức thị trường giao dịch và cung cấp dịch vụ TSMH (Điều 1), áp dụng cho tổ chức cung cấp dịch vụ TSMH, tổ chức phát hành và nhà đầu tư trong, ngoài nước (Điều 2).
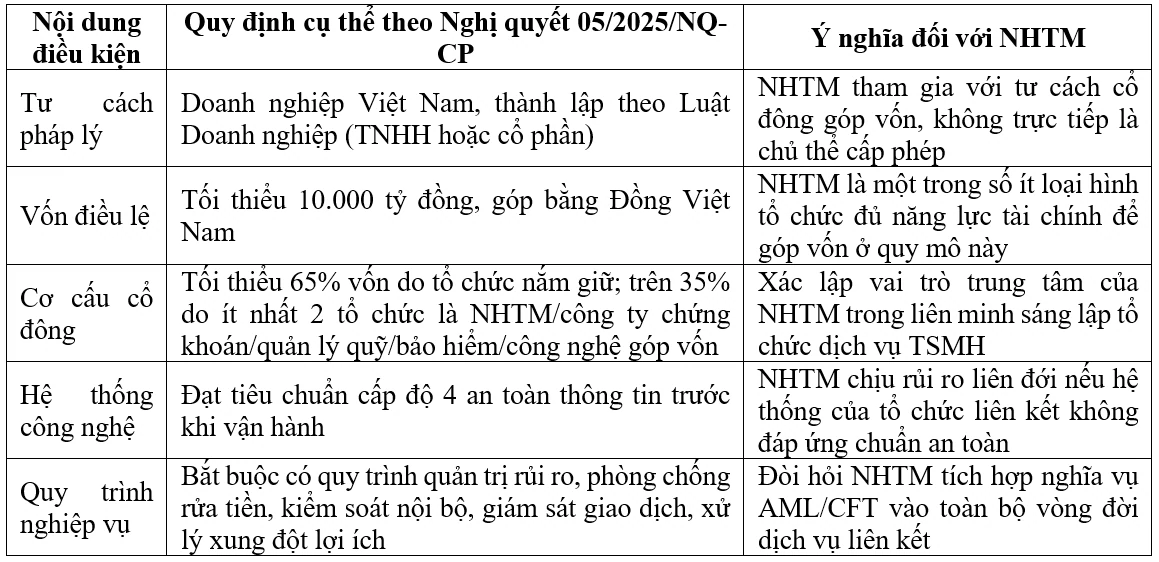
Nghị quyết 05 quy định tổ chức cung cấp dịch vụ TSMH phải là doanh nghiệp Việt Nam, có vốn điều lệ đã góp tối thiểu 10.000 tỷ đồng, trong đó tối thiểu 65% vốn điều lệ do tổ chức góp vốn, và trên 35% vốn điều lệ phải do ít nhất hai tổ chức là NHTM, công ty chứng khoán, công ty quản lý quỹ, công ty bảo hiểm hoặc doanh nghiệp công nghệ nắm giữ (Chính phủ, 2025b).
Bảng 1: Khung pháp lý hiện hành đối với dịch vụ tài sản mã hóa
 |
Nguồn: Tổng hợp từ Nghị quyết số 05/2025/NQ-CP (Chính phủ, 2025a, 2025b) và Cafebiz (2026).
Về phân công quản lý nhà nước, Nghị quyết 05 giao trách nhiệm thi hành cho Bộ Tài chính (chủ trì cấp phép, giám sát tổ chức thị trường giao dịch) và NHNN (giám sát dòng tiền, hoạt động thanh toán liên quan đến NHTM) (Điều 17), đòi hỏi cơ chế phối hợp liên ngành đối với giao dịch xuyên biên giới và dòng tiền vào/ra hệ thống ngân hàng khi NHTM cung cấp dịch vụ lưu ký hoặc thanh toán TSMH (Lê Nguyễn Hồng Nhung và Lưu Minh Sang, 2026). Đồng thời, Nghị quyết quy định việc chào bán, phát hành, giao dịch, thanh toán TSMH phải thực hiện bằng Đồng Việt Nam, và trong trường hợp phát sinh rủi ro, Bộ Tài chính có thể đề xuất Chính phủ tạm ngừng hoặc điều chỉnh hoạt động thí điểm (LuatVietnam, 2025), thể hiện tính chất “có kiểm soát, có lộ trình” nhưng cũng hàm chứa rủi ro pháp lý về tính ổn định của khung khổ đối với các bên đã đầu tư nguồn lực, bao gồm NHTM.
Thực trạng triển khai và mức độ tham gia của ngân hàng thương mại
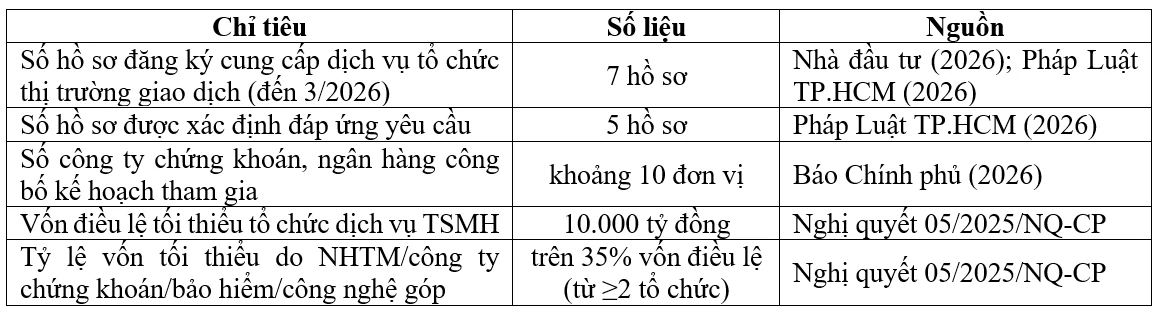
Tính đến cuối tháng 3/2026, Bộ Tài chính đã tiếp nhận 7 bộ hồ sơ đăng ký cung cấp dịch vụ tổ chức thị trường giao dịch TSMH theo cơ chế thí điểm, trong đó 5 hồ sơ được xác định đáp ứng yêu cầu quy định, bao gồm các đơn vị liên kết với hệ sinh thái ngân hàng và chứng khoán lớn (Lam Sơn, 2026; Bùi Trang, 2026). Từ ngày 20/1/2026, Bộ Tài chính chính thức tiếp nhận hồ sơ cấp phép theo Quyết định số 96/QĐ-BTC, và ghi nhận khoảng 10 công ty chứng khoán, ngân hàng đã công bố kế hoạch sẵn sàng tham gia cung cấp dịch vụ sàn giao dịch khi được cấp phép (Anh Minh, 2026).
Bảng 2: Thực trạng triển khai của các NHTM
 |
Nguồn: Tổng hợp của tác giả
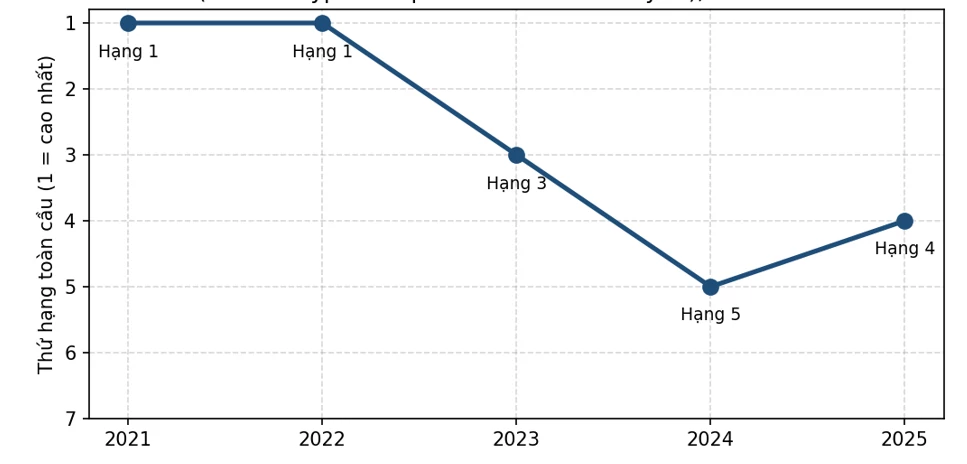
Về quy mô thị trường tiềm năng mà NHTM có thể tiếp cận nếu tham gia cung cấp dịch vụ TSMH, theo Chainalysis (2025), Việt Nam xếp hạng 4 toàn cầu về Chỉ số chấp nhận tiền mã hóa (Global Crypto Adoption Index), với giá trị TSMH nhận vào (received value) đạt hơn 220 tỷ USD trong 12 tháng từ tháng 7/2024 đến tháng 6/2025, đưa Việt Nam trở thành thị trường lớn thứ ba khu vực châu Á - Thái Bình Dương, chỉ sau Ấn Độ và Hàn Quốc (Diễn đàn Doanh nghiệp, 2026). Diễn biến thứ hạng của Việt Nam qua các năm được thể hiện tại Hình.
Hình: Thứ hạng của Việt Nam trong Chỉ số chấp nhận tiền mã hóa toàn cầu (GCAI), 2021-2025
 |
Nguồn: Chainalysis (2025)
Có thể thấy, Việt Nam liên tục đứng vị trí thứ nhất trong hai năm 2021 và 2022, trước khi tụt xuống vị trí thứ 3 vào năm 2023 và tiếp tục giảm xuống vị trí thứ 5 vào năm 2024; đến năm 2025, Việt Nam cải thiện một bậc, vươn lên vị trí thứ 4 toàn cầu, đứng sau Ấn Độ, Hoa Kỳ và Pakistan (Doanh nghiệp Kinh tế xanh, 2026; VnEconomy, 2025). Quy mô và mức độ phổ biến của TSMH trong dân cư, kết hợp với khung pháp lý thí điểm mới ban hành, tạo ra động lực thương mại rõ ràng để NHTM tham gia thị trường thông qua dịch vụ lưu ký, thanh toán, chuyển đổi giữa VND và TSMH; đồng thời cũng đặt ra áp lực tuân thủ pháp lý tương ứng với quy mô dòng tiền rất lớn nêu trên.
Nhận diện các rủi ro pháp lý đối với ngân hàng thương mại
Thứ nhất, rủi ro về giới hạn phạm vi hoạt động kinh doanh. Theo nguyên tắc của Luật Các TCTD, NHTM chỉ được thực hiện hoạt động kinh doanh khác liên quan đến hoạt động ngân hàng theo quy định của Thống đốc NHNN hoặc quy định khác của pháp luật có liên quan (Lê Nguyễn Hồng Nhung & Lưu Minh Sang, 2026). Trong khi Nghị quyết 05/2025/NQ-CP cho phép NHTM góp vốn vào tổ chức cung cấp dịch vụ TSMH, pháp luật về TCTD hiện hành chưa có quy định riêng, cụ thể về điều kiện, tỷ lệ giới hạn góp vốn và thủ tục cấp phép cho hoạt động này.
Thứ hai, rủi ro tuân thủ phòng, chống rửa tiền và tài trợ khủng bố (AML/CFT). Luật Phòng, chống rửa tiền năm 2022 đặt ra nghĩa vụ nhận biết khách hàng, đánh giá rủi ro, báo cáo và lưu trữ hồ sơ đối với tổ chức tài chính (Chương II), nhưng hiện chưa quy định “dịch vụ TSMH” là đối tượng báo cáo riêng biệt. Dự thảo Luật sửa đổi, bổ sung Luật NHNN Việt Nam, Luật Phòng, chống rửa tiền và Luật Các TCTD đang đề xuất bổ sung dịch vụ TSMH vào nhóm đối tượng báo cáo, cùng 15 dấu hiệu giao dịch đáng ngờ đặc thù như chia nhỏ giao dịch để né ngưỡng báo cáo, giao dịch giá trị lớn dồn dập không rõ mục đích kinh doanh, hoặc sử dụng công cụ che giấu dấu vết giao dịch (Tùng Thư, 2026; LSVN, 2026).
Thứ ba, rủi ro từ giao dịch xuyên biên giới và khoảng cách với chuẩn mực FATF. FATF yêu cầu quốc gia thành viên áp dụng cách tiếp cận dựa trên rủi ro đối với tài sản ảo và VASP theo Khuyến nghị 15 (FATF, 2012). Việt Nam hiện đang trong giai đoạn tăng cường cải thiện tuân thủ đối với các khuyến nghị liên quan đến TSMH (Hoàng Văn Thành & Nguyễn Ngọc Mai, 2025). Đối với NHTM, phần lớn giao dịch TSMH của khách hàng trong nước vẫn diễn ra qua các sàn quốc tế như Binance, OKX, Bybit (Lam Sơn, 2026), khiến NHTM khi đóng vai trò trung gian chuyển tiền phải đối mặt với rủi ro tiếp tay cho dòng tiền không truy vết được nguồn gốc.
Thứ tư, rủi ro pháp lý từ tính chất thí điểm và khả năng thay đổi chính sách. Nghị quyết 05 quy định thời gian thí điểm là 5 năm và cho phép Bộ Tài chính đề xuất Chính phủ tạm ngừng hoặc điều chỉnh hoạt động thí điểm khi phát sinh rủi ro (LuatVietnam, 2025).
Thứ năm, rủi ro vận hành - công nghệ chuyển hóa thành rủi ro pháp lý. Theo phản ánh từ cơ quan quản lý và chuyên gia trong ngành, rủi ro lớn nhất đối với các sàn giao dịch trong giai đoạn thí điểm nằm ở điểm kết nối giữa hạ tầng blockchain và hệ thống vận hành nội bộ, nơi tài sản dễ trở thành mục tiêu tấn công (Bùi Trang, 2026). Đối với NHTM tham gia lưu ký hoặc thanh toán, một sự cố an ninh mạng tại tổ chức liên kết có thể kéo theo trách nhiệm pháp lý liên đới của NHTM với tư cách cổ đông góp vốn hoặc đối tác cung cấp hạ tầng thanh toán, đặc biệt khi hệ thống công nghệ thông tin của tổ chức dịch vụ TSMH phải đạt tiêu chuẩn cấp độ 4 an toàn thông tin theo quy định (Báo Điện tử Chính phủ, 2025) nhưng năng lực triển khai thực tế của nhiều đơn vị vẫn còn hạn chế (Bùi Trang, 2026).
Thảo luận kết quả nghiên cứu
Kết quả nghiên cứu cho thấy ba đặc điểm nổi bật về thực trạng quản lý rủi ro pháp lý đối với hoạt động cung cấp dịch vụ TSMH của NHTM tại Việt Nam.
Một là, Nghị quyết 05/2025/NQ-CP đã xác lập vai trò trung tâm của NHTM trong liên minh sáng lập tổ chức cung cấp dịch vụ TSMH thông qua yêu cầu tỷ lệ vốn góp tối thiểu, nhưng pháp luật chuyên ngành về TCTD chưa được sửa đổi đồng bộ để quy định cụ thể điều kiện, giới hạn góp vốn của NHTM vào lĩnh vực này, tạo ra độ trễ pháp lý (regulatory lag) giữa chính sách thí điểm và khung pháp luật nền tảng về ngân hàng.
Hai là, nghĩa vụ phòng, chống rửa tiền đối với dịch vụ TSMH đang trong quá trình luật hóa thông qua dự thảo sửa đổi Luật NHNN, Luật Phòng, chống rửa tiền và Luật Các TCTD, cho thấy cơ quan quản lý đã nhận diện đúng rủi ro nhưng việc ban hành văn bản còn chậm hơn tốc độ phát triển thực tế của thị trường - vốn đã đạt quy mô giao dịch trên 220 tỷ USD trước khi các dấu hiệu giao dịch đáng ngờ đặc thù được luật hóa đầy đủ (Tùng Thư, 2026).
Ba là, việc thiết kế khung pháp lý dưới hình thức nghị quyết thí điểm có thời hạn, dù phù hợp với cách tiếp cận thận trọng, từng bước được cơ quan quản lý lựa chọn (Bùi Trang, 2026), lại tạo ra rủi ro bất định pháp lý cho NHTM với tư cách nhà đầu tư dài hạn vào hạ tầng công nghệ và tổ chức liên kết, đòi hỏi NHTM phải xây dựng cơ chế quản trị rủi ro pháp lý linh hoạt, có khả năng thích ứng khi chính sách được điều chỉnh trong hoặc sau giai đoạn thí điểm 5 năm.
KẾT LUẬN VÀ KHUYẾN NGHỊ GIẢI PHÁP
Nghị quyết số 05/2025/NQ-CP đã đánh dấu bước ngoặt quan trọng khi lần đầu tiên thiết lập khung pháp lý cho thị trường TSMH tại Việt Nam, đồng thời trao cho NHTM vai trò trung tâm trong liên minh sáng lập tổ chức cung cấp dịch vụ TSMH. Tuy nhiên, quá trình tham gia của NHTM vào lĩnh vực này còn tiềm ẩn nhiều rủi ro pháp lý mang tính cấu trúc: khoảng trống giữa Nghị quyết 05 với Luật Các tổ chức tín dụện về giới hạn phạm vi hoạt động; độ trễ trong luật hóa nghĩa vụ phòng, chống rửa tiền đặc thù cho TSMH; khoảng cách với chuẩn mực FATF đối với giao dịch xuyên biên giới; và tính bất định của khung pháp lý thí điểm có thời hạn.
Từ kết quả nghiên cứu, bài viết đề xuất một số giải pháp sau:
Thứ nhất, NHNN cần sớm ban hành văn bản hướng dẫn cụ thể hóa điều kiện, tỷ lệ giới hạn góp vốn, thủ tục chấp thuận cho NHTM tham gia góp vốn vào tổ chức cung cấp dịch vụ TSMH, trên cơ sở nguyên tắc tại Luật Các TCTD, nhằm khắc phục khoảng trống pháp lý giữa Nghị quyết 05 và pháp luật chuyên ngành về ngân hàng.
Thứ hai, đẩy nhanh tiến độ thông qua dự thảo Luật sửa đổi, bổ sung Luật NHNN Việt Nam, Luật Phòng, chống rửa tiền và Luật Các TCTD, trong đó chính thức bổ sung dịch vụ TSMH vào nhóm đối tượng báo cáo và luật hóa đầy đủ bộ tiêu chí nhận diện giao dịch đáng ngờ, làm cơ sở thống nhất để NHTM xây dựng quy trình AML/CFT nội bộ.
Thứ ba, xây dựng cơ chế phối hợp liên ngành thực chất giữa Bộ Tài chính và NHNN theo phân công tại Điều 17 Nghị quyết 05, đặc biệt đối với giám sát dòng tiền xuyên biên giới và trách nhiệm của NHTM khi đóng vai trò trung gian thanh toán, chuyển đổi giữa VND và TSMH.
Thứ tư yêu cầu NHTM tham gia lĩnh vực này xây dựng bộ quy trình quản trị rủi ro pháp lý riêng, bao gồm điều khoản hợp đồng dự phòng cho kịch bản điều chỉnh chính sách, cơ chế đánh giá độc lập về an toàn hệ thống công nghệ thông tin của tổ chức liên kết trước khi góp vốn.
Thứ năm, tăng cường đào tạo chuyên sâu cho đội ngũ cán bộ tuân thủ của NHTM về công nghệ blockchain, phân tích giao dịch on-chain và vận hành hệ thống giám sát tự động hóa, nhằm thu hẹp khoảng cách năng lực thực thi so với tốc độ phát triển của thị trường TSMH, qua đó nâng cao khả năng đáp ứng chuẩn mực quốc tế của FATF trong quá trình thí điểm.
Tài liệu tham khảo:
1. Anh Minh (2026). Bắt đầu tiếp nhận hồ sơ cấp phép thị trường tài sản mã hóa từ ngày 20/1. https://baochinhphu.vn/bat-dau-tiep-nhan-ho-so-cap-phep-thi-truong-tai-san-ma-hoa-tu-ngay-20-1-102260120185611897.htm
2. ATA Legal (2025). Nghị quyết 05/2025/NQ-CP: “Tiền số”, “tiền ảo” chính thức được công nhận là tài sản nhưng phải được giao dịch tập trung tại đơn vị do Việt Nam cấp phép. ATA Legal. https://ata-legal.com/nghi-quyet-05-2025-nq-cp-tien-so-tien-ao-chinh-thuc-duoc-cong-nhan-la-tai-san-nhung-phai-duoc-giao-dich-tap-trung-tai-don-vi-do-viet-nam-cap-phep
3. Báo Điện tử Chính phủ (2025). Triển khai thí điểm thị trường tài sản mã hóa tại Việt Nam từ 9/9/2025. https://baochinhphu.vn/trien-khai-thi-diem-thi-truong-tai-san-ma-hoa-tai-viet-nam-tu-9-9-2025-10225090917324155.htm
4. Bùi Trang (2026). Sàn giao dịch tài sản mã hóa: Những thách thức cho các đơn vị thí điểm. https://plo.vn/san-giao-dich-tai-san-ma-hoa-nhung-thach-thuc-cho-cac-don-vi-thi-diem-post901286.html
5. Chainalysis (2025). 2025 Global Crypto Adoption Index. Chainalysis. https://www.chainalysis.com/blog/2025-global-crypto-adoption-index/
6. Chính phủ (2025a). Nghị quyết số 05/2025/NQ-CP ngày 9 tháng 9 năm 2025 về việc triển khai thí điểm thị trường tài sản mã hóa tại Việt Nam. https://xaydungchinhsach.chinhphu.vn/toan-van-nghi-quyet-so-5-2025-nq-cp-ve-trien-khai-thi-diem-thi-truong-tai-san-ma-hoa-tai-viet-nam-119250909184045221.htm
7. Diễn đàn Doanh nghiệp (2026). Bước chuyển hạ tầng tài chính mới. https://diendandoanhnghiep.vn/buoc-chuyen-ha-tang-tai-chinh-moi-10177670.html
8. Doanh nghiệp Kinh tế xanh (2026). Việt Nam lọt top 4 thế giới về Chỉ số chấp nhận tiền mã hoá. https://doanhnghiepkinhtexanh.vn/viet-nam-lot-top-4-the-gioi-ve-chi-so-chap-nhan-tien-ma-hoa-a37072.html
9. Financial Action Task Force (FATF) (2012). International standards on combating money laundering and the financing of terrorism & proliferation: The FATF recommendations (as amended). FATF/OECD. https://www.fatf-gafi.org/content/dam/fatf-gafi/recommendations/FATF%20Recommendations%202012.pdf
10. Hoàng Văn Thành, & Nguyễn Ngọc Mai (2025). Phòng, chống rửa tiền trong giao dịch tài sản mã hóa: Kinh nghiệm quốc tế và khuyến nghị đối với Việt Nam. https://tapchinganhang.gov.vn/phong-chong-rua-tien-trong-giao-dich-tai-san-ma-hoa-kinh-nghiem-quoc-te-va-khuyen-nghi-doi-voi-viet-nam-16801.html
11. Lam Sơn (2026). Lập lại trật tự giao dịch tài sản số ở Việt Nam: Cơ hội và thách thức. https://nhadautu.vn/lap-lai-trat-tu-giao-dich-tai-san-so-o-viet-nam-co-hoi-va-thach-thuc-d103652.html
12. Lê Nguyễn Hồng Nhung, & Lưu Minh Sang (2026). Khung pháp lý cho hoạt động cung cấp dịch vụ lưu ký tài sản mã hóa tại các ngân hàng thương mại Việt Nam. https://tapchinganhang.gov.vn/khung-phap-ly-cho-hoat-dong-cung-cap-dich-vu-luu-ky-tai-san-ma-hoa-tai-cac-ngan-hang-thuong-mai-viet-nam-17045.html
13. LSVN. (2026). Dự kiến bổ sung nhiều dấu hiệu giao dịch tài sản mã hóa nghi ngờ rửa tiền. https://lsvn.vn/du-kien-bo-sung-nhieu-dau-hieu-giao-dich-tai-san-ma-hoa-nghi-ngo-rua-tien-a174094.html
14. LuatVietnam (2025). Nghị quyết 05/2025/NQ-CP của Chính phủ: Về việc triển khai thí điểm thị trường tài sản mã hóa tại Việt Nam. https://luatvietnam.vn/tai-chinh/nghi-quyet-05-2025-nq-cp-cua-chinh-phu-ve-viec-trien-khai-thi-diem-thi-truong-tai-san-ma-hoa-tai-viet-nam-410830-d1.html
15. Tùng Thư (2026). Ngân hàng Nhà nước bổ sung 15 dấu hiệu giao dịch tài sản mã hóa nghi ngờ rửa tiền. https://vneconomy.vn/ngan-hang-nha-nuoc-bo-sung-15-dau-hieu-giao-dich-tai-san-ma-hoa-nghi-ngo-rua-tien.htm
16. VnEconomy (2025). Vietnam ranks 4th in global crypto adoption 2025. https://en.vneconomy.vn/vietnam-ranks-fourth-globally-in-crypto-adoption.htm
| Ngày nhận bài: 15/8/2026; Ngày hoàn thiện biên tập: 15/9/2026; Ngày duyệt đăng: 29/9/2026 |
Các tin khác

Tác động của eTax Mobile đến phương thức thực hiện nghĩa vụ thuế

Rào cản tiếp cận tín dụng của doanh nghiệp nhỏ và vừa tại Việt Nam: Phân tích rủi ro từ chối và quyết định tự rút lui

Các yếu tố ảnh hưởng đến chất lượng dịch vụ tiền gửi tại quầy của SACOMBANK - Chi nhánh Tây Ninh - Phòng giao dịch Hòa Thành

Phân loại dòng tiền trên báo cáo lưu chuyển tiền tệ: Tổng quan hệ thống và định hướng nghiên cứu

Mối quan hệ giữa phát triển ngân hàng và tăng trưởng kinh tế tại các quốc gia đang phát triển ở châu Á

Tài chính xanh trong phát triển nông nghiệp bền vững: Kinh nghiệm từ một số địa phương và hàm ý chính sách cho tỉnh Phú Thọ

Nghiên cứu các nhân tố tác động đến ý định sử dụng ví điện tử của người dân tại tỉnh An Giang

Thu nhập từ kênh số và hiệu quả sinh lời của ngân hàng thương mại Việt Nam: Bằng chứng dữ liệu bảng giai đoạn 2017-2025

Ràng buộc tài chính và chất lượng lợi nhuận: Vai trò điều tiết của sở hữu nhà nước tại các doanh nghiệp niêm yết Việt Nam


