


Rào cản tiếp cận tín dụng của doanh nghiệp nhỏ và vừa tại Việt Nam: Phân tích rủi ro từ chối và quyết định tự rút lui
ThS. Nguyễn Anh Khôi
Email: [email protected]
TS. Trần Việt Tâm
Email: [email protected]
Trường Đại học Ngân hàng Thành phố Hồ Chí Minh
Tóm tắt
Cách đo rào cản tín dụng phổ biến của doanh nghiệp nhỏ và vừa Việt Nam thường trộn lẫn các nhóm doanh nghiệp bị từ chối, tự rút lui, hoặc không cần vay. Nghiên cứu sử dụng hồi quy logit Bayes với dữ liệu từ 704 doanh nghiệp nhỏ và vừa thuộc khảo sát World Bank Enterprise Surveys Việt Nam 2023 và chỉ số PCI 2023 quy về 5 vùng để phân tích rào cản từ hai phía cung và cầu. Kết quả cho thấy, trong 481 doanh nghiệp không có tín dụng, chỉ 142 doanh nghiệp thật sự bị ràng buộc trong khi 205 doanh nghiệp tự khai không cần vốn, còn 134 doanh nghiệp bị loại vì thiếu căn cứ phân loại; việc gộp chung sẽ thổi phồng mức độ khó khăn lên hơn 3 lần. Trong số 143 doanh nghiệp bị ràng buộc toàn mẫu, có 83 doanh nghiệp tự rút lui và chỉ 60 doanh nghiệp bị từ chối. Quy mô lớn làm giảm xác suất bị ràng buộc với xác suất hậu nghiệm 0,996, trong khi điểm thủ tục tín dụng cấp vùng không làm giảm xác suất này như kỳ vọng ban đầu do chỉ số bị gộp từ 63 tỉnh xuống 5 vùng. Do phần lớn nhóm bị ràng buộc chưa từng nộp đơn, chính sách hỗ trợ cần chuyển trọng tâm từ nới điều kiện xét duyệt sang giảm chi phí thông tin và chi phí giao dịch.
Từ khóa: Doanh nghiệp nhỏ và vừa, rào cản tín dụng, người vay nản lòng, hồi quy logit Bayes, khảo sát doanh nghiệp
Abstract
Conventional measures of credit constraints among Vietnamese small and medium-sized enterprises often conflate rejected applicants, discouraged borrowers, and firms with no need for credit. The study employs a Bayesian logit model using data from 704 small and medium-sized enterprises from the 2023 World Bank Enterprise Surveys (WBES) in Viet Nam and the 2023 Provincial Competitiveness Index (PCI), with provincial-level indicators aggregated into five regions, to examine credit constraints from both the supply and demand sides. The results show that, among the 481 firms without access to credit, only 142 are genuinely credit constrained, while 205 report no need for credit and 134 cannot be classified because of insufficient information. Pooling these groups would therefore overstate the extent of credit constraints by more than threefold. Among the 143 credit-constrained firms in the full sample, 83 are discouraged from applying for credit, whereas only 60 have had their loan applications rejected. Larger firm size reduces the probability of being credit constrained, with a posterior probability of 0.996. By contrast, the regional credit-procedure score does not reduce the probability of credit constraints as expected, potentially because the index is aggregated from 63 provinces into only five regions. Since most credit-constrained firms have never applied for a loan, policy interventions should shift from relaxing loan approval criteria toward reducing information and transaction costs.
Keywords: Small and medium-sized enterprises, credit constraints, discouraged borrowers, Bayesian logit model, enterprise survey
ĐẶT VẤN ĐỀ
Khu vực doanh nghiệp nhỏ và vừa Việt Nam thường xuyên được ghi nhận khó tiếp cận vốn, nhưng điều quan trọng đối với hoạch định chính sách là xác định khó ở khâu nào.
Cách đo phổ biến nhất là tính tỉ lệ không có khoản vay. Khảo sát World Bank Enterprise Surveys Việt Nam 2023 cho thấy trong 704 doanh nghiệp nhỏ và vừa có 220 doanh nghiệp có tín dụng, 481 doanh nghiệp không có, và 3 doanh nghiệp không biết (World Bank, 2023). Kết luận gần bảy trên mười doanh nghiệp thiếu tiếp cận vốn dễ dẫn đến chính sách sai lầm do gộp chung ba nhóm: nhóm bị từ chối, nhóm có nhu cầu nhưng tự rút lui vì e ngại rào cản, và nhóm không cần vay.
Ba nhóm này cần các giải pháp khác nhau. Nhóm bị từ chối đại diện cho vấn đề phía cung, gồm tiêu chí thẩm định, tài sản bảo đảm và khẩu vị rủi ro. Nhóm tự rút lui đại diện cho phía cầu, gồm chi phí thông tin, chi phí giao dịch và kỳ vọng của doanh nghiệp. Nhóm không cần vốn không thuộc đối tượng hỗ trợ chính sách. Việc gộp chung làm lu mờ các định hướng can thiệp cụ thể.
Về lý thuyết, Stiglitz và Weiss (1981) giải thích hiện tượng phân phối vốn phi giá do thông tin bất đối xứng, khiến doanh nghiệp sẵn sàng trả lãi cao vẫn bị từ chối. Kon và Storey (2003) bổ sung khía cạnh người vay nản lòng: doanh nghiệp có dự án tốt chủ động không nộp đơn vì ngại chi phí giao dịch và tin rằng sẽ bị từ chối. Nhóm này hoàn toàn vô hình trong số liệu ngân hàng chính thức.
Tại Việt Nam, các nghiên cứu đã ghi nhận tình trạng hạn chế tín dụng của doanh nghiệp nhỏ và vừa (Archer và cộng sự, 2020b, 2022; Cao Thị Khánh Nguyệt, 2019; Rand, 2006), nhưng chủ yếu mô tả tỉ lệ hoặc ước lượng chung trên toàn mẫu. Khoảng trống nghiên cứu hiện nay là việc phân tách rõ ràng ranh giới, quy mô và đặc điểm của hai nhóm bị từ chối và tự rút lui.
Vì vậy, nghiên cứu lấp khoảng trống đó bằng 3 câu hỏi. Thứ nhất, xác suất một doanh nghiệp nhỏ và vừa bị ràng buộc tín dụng phụ thuộc thế nào vào quy mô, tuổi, việc có chủ sở hữu là nữ, việc có xuất khẩu và chất lượng thủ tục tín dụng của vùng nơi doanh nghiệp hoạt động. Thứ hai, trong số doanh nghiệp không có tín dụng, phần bị từ chối và phần tự rút lui khác nhau ra sao về quy mô và về số lượng. Thứ ba, rào cản nào chiếm tỉ trọng lớn nhất trong nhóm tự rút lui, và điều đó dẫn tới hàm ý chính sách gì.
CƠ SỞ LÝ THUYẾT
Lý thuyết nền tảng
Stiglitz và Weiss (1981) chỉ ra, lãi suất là tín hiệu chọn lọc: nâng lãi suất đẩy người vay thận trọng ra khỏi thị trường và giữ lại người vay rủi ro cao, làm chất lượng danh mục xấu đi. Tổ chức tín dụng dừng ở một mức lãi suất và hạn chế số lượng. Doanh nghiệp sẵn sàng trả lãi hiện hành mà không vay được: đây là hạn chế tín dụng phía cung.
Kon và Storey (2003) bổ sung: khi chi phí hồ sơ kết hợp niềm tin chủ quan thấp về xác suất được duyệt, doanh nghiệp không nộp đơn dù dự án khả thi. Tác giả gọi nhóm này là người vay nản lòng, chứng minh nhóm ấy có thể lớn hơn nhóm bị từ chối, và nhấn mạnh nản lòng không đồng nghĩa với kém chất lượng, vì sai lệch niềm tin chủ quan mới là nguyên nhân, không phải chất lượng dự án.
Chỉ hai trong ba trạng thái của doanh nghiệp không có khoản vay là hạn chế tín dụng; không có nhu cầu là lựa chọn tài chính bình thường. Trộn cả ba vào một biến nhị phân là sai lệch đo lường, vì nó luôn kéo ước lượng về một phía.
Tổng quan nghiên cứu
Jappelli (1990) cung cấp khung nhận diện ràng buộc tín dụng dựa trên câu hỏi khảo sát trực tiếp, cách tiếp cận mà bài viết kế thừa. Han và cộng sự (2009) tìm thấy cơ chế nản lòng hoạt động như bộ lọc tương đối hiệu quả: phần lớn người tự rút lui đúng là người sẽ bị từ chối. Nlemvo và Bouslama (2025) mở rộng so sánh xuyên quốc gia, liên hệ hạn chế tín dụng với tiềm năng tăng trưởng. Nhóm nản lòng chịu thiệt hại thực và tình trạng ấy dai dẳng: một lần bị từ chối làm giảm xác suất nộp đơn kỳ sau (Cowling và Sclip, 2022; Ferrando và Mulier, 2022). Xác suất nản lòng phụ thuộc môi trường thể chế và hiểu biết tài chính (Aristei và cộng sự, 2024; Mac an Bhaird và cộng sự, 2016).
Tại Việt Nam, Rand (2006) đo ràng buộc tín dụng và chi phí vốn doanh nghiệp chế biến chế tạo. Cao Thị Khánh Nguyệt (2019) tách bước nộp đơn khỏi bước được duyệt trên dữ liệu bảng doanh nghiệp nhỏ và vừa 2005 đến 2013, chỉ ra quan hệ ngân hàng và môi trường kinh doanh là hai yếu tố quyết định. Archer và cộng sự (2020b) phân tích chuyển sang tín dụng phi chính thức khi bị hạn chế chính thức; cùng nhóm tác giả, Archer và cộng sự (2020a) kiểm tra liệu hạn chế tín dụng có luôn cản trở đổi mới sáng tạo, và Archer và cộng sự (2022) đề xuất phân loại ba trạng thái thay cho biến nhị phân. World Bank (2015) và ADB (2024) ước lượng khoảng trống tín dụng, UNU-WIDER (2024) duy trì bộ khảo sát dài hạn, còn Nguyễn Ngọc Thạch và cộng sự (2022) tổng hợp phương pháp Bayes trong kinh tế lượng tài chính tại Việt Nam.
Phần lớn nghiên cứu trong nước ước lượng một phương trình trên toàn bộ doanh nghiệp không có tín dụng, ngầm giả định ba trạng thái chịu chung một cơ chế, trong khi lý thuyết nói ngược lại. Đây là khoảng trống mà bài viết hướng tới: tách trạng thái trước, ước lượng sau, và tách quyết định nộp đơn khỏi kết quả xét duyệt.
Giả thuyết nghiên cứu
Từ cơ sở lý thuyết nói trên, nhóm tác giả đề xuất 4 giả thuyết nghiên cứu sau:
H1. Doanh nghiệp có quy mô lao động lớn hơn thì Xác suất bị ràng buộc tín dụng thấp hơn.
H2. Doanh nghiệp có xuất khẩu thì Xác suất bị ràng buộc tín dụng thấp hơn.
H3. Doanh nghiệp ở vùng có điểm thủ tục tiếp cận tín dụng tốt hơn thì Xác suất bị ràng buộc thấp hơn.
H4. Trong nhóm bị ràng buộc tín dụng, số doanh nghiệp tự rút lui lớn hơn số doanh nghiệp bị từ chối.
Mô hình nghiên cứu
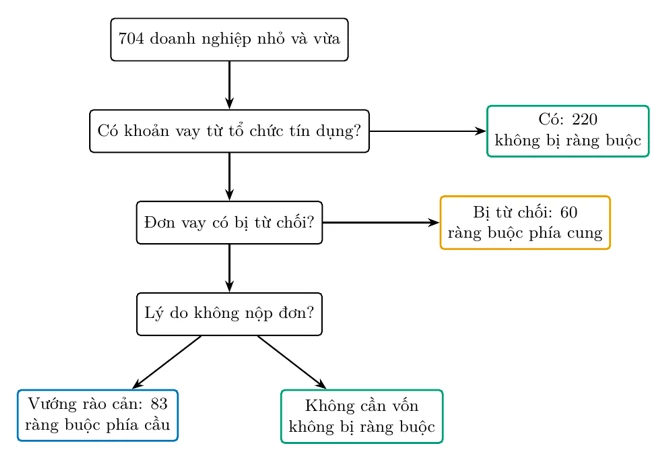
Hình trình bày quy trình đưa 704 doanh nghiệp nhỏ và vừa về ba trạng thái loại trừ nhau, đọc lần lượt ba câu hỏi của bảng hỏi.
Hình: Quy trình phân loại doanh nghiệp theo trạng thái tiếp cận tín dụng
 |
Nguồn: Đề xuất của nhóm tác giả
Hai nhánh dẫn tới trạng thái bị ràng buộc có bản chất khác nhau: nhánh phía cung là doanh nghiệp đã bước vào quy trình và bị loại, nhánh phía cầu là doanh nghiệp tự dừng lại trước khi bước vào. Mô hình vì vậy gồm một phương trình cho trạng thái bị ràng buộc nói chung, cùng hai phương trình tách quyết định nộp đơn khỏi kết quả xét duyệt.
PHƯƠNG PHÁP NGHIÊN CỨU
Dữ liệu nghiên cứu
Nguồn chính là vi dữ liệu WBES vòng Việt Nam 2023 (World Bank, 2023) với 1.028 quan sát gốc, lọc theo quy mô lao động còn 704 doanh nghiệp nhỏ và vừa. Biến thể chế lấy từ PCI 2023 trên 63 tỉnh (Liên đoàn Thương mại và Công nghiệp Việt Nam, 2024), dùng chỉ tiêu doanh nghiệp đánh giá thủ tục tiếp cận tín dụng là dễ thực hiện. PCI 2025 do Liên đoàn Thương mại và Công nghiệp Việt Nam (2026) công bố chỉ dùng để đối chiếu bên ngoài. Điều kiện phát hành lại của từng bộ được nêu ở mục Công bố của tác giả.
Định nghĩa vận hành
Các định nghĩa được đóng băng trước khi ước lượng. Doanh nghiệp nhỏ và vừa là nhóm Nhỏ hoặc Vừa, bỏ nhóm Lớn (a6a). Có tín dụng, đã nộp đơn và bị từ chối được xác định bằng câu trả lời Có ở k4, k6, k7. Không cần vốn là trường hợp đã đủ vốn tự có, còn rào cản gồm năm nhóm có tên trong khảo sát; cả hai đều lấy từ k17. Bị ràng buộc là doanh nghiệp không có tín dụng và hoặc bị từ chối hoặc vướng rào cản, dựng từ k4, k7, k17. Trọng số wstrict dùng khi suy rộng ra tổng thể.
Có 29 doanh nghiệp vừa trả lời bị từ chối lại vừa khai không cần vốn, một tổ hợp mà quy tắc điều hướng phải loại trừ. Quy tắc là sự kiện đã diễn ra thắng giả định: việc bị từ chối là sự kiện thực, còn lý do không nộp đơn chỉ được hỏi với người không nộp. Thứ tự này được ghi trong mã nguồn, vì đảo thứ tự sẽ đổi kết quả phân loại.
Ghép dữ liệu cấp vùng và đứt gãy hành chính năm 2025
Bài viết dựng một bảng tra 63 tỉnh sang 5 vùng của WBES theo phân vùng kinh tế của Tổng cục Thống kê, gộp Tây Nguyên vào Bắc Trung Bộ và Duyên hải miền Trung. Điểm vùng là bình quân không gia quyền, và bước so khớp xác nhận cả 63 tỉnh trong PCI đều có trong bảng tra.
Một giới hạn quan trọng: ngày 12/6/2025, Quốc hội thông qua Nghị quyết số 202/2025/QH15, giảm số đơn vị hành chính từ 63 xuống 34 gồm 28 tỉnh và 6 thành phố trực thuộc trung ương, vận hành từ ngày 1/7/2025. Bảng tra chỉ đúng cho năm 2023, và điều đó không gây vấn đề vì cả WBES lẫn PCI được ghép đều thuộc năm 2023, tức cùng một bản đồ hành chính.
PCI 2025 lại lập trên 34 đơn vị sau sắp xếp, nên bình quân trên 34 đơn vị không cùng tổng thể với bình quân trên 63 tỉnh. Vì vậy, PCI 2025 chỉ được dùng để đối chiếu tổng thể, xem hai nguồn độc lập có cùng bậc độ lớn hay không, chứ không để tính chênh lệch chính xác. Không tìm thấy công bố nào về cách xử lý các tỉnh đã sắp xếp, nên bài viết không viện dẫn một phương pháp luận chưa được kiểm chứng.
Mô hình ước lượng
Đặt yᵢ=1 nếu doanh nghiệp i bị ràng buộc. Hồi quy logit trên năm biến:
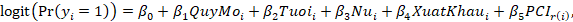 (1)
trong đó QuyMo là log số lao động, Tuoi là log số năm hoạt động, Nu=1 nếu chủ sở hữu là nữ, XuatKhau=1 nếu có xuất khẩu, và PCIᵣ₍ᵢ₎ là điểm thủ tục tín dụng của vùng r. Ba biến liên tục được chuẩn hóa về trung bình 0 và độ lệch chuẩn 1.
Ước lượng theo Bayes với tiên nghiệm chuẩn trên thang log-odds:
 (2)
Hậu nghiệm được lấy mẫu bằng NUTS với 4 chuỗi, 1.000 bước khởi động và 2.000 mẫu giữ lại mỗi chuỗi.
Điểm PCI là hằng số trong mỗi vùng nên cộng tuyến hoàn toàn với biến giả vùng. Vì vậy M1 giữ điểm PCI còn M2 thay bằng biến giả vùng, để thấy phần nào của biến thiên theo vùng là do PCI giải thích.
Để tách phía cung khỏi phía cầu, xác suất có tín dụng là tích của xác suất nộp đơn và xác suất được duyệt khi đã nộp:
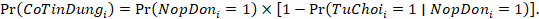 (3)
M3 ước lượng bước nộp đơn trên toàn mẫu, M4 ước lượng bước bị từ chối trên mẫu con đã nộp, cùng bộ biến và tiên nghiệm như (1) và (2).
Tỉ lệ suy rộng ra tổng thể là bình quân gia quyền:
 (4)
Kiểm chứng hai luồng
Python là luồng chính và R là luồng kiểm chứng. Các đại lượng tất định gồm cỡ mẫu, tỷ lệ thô, tỷ lệ gia quyền và điểm PCI từng vùng phải khớp trong ngưỡng 0,001. Với hệ số hồi quy, R dùng một phương pháp Bayes xấp xỉ khác nên ngưỡng so sánh rộng hơn; chênh lệch được báo cáo nguyên trạng, không lấy trung bình hai luồng.
KẾT QUẢ NGHIÊN CỨU
Cơ cấu nhóm không có tín dụng
Trong 704 doanh nghiệp nhỏ và vừa, 220 có tín dụng, 481 không có, và 3 không biết. Nhóm 481 không đồng nhất: 205 tự khai không cần vốn vì đã đủ vốn tự có, 142 bị ràng buộc thật sự, 134 không xác định trạng thái nên bị loại khỏi ước lượng. Lấy cả 481 trên 704, tỉ lệ khó tiếp cận vốn hơn hai phần ba; theo định nghĩa lý thuyết, gia quyền 25,15 phần trăm và không gia quyền 26,14 phần trăm, tức đo gộp thổi mức độ khó hơn ba lần. Số này khớp nguồn độc lập: bình quân tỷ lệ tiếp cận vay theo PCI 2025 là 26,07 phần trăm. Hai nguồn khác nhau về phương pháp và năm khảo sát, nên trùng khớp chỉ là xác nhận về bậc độ lớn, không phải kiểm định.
Phía cung so với phía cầu
Có 143 doanh nghiệp bị ràng buộc, gồm 142 khai rõ không có tín dụng và 1 trả lời không biết nhưng khai đủ dấu hiệu; đó là lý do 142 và 143 cùng xuất hiện không mâu thuẫn. Trong 143 này, 60 bị từ chối và 83 tự rút lui vì rào cản. H4 được ủng hộ: nhóm phía cầu đông hơn phía cung, nên chỉ nhìn vào hồ sơ bị từ chối sẽ bỏ sót phần lớn hơn, vì nhóm tự rút lui chưa để lại dấu vết trong hồ sơ nào.
Rào cản của nhóm tự rút lui, xếp theo số doanh nghiệp nêu ra, gồm lãi suất không thuận lợi 60, thủ tục hồ sơ phức tạp 28, quy mô và kỳ hạn không phù hợp 16, thế chấp quá cao 7, và e ngại không được duyệt 6. Kết quả không khớp hình dung rằng thế chấp là nút thắt lớn nhất. Cần thận trọng vì đây là lý do tự khai: doanh nghiệp thấy thế chấp quá ngặt có thể quy về giá vốn.
Kết quả ước lượng
Số liệu ở Bảng cho hậu nghiệm M1 trên 547 quan sát đủ dữ liệu, R̂ lớn nhất trên bốn mô hình bằng 1,00.Bảng: Hậu nghiệm hệ số mô hình M1, biến phụ thuộc là bị ràng buộc tín dụng
| Biến | Trung bình | Khoảng 94% | Pr(β < 0) | R̂ |
|---|---|---|---|---|
| Hệ số chặn | -1,084 | [-1,301; -0,852] | 1,000 | 1,00 |
| Quy mô (log lao động) | -0,281 | [-0,491; -0,083] | 0,996 | 1,00 |
| Tuổi doanh nghiệp (log) | 0,136 | [-0,055; 0,316] | 0,085 | 1,00 |
| Chủ sở hữu có nữ | 0,170 | [-0,259; 0,559] | 0,222 | 1,00 |
| Doanh nghiệp xuất khẩu | -0,383 | [-1,108; 0,342] | 0,837 | 1,00 |
| Điểm thủ tục tín dụng cấp vùng | 0,154 | [-0,026; 0,340] | 0,056 | 1,00 |
Nguồn: Phân tích từ dữ liệu nghiên cứu
H1 được ủng hộ: hệ số quy mô âm, xác suất hậu nghiệm 0,996, khoảng 94 phần trăm nằm trọn trái số không; tăng một độ lệch chuẩn logarit lao động làm giảm log-odds bị ràng buộc 0,28. H2 chỉ ủng hộ yếu: hệ số xuất khẩu âm đúng dự đoán nhưng khoảng 94 phần trăm cắt số không, xác suất hậu nghiệm chỉ 0,837, nhiều khả năng do cỡ mẫu nhỏ, nên bài viết ghi nhận dấu đúng chiều mà không tuyên bố xác nhận H2. H3 không được ủng hộ: hệ số mang dấu ngược dự đoán, điểm thủ tục tín dụng cấp vùng cao hơn đi kèm xác suất bị ràng buộc cao hơn, xác suất hậu nghiệm cho chiều dương 0,944; khoảng 94 phần trăm vẫn cắt số không nên chiều dương chưa xác lập, nhưng chiều âm mà giả thuyết dự đoán thì không có trong dữ liệu. M2 giúp hiểu vì sao: thay điểm PCI bằng biến giả vùng, lấy Đồng bằng sông Hồng làm gốc, hệ số nhóm Bắc Trung Bộ, Duyên hải miền Trung và Tây Nguyên là -1,402 với khoảng 94 phần trăm nằm trọn trái số không, còn Đồng bằng sông Cửu Long là 0,614 và nằm trọn phải. Khác biệt vùng lớn nhưng không theo thứ tự điểm PCI: vùng có điểm thấp nhất lại ít bị ràng buộc nhất, nên một chỉ số gộp 63 tỉnh xuống 5 giá trị không đủ chiều. Hệ số quy mô giữ dấu và độ lớn ở M2, cho thấy H1 không phụ thuộc cách xử lý biến vùng.
Tách quyết định nộp đơn khỏi kết quả xét duyệt
M3 ước lượng xác suất nộp đơn trên 698 doanh nghiệp: điểm thủ tục tín dụng cấp vùng có hệ số dương 0,187 với khoảng 94 phần trăm nằm trọn phải số không, tức vùng thủ tục dễ hơn thì doanh nghiệp nộp đơn nhiều hơn. M4 ước lượng xác suất bị từ chối trên 377 doanh nghiệp đã nộp đơn; điểm PCI gần như không tác dụng, hệ số -0,029 với khoảng rộng cắt qua số không. Hai kết quả giải thích dấu dương bất ngờ ở M1: thủ tục dễ hơn kéo thêm doanh nghiệp nộp đơn nhưng không tăng tỉ lệ được duyệt; nhóm mới bước vào thường yếu hơn, nên tỉ lệ bị ràng buộc ở vùng đó không giảm mà có thể tăng. Đây là khả năng giải thích phù hợp dữ liệu, không phải kết luận đã kiểm định.
Kiểm chứng bằng luồng độc lập
Luồng R tái lập phần tất định: cỡ mẫu 547, không gia quyền 26,14 phần trăm, gia quyền 25,15 phần trăm và điểm PCI cả năm vùng trùng khít luồng Python, sai khác bằng không. Với hệ số hồi quy, R dùng Bayes xấp xỉ có cùng tiên nghiệm chuẩn; chênh lệch lớn nhất 0,035 ở hệ số xuất khẩu, tương đương khoảng 0,09 độ lệch chuẩn hậu nghiệm, các hệ số còn lại lệch dưới 0,015. Mức chênh nằm trong khoảng sai khác dự kiến giữa lấy mẫu và xấp xỉ giải tích.
Thảo luận
Điểm nghẽn nằm ở phía cầu
Phát hiện trung tâm của bài viết là tỉ lệ 83 trên 60 giữa nhóm tự rút lui và nhóm bị từ chối, đặt lý thuyết người vay nản lòng của Kon và Storey (2003) vào trung tâm bài toán tín dụng doanh nghiệp nhỏ và vừa Việt Nam. Kết quả này đồng hướng với Ferrando và Mulier (2022) và Mac an Bhaird và cộng sự (2016) về thiệt hại thực của nhóm nản lòng và tỷ lệ nản lòng giữa các nền kinh tế. Hệ quả là báo cáo từ tổ chức tín dụng chỉ thấy 60 trong 143 doanh nghiệp bị ràng buộc, nên nhận diện phần còn lại đòi hỏi khảo sát doanh nghiệp.
Vì sao quy mô có tác dụng mà xuất khẩu thì chưa rõ
Hệ số quy mô âm, ổn định qua M1 và M2, phù hợp với dự đoán sàng lọc của Stiglitz và Weiss (1981) và khung nhận diện của Jappelli (1990), khi quy mô lao động là thông tin dễ kiểm chứng nhất để phán đoán khả năng duyệt. Hệ số xuất khẩu mang dấu kỳ vọng nhưng khoảng hậu nghiệm rộng do cỡ mẫu xuất khẩu trực tiếp quá ít. Bài viết không xem đây là bằng chứng ủng hộ H2 để tránh đọc tín hiệu từ nhiễu.
Vì sao chỉ số thể chế cấp vùng không cho kết quả như kỳ vọng
Kết quả ngược chiều ở H3 được lý giải qua ba hướng không loại trừ nhau. Thứ nhất, về độ phân giải, chỉ số PCI gộp từ 63 tỉnh xuống 5 vùng khiến biến giải thích chỉ có 5 giá trị cho 547 quan sát; mô hình M2 cho thấy biến vùng nắm bắt tổ hợp cơ cấu ngành, mật độ tổ chức tín dụng và đặc điểm kinh tế địa phương thay vì riêng chất lượng thủ tục. Thứ hai, hiệu ứng chọn lọc khiến thủ tục dễ hơn đi kèm xác suất nộp đơn cao hơn (M3) nhưng không giảm xác suất bị từ chối (M4); việc cải cách kéo thêm doanh nghiệp yếu nộp đơn có thể làm tăng tỉ lệ ràng buộc đo được, tương tự nhận định của Aristei và cộng sự (2024). Thứ ba, sai lệch đo lường từ đánh giá chủ quan của chỉ tiêu PCI khiến doanh nghiệp bị ràng buộc và chưa từng vay phản hồi khác nhau. Bài viết không tìm thấy bằng chứng ủng hộ H3 và không đủ căn cứ tuyên bố ngược lại, dù địa bàn có ảnh hưởng lớn nhưng một chỉ số cấp vùng chưa đủ giải thích ảnh hưởng này.
KẾT LUẬN VÀ HƯỚNG NGHIÊN CỨU TIẾP THEO
Bài viết đặt lại câu hỏi khó tiếp cận vốn: trong số không vay được, ai bị từ chối và ai tự rút lui. Trên 704 doanh nghiệp của World Bank Enterprise Surveys Việt Nam 2023, ba câu hỏi cuối mục 1 nhận ba câu trả lời.
Phát hiện đo lường làm nền cho cả ba: cách đo gộp thổi phồng mức độ khó. Trong 481 doanh nghiệp không có tín dụng chỉ 142 thật sự bị ràng buộc, 205 tự khai không cần vốn, 134 không phân loại được nên bị loại. Tỷ lệ bị ràng buộc gia quyền 25,15 phần trăm, khớp độ lớn với 26,07 phần trăm của PCI 2025 (đối chiếu ngoài); biến thể chế lấy từ PCI 2023.
Câu hỏi thứ nhất: quy mô là yếu tố duy nhất có tác động rõ ràng, xác suất hậu nghiệm 0,996 cho chiều làm giảm rào cản. Tuổi, giới chủ sở hữu và xuất khẩu đều không cho kết luận chắc chắn. Chỉ số thủ tục tín dụng cấp vùng không cho kết quả như giả thuyết; trình bày nguyên trạng kết quả ngược chiều và ba cách lý giải.
Câu hỏi thứ hai: điểm nghẽn nằm phía cầu. Trong 143 doanh nghiệp bị ràng buộc, 83 tự rút lui và 60 bị từ chối, tức phần chưa từng nộp đơn đông hơn phần đã nộp và bị loại.
Câu hỏi thứ ba: lãi suất không thuận lợi đứng đầu với 60 doanh nghiệp, kế đó hồ sơ phức tạp với 28 doanh nghiệp. Giá vốn, không phải riêng thủ tục, chặn nhóm này lại ngay từ đầu.
Phần lớn nhóm bị ràng buộc chưa từng nộp đơn. Ba hàm ý chính sách: tách nhóm không cần vốn ra khỏi mẫu mục tiêu trước khi thiết kế; giảm chi phí thông tin và giao dịch bằng công bố tiêu chí, chuẩn hóa hồ sơ, mở kênh tư vấn trước khi nộp; dùng công cụ tác động chi phí vay như bảo lãnh tín dụng hay hỗ trợ lãi suất có mục tiêu, kèm đo lường tách bạch hai nhóm.
Ba hướng tiếp theo: dùng dữ liệu bảng nhiều vòng kiểm tra tính dai dẳng của trạng thái nản lòng theo hướng Cowling và Sclip (2022); thay chỉ số thể chế cấp vùng bằng biến cấp tỉnh ghép trực tiếp kiểm định H3 thực chất; dựng lại bảng tra địa bàn theo 34 đơn vị hành chính mới sau Nghị quyết số 202/2025/QH15 của Quốc hội cho mọi nghiên cứu từ năm 2025 trở đi.
Tài liệu tham khảo:
1. Archer, L., Sharma, P., & Su, J.-J. (2020a). Do credit constraints always impede innovation? Empirical evidence from Vietnamese SMEs. Applied Economics, 52(44), 4864–4880. https://doi.org/10.1080/00036846.2020.1751049
2. Archer, L., Sharma, P., & Su, J.-J. (2020b). SME credit constraints and access to informal credit markets in Vietnam. International Journal of Social Economics, 47(6), 787–807. https://doi.org/10.1108/IJSE-11-2017-0543
3. Archer, L., Sharma, P., & Su, J.-J. (2022). Investigating SME’s credit constraints: A trinary approach. Journal of the Asia Pacific Economy, 29(3), 1533–1563. https://doi.org/10.1080/13547860.2022.2109378
4. Aristei, D., Gallo, M., & Minetti, R. (2024). Financial literacy and borrower discouragement. Economics Letters, 243, 111898. https://doi.org/10.1016/j.econlet.2024.111898
5. Asian Development Bank (2024). Access to finance and SME development in Viet Nam (Private Sector Operations Working Paper 2). Asian Development Bank. https://www.adb.org/sites/default/files/publication/1016211/psowp-2-access-finance-sme-development-viet-nam.pdf
6. Cao Thị Khánh Nguyệt (2019). What factors determine whether small and medium enterprises obtain credit from the formal credit market? The case of Vietnam. Asian Economic Journal, 33(2), 191–213. https://doi.org/10.1111/asej.12183
7. Cowling, M., & Sclip, A. (2022). Dynamic discouraged borrowers. British Journal of Management, 34(4), 1774–1790. https://doi.org/10.1111/1467-8551.12666
8. Ferrando, A., & Mulier, K. (2022). The real effects of credit constraints: Evidence from discouraged borrowers. Journal of Corporate Finance, 73, 102171. https://doi.org/10.1016/j.jcorpfin.2022.102171
9. Han, L., Fraser, S., & Storey, D. J. (2009). Are good or bad borrowers discouraged from applying for loans? Evidence from US small business credit markets. Journal of Banking and Finance, 33(2), 415–424. https://doi.org/10.1016/j.jbankfin.2008.08.014
10. Jappelli, T. (1990). Who is credit constrained in the U.S. economy? The Quarterly Journal of Economics, 105(1), 219–234. https://doi.org/10.2307/2937826
11. Kon, Y., & Storey, D. J. (2003). A theory of discouraged borrowers. Small Business Economics, 21(1), 37–49. https://doi.org/10.1023/A:1024447603600
12. Liên đoàn Thương mại và Công nghiệp Việt Nam (2024). Chỉ số năng lực cạnh tranh cấp tỉnh PCI 2023.
13. Liên đoàn Thương mại và Công nghiệp Việt Nam (2026). Chỉ số năng lực cạnh tranh cấp tỉnh PCI 2025.
14. Mac an Bhaird, C., Sánchez Vidal, J., & Lucey, B. (2016). Discouraged borrowers: Evidence for eurozone SMEs. Journal of International Financial Markets, Institutions and Money, 44, 46–55. https://doi.org/10.1016/j.intfin.2016.04.009
15. Nguyễn Ngọc Thạch, Kreinovich, V., Đoàn Thanh Hà, & Nguyễn Đức Trung (2022). Financial econometrics: Bayesian analysis, quantum uncertainty, and related topics. Springer. https://doi.org/10.1007/978-3-030-98689-6
16. Nlemvo, F., & Bouslama, G. (2025). Credit constraints and the high-growth potential of SMEs: A cross-country analysis. Journal of Small Business Management, 64(3), 1217–1255. https://doi.org/10.1080/00472778.2025.2543268
17. Quốc hội (2025). Nghị quyết số 202/2025/QH15, ngày 12/6/2025 về sắp xếp đơn vị hành chính cấp tỉnh.
18. Rand, J. (2006). Credit constraints and determinants of the cost of capital in Vietnamese manufacturing. Small Business Economics, 29(1-2), 1–13. https://doi.org/10.1007/s11187-005-1161-2
19. Stiglitz, J. E., & Weiss, A. (1981). Credit rationing in markets with imperfect information. The American Economic Review, 71(3), 393–410. https://www.jstor.org/stable/1802787
20. UNU-WIDER (2024). The small and medium enterprise survey in Viet Nam. United Nations University World Institute for Development Economics Research. https://www.wider.unu.edu/research-uptake/small-and-medium-enterprise-survey-vietnam
21. World Bank (2015). Closing the credit gap for formal and informal micro, small and medium enterprises. World Bank Group. https://documents1.worldbank.org/curated/en/804871468140039172/pdf/949110WP0Box380p0Report0FinalLatest.pdf
22. World Bank (2023). Enterprise surveys: Viet Nam 2023 firm-level data.
| Ngày nhận bài: 29/7/2026; Ngày hoàn thiện biên tập: 9/9/2026; Ngày duyệt đăng: 27/9/2026 |
Các tin khác

Quản lý rủi ro pháp lý đối với hoạt động cung cấp dịch vụ tài sản mã hóa của các ngân hàng thương mại tại Việt Nam

Mô hình các nhân tố ảnh hưởng đến hiệu quả quản trị tài chính của doanh nghiệp nhỏ và vừa tại Việt Nam

Thể chế hóa kinh tế tư nhân sau sắp xếp đơn vị hành chính: Thực tiễn tại TP. Cần Thơ

Từ thực hiện ESG đến tài sản bền vững: Tổng quan nghiên cứu và định hướng phát triển mô hình kế toán bền vững

Nghiên cứu hành vi lựa chọn trường của sinh viên đại học: Ứng dụng phương pháp phân tích hồi quy bội

Tác động của eTax Mobile đến phương thức thực hiện nghĩa vụ thuế

Pháp luật về chuyển nhượng quyền đối với nhãn hiệu ở Việt Nam: Một số bất cập và đề xuất hoàn thiện

Các nhân tố ảnh hưởng đến sự hài lòng về chất lượng dịch vụ ngân hàng số Vietcombank của sinh viên Trường Đại học Văn Lang

Giải pháp nâng cao hiệu quả công việc cho nhân viên Công ty TNHH Sản xuất Thương mại In Minh Mẫn


