


Mô hình các nhân tố ảnh hưởng đến hiệu quả quản trị tài chính của doanh nghiệp nhỏ và vừa tại Việt Nam
ThS. Trần Ngọc Hoài An
Trường Đại học Kinh tế - Tài chính Thành phố Hồ Chí Minh
Email: [email protected]
Tóm tắt
Nghiên cứu nhằm xây dựng và đề xuất mô hình nghiên cứu các nhân tố ảnh hưởng đến hiệu quả quản trị tài chính của doanh nghiệp nhỏ và vừa tại Việt Nam. Trên cơ sở kế thừa Lý thuyết nguồn lực và các nghiên cứu trước đây, mô hình đề xuất gồm 6 nhân tố: Năng lực lập kế hoạch tài chính, Quản trị dòng tiền, Kiểm soát chi phí, Quản trị vốn lưu động, Hệ thống thông tin tài chính và Năng lực phân tích tài chính. Từ đó, nghiên cứu xây dựng 6 giả thuyết được kỳ vọng sẽ bổ sung cơ sở lý luận về quản trị tài chính doanh nghiệp, đồng thời là nền tảng cho các nghiên cứu thực nghiệm trong tương lai. Bên cạnh ý nghĩa học thuật, nghiên cứu còn cung cấp hàm ý tham khảo cho các nhà quản lý doanh nghiệp nhỏ và vừa trong việc tối ưu hóa nguồn lực tài chính và nâng cao năng lực cạnh tranh trong bối cảnh kinh tế biến động.
Từ khóa: Hiệu quả quản trị tài chính, doanh nghiệp nhỏ và vừa, năng lực lập kế hoạch tài chính, quản trị dòng tiền, quản trị vốn lưu động, lý thuyết nguồn lực
Abstract
This study aims to develop and propose a research model of the factors influencing the effectiveness of financial management in small and medium-sized enterprises in Viet Nam. Drawing on the Resource-Based View and previous studies, the proposed model comprises six factors: financial planning capability, cash flow management, cost control, working capital management, financial information systems, and financial analysis capability. Accordingly, six hypotheses are developed to contribute to the theoretical foundation of corporate financial management and to provide a basis for future empirical research. In addition to its academic significance, the study has practical implications for small- and medium-sized enterprise managers seeking to optimize financial resources and enhance competitiveness amid economic volatility.
Keywords: Financial management effectiveness, small and medium-sized enterprises, financial planning capability, cash flow management, working capital management, Resource-Based View
GIỚI THIỆU
Doanh nghiệp nhỏ và vừa (DNNVV) đóng vai trò quan trọng trong tăng trưởng kinh tế, tạo việc làm và thúc đẩy sự phát triển bền vững tại nhiều quốc gia, trong đó có Việt Nam. Tuy nhiên, do hạn chế về nguồn lực tài chính, năng lực quản trị và khả năng tiếp cận vốn, các DNNVV thường đối mặt với nhiều thách thức trong quá trình hoạt động. Theo Võ Thị Thu Hà và cộng sự (2022), việc quản lý tài chính kém hiệu quả có thể làm suy giảm lợi nhuận và gia tăng những khó khăn mà doanh nghiệp phải đối mặt. Ngược lại, quản lý tài chính hiệu quả sẽ góp phần nâng cao khả năng sinh lời, tối ưu hóa việc sử dụng nguồn lực và cải thiện hiệu quả hoạt động của doanh nghiệp.
Nhiều nghiên cứu đã khẳng định rằng, các năng lực chức năng của doanh nghiệp có ảnh hưởng tích cực đến hiệu quả hoạt động (Yu và cộng sự, 2014). Trong đó, năng lực quản trị tài chính cần được xem xét như một năng lực chiến lược, bởi các quyết định về huy động, phân bổ và sử dụng nguồn lực tài chính có vai trò quyết định đối với sự thành công và năng lực cạnh tranh của doanh nghiệp (Garrab, 2025). Tuy nhiên, các nghiên cứu trước chủ yếu tập trung vào các năng lực như: marketing, công nghệ và vận hành, trong khi các nghiên cứu xem xét một cách toàn diện các năng lực quản trị tài chính và tác động của chúng đến hiệu quả quản trị tài chính vẫn còn hạn chế, đặc biệt trong bối cảnh DNNVV tại Việt Nam.
Xuất phát từ khoảng trống nghiên cứu trên, bài viết này được thực hiện nhằm xây dựng mô hình các nhân tố ảnh hưởng đến hiệu quả quản trị tài chính của DNNVV tại Việt Nam, qua đó đóng góp cơ sở lý luận và định hướng cho các nghiên cứu thực nghiệm trong tương lai.
CƠ SỞ LÝ THUYẾT
Khái niệm cơ bản
Doanh nghiệp nhỏ và vừa
DNNVV là các doanh nghiệp được phân loại dựa trên quy mô về lao động, doanh thu hoặc nguồn vốn. Tại Việt Nam, tiêu chí xác định loại hình doanh nghiệp này được quy định tại Nghị định số 80/2021/NĐ-CP hướng dẫn thi hành Luật Hỗ trợ DNNVV. Cụ thể, ngành Nông nghiệp, công nghiệp, xây dựng (siêu nhỏ: lao động ≤ 10, vốn/doanh thu ≤ 3 tỷ; nhỏ: lao động ≤ 11-100, vốn/doanh thu ≤ 50$ tỷ; vừa: lao động ≤ 101-200, vốn ≤ 100 tỷ hoặc doanh thu ≤ 200 tỷ) và Thương mại, dịch vụ (siêu nhỏ: lao động ≤ 10, vốn ≤ 3 tỷ, doanh thu ≤ 10 tỷ; nhỏ: lao động ≤ 11-50, vốn ≤ 50 tỷ, doanh thu ≤ 100 tỷ; vừa: lao động ≤ 51-100, vốn ≤ 100 tỷ, doanh thu ≤ 300 tỷ).
Quản trị tài chính doanh nghiệp
Quản trị tài chính là quá trình lập kế hoạch, huy động, phân bổ, kiểm soát và sử dụng các nguồn lực tài chính nhằm đạt được mục tiêu của doanh nghiệp. Theo Meredith (1986), quản trị tài chính giữ vai trò trung tâm trong hoạt động của doanh nghiệp, đặc biệt đối với DNNVV. Brigham và Houston (2003) cho rằng, quản trị tài chính bao gồm: các quyết định về đầu tư, huy động vốn và quản lý tài sản nhằm tối đa hóa giá trị doanh nghiệp.
Hiệu quả quản trị tài chính doanh nghiệp
Hiệu quả quản trị tài chính phản ánh mức độ doanh nghiệp sử dụng và quản lý nguồn lực tài chính nhằm đạt được các mục tiêu tài chính và nâng cao hiệu quả hoạt động (Bovens, 2007). Hiệu quả này được thể hiện thông qua việc lập kế hoạch, phân bổ, kiểm soát và sử dụng hiệu quả các nguồn lực tài chính. Theo Chu Thị Thu Thủy và cộng sự (2015), hiệu quả tài chính còn phản ánh khả năng khai thác và sử dụng hiệu quả nguồn lực để nâng cao kết quả hoạt động của doanh nghiệp. Đồng thời, quản trị tài chính hiệu quả góp phần nâng cao khả năng sinh lời, đảm bảo tính thanh khoản và duy trì sự phát triển bền vững của doanh nghiệp (Võ Thị Tuyết Hằng, 2015).
Lý thuyết nền
Lý thuyết nguồn lực của Barney (1991) cho rằng, hiệu quả hoạt động của doanh nghiệp phụ thuộc vào khả năng sở hữu, phát triển và khai thác các nguồn lực nội tại có giá trị, khan hiếm, khó bắt chước và không thể thay thế Trong bối cảnh DNNVV, năng lực quản trị tài chính được xem là một nguồn lực quan trọng giúp doanh nghiệp tối ưu hóa việc sử dụng nguồn vốn, kiểm soát chi phí, duy trì khả năng thanh khoản và nâng cao hiệu quả hoạt động. Các năng lực như: lập kế hoạch tài chính, quản trị dòng tiền, quản lý vốn lưu động, hệ thống thông tin tài chính và năng lực phân tích tài chính có thể tạo ra sự khác biệt trong hiệu quả quản trị tài chính giữa các doanh nghiệp.
Tổng quan nghiên cứu
Nguyễn Minh Kiều và Nguyễn Thị Hồng Huệ (2013) nghiên cứu ảnh hưởng của quản trị tài chính đến hiệu quả hoạt động của các doanh nghiệp niêm yết trên HOSE. Nghiên cứu xem xét các yếu tố khả năng thanh toán, vòng quay nợ phải thu, vòng quay hàng tồn kho, vòng quay vốn lưu động và cơ cấu vốn. Kết quả cho thấy, khả năng thanh toán nhanh, vòng quay nợ phải thu, vòng quay vốn lưu động và hệ số nợ trên tổng tài sản có tác động tích cực đến ROE, trong khi vòng quay hàng tồn kho có tác động ngược chiều trong bối cảnh lạm phát cao.
Võ Thị Thu Hà và cộng sự (2022) nghiên cứu mối quan hệ giữa quản lý tài chính và hiệu quả hoạt động của các DNNVV tại TP. Hồ Chí Minh thông qua 7 yếu tố gồm: Hệ thống thông tin kế toán, Quản trị tiền mặt, Quản trị nợ phải thu, Quản trị hàng tồn kho, Quản trị tài sản cố định, Lập kế hoạch tài chính và Báo cáo phân tích. Kết quả cho thấy, tất cả các yếu tố đều tác động tích cực đến hiệu quả hoạt động, trong đó Hệ thống thông tin kế toán có ảnh hưởng mạnh nhất.
Nghiên cứu của Mang’ana và cộng sự (2023) đánh giá ảnh hưởng của các thực hành quản lý tài chính đến hiệu quả hoạt động của các DNNVV trong lĩnh vực nông nghiệp tại Tanzania. Kết quả chỉ ra rằng, Quản trị vốn lưu động và Quản trị tài trợ có tác động tích cực và có ý nghĩa thống kê đến Hiệu quả tài chính và Hiệu quả hoạt động, trong khi Kế toán, Báo cáo tài chính và Lập ngân sách vốn không có ảnh hưởng đáng kể.
Mishra và cộng sự (2024) nghiên cứu các yếu tố ảnh hưởng đến quá trình ra quyết định tài chính của phụ nữ tại Ấn Độ. Các yếu tố được xem xét bao gồm: Hiểu biết tài chính số, Thái độ tài chính, Chuẩn mực chủ quan và Khả năng kiểm soát hành vi. Kết quả cho thấy tất cả các yếu tố này đều tác động tích cực và có ý nghĩa thống kê đến Khả năng ra quyết định tài chính, trong đó Hiểu biết tài chính số đóng vai trò quan trọng trong việc nâng cao năng lực quản lý tài chính cá nhân.
Nghiên cứu của Garrab (2025) xem xét 4 yếu tố gồm: Năng lực vận hành, Năng lực công nghệ, Năng lực quản lý tài chính và Năng lực marketing ảnh hưởng đến hiệu quả hoạt động của doanh nghiệp trong ngành sản xuất ô tô và dược phẩm. Kết quả cho thấy, Năng lực quản lý tài chính là yếu tố có ảnh hưởng quan trọng nhất đến Hiệu quả hoạt động ở cả 2 ngành; đồng thời, Năng lực marketing có vai trò nổi bật trong ngành ô tô, trong khi Năng lực công nghệ có ý nghĩa hơn đối với ngành dược phẩm.
Đường Vinh Sường (2026) nghiên cứu các yếu tố ảnh hưởng đến hiệu quả quản lý tài chính tại các cơ sở giáo dục đại học tự chủ ở Việt Nam. Nghiên cứu đánh giá 4 yếu tố gồm: Năng lực quản lý tài chính, Mức độ tự chủ tài chính, Minh bạch và trách nhiệm giải trình, cùng Ứng dụng công nghệ thông tin. Kết quả cho thấy, cả 4 yếu tố đều tác động tích cực đến Hiệu quả quản lý tài chính, trong đó Minh bạch và trách nhiệm giải trình tài chính có tác động mạnh nhất.
GIẢ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Năng lực lập kế hoạch tài chính
Năng lực lập kế hoạch tài chính phản ánh khả năng xây dựng kế hoạch và phân bổ nguồn lực nhằm đạt được mục tiêu tài chính của doanh nghiệp. Võ Thị Thu Hà và cộng sự (2022) cho thấy lập kế hoạch tài chính có tác động tích cực đến hiệu quả hoạt động của DNNVV. Bên cạnh đó, việc xây dựng kế hoạch tài chính và ngân sách phù hợp giúp doanh nghiệp sử dụng hiệu quả nguồn lực (Ausat và cộng sự, 2023), trong khi thiếu kế hoạch tài chính có thể làm gia tăng rủi ro và giảm hiệu quả quản trị (Sutrisno và cộng sự, 2023). Do đó, nghiên cứu đề xuất giả thuyết sau:
H1: Năng lực lập kế hoạch tài chính có tác động tích cực đến Hiệu quả quản trị tài chính doanh nghiệp.
Quản trị dòng tiền
Quản trị dòng tiền là quá trình kiểm soát dòng tiền vào và dòng tiền ra nhằm đảm bảo khả năng thanh khoản và đáp ứng các nhu cầu tài chính của doanh nghiệp. Võ Thị Thu Hà và cộng sự (2022), Mang'ana và cộng sự (2023) đều khẳng định quản trị dòng tiền có ảnh hưởng tích cực đến hiệu quả hoạt động. Ngoài ra, Nguyễn Minh Kiều và Nguyễn Thị Hồng Huệ (2013) cho rằng, khả năng thanh toán bằng tiền mặt phản ánh năng lực quản trị tài chính của doanh nghiệp. Vì vậy, nghiên cứu đề xuất giả thuyết sau:
H2: Quản trị dòng tiền có tác động tích cực đến Hiệu quả quản trị tài chính doanh nghiệp.
Kiểm soát chi phí
Kiểm soát chi phí là quá trình giám sát và quản lý các khoản chi nhằm tối ưu hóa việc sử dụng nguồn lực tài chính. Foss (1997) cho rằng, kiểm soát chi phí hiệu quả giúp doanh nghiệp sử dụng nguồn lực hợp lý và hạn chế lãng phí. Đồng thời, Alabdullah và cộng sự (2022), Garrab (2025) đều nhấn mạnh rằng việc tăng cường kiểm soát tài chính và sử dụng hiệu quả nguồn lực góp phần nâng cao hiệu quả hoạt động của doanh nghiệp. Trên cơ sở đó, nghiên cứu đề xuất giả thuyết sau:
H3: Kiểm soát chi phí có tác động tích cực đến Hiệu quả quản trị tài chính doanh nghiệp.
Quản trị vốn lưu động
Quản trị vốn lưu động là quá trình quản lý các tài sản và nguồn vốn ngắn hạn nhằm đảm bảo khả năng thanh khoản và nâng cao hiệu quả hoạt động của doanh nghiệp. Afeef (2011) cho thấy quản trị vốn lưu động hiệu quả góp phần cải thiện khả năng sinh lời của doanh nghiệp. Tương tự, Harrison và Muiru (2021), Võ Thị Thu Hà và cộng sự (2022) đều khẳng định, quản trị vốn lưu động có tác động tích cực đến hiệu quả tài chính và hiệu quả hoạt động của doanh nghiệp. Do đó, nghiên cứu đề xuất giả thuyết sau:
H4: Quản trị vốn lưu động có tác động tích cực đến Hiệu quả quản trị tài chính doanh nghiệp.
Hệ thống thông tin tài chính
Hệ thống thông tin tài chính hỗ trợ thu thập, xử lý và cung cấp thông tin phục vụ quá trình quản trị và ra quyết định tài chính. Đường Vinh Sường (2026) cho thấy ứng dụng công nghệ thông tin trong quản lý tài chính có tác động tích cực đến hiệu quả quản lý. Bên cạnh đó, Võ Thị Thu Hà và cộng sự (2022) xác định hệ thống thông tin kế toán là một trong những nhân tố ảnh hưởng mạnh đến hiệu quả hoạt động của doanh nghiệp, trong khi Alabdullah và cộng sự (2022) nhấn mạnh vai trò của hệ thống thông tin trong việc tăng cường kiểm soát và minh bạch tài chính. Vì vậy, nghiên cứu đề xuất giả thuyết sau:
H5: Hệ thống thông tin tài chính có tác động tích cực đến Hiệu quả quản trị tài chính doanh nghiệp.
Năng lực phân tích tài chính
Năng lực phân tích tài chính phản ánh khả năng phân tích, đánh giá và sử dụng thông tin tài chính để hỗ trợ ra quyết định quản trị. Võ Thị Thu Hà và cộng sự (2022) cho rằng, hoạt động phân tích tài chính có tác động tích cực đến hiệu quả hoạt động của doanh nghiệp. Đồng thời, Đường Vinh Sường (2026), Mang'ana và cộng sự (2023) đều khẳng định năng lực phân tích tài chính góp phần nâng cao chất lượng quản trị tài chính và hiệu quả hoạt động của tổ chức. Trên cơ sở đó, nghiên cứu đề xuất giả thuyết sau:
H6: Năng lực phân tích tài chính có tác động tích cực đến Hiệu quả quản trị tài chính doanh nghiệp.
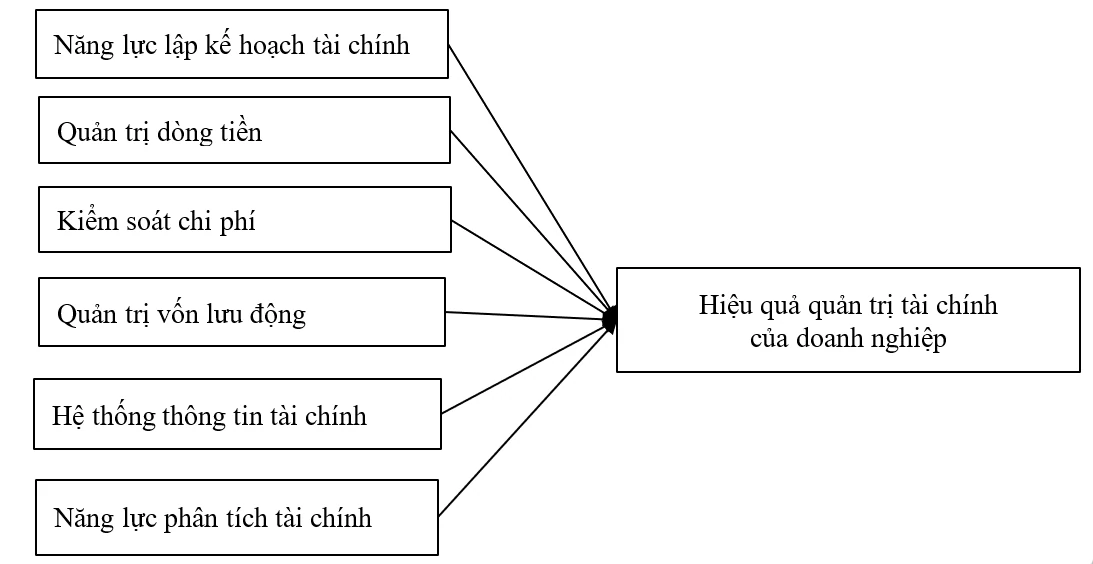
Dựa trên cơ Lý thuyết nguồn lực và các nghiên cứu đi trước, tác giả xây dựng mô hình nghiên cứu các nhân tố ảnh hưởng đến hiệu quả quản trị tài chính của DNNVV tại Việt Nam như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn Tác giả đề xuất
KẾT LUẬN VÀ HƯỚNG NGHIÊN CỨU TIẾP THEO
Kết luận
Nghiên cứu đã hệ thống hóa thành công khung lý luận dựa trên Lý thuyết nguồn lực để xây dựng mô hình cấu trúc gồm 6 nhân tố tác động đến hiệu quả quản trị tài chính của các DNNVV tại Việt Nam. Mô hình đề xuất không chỉ đóng góp về mặt học thuật trong việc làm phong phú thêm hệ thống tài liệu nghiên cứu về tài chính doanh nghiệp mà còn cung cấp cơ sở tham khảo cho các DNNVV trong việc tăng cường năng lực lập kế hoạch tài chính, quản trị dòng tiền, kiểm soát chi phí, quản trị vốn lưu động, hoàn thiện hệ thống thông tin tài chính và nâng cao năng lực phân tích tài chính nhằm sử dụng hiệu quả các nguồn lực tài chính, cải thiện hiệu quả quản trị và nâng cao năng lực cạnh tranh trong bối cảnh kinh doanh nhiều biến động.
Hạn chế và hướng phát triển trong tương lai
Nghiên cứu mang tính chất là một nghiên cứu định hướng khung khái niệm, chưa thực hiện bước kiểm định dữ liệu định lượng sơ cấp trên thực tế. Do đó, các hướng nghiên cứu tiếp theo cần tiến hành khảo sát thực tế diện rộng đối với các DNNVV tại các trung tâm kinh tế lớn (như TP. Hồ Chí Minh, Hà Nội), áp dụng phương pháp mô hình phương trình cấu trúc (PLS-SEM) để lượng hóa mức độ tác động cụ thể của từng giả thuyết, từ đó đưa ra các khuyến nghị chính sách vĩ mô và vi mô sát thực hơn cho cộng đồng doanh nghiệp.
Tài liệu tham khảo:
1. Afeef, M. (2011). Analyzing the impact of working capital management on the profitability of SMEs in Pakistan. International Journal of Business and Social Science, 2(22).
2. Alabdullah, T. T. Y., Ahmed, E. R., & Kanaan-Jebna, A. (2022). Corporate governance system and firm financial performance. Acta Scientific Computer Sciences, 4(6), 97-103.
3. Ausat, A. M. A., Risdwiyanto, A., Arfah, M., & Jemadi, J. (2023). Conflict management strategies in work teams in the creative industry. KENDALI: Economics and Social Humanities, 1(3), 139-142.
4. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120.
5. Bovens, M. (2007). Analysing and assessing accountability: A conceptual framework. European Law Journal, 13(4), 447-468.
6. Brigham, E. F., & Houston, J. F. (2003). Fundamentals of financial management (10th ed.). South-Western College Publishing.
7. Chính phủ (2021). Nghị định số 80/2021/NĐ-CP ngày 26/8/2021 quy định chi tiết và hướng dẫn thi hành một số điều của Luật Hỗ trợ DNNVV.
8. Chu Thị Thu Thủy, Nguyễn Thanh Huyền, & Ngô Thị Quyên (2015). Phân tích các nhân tố ảnh hưởng đến hiệu quả tài chính: Nghiên cứu điển hình tại các công ty cổ phần phi tài chính niêm yết trên Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh. Tạp chí Kinh tế và Phát triển, 215, 1-8.
9. Đường Vinh Sường (2026). Các yếu tố ảnh hưởng đến hiệu quả quản lý tài chính trong giáo dục đại học tự chủ tại Việt Nam. https://nghiencuu.tapchikinhtetaichinh.vn/cac-yeu-to-anh-huong-den-hieu-qua-quan-ly-tai-chinh-trong-giao-duc-dai-hoc-tu-chu-tai-viet-nam-146719.html
10. Foss, N. J. (Ed.). (1997). Resources, firms, and strategies: A reader in the resource-based perspective. Oxford University Press.
11. Garrab, M. Y. (2025). Financial management capability matters in capabilities–performance relationships: The case of two industries. SAGE Open, 15(2). https://doi.org/10.1177/21582440251324022
12. Harrison, F. N., & Muiru, D. M. (2021). Effects of selected financial management practices on financial performance of commercial banks in Kenya. International Journal of Finance, 6(1), 17-38. https://doi.org/10.47941/ijf.517
13. Mang’ana, K. M., Ndyetabula, D. W., & Hokororo, S. J. (2023). Financial management practices and performance of agricultural small and medium enterprises in Tanzania. Social Sciences & Humanities Open, 7(1), 100494. https://doi.org/10.1016/j.ssaho.2023.100494
14. Meredith, G. G. (1986). Financial management of the small enterprise. McGraw-Hill.
15. Nguyễn Minh Kiều, Nguyễn Thị Hồng Huệ (2013). Ảnh hưởng của quản trị tài chính đến hiệu quả hoạt động doanh nghiệp. Tạp chí Khoa học Trường Đại học Mở Thành phố Hồ Chí Minh, 8(3), 86-96.
16. Sutrisno, S., Ausat, A. M. A., Permana, R. M., & Santosa, S. (2023). Effective marketing strategies for MSMEs during Ramadan in Indonesia. Community Development Journal: Jurnal Pengabdian Masyarakat, 4(2), 1901-1906. https://doi.org/10.31004/cdj.v4i2.13792
17. Võ Thị Thu Hà, Nguyễn Thị Kiều Oanh, Trần Hồng Vân, Võ Thị Trúc Đào, Chu Thị Thương, Lê Văn Tuấn (2022). Mối quan hệ giữa quản lý tài chính và hiệu quả hoạt động của doanh nghiệp nhỏ và vừa tại Thành phố Hồ Chí Minh. Tạp chí Nghiên cứu Tài chính - Marketing, 71(5), 70-78. https://doi.org/10.52932/jfm.vi71.284
18. Võ Thị Tuyết Hằng (2015). Nghiên cứu các nhân tố ảnh hưởng đến hiệu quả kinh doanh của các doanh nghiệp ngành xây dựng niêm yết trên sàn chứng khoán Việt Nam. Luận văn thạc sĩ, Trường Đại học Đà Nẵng.
19. Yu, W., Ramanathan, R., & Nath, P. (2014). The impacts of marketing and operations capabilities on financial performance in the UK retail sector: A resource-based perspective. Industrial Marketing Management, 43(1), 25–31.
| Ngày nhận bài: 3/8/2026; Ngày hoàn thiện biên tập: 12/9/2026; Ngày duyệt đăng: 28/9/2026 |
Tin liên quan


Các tin khác

Tăng cường hoạt động tham gia nghiên cứu khoa học của sinh viên Trường Công nghệ, Đại học Kinh tế Quốc dân

Ảnh hưởng của trải nghiệm du lịch tâm linh đến sự hài lòng và ý định quay lại của du khách tại Đồng bằng sông Cửu Long

Ảnh hưởng của trải nghiệm tương tác với trợ lý mua sắm ứng dụng GenAI đến ý định mua hàng lặp lại của Gen Z trên các sàn thương mại điện tử tại Việt Nam

Đẩy mạnh phát triển kinh tế tư nhân tại TP. Đà Nẵng

Mô hình tích hợp phát triển du lịch và giáo dục cộng đồng gắn với bảo tồn và phát huy giá trị di sản Thành Hoàng Đế

Lợi ích và rủi ro trên hành trình hình thành thu nhập thụ động

Các biện pháp huy động vốn trong lĩnh vực hydrogen để phát triển ngành công nghiệp du lịch biển bền vững tại Việt Nam

Khung lý thuyết tích hợp về các yếu tố ảnh hưởng đến thăng tiến quản lý của lao động nữ tại khách sạn 5 sao ở TP. Hồ Chí Minh

Mối quan hệ giữa sở hữu quản lý và hiệu quả kinh doanh của các công ty sau cổ phần hoá niêm yết trên Sàn Giao dịch chứng khoán TP. Hồ Chí Minh


