


Lợi ích và rủi ro trên hành trình hình thành thu nhập thụ động
ThS. Hồ Thị Khánh Linh
Khoa Kinh tế - Luật, Trường Đại học Đồng Tháp; Email: [email protected]
ThS. Lê Nguyễn Như Mai
Khoa Kinh tế - Luật, Trường Đại học Đồng Tháp; Email: [email protected]
ThS. Đào Mạnh Cường
Ngân hàng TMCP Công thương Việt Nam - Chi nhánh Vĩnh Long; Email: [email protected]
ThS. Lê Thành Đa
Công ty Cổ phần Dược phẩm Imexpharm; Email: [email protected]
Tóm tắt
Nghiên cứu tập trung nghiên cứu bản chất, lợi ích và các rủi ro tiềm ẩn trong quá trình xây dựng nguồn thu nhập thụ động, từ đó, làm rõ vai trò của dòng tiền thụ động trong việc gia tăng an toàn tài chính. Bằng phương pháp nghiên cứu định tính dựa trên tổng hợp dữ liệu thực tiễn 2020-2026, nghiên cứu chỉ ra sự lệch pha giữa lợi suất kỳ vọng và thực tế trong hoạt động đầu tư, cũng như sự dịch chuyển của dòng vốn từ tích lũy thuần túy sang “tài chính trải nghiệm” của giới trẻ. Trên cơ sở khung phân tích kết hợp Lý thuyết quyết định, Lý thuyết lợi ích kỳ vọng, duy lý giới hạn và Lý thuyết triển vọng, nghiên cứu đề xuất mô hình phân bổ vốn theo cấp độ rủi ro và chiến lược quản trị rủi ro hệ thống theo nguyên tắc “Trục và Nan” gắn liền với tuân thủ Luật Công nghiệp công nghệ số 2026 nhằm giúp cá nhân đạt được tự do tài chính bền vững.
Từ khóa: Lợi ích, quản trị rủi ro, tài chính cá nhân, thu nhập thụ động, tự do tài chính
Abstract
This study examines the nature, benefits, and potential risks associated with building passive income streams, thereby clarifying the role of passive cash flows in enhancing financial security. Using a qualitative research approach based on the synthesis of empirical data from 2020 to 2026, the study identifies a gap between expected and actual investment returns and a shift in young people's capital allocation from conventional accumulation toward “experience finance.” Drawing on an integrated analytical framework incorporating Decision Theory, Expected Utility Theory, Bounded Rationality, and Prospect Theory, the study proposes a risk-tiered capital allocation model and a systemic risk management strategy based on the “Hub-and-Spoke” principle, aligned with the 2026 Law on Digital Technology Industry. These proposals aim to help individuals achieve sustainable financial freedom.
Keywords: Benefits, risk management, personal finance, passive income, financial freedom
GIỚI THIỆU
Trong hành trình quản trị tài chính cá nhân, tự do tài chính được xác định là trạng thái các dòng tiền tự động đủ sức trang trải mọi nhu cầu cuộc sống mà không phải “đánh đổi” bằng sức lao động và thời gian lao động trực tiếp liên tục. Việc Việt Nam triển khai Chiến lược tài chính toàn diện quốc gia đến năm 2025, định hướng đến năm 2030 và giai đoạn 2026-2030 (Quyết định số 149/QĐ-TTg ngày 22/1/2020 và Quyết định số 928/QĐ-TTg ngày 25/5/2026) đã tạo đòn bẩy cho công nghệ tài chính (Fintech) và hệ sinh thái Fintech phát triển sâu và rộng, mở ra cơ hội tiếp cận thị trường vốn bình đẳng cho mọi tầng lớp nhân dân.
Sự bùng nổ hạ tầng số và Fintech mang lại khả năng tiếp cận thị trường vốn dễ dàng, nhưng đồng thời cũng làm lan truyền rầm rộ trên các mạng xã hội những thông tin “làm giàu nhanh”, “làm giàu không khó” thiếu kiểm chứng. Theo Ủy ban Chứng khoán Nhà nước (2021), năm 2020, thị trường chứng khoán Việt Nam ghi nhận 393.659 tài khoản F0 (trong đó có 392.527 tài khoản của nhà đầu tư cá nhân), tăng 94% so với năm 2019. Sang năm 2021, chỉ trong 6 tháng đầu năm, số tài khoản mở mới đã lớn hơn tổng số tài khoản mở mới của cả 2 năm 2019 và 2020 (Kokalari, 2021). Thực tế này phản ánh làn sóng tham gia ồ ạt của các nhà đầu tư cá nhân tham gia thị trường với kỳ vọng “kiếm tiền khi đang ngủ”. Tuy nhiên, dữ liệu thực tế cho thấy, sau 2 năm tham gia, có tới 95% nhà đầu tư cá nhân chịu thua lỗ và rời bỏ thị trường (Đan Thanh, 2025). Nguyên nhân cốt lõi xuất phát từ sự thiếu hụt tri thức tài chính, tâm lý hưng phấn nhất thời và khả năng quản trị rủi ro kém.
Bên cạnh đó, các “bẫy” tài chính từ mô hình đa cấp biến tướng đến các tài sản số không còn phù hợp với xu hướng đã dẫn đến rủi ro mất vốn của nhà đầu tư cá nhân. Trên mạng xã hội cũng như các buổi “tập huấn” của các nhóm kinh doanh đa cấp chỉ đề cập đến sự sung túc của tự do tài chính mà không có sự cảnh báo những cái bẫy dẫn dắt “sai đường”.
Hầu hết các nghiên cứu truyền thông tiếp cận thu nhập thụ động theo góc nhìn đơn giản hoặc mang tính “màu hồng”, liệt kê cơ hội mà thiếu phân tích sâu về điều kiện vận hành, chi phí đầu tư ban đầu, khả năng duy trì dòng tiền và các chi phí ẩn. Khoảng trống nghiên cứu này đặt ra yêu cầu phải làm rõ bản chất thực sự của thu nhập thụ động dưới góc nhìn lý thuyết tài chính hành vi, xác định khoảng lệch giữa lợi suất kỳ vọng và thực tế, từ đó đề xuất giải pháp cấu trúc vốn và mô hình quản trị rủi ro mang tính khoa học, giúp nhà đầu tư cá nhân bảo vệ tài sản và hướng tới tự do tài chính bền vững.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Nghiên cứu dựa trên nền tảng của Lý thuyết quyết định - một lĩnh vực liên ngành tập trung vào việc mô hình hóa cách thức các cá nhân đưa ra lựa chọn giữa các phương án tài chính khác nhau. Trong đó, các lý thuyết cấu thành cụ thể bao gồm:
Lý thuyết lợi ích kỳ vọng của Von Neumann và Morgenstern (1944) cho rằng, quyết định của nhà đầu tư là quá trình duy lý, nghĩa là luôn tập trung vào sự đánh đổi giữa tính thanh khoản, lợi nhuận và mức độ rủi ro để tối đa hóa lợi ích. Nhưng thực tế, mỗi người đều có giới hạn về năng lực nhận thức, trong khi thông tin thì ngày càng bùng nổ (làm nhà đầu tư nghĩ rằng đã trang bị đầy đủ để bước vào lĩnh vực mình chưa có kinh nghiệm mà không cần cẩn trọng thêm). Đây chính là rào cản khiến cá nhân không thể đạt tới duy lý hoàn hảo mà phải chấp nhận Duy lý giới hạn (Simon, 1955). Đó chính là nguyên nhân của nhiều sự lựa chọn tưởng chừng đã tính toán kỹ nhưng thực chất là sự lựa chọn dựa trên cảm tính.
Đồng thời, nghiên cứu sử dụng Lý thuyết triển vọng của Kahneman và Tversky (1979) để giải thích tâm lý cũng như hành vi của nhà đầu tư cá nhân. Lý thuyết này chỉ ra rằng, con người thường có xu hướng đánh giá quá cao các cơ hội có lợi nhuận cực cao nhưng có xác suất rất thấp (như hành vi mua vé số hoặc đầu tư vào dự án cam kết lãi suất 70-80%/năm). Lý thuyết này làm sáng tỏ các bẫy tâm lý điển hình: tâm lý đám đông (hành động theo đám đông mà bất chấp giá trị nội tại của tài sản); tâm lý sợ mất mát (nhà đầu tư cảm nhận mức độ mất mát nghiêm trọng hơn mức lợi nhuận cùng quy mô, dẫn đến hành vi “gồng lỗ” thay vì cắt lỗ kỷ luật).
Khái niệm và phân loại các nguồn thu nhập thụ động
Thu nhập thụ động là dòng tiền thu về của một cá nhân có tính định kỳ hoặc tự động từ các tài sản hoặc hệ thống đã được tích lũy, xây dựng từ trước, mà không đòi hỏi sự hiện diện hay sức lao động trực tiếp liên tục của cá nhân đó tại thời điểm phát sinh thu nhập.
Trong phạm vi nghiên cứu, thu nhập thụ động được phân thành 4 nhóm tài sản sau:
- Nhóm tài sản tài chính và giấy tờ có giá: Bao gồm cổ tức từ cổ phiếu niêm yết, lãi tiền gửi tiết kiệm ngân hàng, chứng chỉ quỹ đầu tư (ETF, quỹ mở), trái phiếu doanh nghiệp/chính phủ và quỹ đầu tư bất động sản (REITs).
- Nhóm bất động sản và tài sản thực: Bao gồm dòng tiền cho thuê nhà ở, căn hộ, mặt bằng thương mại dài hạn, cho thuê bất động sản nghỉ dưỡng linh hoạt, hoặc cho thuê máy móc, phương tiện.
- Nhóm sản phẩm trí tuệ và tài sản kỹ thuật số: Bao gồm tiền bản quyền từ sách (ebook), khóa học trực tuyến, phần mềm ứng dụng (SaaS), bản quyền âm nhạc, nội dung số bán lặp lại và thiết kế Print-on-Demand (POD).
- Nhóm hệ thống kinh doanh và tiếp thị liên kết: Bao gồm lợi nhuận từ sở hữu doanh nghiệp tự vận hành, nhượng quyền thương mại (Franchise) và hoa hồng từ tiếp thị liên kết trên các nền tảng thương mại điện tử/mạng xã hội.
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp định tính kết hợp tổng quan tài liệu có hệ thống và phân tích mô tả. Phạm vi nghiên cứu tập trung vào thị trường tài chính và bất động sản tại Việt Nam giai đoạn 2020-2026. Dữ liệu sử dụng để phân tích là dữ liệu thứ cấp được thu thập từ các tạp chí khoa học, báo cáo của Ủy ban Chứng khoán Nhà nước, các định chế tài chính (SSIAM, CBRE, Savills), dữ liệu báo chí chính thống và các công trình nghiên cứu công bố trên các tạp chí khoa học uy tín và các cơ quan điều tra về tội phạm tài chính để đảm bảo tính thực chứng và khách quan.
KẾT QUẢ VÀ THẢO LUẬN
Lợi ích và sức mạnh của thu nhập thụ động
Thu nhập thụ động mang lại sự tự do về thời gian, cho phép cá nhân chủ động lựa chọng công việc đam mê mà không bị áp lực sinh kế chi phối. Trong các biến cố kinh tế (mất việc, khủng hoảng, bệnh tật), dòng tiền thụ động đóng vai trò là “lưới bảo hiểm” sinh tồn.
Sức mạnh lớn nhất của thu nhập thụ động được phát huy khi biết tận dụng hiệu ứng lãi kép. Nếu nhà đầu tư cá nhân duy trì được tỷ lệ tái đầu tư 70-80%, tài sản sẽ tăng trưởng theo mô hình “quả cầu tuyết”, nghĩa là càng lăn xa càng tích tụ thêm nhiều tuyết và có kích thước lớn hơn, cũng như tài sản được đầu tư đúng cách và kiên trì thực hiện tái đầu tư trong thời gian càng dài sẽ càng tạo ra khối tài chính khổng lồ trong dài hạn.
Ngoài ra, tại Việt Nam, lãi tiền gửi tiết kiệm hiện thuộc diện ưu đãi không chịu thuế thu nhập cá nhân, giúp tối ưu hóa lợi nhuận so với thu nhập từ tiền lương.
Phân tích 4 nhóm kênh tạo thu nhập thụ động và sự dịch chuyển sang “tài chính trải nghiệm”
Sự phát triển mạnh mẽ của AI và nền tảng số đã trở thành công cụ hỗ trợ đắc lực cho các nhà đầu tư cá nhân nói chung, cho nhà đầu tư non trẻ nói riêng tham gia vào các kênh tạo thu nhập thụ động trong bối cảnh hiện tại. Mỗi kênh đều có những điều kiện và rủi ro tiềm ẩn khác nhau, vì thế cần phân tích chi tiết để thấy rõ chi phí vận hành, những rủi ro có thể đối mặt để từ đó có giải pháp quản lý. Nghiên cứu dựa trên 3 tiêu chí để phân tích gồm: Chi phí ban đầu; Khả năng duy trì; Rủi ro và hạn chế.
Kênh cổ tức và quỹ ETF tối ưu bằng AI
Chi phí ban đầu: Vốn đầu tư linh hoạt, yêu cầu năng lực phân tích doanh nghiệp và định giá tài sản. Các quỹ ETF hiện nay tích hợp AI để tự động tái cân bằng danh mục và quản lý rủi ro (Cẩm Hà, 2026).
Khả năng duy trì: Dòng tiền cổ tức có tính ổn định khá cao, được chi trả định kỳ theo kỳ họp đại hội cổ đông. Chi phí vận hành và quản lý danh mục thấp (đặc biệt khi đầu tư thông qua chứng chỉ quỹ ETF).
Rủi ro và hạn chế: Chịu thuế thu nhập cá nhân 5% trên cổ tức tiền mặt; chịu rủi ro sụt giảm thị giá cổ phiếu trong ngắn hạn do biến động thị trường chung hoặc kết quả kinh doanh suy giảm.
Kênh bất động sản và tài sản thực
Chi phí ban đầu: Yêu cầu quy mô vốn tích lũy ban đầu lớn nhất trong các kênh; đòi hỏi năng lực thẩm định pháp lý, vị trí quy hoạch và thương lượng giá. Sự phát triển của Proptech và mô hình lưu trú linh hoạt (airbnb, homestay) giúp tự động hóa khâu tìm kiếm khách thuê.
Khả năng duy trì: Dòng tiền cho thuê có tính định kỳ và độ đảm bảo cao theo hợp đồng dài hạn. Tuy nhiên, chi phí vận hành khá lớn (phí bảo trì, sửa chữa hư hỏng, phí quản lý chung cư/mặt bằng, phí môi giới khi tìm khách mới) làm suy giảm lợi suất thực nhận xuống 3-7%/năm.
Rủi ro và hạn chế: Tính thanh khoản rất thấp khi cần rút vốn gấp; rủi ro trống phòng không có khách thuê; chịu ảnh hưởng trực tiếp từ biến động quy hoạch và chính sách thuế tài sản.
Kênh sản phẩm trí tuệ và tài sản kỹ thuật số
Chi phí ban đầu: Đòi hỏi chuyên môn sâu, năng lực sáng tạo và chi phí thời gian đóng gói sản phẩm ban đầu (Ebook, SaaS, POD). Generative AI đóng vai trò đòn bẩy rút ngắn thời gian thiết kế và lập trình.
Khả năng duy trì: Chi phí sao chép và phân phối lặp lại gần như bằng 0, tạo biên lợi nhuận cao. Tuy nhiên, để duy trì dòng tiền ổn định, tác giả/nhà phát triển vẫn phải bỏ công sức cập nhật nội dung, sửa lỗi phần mềm và duy trì hạ tầng lưu trữ.
Rủi ro và hạn chế: Dòng tiền có nguy cơ suy giảm nhanh chóng nếu nội dung bị lỗi thời, vi phạm bản quyền/sao chép trái phép, hoặc gặp sự cạnh tranh gay gắt từ các sản phẩm AI thay thế mới.
Kênh tiếp thị liên kết và hệ thống kinh doanh
Chi phí ban đầu: Vốn tài chính ban đầu gần như bằng 0, nhưng đòi hỏi chi phí lớn về thời gian, công sức xây dựng uy tín thương hiệu cá nhân và sáng tạo nội dung thu hút cộng đồng (Nguyễn Thịnh, 2026).
Khả năng duy trì: Mức độ đảm bảo dòng tiền không cao, phụ thuộc lớn vào tần suất sản xuất nội dung mới và nỗ lực duy trì tương tác với tệp độc giả. Chi phí vận hành chủ yếu là chi phí thời gian và ngân sách quảng cáo/kỹ thuật (nếu có).
Rủi ro và hạn chế: Dòng tiền thiếu ổn định và dễ bị đứt gãy đột ngột do thay đổi thuật toán phân phối của mạng xã hội, rủi ro sàn thương mại điện tử cắt giảm tỷ lệ hoa hồng hoặc nhãn hàng ngừng chương trình liên kết.
Xu hướng “tài chính trải nghiệm” xuất hiện
Giai đoạn 2025-2026, các báo cáo phân tích thị trường ghi nhận sự dịch chuyển tư duy rõ rệt của thế hệ trẻ (Gen Y và Gen Z). Nhóm lao động trẻ đang phá bỏ quy tắc “tích cóp phòng thân” truyền thống để chuyển sang mô hình “tài chính trải nghiệm”. Họ ưu tiên tính thanh khoản và hiệu suất sinh lời để phục vụ nhu cầu du lịch, giáo dục và phát triển bản thân (Ánh Dương, 2026). Nhóm này xem chứng khoán và các tài sản số là công cụ tạo dòng tiền thụ động để giải phóng sức lao động chứ không đơn thuần lướt sóng mạo hiểm như các giai đoạn trước.
Rủi ro thực chứng và các “bẫy” tài chính
Nghiên cứu của Rattanaprichavej và Teeramungcalanon (2020) chỉ ra khoảng cách rõ rệt giữa lợi suất kỳ vọng (thường > 10%) và lợi suất thực tế (chỉ 3-7% với bất động sản cho thuê) do các chi phí ẩn như bảo trì và rủi ro trống phòng. Đặc biệt, các mô hình Ponzi núp bóng “hợp đồng hợp tác kinh doanh” cam kết lợi nhuận 20-80%/năm (Lê Thanh, 2025) là bẫy tài chính nguy hiểm nhất làm bốc hơi toàn bộ vốn tích lũy của nhà đầu tư thiếu kinh nghiệm.
Bảng: So sánh lợi suất kỳ vọng và thực tế một số kênh đầu tư cụ thể tại thị trường Việt Nam
| Kênh đầu tư | Tỷ suất/Lợi suất kỳ vọng (%/năm) | Tỷ suất/Lợi suất thực tế (%/năm) | Nguyên nhân chênh lệch | Mức độ rủi ro |
|---|---|---|---|---|
| Cổ tức/ETF | 12-15 | 8-10 | Thuế thu nhập cá nhân 5%, biến động thị giá. | Trung bình, phụ thuộc vào kết quả kinh doanh của công ty. |
| Bất động sản cho thuê | > 10 | 3-7 | Bảo trì, môi giới, thuế, trống phòng. | Trung bình, vốn lớn, thanh khoản thấp. |
| Gửi tiết kiệm | 6-8 | 5- 6 | Lạm phát. | Thấp, sinh lời thấp. |
| Sản phẩm số | Biên lợi nhuận lớn | Biến động mạnh | Phụ thuộc thuật toán sàn, chi phí thời gian sáng tạo nội dung, rủi ro lỗi thời. | Cao, dòng tiền thu nhập không ổn định. |
| Mô hình cam kết (Ponzi) | 20-80 | Mất vốn | Mô hình tháp Ponzi lấy tiền người sau trả cho người trước, trốn tránh pháp lý. | Rất cao, dạng lừa đảo, vi phạm pháp luật nghiêm trọng. |
| Tài sản số (nhóm đầu tư mạo hiểm) | Biên lợi nhuận lớn. Chi phí về sau gần như bằng 0 | Có thể giảm mạnh hoặc biến mất | Xu hướng thay đổi, cạnh tranh lớn. | Rất cao, giá bị thao túng và biến động với biên độ lớn. |
Nguồn: Nhóm tác giả tổng hợp từ các nguồn tham khảo giai đoạn 2020-2026
KHUYẾN NGHỊ VÀ GIẢI PHÁP
Cấu trúc vốn đầu tư
Dựa trên Lý thuyết quản trị danh mục đầu tư theo mức độ rủi ro, nghiên cứu đề xuất mô hình phân bổ vốn tối ưu cho cá nhân hướng tới dòng tiền bền vững:
50% vốn cho đầu tư an toàn: Mua trái phiếu Chính phủ/doanh nghiệp uy tín, quỹ ETF, bất động sản dài hạn ở các khu vực hạ tầng đồng bộ.
30%-35% vốn cho đầu tư tăng trưởng: Đầu tư vào cổ phiếu niêm yết có tỷ lệ chi trả cổ tức đều đặn hoặc quỹ đầu tư bất động sản (REITs).
15-20% vốn cho đầu tư mạo hiểm: Phân bổ vào việc xây dựng các tài sản số, SaaS, khóa học online. Lưu ý, đây là đầu tư mạo hiểm nên đầu tư theo kiểu thử nghiệm (không vượt quá 1% tổng danh mục đầu tư đối với tài sản đó có tính biến động cực cao).
Chiến lược quản trị rủi ro hệ thống theo nguyên tắc “Trục và Nan”
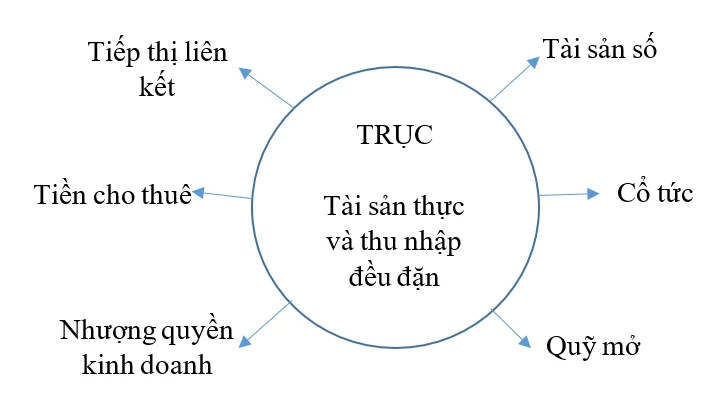
Để đảm bảo hệ thống tài chính cá nhân không bị sụp đổ dây chuyền khi một kênh đầu tư gặp biến cố, nghiên cứu đề xuất áp dụng nguyên tắc “Trục và Nan” (Hub-and-Spoke). Phần Trục là các tài sản thực và thu nhập đều đặn (bất động sản trung tâm, tiền gửi tiết kiệm, lương hưu). Phần này không để một nguồn thu đơn lẻ nào chiếm quá 40% tổng thu nhập thụ động. Phần Nan gồm nhiều nguồn thu đa dạng như: cổ tức, tài sản số, tiếp thị liên kết, nhượng quyền. Mỗi “nan” đóng vai trò như một lưới đỡ độc lập; khi thị trường chứng khoán giảm hoặc chính sách dành cho người cộng tác thay đổi... chỉ tác động đến 1 nan, các nan còn lại và trục chính vẫn đảm bảo cuộc sống cho nhà đầu tư.
Đồng thời, kiểm soát đòn bẩy tài chính ở mức trả lãi dưới 30% tổng thu nhập để đảm bảo an toàn khi thị trường biến động. Nguyên tắc này giúp bảo vệ an toàn cho hệ thống tài chính cá nhân khi có 1 nguồn thu không đạt như kỳ vọng.
Hình: Mô hình gợi ý cho nguyên tắc “Trục và Nan”
 |
Nguồn: Nhóm tác giả tổng hợp
Nâng cao hiểu biết pháp lý và công nghệ
Nhà đầu tư cá nhân cần cập nhật và tuân thủ Luật Công nghiệp công nghệ số (có hiệu lực từ ngày 1/1/2026). Luật chính thức công nhận tiền mã hóa là tài sản số được bảo hộ quyền sở hữu dân sự, nhưng tuyệt đối cấm sử dụng tài sản số làm phương tiện thanh toán thay thế tiền tệ. Việc nắm rõ pháp lý giúp cá nhân tránh rủi ro hình sự và các bẫy huy động vốn trái phép.
Việc sử dụng AI để hỗ trợ đầu tư (chatbot tư vấn hay công cụ POD) cần đi kèm với sự thẩm định của con người để tránh các sản phẩm nội dung kém chất lượng hoặc lỗi thời. Cần ghi nhớ AI là công cụ hỗ trợ, không phải công cụ làm thay.
Tài liệu tham khảo:
1. Ánh Dương (2026). Xu hướng đầu tư 2026: Chuyển sang “tài chính trải nghiệm”, CTCK thay đổi chiến lược. https://cafef.vn/xu-huong-dau-tu-2026-chuyen-sang-tai-chinh-trai-nghiem-ctck-thay-doi-chien-luoc-188260121145650551.chn
2. Cẩm Hà (2026). 4 kênh hái ra tiền thụ động năm 2026: Không cần giàu vẫn làm được. https://dantri.com.vn/kinh-doanh/4-kenh-hai-ra-tien-thu-dong-nam-2026-khong-can-giau-van-lam-duoc-20260604164734866.htm
3. Đan Thanh (2025). 95% nhà đầu tư thua lỗ, rời thị trường chứng khoán sau 2 năm. https://thanhnien.vn/95-nha-dau-tu-thua-lo-roi-thi-truong-chung-khoan-sau-2-nam-185250717185622309.htm
4. Kahneman, D., & Tversky, A. (1979). Prospect Theory: An Analysis of Decision under Risk. Econometrica, 47(2), 263-291
5. Kokalari, M. (2021). Economist's Note: The Evolution of Vietnam's Stock Market. VinaCapital.
6. Lê Thanh (2025). Cảnh báo đa cấp biến tướng manh nha hoạt động trở lại. https://vov.vn/kinh-te/canh-bao-da-cap-bien-tuong-manh-nha-hoat-dong-tro-lai-post1232457.vov
7. Nguyễn Thịnh (2026). Sự thật về tiếp thị liên kết “không cần vốn vẫn có thu nhập” và xu hướng kiếm tiền online bùng nổ tại Việt Nam. https://danviet.vn/su-that-ve-tiep-thi-lien-ket-khong-can-von-van-co-thu-nhap-va-xu-huong-kiem-tien-online-bung-no-tai-viet-nam-d1392191.html
8. Simon, H. A. (1955). A Behavioral Model of Rational Choice, The Quarterly Journal of Economics, 69(1), 99-114.
9. SSIAM (2024). Các “bẫy” tâm lý nên tránh khi đầu tư. https://ssiam.com.vn/kien-thuc-dau-tu/kien-thuc-dau-tu/cac-bay-tam-ly-nen-tranh-khi-dau-tu
10. Thủ tướng Chính phủ (2020). Quyết định 149/QĐ-TTg ngày 22/1/2020 về việc phê duyệt Chiến lược tài chính toàn diện quốc gia đến năm 2025, định hướng đến năm 2030.
11. Thủ tướng Chính phủ (2026). Quyết định số 928/QĐ-TTg ngày 25/5/2026 về việc phê duyệt Chiến lược tài chính toàn diện quốc gia giai đoạn 2026-2030.
12. Ủy ban Chứng khoán Nhà nước (2021). UBCKNN tổ chức Hội nghị tổng kết công tác năm 2020 và triển khai nhiệm vụ năm 2021, https://ssc.gov.vn/webcenter/portal/ubck/pages_r/l/chitit?dDocName=APPSSCGOVVN162137161.
13. Von Neumann, J., & Morgenstern, O. (1944). Theory of Games and Economic Behavior, Princeton University Press, Princeton.
| Ngày nhận bài: 21/9/2026; Ngày hoàn thiện biên tập: 3/11/2026; Ngày duyệt đăng: 19/11/2026 |
Các tin khác

Tăng cường hoạt động tham gia nghiên cứu khoa học của sinh viên Trường Công nghệ, Đại học Kinh tế Quốc dân

Ảnh hưởng của trải nghiệm du lịch tâm linh đến sự hài lòng và ý định quay lại của du khách tại Đồng bằng sông Cửu Long

Ảnh hưởng của trải nghiệm tương tác với trợ lý mua sắm ứng dụng GenAI đến ý định mua hàng lặp lại của Gen Z trên các sàn thương mại điện tử tại Việt Nam

Đẩy mạnh phát triển kinh tế tư nhân tại TP. Đà Nẵng

Mô hình tích hợp phát triển du lịch và giáo dục cộng đồng gắn với bảo tồn và phát huy giá trị di sản Thành Hoàng Đế

Các biện pháp huy động vốn trong lĩnh vực hydrogen để phát triển ngành công nghiệp du lịch biển bền vững tại Việt Nam

Khung lý thuyết tích hợp về các yếu tố ảnh hưởng đến thăng tiến quản lý của lao động nữ tại khách sạn 5 sao ở TP. Hồ Chí Minh

Mối quan hệ giữa sở hữu quản lý và hiệu quả kinh doanh của các công ty sau cổ phần hoá niêm yết trên Sàn Giao dịch chứng khoán TP. Hồ Chí Minh

Quan hệ giữa kế toán quản trị chiến lược và hiệu quả doanh nghiệp du lịch: Vai trò trung gian của năng lực kiểm soát chi phí


