


Quan hệ giữa kế toán quản trị chiến lược và hiệu quả doanh nghiệp du lịch: Vai trò trung gian của năng lực kiểm soát chi phí
Lê Bá Khôi
Khoa Kinh tế - Tài chính, Trường Đại học Ngoại ngữ - Tin học Thành phố Hồ Chí Minh
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích mối quan hệ giữa kế toán quản trị chiến lược và hiệu quả doanh nghiệp du lịch, tập trung vào vai trò trung gian của năng lực kiểm soát chi phí. Thông qua phương pháp tổng quan tài liệu có định hướng, kết hợp các công trình nền tảng và nghiên cứu gần đây, nghiên cứu này làm rõ cơ sở lý thuyết, nội hàm các cấu trúc và cơ chế liên kết giữa chúng. Trên cơ sở đó, nghiên cứu đề xuất mô hình gồm 4 giả thuyết, trong đó Năng lực kiểm soát chi phí giữ vai trò trung gian giữa Kế toán quản trị chiến lược và Hiệu quả doanh nghiệp. Nghiên cứu góp phần làm rõ cơ chế tác động của kế toán quản trị chiến lược, đồng thời gợi ý doanh nghiệp du lịch cần gắn quản trị chi phí với hiệu quả sử dụng nguồn lực và duy trì chất lượng dịch vụ.
Từ khóa: Doanh nghiệp du lịch, hiệu quả doanh nghiệp, kế toán quản trị chiến lược, kiểm soát chi phí
Abstract
This paper examines the relationship between strategic management accounting and the performance of tourism enterprises, with a particular focus on the mediating role of cost control capability. Drawing on a focused literature review of foundational and recent studies, the research clarifies the theoretical foundations, conceptual definitions of the constructs, and the mechanisms linking them. Accordingly, a research model comprising four hypotheses is proposed, with cost control capability serving as a mediator between strategic management accounting and firm performance. These findings contribute to a better understanding of how strategic management accounting influences firm performance and suggest that tourism enterprises should integrate cost management with efficient resource utilization and the maintenance of service quality.
Keywords: Tourism enterprises, firm performance, strategic management accounting, cost control
GIỚI THIỆU
Kế toán quản trị chiến lược (SMA) mở rộng phạm vi kế toán quản trị từ thông tin nội bộ sang các thông tin về đối thủ cạnh tranh, khách hàng, thị trường và chuỗi giá trị, kết hợp dữ liệu tài chính và phi tài chính nhằm hỗ trợ các quyết định dài hạn (Guilding và cộng sự, 2000). Cách tiếp cận này có ý nghĩa đối với doanh nghiệp du lịch, nơi hoạt động kinh doanh chịu ảnh hưởng của biến động nhu cầu, tính mùa vụ, áp lực cạnh tranh và yêu cầu kiểm soát chi phí gắn với chất lượng dịch vụ. Tại Việt Nam, các nghiên cứu đã bước đầu đề cập đến thực trạng ứng dụng SMA trong doanh nghiệp khách sạn (Vũ Thị Thanh Huyền, 2024, 2026), các yếu tố ảnh hưởng đến việc áp dụng SMA (Chu Thúy Anh và Huỳnh Quang Linh, 2025a, 2025b) cũng như mối quan hệ giữa SMA với lợi thế cạnh tranh và hiệu quả doanh nghiệp (Hoang và cộng sự, 2026). Tuy nhiên, cơ chế chuyển hóa thông tin SMA thành kết quả hoạt động vẫn cần được làm rõ.
Thực tế, việc áp dụng SMA chưa đương nhiên cải thiện hiệu quả doanh nghiệp nếu thông tin quản trị không được chuyển thành các quyết định và hành động cụ thể. Nuhu và cộng sự (2025) cho thấy, việc sử dụng các thực hành SMA đóng vai trò trung gian trong mối quan hệ giữa các khía cạnh SMA và hiệu quả tổ chức. Kế thừa hướng tiếp cận này, nghiên cứu lựa chọn năng lực kiểm soát chi phí làm biến trung gian nhằm giải thích quá trình chuyển hóa thông tin chiến lược thành hiệu quả doanh nghiệp. Trong lĩnh vực du lịch, kiểm soát chi phí không đơn thuần là cắt giảm chi tiêu, mà còn bao gồm thiết lập mục tiêu, giám sát biến động, phân tích nguyên nhân và điều chỉnh nguồn lực phù hợp với chiến lược kinh doanh, đồng thời bảo đảm chất lượng dịch vụ.
Xuất phát từ khoảng trống trên, nghiên cứu tập trung trả lời câu hỏi: SMA có mối quan hệ như thế nào với hiệu quả doanh nghiệp du lịch và năng lực kiểm soát chi phí có đóng vai trò trung gian trong mối quan hệ này hay không?
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Kế toán quản trị chiến lược trong doanh nghiệp du lịch
SMA không phải là một kỹ thuật kế toán riêng lẻ mà là tập hợp các thực hành cung cấp và sử dụng thông tin phục vụ quyết định chiến lược, với đặc trưng là định hướng thị trường, tầm nhìn dài hạn và kết hợp thông tin tài chính với phi tài chính. Guilding và cộng sự (2000) xác định các thực hành tiêu biểu như định giá chiến lược, phân tích chi phí đối thủ, chi phí vòng đời, chi phí mục tiêu và phân tích chuỗi giá trị. Cadez và Guilding (2008) tiếp tục xem xét SMA trong mối quan hệ với chiến lược và đặc điểm tổ chức. Trong lĩnh vực du lịch, Turner và cộng sự (2017) cho thấy vai trò của SMA trong việc giải thích kết quả khách hàng và tài chính của khách sạn. Tại Việt Nam, các nghiên cứu của Chu Thúy Anh và Huỳnh Quang Linh (2025a, 2025b), Huynh Quang Linh và Chu Thuy Anh (2026), Hoang Dinh Huong và cộng sự (2026) đề cập đến các yếu tố ảnh hưởng, lợi thế cạnh tranh và hiệu quả hoạt động gắn với SMA. Tuy nhiên, cơ chế chuyển hóa thông tin SMA thành các hành động quản trị cụ thể vẫn chưa được làm rõ.
Năng lực kiểm soát chi phí và hiệu quả doanh nghiệp
Kiểm soát chi phí không đơn thuần là cắt giảm chi tiêu mà là quản trị việc hình thành và sử dụng chi phí phù hợp với mục tiêu kinh doanh. Đối với doanh nghiệp du lịch, các khoản chi về nhân sự, bảo trì, nguyên liệu và dịch vụ bổ trợ còn ảnh hưởng trực tiếp đến chất lượng trải nghiệm khách hàng. Nguyễn Thị Sương (2025) đề cập đến các kỹ thuật SMA chi phí như chi phí theo thuộc tính, chi phí mục tiêu, chi phí vòng đời, chi phí chất lượng và phân tích chiến lược chi phí. Vũ Thị Thanh Huyền (2026) cũng ghi nhận việc áp dụng một số kỹ thuật này tại các doanh nghiệp khách sạn Việt Nam, mặc dù mức độ sử dụng chưa đồng đều.
Trong nghiên cứu này, năng lực kiểm soát chi phí được xem xét qua 3 nhóm nội dung: (i) lập kế hoạch và thiết lập mục tiêu chi phí dựa trên giá trị khách hàng, giá thị trường và chiến lược dịch vụ; (ii) giám sát, phân tích biến động và tác nhân chi phí; (iii) phản ứng quản trị thông qua điều chỉnh mua hàng, giá, công suất, thiết kế dịch vụ hoặc phân bổ nguồn lực. Ba nhóm nội dung này được sử dụng làm cơ sở khái niệm cho biến trung gian trong mô hình.
Hiệu quả doanh nghiệp trong nghiên cứu SMA thường được xem xét trên cả phương diện tài chính và phi tài chính. Turner và cộng sự (2017) phân tích kết quả khách hàng và tài chính trong doanh nghiệp khách sạn, trong khi Trần Thị Phương Lan và cộng sự (2025) nghiên cứu hiệu quả doanh nghiệp trong mối quan hệ với việc áp dụng các kỹ thuật SMA. Kế thừa các cách tiếp cận này, nghiên cứu xác định hiệu quả doanh nghiệp là mức độ đạt được các mục tiêu kinh doanh và hoạt động, thể hiện qua hiệu quả sử dụng nguồn lực, khả năng duy trì biên lợi nhuận, đáp ứng nhu cầu thị trường và kết quả hoạt động tương đối so với đối thủ cạnh tranh.
Các lý thuyết nền tảng
Lý thuyết tình huống cho rằng hiệu quả của hệ thống kiểm soát quản trị phụ thuộc vào sự phù hợp với bối cảnh tổ chức. Chenhall (2003) nhấn mạnh vai trò của môi trường, công nghệ, quy mô, cơ cấu và chiến lược; Cadez và Guilding (2008) vận dụng cách tiếp cận này để giải thích việc áp dụng SMA và mối quan hệ với hiệu quả doanh nghiệp. Tương tự, Chu Thúy Anh và Huỳnh Quang Linh (2025b) xem xét ảnh hưởng của định hướng thị trường, cường độ cạnh tranh và tính ổn định của môi trường kinh doanh đến việc áp dụng SMA trong doanh nghiệp du lịch. Do đó, lý thuyết tình huống cung cấp cơ sở giải thích mối quan hệ giữa SMA và hiệu quả doanh nghiệp trong những điều kiện tổ chức và môi trường kinh doanh khác nhau.
Quan điểm dựa trên nguồn lực (RBV) nhấn mạnh vai trò của nguồn lực và năng lực nội tại đối với lợi thế cạnh tranh và hiệu quả doanh nghiệp. Barney (1991) cho rằng sự khác biệt về nguồn lực giữa các doanh nghiệp và khả năng khai thác các nguồn lực có giá trị có thể tạo ra lợi thế cạnh tranh bền vững. Vận dụng cách tiếp cận này, SMA được xem là nền tảng cung cấp thông tin chiến lược, trong khi năng lực kiểm soát chi phí thể hiện khả năng chuyển hóa thông tin thành các hoạt động lập kế hoạch, giám sát và điều chỉnh nguồn lực. Do đó, dù cùng áp dụng các kỹ thuật SMA, doanh nghiệp vẫn có thể đạt hiệu quả khác nhau tùy thuộc vào khả năng tổ chức và khai thác thông tin trong quản trị.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng tổng quan tài liệu có định hướng để phát triển mô hình khái niệm. Tổng cộng 15 tài liệu được lựa chọn, bao gồm các công trình nền tảng về SMA, Lý thuyết tình huống, RBV và các nghiên cứu gần đây về SMA, kiểm soát chi phí và hiệu quả doanh nghiệp, ưu tiên bối cảnh du lịch và Việt Nam. Việc lựa chọn tài liệu dựa trên mức độ liên quan đến 3 nội dung: xác định các cấu trúc nghiên cứu, giải thích mối quan hệ giữa các cấu trúc và làm rõ thực tiễn vận dụng SMA trong doanh nghiệp du lịch. Trên cơ sở tổng hợp và đối chiếu các lập luận từ tài liệu, nghiên cứu xây dựng cơ chế liên kết giữa SMA, Năng lực kiểm soát chi phí và Hiệu quả doanh nghiệp, từ đó đề xuất 4 giả thuyết nghiên cứu.
GIẢ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU ĐỀ XUẤT
Kế toán quản trị chiến lược và hiệu quả doanh nghiệp
SMA cung cấp thông tin về khách hàng, đối thủ cạnh tranh, thị trường và chi phí, hỗ trợ doanh nghiệp ra quyết định về định giá, danh mục dịch vụ và phân bổ nguồn lực. Việc kết hợp thông tin tài chính và phi tài chính giúp doanh nghiệp cân đối mục tiêu lợi nhuận với chất lượng dịch vụ. Lê Như Hoa (2025) phân tích tác động của các công cụ SMA đến hiệu quả hoạt động; Trần Thị Phương Lan và cộng sự (2025) ghi nhận mối quan hệ tích cực giữa việc áp dụng kỹ thuật SMA và hiệu quả doanh nghiệp. Trong lĩnh vực du lịch, Turner và cộng sự (2017) xem xét mối liên hệ giữa SMA với kết quả khách hàng và tài chính; Huynh Quang Linh và Chu Thuy Anh (2026) ghi nhận vai trò của SMA đối với lợi thế cạnh tranh. Tuy nhiên, Hoang Dinh Huong và cộng sự (2026) cho thấy một số mối quan hệ trong mô hình chưa được xác nhận. Trên cơ sở đó, nghiên cứu đề xuất giả thuyết:
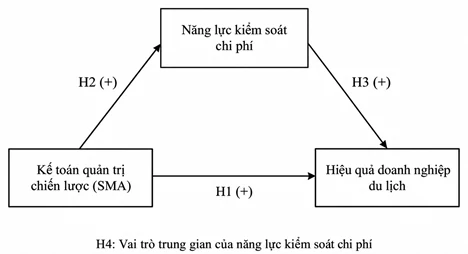
H1: Kế toán quản trị chiến lược có quan hệ tích cực với hiệu quả doanh nghiệp du lịch.
Kế toán quản trị chiến lược và năng lực kiểm soát chi phí
SMA cung cấp thông tin về khách hàng, đối thủ cạnh tranh, thị trường và chuỗi giá trị, giúp doanh nghiệp xác định mục tiêu và lựa chọn phương án quản trị chi phí phù hợp. Các kỹ thuật như chi phí mục tiêu, chi phí theo thuộc tính và phân tích chuỗi giá trị hỗ trợ nhận diện tác nhân chi phí và gắn chi phí với giá trị khách hàng (Nguyễn Thị Sương, 2025). Vũ Thị Thanh Huyền (2026) cũng ghi nhận việc áp dụng các kỹ thuật này tại doanh nghiệp khách sạn Việt Nam, mặc dù mức độ sử dụng chưa đồng đều. Tuy nhiên, thông tin và công cụ SMA chỉ phát huy giá trị khi được tích hợp vào quy trình lập kế hoạch, giám sát và điều chỉnh chi phí. Bên cạnh đó, Chu Thúy Anh và Huỳnh Quang Linh (2025a) cho thấy vai trò của vốn trí tuệ đối với việc vận dụng SMA. Do đó, nghiên cứu đề xuất giả thuyết:
H2: Kế toán quản trị chiến lược có quan hệ tích cực với Năng lực kiểm soát chi phí.
Năng lực kiểm soát chi phí và hiệu quả doanh nghiệp
Năng lực kiểm soát chi phí góp phần cải thiện hiệu quả doanh nghiệp thông qua việc hạn chế sai lệch và nâng cao hiệu quả phân bổ nguồn lực. Điều này không đồng nghĩa với cắt giảm chi tiêu mà là xác định các khoản chi cần điều chỉnh, duy trì hoặc gia tăng để bảo đảm giá trị dịch vụ. Việc giám sát biến động và phân tích nguyên nhân chênh lệch giúp nhà quản trị kịp thời điều chỉnh hoạt động mua hàng, nhân sự, công suất và giá bán. Đối với doanh nghiệp du lịch, kiểm soát chi phí cần gắn với mục tiêu duy trì chất lượng dịch vụ. Turner và cộng sự (2017) cũng nhấn mạnh vai trò của kết quả khách hàng trong mối quan hệ giữa SMA và kết quả tài chính của khách sạn. Vì vậy, giả thuyết sau được đề xuất:
H3: Năng lực kiểm soát chi phí có quan hệ tích cực với Hiệu quả doanh nghiệp du lịch.
Vai trò trung gian của năng lực kiểm soát chi phí
SMA cung cấp thông tin và công cụ hỗ trợ quyết định, trong khi năng lực kiểm soát chi phí giúp chuyển hóa các thông tin này thành hoạt động lập kế hoạch, giám sát biến động, phân tích chênh lệch và điều chỉnh nguồn lực. Theo RBV, hiệu quả doanh nghiệp không chỉ phụ thuộc vào nguồn lực sở hữu mà còn ở khả năng tổ chức và khai thác các nguồn lực đó (Barney, 1991). Vì vậy, các doanh nghiệp cùng áp dụng kỹ thuật SMA vẫn có thể đạt kết quả khác nhau tùy thuộc vào năng lực chuyển thông tin thành hành động quản trị. Nuhu và cộng sự (2025) cũng chỉ ra vai trò trung gian của việc sử dụng các thực hành SMA trong mối quan hệ giữa các khía cạnh SMA và hiệu quả tổ chức. Kế thừa lập luận này, nghiên cứu xem xét năng lực kiểm soát chi phí như một cơ chế trung gian cụ thể kết nối SMA với hiệu quả doanh nghiệp du lịch. Từ đó, giả thuyết sau được đề xuất:
H4: Năng lực kiểm soát chi phí đóng vai trò trung gian trong mối quan hệ giữa Kế toán quản trị chiến lược và Hiệu quả doanh nghiệp du lịch.
Mô hình nghiên cứu
Từ các lập luận trên, mô hình đề xuất thể hiện mối quan hệ giữa SMA và Hiệu quả doanh nghiệp du lịch thông qua Năng lực kiểm soát chi phí. SMA cung cấp thông tin phục vụ quyết định chiến lược, đồng thời hỗ trợ hình thành năng lực kiểm soát chi phí. Năng lực này giúp doanh nghiệp hạn chế sai lệch, nâng cao hiệu quả phân bổ nguồn lực và duy trì chất lượng dịch vụ, qua đó cải thiện hiệu quả hoạt động. Vì vậy, năng lực kiểm soát chi phí được kỳ vọng đóng vai trò trung gian, chuyển hóa thông tin SMA thành kết quả quản trị và kinh doanh. Mô hình nghiên cứu được thể hiện tại Hình.
Hình: Mô hình nghiên cứu
 |
Nguồn: Tác giả đề xuất
Thảo luận
So với các nghiên cứu trước tập trung vào tiền đề của SMA (Chu Thúy Anh và Huỳnh Quang Linh, 2025a, 2025b) hoặc mối quan hệ giữa SMA với hiệu quả và lợi thế cạnh tranh (Trần Thị Phương Lan và cộng sự, 2025; Huynh Quang Linh và Chu Thuy Anh, 2026), nghiên cứu này mở rộng hướng tiếp cận bằng cách xem xét năng lực kiểm soát chi phí như một cơ chế trung gian. Cách tiếp cận này phù hợp với lập luận của Nuhu và cộng sự (2025) về vai trò trung gian của việc sử dụng các thực hành SMA trong mối quan hệ với hiệu quả tổ chức, nhưng cụ thể hóa cơ chế trung gian thông qua hoạt động quản trị chi phí.
Về mặt lý thuyết, mô hình cho thấy hiệu quả của SMA không chỉ phụ thuộc vào khả năng cung cấp thông tin mà còn ở năng lực chuyển hóa thông tin thành hành động quản trị. Năng lực kiểm soát chi phí thể hiện qua việc thiết lập mục tiêu, giám sát biến động, phân tích nguyên nhân và điều chỉnh nguồn lực, qua đó kết nối thông tin chiến lược với hiệu quả hoạt động. Đáng chú ý, kiểm soát chi phí không đồng nghĩa với cắt giảm chi tiêu mà cần bảo đảm sự cân đối giữa hiệu quả sử dụng nguồn lực và chất lượng dịch vụ. Như vậy, mô hình góp phần làm rõ cơ chế tác động trực tiếp và gián tiếp của SMA đến hiệu quả doanh nghiệp du lịch, đồng thời cung cấp cơ sở cho việc kiểm định vai trò trung gian của năng lực kiểm soát chi phí.
KẾT LUẬN
Nghiên cứu đề xuất mô hình nghiên cứu giải thích mối quan hệ giữa SMA và hiệu quả doanh nghiệp du lịch thông qua năng lực kiểm soát chi phí. Mô hình gồm 3 cấu trúc và 4 giả thuyết, trong đó Năng lực kiểm soát chi phí giữ vai trò trung gian. Kết quả tổng quan cho thấy việc vận dụng SMA cần gắn với khả năng chuyển hóa thông tin thành các hoạt động quản trị chi phí nhằm nâng cao hiệu quả sử dụng nguồn lực và duy trì chất lượng dịch vụ. Về thực tiễn, doanh nghiệp du lịch cần tăng cường sử dụng thông tin chiến lược trong lập kế hoạch, giám sát và điều chỉnh chi phí. Tuy nhiên, nghiên cứu mới dừng ở xây dựng mô hình khái niệm, chưa kiểm định các giả thuyết bằng dữ liệu thực nghiệm. Đây là hướng nghiên cứu tiếp theo nhằm đánh giá mức độ và cơ chế tác động của SMA đến hiệu quả doanh nghiệp du lịch.
Tài liệu tham khảo:
1. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120. https://doi.org/10.1177/014920639101700108
2. Cadez, S., & Guilding, C. (2008). An exploratory investigation of an integrated contingency model of strategic management accounting. Accounting, Organizations and Society, 33(7-8), 836-863. https://doi.org/10.1016/j.aos.2008.01.003
3. Chenhall, R. H. (2003). Management control systems design within its organizational context: Findings from contingency-based research and directions for the future. Accounting, Organizations and Society, 28(2-3), 127-168. https://doi.org/10.1016/S0361-3682(01)00027-7
4. Chu Thúy Anh & Huỳnh Quang Linh. (2025a). Phân tích mối quan hệ giữa vốn trí tuệ và kế toán quản trị chiến lược tại doanh nghiệp ngành du lịch. https://kinhtevadubao.vn/phan-tich-moi-quan-he-giua-von-tri-tue-va-ke-toan-quan-tri-chien-luoc-tai-doanh-nghiep-nganh-du-lich-32128.html
5. Chu Thúy Anh & Huỳnh Quang Linh. (2025b). Ảnh hưởng của định hướng thị trường, cường độ cạnh tranh, môi trường kinh doanh đến kế toán quản trị chiến lược tại doanh nghiệp ngành du lịch. https://kinhtevadubao.vn/anh-huong-cua-dinh-huong-thi-truong-cuong-do-canh-tranh-moi-truong-kinh-doanh-den-ke-toan-quan-tri-chien-luoc-tai-doanh-nghiep-nganh-du-lich-31984.html
6. Guilding, C., Cravens, K. S., & Tayles, M. (2000). An international comparison of strategic management accounting practices. Management Accounting Research, 11(1), 113-135. https://doi.org/10.1006/mare.1999.0120
7. Hoang Dinh Huong, Hoang Thi Hong Van, Tran Thi Ngoc Tu, & Nhu Thi Hong. (2026). The relationship between strategic management accounting and the performance of small and medium-sized tourism enterprises in Vietnam. Indian Journal of Information Sources and Services, 16(2), 446-454. https://doi.org/10.51983/ijiss-2026.16.2.45
8. Huynh Quang Linh, & Chu Thuy Anh. (2026). The role of strategic management accounting in digital capabilities and competitive advantage in the tourism industry. Business: Theory and Practice, 27(1), 156-167. https://doi.org/10.3846/btp.2026.25652
9. Lê Như Hoa. (2025). Các công cụ kế toán quản trị chiến lược và tác động của chúng đến hiệu quả hoạt động doanh nghiệp. https://doi.org/10.62831/202518001
10. Nguyễn Thị Sương. (2025). Trao đổi về các kỹ thuật của kế toán quản trị chiến lược chi phí. https://kinhtevadubao.vn/trao-doi-ve-cac-ky-thuat-cua-ke-toan-quan-tri-chien-luoc-chi-phi-31435.html
11. Nuhu, N., Baird, K. M., & Su, S. (2025). The impact of strategic management accounting (SMA) facets on organisational performance: The mediating role of the use of SMA practices. Meditari Accountancy Research, 33(1), 247-271. https://doi.org/10.1108/MEDAR-05-2024-2481
12. Trần Thị Phương Lan, Dương Hoàng Ngọc Khuê, Trần Hồng Vân, & Hà Xuân Thạch. (2025). Factors affecting the application of strategic management accounting techniques and performance in Vietnamese enterprises. Journal of Finance - Marketing Research, 3(1), 91-104. https://doi.org/10.52932/jfm.v3i1e.573
13. Turner, M. J., Way, S. A., Hodari, D., & Witteman, W. (2017). Hotel property performance: The role of strategic management accounting. International Journal of Hospitality Management, 63, 33-43. https://doi.org/10.1016/j.ijhm.2017.02.001
14. Vũ Thị Thanh Huyền. (2024). Sự phát triển và ứng dụng của kế toán quản trị chiến lược trong ngành khách sạn. https://doi.org/10.59006/vnfa-jaa.01202421
15. Vũ Thị Thanh Huyền. (2026). Kế toán quản trị chiến lược chi phí trong các doanh nghiệp kinh doanh khách sạn Việt Nam: Thực trạng và giải pháp. https://nghiencuu.tapchikinhtetaichinh.vn/ke-toan-quan-tri-chien-luoc-chi-phi-trong-cac-doanh-nghiep-kinh-doanh-khach-san-viet-nam-thuc-trang-va-giai-phap-141943.html
| Ngày nhận bài: 1/8/2026; Ngày hoàn thiện biên tập:24/10/2026; Ngày duyệt đăng: 14/11/2026 |
Tin liên quan


Các tin khác

Tăng cường hoạt động tham gia nghiên cứu khoa học của sinh viên Trường Công nghệ, Đại học Kinh tế Quốc dân

Ảnh hưởng của trải nghiệm du lịch tâm linh đến sự hài lòng và ý định quay lại của du khách tại Đồng bằng sông Cửu Long

Ảnh hưởng của trải nghiệm tương tác với trợ lý mua sắm ứng dụng GenAI đến ý định mua hàng lặp lại của Gen Z trên các sàn thương mại điện tử tại Việt Nam

Đẩy mạnh phát triển kinh tế tư nhân tại TP. Đà Nẵng

Mô hình tích hợp phát triển du lịch và giáo dục cộng đồng gắn với bảo tồn và phát huy giá trị di sản Thành Hoàng Đế

Lợi ích và rủi ro trên hành trình hình thành thu nhập thụ động

Các biện pháp huy động vốn trong lĩnh vực hydrogen để phát triển ngành công nghiệp du lịch biển bền vững tại Việt Nam

Khung lý thuyết tích hợp về các yếu tố ảnh hưởng đến thăng tiến quản lý của lao động nữ tại khách sạn 5 sao ở TP. Hồ Chí Minh

Mối quan hệ giữa sở hữu quản lý và hiệu quả kinh doanh của các công ty sau cổ phần hoá niêm yết trên Sàn Giao dịch chứng khoán TP. Hồ Chí Minh


