


Quản trị chiến lược trong khu vực công từ góc độ lập kế hoạch kiểm toán trung hạn
TS. Phan Thị Thái Hà
Trường Đại học Kinh tế và Quản trị Kinh doanh, Đại học Thái Nguyên (TUEBA)
Email: [email protected]
Tóm tắt
Quản trị chiến lược ngày càng đóng vai trò quan trọng đối với hoạt động của các cơ quan nhà nước. Đối với Kiểm toán Nhà nước, kế hoạch kiểm toán trung hạn không chỉ là công cụ tổ chức hoạt động kiểm toán mà còn là phương tiện thực hiện các mục tiêu chiến lược trong quản lý tài chính công. Bài viết phân tích mối quan hệ giữa quản trị chiến lược và kế hoạch kiểm toán trung hạn trên cơ sở các lý thuyết về quản trị chiến lược khu vực công, quản lý công mới và giá trị công. Đồng thời, nghiên cứu đánh giá những điểm đổi mới của Thông tư số 03/2026/TT-KTNN trong xây dựng kế hoạch kiểm toán trung hạn. Trên cơ sở đó, bài viết đề xuất một số giải pháp nhằm nâng cao hiệu quả quản trị chiến lược của Kiểm toán Nhà nước trong giai đoạn tới.
Từ khóa: Quản trị chiến lược, khu vực công, kế hoạch kiểm toán trung hạn
Abstract
Strategic management is playing an increasingly important role in the operations of public sector organizations. For the State Audit Office, the medium-term audit plan serves not only as a tool for organizing audit activities but also as a mechanism for achieving strategic objectives in public financial management. This article examines the relationship between strategic management and medium-term audit planning based on theories of public sector strategic management, New Public Management, and public value. In addition, the study evaluates the innovations introduced by Circular No. 03/2026/TT-KTNN in the formulation of medium-term audit plans. Based on the findings, the article proposes several solutions to enhance the effectiveness of strategic management within the State Audit Office in the coming period.
Keywords: Strategic management, public sector, medium-term audit plan
MỞ ĐẦU
Đối với Kiểm toán Nhà nước (KTNN), công tác lập kế hoạch kiểm toán có vai trò quyết định trong việc lựa chọn các lĩnh vực, chương trình và đơn vị cần ưu tiên kiểm toán. Tuy nhiên, trước sự gia tăng về quy mô ngân sách, tài sản công và mức độ phức tạp của các hoạt động quản lý nhà nước, việc lập kế hoạch kiểm toán theo chu kỳ hằng năm bộc lộ những hạn chế nhất định về khả năng dự báo và định hướng chiến lược. Việc ban hành Thông tư số 03/2026/TT-KTNN quy định về xây dựng kế hoạch kiểm toán năm và kế hoạch kiểm toán trung hạn đã tạo cơ sở pháp lý quan trọng cho việc đổi mới công tác lập kế hoạch kiểm toán theo hướng hiện đại và tiếp cận dựa trên rủi ro. Đây được xem là bước chuyển từ tư duy quản lý ngắn hạn sang tư duy quản trị chiến lược trong hoạt động KTNN. Xuất phát từ thực tiễn trên, bài viết tập trung phân tích cơ sở lý luận về quản trị chiến lược trong khu vực công, làm rõ vai trò của kế hoạch kiểm toán trung hạn trong nâng cao hiệu quả hoạt động của KTNN đồng thời đánh giá những điểm đổi mới của Thông tư số 03/2026/TT-KTNN và đề xuất một số giải pháp nhằm hoàn thiện công tác lập kế hoạch kiểm toán trong thời gian tới.
CƠ SỞ LÝ THUYẾT VÀ KHUNG PHÂN TÍCH NGHIÊN CỨU
Cơ sở lý thuyết
Quản trị chiến lược trong khu vực công được hiểu là quá trình xác định mục tiêu dài hạn, xây dựng định hướng phát triển và phân bổ nguồn lực nhằm nâng cao hiệu quả hoạt động của các cơ quan nhà nước (Bryson, 2018). Khác với khu vực tư nhân hướng đến tối đa hóa lợi nhuận, các tổ chức công hướng tới việc tạo ra giá trị công thông qua nâng cao chất lượng dịch vụ công, trách nhiệm giải trình và hiệu quả sử dụng nguồn lực công. Bên cạnh đó, lý thuyết Quản lý công mới (New Public Management - NPM) nhấn mạnh việc áp dụng các nguyên tắc quản trị hiện đại vào khu vực công, trong đó đề cao quản lý theo kết quả, đánh giá hiệu quả hoạt động và sử dụng hiệu quả ngân sách nhà nước (Hood, 1991). Theo cách tiếp cận này, hoạt động kiểm toán không chỉ tập trung vào kiểm tra tính tuân thủ mà còn hướng đến đánh giá hiệu quả và hiệu lực của việc quản lý, sử dụng nguồn lực công.
Ngoài ra, Lý thuyết Giá trị công (Public Value Theory) cho rằng các cơ quan nhà nước cần hướng đến việc tạo ra giá trị cho xã hội thông qua nâng cao tính minh bạch, trách nhiệm giải trình và hiệu quả quản trị (Moore, 1995). Đối với KTNN, việc lựa chọn các lĩnh vực, chương trình và dự án có mức độ rủi ro cao để đưa vào kế hoạch kiểm toán sẽ góp phần nâng cao giá trị công của hoạt động kiểm toán.
Trên cơ sở đó, việc xây dựng kế hoạch kiểm toán trung hạn được xem là công cụ quản trị chiến lược giúp KTNN nhận diện rủi ro, xác định các ưu tiên kiểm toán và phân bổ nguồn lực phù hợp nhằm nâng cao hiệu quả giám sát tài chính công (Poister, 2010).
Khung phân tích nghiên cứu
Dựa trên các lý thuyết về quản trị chiến lược khu vực công, quản lý công mới và giá trị công, nghiên cứu đề xuất khung phân tích cho thấy quản trị chiến lược là nền tảng định hướng cho quá trình đánh giá rủi ro. Kết quả đánh giá rủi ro là cơ sở để xây dựng kế hoạch kiểm toán trung hạn, từ đó nâng cao hiệu quả kiểm toán và tạo ra giá trị công cho xã hội. Khung phân tích này là cơ sở để đánh giá vai trò của kế hoạch kiểm toán trung hạn trong việc nâng cao hiệu quả hoạt động của KTNN và tăng cường hiệu quả quản trị tài chính công.
Hình 1: Khung phân tích nghiên cứu
|
|
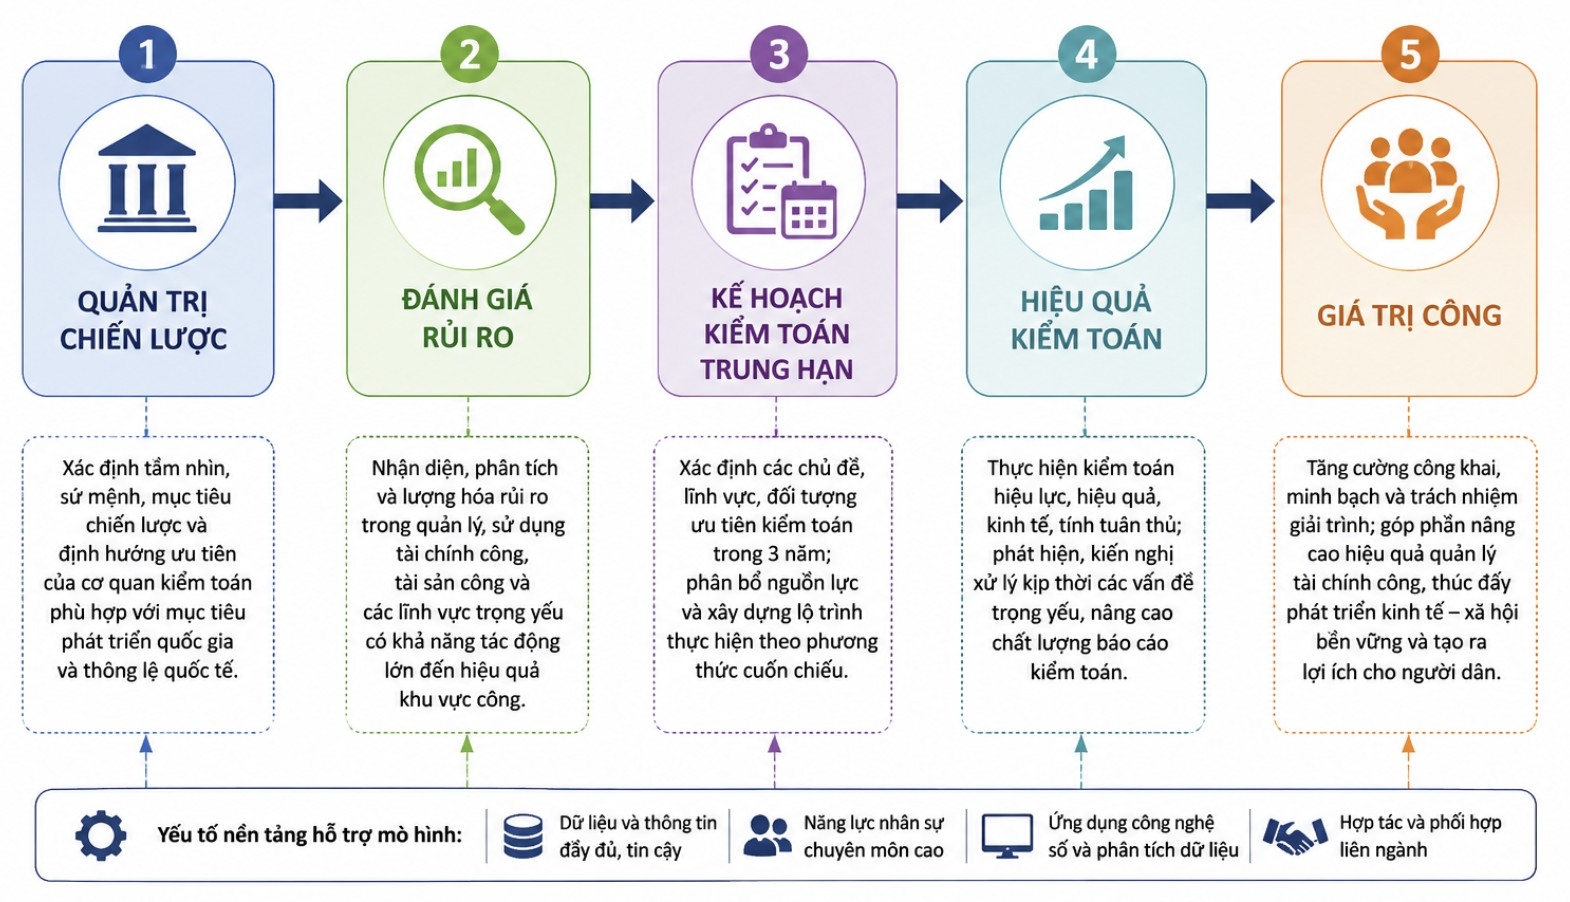
Nguồn: Tác giả đề xuất trên cơ sở Bryson (2018), Moore (1995), Poister (2010) và INTOSAI (2022).
THỰC TRẠNG QUẢN TRỊ CHIẾN LƯỢC THÔNG QUA KẾ HOẠCH KIỂM TOÁN TRUNG HẠN TẠI KIỂM TOÁN NHÀ NƯỚC VIỆT NAM
Những chuyển biến trong tư duy quản trị chiến lược của Kiểm toán Nhà nước
Trong những năm gần đây, cùng với quá trình cải cách nền tài chính công và hiện đại hóa hoạt động kiểm toán, KTNN đã từng bước chuyển từ phương thức quản lý theo kế hoạch ngắn hạn sang tiếp cận quản trị chiến lược. Điều này được thể hiện thông qua việc ban hành Chiến lược phát triển KTNN đến năm 2030 và đặc biệt là việc ban hành Thông tư số 03/2026/TT-KTNN quy định về xây dựng kế hoạch kiểm toán năm và kế hoạch kiểm toán trung hạn.
Trước đây, hoạt động lập kế hoạch kiểm toán chủ yếu được thực hiện theo chu kỳ hàng năm, tập trung vào việc xác định các cuộc kiểm toán cụ thể trong năm kế hoạch. Cách tiếp cận này giúp đáp ứng yêu cầu quản lý trước mắt nhưng còn hạn chế trong việc dự báo rủi ro dài hạn, theo dõi các chương trình, dự án có thời gian thực hiện nhiều năm và bảo đảm sự gắn kết giữa hoạt động kiểm toán với các mục tiêu phát triển kinh tế - xã hội. Việc bổ sung cơ chế kế hoạch kiểm toán trung hạn đã tạo cơ sở để KTNN tiếp cận theo hướng quản trị chiến lược, tăng cường khả năng định hướng dài hạn và chủ động hơn trong phân bổ nguồn lực kiểm toán.
Những điểm đổi mới của kế hoạch kiểm toán trung hạn theo Thông tư 03/2026/TT-KTNN
Thông tư số 03/2026/TT-KTNN đã thiết lập khung pháp lý tương đối đầy đủ cho việc xây dựng kế hoạch kiểm toán trung hạn. Một số nội dung đổi mới nổi bật gồm: xây dựng kế hoạch theo chu kỳ 03 năm; áp dụng phương thức kế hoạch cuốn chiếu; tăng cường đánh giá rủi ro; gắn kế hoạch kiểm toán với chiến lược phát triển KTNN và các mục tiêu phát triển kinh tế - xã hội.
Bảng 1: So sánh kế hoạch kiểm toán năm và kế hoạch kiểm toán trung hạn
| Tiêu chí | Kế hoạch kiểm toán năm | Kế hoạch kiểm toán trung hạn |
| Thời gian thực hiện | 01 năm | 03 năm |
| Mục tiêu | Tổ chức các cuộc kiểm toán trong năm | Định hướng chiến lược hoạt động kiểm toán |
| Phạm vi | Cuộc kiểm toán cụ thể | Chủ đề, lĩnh vực và đối tượng ưu tiên |
| Cơ sở xây dựng | Nhiệm vụ năm và nguồn lực hiện có | Chiến lược phát triển, đánh giá rủi ro và định hướng dài hạn |
| Tiếp cận rủi ro | Ngắn hạn | Trung và dài hạn |
| Vai trò | Tác nghiệp | Chiến lược |
| Phân bổ nguồn lực | Theo năm | Theo định hướng nhiều năm |
| Kết quả kỳ vọng | Hoàn thành kế hoạch năm | Nâng cao hiệu quả quản trị và giá trị công |
Nguồn: Tổng hợp của tác giả từ Thông tư 03/2026/TT-KTNN
Bảng 1 cho thấy kế hoạch kiểm toán trung hạn có phạm vi và vai trò rộng hơn đáng kể so với kế hoạch kiểm toán năm. Nếu kế hoạch năm tập trung vào việc triển khai các nhiệm vụ kiểm toán cụ thể thì kế hoạch trung hạn hướng tới xác định các ưu tiên chiến lược và nâng cao hiệu quả sử dụng nguồn lực trong dài hạn.
Mức độ tiếp cận thông lệ quốc tế trong xây dựng kế hoạch kiểm toán trung hạn
Một trong những điểm đáng chú ý của Thông tư số 03/2026/TT-KTNN là việc tiếp cận tương đối gần với các nguyên tắc quản trị chiến lược của INTOSAI. Các nội dung như đánh giá rủi ro, xác định lĩnh vực trọng yếu, lập kế hoạch theo chu kỳ nhiều năm và tăng cường sự tham gia của các bên liên quan đều phản ánh xu hướng quản trị hiện đại của các cơ quan kiểm toán tối cao trên thế giới.
Bảng 2: Đối chiếu thông lệ INTOSAI và quy định của Thông tư số 03/2026/TT-KTNN
| Nội dung | Thông lệ INTOSAI | Thông tư số 03/2026/TT-KTNN | Đánh giá |
| Gắn với chiến lược phát triển | Có | Có | Tương đồng cao |
| Tiếp cận dựa trên rủi ro | Có | Có | Tương đồng cao |
| Kế hoạch trung hạn | Có | Có | Tương đồng cao |
| Tham vấn các bên liên quan | Có | Có | Tương đồng cao |
| Sử dụng dữ liệu lớn trong lập kế hoạch | Khuyến nghị | Chưa quy định cụ thể | Cần hoàn thiện |
| Ứng dụng AI trong đánh giá rủi ro | Khuyến khích nghiên cứu và ứng dụng công nghệ số tiên tiến | Chưa quy định | Khoảng trống |
| Tích hợp ESG và phát triển bền vững | Xu hướng phổ biến | Chưa quy định cụ thể | Cần bổ sung |
Nguồn: Tổng hợp từ INTOSAI Strategic Plan 2023-2028 và Thông tư 03/2026/TT-KTNN
Kết quả đối chiếu cho thấy, Việt Nam đã có bước tiến đáng kể trong việc tiệm cận các thông lệ quốc tế về quản trị chiến lược trong hoạt động kiểm toán. Tuy nhiên, các nội dung liên quan đến chuyển đổi số, phân tích dữ liệu lớn, trí tuệ nhân tạo và kiểm toán phát triển bền vững vẫn chưa được quy định cụ thể trong quá trình xây dựng kế hoạch kiểm toán trung hạn.
Những hạn chế và thách thức trong triển khai kế hoạch kiểm toán trung hạn
Mặc dù đã có nhiều đổi mới, việc triển khai kế hoạch kiểm toán trung hạn vẫn đối mặt với một số khó khăn.
Thứ nhất, hệ thống dữ liệu phục vụ đánh giá rủi ro còn phân tán giữa nhiều cơ quan quản lý nhà nước, gây khó khăn cho việc xây dựng cơ sở dữ liệu phục vụ lập kế hoạch kiểm toán.
Thứ hai, các tiêu chí đánh giá rủi ro hiện nay chủ yếu dựa trên kinh nghiệm chuyên gia, trong khi các mô hình phân tích định lượng và dự báo rủi ro chưa được áp dụng rộng rãi.
Thứ ba, nguồn nhân lực có chuyên môn sâu về kiểm toán công nghệ thông tin, phân tích dữ liệu lớn và kiểm toán môi trường còn hạn chế, ảnh hưởng đến khả năng triển khai các chủ đề kiểm toán mới.
Thứ tư, cơ chế phối hợp giữa KTNN với các cơ quan thanh tra, kiểm tra và giám sát tài chính công tuy đã được cải thiện nhưng vẫn còn nguy cơ chồng chéo trong một số lĩnh vực.
GIẢI PHÁP HOÀN THIỆN QUẢN TRỊ CHIẾN LƯỢC THÔNG QUA KẾ HOẠCH KIỂM TOÁN TRUNG HẠN TẠI KIỂM TOÁN NHÀ NƯỚC VIỆT NAM
Mặc dù việc triển khai kế hoạch kiểm toán trung hạn đã tạo bước tiến quan trọng trong đổi mới phương thức quản lý của KTNN nhưng quá trình thực hiện vẫn cần tiếp tục được hoàn thiện để đáp ứng yêu cầu quản trị chiến lược trong bối cảnh mới. Việc nâng cao chất lượng lập kế hoạch, phân bổ nguồn lực và ứng dụng công nghệ sẽ giúp KTNN phát huy tốt hơn vai trò kiểm tra, giám sát tài chính công. Theo đó, cần tập trung thực hiện một số giải pháp chủ yếu sau:
Thứ nhất, hoàn thiện hệ thống đánh giá rủi ro phục vụ xây dựng kế hoạch kiểm toán trung hạn.
KTNN cần xây dựng bộ tiêu chí đánh giá rủi ro thống nhất đối với các lĩnh vực, đơn vị và chương trình được kiểm toán. Các tiêu chí cần kết hợp giữa yếu tố tài chính, quản trị và mức độ ảnh hưởng đến phát triển kinh tế - xã hội. Đồng thời, cần tăng cường ứng dụng công nghệ phân tích dữ liệu để nâng cao khả năng nhận diện và dự báo rủi ro trong trung và dài hạn.
Thứ hai, tăng cường gắn kết kế hoạch kiểm toán trung hạn với các mục tiêu phát triển kinh tế - xã hội của đất nước.
Việc xây dựng kế hoạch kiểm toán cần bám sát các chiến lược và chương trình phát triển quốc gia trong từng giai đoạn. KTNN nên ưu tiên các lĩnh vực có tác động lớn như đầu tư công, chuyển đổi số, phát triển xanh và an sinh xã hội. Điều này sẽ góp phần nâng cao giá trị của hoạt động kiểm toán đối với quá trình hoạch định và thực thi chính sách công.
Thứ ba, nâng cao chất lượng công tác dự báo và phân tích chiến lược.
KTNN cần tăng cường nghiên cứu xu hướng phát triển kinh tế, tài chính công và quản trị công trong nước cũng như quốc tế. Kết quả dự báo sẽ là cơ sở để xác định các lĩnh vực tiềm ẩn rủi ro và các chủ đề kiểm toán trọng tâm trong tương lai. Bên cạnh đó, cần mở rộng hợp tác với các cơ quan nghiên cứu và tổ chức quốc tế nhằm tiếp cận các phương pháp quản trị hiện đại.
Thứ tư, hoàn thiện cơ chế phân bổ nguồn lực theo định hướng trung hạn.
Nguồn lực kiểm toán cần được phân bổ dựa trên mức độ ưu tiên chiến lược và kết quả đánh giá rủi ro. Việc xây dựng kế hoạch nhân sự và kinh phí theo chu kỳ trung hạn sẽ giúp nâng cao tính chủ động trong tổ chức thực hiện. Đồng thời, cần duy trì sự linh hoạt để điều chỉnh nguồn lực khi xuất hiện các nhiệm vụ đột xuất hoặc rủi ro mới.
Thứ năm, đẩy mạnh chuyển đổi số trong công tác lập và quản lý kế hoạch kiểm toán
KTNN cần xây dựng cơ sở dữ liệu tập trung phục vụ hoạt động lập kế hoạch và quản lý kiểm toán. Việc ứng dụng các phần mềm quản lý, phân tích dữ liệu và cảnh báo rủi ro sẽ giúp nâng cao chất lượng ra quyết định. Chuyển đổi số cũng góp phần tăng tính minh bạch, chính xác và hiệu quả trong quản lý hoạt động kiểm toán.
Thứ sáu, tăng cường giám sát, đánh giá và cập nhật kế hoạch kiểm toán trung hạn.
KTNN cần xây dựng hệ thống chỉ tiêu đánh giá kết quả thực hiện kế hoạch kiểm toán trung hạn. Công tác giám sát thường xuyên sẽ giúp kịp thời phát hiện những hạn chế và điều chỉnh các nội dung chưa phù hợp. Đồng thời, việc thực hiện cơ chế kế hoạch cuốn chiếu sẽ bảo đảm kế hoạch luôn thích ứng với những thay đổi của môi trường kinh tế - xã hội.
KẾT LUẬN
Việc triển khai kế hoạch kiểm toán trung hạn theo Thông tư số 03/2026/TT-KTNN đánh dấu bước chuyển quan trọng từ quản lý tác nghiệp sang quản trị chiến lược trong hoạt động của KTNN. Tuy nhiên, để phát huy đầy đủ vai trò của công cụ này, KTNN cần tiếp tục hoàn thiện hệ thống đánh giá rủi ro, nâng cao năng lực dự báo chiến lược, đẩy mạnh chuyển đổi số và tăng cường cơ chế giám sát thực hiện. Những giải pháp này sẽ góp phần nâng cao hiệu quả hoạt động kiểm toán, tăng cường trách nhiệm giải trình và tạo giá trị công bền vững trong quản lý tài chính, tài sản công của Việt Nam.
Tài liệu tham khảo
1. Bryson, J. M. (2018). Strategic Planning for Public and Nonprofit Organizations (5th ed.). John Wiley & Sons.
2. Hood, C. (1991). A Public Management for All Seasons? Public Administration, 69(1), 3–19.
3. INTOSAI. (2022). INTOSAI Strategic Plan 2023-2028. International Organization of Supreme Audit Institutions.
4. Kiểm toán Nhà nước (2026). Thông tư số 03/2026/TT-KTNN quy định trình tự xây dựng và ban hành kế hoạch kiểm toán năm, kế hoạch kiểm toán trung hạn của Kiểm toán Nhà nước.
5. Moore, M. H. (1995). Creating Public Value: Strategic Management in Government. Harvard University Press.
6. Poister, T. H. (2010). The Future of Strategic Planning in the Public Sector. Public Administration Review, 70(S1), S246-S254.
| Ngày nhận bài: 25/4/2026; Ngày hoàn thiện biên tập: 15/6/2026; Ngày duyệt đăng: 20/6/2026 |
Tin liên quan


Các tin khác

Tăng cường hoạt động tham gia nghiên cứu khoa học của sinh viên Trường Công nghệ, Đại học Kinh tế Quốc dân

Ảnh hưởng của trải nghiệm du lịch tâm linh đến sự hài lòng và ý định quay lại của du khách tại Đồng bằng sông Cửu Long

Ảnh hưởng của trải nghiệm tương tác với trợ lý mua sắm ứng dụng GenAI đến ý định mua hàng lặp lại của Gen Z trên các sàn thương mại điện tử tại Việt Nam

Đẩy mạnh phát triển kinh tế tư nhân tại TP. Đà Nẵng

Mô hình tích hợp phát triển du lịch và giáo dục cộng đồng gắn với bảo tồn và phát huy giá trị di sản Thành Hoàng Đế

Lợi ích và rủi ro trên hành trình hình thành thu nhập thụ động

Các biện pháp huy động vốn trong lĩnh vực hydrogen để phát triển ngành công nghiệp du lịch biển bền vững tại Việt Nam

Khung lý thuyết tích hợp về các yếu tố ảnh hưởng đến thăng tiến quản lý của lao động nữ tại khách sạn 5 sao ở TP. Hồ Chí Minh

Mối quan hệ giữa sở hữu quản lý và hiệu quả kinh doanh của các công ty sau cổ phần hoá niêm yết trên Sàn Giao dịch chứng khoán TP. Hồ Chí Minh


