


Các nhân tố ảnh hưởng đến vận dụng kế toán quản trị chiến lược tại các doanh nghiệp sản xuất Việt Nam
TS. Nguyễn Thành Long
Trường Đại học Tài chính - Marketing
Email: [email protected]
Tóm tắt
Nghiên cứu xác định và đo lường các nhân tố ảnh hưởng đến việc vận dụng kế toán quản trị chiến lược tại các doanh nghiệp sản xuất Việt Nam. Phương pháp nghiên cứu định lượng được sử dụng với dữ liệu thu thập từ 198 doanh nghiệp sản xuất trong giai đoạn từ tháng 9-12/2025. Kết quả nghiên cứu cho thấy, các nhân tố: Nhận thức của nhà quản lý, Chiến lược kinh doanh, Trình độ nhân viên kế toán, Mức độ cạnh tranh thị trường và Ứng dụng công nghệ thông tin đều có tác động tích cực đến Vận dụng kế toán quản trị chiến lược tại các doanh nghiệp sản xuất Việt Nam. Từ kết quả nghiên cứu, tác giả đề xuất một số hàm ý quản trị liên quan.
Từ khóa: Kế toán quản trị chiến lược, doanh nghiệp sản xuất, Việt Nam, quản trị chiến lược, hiệu quả hoạt động
Abstract
This study identifies and measures the factors affecting the adoption of strategic management accounting in Vietnamese manufacturing enterprises. A quantitative research approach was employed using data collected from 198 manufacturing enterprises between September and December 2025. The findings indicate that managers' awareness, business strategy, accountants' professional competence, market competition intensity, and information technology adoption all positively affect the adoption of strategic management accounting in Vietnamese manufacturing enterprises. Based on these findings, the study proposes several managerial implications.
Keywords: Strategic management accounting, manufacturing enterprises, Viet Nam, strategic management, organizational performance
GIỚI THIỆU
Trong bối cảnh toàn cầu hóa và cạnh tranh ngày càng gay gắt, các doanh nghiệp sản xuất tại Việt Nam đang đối mặt với áp lực không ngừng trong việc nâng cao hiệu quả hoạt động và duy trì lợi thế cạnh tranh bền vững. Ngành sản xuất với đặc thù cấu trúc chi phí phức tạp, chuỗi cung ứng kéo dài và vòng đời sản phẩm ngày càng rút ngắn, đòi hỏi một hệ thống thông tin quản trị linh hoạt và đa chiều. Tuy nhiên, hệ thống kế toán quản trị truyền thống vốn tập trung vào các chỉ tiêu tài chính nội bộ và định hướng ngắn hạn, do đó chưa đáp ứng đầy đủ nhu cầu thông tin phục vụ cho việc ra quyết định chiến lược trong môi trường kinh doanh biến động (Bromwich, 1990; Simmonds, 1981).
Sự phát triển mạnh mẽ của công nghệ, cùng với yêu cầu hội nhập kinh tế quốc tế, đã làm gia tăng mức độ cạnh tranh khốc liệt. Theo Porter (1985), lợi thế cạnh tranh bền vững không chỉ dựa trên kiểm soát chi phí mà còn phụ thuộc vào khả năng xây dựng chiến lược phù hợp với môi trường cạnh tranh. Langfield-Smith (2008) cũng cho rằng, các hệ thống kế toán quản trị cần được thiết kế theo định hướng chiến lược nhằm hỗ trợ doanh nghiệp thích ứng linh hoạt với những thay đổi của thị trường. Trong bối cảnh đó, kế toán quản trị chiến lược (SMA) được xem là một công cụ hữu hiệu, cung cấp thông tin mang tính chiến lược, tích hợp cả yếu tố nội bộ và bên ngoài, hướng tới tương lai và hỗ trợ nhà quản trị trong việc hoạch định và kiểm soát chiến lược (Cadez và Guilding, 2008).
Mặc dù có vai trò quan trọng, song thực tế cho thấy việc vận dụng SMA tại các doanh nghiệp sản xuất ở Việt Nam vẫn còn ở mức độ hạn chế và chưa đồng bộ. Các nghiên cứu trước đây trên thế giới như Ma và Tayles (2009), Almaryani và Sadik (2012) và tại Việt Nam như Đoàn Ngọc Phi Anh (2012) đã chỉ ra rằng, việc vận dụng SMA chịu ảnh hưởng của nhiều nhân tố khác nhau.
Xuất phát từ thực trạng đó, nghiên cứu này được thực hiện nhằm xác định và đo lường mức độ tác động của các nhân tố đến việc vận dụng SMA tại các doanh nghiệp sản xuất Việt Nam, từ đó đề xuất các hàm ý quản trị thiết thực nhằm thúc đẩy việc áp dụng SMA, góp phần nâng cao năng lực cạnh tranh và hướng tới phát triển bền vững của các doanh nghiệp trong bối cảnh kinh tế toàn cầu.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Kế toán quản trị chiến lược (SMA) được hình thành nhằm khắc phục những hạn chế của kế toán quản trị truyền thống, đặc biệt trong việc cung cấp thông tin phục vụ hoạch định và kiểm soát chiến lược. Theo Simmonds (1981), SMA là việc cung cấp và phân tích thông tin kế toán liên quan đến doanh nghiệp và các đối thủ cạnh tranh, nhằm hỗ trợ xây dựng và thực hiện chiến lược.
Theo Cadez và Guilding (2008), SMA bao gồm nhiều kỹ thuật như: phân tích đối thủ cạnh tranh, phân tích chuỗi giá trị, định giá chiến lược và phân tích chi phí vòng đời sản phẩm. Những công cụ này giúp doanh nghiệp không chỉ kiểm soát chi phí mà còn nâng cao khả năng cạnh tranh thông qua việc hiểu rõ môi trường bên ngoài và vị thế của doanh nghiệp trên thị trường.
Việc vận dụng SMA trong doanh nghiệp chịu ảnh hưởng của nhiều nhân tố khác nhau. Trước hết, nhận thức và cam kết của nhà quản lý được xem là yếu tố then chốt. Theo Ma và Tayles (2009), nhà quản lý có vai trò quyết định trong việc thúc đẩy áp dụng các công cụ kế toán quản trị hiện đại, bởi SMA đòi hỏi sự thay đổi trong tư duy quản trị từ ngắn hạn sang dài hạn.
Bên cạnh đó, chiến lược kinh doanh của doanh nghiệp cũng có ảnh hưởng đáng kể đến việc vận dụng SMA. Theo Porter (1985), các doanh nghiệp theo đuổi chiến lược khác biệt hóa hoặc dẫn đầu chi phí thường có nhu cầu cao hơn trong việc sử dụng thông tin chiến lược để hỗ trợ ra quyết định. Langfield-Smith (2008) cũng cho rằng sự phù hợp giữa hệ thống kế toán quản trị và chiến lược kinh doanh là điều kiện quan trọng để nâng cao hiệu quả hoạt động.
SMA yêu cầu khả năng phân tích dữ liệu, tư duy chiến lược và hiểu biết về môi trường kinh doanh, do đó đội ngũ kế toán cần được đào tạo bài bản và có khả năng thích ứng với các công cụ quản trị hiện đại (Cadez và Guilding, 2012).
Ngoài ra, áp lực cạnh tranh từ thị trường cũng được xem là động lực thúc đẩy doanh nghiệp áp dụng SMA. Mức độ ứng dụng công nghệ thông tin cũng đóng vai trò quan trọng trong việc hỗ trợ thu thập, xử lý và phân tích dữ liệu phục vụ SMA (Almaryani và Sadik, 2012).
Mô hình và giả thuyết nghiên cứu
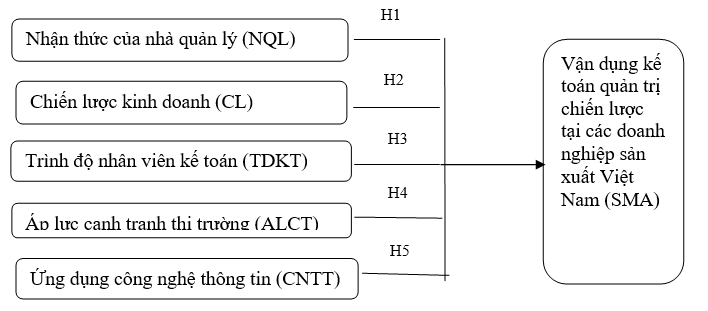
Dựa trên cơ sở lý thuyết, tác giả xây dựng mô hình nghiên cứu các nhân tố ảnh hưởng đến vận dụng kế toán quản trị chiến lược tại các doanh nghiệp sản xuất Việt Nam như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tác giả đề xuất
Từ mô hình nghiên cứu đề xuất, các giả thuyết được đưa ra như sau:
H1: Nhận thức của nhà quản lý có tác động tích cực đến Vận dụng kế toán quản trị chiến lược tại các doanh nghiệp sản xuất Việt Nam.
H2: Chiến lược kinh doanh có tác động tích cực đến Vận dụng kế toán quản trị chiến lược tại các doanh nghiệp sản xuất Việt Nam.
H3: Trình độ nhân viên kế toán có tác động tích cực đến Vận dụng kế toán quản trị chiến lược tại các doanh nghiệp sản xuất Việt Nam.
H4: Áp lực cạnh tranh thị trường có tác động tích cực đến Vận dụng kế toán quản trị chiến lược tại các doanh nghiệp sản xuất Việt Nam.
H5: Ứng dụng công nghệ thông tin có tác động tích cực đến Vận dụng kế toán quản trị chiến lược tại các doanh nghiệp sản xuất Việt Nam.
Phương pháp nghiên cứu
Nghiên cứu sử dụng kết hợp phương pháp định tính và định lượng. Giai đoạn định tính sơ bộ được thực hiện thông qua tham khảo ý kiến chuyên gia kế và phỏng vấn thử với một số đối tượng khảo sát. Giai đoạn định lượng chính thức sử dụng bảng câu hỏi cấu trúc với thang đo Likert 5 điểm (từ 1: Hoàn toàn không đồng ý đến 5: Hoàn toàn đồng ý) để thu thập dữ liệu. Phương pháp chọn mẫu thuận tiện được triển khai trong nghiên cứu. Kết quả thu về 198 bảng trả lời hợp lệ từ các nhà quản lý, kế toán trưởng và nhân viên kế toán tại các doanh nghiệp sản xuất Việt Nam trong thời gian từ tháng 9-12/2025. Với quy mô 21 biến quan sát, kích thước mẫu N = 198 hoàn toàn đảm bảo tỷ lệ tối thiểu 5:1 theo tiêu chuẩn của Hair và cộng sự (2014) cho phân tích nhân tố khám phá (EFA) và hồi quy tuyến tính bội. Dữ liệu được xử lý bằng phần mềm SPSS.
KẾT QUẢ VÀ THẢO LUẬN
Phân tích EFA
Kết quả kiểm định Bartlett’s cho thấy các biến quan sát có tương quan với nhau trong tổng thể (Sig. = 0.000 < 0.05). Hệ số KMO = 0.726 (> 0.5), chứng tỏ dữ liệu phù hợp để tiến hành phân tích EFA.
Bảng 1: Phân tích EFA
| Thành phần | 1 | 2 | 3 | 4 | 5 | 6 |
|---|---|---|---|---|---|---|
| NQL1 | 0.841 | |||||
| NQL2 | 0.865 | |||||
| NQL3 | 0.832 | |||||
| NQL4 | 0.819 | |||||
| CL1 | 0.807 | |||||
| CL2 | 0.829 | |||||
| CL3 | 0.811 | |||||
| CL4 | 0.793 | |||||
| TDKT1 | 0.822 | |||||
| TDKT2 | 0.845 | |||||
| TDKT3 | 0.809 | |||||
| ALCT1 | 0.817 | |||||
| ALCT2 | 0.798 | |||||
| ALCT3 | 0.776 | |||||
| CNTT1 | 0.836 | |||||
| CNTT2 | 0.812 | |||||
| CNTT3 | 0.795 | |||||
| SMA1 | 0.821 | |||||
| SMA2 | 0.844 | |||||
| SMA3 | 0.807 | |||||
| SMA4 | 0.789 |
Nguồn: Kết quả phân tích của tác giả
Kết quả EFA (Bảng 1) trích được 6 nhân tố với giá trị Eigenvalue = 1.593 (> 1), tổng phương sai trích đạt 70.842% (>50%), cho thấy mô hình có khả năng giải thích tốt dữ liệu. Hệ số tải nhân tố đều > 0.7, đảm bảo giá trị hội tụ và phân biệt rõ ràng.
Kiểm định độ tin cậy Cronbach’s Alpha
Bảng 2: Kết quả kiểm định thang đo
| Thành phần | Số biến | Cronbach’s Alpha | Đánh giá |
|---|---|---|---|
| SMA (Y) | 4 | 0.798 | Đạt |
| NQL (X1) | 4 | 0.826 | Đạt |
| CL (X2) | 4 | 0.804 | Đạt |
| TDKT (X3) | 3 | 0.776 | Đạt |
| ALCT (X4) | 3 | 0.751 | Đạt |
| CNTT (X5) | 3 | 0.813 | Đạt |
Nguồn: Kết quả phân tích của tác giả
Kết quả Bảng 2 cho thấy, tất cả các thang đo đều có hệ số Cronbach’s Alpha > 0.7, đảm bảo độ tin cậy và phù hợp cho các phân tích tiếp theo.
Phân tích ma trận tương quan
Bảng 3: Ma trận tương quan giữa các biến
| Biến | Y | X1 | X2 | X3 | X4 | X5 |
|---|---|---|---|---|---|---|
| Y | 1.000 | 0.658 | 0.601 | 0.577 | 0.589 | 0.634 |
| X1 | 0.658 | 1.000 | 0.382 | 0.341 | 0.366 | 0.401 |
| X2 | 0.601 | 0.382 | 1.000 | 0.329 | 0.357 | 0.389 |
| X3 | 0.577 | 0.341 | 0.329 | 1.000 | 0.318 | 0.345 |
| X4 | 0.589 | 0.366 | 0.357 | 0.318 | 1.000 | 0.372 |
| X5 | 0.634 | 0.401 | 0.389 | 0.345 | 0.372 | 1.000 |
Nguồn: Kết quả phân tích của tác giả
Bảng 3 cho thấy, các hệ số tương quan đều có ý nghĩa thống kê (p < 0.05), dao động từ mức trung bình đến khá, đồng thời không có dấu hiệu đa cộng tuyến (các hệ số < 0.8).
Phân tích hồi quy bội
Bảng 4: Tóm tắt các thông số mô hình hồi quy
| Mô hình | R | R2 | R2 hiệu chỉnh | Sai số chuẩn của ước lượng | F | Hệ số Durbin-Watson |
|---|---|---|---|---|---|---|
| 1 | .881a | .776 | .769 | .17621 | .000 | 1.964 |
Nguồn: Kết quả phân tích của tác giả
Mô hình có R² = 0.776, cho thấy 77.6% sự biến thiên của việc vận dụng SMA được giải thích bởi các biến độc lập. Kiểm định F có ý nghĩa thống kê (Sig. = 0.000), khẳng định mô hình hồi quy xây dựng là phù hợp. Hệ số Durbin-Watson = 1.964 (nằm trong khoảng 1.5-2.5) cho thấy không có hiện tượng tự tương quan bậc nhất (Bảng 4).
Bảng 5: Kết quả hồi quy
| Biến | B | Beta | T | Sig. |
|---|---|---|---|---|
| Hằng số | 1.254 | — | 5.102 | 0.000 |
| NQL (X1) | 0.132 | 0.329 | 4.621 | 0.000 |
| CL (X2) | 0.108 | 0.276 | 3.884 | 0.000 |
| TDKT (X3) | 0.095 | 0.241 | 3.512 | 0.001 |
| ALCT (X4) | 0.087 | 0.219 | 3.204 | 0.002 |
| CNTT (X5) | 0.119 | 0.301 | 4.215 | 0.000 |
Nguồn: Kết quả phân tích của tác giả
Phương trình hồi quy chuẩn hóa được xác lâp:
Y = 0.329X1 + 0.276X2 + 0.241X3 + 0.219X4 + 0.301X5
Kết quả cho thấy tất cả các giả thuyết đều được chấp nhận (Sig. < 0.05). Trong đó, Nhận thức của nhà quản lý (β = 0.329) có ảnh hưởng mạnh nhất, tiếp đến là Ứng dụng công nghệ thông tin (β = 0.301), Chiến lược kinh doanh (β = 0.276), Trình độ nhân viên kế toán (β = 0.241) và Áp lực cạnh tranh (β = 0.219). Điều này khẳng định rằng cả yếu tố nội tại của doanh nghiệp (nhà quản lý, nhân sự, chiến lược, công nghệ) và yếu tố bên ngoài (áp lực cạnh tranh) đều đóng vai trò quan trọng trong việc thúc đẩy vận dụng SMA.
KẾT LUẬN VÀ KHUYẾN NGHỊ
Kết luận
Kết quả nghiên cứu cho thấy việc vận dụng SMA tại các doanh nghiệp sản xuất Việt Nam chịu tác động đồng thời của 5 nhân tố, với mức độ ảnh hưởng giảm dần như sau: Nhận thức của nhà quản lý, Ứng dụng công nghệ thông tin, Chiến lược kinh doanh, Trình độ nhân viên kế toán và Áp lực cạnh tranh.
Khuyến nghị
Từ kết quả nghiên cứu, một số khuyến nghị được đề xuất nhằm nâng cao mức độ áp dụng SMA tại các doanh nghiệp sản xuất Việt Nam như sau:
Một là, nâng cao nhận thức và cam kết của nhà quản lý. Doanh nghiệp nên tổ chức các chương trình đào tạo, hội thảo và chia sẻ kinh nghiệm về SMA nhằm giúp lãnh đạo hiểu rõ vai trò của thông tin chiến lược trong việc nâng cao năng lực cạnh tranh và ra quyết định dài hạn.
Hai là, đẩy mạnh đầu tư và ứng dụng công nghệ thông tin trong công tác kế toán quản trị. Việc sử dụng các hệ thống thông tin tích hợp, phần mềm phân tích dữ liệu và các công cụ hỗ trợ ra quyết định sẽ giúp thu thập, xử lý và cung cấp thông tin chiến lược một cách kịp thời và chính xác hơn.
Ba là, xây dựng và hoàn thiện chiến lược kinh doanh rõ ràng, làm cơ sở để thiết kế hệ thống kế toán quản trị phù hợp. SMA chỉ phát huy hiệu quả khi gắn kết chặt chẽ với mục tiêu chiến lược của doanh nghiệp, từ đó hỗ trợ phân tích chi phí, định giá và lựa chọn phương án kinh doanh tối ưu.
Bốn là, nâng cao trình độ của đội ngũ nhân viên kế toán. Doanh nghiệp cần chú trọng đào tạo chuyên sâu về kế toán quản trị hiện đại, kỹ năng phân tích dữ liệu và tư duy chiến lược cho nhân viên kế toán, nhằm đáp ứng yêu cầu ngày càng cao của môi trường kinh doanh.
Năm là, trong bối cảnh cạnh tranh ngày càng gay gắt, doanh nghiệp cần chủ động sử dụng SMA như một công cụ quản trị hiệu quả để phân tích đối thủ, đánh giá thị trường và nâng cao năng lực cạnh tranh. Đối với các doanh nghiệp quy mô lớn, có thể triển khai SMA một cách toàn diện, trong khi các doanh nghiệp nhỏ và vừa nên áp dụng từng bước, bắt đầu từ các công cụ cơ bản rồi mở rộng dần.Bottom of Form
Tài liệu tham khảo:
1. Almaryani, Mohammed A., & Sadik, Hameed H. (2012). Strategic management accounting techniques in Romanian companies: Some survey evidence. Procedia Economics and Finance, 3, 387-396.
2. Bromwich, Michael. (1990). The case for strategic management accounting: The role of accounting information for strategy in competitive markets. Accounting, Organizations and Society, 15(1-2), 27-46.
3. Cadez, Simon, & Guilding, Chris (2008). An exploratory investigation of an integrated contingency model of strategic management accounting. Accounting, Organizations and Society, 33(7-8), 836-863.
4. Cadez, Simon, & Guilding, Chris (2012). Strategy, strategic management accounting and performance: A configurational analysis. Industrial Management & Data Systems, 112(3), 484-501.
5. Đoàn Ngọc Phi Anh. (2012). Nghiên cứu các nhân tố ảnh hưởng đến việc vận dụng kế toán quản trị trong doanh nghiệp Việt Nam. Tạp chí Khoa học và Công nghệ, Đại học Đà Nẵng, 5(54), 102-110.
6. Hair, J.F., Black, W.C., Babin, B.J. and Anderson, R.E. (2014). Multivariate Data Analysis. 7th Edition, Pearson Education, Upper Saddle River.
7. Langfield-Smith, Kim. (2008). Strategic management accounting: How far have we come in 25 years?. Accounting, Auditing & Accountability Journal, 21(2), 204-228.
8. Ma, Yongrui, & Tayles, Mike. (2009). On the emergence of strategic management accounting: An institutional perspective. Accounting and Business Research, 39(5), 473-495.
9. Porter, Michael E. (1985). Competitive advantage: Creating and sustaining superior performance. Free Press.
10. Simmonds, Kenneth (1981). Strategic management accounting. Management Accounting, 59(4), 26-29.
| Ngày nhận bài: 23/3/2026; Ngày hoàn thiện biên tập: 12/6/2026; Ngày duyệt đăng: 27/6/2026 |
Tin liên quan


Các tin khác

Tăng cường hoạt động tham gia nghiên cứu khoa học của sinh viên Trường Công nghệ, Đại học Kinh tế Quốc dân

Ảnh hưởng của trải nghiệm du lịch tâm linh đến sự hài lòng và ý định quay lại của du khách tại Đồng bằng sông Cửu Long

Ảnh hưởng của trải nghiệm tương tác với trợ lý mua sắm ứng dụng GenAI đến ý định mua hàng lặp lại của Gen Z trên các sàn thương mại điện tử tại Việt Nam

Đẩy mạnh phát triển kinh tế tư nhân tại TP. Đà Nẵng

Mô hình tích hợp phát triển du lịch và giáo dục cộng đồng gắn với bảo tồn và phát huy giá trị di sản Thành Hoàng Đế

Lợi ích và rủi ro trên hành trình hình thành thu nhập thụ động

Các biện pháp huy động vốn trong lĩnh vực hydrogen để phát triển ngành công nghiệp du lịch biển bền vững tại Việt Nam

Khung lý thuyết tích hợp về các yếu tố ảnh hưởng đến thăng tiến quản lý của lao động nữ tại khách sạn 5 sao ở TP. Hồ Chí Minh

Mối quan hệ giữa sở hữu quản lý và hiệu quả kinh doanh của các công ty sau cổ phần hoá niêm yết trên Sàn Giao dịch chứng khoán TP. Hồ Chí Minh


