


Tổng quan nghiên cứu kế toán quản trị chiến lược qua phân tích trắc lượng thư mục bằng VOSviewer
ThS. Nguyễn Thị Thu Vân
Khoa Kế toán - Kiểm toán, Trường Đại học Văn Lang
Email: [email protected]
PGS,TS. Mai Thị Hoàng Minh
Email: [email protected]
PGS,TS. Huỳnh Đức Lộng
Email: [email protected]
Khoa Kế toán - Trường Kinh Doanh - Đại học Kinh tế TP.HCM
Tóm tắt
Nghiên cứu này nhằm hệ thống hóa và làm rõ xu hướng phát triển của các công trình nghiên cứu về kế toán quản trị chiến lược (SMA) theo thời gian thông qua phương pháp phân tích trắc lượng thư mục. Dữ liệu được thu thập từ các công bố trên các cơ sở dữ liệu học thuật uy tín và phân tích bằng phần mềm VOSviewer. Phân tích cấu trúc liên kết giữa các từ khóa cho thấy, nghiên cứu SMA được cấu trúc thành 4 cụm chủ đề chính: (i) cách tiếp cận ngẫu nhiên, tập trung vào các nhân tố bối cảnh và thành quả hoạt động; (ii) vai trò của SMA trong chiến lược kinh doanh và lợi thế cạnh tranh; (iii) nền tảng liên ngành giữa kế toán, quản trị và quản trị chiến lược; và (iv) mối liên hệ giữa chiến lược và đo lường thành quả. Kết quả phân tích phản ánh xu hướng phát triển nghiên cứu SMA đang dịch chuyển từ định hướng bối cảnh sang định hướng chiến lược và tạo giá trị, đồng thời cung cấp cơ sở tham khảo cho các nghiên cứu tiếp theo về định hướng phát triển và ứng dụng SMA trong bối cảnh quản trị hiện đại.
Từ khoá: Kế toán quản trị chiến lược, VOSviewer, phân tích trắc lượng thư mục
Abstract
The study systematizes and clarifies the development trends of research on strategic management accounting (SMA) over time through bibliometric analysis. Data were collected from publications indexed in reputable academic databases and analyzed using VOSviewer software. The keyword co-occurrence analysis reveals that SMA research is structured into four main thematic clusters: (i) the contingency approach, focusing on contextual factors and performance outcomes; (ii) the role of SMA in business strategy and competitive advantage; (iii) the interdisciplinary foundations among accounting, management, and strategic management; and (iv) the relationship between strategy and performance measurement. The findings indicate that SMA research has shifted from a contextual orientation toward a strategic and value-creation orientation, while also providing a reference foundation for future studies on the development directions and applications of SMA in the context of modern management.
Keywords: Strategic management accounting, VOSviewer, bibliometric analysis
GIỚI THIỆU
Kế toán quản trị từng đối mặt với sự khủng hoảng về “tính phù hợp” vào những năm 1980 khi bị giới hạn trong các phân xưởng sản xuất và các số liệu lịch sử ngắn hạn. Trong bối cảnh toàn cầu hóa và sự bùng nổ của công nghệ, thuật ngữ SMA đã được Simmonds (1981) đưa ra nhằm tái định nghĩa vai trò của kế toán viên quản trị. SMA không còn chỉ tập trung vào kiểm soát chi phí nội bộ mà chuyển dịch sang định hướng hướng ngoại, dài hạn và tập trung vào vị thế chiến lược của doanh nghiệp so với các đối thủ cạnh tranh.
Trải qua hơn 40 năm phát triển, hệ thống các kỹ thuật SMA đã mở rộng mạnh mẽ, từ 12 kỹ thuật cốt lõi do Guilding và cộng sự (2000) xác định, đến nay đã có hơn 17 kỹ thuật được ghi nhận, chia thành các nhóm như: kế toán chi phí chiến lược, kế toán đối thủ cạnh tranh, kế toán khách hàng và đo lường hiệu quả tích hợp (Cadez, 2006). Tuy nhiên, theo Coad (1996), SMA vẫn là lĩnh vực có “ranh giới lỏng lẻo”, các tài liệu nghiên cứu còn rời rạc, thiếu tính kết nối và chưa có sự thống nhất hoàn toàn về mặt định nghĩa cũng như khung lý thuyết chủ đạo (Abdullah và cộng sự, 2022).
Nhiều nghiên cứu thực nghiệm tại các quốc gia và ngành nghề khác nhau (như bệnh viện, khách sạn, doanh nghiệp sản xuất) đưa ra các kết quả mâu thuẫn về các nhân tố thúc đẩy việc áp dụng SMA (Cadez, 2006). Trong thời đại số sự thâm nhập của dữ liệu lớn (Big Data), trí tuệ nhân tạo (AI) và chuỗi khối (Blockchain) ảnh hưởng đến việc ứng dụng và xu hướng nghiên cứu của lĩnh vực này, yêu cầu một cái nhìn tổng thể về lộ trình tiến hóa của SMA trong tương lai (Rashid và cộng sự, 2021).
Mặc dù đã có một số bài lược khảo tài liệu theo phương pháp truyền thống, nhưng các phương pháp này thường mang tính chủ quan của người viết hoặc giới hạn trong một nhóm nhỏ các tạp chí chọn lọc lai (Rashid và cộng sự, 2021; Marlina và Tjahjadi, 2020a). Việc sử dụng phân tích trắc lượng thư mục với sự hỗ trợ của công cụ VOSviewer là cần thiết nhằm: Hệ thống hóa trực quan mạng lưới kết nối để thấy được mối quan hệ và cấu trúc tri thức; Xác định các trường phái tư tưởng chính đang thống trị lĩnh vực này (ví dụ: trường phái định hướng marketing của Roslender, định hướng đối thủ của Simmonds hay định hướng kỹ thuật của Guilding và Cadez); Phát hiện các xu hướng nghiên cứu mới nổi và các khoảng trống tri thức, đặc biệt là sự giao thoa giữa SMA với chuyển đổi số và quản trị hiện đại (Abdullah và cộng sự, 2022).
Nghiên cứu này nhằm cung cấp một bức tranh toàn cảnh về sự phát triển của SMA từ năm 1982 đến nay thông qua dữ liệu từ các cơ sở dữ liệu uy tín (như Scopus, Web of Science). Cụ thể, nghiên cứu tập trung vào: (i) Phân tích xu hướng công bố theo thời gian và sự đóng góp của các quốc gia, học giả tiêu biểu; (ii) Bản đồ hóa cấu trúc tri thức của SMA thông qua phân tích đồng xuất hiện từ khóa; (iii) Thảo luận về các xu hướng nghiên cứu lĩnh vực SMA.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu đã thực hiện lọc 3.588 công bố từ 1982-19/11/2025. Sau đó, nghiên cứu làm sạch dữ liệu và còn lại 275 công bố phục vụ phân tích.
Nghiên cứu tiến hành phân tích thống kê mô tả: xu hướng số lượng công bố theo thời gian, mức độ trích dẫn của các nghiên cứu, công bố theo tạp chí, quốc gia và tác giả. Những phân tích này cung cấp bức tranh nghiên cứu về chủ đề SMA trong giai đoạn nghiên cứu. Tiếp theo, nghiên cứu thực hiện các phân tích trắc lượng chuyên sâu như đồng trích dẫn và đồng xuất hiện từ khóa của tác giả nhằm xác định các nhóm nghiên cứu có mối liên hệ. Sau đó, các cụm nghiên cứu được sắp xếp, đặt tên và phân tích nhằm làm rõ mối liên kết giữa các dòng nghiên cứu cũng như gợi mở các khoảng trống trong lĩnh vực nghiên cứu về SMA.
KẾT QUẢ NGHIÊN CỨU
Phân tích thống kê mô tả
Đóng góp học thuật theo quốc gia
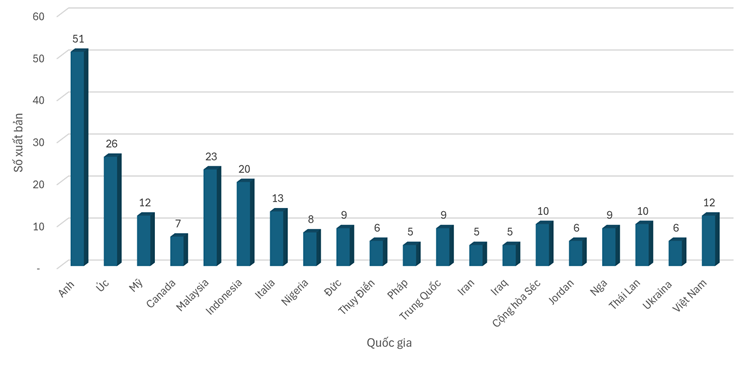
Từ Bảng 1 và Hình 1 có thể thấy, các nghiên cứu về SMA ở Anh đứng đầu với 51 công bố, tiếp theo là Úc (26 công bố). Các quốc gia ở khu vực châu Á giữ vị trí số 1 là Malaysia với 23 công bố, tiếp theo là Indonesia (20 công bố), Việt Nam (12 công bố).
Bảng 1: Thống kê công bố theo quốc gia
| Thứ tự | Quốc gia | Công bố | Trích dẫn | Cường độ liên kết |
|---|---|---|---|---|
| 1 | Anh | 51 | 2.326 | 470 |
| 2 | Úc | 26 | 1,150 | 325 |
| 3 | Mỹ | 12 | 319 | 127 |
| 4 | Malaysia | 23 | 155 | 119 |
| 5 | Ý | 13 | 282 | 115 |
Nguồn: Kết quả xử lý dữ liệu của nhóm tác giả
Hình 1: Công bố theo các quốc gia
 |
Nguồn: phân tích của tác giả
Đánh giá mức độ hợp tác nghiên cứu giữa các nước
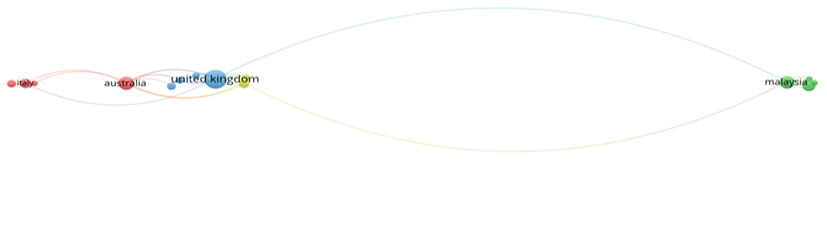
Nghiên cứu lựa chọn chức năng phân tích Co- authorship, với điều kiện tối thiểu 5 bài báo cho mỗi nước. Kết quả nghiên cứu được trình bày ở Hình 1 với 66 nước, nhưng sau khi áp dụng ngưỡng tối thiểu chỉ có 20 quốc gia đáp ứng yêu cầu. Trong mạng lưới này những quốc gia lớn như Anh, Úc, Malaysia, Ý đều đóng vai trò trung tâm, thể hiện các mối hợp tác quốc tế quan trọng. Hình 1 cho thấy, mỗi nước được thể hiện bằng một nút kết nối, kích thước nút phản ánh số lượng tài liệu hợp tác đến từ nước đó. Các đường nối giữa các nút cho thấy sự hợp tác giữa các nước:
- Anh là một nút trung tâm, kết nối với nhiều quốc gia khác.
- Malaysia nằm trong một cluster riêng, cho thấy hợp tác nhiều với những quốc gia trong nhóm.
- Úc, Ý và một số quốc gia khác cũng có mối liên kết nhưng ít hơn.
Nhìn chung, đây là một mạng lưới hợp tác gồm cluster (quốc gia) cộng tác chính trong nghiên cứu về SMA.
Hình 2: Hợp tác các nước với số công bố từ 5 trở lên
 |
Nguồn: phân tích của tác giả từ VOSViewer
Hình 2 cho thấy các quốc gia hợp tác chia làm 4 cụm, với cụm 1 được thể hiện qua màu đỏ gồm Úc, Ý, Trung Quốc, Pháp trong đó trung tâm kết nối là Úc với 26 công bố, 6 kết nối hợp tác song phương với các quốc gia khác trong cấu trúc mạng lưới, trong đó mỗi mối liên kết đại diện cho ít nhất một công bố khoa học có đồng tác giả giữa Úc và một nước khác, cường độ liên kết 13 phản ánh mức độ hợp tác học thuật, tức là tần suất cùng đứng tên trong các công bố của là 13. Ý đứng thứ hai trong nhóm 1 có số nghiên cứu thấp hơn 13, với 4 kết nối, cường độ liên kết 4. Cụm 2 (màu xanh lá cây) gồm Indonesia, Iran, Iraq, Malaysia với nút lớn nhất là Malaysia 23 công bố, tiếp theo là Indonesia với 20 công bố. Cụm 3 (màu xanh dương) gồm Canada, Đức, Thụy Điển, Anh với nút lớn nhất là Anh 51 nghiên cứu. Cụm 4 (màu vàng) gồm Nigeria, Mỹ trong đó Mỹ chiếm ưu thế với 12 công bố.
Phân tích hợp tác các nước theo thời gian
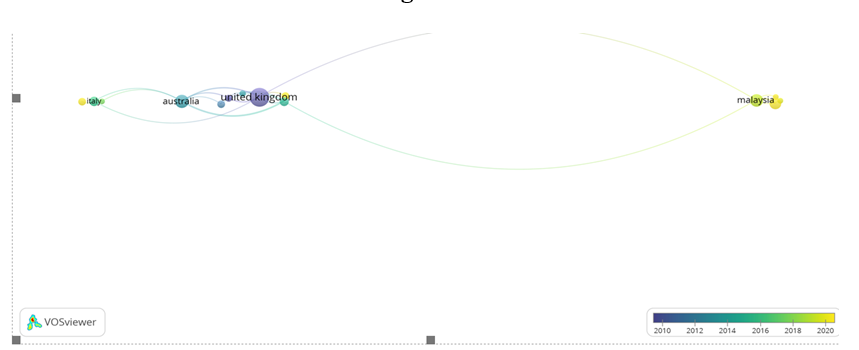
Từ hình 3 có thể thấy nếu các nước Anh, Canada, Đức… có số lượng công bố từ năm 2010. Trong khi đó Malaysia, Trung Quốc, Indonesia… bắt đầu tăng số lượng nghiên cứu những năm 2020.
Hình 3: Hợp tác các nước với số lượng nghiên cứu tối thiểu 10 bài theo thời gian
 |
Nguồn: phân tích của tác giả từ VOSViewer
Phân tích sản lượng công bố và mức độ ảnh hưởng trích dẫn
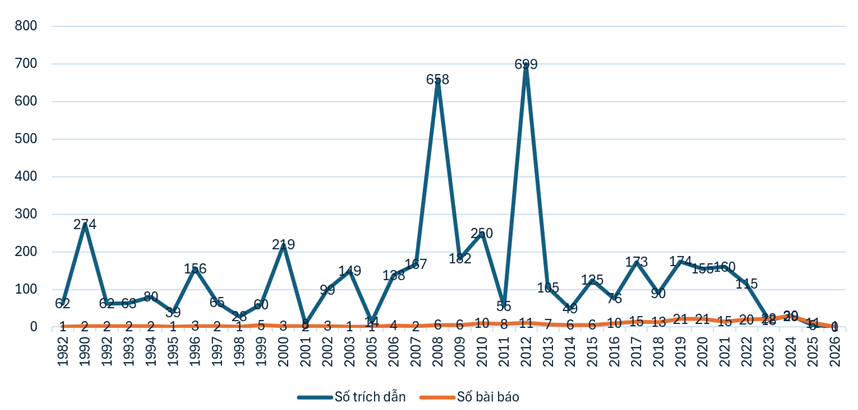
Hình 4: Phân tích sản lượng công bố và mức độ ảnh hưởng trích dẫn
 |
Nguồn: tác giả tổng hợp và xử lý
Hình 4 thể hiện sự biến động theo thời gian của số lượng bài báo và số lượt trích dẫn trong nghiên cứu về SMA. Giai đoạn trước năm 2000, số bài công bố còn rất hạn chế và không ổn định. Tuy nhiên, một số năm xuất hiện mức trích dẫn cao, phản ánh tác động dài hạn của các công trình nền tảng. Từ sau năm 2005, đặc biệt giai đoạn 2008-2012, số lượt trích dẫn tăng đột biến, minh chứng cho sự nổi lên và gia tăng ảnh hưởng của các xu hướng nghiên cứu cốt lõi trong lĩnh vực. Trong khi đó, số lượng bài báo gia tăng rõ rệt từ khoảng năm 2015 trở đi, đạt mức cao nhất trong giai đoạn 2019-2022, phản ánh lĩnh vực này đang nhận được sự quan tâm ngày càng sâu rộng trong cộng đồng khoa học. Tuy nhiên, số trích dẫn có xu hướng giảm ở các năm gần đây, điều này có thể do độ trễ trích dẫn, khi các công bố mới chưa có đủ thời gian để tích lũy ảnh hưởng học thuật.
Phân tích từ khóa tác giả
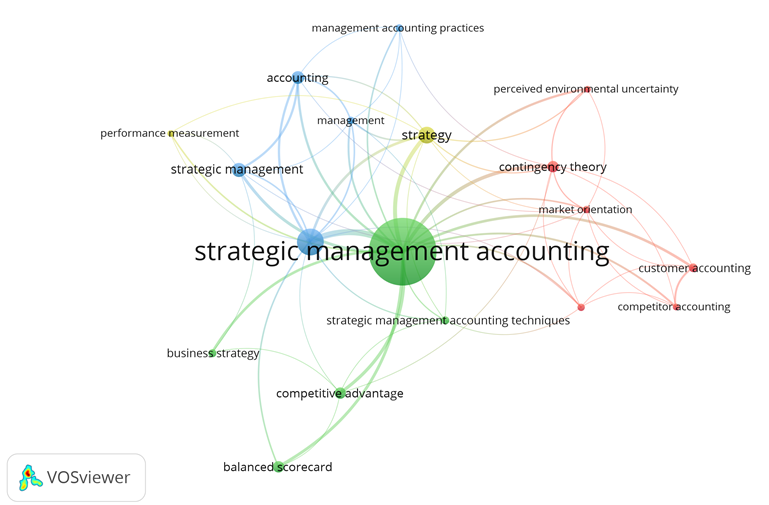
Để khám phá cấu trúc tri thức của một lĩnh vực nghiên cứu. Thay vì xem xét từng nghiên cứu riêng lẻ, phương pháp này tập trung vào việc các khái niệm cùng xuất hiện với nhau bao nhiêu lần và trong bối cảnh nào, từ đó phản ánh cách cộng đồng học thuật đang kết nối và diễn giải các chủ đề nghiên cứu. Thực hiện phân tích đồng xuất hiện với ngưỡng lựa chọn là mỗi từ khóa phải xuất hiện tối thiểu 5 lần. Trong tổng số 728 từ khóa được ghi nhận, có 18 từ khóa đạt tiêu chí này và được xác định là 18 nút trong mạng lưới phân tích.
Hình 5: Phân tích theo từ khóa tác giả
 |
Nguồn: phân tích của tác giả từ VOSViewer
Theo bản đồ phân tích đồng xuất hiện tại Hình 5 cho thấy, những từ khóa SMA, strategy, competitive advantage, contingency theory… xuất hiện nhiều nhất. Các từ khóa được phân nhóm thành 4 cụm riêng biệt và được biểu thị bằng 4 màu khác nhau (Bảng 2). Dựa trên ý nghĩa và tần suất xuất hiện của các từ khóa trong từng cụm, có thể xác định được định hướng và nội dung nghiên cứu chủ đạo của mỗi nhóm.
Bảng 2: Kết quả phân nhóm
| Nhóm phân tích | Tần suất từ khóa | Từ khóa đại diện | Nội dung chủ đạo |
|---|---|---|---|
| 1 (Màu đỏ) | 6 | Competitor accounting, contingency theory, customer accounting, financial performance, market orientation, Perceived environmental uncertainty | Nghiên cứu tác động các nhân tố đến SMA và hiệu quả của việc vận dụng SMA đến thành quả hoạt động trên cơ sở lý thuyết ngẫu nhiên. |
| 2 (Màu Xanh lá) | 5 | Balanced scorecard, business strategy, competitive advantage, strategic management accounting | Nghiên cứu cho thấy, chiến lược kinh doanh ảnh hưởng đến vận dụng kỹ thuật SMA, trong các kỹ thuật SMA thì kỹ thuật điểm chuẩn được nghiên cứu nổi trội và ảnh hưởng của kỹ thuật SMA đến lợi thế cạnh tranh |
| 3 (Màu xanh dương) | 5 | Accounting, Management, Management accounting, Management accounting practices, Strategic management. | Nghiên cứu về các chủ đề có liên quan giữa kế toán, quản trị, KTQT, quản trị chiến lược và SMA |
| 4 (Màu vàng) | 2 | Performance measurement, strategy | Nghiên cứu về chiến lược và đo lường thành quả hoạt động. |
Nguồn: kết quả xử lý dữ liệu của tác giả
Phân tích đồng tác giả
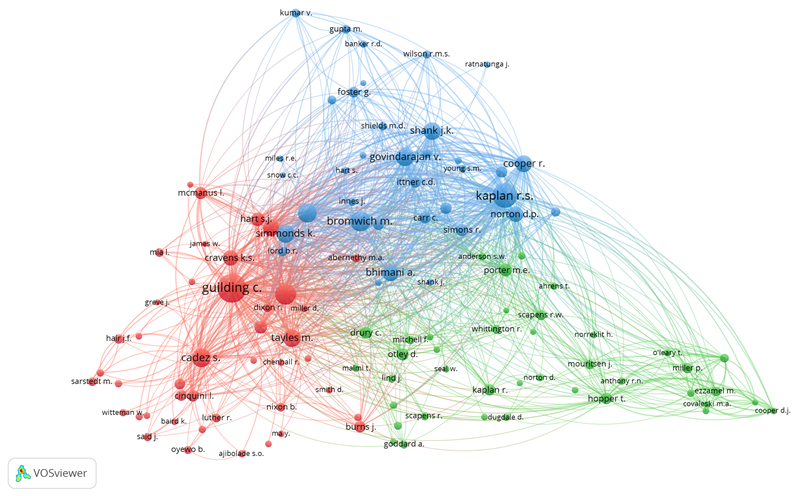
Mạng lưới đồng tác giả không chỉ cho thấy tác giả nào nghiên cứu nhiều, mà quan trọng hơn là ai nghiên cứu cùng ai và mức độ lan tỏa tri thức trong cộng đồng khoa học. Những mạng lưới có liên kết dày và cường độ cao thường phản ánh một lĩnh vực đang phát triển theo hướng cộng tác, tích hợp và chuyên môn hóa, trong khi các mạng lưới rời rạc có thể cho thấy lĩnh vực còn phân tán hoặc đang ở giai đoạn hình thành. Với 275 công bố và các tham số trích lọc với ngưỡng lựa chọn tối thiểu 20 lần. Trong tổng số119 tác giả đáp ứng yêu cầu được phân nhóm thành 3 cụm trong mạng lưới phân tích được thể hiện tại Hình 6.
Hình 6: Bản đồ mạng lưới tác giả đạt ngưỡng 20 công bố
 |
Nguồn: phân tích của tác giả từ VOSViewer
THẢO LUẬN
Nghiên cứu kết hợp phương pháp thống kê mô tả, phân tích đồng trích dẫn và từ khóa tác giả cho 275 nghiên cứu liên quan đến SMA được thu thập từ cơ sở dữ liệu Scopus trong giai đoạn 1982-19/11/2025. Kết quả phân tích đồng xuất hiện từ khóa bằng VOSviewer cho thấy, nghiên cứu về SMA được cấu trúc thành 4 cụm chủ đề chính, phản ánh sự phát triển cả về chiều rộng và chiều sâu của lĩnh vực này trong hơn 3 thập kỷ qua. Các cụm nghiên cứu không tồn tại độc lập mà có mối liên kết chặt chẽ, thể hiện sự dịch chuyển dần từ cách tiếp cận mang tính bối cảnh sang cách tiếp cận chiến lược và tạo giá trị.
Cụm thứ nhất (màu đỏ) tập trung vào các nghiên cứu xem xét tác động của các nhân tố bối cảnh như mức độ bất định của môi trường, định hướng thị trường, kế toán khách hàng và kế toán đối thủ cạnh tranh đến vận dụng SMA và thành quả hoạt động. Sự hiện diện nổi bật của “contingency theory” cho thấy phần lớn các nghiên cứu trong cụm này lập luận rằng hiệu quả của SMA phụ thuộc vào mức độ phù hợp giữa hệ thống kế toán quản trị và bối cảnh hoạt động của doanh nghiệp. Kết quả này phù hợp với các nghiên cứu kinh điển cho rằng không tồn tại một hệ thống SMA tối ưu cho mọi doanh nghiệp, mà việc vận dụng SMA chỉ mang lại hiệu quả khi phù hợp với môi trường cạnh tranh và chiến lược kinh doanh cụ thể (Otley, 1980; Chenhall, 2003). Mặc dù vậy, các công trình trong cụm này phần lớn tiếp cận SMA như một biến trung gian hoặc biến phụ thuộc, do đó còn hạn chế trong việc lý giải cơ chế nội tại thông qua đó SMA tạo ra giá trị.
Cụm thứ hai (màu xanh lá) phản ánh xu hướng nghiên cứu hiện đại, trong đó SMA được xem là một thành tố của chiến lược nhằm tạo ra lợi thế cạnh tranh. Các từ khóa như business strategy, competitive advantage và đặc biệt là balanced scorecard cho thấy trọng tâm nghiên cứu đã dịch chuyển từ “sự phù hợp với bối cảnh” sang “vai trò chiến lược của SMA”. Balanced Scorecard nổi lên như một kỹ thuật SMA được nghiên cứu nổi trội, đóng vai trò cầu nối giữa chiến lược và đo lường thành quả. Kết quả này ủng hộ lập luận của Kaplan và Norton (1992) rằng các hệ thống kế toán quản trị mang tính chiến lược bên cạnh hỗ trợ quá trình hiện thực hóa chiến lược còn góp phần chuyển hóa chiến lược thành lợi thế cạnh tranh bền vững. Tuy nhiên, phần lớn các nghiên cứu trong cụm này vẫn tiếp cận SMA ở góc độ công cụ, trong khi vai trò của con người, năng lực tổ chức và quá trình học hỏi trong vận dụng SMA chưa được khai thác đầy đủ.
Cụm thứ ba (màu xanh dương) đại diện cho các nghiên cứu mang tính nền tảng và liên ngành, làm rõ mối quan hệ giữa kế toán, quản trị, kế toán quản trị và quản trị chiến lược. Cụm này cho thấy SMA không đơn thuần là sự mở rộng của kế toán quản trị truyền thống, mà là một lĩnh vực giao thoa giữa nhiều ngành khoa học quản lý. Kết quả này phù hợp với quan điểm của Bromwich (1990) và Langfield-Smith (2008) khi cho rằng SMA cần được tiếp cận như một khung tư duy quản trị tích hợp, thay vì chỉ là tập hợp các kỹ thuật kế toán riêng lẻ.
Cụm thứ tư (màu vàng), dù có quy mô nhỏ nhưng lại là cầu nối giữa chiến lược với đo lường thành quả hoạt động. Sự xuất hiện của performance measurement và strategy cho thấy nhu cầu ngày càng lớn trong việc phát triển các chỉ tiêu đo lường có khả năng phản ánh giá trị mà SMA mang lại. Điều này cho thấy đo lường thành quả chính là một cơ chế phản hồi tốt giúp doanh nghiệp điều chỉnh việc vận dụng SMA theo mục tiêu chiến lược.
Tổng hợp các cụm nghiên cứu thể hiện sự tái định vị trong hướng tiếp cận SMA, chuyển từ cách tiếp cận mang tính bối cảnh sang chiến lược và tạo giá trị. Tuy nhiên, các nghiên cứu hiện tại vẫn còn khoảng trống trong việc giải thích quá trình vận dụng SMA với vai trò của các yếu tố xã hội, nhận thức và năng lực tổ chức và đây cùng là khoảng trống để các nghiên cứu tiếp theo mở rộng khung phân tích SMA theo hướng tiếp cận động và đa chiều hơn.
KẾT LUẬN
Nghiên cứu sử dụng phương pháp phân tích trắc lượng thư mục để hệ thống hóa và làm rõ bức tranh tổng quan lĩnh vực SMA thông qua 275 bài báo được lập chỉ mục trong Scopus giai đoạn 1982-2025. Kết quả cho thấy, nghiên cứu SMA được tổ chức quanh một số cụm chủ đề cốt lõi, phản ánh sự chuyển dịch từ các tiếp cận mang tính bối cảnh sang các nghiên cứu nhấn mạnh vai trò chiến lược và tạo giá trị của SMA trong tổ chức. Phân tích đồng thời làm nổi bật tính liên ngành của lĩnh vực, với sự giao thoa giữa kế toán, quản trị và chiến lược kinh doanh. Thông qua hệ thống hóa các dòng nghiên cứu chính và mối liên kết giữa chúng, nghiên cứu góp phần hỗ trợ định vị học thuật và gợi mở các hướng nghiên cứu tương lai tập trung vào cơ chế và quá trình vận dụng SMA.
Tài liệu tham khảo:
1. Bromwich, M. (1990). Thoughts on management accounting and strategy. Accounting Organizations and Society, 15(1-2), 27-46. https://doi.org/10.1016/0361-3682(90)90011-Ihttps://doi.org/10.1016/0361-3682(90)90011-I
2. Cadez, S. (2006). A cross-industry comparison of strategic management accounting practices: An exploratory study. Economic and business review, 8(3), 279-298.
3. Chenhall, R. H. (2003). Management control systems design within its organizational context: Findings from contingency-based research and directions for the future. Accounting, Organizations and Society, 28 (2-3), 127-168. https://doi.org/10.1016/S0361- 3682(01)00027-7.
4. Coad, A. (1996). Smart work and hard work: explicating a learning orientation in strategic management accounting. Management Accounting Research, 7 (4), 387-408.
5. Guilding, C., Cravens, K. S., & Tayles, M. (2000). An international comparison of management accounting practices. Management Accounting Research, 11(1), 113-135. doi:10.1006/mare.1999.0120.
6. Kaplan, R. S. and D.P. Norton (1992). The Balanced Scorecard: Measures that Drive Performance. Harvard Business Review, (January-February): 71-79.
Langfield-Smith, K. (2008). Strategic management accounting: how far have we come in 25 years?. Accounting, Auditing and Accountability Journal, 21 (2), pp. 204-228.
7. Marlina, E., & Tjahjadi, B. (2020a). Strategic management accounting and university performance: A critical review. Academy of Strategic Management Journal, 19(2), 1-5.
8. Nik Abdullah, N. H., Krishnan, S., Mohd Zakaria, A. A., & Morris, G. (2022). Strategic management accounting practices in business: A systematic review of the literature and future research directions. Cogent Business & Management, 9(1), 2093488.
9. Otley, D. T. (1980). The contingency theory of management accounting: Achievement and prognosis. Readings in Accounting for Management Control, 83-106. https:// doi.org/10.1007/978-1-4899-7138-8_5.
10. Rashid, M. M., Ali, M. M., & Hossain, D. M. (2021). Strategic management accounting practices: a literature review and opportunity for future research. Asian Journal of Accounting Research, 6(1), 109-132.
11. Simmonds, K., (1981). Strategic management accounting. Management Accounting 59 (4), 26-30.
| Ngày nhận bài: 25/5/2026; Ngày hoàn thiện biên tập: 19/7/2026; Ngày duyệt đăng: 30/7/2026 |
Tin liên quan



Các tin khác

Tác động của người ảnh hưởng xanh đến ý định mua sản phẩm xanh của Gen Z tại TP. Hồ Chí Minh

Phát triển năng lực số và tâm lý số cho sinh viên ngành Logistics tại Việt Nam

Tác động của Chatbot AI trong thương mại điện tử đến sự hài lòng của người tiêu dùng tại TP. Hồ Chí Minh

Kinh nghiệm quốc tế về chuyển giao công nghệ từ khu vực FDI: Trường hợp Thái Lan, Malaysia, Trung Quốc và hàm ý cho Việt Nam

Các yếu tố tác động đến quyết định mua sắm của Gen Z trên nền tảng Tiktok shop tại Cần Thơ

Các yếu tố chất lượng dịch vụ ảnh hưởng đến sự hài lòng của bệnh nhân tại Trung tâm Y khoa Medic Hòa Hảo (TP. Hồ Chí Minh)

Đổi mới sản phẩm xanh, đổi mới quy trình xanh và hiệu quả hoạt động của doanh nghiệp chế biến thực phẩm: Đề xuất mô hình nghiên cứu

Không gian phát triển mới của Việt Nam trong kỷ nguyên mới: Góc nhìn từ chuyển đổi mô hình tăng trưởng theo Văn kiện đại hội XIV của Đảng

Các yếu tố ảnh hưởng đến quyết định mua hàng xanh nhập khẩu tại Việt Nam


