


Trí tuệ nhân tạo và việc vận dụng kế toán quản trị chiến lược: Bằng chứng từ các công ty niêm yết thuộc Tập đoàn công nghiệp Than - Khoáng sản Việt Nam
Nguyễn Thị Thu Phương
Trường Đại học Công Đoàn
Emai: p[email protected]
Tóm tắt
Bài viết phân tích vai trò của trí tuệ nhân tạo (AI) trong việc thúc đẩy vận dụng kế toán quản trị chiến lược (SMA) và nâng cao hiệu quả quản trị chiến lược tại các doanh nghiệp khai khoáng thuộc Tập đoàn Công nghiệp Than - Khoáng sản Việt Nam (TKV). Dựa trên Lý thuyết nguồn lực (RBV), nghiên cứu phân tích mối quan hệ giữa ứng dụng AI, mức độ vận dụng SMA và hiệu quả quản trị doanh nghiệp. Dữ liệu được thu thập từ khảo sát 168 nhà quản trị và cán bộ kế toán tại các công ty niêm yết thuộc TKV, phân tích bằng các phương pháp Cronbach’s Alpha, EFA, CFA và Mô hình cấu trúc tuyến tính (SEM). Kết quả cho thấy AI có ảnh hưởng tích cực đến mức độ vận dụng SMA; đồng thời SMA góp phần nâng cao Hiệu quả quản trị chiến lược của doanh nghiệp. Nghiên cứu cung cấp bằng chứng thực nghiệm về vai trò của AI trong đổi mới hệ thống kế toán quản trị trong bối cảnh chuyển đổi số.
Từ khóa: Kế toán quản trị chiến lược, trí tuệ nhân tạo, chuyển đổi số, Tập đoàn Công nghiệp Than - Khoáng sản Việt Nam
Abstract
This paper analyzes the role of artificial intelligence (AI) in promoting the adoption of strategic management accounting (SMA) and enhancing strategic management effectiveness in mining enterprises under the Vietnam National Coal and Mineral Industries Holding Corporation Limited (TKV). Grounded in the Resource-Based View (RBV), the study examines the relationship between AI application, the extent of SMA adoption, and firm management performance. Data were collected from a survey of 168 managers and accounting staff at listed companies under TKV and analyzed using Cronbach’s Alpha, EFA, CFA, and Structural Equation Modeling (SEM). The results indicate that AI has a positive impact on SMA adoption, and SMA, in turn, contributes to improved strategic management effectiveness. The study provides empirical evidence on the role of AI in innovating management accounting systems in the context of digital transformation.
Keywords: Strategic management accounting, artificial intelligence, digital transformation, Vietnam National Coal and Mineral Industries Holding Corporation Limited
MỞ ĐẦU
Trong bối cảnh chuyển đổi số và yêu cầu phát triển bền vững, các doanh nghiệp (DN) khai khoáng tại Việt Nam, đặc biệt là các công ty thuộc TKV, đang đối mặt với áp lực nâng cao hiệu quả quản trị và minh bạch thông tin. Đặc thù ngành với vốn đầu tư lớn, chu kỳ sản xuất dài và chi phí khai thác cao đòi hỏi DN hoàn thiện hệ thống SMA nhằm hỗ trợ các quyết định chiến lược dài hạn. Đồng thời, sự phát triển của AI mở ra nhiều cơ hội trong phân tích dữ liệu và hỗ trợ ra quyết định quản trị. Tuy nhiên, các nghiên cứu về vai trò của AI trong việc thúc đẩy vận dụng SMA trong DN khai khoáng vẫn còn hạn chế. Vì vậy, nghiên cứu này phân tích mối quan hệ giữa ứng dụng AI, mức độ vận dụng SMA và hiệu quả quản trị tại các công ty niêm yết thuộc TKV.
CƠ SỞ LÝ LUẬN VÀ TỔNG QUAN NGHIÊN CỨU
Cơ sở lý luận về SMA
Khái niệm SMA được đề cập lần đầu bởi Simmonds (1981), nhấn mạnh việc sử dụng thông tin kế toán không chỉ phục vụ kiểm soát nội bộ mà còn cung cấp thông tin về thị trường và đối thủ cạnh tranh để hỗ trợ các quyết định chiến lược. Theo Bromwich (1990), SMA tập trung vào phân tích chi phí và giá trị sản phẩm trong mối quan hệ với chiến lược cạnh tranh nhằm tạo lợi thế cạnh tranh bền vững. Các nghiên cứu sau đó mở rộng SMA thông qua nhiều công cụ như phân tích đối thủ cạnh tranh, phân tích chuỗi giá trị, chi phí mục tiêu, chi phí vòng đời sản phẩm và thẻ điểm cân bằng (Guilding và cộng sự, 2000). Trong môi trường kinh doanh cạnh tranh và biến động, SMA giúp DN nâng cao khả năng phân tích chi phí, đánh giá hiệu quả hoạt động và hỗ trợ ra quyết định chiến lược (Chenhall, 2005). Nhiều nghiên cứu cũng cho thấy mức độ vận dụng SMA có mối quan hệ tích cực với hiệu quả hoạt động của DN (Cadez và Guilding, 2008). Đối với ngành khai khoáng với chi phí khai thác lớn và chu kỳ đầu tư dài, SMA đóng vai trò quan trọng trong kiểm soát chi phí, phân tích chuỗi giá trị và nâng cao hiệu quả quản trị chiến lược.
Ứng dụng AI trong kế toán và quản trị doanh nghiệp
Sự phát triển của công nghệ số đang tạo ra những thay đổi đáng kể trong lĩnh vực tài chính - kế toán. Trong đó, AI cho phép DN tự động hóa quy trình xử lý dữ liệu, phân tích thông tin tài chính và hỗ trợ ra quyết định quản trị. Nhiều nghiên cứu cho rằng AI và phân tích dữ liệu lớn có thể cải thiện đáng kể hệ thống thông tin kế toán thông qua việc nâng cao khả năng xử lý và phân tích dữ liệu (Appelbaum và cộng sự, 2017). Đồng thời, các công nghệ số đang làm thay đổi vai trò của kế toán quản trị từ chức năng ghi nhận và kiểm soát sang chức năng phân tích và hỗ trợ ra quyết định chiến lược (Bhimani và Willcocks, 2014; Moll và Yigitbasioglu, 2019). Trong các ngành công nghiệp có lượng dữ liệu lớn như khai khoáng, việc ứng dụng AI có thể giúp DN nâng cao khả năng phân tích dữ liệu, dự báo chi phí và cải thiện hiệu quả quản trị.
Vai trò của AI trong đổi mới hệ thống SMA
Trong bối cảnh chuyển đổi số, các công nghệ dữ liệu và AI đang làm thay đổi cách thức thiết kế và vận hành của hệ thống kế toán quản trị trong DN (Quattrone, 2016). AI cho phép DN khai thác dữ liệu từ nhiều nguồn khác nhau và hỗ trợ quá trình ra quyết định dựa trên dữ liệu. Khi được tích hợp vào hệ thống SMA, AI có thể nâng cao hiệu quả của các công cụ SMA thông qua việc cải thiện khả năng phân tích chi phí, dự báo xu hướng và đánh giá hiệu quả hoạt động.
Lý thuyết nền
Lý thuyết nguồn lực (RBV) cho rằng lợi thế cạnh tranh bền vững của DN được hình thành từ khả năng sở hữu và khai thác hiệu quả các nguồn lực có giá trị, khan hiếm, khó bắt chước và khó thay thế (Barney, 1991; Wernerfelt, 1984). Trong bối cảnh chuyển đổi số, AI có thể được xem là một nguồn lực công nghệ chiến lược giúp DN nâng cao khả năng xử lý dữ liệu và hỗ trợ ra quyết định. Tuy nhiên, theo quan điểm RBV, các nguồn lực công nghệ chỉ tạo ra giá trị khi được chuyển hóa thành năng lực tổ chức thông qua các hệ thống quản trị phù hợp. Trong nghiên cứu này, SMA được xem là năng lực quản trị trung gian giúp DN khai thác hiệu quả nguồn lực AI, từ đó nâng cao hiệu quả quản trị chiến lược.
MÔ HÌNH VÀ GIẢ THUYẾT NGHIÊN CỨU
Trên cơ sở lý thuyết và tổng quan nghiên cứu, tác giả đề xuất mô hình nghiên cứu nhằm phân tích mối quan hệ giữa 3 nhóm biến chính: Ứng dụng AI, Mức độ vận dụng SMA và Hiệu quả quản trị chiến lược của DN. Trong đó, Mức độ vận dụng SMA được xem là biến trung gian trong mối quan hệ giữa Ứng dụng AI và Hiệu quả quản trị. Đồng thời, nghiên cứu cũng xem xét tác động trực tiếp của AI đến Hiệu quả quản trị DN.
Hình: Mô hình nghiên cứu
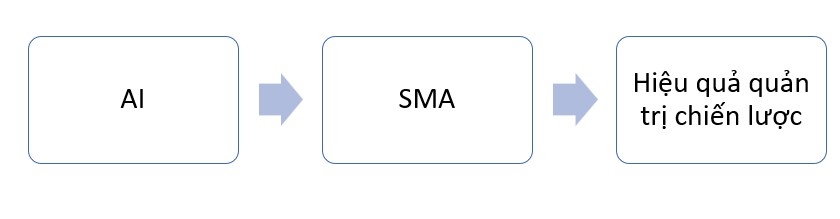 |
Nguồn: Đề xuất của tác giả
Các giả thuyết nghiên cứu được xây dựng như sau:
H1: Ứng dụng trí tuệ nhân tạo có ảnh hưởng tích cực đến Mức độ vận dụng kế toán quản trị chiến lược trong DN.
Việc ứng dụng AI giúp DN nâng cao khả năng xử lý và phân tích dữ liệu kế toán, từ đó hỗ trợ việc áp dụng các kỹ thuật kế toán quản trị chiến lược như phân tích chuỗi giá trị, phân tích đối thủ cạnh tranh và chi phí mục tiêu.
H2: Mức độ vận dụng kế toán quản trị chiến lược có ảnh hưởng tích cực đến Hiệu quả quản trị chiến lược của DN.
Việc áp dụng các công cụ SMA giúp DN cải thiện khả năng phân tích chi phí, đánh giá hiệu quả hoạt động và hỗ trợ quá trình hoạch định chiến lược.
H3: Ứng dụng AI có ảnh hưởng tích cực đến Hiệu quả quản trị chiến lược của DN.
Thông qua việc tự động hóa xử lý dữ liệu và nâng cao khả năng phân tích thông tin, AI có thể giúp DN cải thiện chất lượng ra quyết định và nâng cao hiệu quả quản trị.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định lượng nhằm kiểm định mối quan hệ giữa Ứng dụng AI, Mức độ vận dụng SMA và Hiệu quả quản trị chiến lược của DN. Dữ liệu nghiên cứu được thu thập thông qua khảo sát bằng bảng hỏi đối với các nhà quản trị và cán bộ kế toán tại các công ty niêm yết thuộc TKV. Đối tượng khảo sát bao gồm: Giám đốc tài chính, Kế toán trưởng; Kế toán quản trị; Các cán bộ phụ trách hệ thống thông tin kế toán và quản trị tài chính... Đây là những người trực tiếp tham gia vào quá trình thu thập, xử lý và sử dụng thông tin kế toán quản trị trong hoạt động quản trị DN, do đó có khả năng cung cấp thông tin phù hợp cho mục tiêu nghiên cứu. Khảo sát được thực hiện bằng bảng hỏi dựa trên các thang đo kế thừa từ các nghiên cứu trước và được điều chỉnh phù hợp với bối cảnh DN khai khoáng tại Việt Nam. Sau quá trình sàng lọc, 168 bảng hỏi hợp lệ được sử dụng cho phân tích dữ liệu.
Các biến được đo lường bằng thang đo Likert 5 mức độ, từ 1 (hoàn toàn không đồng ý) đến 5 (hoàn toàn đồng ý). Dữ liệu thu thập được xử lý và phân tích bằng các phần mềm thống kê SPSS.
Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả mẫu nghiên cứu
Sau quá trình khảo sát tại các công ty niêm yết thuộc TKV, nghiên cứu thu được 168 bảng hỏi hợp lệ sau khi loại bỏ các bảng hỏi không đầy đủ hoặc có dấu hiệu trả lời thiếu nhất quán.
Bảng 1: Thống kê đặc điểm mẫu khảo sát
| Tiêu chí | Số lượng | Tỷ lệ (%) |
|---|---|---|
| CFO/Giám đốc tài chính | 28 | 16.7 |
| Kế toán trưởng | 62 | 36.9 |
| Kế toán quản trị | 51 | 30.4 |
| Nhân sự tài chính - kế toán khác | 27 | 16.0 |
| Tổng | 168 | 100 |
Nguồn: Kết quả khảo sát của tác giả
Về kinh nghiệm công tác, phần lớn người tham gia khảo sát có kinh nghiệm làm việc trong lĩnh vực kế toán và tài chính trên 5 năm, chiếm khoảng 64.3% tổng số mẫu khảo sát. Điều này cho thấy dữ liệu thu thập có độ tin cậy cao và phản ánh khá sát thực tiễn vận dụng kế toán quản trị trong DN.
Kiểm định độ tin cậy của thang đo
Độ tin cậy của các thang đo được đánh giá thông qua hệ số Cronbach’s Alpha. Theo Hair và cộng sự (2010), thang đo được chấp nhận khi hệ số Cronbach’s Alpha lớn hơn 0.7 và hệ số tương quan biến - tổng lớn hơn 0.3.
Bảng 2: Kết quả kiểm định Cronbach’s Alpha
| Thang đo | Số biến quan sát | Cronbach’s Alpha |
|---|---|---|
| Ứng dụng AI (AI) | 5 | 0.892 |
| Vận dụng SMA (SMA) | 5 | 0.871 |
| Hiệu quả quản trị (PER) | 5 | 0.885 |
Nguồn: Kết quả khảo sát của tác giả
Kết quả cho thấy tất cả các thang đo đều có Cronbach’s Alpha lớn hơn 0.8, chứng tỏ các thang đo có độ tin cậy cao và phù hợp để tiếp tục thực hiện phân tích nhân tố khám phá.
Phân tích nhân tố khám phá (EFA)
Phân tích nhân tố khám phá được thực hiện nhằm xác định cấu trúc các nhân tố trong mô hình nghiên cứu.
Bảng 3: Kết quả kiểm định KMO và Bartlett
| Chỉ số | Giá trị |
|---|---|
| KMO | 0.846 |
| Bartlett's Test (Sig.) | 0.000 |
Nguồn: Kết quả khảo sát của tác giả
Kết quả cho thấy KMO = 0.846 > 0.5; Sig = 0.000 < 0.05 chứng tỏ dữ liệu phù hợp để tiến hành phân tích nhân tố.
Bảng 4: Tổng phương sai trích
| Nhân tố | Eigenvalue | Phương sai trích (%) |
|---|---|---|
| AI | 4.28 | 28.5 |
| SMA | 3.96 | 26.4 |
| PER | 3.11 | 20.7 |
| Tổng | 75.6 |
Nguồn: Kết quả khảo sát của tác giả
Tổng phương sai trích đạt 75.6%, cho thấy các nhân tố giải thích được phần lớn sự biến thiên của dữ liệu.
Phân tích nhân tố khẳng định (CFA)
Sau khi xác định cấu trúc các nhân tố thông qua EFA, nghiên cứu tiếp tục thực hiện phân tích CFA nhằm kiểm định mô hình đo lường.
Bảng 5: Chỉ số đánh giá mức độ phù hợp của mô hình CFA
| Chỉ số | Giá trị | Tiêu chuẩn |
|---|---|---|
| Chi-square/df | 1.89 | < 3 |
| CFI | 0.94 | > 0.90 |
| TLI | 0.92 | > 0.90 |
| GFI | 0.91 | > 0.90 |
| RMSEA | 0.052 | < 0.08 |
Nguồn: Kết quả khảo sát của tác giả
Các chỉ số trên cho thấy mô hình đo lường phù hợp với dữ liệu nghiên cứu.
Ngoài ra, các hệ số tải nhân tố chuẩn hóa của các biến quan sát đều lớn hơn 0.6, chứng tỏ các thang đo đạt giá trị hội tụ và giá trị phân biệt.
Kiểm định mô hình nghiên cứu (SEM)
Để kiểm định các giả thuyết nghiên cứu, mô hình cấu trúc tuyến tính được sử dụng nhằm đánh giá mối quan hệ giữa các biến trong mô hình.
Bảng 6: Kết quả kiểm định các giả thuyết nghiên cứu
| Mối quan hệ | Hệ số β | p-value | Kết luận |
|---|---|---|---|
| AI → SMA | 0.53 | 0.000 | Chấp nhận H1 |
| SMA → PER | 0.47 | 0.001 | Chấp nhận H2 |
| AI → PER | 0.29 | 0.012 | Chấp nhận H3 |
Nguồn: Kết quả khảo sát của tác giả
Kết quả phân tích mô hình cấu trúc tuyến tính cho thấy các giả thuyết nghiên cứu đều được chấp nhận. Cụ thể, Ứng dụng AI có ảnh hưởng tích cực đến Mức độ vận dụng kế toán quản trị chiến lược (β = 0.53; p < 0.001), cho thấy việc ứng dụng AI giúp DN nâng cao khả năng phân tích dữ liệu và thúc đẩy việc áp dụng các kỹ thuật SMA trong quản trị. Đồng thời, Mức độ vận dụng SMA có tác động tích cực đến Hiệu quả quản trị chiến lược của DN (β = 0,47; p < 0,01), khẳng định vai trò của SMA trong việc hỗ trợ phân tích chi phí và ra quyết định chiến lược. Ngoài ra, AI cũng có ảnh hưởng trực tiếp đến Hiệu quả quản trị DN (β = 0,29; p < 0,05). Kết quả này cho thấy AI không chỉ tác động gián tiếp thông qua SMA mà còn góp phần cải thiện hiệu quả quản trị thông qua việc nâng cao khả năng phân tích và xử lý thông tin trong DN.
Thảo luận
Kết quả nghiên cứu cho thấy Ứng dụng AI có ảnh hưởng tích cực đến Mức độ vận dụng SMA trong DN. AI có thể được xem như một nguồn lực công nghệ quan trọng giúp DN nâng cao khả năng xử lý và phân tích dữ liệu quản trị. Từ góc độ Lý thuyết nguồn lực, các nguồn lực công nghệ chỉ tạo ra giá trị khi được chuyển hóa thành năng lực tổ chức thông qua các hệ thống quản trị phù hợp. Trong trường hợp này, SMA đóng vai trò là cơ chế quản trị giúp DN khai thác hiệu quả nguồn lực AI để hỗ trợ phân tích thông tin và ra quyết định chiến lược.
Kết quả nghiên cứu cũng cho thấy Mức độ vận dụng SMA có ảnh hưởng tích cực đến Hiệu quả quản trị chiến lược của DN. Điều này khẳng định vai trò của SMA trong việc cung cấp thông tin phục vụ hoạch định và thực thi chiến lược. Khi DN áp dụng hiệu quả các công cụ SMA như phân tích chuỗi giá trị, chi phí mục tiêu hoặc thẻ điểm cân bằng, nhà quản trị có thể đánh giá tốt hơn cấu trúc chi phí và hiệu quả hoạt động của DN. Đối với các DN khai khoáng với đặc điểm chi phí sản xuất lớn và chu kỳ đầu tư dài, việc vận dụng SMA có ý nghĩa quan trọng trong việc nâng cao hiệu quả quản trị và năng lực cạnh tranh.
Ngoài tác động gián tiếp thông qua SMA, kết quả nghiên cứu cũng cho thấy AI có ảnh hưởng trực tiếp đến Hiệu quả quản trị DN. Điều này cho thấy AI không chỉ là công cụ hỗ trợ tác nghiệp mà còn có thể trở thành nguồn lực chiến lược giúp DN nâng cao khả năng phân tích dữ liệu và chất lượng ra quyết định. Từ góc nhìn RBV, lợi thế cạnh tranh của DN không chỉ đến từ việc sở hữu công nghệ mà còn từ khả năng tích hợp công nghệ vào các hệ thống quản trị hiện có, trong đó SMA đóng vai trò quan trọng trong việc chuyển hóa nguồn lực công nghệ thành giá trị quản trị.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Nghiên cứu phân tích vai trò của AI trong việc thúc đẩy vận dụng SMA và nâng cao hiệu quả quản trị tại các công ty niêm yết thuộc TKV. Kết quả cho thấy việc ứng dụng AI có ảnh hưởng tích cực đến mức độ vận dụng SMA; đồng thời SMA có tác động tích cực đến hiệu quả quản trị chiến lược của DN. Ngoài ra, AI cũng có ảnh hưởng trực tiếp đến hiệu quả quản trị thông qua việc cải thiện khả năng phân tích và xử lý thông tin. Những kết quả này góp phần bổ sung bằng chứng thực nghiệm về vai trò của AI trong đổi mới hệ thống kế toán quản trị trong bối cảnh chuyển đổi số.
Từ kết quả nghiên cứu, một số hàm ý quản trị được đề xuất cho các DN khai khoáng thuộc TKV.
Thứ nhất, các DN cần tăng cường đầu tư vào hạ tầng công nghệ và hệ thống dữ liệu nhằm tạo nền tảng cho việc ứng dụng AI trong quản trị DN. Việc xây dựng hệ thống dữ liệu số hóa và các công cụ phân tích dữ liệu hiện đại sẽ giúp DN nâng cao khả năng xử lý thông tin và hỗ trợ ra quyết định chiến lược.
Thứ hai, DN cần chú trọng phát triển năng lực số cho đội ngũ kế toán và nhà quản trị, đặc biệt là các kỹ năng phân tích dữ liệu và sử dụng công nghệ trong kế toán quản trị. Khi nguồn nhân lực có khả năng khai thác hiệu quả công nghệ mới, hệ thống kế toán quản trị chiến lược sẽ được vận hành hiệu quả hơn.
Thứ ba, các DN cần thúc đẩy việc vận dụng các công cụ kế toán quản trị chiến lược như phân tích chuỗi giá trị, chi phí mục tiêu và thẻ điểm cân bằng nhằm nâng cao chất lượng thông tin phục vụ quản trị và cải thiện hiệu quả hoạt động.
Tài liệu tham khảo:
1. Appelbaum, D., Kogan, A., Vasarhelyi, M., & Yan, Z. (2017). Impact of business analytics and enterprise systems on management accounting. International Journal of Accounting Information Systems, 25, 29-44.
2. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120.
3. Bhimani, A., & Willcocks, L. (2014). Digitisation, ‘big data’ and the transformation of accounting information. Accounting and Business Research, 44(4), 469-490.
4. Bromwich, M. (1990). The case for strategic management accounting: The role of accounting information for strategy in competitive markets. Accounting, Organizations and Society, 15(1-2), 27-46.
5. Cadez, S., & Guilding, C. (2008). An exploratory investigation of an integrated contingency model of strategic management accounting. Accounting, Organizations and Society, 33(7-8), 836-863.
6. Chenhall, R. H. (2005). Integrative strategic performance measurement systems, strategic alignment of manufacturing, learning and strategic outcomes: An exploratory study. Accounting, Organizations and Society, 30(5), 395-422.
7. Guilding, C., Cravens, K. S., & Tayles, M. (2000). An international comparison of strategic management accounting practices. Management Accounting Research, 11(1), 113-135.
8. Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2010). Multivariate data analysis (7th ed.). Pearson.
9. Moll, J., & Yigitbasioglu, O. (2019). The role of internet-related technologies in shaping the work of accountants: New directions for accounting research. The British Accounting Review, 51(6), 100833.
10. Quattrone, P. (2016). Management accounting goes digital: Will the move make it wiser? Management Accounting Research, 31, 118-122.
11. Simmonds, K. (1981). Strategic management accounting. Management Accounting, 59(4), 26-29.
12. Wernerfelt, B. (1984). A resource-based view of the firm. Strategic Management Journal, 5(2), 171-180.
| Ngày nhận bài: 6/3/2026; Ngày hoàn thiện biên tập: 6/4/2026; Ngày duyệt đăng: 20/4/2026 |
Tin liên quan


Các tin khác

Quan hệ giữa kế toán quản trị chiến lược và hiệu quả doanh nghiệp du lịch: Vai trò trung gian của năng lực kiểm soát chi phí

Tác động của hóa đơn điện tử đến công tác kế toán và quản lý thuế tại Việt Nam

Vai trò của kế toán quản trị đối với việc hỗ trợ doanh nghiệp ra quyết định trong bối cảnh chuyển đổi số

Vận dụng dữ liệu chi phí kế toán quản trị để xây dựng mô hình tối ưu sẵn sàng cho điện toán lượng tử trong chuỗi cung ứng doanh nghiệp F&B tại Việt Nam

Khung phương pháp chuyển đổi tài liệu tài chính - kế toán phi cấu trúc thành dữ liệu có cấu trúc

Trí tuệ nhân tạo và công việc kế toán: Vai trò điều tiết của độ phức tạp nhiệm vụ và kỹ năng số

Góc nhìn lý thuyết về động cơ thực hiện điều chỉnh lợi nhuận trên báo cáo tài chính của nhà quản lý

Các nhân tố tác động đến chất lượng thông tin carbon: Vai trò trung gian của năng lực phân tích dữ liệu kế toán

Các nhân tố ảnh hưởng đến quyết định ứng dụng công nghệ thông tin trong công tác kế toán tại doanh nghiệp nhỏ và vừa trên địa bàn TP. Hồ Chí Minh


