


Các nhân tố ảnh hưởng đến mức độ sẵn sàng tuân thủ CBAM của doanh nghiệp xuất khẩu Việt Nam
ThS. Lê Thị Hồng Ngọc
Khoa Kinh tế, Trường Đại học Hàng hải Việt Nam
Email: [email protected]
Tóm tắt
Kể từ ngày 1/1/2026, Cơ chế điều chỉnh biên giới carbon của Liên minh châu Âu (CBAM) chính thức bước vào giai đoạn áp dụng đầy đủ, đặt ra yêu cầu mới về minh bạch dữ liệu phát thải xuyên suốt chuỗi cung ứng đối với doanh nghiệp xuất khẩu sắt thép, nhôm, xi măng và phân bón của Việt Nam. Nghiên cứu vận dụng phối hợp Lý thuyết nguồn lực và Lý thuyết thể chế nhằm xác định các nhân tố ảnh hưởng đến mức độ sẵn sàng tuân thủ CBAM. Kết quả cho thấy 6 nhân tố: Nguồn lực tài chính, Năng lực số hóa và giám sát phát thải, Năng lực chuyên môn nhân sự, Cam kết của lãnh đạo cấp cao, Áp lực cưỡng chế, Áp lực chuẩn mực có ảnh hưởng tới Mức độ sẵn sàng tuân thủ CBAM, nhân tố Áp lực mô phỏng không có ý nghĩa thống kê; trong đó, Năng lực số hóa và giám sát phát thải có ảnh hưởng mạnh nhất. Trên cơ sở đó, nghiên cứu đề xuất hàm ý quản trị cho doanh nghiệp và bộ phận logistics/chuỗi cung ứng, cùng khuyến nghị chính sách hỗ trợ doanh nghiệp thích ứng với CBAM.
Từ khóa: CBAM, Lý thuyết nguồn lực, Lý thuyết thể chế, mức độ sẵn sàng tuân thủ, PLS-SEM
Abstract
As of January 1, 2026, the European Union's Carbon Border Adjustment Mechanism (CBAM) officially entered its definitive phase, imposing new requirements for transparency in emissions data across supply chains on Vietnamese exporters of iron and steel, aluminum, cement, and fertilizers. This study combines Resource-Based Theory and Institutional Theory to identify the factors influencing enterprises' readiness to comply with CBAM. The results indicate that 6 factors: Financial Resources, Digitalization and Emissions Monitoring Capabilities, Human Resource Expertise, Top Management Commitment, Coercive Pressure, and Normative Pressure, significantly influence CBAM Compliance Readiness, whereas Mimetic Pressure has no statistically significant effect. Among these factors, Digitalization and Emissions Monitoring Capabilities exert the strongest influence. Based on these findings, the study proposes managerial implications for enterprises and logistics/supply chain departments, as well as policy recommendations to support enterprises in adapting to CBAM requirements.
Keywords: CBAM, Resource-Based Theory, Institutional Theory, compliance readiness, PLS-SEM
GIỚI THIỆU
Khi bước vào giai đoạn áp dụng đầy đủ từ năm 2026, CBAM không chỉ là một nghĩa vụ tài chính đối với nhà nhập khẩu EU mà còn tạo ra một yêu cầu mang tính hệ thống đối với toàn bộ chuỗi cung ứng xuất khẩu: dữ liệu phát thải phải được thu thập, xác minh và truyền tải xuyên suốt từ khâu sản xuất, qua các mắt xích logistics (vận tải, kho bãi, giao nhận) đến tay nhà nhập khẩu. Với các doanh nghiệp xuất khẩu sắt thép, nhôm, xi măng và phân bón của Việt Nam - những ngành thâm dụng phát thải và có tỷ trọng xuất khẩu đáng kể sang EU - năng lực đáp ứng yêu cầu này không đơn thuần là vấn đề kỹ thuật sản xuất, mà còn là bài toán về năng lực quản lý chuỗi cung ứng, bao gồm khả năng truy xuất nguồn gốc, tích hợp dữ liệu phát thải giữa các bên trong chuỗi và tổ chức lại luồng thông tin logistics để đáp ứng yêu cầu báo cáo.
Từ góc độ logistics và quản lý chuỗi cung ứng, câu hỏi đặt ra không chỉ là doanh nghiệp có tuân thủ CBAM hay không, mà là những nhân tố nội tại và áp lực bên ngoài nào thực sự quyết định mức độ sẵn sàng đó?, từ đó có hàm ý cụ thể cho việc đầu tư vào hạ tầng dữ liệu logistics, hệ thống giám sát phát thải theo lô hàng và tổ chức lại quy trình phối hợp giữa bộ phận xuất nhập khẩu, sản xuất và logistics. Đây là khoảng trống mà nghiên cứu này hướng tới lấp đầy bằng một mô hình định lượng thực nghiệm.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Các nghiên cứu định lượng vĩ mô gần đây cho thấy, CBAM có khả năng làm suy giảm đáng kể kim ngạch xuất khẩu thép của Việt Nam sang EU, đồng thời bản thân cơ chế này chưa đủ mạnh để thúc đẩy dịch chuyển công nghệ sản xuất phát thải thấp nếu thiếu chính sách định giá carbon trong nước đi kèm (Chu và cộng sự, 2024). Ở cấp độ doanh nghiệp, một chỉ số sẵn sàng số hóa CBAM được đề xuất cho ngành phân bón Ai Cập trên cơ sở kết hợp Lý thuyết thể chế và Lý thuyết nguồn lực, song phương pháp luận dựa trên đánh giá chuyên gia thay vì khảo sát định lượng diện rộng (Maghawry và cộng sự, 2026). Tại Việt Nam, các phân tích về xuất khẩu thép dưới tác động CBAM hiện chủ yếu dừng ở mức mô tả thực trạng và thách thức chính sách (Trung tâm WTO và Hội nhập - VCCI, 2024). Khoảng trống chung là thiếu một mô hình thực nghiệm cấp doanh nghiệp, sử dụng PLS-SEM, đồng thời kiểm định vai trò của nguồn lực nội tại và áp lực thể chế đối với mức độ sẵn sàng tuân thủ CBAM cũng như hệ quả của nó đối với năng lực duy trì xuất khẩu.
Nghiên cứu vận dụng Lý thuyết nguồn lực (Barney, 1991) để lý giải mức độ sẵn sàng tuân thủ như một năng lực bắt nguồn từ nguồn lực nội tại: nguồn lực tài chính, năng lực số hóa và giám sát phát thải, năng lực chuyên môn nhân sự, cam kết của lãnh đạo cấp cao và Lý thuyết thể chế (DiMaggio và Powell, 1983) để lý giải hành vi tuân thủ như phản ứng trước 3 dạng áp lực: cưỡng chế, chuẩn mực và mô phỏng.
Mô hình nghiên cứu
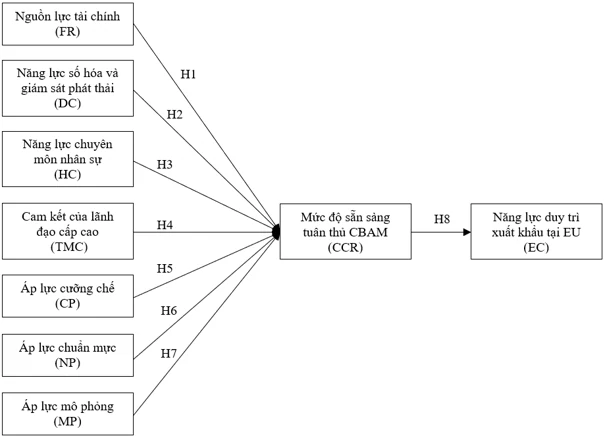
Trên cơ sở các nghiên cứu và lý thuyết có liên quan, tác giả đề xuất mô hình nghiên cứu như Hình 1.
Hình 1: Mô hình nghiên cứu
 |
Nguồn: Tác giả đề xuất
Các giả thuyết được đưa ra như sau:
H1: Nguồn lực tài chính có tác động tích cực đến Mức độ sẵn sàng tuân thủ CBAM.
H2: Năng lực số hóa và giám sát phát thải có tác động tích cực đến Mức độ sẵn sàng tuân thủ CBAM.
H3: Năng lực chuyên môn nhân sự có tác động tích cực đến Mức độ sẵn sàng tuân thủ CBAM.
H4: Cam kết của lãnh đạo cấp cao có tác động tích cực đến Mức độ sẵn sàng tuân thủ CBAM.
H5: Áp lực cưỡng chế có tác động tích cực đến Mức độ sẵn sàng tuân thủ CBAM.
H6: Áp lực chuẩn mực có tác động tích cực đến Mức độ sẵn sàng tuân thủ CBAM.
H7: Áp lực mô phỏng có tác động tích cực đến Mức độ sẵn sàng tuân thủ CBAM.
H8: Mức độ sẵn sàng tuân thủ CBAM có tác động tích cực đến Năng lực duy trì xuất khẩu tại thị trường EU.
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp định lượng, mô hình cấu trúc bình phương tối thiểu từng phần (PLS-SEM, SmartPLS 4), phù hợp với mục tiêu dự báo và bối cảnh lý thuyết mới nổi của CBAM. Thang đo Likert 5 điểm được xây dựng trên cơ sở kế thừa tài liệu quốc tế và hiệu chỉnh qua phỏng vấn chuyên gia. Trong mô hình PLS-SEM, kích thước mẫu tối thiểu có thể được xác định theo quy tắc 10 lần theo Hair và cộng sự (2011). Do mô hình gồm 8 mối quan hệ nên cỡ mẫu tối thiểu là 80 quan sát (8x10). Tuy nhiên, để đảm bảo độ tin cậy và khả năng phân tích dữ liệu, nhiều nghiên cứu khuyến nghị kích thước mẫu từ 150-300 quan sát khi sử dụng PLS-SEM (Sarstedt và cộng sự, 2017; Kock và Hadaya, 2018). Do đó, mẫu khảo sát chính thức gồm 200 doanh nghiệp thuộc 4 ngành chịu tác động CBAM giai đoạn đầu. Mô hình đo lường được đánh giá qua hệ số tải ngoài, Cronbach's Alpha, độ tin cậy tổng hợp (CR), phương sai trích trung bình (AVE) và chỉ số HTMT; mô hình cấu trúc được kiểm định qua bootstrapping 2.000 mẫu lặp lại. Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Đặc điểm mẫu khảo sát
Cơ cấu mẫu khảo sát (Bảng 1) phản ánh tỷ trọng ước tính của 4 ngành chịu tác động CBAM giai đoạn đầu, trong đó nhóm sắt thép chiếm tỷ lệ lớn nhất (45.0%). Phần lớn người trả lời giữ vị trí trưởng/phó phòng xuất nhập khẩu (34.5%) và có trên 3 năm kinh nghiệm công tác (77.0%), đảm bảo độ tin cậy của thông tin cung cấp.
Bảng 1: Đặc điểm mẫu khảo sát (N = 200)
| Tiêu chí | Phân loại | Tần suất (n) | Tỷ lệ (%) |
|---|---|---|---|
| Ngành sản xuất/xuất khẩu | Sắt, thép | 90 | 45.0 |
|
| Nhôm | 50 | 25.0 |
|
| Xi măng | 30 | 15.0 |
|
| Phân bón | 30 | 15.0 |
| Quy mô lao động | Dưới 100 người | 76 | 38.0 |
|
| 100 - dưới 300 người | 73 | 36.5 |
|
| Từ 300 người trở lên | 51 | 25.5 |
| Tỷ trọng doanh thu XK sang EU | Dưới 20% | 57 | 28.5 |
|
| 20% - dưới 50% | 90 | 45.0 |
|
| Từ 50% trở lên | 53 | 26.5 |
| Vị trí công tác | Quản lý cấp cao | 32 | 16.0 |
|
| Trưởng/phó phòng XNK | 69 | 34.5 |
|
| Phụ trách ESG | 36 | 18.0 |
|
| Phụ trách SX/Kỹ thuật | 50 | 25.0 |
|
| Khác | 13 | 6.5 |
| Kinh nghiệm công tác | Dưới 3 năm | 46 | 23.0 |
|
| 3 - dưới 7 năm | 85 | 42.5 |
|
| Từ 7 năm trở lên | 69 | 34.5 |
Nguồn: Kết quả nghiên cứu của tác giả
Đánh giá mô hình đo lường
Kết quả (Bảng 2) cho thấy toàn bộ 37 hệ số tải ngoài đều > 0.88 và có ý nghĩa thống kê ở mức 1% (bootstrapping 2.000 lần lặp), vượt ngưỡng khuyến nghị 0.7. Cronbach's Alpha và độ tin cậy tổng hợp (CR) của cả 9 khái niệm đều > 0.92; phương sai trích trung bình (AVE) đều > 0.8 (vượt xa ngưỡng tối thiểu 0.5). Mô hình đo lường vì vậy đạt yêu cầu về độ tin cậy và giá trị hội tụ theo tiêu chuẩn của Hair và cộng sự (2019).
Bảng 2: Kết quả đánh giá mô hình đo lường
| Khái niệm | Biến quan sát | Hệ số tải | t-value | Cronbach's Alpha | CR | AVE |
|---|---|---|---|---|---|---|
| Nguồn lực tài chính (FR) | FR1 | 0.9180 | 83.37 |
0.9404 |
0.9572 |
0.8482 |
| FR2 | 0.9229 | 67.11 | ||||
| FR3 | 0.9230 | 81.03 | ||||
| FR4 | 0.9199 | 74.09 | ||||
| Năng lực số hóa và giám sát phát thải (DC) | DC1 | 0.9144 | 78.88 |
0.9571 |
0.9668 |
0.8536 |
| DC2 | 0.9401 | 104.84 | ||||
| DC3 | 0.9293 | 80.63 | ||||
| DC4 | 0.9281 | 88.29 | ||||
| DC5 | 0.9072 | 68.86 | ||||
| Năng lực chuyên môn nhân sự (HC) | HC1 | 0.9447 | 113.06 |
0.9523 |
0.9655 |
0.8748 |
| HC2 | 0.9380 | 95.64 | ||||
| HC3 | 0.9211 | 85.12 | ||||
| HC4 | 0.9373 | 107.76 | ||||
| Cam kết của lãnh đạo cấp cao (TMC) | TMC1 | 0.9069 | 60.50 |
0.9360 |
0.9541 |
0.8387 |
| TMC2 | 0.9176 | 81.52 | ||||
| TMC3 | 0.9169 | 79.12 | ||||
| TMC4 | 0.9218 | 77.66 | ||||
| Áp lực cưỡng chế (CP) | CP1 | 0.8943 | 46.90 |
0.9422 |
0.9583 |
0.8519 |
| CP2 | 0.9417 | 96.71 | ||||
| CP3 | 0.9304 | 79.47 | ||||
| CP4 | 0.9250 | 82.94 | ||||
| Áp lực chuẩn mực (NP) | NP1 | 0.9332 | 95.27 | 0.9403 | 0.9571 | 0.8481 |
| NP2 | 0.9108 | 62.25 | ||||
| NP3 | 0.9168 | 72.01 | ||||
| NP4 | 0.9227 | 75.93 | ||||
| Áp lực mô phỏng (MP) | MP1 | 0.9456 | 12.55 | 0.9355 | 0.9575 | 0.8825 |
| MP2 | 0.9187 | 11.35 | ||||
| MP3 | 0.9535 | 12.55 | ||||
| Mức độ sẵn sàng tuân thủ CBAM (CCR) | CCR1 | 0.9084 | 69.22 |
0.9408 |
0.9548 |
0.8086 |
| CCR2 | 0.8847 | 54.11 | ||||
| CCR3 | 0.8874 | 55.85 | ||||
| CCR4 | 0.9006 | 67.57 | ||||
| CCR5 | 0.9146 | 82.34 | ||||
| Năng lực duy trì xuất khẩu tại EU (EC) | EC1 | 0.9062 | 78.67 |
0.9292 |
0.9495 |
0.8247 |
| EC2 | 0.9211 | 81.28 | ||||
| EC3 | 0.9018 | 60.57 | ||||
| EC4 | 0.9033 | 68.12 |
Nguồn: Kết quả nghiên cứu của tác giả
Giá trị phân biệt
Dữ liệu (Bảng 3) cho thấy, chỉ số HTMT giữa các cặp khái niệm đều nhỏ hơn ngưỡng 0,85 (Henseler và cộng sự, 2015), giá trị cao nhất ghi nhận giữa CCR và EC (0,59) - vẫn nằm trong ngưỡng an toàn. Kết quả này khẳng định các khái niệm trong mô hình đạt giá trị phân biệt, không có hiện tượng chồng lấn về mặt khái niệm.
Bảng 3: Giá trị phân biệt (chỉ số HTMT)
|
| FR | DC | HC | TMC | CP | NP | MP | CCR | EC |
|---|---|---|---|---|---|---|---|---|---|
| FR |
| 0.501 | 0.473 | 0.534 | 0.189 | 0.131 | 0.015 | 0.551 | 0.286 |
| DC |
|
| 0.385 | 0.459 | 0.138 | 0.116 | 0.062 | 0.548 | 0.374 |
| HC |
|
|
| 0.478 | 0.040 | 0.068 | 0.127 | 0.426 | 0.286 |
| TMC |
|
|
|
| 0.061 | 0.045 | 0.055 | 0.495 | 0.257 |
| CP |
|
|
|
|
| 0.516 | 0.435 | 0.337 | 0.219 |
| NP |
|
|
|
|
|
| 0.508 | 0.331 | 0.300 |
| MP |
|
|
|
|
|
|
| 0.167 | 0.272 |
| CCR |
|
|
|
|
|
|
|
| 0.590 |
| EC |
|
|
|
|
|
|
|
|
|
Nguồn: Kết quả nghiên cứu của tác giả
Đánh giá mô hình cấu trúc và kiểm định giả thuyết
Kết quả kiểm định bootstrapping (Bảng 4, Hình 2) cho thấy, 7/8 giả thuyết được ủng hộ ở mức ý nghĩa 5%. Trong nhóm nguồn lực nội tại, Năng lực số hóa và giám sát phát thải (DC) có ảnh hưởng mạnh nhất đến Mức độ sẵn sàng tuân thủ CBAM (β = 0.258; p < 0.001), tiếp theo là Nguồn lực tài chính (β = 0.205) và Cam kết của lãnh đạo cấp cao (β = 0.182). Trong nhóm áp lực thể chế, Áp lực chuẩn mực (β = 0.152) và Áp lực cưỡng chế (β = 0.147) đều có ý nghĩa thống kê, riêng Áp lực mô phỏng (MP) không có ảnh hưởng đáng kể (β = 0.038; p = 0.513) do đó giả thuyết H7 không được ủng hộ. Bảy nhân tố giải thích 48% biến thiên của Mức độ sẵn sàng tuân thủ CBAM (CCR) (R² = 0.48). CCR có ảnh hưởng mạnh và có ý nghĩa cao đến Năng lực duy trì xuất khẩu tại EU (EC) (β = 0.554; p < 0.001; f² = 0.444 - mức tác động lớn), giải thích 30.7% biến thiên của EC (R² = 0.307). Cả 2 chỉ số Q² (CCR = 0.364; EC = 0.244) đều dương, cho thấy mô hình có ý nghĩa dự báo.
Bảng 4: Kết quả kiểm định giả thuyết (mô hình cấu trúc)
| GT | Đường dẫn | β | t-value | p-value | f² | Mức tác động | Kết luận |
|---|---|---|---|---|---|---|---|
| H1 | FR → CCR | 0.2045 | 2.963 | 0.0031 | 0.0493 | Nhỏ | Chấp nhận |
| H2 | DC → CCR | 0.2584 | 4.250 | < 0.001 | 0.0900 | Nhỏ | Chấp nhận |
| H3 | HC → CCR | 0.1284 | 2.008 | 0.0446 | 0.0221 | Nhỏ | Chấp nhận |
| H4 | TMC → CCR | 0.1821 | 2.946 | 0.0032 | 0.0414 | Nhỏ | Chấp nhận |
| H5 | CP → CCR | 0.1469 | 2.380 | 0.0173 | 0.0291 | Nhỏ | Chấp nhận |
| H6 | NP → CCR | 0.1520 | 2.356 | 0.0185 | 0.0292 | Nhỏ | Chấp nhận |
| H7 | MP → CCR | 0.0383 | 0.654 | 0.5131 | 0.0020 | Không đáng kể | Không chấp nhận |
| H8 | CCR → EC | 0.5544 | 11.567 | < 0.001 | 0.4437 | Lớn | Chấp nhận |
Nguồn: Kết quả nghiên cứu của tác giả
Hình 2: Sơ đồ mô hình cấu trúc
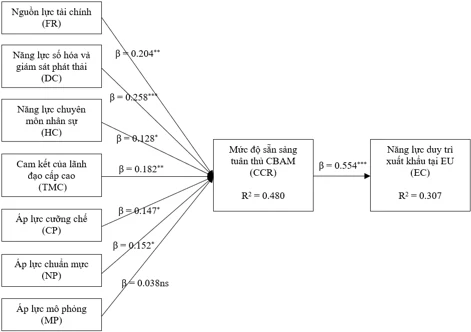 |
Ghi chú: *** p < 0.001; ** p < 0.01; * p < 0.05; ns = không có ý nghĩa. Đường nét đứt = giả thuyết không được ủng hộ (H7)
Nguồn: Kết quả nghiên cứu của tác giả
Thảo luận
Kết quả nổi bật nhất của nghiên cứu, xét từ góc độ quản lý chuỗi cung ứng và logistics là vai trò dẫn dắt của Năng lực số hóa và giám sát phát thải (DC), yếu tố có ảnh hưởng mạnh nhất trong 7 nhân tố được kiểm định. Điều này phù hợp với đặc thù kỹ thuật của CBAM: nghĩa vụ báo cáo đòi hỏi dữ liệu phát thải phải được thu thập nhất quán tại từng công đoạn sản xuất và luân chuyển minh bạch qua các mắt xích logistics (vận tải nội địa, cảng biển, giao nhận quốc tế) trước khi đến tay nhà nhập khẩu EU. Doanh nghiệp thiếu hệ thống quản trị dữ liệu tích hợp giữa bộ phận sản xuất, kho vận và xuất nhập khẩu sẽ khó tổng hợp được hồ sơ phát thải đủ tin cậy để vượt qua khâu xác minh của bên thứ ba - một phát hiện tương đồng với khung đánh giá năng lực số hóa CBAM được đề xuất cho bối cảnh Ai Cập (Maghawry và cộng sự, 2026), dù phương pháp tiếp cận trong nghiên cứu này dựa trên kiểm định thực nghiệm từ khảo sát diện rộng thay vì đánh giá chuyên gia.
Việc Áp lực mô phỏng (MP) không có ý nghĩa thống kê, trong khi Áp lực cưỡng chế (CP) và Áp lực chuẩn mực (NP) đều có ảnh hưởng. Điều này cho thấy trong giai đoạn đầu áp dụng CBAM, hành vi tuân thủ của doanh nghiệp Việt Nam được thúc đẩy chủ yếu bởi nghĩa vụ pháp lý bắt buộc và kỳ vọng trực tiếp từ khách hàng EU, hơn là do quan sát và bắt chước đối thủ cạnh tranh, do số lượng doanh nghiệp đã triển khai thành công giải pháp tuân thủ CBAM tại Việt Nam còn hạn chế ở thời điểm hiện tại, nên chưa hình thành đủ “hình mẫu tham chiếu” trong ngành để tạo áp lực mô phỏng rõ rệt.
Ảnh hưởng mạnh và nhất quán của Mức độ sẵn sàng tuân thủ CBAM đến Năng lực duy trì xuất khẩu tại EU (f² = 0.444, mức tác động lớn) khẳng định mức độ sẵn sàng tuân thủ không chỉ là yêu cầu tuân thủ đơn thuần mà là một năng lực cạnh tranh sống còn đối với chuỗi cung ứng xuất khẩu trong bối cảnh thương mại xanh. Do vậy, đầu tư vào hạ tầng logistics phát thải thấp và hệ thống truy xuất dữ liệu chuỗi cung ứng nên được nhìn nhận như một khoản đầu tư chiến lược duy trì thị phần, không đơn thuần là chi phí tuân thủ.
KẾT LUẬN VÀ HÀM Ý
Kết quả cho thấy, 7 nhân tố tác động đến Mức độ sẵn sàng tuân thủ CBAM của doanh nghiệp xuất khẩu Việt Nam gồm: Nguồn lực tài chính, Năng lực số hóa và giám sát phát thải, Năng lực chuyên môn nhân sự, Cam kết của lãnh đạo cấp cao, Áp lực cưỡng chế, Áp lực chuẩn mực và Áp lực mô phỏng; trong đó, Năng lực số hóa và giám sát phát thải có ảnh hưởng mạnh nhất. Đồng thời, Mức độ sẵn sàng tuân thủ CBAM là nhân tố quyết định Năng lực duy trì xuất khẩu tại thị trường EU.
Về hàm ý quản trị, bộ phận logistics và chuỗi cung ứng của doanh nghiệp nên được xem là một mắt xích trọng yếu trong lộ trình tuân thủ CBAM, không chỉ là đơn vị thực thi vận chuyển. Do vậy, cần ưu tiên đầu tư hệ thống theo dõi phát thải theo lô hàng/tuyến vận tải, chuẩn hóa dữ liệu trao đổi với nhà cung cấp và đơn vị giao nhận, đồng thời tăng cường phối hợp giữa bộ phận sản xuất - logistics - xuất nhập khẩu - ESG trong việc tổng hợp hồ sơ phát thải.
Về hàm ý chính sách, cơ quan quản lý và hiệp hội ngành hàng nên ưu tiên hỗ trợ kỹ thuật và chuẩn hóa dữ liệu phát thải logistics (kho vận, vận tải) - hiện đang là điểm nghẽn năng lực số hóa của nhiều doanh nghiệp, đồng thời đẩy mạnh chia sẻ kinh nghiệm điển hình giữa các doanh nghiệp đã triển khai thành công, nhằm dần hình thành áp lực mô phỏng tích cực trong ngành.
Tài liệu tham khảo:
1. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120.
2. Chu, L., Do, T. N., Le, T. H. L., Ho, Q. A., and Dang, K. (2024). Carbon border adjustment mechanism, carbon pricing, and within-sector shifts: A partial equilibrium approach to Vietnam's steel sector. Energy Policy, 193, 114-293.
3. DiMaggio, P. J., and Powell, W. W. (1983). The iron cage revisited: Institutional isomorphism and collective rationality in organizational fields. American Sociological Review, 48(2), 147-160.
4. Hair, J.F., Ringle, C.M. and Sarstedt, M. (2011). PLS-SEM: Indeed a silver bullet. Journal of Marketing Theory and Practice, 19(2), 139-152.
5. Hair, J. F., Risher, J. J., Sarstedt, M., and Ringle, C. M. (2019). When to use and how to report the results of PLS-SEM. European Business Review, 31(1), 2-24.
6. Henseler, J., Ringle, C. M., and Sarstedt, M. (2015). A new criterion for assessing discriminant validity in variance-based structural equation modeling. Journal of the Academy of Marketing Science, 43(1), 115-135.
7. Kock, N., and Hadaya, P. (2018). Minimum sample size estimation in PLS-SEM: The inverse square root and gamma-exponential methods. Information Systems Journal, 28, 227-261. https://doi.org/10.1111/isj.12131
8. Maghawry, A., Hussein, A., Farghaly, H., and Fathy, A. (2026). Introducing the CBAM digital readiness index as a quantitative firm-level assessment approach toward confident compliance in emerging economies. Discover Sustainability, 7, 103.
9. Sarstedt, M., Ringle, C. M., and Hair, J. F. (2017). Partial Least Squares Structural Equation Modeling. In Homburg et al. (Eds.), Handbook of Market Research. Springer.
10. Trung tâm WTO và Hội nhập - VCCI. (2024). Challenges for Vietnam's exports when the EU CBAM is implemented. wtocenter.vn.
| Ngày nhận bài: 4/10/2026; Ngày hoàn thiện biên tập: 12/11/2026; Ngày duyệt đăng: 17/11/2026 |
Tin liên quan


Các tin khác

Tăng cường hoạt động tham gia nghiên cứu khoa học của sinh viên Trường Công nghệ, Đại học Kinh tế Quốc dân

Ảnh hưởng của trải nghiệm du lịch tâm linh đến sự hài lòng và ý định quay lại của du khách tại Đồng bằng sông Cửu Long

Ảnh hưởng của trải nghiệm tương tác với trợ lý mua sắm ứng dụng GenAI đến ý định mua hàng lặp lại của Gen Z trên các sàn thương mại điện tử tại Việt Nam

Đẩy mạnh phát triển kinh tế tư nhân tại TP. Đà Nẵng

Mô hình tích hợp phát triển du lịch và giáo dục cộng đồng gắn với bảo tồn và phát huy giá trị di sản Thành Hoàng Đế

Lợi ích và rủi ro trên hành trình hình thành thu nhập thụ động

Các biện pháp huy động vốn trong lĩnh vực hydrogen để phát triển ngành công nghiệp du lịch biển bền vững tại Việt Nam

Khung lý thuyết tích hợp về các yếu tố ảnh hưởng đến thăng tiến quản lý của lao động nữ tại khách sạn 5 sao ở TP. Hồ Chí Minh

Mối quan hệ giữa sở hữu quản lý và hiệu quả kinh doanh của các công ty sau cổ phần hoá niêm yết trên Sàn Giao dịch chứng khoán TP. Hồ Chí Minh


