


Các nhân tố ảnh hưởng đến sự hài lòng về chất lượng dịch vụ ngân hàng số Vietcombank của sinh viên Trường Đại học Văn Lang
Lê Nguyễn Quỳnh Giang
Viện Sau Đại học, Trường Đại học Văn Lang; Email: [email protected]
TS. Mai Thị Phương Thùy
Khoa Tài chính - Ngân hàng, Trường Đại học Văn Lang; Email: [email protected]
Tóm tắt
Nghiên cứu được thực hiện nhằm xác định và đánh giá mức độ ảnh hưởng của các nhân tố thuộc chất lượng dịch vụ ngân hàng số đến sự hài lòng của sinh viên Trường Đại học Văn Lang khi sử dụng VCB Digibank. Dữ liệu khảo sát được thu thập từ 331 sinh viên đang sử dụng dịch vụ và xử lý bằng phần mềm SPSS thông qua các phương pháp: kiểm định độ tin cậy Cronbach’s Alpha, phân tích nhân tố khám phá (EFA), tương quan Pearson và hồi quy tuyến tính đa biến. Kết quả phân tích cho thấy, có 6 nhân tố tác động tích cực và có ý nghĩa thống kê đến sự hài lòng của sinh viên, gồm: Độ tin cậy, Giao diện, Sự đảm bảo, Sự cảm thông, Sự đáp ứng và Hệ sinh thái doanh nghiệp. Từ đó, nghiên cứu đề xuất một số giải pháp tập trung vào nâng cao tính ổn định của hệ thống, tăng cường mức độ an toàn và bảo mật, cải thiện giao diện, nâng cao khả năng hỗ trợ người dùng và phát triển hệ sinh thái tiện ích số, giúp Vietcombank có thể từng bước hoàn thiện chất lượng VCB Digibank, nâng cao trải nghiệm và mức độ hài lòng của nhóm khách hàng sinh viên trong thời gian tới.
Từ khóa: Chất lượng dịch vụ, sự hài lòng, ngân hàng số, VCB Digibank, sinh viên
Abstract
This study aims to identify and assess the extent to which factors related to digital banking service quality affect students' satisfaction with VCB Digibank at Van Lang University. Survey data were collected from 331 students currently using the service and analyzed using SPSS through Cronbach's Alpha reliability testing, exploratory factor analysis (EFA), Pearson correlation analysis, and multiple linear regression. The results show that six factors have positive and statistically significant effects on student satisfaction, including reliability, interface, assurance, empathy, responsiveness, and corporate ecosystem. On this basis, the study proposes several solutions to improve system stability, enhance safety and security, enhance the interface, strengthen user support, and develop a digital utility ecosystem, enabling Vietcombank to gradually improve the quality of VCB Digibank and enhance the experience and satisfaction of student customers in the coming period.
Keywords: Service quality, satisfaction, digital banking, VCB Digibank, students
GIỚI THIỆU
Dưới tác động của quá trình chuyển đổi số và sự phát triển nhanh chóng của công nghệ thông tin, dịch vụ ngân hàng số ngày càng trở thành một phần quan trọng trong hoạt động tài chính hiện đại. Không chỉ giúp khách hàng thực hiện giao dịch nhanh chóng, thuận tiện và linh hoạt, ngân hàng số còn góp phần nâng cao hiệu quả hoạt động và năng lực cạnh tranh của các ngân hàng thương mại. Trong xu hướng đó, Vietcombank đã đẩy mạnh ứng dụng công nghệ và phát triển VCB Digibank với nhiều tiện ích tài chính trực tuyến nhằm đáp ứng nhu cầu ngày càng đa dạng của người dùng, trong đó có sinh viên - nhóm khách hàng trẻ, có khả năng tiếp cận công nghệ nhanh và thường xuyên sử dụng các dịch vụ số.
Vì vậy, việc xác định các nhân tố ảnh hưởng đến sự hài lòng của sinh viên (cụ thể trong nghiên cứu này là sinh viên Trường Đại học Văn Lang) đối với chất lượng dịch vụ ngân hàng số Vietcombank là cần thiết, qua đó tạo cơ sở đề xuất các giải pháp phù hợp nhằm hoàn thiện chất lượng VCB Digibank và nâng cao trải nghiệm người dùng.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Khái niệm về ngân hàng số
Khái niệm ngân hàng số thể hiện sự chuyển đổi các hoạt động ngân hàng truyền thống sang nền tảng trực tuyến thông qua ứng dụng công nghệ hiện đại. Theo Indriasari và cộng sự (2022), dịch vụ ngân hàng số cho phép giao dịch tài chính được thực hiện thông qua Internet Banking và Mobile Banking. Trong khi đó, Megargel và cộng sự (2018) cho rằng, chuyển đổi sang ngân hàng số không chỉ là số hóa dịch vụ, mà còn mang đến cho khách hàng sự linh hoạt tối đa; Sharma và Malviya (2014) nhấn mạnh tầm quan trọng của việc hiện đại hóa toàn bộ quy trình và sản phẩm để gia tăng hiệu suất.
Ở Việt Nam, các ngân hàng lớn như Vietcombank hay VPBank đều đã phát triển ngân hàng số, biến nó thành nền tảng tích hợp nhiều dịch vụ tài chính trực tuyến. Theo định hướng của Ngân hàng Nhà nước giai đoạn 2025-2030, mô hình ngân hàng số được xác định là việc ứng dụng công nghệ vào các quy trình, sản phẩm, kênh cung ứng và phương thức phục vụ nhằm đảm bảo dịch vụ an toàn, hiệu quả và tiện lợi cho khách hàng.
Chất lượng dịch vụ của ngân hàng số
Lewis và Mitchell (1990) cho rằng, mức độ đáp ứng mong muốn của khách hàng chính là thước đo chất lượng. Trong khi đó, Parasuraman cùng cộng sự (1988) lại nhấn mạnh sự khác biệt giữa kỳ vọng ban đầu và cảm nhận thực tế của khách hàng khi sử dụng dịch vụ. Trocchia và Janda (2003) tập trung vào các yếu tố như hiệu quả vận hành, tính bảo mật, khả năng kết nối và mức độ chính xác của thông tin trong ngân hàng số. Trong môi trường cạnh tranh cao, chất lượng dịch vụ trở thành nhân tố chủ chốt giúp các ngân hàng xây dựng lợi thế. Easingwood và Storey (1993) nhận định rằng, thành công của tổ chức tài chính phụ thuộc nhiều vào chất lượng dịch vụ. Hơn nữa, khi nâng cao tiêu chuẩn phục vụ, ngân hàng có thể thu hút thêm khách hàng, củng cố uy tín, gia tăng doanh thu và cải thiện hiệu quả hoạt động (Julian và Ramaseshan, 1994; Zeithaml, Berry và Parasuraman, 1996).
Sự hài lòng về chất lượng dịch vụ của ngân hàng số
Bailey và Pearson (1983) cho rằng, sự hài lòng là kết quả của cảm nhận và thái độ của người dùng sau khi trải nghiệm. Theo Johnson và cộng sự (1995), quá trình so sánh giữa kỳ vọng ban đầu với cảm nhận thực tế là nền tảng hình thành sự hài lòng; khi kết quả đáp ứng hoặc vượt mong muốn, người sử dụng thường cảm thấy thỏa mãn. Zeithaml và Bitner (2000) đồng ý rằng, việc đáp ứng đúng nhu cầu sẽ tạo ra sự hài lòng.
Tổng hợp nhiều góc nhìn khác nhau, sự hài lòng với dịch vụ ngân hàng số có thể được hiểu là đánh giá của khách hàng sau khi sử dụng, dựa trên sự so sánh giữa kỳ vọng và kết quả thực tế. Khi nhu cầu cá nhân được đáp ứng tốt, mức độ hài l òng tăng cao, từ đó mối quan hệ giữa khách hàng và ngân hàng ngày càng bền chặt.
Mô hình nghiên cứu
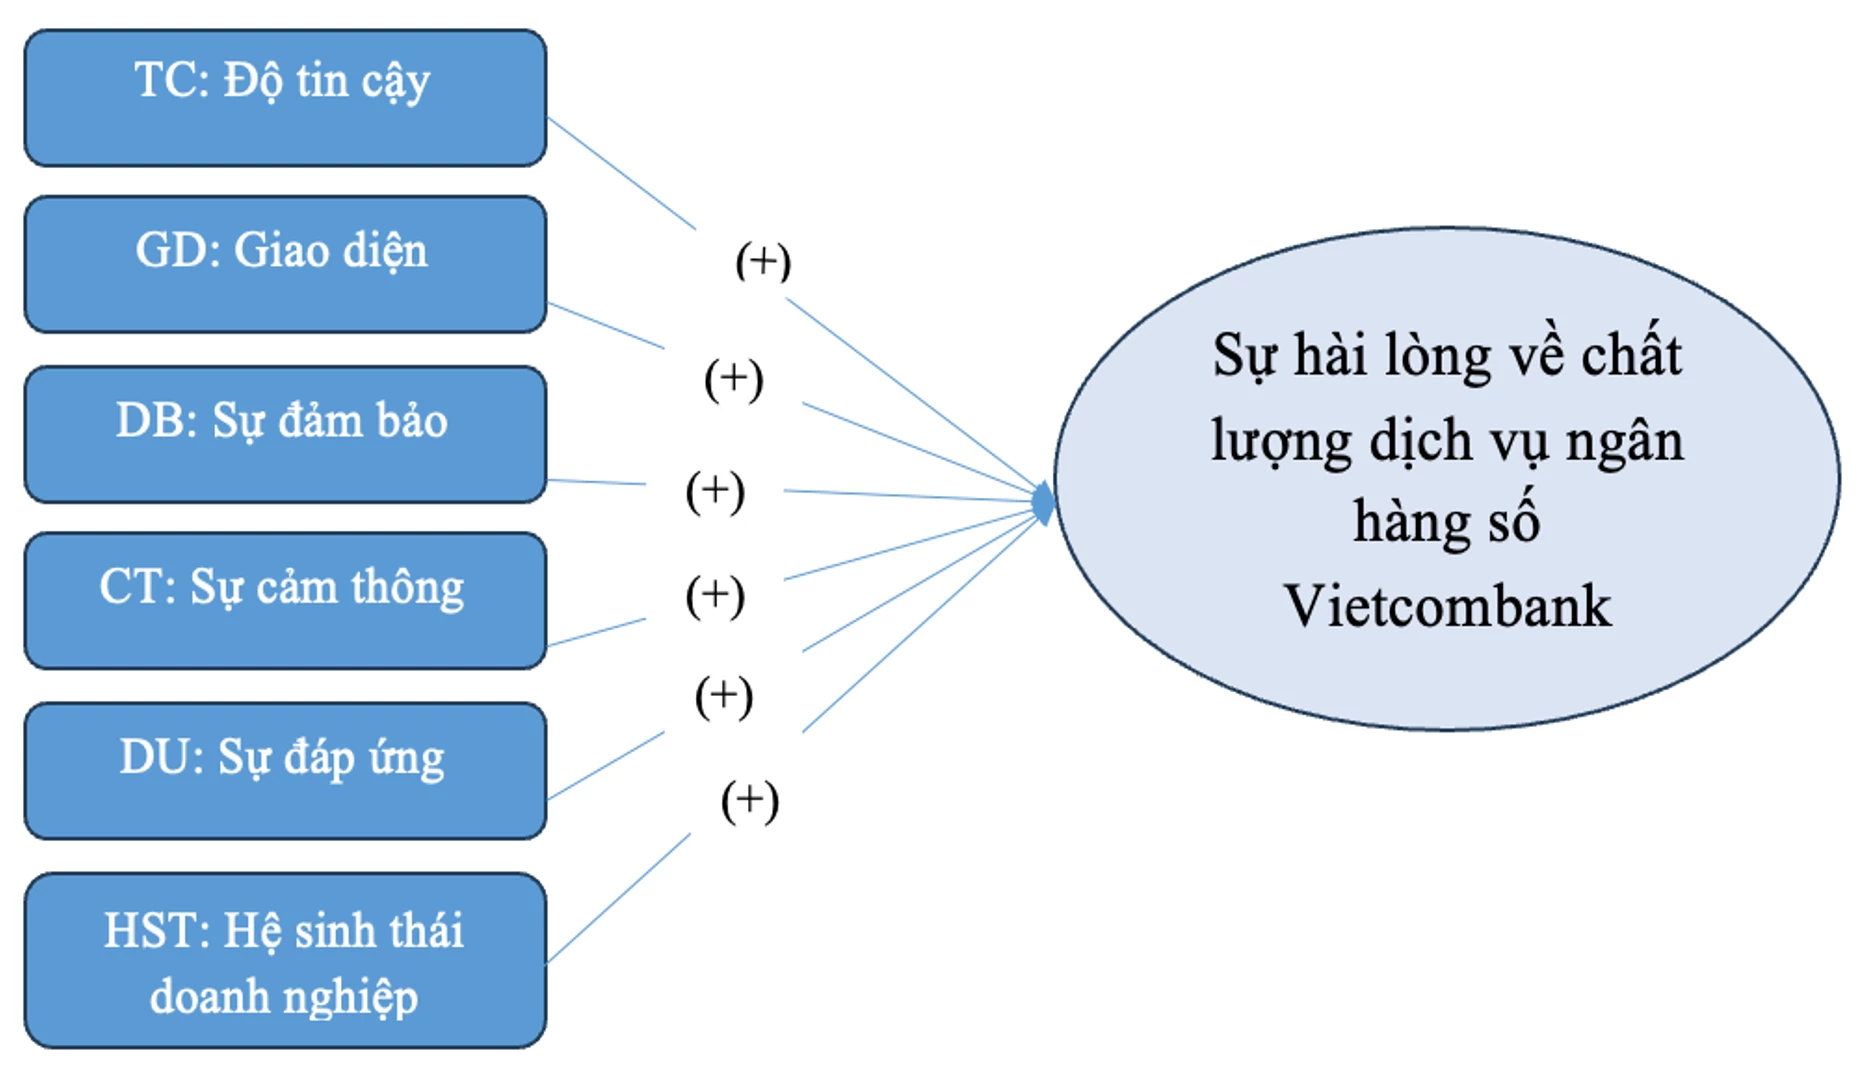
Trên cơ sở hệ thống hóa các lý thuyết về chất lượng dịch vụ, sự hài lòng của khách hàng, kết hợp với việc kế thừa và tổng hợp kết quả từ các nghiên cứu thực nghiệm có liên quan, nhóm tác giả xây dựng mô hình nhằm xác định các nhân tố ảnh hưởng đến sự hài lòng của sinh viên Trường Đại học Văn Lang đối với chất lượng dịch vụ ngân hàng số Vietcombank. Mô hình đề xuất gồm 6 nhân tố: Độ tin cậy, Giao diện, Sự đảm bảo, Sự cảm thông, Sự đáp ứng và Hệ sinh thái doanh nghiệp. Các nhân tố này được kỳ vọng có mối quan hệ cùng chiều với sự hài lòng của sinh viên khi sử dụng dịch vụ ngân hàng số (Hình).
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Các giả thuyết tương ứng được đưa ra cụ thể như sau:
H1: Độ tin cậy có tác động cùng chiều (+) đến Sự hài lòng của sinh viên Trường Đại học Văn Lang đối với chất lượng dịch vụ ngân hàng số Vietcombank.
H2: Giao diện có tác động cùng chiều (+) đến Sự hài lòng của sinh viên Trường Đại học Văn Lang đối với chất lượng dịch vụ ngân hàng số Vietcombank.
H3: Sự đảm bảo có tác động cùng chiều (+) đến Sự hài lòng của sinh viên Trường Đại học Văn Lang đối với chất lượng dịch vụ ngân hàng số Vietcombank.
H4: Sự cảm thông có tác động cùng chiều (+) đến Sự hài lòng của sinh viên Trường Đại học Văn Lang đối với chất lượng dịch vụ ngân hàng số Vietcombank.
H5: Sự đáp ứng có tác động cùng chiều (+) đến Sự hài lòng của sinh viên Trường Đại học Văn Lang đối với chất lượng dịch vụ ngân hàng số Vietcombank.
H6: Hệ sinh thái doanh nghiệp có tác động cùng chiều (+) đến Sự hài lòng của sinh viên Trường Đại học Văn Lang đối với chất lượng dịch vụ ngân hàng số Vietcombank.
Phương pháp nghiên cứu
Nghiên cứu được triển khai theo hướng kết hợp phương pháp định tính và định lượng. Ở giai đoạn đầu, phương pháp định tính được sử dụng thông qua tổng hợp cơ sở lý thuyết, lược khảo các nghiên cứu có liên quan và tham khảo ý kiến chuyên gia nhằm điều chỉnh mô hình, hoàn thiện thang đo và xây dựng bảng câu hỏi phù hợp với đối tượng nghiên cứu. Tiếp theo, nghiên cứu định lượng được thực hiện đối với sinh viên Trường Đại học Văn Lang đang sử dụng VCB Digibank, sử dụng bảng hỏi gồm 3 phần và áp dụng thang đo Likert 5 mức độ. Sau quá trình thu thập và sàng lọc, 331 phiếu khảo sát hợp lệ được đưa vào phân tích. Dữ liệu được xử lý bằng phần mềm SPSS thông qua thống kê mô tả, kiểm định độ tin cậy Cronbach’s Alpha, phân tích nhân tố khám phá (EFA), tương quan Pearson và hồi quy tuyến tính đa biến nhằm kiểm định thang đo và xác định mức độ ảnh hưởng của các nhân tố đến sự hài lòng của sinh viên đối với chất lượng dịch vụ ngân hàng số Vietcombank.
KẾT QUẢ NGHIÊN CỨU
Kiểm định hệ số tin cậy thang đo
Kết quả kiểm định Cronbach’s Alpha (Bảng 1) cho thấy, các thang đo trong mô hình đều đảm bảo độ tin cậy, với hệ số Cronbach’s Alpha cuối cùng đều lớn hơn 0,7.
Bảng 1: Kết quả kiểm định Cronbach’s Alpha biến độc lập và biến phụ thuộc
| Biến kiểm định | Độ tin cậy | Số biến QS | Loại biến QS | Còn lại |
|---|---|---|---|---|
| TC | 0,845 | 5 | 0 | 5 |
| GD | 0,798 | 5 | 0 | 5 |
| DB | 0,791 | 5 | 0 | 5 |
| CT | 0,776 | 5 | 1 | 4 |
| DU | 0,843 | 5 | 0 | 5 |
| HST | 0,810 | 5 | 0 | 5 |
| SHL | 0,830 | 3 | 0 | 3 |
Nguồn: Kết quả phân tích SPSS
Trong quá trình kiểm định, biến CT3 có hệ số tương quan biến - tổng nhỏ hơn 0,3 nên được loại khỏi thang đo Sự cảm thông. Sau khi loại CT3, các biến quan sát còn lại đều có hệ số tương quan biến - tổng lớn hơn 0,3 và đáp ứng yêu cầu về độ tin cậy. Đối với biến phụ thuộc Sự hài lòng (SHL), Cronbach’s Alpha đạt 0,830 và cả ba biến SHL1, SHL2, SHL3 đều được giữ lại.
Phân tích nhân tố khám phá (EFA)
Sau kiểm định Cronbach’s Alpha, 29 biến quan sát của các biến độc lập được đưa vào phân tích EFA. Ở lần phân tích thứ nhất, hệ số KMO = 0,853 và Sig. của kiểm định Bartlett bằng 0,000, cho thấy dữ liệu đáp ứng điều kiện thực hiện EFA (Bảng 2). Tuy nhiên, HST2 có hệ số tải nhân tố 0,388 và DU5 xảy ra hiện tượng tải chéo nên 2 biến này được loại bỏ.
Bảng 2: Kết quả phân tích nhân tố khám phá
| EFA | Thang đo CLDV | Thang đo sự hài lòng |
|---|---|---|
| Hệ số tải nhân tố đều > 0,5 | 27 biến | 3 biến |
| Hệ số KMO (0,5 ≤ KMO ≤ 1) | 0,846 | 0,722 |
| Kiểm định Barlett’s (Sig. < 0,05) | 0,000 | 0,000 |
| Phương sai cộng dồn (> 50%) | 62,053% | 74,639% |
| Số nhân tố sau khi phân tích | 6 | 1 |
Nguồn: Kết quả phân tích SPSS
EFA lần thứ hai với 27 biến quan sát cho kết quả KMO = 0,846 > 0,5, Sig. = 0,000 < 0,05 và Eigenvalue = 1,707 > 1. Sáu nhân tố được trích với tổng phương sai trích đạt 62,053%, cho thấy các nhân tố giải thích được 62,053% sự biến thiên của dữ liệu. Như vậy, 27 biến quan sát còn lại được phân thành 6 nhân tố gồm: Độ tin cậy, Giao diện, Sự đảm bảo, Sự cảm thông, Sự đáp ứng và Hệ sinh thái doanh nghiệp.
Đối với biến phụ thuộc Sự hài lòng, EFA cho kết quả KMO = 0,722, Sig. = 0,000, Eigenvalue = 2,239 và tổng phương sai trích đạt 74,639%. Ba biến SHL1, SHL2 và SHL3 đều có hệ số tải nhân tố lớn hơn 0,5 và hội tụ vào một nhân tố duy nhất nên được giữ lại cho các bước phân tích tiếp theo.
Kiểm định tương quan Pearson
Sau EFA, mô hình hồi quy tuyến tính đa biến được xác định dưới dạng:
SHL = β₀ + β₁TC + β₂GD + β₃DB + β₄CT + β₅DU + β₆HST + ε
Trong đó:
TC: Độ tin cậy = MEAN(TC1, TC2, TC3, TC4, TC5).
GD: Giao diện = MEAN(GD1, GD2, GD3, GD4, GD5).
DB: Sự đảm bảo = MEAN(DB1, DB2, DB3, DB4, DB5).
CT: Sự cảm thông = MEAN(CT1, CT2, CT4, CT5).
DU: Sự đáp ứng = MEAN(DU1, DU2, DU3, DU4).
HST: Hệ sinh thái doanh nghiệp = MEAN(HST1, HST3, HST4, HST5).
SHL: Sự hài lòng = MEAN(SHL1, SHL2, SHL3).
Kết quả kiểm định Pearson cho thấy, cả 6 nhân tố đều có tương quan thuận chiều và có ý nghĩa thống kê với Sự hài lòng, với Sig. < 0,05, do đó, đủ điều kiện đưa vào mô hình hồi quy. Trong đó, Sự đảm bảo (DB) có tương quan mạnh nhất với Sự hài lòng (r = 0,590), trong khi biến Giao diện (GD) cho thấy mối tương quan thấp nhất (r = 0,342).
Phân tích hồi quy đa biến
Kết quả phân tích hồi quy (Bảng 3) cho thấy, mô hình có mức độ tương quan khá cao giữa 6 biến độc lập và biến phụ thuộc Sự hài lòng (SHL), với hệ số R = 0,828. Giá trị R² = 0,685 và R² hiệu chỉnh = 0,680, cho thấy các nhân tố trong mô hình giải thích được 68,0% sự biến thiên của sự hài lòng của sinh viên Trường Đại học Văn Lang đối với chất lượng dịch vụ ngân hàng số Vietcombank; 32,0% còn lại đến từ các yếu tố khác ngoài mô hình và sai số ngẫu nhiên. Hệ số Durbin-Watson = 1,849, cho thấy mô hình không có dấu hiệu tự tương quan nghiêm trọng.
Xét ý nghĩa của từng biến, cả 6 nhân tố đều có Sig. < 0,05, chứng tỏ đều có tác động có ý nghĩa thống kê và cùng chiều đến Sự hài lòng. Đồng thời, hệ số phóng đại phương sai (VIF) < 10, cho thấy mô hình không xảy ra hiện tượng đa cộng tuyến đáng kể. Xét theo hệ số Beta chuẩn hóa, Độ tin cậy (TC) có tác động mạnh nhất với β = 0,350, tiếp theo lần lượt là Sự đảm bảo (DB) = 0,344; Sự đáp ứng (DU) = 0,236; Hệ sinh thái doanh nghiệp (HST) = 0,179; Giao diện (GD) = 0,097 và Sự cảm thông (CT) = 0,087.
Bảng 3: Kết quả phân tích hồi quy đa biến
| Mô hình | Hệ số chưa chuẩn hóa | Hệ số đã chuẩn hóa | t | Sig. | Thống kê đa cộng tuyến | ||
| B | Độ lệch chuẩn | Beta | Độ chấp nhận của biến | VIF | |||
| Hằng số | -2,014 | ,222 |
| -9,057 | ,000 |
|
|
| TC | ,402 | ,039 | ,350 | 10,350 | ,000 | ,849 | 1,178 |
| GD | ,118 | ,040 | ,097 | 2,914 | ,004 | ,874 | 1,144 |
| DB | ,447 | ,045 | ,344 | 9,979 | ,000 | ,817 | 1,224 |
| CT | ,103 | ,040 | ,087 | 2,557 | ,011 | ,837 | 1,194 |
| DU | ,283 | ,042 | ,236 | 6,738 | ,000 | ,789 | 1,268 |
| HST | ,200 | ,039 | ,179 | 5,137 | ,000 | ,801 | 1,248 |
| R | 0,828 | ||||||
| R2 | 0,685 | ||||||
| R2 hiệu chỉnh | 0,680 | ||||||
| Durbin-Watson | 1,849 | ||||||
| F | Sig.= 0,000 | ||||||
Nguồn: Kết quả phân tích SPSS
Từ kết quả trên, phương trình hồi quy chưa chuẩn hóa được xác định như sau:
SHL = -2,014 + 0,402TC + 0,118GD + 0,447DB + 0,103CT + 0,283DU + 0,200HST
Phương trình hồi quy chuẩn hóa có dạng:
SHL = 0,350TC + 0,097GD + 0,344DB + 0,087CT + 0,236DU + 0,179HST
KẾT LUẬN VÀ KHUYẾN NGHỊ
Kết luận
Kết quả nghiên cứu cho thấy, cả 6 nhân tố đều tác động tích cực và có ý nghĩa thống kê đến Sự hài lòng của sinh viên Trường Đại học Văn Lang đối với chất lượng dịch vụ ngân hàng số Vietcombank. Xét theo hệ số Beta chuẩn hóa, mức độ tác động được sắp xếp giảm dần gồm: Độ tin cậy, Sự đảm bảo, Sự đáp ứng, Hệ sinh thái doanh nghiệp, Giao diện và Sự cảm thông.
Khuyến nghị
Trên cơ sở kết quả nghiên cứu, một số giải pháp nhằm nâng cao sự hài lòng của sinh viên khi sử dụng VCB Digibank được đề xuất:
Thứ nhất, về Độ tin cậy: Vietcombank cần tiếp tục nâng cao tính ổn định và chính xác của VCB Digibank, hạn chế tình trạng gián đoạn hoặc phát sinh lỗi trong quá trình giao dịch. Đồng thời, ngân hàng cần đảm bảo thông tin giao dịch được cập nhật đầy đủ, chính xác và kịp thời, qua đó củng cố niềm tin của sinh viên khi sử dụng dịch vụ.
Thứ hai, về Sự đảm bảo: Ngân hàng cần chú trọng hơn đến vấn đề an toàn thông tin và bảo mật tài khoản, đặc biệt trong bối cảnh các hình thức lừa đảo trực tuyến ngày càng đa dạng. Việc tăng cường các phương thức xác thực, cảnh báo giao dịch bất thường và cung cấp hướng dẫn nhận diện rủi ro sẽ giúp sinh viên cảm thấy an tâm hơn khi thực hiện giao dịch trên VCB Digibank.
Thứ ba, về Sự đáp ứng: Vietcombank nên nâng cao tốc độ xử lý giao dịch và khả năng hỗ trợ khách hàng khi xảy ra sự cố. Các kênh hỗ trợ trực tuyến cần được tổ chức theo hướng nhanh chóng và thuận tiện hơn, đồng thời có thể tăng cường ứng dụng chatbot hoặc trợ lý trực tuyến để giải đáp các vấn đề phổ biến của người dùng.
Thứ tư, về Hệ sinh thái doanh nghiệp: Ngân hàng nên tiếp tục mở rộng các tiện ích được tích hợp trên VCB Digibank, hướng đến việc đáp ứng nhiều nhu cầu thường xuyên của sinh viên trên cùng một nền tảng. Việc liên kết các dịch vụ thanh toán, mua sắm, giáo dục và những tiện ích số phù hợp sẽ góp phần gia tăng sự thuận tiện và nâng cao trải nghiệm sử dụng. Đây cũng là một trong những định hướng giải pháp được đề tài xác định.
Thứ năm, về Giao diện: Vietcombank cần tiếp tục hoàn thiện giao diện VCB Digibank theo hướng đơn giản, trực quan và dễ thao tác. Các chức năng thường xuyên được sinh viên sử dụng nên được bố trí hợp lý, giúp người dùng dễ tìm kiếm và rút ngắn thời gian thực hiện giao dịch.
Thứ sáu, về Sự cảm thông: Ngân hàng cần quan tâm nhiều hơn đến nhu cầu và đặc điểm sử dụng dịch vụ của nhóm khách hàng sinh viên. Các chương trình ưu đãi, chính sách hỗ trợ và nội dung tư vấn có thể được thiết kế phù hợp hơn với nhu cầu học tập, thanh toán và quản lý tài chính của người trẻ, từ đó tạo ra trải nghiệm gần gũi và nâng cao mức độ hài lòng đối với VCB Digibank.
Tài liệu tham khảo:
1. Bailey, J. E., & Pearson, S. W. (1983). Development of a tool for measuring and analyzing computer user satisfaction. Management Science, 29(5), 530-545.
2. Easingwood, C., C, J., & Storey, C. (1993). Marketplace success factors for new financial services. Journal of Services Marketing, 7(1), 41-54.
3. Indriasari, E., Prabowo, H., Gaol, F. L., & Purwandari, B. (2022). Digital Banking: Challenges, Emerging Technology Trends, and Future Research Agenda. International Journal of E-Business Research, 18(1), 5-6.
4. Johnson, M. D., Anderson, E. W., & Fornell, C. (1995). Rational and adaptive performance expectations in a customer satisfaction framework. Journal of Consumer Research, 21(4), 695-707.
5. Julian, C. C., & Ramaseshan, B. (1994). The role of customer-contact personnel in the marketing of a retail bank’s services. International Journal of Retail & Distribution Management, 22(5), 29-34.
6. Lewis, B. and Mitchell, V. (1990) Defining and Measuring the Quality of Customer Service. Marketing Intelligence and Planning, 8, 11-17.
7. Megargel, A., Shankararaman, V., & Reddy, S. K. (2018). Real-time inbound marketing: A use case for digital banking. In D. L. K. Chuen & R. H. Deng (Eds.), Handbook of blockchain, digital finance, and inclusion, Volume 1: Cryptocurrency, FinTech, InsurTech, and regulation (311-328).
8. Parasuraman, A., Zeithaml, V.A. & Berry, L.L (1988). SERVQUAL: A Multiple-item Scale for Measuring Consumer Perceptions of Service Quality. Journal of Retailing, 64(1), 12-40.
9. Sharma, G., & Malviya, S. (2014). Internet banking service quality and its impact on customer satisfaction in Indore District of Madhya Pradesh. International Journal of Business and Management Invention, 3(3), 1-6.
10. Trocchia, P. J., & Janda, S. (2003). How do consumers evaluate Internet retail service quality?. Journal of Services Marketing, 17(3), 243-253.
11. Zeithaml, V. A., Berry, L. L., & Parasuraman, A. (1996). The Behavioral Consequences of Service Quality. Journal of Marketing, 60, 31-46.
12. Zeithaml, V. A., & Bitner, M. J. (2000). Services marketing: Integrating customer focus across the firm (2nd ed.). McGraw-Hill.
| Ngày nhận bài: 12/7/2026; Ngày hoàn thiện biên tập: 25/8/2026; Ngày duyệt đăng: 15/9/2026 |
Các tin khác

Quản lý rủi ro pháp lý đối với hoạt động cung cấp dịch vụ tài sản mã hóa của các ngân hàng thương mại tại Việt Nam

Mô hình các nhân tố ảnh hưởng đến hiệu quả quản trị tài chính của doanh nghiệp nhỏ và vừa tại Việt Nam

Thể chế hóa kinh tế tư nhân sau sắp xếp đơn vị hành chính: Thực tiễn tại TP. Cần Thơ

Từ thực hiện ESG đến tài sản bền vững: Tổng quan nghiên cứu và định hướng phát triển mô hình kế toán bền vững

Nghiên cứu hành vi lựa chọn trường của sinh viên đại học: Ứng dụng phương pháp phân tích hồi quy bội

Tác động của eTax Mobile đến phương thức thực hiện nghĩa vụ thuế

Pháp luật về chuyển nhượng quyền đối với nhãn hiệu ở Việt Nam: Một số bất cập và đề xuất hoàn thiện

Giải pháp nâng cao hiệu quả công việc cho nhân viên Công ty TNHH Sản xuất Thương mại In Minh Mẫn

Tác động của trí tuệ văn hóa đến hiệu quả làm việc: Nghiên cứu tại các công ty luật đa quốc gia tại Việt Nam


