


Nghiên cứu các nhân tố tác động đến ý định sử dụng ví điện tử của người dân tại tỉnh An Giang
TS. Hà Văn Sơn
Đại học Kinh tế TP. Hồ Chí Minh (UEH); Email: [email protected]
ThS. Trần Minh Lý
Thống kê tỉnh An Giang; Email: [email protected]
Tóm tắt
Thanh toán không dùng tiền mặt đang dần trở thành xu hướng mới và có nhiều người tiêu dùng Việt Nam lựa chọn để thanh toán cho các giao dịch hàng ngày. Nghiên cứu nhằm xác định các nhân tố tác động đến ý định dùng ví điện tử hiện nay của người dân tỉnh An Giang. Kết quả nghiên cứu cho thấy, có 7 nhân tố tác động đến Ý định sử dụng ví điện tử của người dân trên địa bàn tỉnh An Giang, bao gồm: Hiệu quả mong đợi, Tính dễ sử dụng, Ảnh hưởng xã hội, Điều kiện thuận lợi, Sự tin cậy, Động lực hưởng thụ, Nhận thức tiết kiệm. Trong đó, nhân tố Động lực hưởng thụ, Hiệu quả mong đợi, Tính dễ sử dụng là 3 nhân tố ảnh hưởng mạnh nhất đến ý định sử dụng ví điện tử.
Từ khoá: Thanh toán không dùng tiền mặt, ví điện tử, doanh nghiệp cung cấp dịch vụ, thương mại điện tử
Abstract
Cashless payment is gradually becoming a trend, with many Vietnamese consumers choosing it for everyday transactions. This study aims to identify the factors influencing people's intention to use e-wallets in An Giang Province. The results show that seven factors influence residents' intention to use e-wallets in An Giang Province: performance expectancy, effort expectancy, social influence, facilitating conditions, trust, hedonic motivation, and perceived savings. Among these, hedonic motivation, performance expectancy, and effort expectancy have the strongest effects on the intention to use e-wallets.
Keywords: Cashless payment, e-wallets, service providers, e-commerce
GIỚI THIỆU
Hiện nay, tỷ lệ người dùng thanh toán di động trong hoạt động thương mại điện tử ngày càng tăng dần theo từng năm. Với bản chất của ví điện tử được sử dụng trong việc chi tiêu hàng ngày, tập trung vào những giao dịch nhỏ lẻ nhưng có tính chất thường xuyên nên việc sở hữu hệ sinh thái đủ để có thể thường xuyên phát sinh giao dịch là một trong những điều kiện tiên quyết để chiếm được thị phần. Việc tăng số lượng người dùng ví điện tử không những giúp các công ty phát triển, chiếm ưu thế trên thị trường thanh toán di động, mà còn giúp tăng tỷ lệ thanh toán bằng ví điện tử, giảm bớt những rủi ro thanh toán giao dịch đối với các nền tảng thương mại điện tử cùng chung hệ sinh thái, giúp các đơn vị, cá nhân kinh doanh trên sàn thương mại điện tử giảm chi phí bán hàng, giảm số lượng đơn hàng bị hủy vì khách hàng đã thanh toán trước.
Không những vậy, việc thanh toán bằng ví điện tử cũng giúp doanh nghiệp giảm chi phí luân chuyển dòng tiền qua các đơn vị trung gian. Vì vậy, để có thể nắm bắt tâm lý hành vi người tiêu dùng, từ đó đề ra các giải pháp giúp doanh nghiệp thực hiện các chiến lược tăng trưởng số lượng người sử dụng, nhóm tác giả quyết định thực hiện nghiên cứu các nhân tố tác động đến ý định sử dụng ví điện tử hiện nay của người dân trên địa bàn tỉnh An Giang.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Lý thuyết hành động hợp lý (TRA)
Mô hình TRA được phát triển bởi Ajzen và Fishbein (1980), là một mô hình định hướng thái độ - dự định - hành vi, giả định rằng nhận thức của một cá nhân về những gì người khác xem là có liên quan bị ảnh hưởng bởi ý định của họ và thái độ đó đóng một vai trò chính trong dự đoán hành vi. Theo lý thuyết này, ý định mua sản phẩm xanh cho thấy mức độ mà người tiêu dùng sẵn sàng hoặc sẵn sàng mua sản phẩm xanh hoặc áp dụng các lựa chọn hay lựa chọn thay thế xanh (Paul và cộng sự, 2016).
Lý thuyết kích thích phản ứng (S-O-R)
Woodworth (1929) ban đầu đưa ra mô hình S-O-R trên cơ sở lý thuyết kích thích - phản ứng truyền thống. Sau đó, Mehrabian và Russell (1974) đã mở rộng mô hình này và Jacoby (2002) đã sửa đổi nó bằng cách kết hợp nhân tố chủ thể giữa kích thích và phản ứng. Mô hình đã xây dựng một cơ chế để giải thích các hành vi của con người bằng cách phân tích các trạng thái nhận thức và tình cảm của con người bị ảnh hưởng bởi kích thích môi trường.
Mô hình xác định “phản ứng” là các quyết định và hành vi cuối cùng của cá nhân dựa trên trạng thái cảm xúc và nhận thức (Sherman và cộng sự, 1997). Ba loại hành vi chính của người tiêu dùng (ý định mua hàng, ý định mua hàng ngoài kế hoạch và ý định quay trở lại) tồn tại trong thương mại (Koufaris, 2002). Các nghiên cứu gần đây đã sử dụng S-O-R để kiểm tra các hành vi trực tuyến của người tiêu dùng trong thương mại điện tử, chẳng hạn như ý định mua lại trực tuyến (Zhu và cộng sự, 2019), ý định mua hàng (Liu và cộng sự, 2018) và ý định mua bốc đồng. Các nghiên cứu này đã khẳng định mối quan hệ giữa các mô hình S-O-R và nâng cao tính hợp lý của nghiên cứu này.
Lý thuyết dòng chảy
Csikszentmihalyi (1975) lần đầu tiên đưa ra Lý thuyết dòng chảy để giải thích mức độ tham gia đầy đủ vào một hoạt động thỏa mãn hoặc vui vẻ bên trong sẽ kích thích cảm giác tổng thể như thế nào. Lý thuyết này có đặc điểm là thu hẹp trọng tâm của nhận thức để lọc ra những nhận thức không liên quan (Csikszentmihalyi, 2020). Các nghiên cứu trước đây đã sử dụng Lý thuyết dòng chảy cho ý định sử dụng liên tục (Lee và Kim, 2017), mua trực tuyến (Wu và cộng sự, 2020), ý định mua (Kim và cộng sự, 2017). Trong thương mại, sự hưởng thụ có thể được xem như là sự thích thú khi mua sắm (Koufaris, 2002), điều này ảnh hưởng đáng kể đến hành vi của người tiêu dùng (Lee và Park, 2014).
Mô hình nghiên cứu
Trên cơ sở các lý thuyết và nghiên cứu có liên quan, nhóm tác giả đề xuất mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu đề xuất
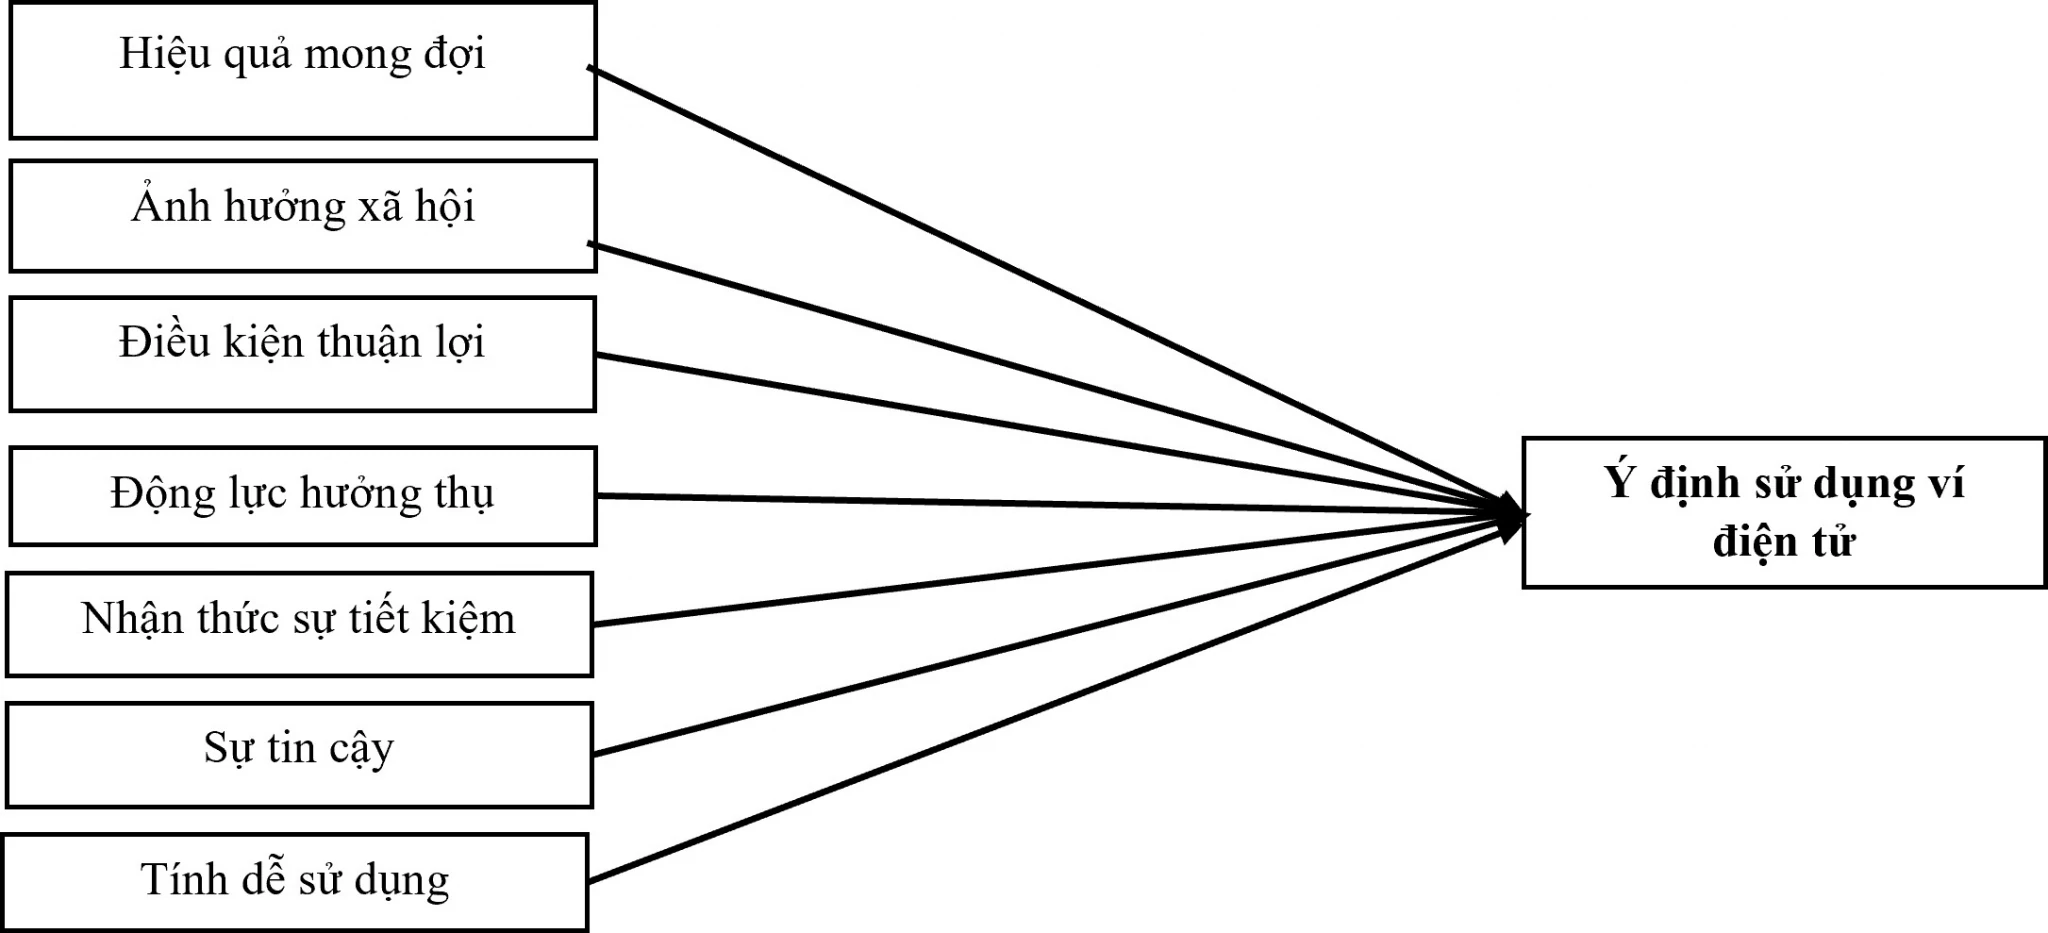 |
Nguồn: Nhóm tác giả đề xuất
Các giả thuyết được đưa ra như sau:
H1: Hiệu quả mong đợi có ảnh hưởng cùng chiều đến Ý định sử dụng ví điện tử.
H2: Ảnh hưởng xã hội có ảnh hưởng cùng chiều đến Ý định sử dụng ví điện tử.
H3: Điều kiện thuận lợi có ảnh hưởng cùng chiều đến Ý định sử dụng ví điện tử.
H4: Động lực hưởng thụ có ảnh hưởng cùng chiều đến Ý định sử dụng ví điện tử.
H5: Nhận thức sự tiết kiệm có ảnh hưởng cùng chiều đến Ý định sử dụng ví điện tử.
H6: Sự tin cậy có ảnh hưởng cùng chiều đến Ý định sử dụng ví điện tử.
H7: Tính dễ sử dụng có ảnh hưởng cùng chiều đến Ý định sử dụng ví điện tử.
Phương pháp nghiên cứu
Dữ liệu phân tích được thu thập thông qua việc khảo sát đối với 267 người dân từ 18 tuổi trở lên, có sử dụng các thiết bị di động có kết nối mạng, đã biết nhưng chưa từng sử dụng dịch vụ ví điện tử hiện đang sống và làm việc tại tỉnh An Giang. Dữ liệu được mã hóa và đưa vào phần mềm SPSS 20.0 để phân tích.
Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Kiểm định Cronbach’s Alpha
Bảng 1: Tóm tắt kết quả phân tích Cronbach’s Alpha
| Biến quan sát | Trung bình thang đo nếu loại biến | Phương sai thang đo nếu loại biến | Tương quan biến tổng | Hệ số Cronbach Alpha nếu loại biến |
|---|---|---|---|---|
| Hiệu quả mong đợi (HQMD), Cronbach’s Alpha = 0.840 | ||||
| HQMD1 | 9.89 | 11.190 | .763 | .756 |
| HQMD2 | 10.11 | 11.491 | .672 | .797 |
| HQMD3 | 10.08 | 12.411 | .608 | .824 |
| HQMD4 | 10.01 | 11.974 | .651 | .806 |
| Ảnh hưởng xã hội (AHXH), Cronbach’s Alpha = 0.778 | ||||
| AHXH1 | 14.21 | 10.462 | .601 | .721 |
| AHXH2 | 14.38 | 11.875 | .310 | .816 |
| AHXH3 | 14.37 | 10.196 | .576 | .728 |
| AHXH4 | 14.30 | 9.979 | .702 | .687 |
| AHXH5 | 14.17 | 10.043 | .607 | .717 |
| Điều kiện thuận lợi (DKTL), Cronbach’s Alpha = 0.867 | ||||
| DKTL1 | 10.78 | 9.303 | .751 | .818 |
| DKTL2 | 10.73 | 9.070 | .665 | .853 |
| DKTL3 | 10.85 | 9.005 | .747 | .818 |
| DKTL4 | 10.87 | 9.110 | .715 | .831 |
| Động lực hưởng thụ (DLHT), Cronbach’s Alpha = 0.711 | ||||
| DLHT1 | 8.84 | 9.268 | .491 | .652 |
| DLHT2 | 8.66 | 8.932 | .481 | .660 |
| DLHT3 | 8.88 | 8.996 | .538 | .624 |
| DLHT4 | 9.07 | 9.412 | .482 | .658 |
| Nhận thức tiết kiệm (NTTK), Cronbach’s Alpha = 0.717 | ||||
| NTTK1 | 6.60 | 6.693 | .478 | .696 |
| NTTK2 | 6.12 | 5.294 | .693 | .421 |
| NTTK3 | 6.62 | 6.696 | .455 | .725 |
| Sự tin cậy (STC), Cronbach’s Alpha = 0.851 | ||||
| STC1 | 10.32 | 11.341 | .743 | .789 |
| STC2 | 10.37 | 12.007 | .709 | .804 |
| STC3 | 10.27 | 12.310 | .649 | .829 |
| STC4 | 10.29 | 11.838 | .667 | .822 |
| Tính dễ sử dụng (TDSD), Cronbach’s Alpha = 0.873 | ||||
| TDSD1 | 9.98 | 10.458 | .759 | .825 |
| TDSD2 | 9.85 | 11.925 | .638 | .872 |
| TDSD3 | 9.98 | 10.496 | .829 | .795 |
| TDSD4 | 9.87 | 12.077 | .696 | .850 |
| Ý định sử dụng ví điện tử (YDSD), Cronbach’s Alpha = 0.856 | ||||
| YDSD1 | 13.22 | 14.310 | .840 | .781 |
| YDSD2 | 13.22 | 15.464 | .693 | .820 |
| YDSD3 | 13.00 | 15.605 | .687 | .822 |
| YDSD4 | 13.06 | 15.801 | .612 | .841 |
| YDSD5 | 13.37 | 16.498 | .536 | .860 |
Nguồn: Tính toán của nhóm tác giả
Kết quả kiểm định thang đo Cronbach’s Alpha (Bảng 1) cho thấy, các thành phần nghiên cứu đều đạt các yêu cầu đặt ra của kỹ thuật này, bao gồm giá trị Cronbach’s Alpha nằm trong khoảng từ 0.7 đến 0.9. Cụ thể, giá trị Cronbach’s Alpha của các thành phần: Hiệu quả mong đợi (HQMD), Tính dễ sử dụng (TDSD), Ảnh hưởng xã hội (AHXH), Điều kiện thuận lợi (DKTL), Sự tin cậy (STC), Động lực hưởng thụ (DLHT) và Nhận thức tiết kiệm (NTTK) lần lượt là: 0.84; 0.873; 0.778; 0.867; 0.851; 0.711; 0.717 và giá trị Cronbach’s Alpha của thành phần Ý định sử dụng (YDSD) là 0.856. Các hệ số tương quan biến tổng của các biến quan sát đều > 0.3 cao hơn mức yêu cầu. Do đó, tất cả các biến quan sát đều được đưa vào phân tích nhân tố khám phá (EFA).
Phân tích nhân tố khám phá
Bảng 2: Kết quả kiểm định KMO và Bartlett
| Các tham số | Kết quả |
|---|---|
| Chỉ số KMO | 0.761 |
| Hệ số Eigenvalues | 1.322 |
| Giá trị Sig. kiểm định Bartlett | 0.000 |
| Tổng phương sai trích | 67.621% |
| Số nhân tố rút trích | 7 nhân tố |
Nguồn: Tính toán của nhóm tác giả
Kết quả kiểm định KMO và Bartlett (Bảng 2) cho thấy, hệ số KMO = 0.761 (> 0.5 và < 1) và P-value trong kiểm định Bartlett có giá trị < 0.01. Như vậy, có thể kết luận rằng, phân tích EFA rất thích hợp. Cùng với đó, tại các mức giá trị Eigenvalues > 1 và với phương pháp rút trích Principal Component và phép quay Varimax, phân tích nhân tố đã rút trích được 7 nhân tố từ các biến quan sát, với phương sai trích là 67.621% (lớn hơn 50%) đạt yêu cầu (Bảng 3).
Bảng 3: Kết quả phân tích EFA
| Biến quan sát | Nhân tố | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| HQMD1 |
|
| .854 |
|
|
|
|
| HQMD2 |
|
| .806 |
|
|
|
|
| HQMD3 |
|
| .772 |
|
|
|
|
| HQMD4 |
|
| .785 |
|
|
|
|
| AHXH1 |
|
|
|
| .787 |
|
|
| AHXH3 |
|
|
|
| .762 |
|
|
| AHXH4 |
|
|
|
| .870 |
|
|
| AHXH5 |
|
|
|
| .796 |
|
|
| DKTL1 |
| .841 |
|
|
|
|
|
| DKTL2 |
| .824 |
|
|
|
|
|
| DKTL3 |
| .828 |
|
|
|
|
|
| DKTL4 |
| .824 |
|
|
|
|
|
| DLHT1 |
|
|
|
|
| .706 |
|
| DLHT2 |
|
|
|
|
| .716 |
|
| DLHT3 |
|
|
|
|
| .714 |
|
| DLHT4 |
|
|
|
|
| .713 |
|
| NTTK1 |
|
|
|
|
|
| .753 |
| NTTK2 |
|
|
|
|
|
| .877 |
| NTTK3 |
|
|
|
|
|
| .750 |
| STC1 |
|
|
| .835 |
|
|
|
| STC2 |
|
|
| .773 |
|
|
|
| STC3 |
|
|
| .766 |
|
|
|
| STC4 |
|
|
| .727 |
|
|
|
| TDSD1 | .849 |
|
|
|
|
|
|
| TDSD2 | .785 |
|
|
|
|
|
|
| TDSD3 | .889 |
|
|
|
|
|
|
| TDSD4 | .815 |
|
|
|
|
|
|
Nguồn: Kết quả tính toán của nhóm tác giả
Phân tích hồi quy
Bảng 4: Kết quả hệ số R2
| Mô hình | Hệ số R | Hệ số R2 | Hệ số R2 hiệu chỉnh | Độ lệch chuẩn ước lượng | Durbin-Watson |
|---|---|---|---|---|---|
| 1 | .717a | .514 | .501 | .68378 | 1.615 |
Nguồn: Kết quả tính toán của nhóm tác giả
Bảng 5: Kết quả phân tích hồi quy
| Mô hình | Hệ số chưa chuẩn hóa | Hệ số chuẩn hóa | Giá trị t | Sig. | Thống kê đa cộng tuyến | ||
| B | Std. Error | Beta | Tolerance | VIF | |||
| Hằng số | -.646 | .306 |
| -2.114 | .035 | ||
| HQDM | .162 | .040 | .186 | 4.013 | .000 | .874 | 1.144 |
| AHXH | .126 | .049 | .112 | 2.555 | .011 | .979 | 1.022 |
| DKTL | .128 | .046 | .131 | 2.791 | .006 | .857 | 1.167 |
| DLHT | .462 | .047 | .460 | 9.738 | .000 | .841 | 1.189 |
| NTTK | .088 | .036 | .106 | 2.417 | .016 | .977 | 1.024 |
| STC | .117 | .046 | .135 | 2.532 | .012 | .658 | 1.521 |
| TDSD | .132 | .041 | .149 | 3.197 | .002 | .862 | 1.159 |
Nguồn: Kết quả tính toán của nhóm tác giả
Kết quả phân tích hồi quy (Bảng 4) cho thấy, hệ số R2 hiệu chỉnh = 0.501, nghĩa là 7 biến độc lập giải thích được 50.1% biến thiên của biến phụ thuộc. Trong bảng ANOVA ta có Sig.= 0.000 (< 0.05), điều này cho thấy mô hình phù hợp với tổng thể. Kết quả phân tích (Bảng 5) cho thấy, hệ số Sig. của các biến trong mô hình đều có Sig. < 0.05 nên các biến này có ý nghĩa trong mô hình hồi quy và không có cơ sở để bác bỏ các giả thuyết đặt ra. Bên cạnh đó, kiểm định Durbin-Watson = 1.615 nằm trong khoảng từ 1 đến 3, cho thấy không có sự tương quan giữa các phần dư. Phần dư chuẩn hóa có trung bình bằng 0 và độ lệch chuẩn bằng 0,999 (gần bằng 1). Như vậy có thể kết luận rằng, giả định về phân phối chuẩn của phần dư không bị vi phạm. Các hệ số phóng đại phương sai VIF < 2, do đó không có hiện tượng đa cộng tuyến xảy ra và mô hình hồi quy tuyến tính bội đã xây dựng phù hợp với dữ liệu quan sát. Phương trình hồi quy chuẩn hóa như sau:
YDSD = 0.186* HQMD + 0.112* AHXH + 0.131* DKTL + 0.46* DLHT + 0.106* NTTK + 0.135* STC + 0.149* TDSD
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết quả nghiên cứu cho thấy, có 7 nhân tố ảnh hưởng đến Ý định dùng ví điện tử của người dân trên địa bàn tỉnh An Giang gồm: Hiệu quả mong đợi, Tính dễ sử dụng, Ảnh hưởng xã hội, Điều kiện thuận lợi, Sự tin cậy, Động lực hưởng thụ và Nhận thức tiết kiệm. Trong đó, Động lực hưởng thụ (β = 0.46) có mức độ ảnh hưởng cao nhất. Dựa trên kết quả nghiên cứu, nhóm tác giả đề xuất một số hàm ý quản trị sau:
Về Hiệu quả mong đợi và Ảnh hưởng xã hội. Các nhà cung cấp dịch vụ trung gian thanh toán như ví điện tử cần có chiến lược tạo hiệu ứng đám đông, các nhận xét tích cực trên các diễn đàn, các trang mạng xã hội là điều quan trọng nhằm tạo niềm tin của khách hàng thông qua việc tận dụng sức mạnh của đám đông, đặc biệt khi “tâm lý bầy đàn” là một hiện tượng rất phổ biến ở Việt Nam. Đồng thời, xây dựng niềm tin, chăm sóc khách hàng và giải quyết khiếu nại của khách hàng một cách thỏa đáng và phải hướng tới lợi ích của khách hàng. Thêm vào đó cần có chính sách bảo mật thông tin tài khoản như áp dụng các công nghệ xác thực tiên tiến như xác thực hai lớp, xác thực bằng vân tay hay nhận diện khuôn mặt, tự động khóa ứng dụng khi quá thời gian sử dụng, tính năng mã hóa số thẻ quốc tế để khách hàng an tâm khi sử dụng. Việc hiểu được thái độ của khách hàng và ảnh hưởng đến thái độ của họ có vai trò quan trọng trong việc phát triển của doanh nghiệp vì thái độ sẽ ảnh hưởng đến hành vi của khách hàng.
Về Động lực hưởng thụ và Điều kiện thuận lợi. Các ví điện tử hiện nay có thể liên kết với hệ sinh thái khách hàng có sẵn từ các siêu thị (Vinmart, Bách hóa xanh,...), các nhà bán lẻ: 7-Eleven, Circle K...và các trang thương mại điện tử (như Tiki, Sendo, Shopee...) để mang lại mạng lưới các điểm chấp nhận thanh toán rộng, có khả năng cung cấp nhiều ưu đãi hơn và thuận tiện hơn cho người dùng. Yếu tố công nghệ phải được đặt lên hàng đầu khi nói tới thị trường thanh toán trực tuyến. Chính vì vậy, các công ty công nghệ tài chính phải liên tục cập nhật, đổi mới giải pháp công nghệ liên quan đến nhân tố di động, thiết bị di động và các hình thức thanh toán để đáp ứng được sự mong đợi và có thể ứng dụng vào đời sống của người dùng, hoạt động kinh doanh của doanh nghiệp. Các công ty cần chú trọng thiết kế giao diện, đa dạng cách thức thanh toán nhằm kích thích người dùng tiếp cận và khám phá công nghệ mới. Để thu hút khách hàng tạo tài khoản, nhiều ví điện tử chạy các chương trình khuyến mãi dành cho các khách hàng thanh toán lần đầu, những khách hàng có tính đổi mới cao, muốn cập nhật và trải nghiệm công nghệ mới với các dịch vụ đa dạng thì sẽ tìm hiểu để liên kết tài khoản ngân hàng vào ví điện tử. Hình thức khuyến mãi được sử dụng là chiết khấu, tặng quà hoặc tặng tiền trực tiếp vào tài khoản, lì xì online, hay tặng ưu đãi cho các dịch vụ khác nhau có trong ứng dụng ví điện tử để khách hàng được trải nghiệm nhiều dịch vụ của ví.
Về Tính dễ sử dụng và Sự tin cậy. Với mục tiêu gia tăng thái độ tích cực về nhận thức của khách hàng, các ngân hàng phải tích cực truyền thông về các lợi ích từ dịch vụ điện tử của ngân hàng mang lại bằng nhiều hình thức khác nhau như: tờ rơi, website, brochures, quảng cáo trên truyền hình... Đây là những phương thức mà các ngân hàng có thể giới thiệu sản phẩm dịch vụ của mình đến các khách hàng tiềm năng trên phạm vi rộng khắp và tác động đến thái độ của khách hàng đến “ý định sử dụng ví điện tử điện tử” là ý tưởng khôn ngoan, phù hợp trong thời đại công nghệ phát triển như hiện nay. Ngoài ra, các chương trình khuyến mãi, hậu mãi cho cả khách hàng đăng ký mới và khách hàng hiện hữu sẽ tạo cảm giác thoải mái cho người tiêu dùng khi tiếp cận và sử dụng ví điện tử điện tử. Đơn giản hoá trong thủ tục đăng ký, giao diện trực quan dễ hiểu trong việc thực hiện các giao dịch ngân hàng điện tử khi cần thiết sẽ thúc đẩy ý định sử dụng dịch vụ của khách hàng, những điều này sẽ tạo nên nhận thức tích cực hay tiêu cực của khách hàng về sản phẩm.
Về Nhận thức tiết kiệm. Các nhà cung cấp ví điện tử cần phải nắm bắt được hành vi và thói quen sử dụng ví của người dùng để từ đó có xây dựng chiến lược phù hợp. Sử dụng các chương trình khuyến mãi, ưu đãi, giảm giá để thu hút được khách hàng dựa trên lịch sử đã từng sử dụng dịch vụ. Thực hiện tính điểm trung bình tích lũy và phần thưởng trong ứng dụng, như tích hợp các gói khách hàng thân thiết và thẻ quà tặng hiện có, cho phép khách hàng được điểm mỗi khi sử dụng dịch vụ thanh toán và thưởng với mỗi lần giao dịch. Khách hàng có thể đổi điểm tích lũy để lấy các voucher giảm giá cho các dịch vụ trong ví điện tử hoặc các sản phẩm của đối tác mà ví có liên kết. Đồng thời liên tục cập nhật các tính năng mới để đáp ứng nhu cầu của khách hàng tránh trường hợp chuyển sang dùng ví điện tử khác. Khách hàng sẽ mong đợi các doanh nghiệp cải tiến phần mềm để cải thiện trải nghiệm mua sắm trong tương lai.
Tài liệu tham khảo:
1. Ajzen, I., and Fishbein, M. (1980). Understanding Attitudes and Predicting Social Behavior. Englewood Cliffs, NJ: Prentice-Hall.
2. Csikszentmihalyi, M. (1975). Beyond Boredom and Anxiety. San Francisco: Jossey-Bass.
3. Csikszentmihalyi, M. (2020). Finding Flow: The Psychology of Engagement with Everyday Life. New York: Basic Books.
4. Jacoby, J. (2002). Stimulus-Organism-Response Reconsidered: An Evolutionary Step in Modeling (Consumer) Behavior. Journal of Consumer Psychology, 12(1), 51-57.
5. Kim, Y.-H., and Kim, Y.-K. (2017). A technology-fashion collaborative product: Its impact on consumer attitudes and purchase intention. Journal of Global Fashion Marketing, 8(4), 283-297.
6. Koufaris, M. (2002). Applying the Technology Acceptance Model and Flow Theory to Online Consumer Behavior. Information Systems Research, 13(2), 205-223.
7. Lee, A., Kim, D., and Kim, K. K. (2017). Factors Affecting the Delay of the Final Purchase Decision in Online Shopping: Investigating the Moderating Effect of Need for Cognitive Closure. The Journal of the Korea Contents Association, 17(12), 658-669.
8. Lee, E.-J., Park, J. (2014). Enhancing Virtual Presence in E-Tail: Dynamics of Cue Multiplicity. International Journal of Electronic Commerce, 18(4), 117-146.
9. Liu, Y., Luo, X., and Cao, Y. (2018). Investigating the influence of online interpersonal interaction on purchase intention based on stimulus-organism-reaction model. Human-centric Computing and Information Sciences, 8, 37.
10. Mehrabian, A., and Russell, J. A. (1974). An Approach to Environmental Psychology. Cambridge, MA: MIT Press.
11. Paul, J., Modi, A., and Patel, J. (2016). Predicting green product consumption using theory of planned behavior and reasoned action. Journal of Retailing and Consumer Services, 29, 123-134.
12. Sherman, E., Mathur, A., and Smith, R. B. (1997). Store environment and consumer purchase behavior: Mediating role of consumer emotions. Psychology and Marketing, 14(4), 361-378.
13. Woodworth, R. S. (1929). Psychology. New York: Henry Holt and Company.
14. Wu, I.-L., Chiu, M.-L., and Chen, K.-W. (2020). Defining the determinants of online impulse buying through a shopping process of integrating perceived risk, expectation-confirmation model, and flow theory issues. International Journal of Information Management, 52, 102099.
15. Zhu, B., Kowatthanakul, S., and Satanasavapak, P. (2019). Generation Y consumer online repurchase intention in Bangkok. International Journal of Retail and Distribution Management, 48(1), 53-69.
| Ngày nhận bài: 8/8/2026; Ngày hoàn thiện biên tập: 14/9/2026; Ngày duyệt đăng: 23/9/2026 |
Các tin khác

Thiết kế thang đo đánh giá mối quan hệ giữa phân khúc thị trường và hiệu quả kinh doanh bất động sản

Các yếu tố ảnh hưởng đến chất lượng dịch vụ tiền gửi tại quầy của SACOMBANK - Chi nhánh Tây Ninh - Phòng giao dịch Hòa Thành

Ảnh hưởng của biến động dòng tiền đến cấu trúc vốn của các công ty niêm yết trong bối cảnh đại dịch COVID-19

Tác động của sự cuốn hút vào câu chuyện trên nền tảng số đến ý định du lịch di sản tại tỉnh Quảng Ninh

Thu hút vốn FDI của Nhật Bản vào Việt Nam

Các thuộc tính Omnichannel ảnh hưởng đến trải nghiệm khách hàng trong bán lẻ trực tuyến tại Việt Nam

Nâng cao năng suất lao động trong bối cảnh đổi mới mô hình tăng trưởng ở Việt Nam: Thực trạng và hàm ý chính sách

Thu hút đầu tư trực tiếp nước ngoài bền vững tại Phú Thọ: Thực trạng và hàm ý chính sách

Các yếu tố ảnh hưởng đến việc xây dựng cơ sở hạ tầng logistics xanh: Nghiên cứu thực nghiệm tại TP. Hồ Chí Minh


