


Ràng buộc tài chính và chất lượng lợi nhuận: Vai trò điều tiết của sở hữu nhà nước tại các doanh nghiệp niêm yết Việt Nam
ThS. Nguyễn Thị Cẩm Vân
Trường Đại học Tài chính - Marketing, Phân hiệu Quảng Ngãi
Email: [email protected]
Tóm tắt
Nghiên cứu xem xét ảnh hưởng của ràng buộc tài chính đến chất lượng lợi nhuận và kiểm định vai trò điều tiết của sở hữu nhà nước. Dữ liệu gồm doanh nghiệp phi tài chính có báo cáo tài chính hợp nhất trên HOSE, HNX và UPCoM giai đoạn 2016-2025. Kết quả GMM hệ thống 2 bước cho thấy Ràng buộc tài chính có hệ số âm. Tác động biên của Ràng buộc tài chính âm tại mọi mức sở hữu nhà nước được khảo sát nhưng đều không khác 0 về mặt thống kê. Vì vậy, nghiên cứu chưa tìm thấy bằng chứng ủng hộ tác động bất lợi của Ràng buộc tài chính hoặc vai trò điều tiết của Sở hữu nhà nước sau khi xử lý dị biệt cố hữu và nội sinh. Kết quả nhấn mạnh sự khác biệt giữa tương quan chéo và bằng chứng động, đồng thời không ủng hộ việc áp dụng một ngưỡng sở hữu nhà nước tối ưu chung.
Từ khóa: Ràng buộc tài chính, chất lượng lợi nhuận, sở hữu nhà nước, mô hình Jones điều chỉnh, Việt Nam
Abstract
This study examines the impact of financial constraints on earnings quality and tests the moderating role of state ownership. The sample comprises non-financial firms with consolidated financial statements listed on HOSE, HNX, and UPCoM during the 2016-2025 period. The results of the two-step system GMM estimation show that financial constraints have a negative coefficient. The marginal effect of financial constraints is negative at all examined levels of state ownership, but none is statistically different from zero. Therefore, the study finds no evidence supporting an adverse effect of financial constraints or a moderating role of state ownership after accounting for inherent heterogeneity and endogeneity. The findings highlight the distinction between cross-sectional correlations and dynamic evidence, and do not support adopting a single optimal threshold for state ownership.
Keywords: Financial constraints, earnings quality, state ownership, modified Jones model, Viet Nam
GIỚI THIỆU
Chất lượng lợi nhuận quyết định mức độ hữu ích của thông tin kế toán đối với nhà đầu tư, chủ nợ và cơ quan quản lý. Khi dòng vốn bên ngoài trở nên khan hiếm hoặc đắt đỏ, doanh nghiệp có thể tăng động cơ điều chỉnh thời điểm ghi nhận doanh thu, chi phí và các khoản dồn tích nhằm đáp ứng điều kiện vay vốn, duy trì hình ảnh tài chính hoặc giảm chi phí huy động vốn. Trong khi đó, ràng buộc tài chính có thể làm giảm khả năng thao túng nếu doanh nghiệp chịu sự giám sát chặt hơn của ngân hàng và nhà đầu tư. Vì vậy, chiều tác động không thể được khẳng định chỉ từ lập luận lý thuyết, mà cần được kiểm định trên dữ liệu bảng động.
Sở hữu nhà nước làm cho mối quan hệ này phức tạp hơn. Một mặt, cổ đông nhà nước có thể cung cấp khả năng tiếp cận tín dụng, danh tiếng và giám sát bổ sung, qua đó làm giảm áp lực báo cáo sai lệch khi doanh nghiệp bị ràng buộc tài chính. Mặt khác, mục tiêu chính trị, ràng buộc ngân sách mềm và sự phân tán trách nhiệm đại diện có thể làm suy yếu kỷ luật thị trường. Bằng chứng quốc tế vì thế chưa thống nhất: doanh nghiệp nhà nước có thể báo cáo lợi nhuận tốt hơn nhờ giám sát, nhưng cũng có thể điều chỉnh lợi nhuận để đáp ứng mục tiêu hành chính hoặc chính sách.
Tại Việt Nam, Nguyen và cộng sự (2024) đã nghiên cứu trực tiếp ràng buộc tài chính, chất lượng lợi nhuận và kiểm soát nhà nước trên doanh nghiệp phi tài chính niêm yết HOSE và HNX giai đoạn 2012-2022. Đây là nghiên cứu gần nhất với chủ đề hiện tại và phải được xem là điểm xuất phát, không phải khoảng trống. Nghiên cứu hiện tại mở rộng theo 4 hướng: bổ sung UPCoM; kéo dài dữ liệu đến năm 2025; sử dụng ràng buộc tài chính (được đo bằng FC_SA) dựa trên quy mô và tuổi niêm yết thay cho nhóm biến phân loại tổng hợp; và đo chất lượng lợi nhuận bằng khoản dồn tích tùy ý của mô hình Jones điều chỉnh. Sở hữu nhà nước được giữ ở dạng tỷ lệ liên tục, nhờ đó hệ số tương tác phản ánh thay đổi cận biên thay vì phụ thuộc vào một ngưỡng phân nhóm tùy ý.
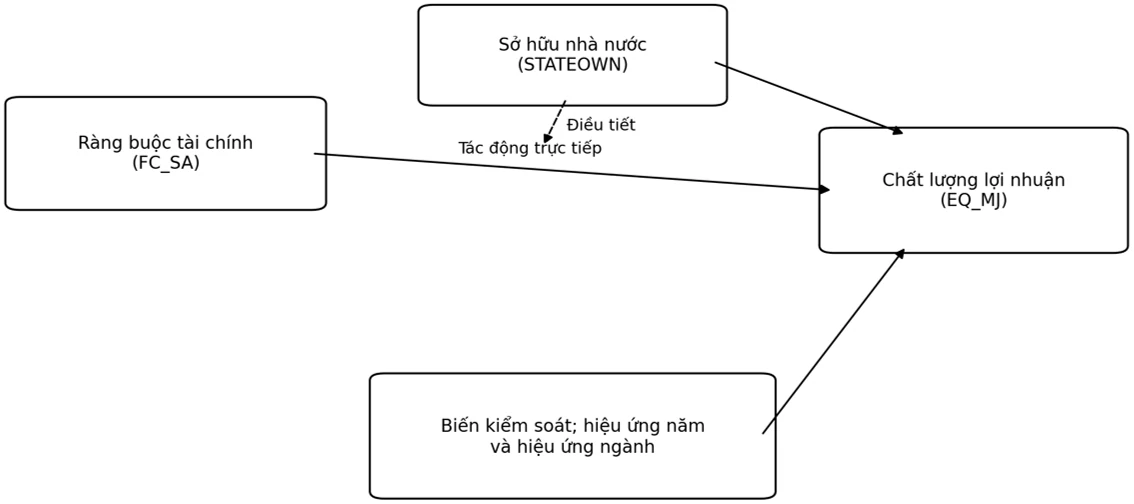
Nghiên cứu đóng góp cho quản trị kế toán theo 3 khía cạnh. Thứ nhất, thiết lập thước đo chất lượng lợi nhuận có thể tái lập từ báo cáo tài chính đã kiểm toán. Thứ hai, tách tác động trực tiếp của ràng buộc tài chính, tác động trực tiếp của sở hữu nhà nước và tác động tương tác. Thứ ba, xây dựng quy trình GMM hệ thống với công cụ được thu gọn, giới hạn độ trễ và báo cáo đầy đủ chẩn đoán nhằm hạn chế nội sinh và sự gia tăng quá mức số công cụ.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Ràng buộc tài chính và chất lượng lợi nhuận
Lý thuyết trật tự phân hạng (Myers, Majluf, 1984) cho rằng, bất cân xứng thông tin làm vốn bên ngoài đắt hơn vốn nội bộ. Khi nguồn tài trợ nội bộ không đủ, doanh nghiệp bị ràng buộc có động cơ trình bày lợi nhuận thuận lợi hơn để đáp ứng điều khoản vay hoặc cải thiện khả năng huy động vốn. Theo Lý thuyết đại diện (Jensen, Meckling, 1976), khoảng cách thông tin giữa nhà quản lý và chủ sở hữu tạo điều kiện sử dụng các khoản dồn tích tùy ý. Với chất lượng lợi nhuận (được đo bằng EQ_MJ) càng lớn thì chất lượng càng cao và FC_SA càng lớn, tức ít âm hơn, thì mức ràng buộc càng mạnh, kỳ vọng cơ sở là hệ số FC_SA mang dấu âm. Do đó, giả thuyết sau được đề xuất:
H1: Ràng buộc tài chính làm giảm Chất lượng lợi nhuận của doanh nghiệp niêm yết.
Vai trò điều tiết của sở hữu nhà nước
Lý thuyết nền tảng cốt lõi được sử dụng để giải thích hành vi và vai trò của sở hữu nhà nước trong cấu trúc quản trị doanh nghiệp là Lý thuyết đại diện (Jensen, Meckling, 1976). Sở hữu nhà nước có thể làm giảm chi phí tiếp cận vốn và gia tăng khả năng giám sát, qua đó làm yếu đi động cơ điều chỉnh lợi nhuận do thiếu vốn. Ngược lại, ràng buộc ngân sách mềm có thể làm giảm kỷ luật tài chính, còn mục tiêu chính sách có thể tạo động cơ báo cáo theo yêu cầu hành chính (Kornai, 1986). Do 2 cơ chế cùng tồn tại, nghiên cứu kiểm định trực tiếp hệ số tương tác và không đồng nhất việc “có vốn nhà nước” với “có quyền kiểm soát”. Tỷ lệ STATEOWN được dùng liên tục; hệ số tương tác dương sẽ ủng hộ cơ chế giảm nhẹ, còn hệ số âm sẽ ủng hộ cơ chế làm trầm trọng hơn. Do đó, giả thuyết sau được đề xuất:
H2: Sở hữu nhà nước điều tiết mối quan hệ giữa Ràng buộc tài chính và Chất lượng lợi nhuận.
Khung phân tích
Từ cơ sở lý thuyết và các giả thuyết trên, nghiên cứu đề xuất khung phân tích như Hình.
Hình: Khung phân tích của nghiên cứu
 |
Nguồn: Tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Mẫu và dữ liệu
Dữ liệu của nghiên cứu là doanh nghiệp phi tài chính có báo cáo tài chính hợp nhất. Mẫu gồm 3 sàn HOSE, HNX và UPCoM giai đoạn 2016-2025. Năm 2016 được dùng làm năm nền để tạo biến trễ; do đó mô hình chất lượng lợi nhuận được ước lượng từ 2017-2025. Mẫu đủ biến dùng cho thống kê mô tả, OLS và tác động cố định gồm 8.820 quan sát của 1.241 doanh nghiệp; sau khi yêu cầu biến phụ thuộc trễ và điều kiện công cụ, GMM sử dụng 8.094 quan sát của cùng 1.241 doanh nghiệp. Dữ liệu bảng không cân bằng giúp tránh thiên lệch do chỉ giữ doanh nghiệp tồn tại liên tục suốt 10 năm.
Đo lường chất lượng lợi nhuận
Tổng dồn tích được xác định từ cách tiếp cận dòng tiền: TACC = (NI - CFO)/TA(t-1). Trong từng nhóm ngành - năm có ít nhất 10 quan sát, TACC được hồi quy theo nghịch đảo tổng tài sản đầu kỳ, biến động doanh thu đã loại biến động khoản phải thu và tài sản cố định hữu hình thuần. Phần dư là khoản dồn tích tùy ý DA_MJ. Nghiên cứu đặt EQ_MJ = -|DA_MJ|, vì vậy giá trị gần 0 hơn thể hiện chất lượng lợi nhuận cao hơn. Các biến đầu vào và EQ_MJ được xử lý ngoại lệ tại phân vị 1% và 99%.
TACCᵢₜ = α₁(1/TAᵢ,ₜ₋₁) + α₂[(ΔREVᵢₜ - ΔRECᵢₜ)/TAᵢ,ₜ₋₁] + α₃(PPEᵢₜ/TAᵢ,ₜ₋₁) + εᵢₜDA_MJᵢₜ = ε̂ᵢₜ; EQ_MJᵢₜ = -|DA_MJᵢₜ|
Đo lường ràng buộc tài chính và sở hữu nhà nước
FC_SA được tính theo Hadlock và Pierce (2010):
FC_SA = -0,737×SIZE_HP + 0,043×SIZE_HP² - 0,040×AGE_HP
Tổng tài sản được quy đổi sang triệu USD theo tỷ giá năm, điều chỉnh về mức giá USD năm 2004; SIZE_HP được chặn tại 4.500 triệu USD và AGE_HP là số năm kể từ ngày giao dịch đầu tiên, chặn tại 37 năm. Khi sử dụng dạng chỉ số âm này, giá trị lớn hơn, tức ít âm hơn, phản ánh mức ràng buộc mạnh hơn. FC_DIV, bằng 1 nếu doanh nghiệp không trả cổ tức tiền mặt năm trước và bằng 0 nếu có trả, chỉ dùng cho kiểm định độ bền; dữ liệu thiếu không được tự động gán bằng 1.
STATEOWN là tỷ lệ sở hữu nhà nước theo mã-năm, tính từ 0 đến 1. Dữ liệu gốc được giữ riêng; chỉ nội suy ô trống khi 2 mốc quan sát trước và sau có cùng tỷ lệ. FC_SA và STATEOWN được trừ trung bình trước khi tạo biến FC_SA × STATEOWN để giảm đa cộng tuyến không thiết yếu và giúp hệ số chính có ý nghĩa tại mức trung bình của biến điều tiết.
Bảng 1: Định nghĩa và đo lường biến
| Biến | Vai trò | Công thức hoặc quy tắc | Kỳ vọng/đơn vị |
|---|---|---|---|
| EQ_MJ | Phụ thuộc | -|phần dư mô hình Jones điều chỉnh| | Giá trị lớn hơn = chất lượng cao hơn |
| FC_SA | Độc lập | -0,737×SIZE_HP + 0,043×SIZE_HP² - 0,040×AGE_HP | Giá trị lớn hơn = ràng buộc mạnh hơn |
| STATEOWN | Điều tiết | Tỷ lệ sở hữu nhà nước | 0-1 |
| FC_SA×STATEOWN | Tương tác | (FC_SA-trung bình)×(STATEOWN-trung bình) | Đo vai trò điều tiết |
| LEV | Kiểm soát | Nợ vay có lãi/Tổng tài sản | Tỷ lệ |
| ROA | Kiểm soát | Lợi nhuận sau thuế/Tổng tài sản | Tỷ lệ |
| TANG | Kiểm soát | Giá trị còn lại TSCĐ hữu hình/Tổng tài sản | Tỷ lệ |
| GROW | Kiểm soát | (Doanh thuₜ-Doanh thuₜ₋₁)/Doanh thuₜ₋₁ | Tỷ lệ |
| LIQ | Kiểm soát | Tiền và tương đương tiền/Tổng tài sản | Tỷ lệ |
| LOSS | Kiểm soát | 1 nếu lợi nhuận sau thuế < 0; ngược lại 0 | Biến giả |
| FC_DIV | Độ bền | 1 nếu không trả cổ tức tiền mặt năm t-1; ngược lại 0 | Biến giả |
Nguồn: Tổng hợp của tác giả
Mô hình ước lượng
EQᵢₜ = β₀ + ρEQᵢ,ₜ₋₁ + β₁FCᵢₜ + β₂STATEOWNᵢₜ + β₃(FC×STATEOWN)ᵢₜ + γControlsᵢₜ + Yearₜ + μᵢ + εᵢₜ
Mô hình chính sử dụng GMM hệ thống 2 bước. Biến phụ thuộc trễ, FC_SA và biến tương tác được xử lý bằng công cụ GMM với độ trễ (2,2) và tùy chọn collapse. STATEOWN và các biến kiểm soát được đưa vào nhóm công cụ chuẩn của phương trình mức; hiệu ứng riêng doanh nghiệp được xử lý trong phép biến đổi GMM và hiệu ứng năm được kiểm soát. Sai số chuẩn được hiệu chỉnh 2 bước và điều chỉnh mẫu nhỏ. Mô hình chỉ được diễn giải khi AR(1) có ý nghĩa, AR(2) không có ý nghĩa, Hansen không bác bỏ tính hợp lệ của công cụ và số công cụ nhỏ hơn số doanh nghiệp. OLS gộp có biến giả ngành và năm, còn mô hình tác động cố định hấp thụ dị biệt bất biến theo doanh nghiệp; 2 mô hình này chỉ dùng để đối chiếu.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả
Bảng 2: Thống kê mô tả
| Biến | N | Trung bình | Độ lệch chuẩn | Nhỏ nhất | Trung vị | Lớn nhất |
|---|---|---|---|---|---|---|
| EQ_MJ | 8.820 | -0,0894 | 0,0954 | -0,5161 | -0,0592 | -0,0009 |
| FC_SA | 8.820 | -1,9974 | 0,7767 | -3,5763 | -2,0333 | -0,0209 |
| STATEOWN | 8.820 | 0,2872 | 0,2973 | 0,0000 | 0,2467 | 0,9993 |
| LEV | 8.820 | 0,2163 | 0,2242 | 0,0000 | 0,1680 | 1,1837 |
| ROA | 8.820 | 0,0404 | 0,0879 | -0,3582 | 0,0355 | 0,3082 |
| TANG | 8.820 | 0,2313 | 0,2242 | 0,0000 | 0,1543 | 0,8940 |
| GROW | 8.820 | 0,0873 | 0,5156 | -0,8831 | 0,0314 | 3,2224 |
| LIQ | 8.820 | 0,0850 | 0,0950 | 0,0005 | 0,0524 | 0,4864 |
| LOSS | 8.820 | 0,1405 | 0,3475 | 0,0000 | 0,0000 | 1,0000 |
Nguồn: Tính toán của tác giả từ bộ dữ liệu nghiên cứu; các biến liên tục đã được chặn ngoại lệ tại phân vị 1% và 99%
Kết quả (Bảng 2) cho thấyEQ_MJ có giá trị trung bình -0,0894 và trung vị -0,0592, cho thấy phân phối lệch trái dù đã chặn ngoại lệ; do EQ_MJ = -|DA_MJ|, giá trị càng gần 0 phản ánh chất lượng lợi nhuận càng cao. FC_SA trung bình -1,9974; việc diễn giải dựa trên quy ước giá trị lớn hơn, tức ít âm hơn, biểu thị ràng buộc mạnh hơn. STATEOWN trung bình 28,72%, trung vị 24,67% và phân vị 25 bằng 0, cho thấy mẫu đồng thời chứa nhiều doanh nghiệp không có vốn nhà nước và một nhóm có tỷ lệ sở hữu rất cao. LOSS trung bình 0,1405 nghĩa là 14,05% quan sát doanh nghiệp-năm ghi nhận lỗ. Các số liệu này chỉ mô tả mẫu và không phải bằng chứng nhân quả.
Ma trận tương quan
Bảng 3: Ma trận tương quan Pearson
| STT | Biến | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|---|---|---|---|---|---|---|---|---|---|
| 1 | EQ_MJ | 1,000 |
|
|
|
|
|
|
|
| 2 | FC_SA | -0,117 | 1,000 |
|
|
|
|
|
|
| 3 | STATEOWN | 0,085 | 0,096 | 1,000 |
|
|
|
|
|
| 4 | LEV | -0,131 | -0,226 | -0,147 | 1,000 |
|
|
|
|
| 5 | ROA | 0,128 | -0,116 | 0,071 | -0,398 | 1,000 |
|
|
|
| 6 | TANG | 0,180 | -0,029 | 0,168 | 0,208 | -0,011 | 1,000 |
|
|
| 7 | GROW | -0,095 | -0,050 | -0,056 | 0,001 | 0,124 | -0,039 | 1,000 |
|
| 8 | LIQ | -0,030 | 0,148 | 0,101 | -0,300 | 0,260 | -0,137 | -0,000 | 1,000 |
Nguồn: Tính toán của tác giả
Bảng 3 cho thấy, tương quan giữa EQ_MJ và FC_SA là -0,117, phù hợp với lập luận ban đầu rằng doanh nghiệp bị ràng buộc mạnh hơn có chất lượng lợi nhuận thấp hơn. EQ_MJ tương quan dương 0,085 với STATEOWN, âm 0,131 với LEV và dương 0,180 với TANG. Hệ số lớn nhất theo trị tuyệt đối giữa các biến giải thích là tương quan LEV-ROA (-0,398), chưa gợi ý đa cộng tuyến nghiêm trọng. Tuy nhiên, tương quan 2 biến không kiểm soát dị biệt cố hữu, động học và nội sinh; kết luận giả thuyết phải dựa trên mô hình GMM.
Kết quả GMM hệ thống và tác động điều tiết
Bảng 4: Kết quả ước lượng chính
| Biến/kiểm định | OLS gộp | Tác động cố định | GMM hệ thống |
|---|---|---|---|
| L.EQ_MJ |
|
| -0,0285 (0,1758) |
| FC_SA_C | -0,0190*** (0,0023) | 0,0011 (0,0114) | -0,0246 (0,0306) |
| STATEOWN_C | 0,0128** (0,0054) | 0,0452** (0,0202) | 0,0055 (0,0072) |
| FC_SA×STATEOWN | 0,0124* (0,0070) | 0,0314 (0,0195) | -0,0545 (0,0518) |
| LEV | -0,0807*** (0,0109) | -0,0771*** (0,0173) | -0,0880*** (0,0268) |
| ROA | 0,0803*** (0,0295) | 0,0659* (0,0348) | 0,0581 (0,0797) |
| TANG | 0,0859*** (0,0066) | 0,0630*** (0,0148) | 0,0836*** (0,0141) |
| GROW | -0,0181*** (0,0028) | -0,0142*** (0,0026) | -0,0155*** (0,0032) |
| LIQ | -0,0557*** (0,0159) | -0,0658*** (0,0222) | -0,0358 (0,0485) |
| LOSS | 0,0052 (0,0046) | 0,0022 (0,0051) | 0,0034 (0,0079) |
Nguồn: Tính toán của tác giả
OLS gộp cho thấy FC_SA_C mang hệ số âm và có ý nghĩa 1%, trong khi tương tác FC_SA×STATEOWN dương ở mức 10% (Bảng 4). Tuy nhiên, hệ số FC_SA mất ý nghĩa trong FE và GMM; trong đặc tả chính GMM, FC_SA_C = -0,0246 (p = 0,421), STATEOWN_C = 0,0055 (p = 0,452) và hệ số tương tác = -0,0545 (p = 0,293). Vì GMM là mô hình chính xử lý tính động và nội sinh, H1 và H2 không được ủng hộ. Sự khác biệt giữa OLS với FE/GMM cho thấy tương quan chéo có thể phản ánh đặc điểm bất biến giữa doanh nghiệp hơn là tác động trong doanh nghiệp theo thời gian. Hệ số EQ_MJ trễ không có ý nghĩa, nên chưa có bằng chứng về tính dai dẳng của thước đo chất lượng lợi nhuận này. Trong nhóm kiểm soát, LEV và GROW tác động âm, còn TANG tác động dương và có ý nghĩa 1% trong GMM; ROA, LIQ và LOSS không có ý nghĩa.
Bảng 5: Tác động biên của FC_SA theo mức sở hữu nhà nước
| Mức STATEOWN | Tác động biên | Sai số chuẩn | p-value |
|---|---|---|---|
| 0% | -0,0090 | 0,0255 | 0,724 |
| Phân vị 25% (0%) | -0,0090 | 0,0255 | 0,724 |
| Trung vị (24,67%) | -0,0224 | 0,0295 | 0,447 |
| Phân vị 75% (51%) | -0,0368 | 0,0383 | 0,336 |
| 50% | -0,0363 | 0,0379 | 0,339 |
Nguồn: Tính toán của tác giả
Tác động biên của FC_SA mang dấu âm tại mọi mức STATEOWN được xem xét và có xu hướng âm hơn khi tỷ lệ sở hữu nhà nước tăng. Tuy nhiên, tất cả p-value đều lớn hơn 0,05 và khoảng tin cậy đều bao gồm 0. Vì vậy, không thể kết luận sở hữu nhà nước làm giảm nhẹ hoặc làm trầm trọng tác động của ràng buộc tài chính, cũng không thể suy ra một tỷ lệ sở hữu nhà nước tối ưu từ kết quả này.
KẾT LUẬN VÀ HÀM Ý
Nghiên cứu kiểm định động mối quan hệ giữa Ràng buộc tài chính, Chất lượng lợi nhuận và Sở hữu nhà nước trên doanh nghiệp phi tài chính niêm yết HOSE, HNX và UPCoM giai đoạn 2016-2025. Sau khi xử lý dị biệt cố hữu và nội sinh bằng GMM hệ thống, FC_SA và FC_SA×STATEOWN đều không có ý nghĩa; H1 và H2 vì vậy không được ủng hộ. Tác động biên của FC_SA cũng không có ý nghĩa tại 0%, trung vị, phân vị 75% hay 50% sở hữu nhà nước. Kết quả cho thấy bằng chứng OLS không bền vững khi chuyển sang mô hình động và không hỗ trợ một ngưỡng sở hữu nhà nước tối ưu chung. Về quản trị, giám sát chất lượng lợi nhuận nên tập trung vào rủi ro nợ vay, tốc độ tăng trưởng và khả năng kiểm chứng tài sản thay vì suy đoán chất lượng báo cáo chỉ từ tỷ lệ vốn nhà nước.
Tài liệu tham khảo:
1. Hadlock, C., & Pierce, J. (2010). New evidence on measuring financial constraints: Moving beyond the KZ index. The Review of Financial Studies, 23(5), 1909-1940. https://doi.org/10.1093/rfs/hhq009
2. Jensen, M., & Meckling, W. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305-360. https://doi.org/10.1016/0304-405X(76)90026-X
3. Jones, J. (1991). Earnings management during import relief investigations. Journal of Accounting Research, 29(2), 193-228. https://doi.org/10.2307/2491047
4. Kornai, J. (1986). The soft budget constraint. Kyklos, 39(1), 3-30. https://doi.org/10.1111/j.1467-6435.1986.tb01252.x
5. Myers, S., & Majluf, N. (1984). Corporate financing and investment decisions when firms have information that investors do not have. Journal of Financial Economics, 13(2), 187-221. https://doi.org/10.1016/0304-405X(84)90023-0
6. Nguyen, C. T., Nguyen, H. H., Nguyen, H. P., & Minh, L. D. (2024). “Shall absolute power corrupt absolutely?”: A perspective from financial constraints and earnings quality under government control. SAGE Open, 14(3), 1-17. https://doi.org/10.1177/21582440241260204
| Ngày nhận bài: 2/8/2026; Ngày hoàn thiện biên tập: 15/9/2026; Ngày duyệt đăng: 23/9/2026 |
Các tin khác

Chuyển đổi số ngành Ngân hàng: Thực trạng và giải pháp trong kỷ nguyên mới

Quản trị rủi ro tài chính: “Bản lề” cho sự bứt phá của các công ty niêm yết

Phát triển tài chính số - Động lực mới thúc đẩy tài chính toàn diện ở Việt Nam

Các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ tại HDBank - Phòng giao dịch Thạnh Phú

Xu hướng phát triển tín dụng xanh tại các ngân hàng thương mại Việt Nam

Phát triển tín dụng xanh tại các ngân hàng thương mại Việt Nam hướng tới mục tiêu phát triển bền vững: Thực trạng và hàm ý chính sách

Các yếu tố thúc đẩy lãnh đạo chuyển đổi của đội ngũ quản lý các ngân hàng thương mại cổ phần tại TP. Hồ Chí Minh

Phát triển ngân hàng xanh ở Việt Nam giai đoạn 2021-2025: Thực trạng và một số khuyến nghị

Tác động của chuyển đổi số đến hệ thống kiểm soát nội bộ tại ngân hàng thương mại: Tiếp cận theo khung COSO và chu trình quản lý


