


Ứng dụng hệ thống thông tin kế toán số trong kiểm soát rủi ro thuế giá trị gia tăng từ dữ liệu hóa đơn điện tử tại doanh nghiệp nhỏ và vừa
ThS. Nguyễn Thị Lan Anh
Trường Đại học Điện Lực
Email: [email protected]
Tóm tắt
Trong bối cảnh chuyển đổi số, dữ liệu hóa đơn điện tử là nguồn thông tin trọng yếu giúp cơ quan Thuế kiểm soát rủi ro thuế giá trị gia tăng (GTGT). Các văn bản như Thông tư 31/2021/TT-BTC, Quyết định 78/QĐ-TCT và đặc biệt là Nghị định số 70/2025/NĐ-CP đã hoàn thiện hành lang pháp lý, chuẩn hóa quy trình áp dụng quản lý rủi ro và giám sát tuân thủ trong kỷ nguyên dữ liệu lớn. Bài viết phân tích vai trò của Hệ thống thông tin kế toán số trong kiểm soát rủi ro thuế GTGT từ dữ liệu hóa đơn điện tử tại doanh nghiệp nhỏ và vừa. Trên cơ sở tổng thuật tài liệu pháp lý, nghiên cứu thực tiễn quản lý thuế và phân tích đặc điểm quản trị của DN nhỏ và vừa, bài viết chỉ ra điểm yếu phổ biến trong hệ thống kế toán hiện nay như dữ liệu rời rạc, đối chiếu thủ công, chậm cập nhật hóa đơn đầu vào, thiếu liên thông với dữ liệu Hải quan - Thuế và chưa có cơ chế cảnh báo sớm. Từ đó, đề xuất mô hình kiểm soát rủi ro thuế GTGT dựa trên Hệ thống thông tin kế toán số gồm: kiểm soát dữ liệu đầu vào, đối chiếu dữ liệu hóa đơn điện tử, kiểm soát dữ liệu thuế nhập khẩu, cảnh báo sai lệch và dashboard quản trị rủi ro thuế.
Từ khóa: Hệ thống thông tin kế toán số, thuế GTGT, hóa đơn điện tử, quản lý rủi ro thuế, DNVVN
Abstract
In the context of digital transformation, electronic invoice data has become a critical information source for tax authorities in controlling value-added tax (VAT) risks. Legal instruments such as Circular No. 31/2021/TT-BTC, Decision No. 78/QD-TCT, and particularly Decree No. 70/2025/ND-CP have strengthened the legal framework by standardizing risk management procedures and compliance monitoring in the era of big data. This paper examines the role of digital accounting information systems in controlling VAT risks through electronic invoice data in small and medium-sized enterprises. Based on a review of legal documents, tax administration practices, and the governance characteristics of small and medium-sized enterprises, the study identifies common weaknesses in current accounting systems, including fragmented data, manual reconciliation, delayed updates of input invoices, limited integration with customs and tax databases, and the absence of early warning mechanisms. Accordingly, the paper proposes a VAT risk control model based on a digital accounting information system comprising input data control, electronic invoice reconciliation, import tax data verification, anomaly detection, and a tax risk management dashboard.
Keywords: Digital accounting information systems, value-added tax, electronic invoices, tax risk management, small and medium-sized enterprises
GIỚI THIỆU
Tiến trình chuyển đổi số trong quản lý thuế tại Việt Nam đang dịch chuyển mạnh mẽ từ mô hình “tiền kiểm - hậu kiểm” truyền thống sang cơ chế quản lý rủi ro dựa trên tích hợp dữ liệu lớn. Khung chính sách cốt lõi thúc đẩy xu hướng này được định hình bởi Luật Quản lý thuế (Quốc hội, 2019) và Chiến lược cải cách hệ thống thuế đến năm 2030 (Thủ tướng Chính phủ, 2022). Đối với thuế GTGT, hệ thống hóa đơn điện tử cấu thành cơ sở pháp lý trực tiếp để xác định quyền khấu trừ thuế đầu vào, nghĩa vụ thuế đầu ra và thuế thuần phải nộp cho các DN, đặc biệt là khối doanh nghệp nhỏ và vừa (DNNVV). Việc số hóa toàn diện nguồn tài nguyên này cho phép cơ quan quản lý vận hành các thuật toán đối chiếu đa chiều giữa đầu vào - đầu ra, doanh thu - chi phí và mối quan hệ nhà cung cấp - khách hàng nhằm nhận diện sớm các hành vi bất thường trong chuỗi giao dịch. Việc Tổng cục Thuế (nay là Cục Thuế) ban hành Quyết định số 78/QĐ-TCT (Tổng cục Thuế, 2023) về bộ chỉ số tiêu chí đánh giá người nộp thuế có dấu hiệu rủi ro chính là sự cụ thể hóa chiến lược giám sát trọng điểm này trong giai đoạn hiện nay.
DNNVV chiếm tỷ trọng rất lớn trong nền kinh tế Việt Nam. Theo Bộ Kế hoạch và Đầu tư (nay là Bộ Tài chính), DNNVV chiếm khoảng chiếm 97% tổng số DN, đóng góp 20% GDP và giải quyết 80% việc làm trong khu vực kinh tế tư nhân (Đào Tuấn, 2025). Tuy nhiên, khu vực này thường hạn chế về nguồn lực tài chính, nhân sự kế toán - thuế, năng lực ứng dụng công nghệ và hệ thống kiểm soát nội bộ. Do đó, khi cơ quan Thuế chuyển sang quản lý rủi ro dựa trên dữ liệu số, nhiều DN DNNVV đối mặt với nguy cơ bị cảnh báo, bị yêu cầu giải trình hoặc bị thanh tra, kiểm tra do dữ liệu kế toán và dữ liệu hóa đơn điện tử chưa đồng bộ.
Thực tiễn này đòi hỏi các DNNVV phải thay đổi phương thức kế toán thủ công vốn có độ trễ lớn trong tập hợp chứng từ và đối chiếu dữ liệu hậu khai thuế. Yêu cầu cấp thiết hiện nay là xây dựng Hệ thống thông tin kế toán (HTTTKT) số nhằm tự động hóa kiểm soát dữ liệu từ giai đoạn tiền giao dịch, thực hiện đối chiếu hóa đơn liên tục và hỗ trợ quản trị rủi ro thuế theo thời gian gần thực. Do đó, việc nghiên cứu ứng dụng HTTTKT số trong kiểm soát rủi ro thuế GTGT từ dữ liệu hóa đơn điện tử tại các DNNVV mang tính cấp thiết cao, đóng góp thiết thực trên cả phương diện lý luận lẫn thực tiễn.
CƠ SỞ LÝ LUẬN
Rủi ro thuế GTGT trong môi trường số
Rủi ro thuế GTGT phát sinh khi DN thực hiện chưa đúng hoặc chưa đầy đủ nghĩa vụ thuế, dẫn đến bị truy thu, xử phạt hoặc đánh giá rủi ro cao. Trong môi trường hóa đơn điện tử, rủi ro chủ yếu xuất phát từ sự thiếu nhất quán giữa dữ liệu hóa đơn, sổ kế toán và tờ khai thuế. Theo Luật Thuế GTGT (Quốc hội, 2024), DN phải bảo đảm tính hợp pháp của hóa đơn, chứng từ và điều kiện khấu trừ thuế đầu vào; mọi sai lệch hoặc hạch toán không đúng quy định đều có thể dẫn đến bị loại khấu trừ, truy thu thuế hoặc thanh tra, kiểm tra.
Quản lý rủi ro thuế dựa trên dữ liệu hóa đơn điện tử
Quản lý rủi ro thuế là phương thức quản lý hiện đại dựa trên việc thu thập, xử lý và phân tích dữ liệu nhằm đánh giá mức độ tuân thủ và phân loại người nộp thuế. Tại Việt Nam, Thông tư số 31/2021/TT-BTC (Bộ Tài chính, 2021) đã tạo nền tảng pháp lý cho việc áp dụng quản lý rủi ro trong quản lý thuế, trong khi Quyết định số 78/QĐ-TCT (Tổng cục Thuế, 2023) thiết lập các tiêu chí nhận diện rủi ro trong quản lý và sử dụng hóa đơn điện tử. Trên cơ sở đó, nghiên cứu tiếp cận các chỉ tiêu như tỷ lệ hóa đơn đầu vào - đầu ra, biến động doanh thu - chi phí, trạng thái pháp lý của nhà cung cấp và mức độ khớp đúng giữa hóa đơn, sổ kế toán và tờ khai thuế như các chỉ báo rủi ro dữ liệu nội bộ, phục vụ đánh giá và kiểm soát rủi ro thuế tại DNNVV.
Hệ thống thông tin kế toán số và vai trò kiểm soát rủi ro thuế
HTTTKT số được định nghĩa là nền tảng tích hợp quy trình thu thập, xử lý, lưu trữ, đối chiếu và cung ứng thông tin tài chính trên hạ tầng công nghệ số. Khác biệt cốt lõi của hệ thống này so với kế toán truyền thống là năng lực hợp nhất dữ liệu nhờ kết nối giao diện lập trình ứng dụng đồng bộ theo thời gian thực. Sự hội tụ dữ liệu toàn diện giúp xóa bỏ các ốc đảo thông tin, chuyển hóa hệ thống từ công cụ ghi nhận nghiệp vụ thuần túy thành trung tâm quản trị rủi ro cấu trúc thông qua cơ chế màng lọc 3 giai đoạn:
Giai đoạn kiểm soát đầu vào: Hệ thống tự động truy vấn trạng thái mã số thuế của nhà cung cấp, kiểm tra điều kiện khấu trừ pháp lý và tính khớp đúng của hóa đơn, nhằm ngăn chặn các chứng từ không hợp pháp trước khi ghi sổ.
Giai đoạn kiểm soát xử lý: Vận hành thuật toán đối chiếu ma trận tự động giữa hóa đơn điện tử, sổ cái và dự thảo tờ khai, giúp triệt tiêu các lỗi sai kỳ hạch toán, lệch thuế suất hoặc trùng lặp chứng từ.
Giai đoạn kiểm soát đầu ra và cảnh báo sớm: Hệ thống vận hành bộ lọc chỉ báo rủi ro nội bộ để chủ động phát hiện các phân kỳ dữ liệu bất thường và khoanh vùng hồ sơ cần giải trình trước khi nộp tờ khai.
Tựu trung, HTTTKT số tạo ra bước chuyển dịch chiến lược từ mô hình phản ứng thụ động sang phòng ngừa chủ động. Cơ chế này giữ vai trò quyết định trong việc bảo vệ cấu trúc tài chính của các DNVVN trước thuật toán rà soát tự động ngày càng chặt chẽ của cơ quan quản lý.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp tiếp cận định tính thông qua tổng thuật tài liệu, phân tích nội dung pháp lý và mô hình hóa giải pháp dựa trên thực tiễn quản trị tại các DNVVN. Khung lý thuyết nền tảng dựa trên Khung kiểm soát nội bộ hợp nhất (COSO) kết hợp với Thuyết quản lý rủi ro thuế hiện đại, trong đó HTTTKT số đóng vai trò hạ tầng cốt lõi để thực thi các chốt chặn kiểm soát ứng dụng liên tục đối với dòng dữ liệu.
Tiến trình nghiên cứu được triển khai đồng bộ qua 3 giai đoạn logic:
Giai đoạn tổng thuật và thiết lập hành lang pháp lý: Hệ thống hóa hành lang pháp luật về hóa đơn điện tử và quản lý rủi ro thuế tại Việt Nam, trọng tâm là Luật Quản lý thuế số 38/2019/QH14, Nghị định số 123/2020/NĐ-CP, Thông tư số 78/2021/TT-BTC, Thông tư số 31/2021/TT-BTC, Quyết định số 78/QĐ-TCT năm 2023, Luật Thuế GTGT số 48/2024/QH15 và Nghị định số 70/2025/NĐ-CP.
Giai đoạn phân tích nội dung thực trạng: Khai thác dữ liệu thứ cấp và báo cáo ngành để nhận diện các lỗ hổng hệ thống phổ biến trong quản lý thuế GTGT tại DNVVN như rủi ro hóa đơn đầu vào, sai lệch dữ liệu, hạch toán sai kỳ, nguy cơ từ nhà cung cấp, kiểm soát khâu nhập khẩu và sự cô lập dữ liệu liên thông với cơ quan Thuế, Hải quan.
Giai đoạn mô hình hóa giải pháp: Vận dụng các nguyên tắc kiểm soát ứng dụng để xây dựng mô hình khung kiểm soát rủi ro thuế GTGT tích hợp trực tiếp trên nền tảng HTTTKT số.
THỰC TRẠNG RỦI RO THUẾ GTGT TỪ DỮ LIỆU HÓA ĐƠN ĐIỆN TỬ TẠI DOANH NGHIỆP NHỎ VÀ VỪA
Áp lực quản lý thuế dựa trên dữ liệu số ngày càng tăng
Việc triển khai hóa đơn điện tử trên phạm vi toàn quốc đã tạo ra một khối lượng dữ liệu rất lớn phục vụ quản lý thuế. Theo thông tin từ Cục Thuế, hệ thống hóa đơn điện tử đã tiếp nhận quy mô rất lớn, ước đạt khoảng 11 tỷ hóa đơn, bao gồm hóa đơn có mã, hóa đơn không có mã và hóa đơn theo từng lần phát sinh (Tạ Tuấn, 2024). Dữ liệu này cho phép cơ quan Thuế phân tích sâu hơn về hành vi kê khai, quan hệ giao dịch và tính phù hợp giữa đầu vào - đầu ra của DN. Đối với DNVVN, hóa đơn điện tử vừa tạo cơ hội giảm chi phí lưu trữ, tăng tính minh bạch và tự động hóa kế toán, vừa đặt ra thách thức lớn về kiểm soát dữ liệu. Các sai lệch như ghi nhận hóa đơn chậm, hạch toán sai kỳ, bỏ sót hóa đơn hoặc sử dụng hóa đơn từ nhà cung cấp có rủi ro đều có thể làm tăng khả năng DN bị cơ quan thuế yêu cầu giải trình.
Hạn chế về Hệ thống thông tin kế toán tại doanh nghiệp nhỏ và vừa
Phần lớn các DNVVN hiện nay vẫn vận hành phần mềm kế toán ghi nhận nghiệp vụ đơn thuần, chưa tích hợp cấu phần quản trị rủi ro thuế GTGT. Sự phân tán và cô lập của hệ thống dữ liệu (mua - bán hàng, kho, ngân hàng, hóa đơn, tờ khai) buộc kế toán phải tải chứng từ thủ công và đối chiếu trên các bảng tính rời rạc. Hệ quả là các sai lệch trọng yếu chỉ được phát hiện vào cuối kỳ lập tờ khai, tạo ra độ trễ lớn và triệt tiêu năng lực kiểm soát chủ động của DN.
Hạn chế này làm phát sinh ba nhóm rủi ro chính. Thứ nhất, là rủi ro sai lệch dữ liệu đồng bộ: Sự thiếu nhất quán về mặt số liệu giữa hệ thống cơ sở dữ liệu hóa đơn điện tử tập trung của cơ quan quản lý và sổ sách kế toán nội bộ của DN. Thứ hai, là rủi ro hạch toán sai kỳ kế toán: Phát sinh do hóa đơn đầu vào trên môi trường số chưa được ghi nhận kịp thời vào hệ thống sổ cái, dẫn đến việc kê khai sai lệch kỳ tính thuế. Thứ ba, là rủi ro loại trừ quyền khấu trừ thuế: Nguy cơ bị cơ quan quản lý bác bỏ quyền khấu trừ thuế GTGT đầu vào do hệ thống không tự động kiểm soát được tính hợp pháp của hóa đơn, chứng từ thanh toán không dùng tiền mặt hoặc hồ sơ pháp lý đi kèm.
Rủi ro từ nhà cung cấp và chuỗi giao dịch
Trong môi trường hóa đơn điện tử, rủi ro thuế GTGT không chỉ phát sinh từ nội bộ DN mà còn từ nhà cung cấp và các chủ thể trong chuỗi giao dịch. Nếu DN mua hàng từ nhà cung cấp có dấu hiệu rủi ro, ngừng hoạt động hoặc sử dụng hóa đơn không hợp pháp, hóa đơn đầu vào có thể bị cơ quan Thuế xem xét lại trong quá trình thanh tra, kiểm tra. Đối với DNVVN, rủi ro này càng lớn do nhiều DN chưa có quy trình đánh giá nhà cung cấp trước khi giao dịch. Việc kiểm tra hóa đơn thường được thực hiện sau khi mua hàng hoặc thanh toán, làm giảm khả năng phòng ngừa và gia tăng nguy cơ bị loại thuế GTGT đầu vào do hóa đơn không đáp ứng điều kiện khấu trừ..
Rủi ro thuế GTGT hàng nhập khẩu và sai lệch dữ liệu liên thông
Đối với DN có hoạt động nhập khẩu, rủi ro thuế GTGT thường phức tạp hơn do liên quan đồng thời đến dữ liệu hải quan, chứng từ nộp thuế, mã HS, trị giá tính thuế và thuế GTGT khâu nhập khẩu. Theo báo cáo chính thức của Tổng cục Hải quan (nay là Cục Hải quan), chỉ tính riêng trong năm 2023, toàn ngành Hải quan đã thực hiện tổng cộng 2.181 cuộc kiểm tra sau thông quan, bao gồm cấu trúc 893 cuộc thanh tra trực tiếp tại trụ sở DN và 1.288 cuộc rà soát tại cơ quan hải quan. Hệ quả của chiến dịch hậu kiểm này đã dẫn đến tổng số tiền ấn định thuế và xử phạt vi phạm hành chính đạt tới 1.081,62 tỷ đồng, với số thực thu nộp ngân sách nhà nước đạt 966,28 tỷ đồng (Thời báo Tài chính Việt Nam, 2024). Các thông số tài chính thực tế kể trên là minh chứng thực chứng cho thấy các sai lệch về kê khai, chứng từ pháp lý và nghĩa vụ thuế trong hoạt động nhập khẩu vẫn ở mức rất đáng kể. Đối với DNVVN, rủi ro chủ yếu phát sinh do dữ liệu giữa tờ khai hải quan, chứng từ nộp thuế, hóa đơn thương mại, chứng từ thanh toán và sổ kế toán chưa được liên thông, đối chiếu tự động. Khi kê khai khấu trừ thuế GTGT hàng nhập khẩu nhưng hồ sơ chứng từ không đầy đủ hoặc số liệu không thống nhất với dữ liệu của cơ quan Hải quan, DN có thể bị điều chỉnh giảm số thuế được khấu trừ, truy thu thuế, xử phạt vi phạm hành chính hoặc đưa vào diện thanh tra, kiểm tra chuyên sâu.
MÔ HÌNH ỨNG DỤNG HỆ THỐNG THÔNG TIN KẾ TOÁN SỐ TRONG KIỂM SOÁT RỦI RO THUẾ GTGT
Kiểm soát dữ liệu đầu vào
Phân hệ kiểm soát dữ liệu đầu vào giúp tự động kiểm tra tính hợp pháp và hợp lệ của hóa đơn điện tử, phát hiện sớm các sai lệch như hóa đơn sai thông tin, trùng lặp hoặc từ nhà cung cấp có rủi ro. Đối với DNVVN, đây là chốt kiểm soát quan trọng nhằm bảo đảm quyền khấu trừ thuế GTGT, hạn chế nguy cơ bị truy thu và xử phạt thuế.
Đối chiếu dữ liệu hóa đơn điện tử với sổ kế toán
Phân hệ đối chiếu dữ liệu hóa đơn điện tử với sổ kế toán giúp tự động kiểm tra tính nhất quán giữa hóa đơn, doanh thu, chi phí, công nợ và thuế GTGT. Thông qua cơ chế đối chiếu tự động, hệ thống có thể phát hiện kịp thời các sai lệch như bỏ sót hóa đơn, hạch toán sai kỳ, sai thuế suất hoặc sai thông tin nhà cung cấp, qua đó nâng cao độ chính xác của dữ liệu và giảm thiểu rủi ro thuế trước khi kê kha.
Kiểm soát dữ liệu thuế GTGT hàng nhập khẩu
Đối với DN nhập khẩu, HTTTKT số cần đối chiếu tự động giữa tờ khai hải quan, chứng từ nộp thuế, hóa đơn thương mại và dữ liệu kế toán nhằm bảo đảm tính chính xác của dữ liệu kê khai. Do thuế GTGT hàng nhập khẩu chỉ được khấu trừ khi đáp ứng đầy đủ điều kiện về chứng từ theo quy định pháp luật, việc kiểm soát chặt chẽ dữ liệu nhập khẩu sẽ giúp DN hạn chế nguy cơ bị loại khấu trừ, truy thu và xử phạt thuế.
Cảnh báo rủi ro dựa trên chỉ báo dữ liệu
Đối với DN nhập khẩu, HTTTKT số cần tích hợp phân hệ kiểm soát thuế GTGT hàng nhập khẩu nhằm đối chiếu tự động giữa tờ khai hải quan, chứng từ nộp thuế, hóa đơn thương mại, chứng từ thanh toán và dữ liệu kế toán. Theo Luật Thuế GTGT, thuế GTGT khâu nhập khẩu chỉ được khấu trừ khi đáp ứng đầy đủ điều kiện về chứng từ và hồ sơ liên quan. Vì vậy, nếu thiếu cơ chế kiểm soát tự động, DN có nguy cơ bị loại khấu trừ thuế GTGT đầu vào, truy thu thuế và xử phạt vi phạm hành chính.
Dashboard quản trị rủi ro thuế GTGT
Dashboard quản trị rủi ro thuế GTGT là công cụ trực quan hóa dữ liệu giúp lãnh đạo, kế toán trưởng và bộ phận kiểm soát nội bộ theo dõi tình trạng tuân thủ thuế. Dashboard cần hiển thị các chỉ tiêu trọng yếu như hóa đơn đầu vào, hóa đơn đầu ra, hóa đơn sai lệch, hóa đơn chưa hạch toán, số thuế GTGT được khấu trừ, thuế GTGT phải nộp và chênh lệch giữa sổ kế toán với tờ khai thuế. Đối với DNVVN, dashboard cần đơn giản, dễ sử dụng và có chức năng cảnh báo sớm. Các mức cảnh báo xanh - vàng - đỏ có thể được áp dụng như công cụ quản trị nội bộ nhằm hỗ trợ phát hiện và xử lý kịp thời các rủi ro thuế phát sinh.
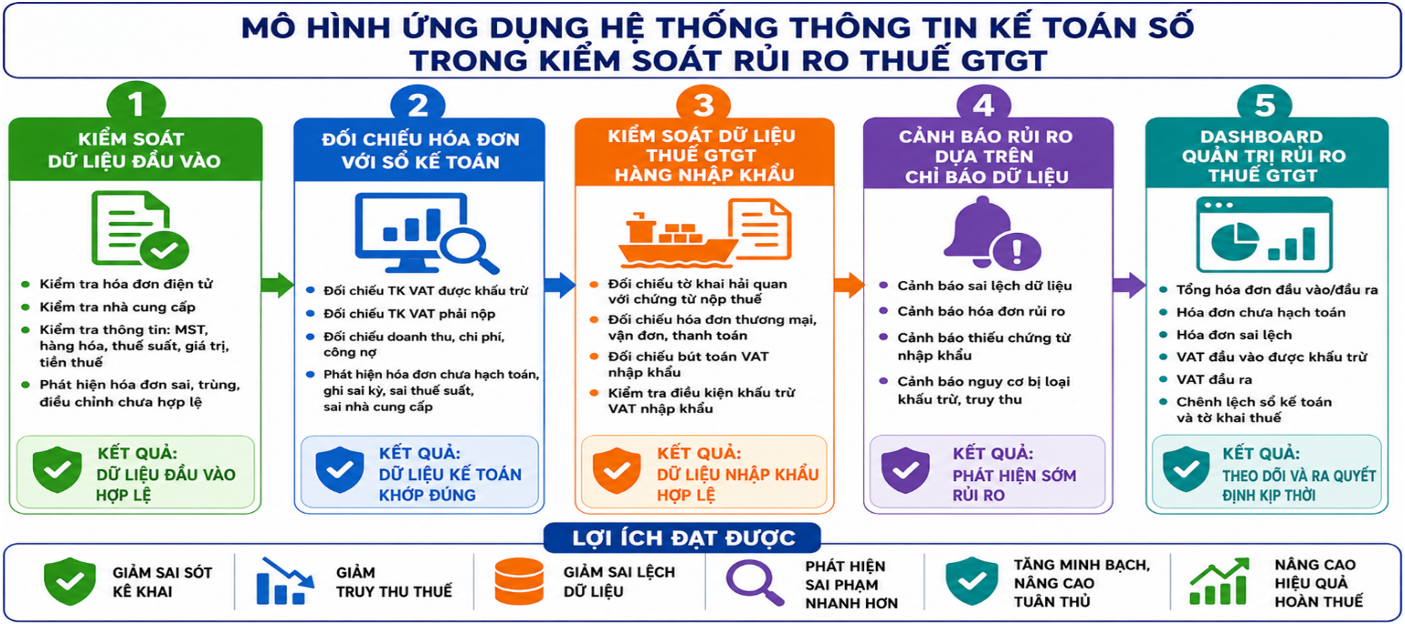 |
Nguồn: Tác giả đề xuất
KIẾN NGHỊ
Đối với cơ quan Thuế
Cơ quan Thuế cần hoàn thiện cơ chế quản lý rủi ro dựa trên dữ liệu hóa đơn điện tử theo hướng minh bạch, tăng cường công bố các nhóm dấu hiệu rủi ro phổ biến để DN chủ động tự rà soát dữ liệu. Đồng thời, cần phát triển các công cụ số hỗ trợ DN đối chiếu dữ liệu, tra cứu trạng thái hóa đơn và cảnh báo sai sót tự động. Đối với khu vực DNNVV, cơ quan Thuế nên xây dựng hệ thống cẩm nang hướng dẫn chuyên biệt, tập trung vào các lỗi hệ thống thường gặp như hạch toán sai kỳ kế toán, bỏ sót hóa đơn, xử lý hóa đơn điều chỉnh, thay thế và điều kiện khấu trừ thuế GTGT.
Đối với doanh nghiệp
DNNVV cần nâng cấp HTTTKT từ công cụ ghi sổ thành công cụ quản trị rủi ro thuế thông qua: (i) tự động hóa đối chiếu hóa đơn điện tử; (ii) phân định rõ trách nhiệm kiểm soát giữa các bộ phận; (iii) xây dựng bộ chỉ báo rủi ro dữ liệu nội bộ; (iv) đối chiếu thường xuyên dữ liệu hải quan, chứng từ nộp thuế và sổ kế toán đối với hoạt động nhập khẩu; và (v) đầu tư phần mềm kế toán số, dashboard quản trị cùng đào tạo nhân sự nhằm nâng cao khả năng tuân thủ và kiểm soát rủi ro thuế.
Đối với đơn vị cung cấp phần mềm kế toán
Cần tích hợp các tính năng kiểm soát rủi ro thuế GTGT như tự động đồng bộ hóa đơn điện tử, phát hiện hóa đơn trùng lặp, đối chiếu dữ liệu với sổ kế toán, cảnh báo sai lệch và lập báo cáo rủi ro trước kê khai. Đối với DN nhập khẩu, phần mềm cần liên thông dữ liệu giữa tờ khai hải quan, chứng từ nộp thuế và hệ thống kế toán nhằm nâng cao khả năng kiểm soát và tuân thủ thuế.
Tài liệu tham khảo:
1. Bộ Tài chính (2021). Thông tư số 78/2021/TT-BTC hướng dẫn thực hiện một số điều của Luật Quản lý thuế và Nghị định số 123/2020/NĐ-CP về hóa đơn, chứng từ.
2. Bộ Tài chính (2021). Thông tư số 31/2021/TT-BTC quy định về áp dụng quản lý rủi ro trong quản lý thuế.
3. Chính phủ (2020). Nghị định số 123/2020/NĐ-CP quy định về hóa đơn, chứng từ .
4. Chính phủ (2025). Nghị định số 70/2025/NĐ-CP ngày 20/3/2025 sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định về hóa đơn, chứng từ.
5. Đào Tuấn (2025). Công nghệ số - Giải pháp vốn rẻ và linh hoạt cho doanh nghiệp nhỏ và vừa. https://media.chinhphu.vn/cong-nghe-so-giai-phap-von-re-va-linh-hoat-cho-doanh-nghiep-nho-va-vua-102250808213354507.htm
6. Quốc hội (2019). Luật Quản lý thuế số 38/2019/QH14.
7. Quốc hội (2024). Luật Thuế GTGT số 48/2024/QH15.
8. Tạ Tuấn (2024). Ngành thuế tiếp nhận và xử lý 11 tỷ hóa đơn. https://www.qdnd.vn/kinh-te/tin-tuc/nganh-thue-tiep-nhan-va-xu-ly-11-ty-hoa-don-807213
9. Thủ tướng Chính phủ (2022). Quyết định số 508/QĐ-TTg phê duyệt Chiến lược cải cách hệ thống thuế đến năm 2030.
10. Thời báo Tài chính Việt Nam (2024). Năm 2024, ngành Hải quan sẽ triển khai các chuyên đề lớn kiểm tra sau thông quan.
11. Tổng cục Thuế (2023). Quyết định số 78/QĐ-TCT ban hành bộ chỉ số tiêu chí đánh giá, xác định người nộp thuế có dấu hiệu rủi ro trong quản lý và sử dụng hóa đơn.
| Ngày nhận bài: 20/4/2026; Ngày hoàn thiện biên tập: 25/6/2026; Ngày duyệt đăng: 1/7/2026 |
Các tin khác

Mô hình nghiên cứu các nhân tố ảnh hưởng đến hành vi khách hàng chọn lựa sử dụng xe điện trong nước hoặc nước ngoài bằng phương pháp hồi quy logistic

Các nhân tố tác động đến quyết định lựa chọn căn hộ có mức giá trung bình của khách hàng tại TP. Hồ Chí Minh

Hành vi tìm kiếm thông tin bất động sản của người tiêu dùng trong bối cảnh chuyển đổi số tại TP. Hồ Chí Minh

Quản lý nhà nước về kinh tế tuần hoàn trong nông nghiệp trên địa bàn tỉnh Nghệ An: Thực trạng và hàm ý chính sách

Quản lý rủi ro pháp lý đối với hoạt động cung cấp dịch vụ tài sản mã hóa của các ngân hàng thương mại tại Việt Nam

Mô hình các nhân tố ảnh hưởng đến hiệu quả quản trị tài chính của doanh nghiệp nhỏ và vừa tại Việt Nam

Thể chế hóa kinh tế tư nhân sau sắp xếp đơn vị hành chính: Thực tiễn tại TP. Cần Thơ

Từ thực hiện ESG đến tài sản bền vững: Tổng quan nghiên cứu và định hướng phát triển mô hình kế toán bền vững

Nghiên cứu hành vi lựa chọn trường của sinh viên đại học: Ứng dụng phương pháp phân tích hồi quy bội


