


Các nhân tố ảnh hưởng đến hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại cổ phần trên địa bàn TP. Hồ Chí Minh
ThS. Trần Trung Hiếu
Khoa Tài chính - Kế toán, Trường Đại học Văn Lang
Email: [email protected]
Tóm tắt
Nghiên cứu đánh giá ảnh hưởng của năng lực nhân sự, công nghệ thông tin, kiểm soát nội bộ, văn hóa quản trị rủi ro và tuân thủ pháp lý đến hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại cổ phần ở TP. Hồ Chí Minh. Dữ liệu từ 150 nhân sự ngân hàng được phân tích bằng Cronbach’s Alpha, phân tích nhân tố khám phá và hồi quy tuyến tính bội. Kết quả cho thấy bốn nhân tố, ngoại trừ văn hóa quản trị rủi ro, có ảnh hưởng tích cực và có ý nghĩa thống kê. Năng lực nhân sự và công nghệ thông tin có tác động mạnh nhất. Mô hình giải thích 54,7% biến thiên của hiệu quả quản trị rủi ro tín dụng. Kết quả gợi ý ngân hàng cần ưu tiên phát triển nhân sự, tích hợp dữ liệu, củng cố kiểm soát và duy trì kỷ luật tuân thủ.
Từ khóa: Quản trị rủi ro tín dụng, năng lực nhân sự, công nghệ thông tin, kiểm soát nội bộ, ngân hàng thương mại cổ phần.
Abstract
This study examines how personnel capability, information technology systems, internal control, risk management culture, and regulatory compliance affect credit risk management effectiveness at joint-stock commercial banks in Ho Chi Minh City. Survey data from 150 bank employees were analyzed using Cronbach’s alpha, exploratory factor analysis, and multiple linear regression. The results indicate that personnel capability, information technology, internal control, and regulatory compliance have positive effects. Personnel capability and information technology produce the strongest effects, whereas the positive coefficient of risk management culture is not statistically significant at the 5% level. The model explains 54.7% of the variance in credit risk management effectiveness. The findings suggest that banks should prioritize specialist workforce development, data and technology integration, stronger internal controls, and consistent regulatory compliance.
Keywords: Credit risk management, personnel capability, information technology, internal control, joint-stock commercial banks.
GIỚI THIỆU
Tín dụng là hoạt động tạo thu nhập chủ yếu nhưng cũng là một trong những nguồn rủi ro lớn nhất của ngân hàng thương mại. Khi khách hàng không thực hiện đầy đủ hoặc đúng hạn nghĩa vụ đã cam kết, ngân hàng có thể đối mặt với suy giảm chất lượng tài sản, tăng chi phí dự phòng và thu hẹp khả năng cung ứng vốn. Quản trị rủi ro tín dụng vì thế không chỉ bảo vệ kết quả hoạt động của từng ngân hàng mà còn góp phần duy trì an toàn của hệ thống tài chính.
Các nguyên tắc của Ủy ban Basel về Giám sát Ngân hàng nhấn mạnh bốn yêu cầu: xây dựng môi trường rủi ro tín dụng phù hợp; vận hành quy trình cấp tín dụng lành mạnh; duy trì cơ chế quản lý, đo lường và giám sát; và bảo đảm hệ thống kiểm soát đầy đủ (BCBS, 2025). Cách tiếp cận này cho thấy hiệu quả quản trị rủi ro tín dụng không thể chỉ dựa vào quy định hoặc mô hình chấm điểm. Việc thực thi còn phụ thuộc vào năng lực của nhân sự, chất lượng hệ thống thông tin, cơ chế kiểm soát, định hướng văn hóa và mức độ tuân thủ trong hoạt động hằng ngày.
Nghiên cứu về quản trị rủi ro doanh nghiệp đã chỉ ra vai trò của nguồn lực tổ chức, sự tham gia của nhà quản lý và mức độ phù hợp giữa hệ thống quản trị với môi trường hoạt động (Beasley và cộng sự, 2005; Gordon và cộng sự, 2009). Trong lĩnh vực ngân hàng, Al-Tamimi và Al-Mazrooei (2007) cho thấy nhận diện, đánh giá và phân tích rủi ro là những nội dung quan trọng của thực hành quản trị rủi ro. Tuy nhiên, nhiều nghiên cứu tiếp cận kết quả rủi ro qua nợ xấu hoặc các chỉ tiêu tài chính ở cấp ngân hàng. Bằng chứng khảo sát đồng thời các nguồn lực và cơ chế quản trị nội bộ từ góc nhìn của nhân sự trực tiếp tham gia hoạt động tín dụng vẫn cần được bổ sung, đặc biệt trong bối cảnh các ngân hàng thương mại cổ phần tại TP. Hồ Chí Minh.
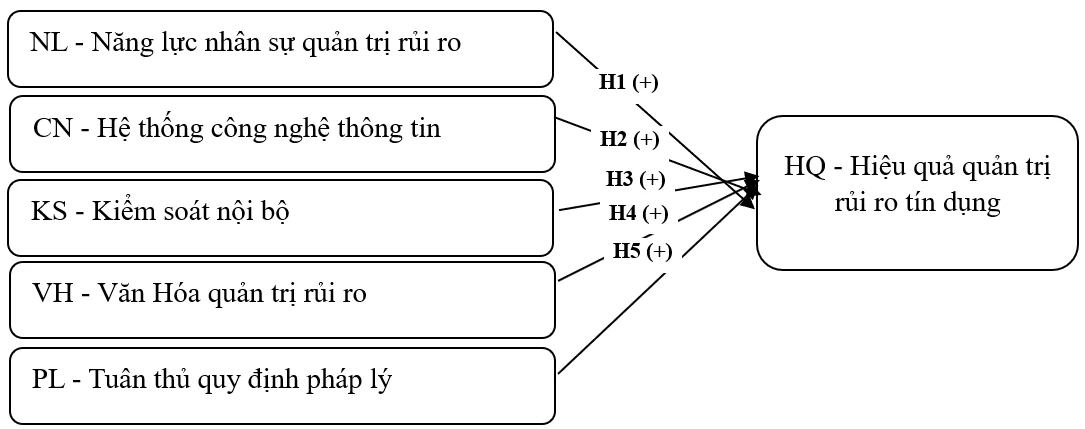
Nghiên cứu này kiểm định ảnh hưởng của 5 nhân tố gồm năng lực nhân sự, hệ thống công nghệ thông tin, kiểm soát nội bộ, văn hóa quản trị rủi ro và tuân thủ pháp lý đến hiệu quả quản trị rủi ro tín dụng. Nghiên cứu đóng góp một mô hình tích hợp 3 góc nhìn về nguồn lực, kiểm soát hành vi và quản trị rủi ro doanh nghiệp. Kết quả đồng thời cung cấp căn cứ để ngân hàng nhận diện đúng thứ tự ưu tiên khi phân bổ nguồn lực cho quản trị rủi ro tín dụng.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Cơ sở lý thuyết
Khung quản trị rủi ro doanh nghiệp xem rủi ro là một nội dung cần được tích hợp vào chiến lược, hoạt động và quá trình ra quyết định, thay vì là nhiệm vụ riêng của bộ phận kiểm soát (COSO, 2017). Đối với tín dụng ngân hàng, cách tiếp cận này giải thích vì sao hiệu quả quản trị được hình thành từ sự phối hợp giữa con người, công nghệ, kiểm soát, văn hóa và tuân thủ.
Lý thuyết nguồn lực cho rằng kiến thức, kỹ năng, dữ liệu và năng lực tổ chức có thể tạo ra khác biệt về kết quả giữa các tổ chức (Barney, 1991). Theo đó, nhân sự chuyên môn và hệ thống công nghệ thông tin là hai nguồn lực hỗ trợ thu thập, xử lý và sử dụng thông tin trong quyết định tín dụng. Trong khi đó, lý thuyết đại diện lý giải nhu cầu kiểm soát khi mục tiêu của các bên không hoàn toàn thống nhất và thông tin được phân bổ không đồng đều (Jensen và Meckling, 1976). Việc phân định thẩm quyền, giám sát độc lập và tuân thủ quy định giúp hạn chế quyết định tùy tiện hoặc chạy theo mục tiêu ngắn hạn. Ba cách tiếp cận bổ sung cho nhau: khung COSO ERM xác định logic quản trị tổng thể, lý thuyết nguồn lực giải thích vai trò của nhân sự và công nghệ, còn lý thuyết đại diện làm rõ chức năng của kiểm soát và tuân thủ.
Phát triển giả thuyết
Nhân sự trực tiếp nhận diện, phân tích, giám sát và xử lý rủi ro tín dụng. Kiến thức chuyên môn giúp đánh giá các chỉ tiêu tài chính, trong khi kinh nghiệm hỗ trợ phát hiện dấu hiệu bất thường từ thông tin phi tài chính và hành vi của khách hàng. Mức độ triển khai quản trị rủi ro cũng phụ thuộc vào sự hiện diện và tham gia của những chủ thể có trách nhiệm (Beasley và cộng sự, 2005). Một đội ngũ được đào tạo, cập nhật kiến thức và có khả năng vận dụng phán đoán nghề nghiệp sẽ nâng cao chất lượng quyết định tín dụng. Do đó:
H1: Năng lực nhân sự quản trị rủi ro ảnh hưởng tích cực đến hiệu quả quản trị rủi ro tín dụng.
Quản trị rủi ro tín dụng đòi hỏi xử lý dữ liệu về khách hàng, lịch sử giao dịch, tài sản bảo đảm, khả năng trả nợ và diễn biến của khoản vay. Hệ thống công nghệ phù hợp giúp tích hợp dữ liệu, chuẩn hóa quy trình, hỗ trợ cảnh báo sớm và giảm sai sót thủ công. Giá trị của công nghệ không chỉ nằm ở hạ tầng mà còn ở mức độ phù hợp giữa hệ thống và nhu cầu quản trị của tổ chức (Gordon và cộng sự, 2009). Vì vậy:
H2: Hệ thống công nghệ thông tin ảnh hưởng tích cực đến hiệu quả quản trị rủi ro tín dụng.
Kiểm soát nội bộ cung cấp các chính sách và thủ tục nhằm bảo đảm hoạt động được thực hiện đúng thẩm quyền và trong giới hạn rủi ro cho phép. Việc tách biệt các khâu tiếp nhận, thẩm định, phê duyệt, giải ngân và giám sát sau cho vay làm giảm khả năng một cá nhân chi phối toàn bộ quyết định. Hoạt động kiểm tra độc lập còn giúp phát hiện sai lệch và xử lý ngoại lệ kịp thời (COSO, 2013). Từ đó:
H3: Kiểm soát nội bộ ảnh hưởng tích cực đến hiệu quả quản trị rủi ro tín dụng.
Văn hóa quản trị rủi ro phản ánh những giá trị, nhận thức và cách hành xử được chia sẻ đối với rủi ro. Một môi trường khuyến khích trao đổi thông tin, báo cáo sớm và cân nhắc rủi ro trước quyết định có thể đưa chính sách vào hành động thực chất. Nếu thiếu nền tảng này, quản trị rủi ro dễ trở thành thủ tục hình thức (Power, 2009), trong khi cách tiếp cận chỉ dựa trên cơ cấu chính thức khó phản ánh đầy đủ hành vi tổ chức (Bromiley và cộng sự, 2015). Vì vậy:
H4: Văn hóa quản trị rủi ro ảnh hưởng tích cực đến hiệu quả quản trị rủi ro tín dụng.
Tuân thủ pháp lý duy trì kỷ luật trong thẩm định, phê duyệt, phân loại nợ và giám sát khoản vay. Việc thực hiện nhất quán các giới hạn an toàn và yêu cầu kiểm soát làm giảm hành vi tùy tiện, đồng thời hạn chế rủi ro pháp lý. Đây cũng là điều kiện quan trọng của một quy trình cấp tín dụng lành mạnh (BCBS, 2025). Do đó:
H5: Tuân thủ quy định pháp lý ảnh hưởng tích cực đến hiệu quả quản trị rủi ro tín dụng.
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tác giả đề xuất.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng thiết kế định lượng để kiểm định mô hình gồm năm biến độc lập và một biến phụ thuộc. Đối tượng khảo sát là nhân sự đang làm việc tại các ngân hàng thương mại cổ phần trên địa bàn TP. Hồ Chí Minh, gồm nhân viên, chuyên viên, trưởng hoặc phó phòng và quản lý cấp cao. Sau khi kiểm tra, 150 phiếu trả lời hợp lệ được đưa vào phân tích.
Bảng hỏi sử dụng thang Likert năm mức, từ 1 - hoàn toàn không đồng ý đến 5 - hoàn toàn đồng ý. Sáu thang đo gồm 21 biến quan sát: năng lực nhân sự có bốn biến, công nghệ thông tin có ba biến, kiểm soát nội bộ có bốn biến, văn hóa quản trị rủi ro có ba biến, tuân thủ pháp lý có ba biến và hiệu quả quản trị rủi ro tín dụng có bốn biến. Nội dung đo lường được xây dựng và điều chỉnh theo khung COSO (2013, 2017), nguyên tắc quản trị rủi ro tín dụng của BCBS (2025) và các nghiên cứu của Beasley và cộng sự (2005), Gordon và cộng sự (2009), Bromiley và cộng sự (2015), Power (2009) và Al-Tamimi và Al-Mazrooei (2007).
Dữ liệu được xử lý bằng SPSS qua bốn bước. Thứ nhất, thống kê mô tả được sử dụng để khái quát đặc điểm mẫu và phân phối dữ liệu. Thứ hai, độ tin cậy được đánh giá bằng Cronbach’s Alpha và tương quan biến-tổng. Thứ ba, phân tích nhân tố khám phá với phép xoay Varimax kiểm tra cấu trúc các thang đo; điều kiện chấp nhận gồm KMO lớn hơn 0,5, Bartlett có ý nghĩa, hệ số tải từ 0,5 và tổng phương sai trích trên 50% (Hair và cộng sự, 2019). Cuối cùng, tương quan Pearson và hồi quy tuyến tính bội được sử dụng để kiểm định H1-H5. Mô hình hồi quy có dạng:
HQ = β₀ + β₁NL + β₂CN + β₃KS + β₄VH + β₅PL + ε
Độ phù hợp của mô hình được đánh giá thông qua kiểm định F, R² và R² hiệu chỉnh. Các giả định hồi quy được xem xét thông qua VIF, Durbin-Watson, phân phối phần dư và phương sai sai số.
KẾT QUẢ NGHIÊN CỨU
Đặc điểm mẫu
Trong 150 người trả lời, nam chiếm 51,3% và nữ chiếm 48,7%. Nhóm từ 30 đến 40 tuổi có tỷ lệ cao nhất (34,0%), tiếp theo là nhóm dưới 30 tuổi (32,0%), từ 41 đến 50 tuổi (24,7%) và trên 50 tuổi (9,3%). Về kinh nghiệm, 36,7% người trả lời có từ ba đến năm năm làm việc; 27,3% có từ sáu đến mười năm; 20,0% có dưới ba năm và 16,0% có trên mười năm. Nhân viên và chuyên viên chiếm 75,4% mẫu; trưởng hoặc phó phòng chiếm 18,0% và quản lý cấp cao chiếm 6,7%.
Độ tin cậy và giá trị thang đo
Cronbach’s Alpha của sáu thang đo dao động từ 0,846 đến 0,899. Hệ số tương quan biến-tổng thấp nhất của từng thang đo đều > 0,3 và không có trường hợp Alpha tăng khi loại biến. Vì vậy, toàn bộ 21 biến quan sát được giữ lại.
Bảng 1: Kết quả đánh giá độ tin cậy và EFA
| Thang đo | Số biến | Cronbach’s Alpha | Tương quan biến-tổng thấp nhất | Khoảng tải nhân tố |
| Năng lực nhân sự (NL) | 4 | 0,858 | 0,684 | 0,780-0,832 |
| Công nghệ thông tin (CN) | 3 | 0,846 | 0,696 | 0,836-0,856 |
| Kiểm soát nội bộ (KS) | 4 | 0,878 | 0,706 | 0,800-0,873 |
| Văn hóa quản trị rủi ro (VH) | 3 | 0,877 | 0,737 | 0,859-0,886 |
| Tuân thủ pháp lý (PL) | 3 | 0,863 | 0,730 | 0,848-0,858 |
| Hiệu quả quản trị RRTD (HQ) | 4 | 0,899 | 0,769 | 0,872-0,879 |
Nguồn: Kết quả phân tích dữ liệu khảo sát của tác giả.
EFA đối với 17 biến độc lập cho kết quả KMO = 0,812; kiểm định Bartlett có χ² = 1.342,39, df = 136 và p < 0,001. Năm nhân tố có eigenvalue > 1 được trích, giải thích 76,29% phương sai. Các tải nhân tố chính đều trên 0,78 và không xuất hiện tải chéo đáng kể. Đối với bốn biến của HQ, KMO đạt 0,847 và Bartlett có ý nghĩa ở mức p < 0,001. Một nhân tố duy nhất được trích với phương sai giải thích 76,79%; tải nhân tố dao động từ 0,872 đến 0,879. Các kết quả xác nhận độ tin cậy và cấu trúc dự kiến của thang đo.
Tương quan và hồi quy
Năm biến độc lập đều tương quan dương với HQ. Hệ số tương quan lần lượt là 0,555 đối với NL, 0,527 đối với CN, 0,370 đối với KS, 0,376 đối với VH và 0,475 đối với PL; tất cả đều có ý nghĩa thống kê. Tương quan giữa các biến độc lập nằm trong khoảng 0,137-0,338, cho thấy không có quan hệ tuyến tính quá cao trước khi đưa vào hồi quy.
Mô hình hồi quy có R = 0,740, R² = 0,547 và R² hiệu chỉnh = 0,531. Như vậy, 5 biến độc lập giải thích 54,7% biến thiên của HQ. Kiểm định ANOVA cho thấy mô hình phù hợp với dữ liệu, F(5, 144) = 34,762, p < 0,001. VIF dao động từ 1,112 đến 1,275, thấp hơn ngưỡng thông dụng; Durbin-Watson bằng 1,821. Phần dư không vi phạm đáng kể giả định phân phối chuẩn và phương sai không đổi.
Bảng 2: Kết quả hồi quy và kiểm định giả thuyết
| Quan hệ | B | β | t | p | VIF | Kết luận |
| NL → HQ (H1) | 0,357 | 0,318 | 5,073 | <0,001 | 1,249 | Ủng hộ |
| CN → HQ (H2) | 0,319 | 0,314 | 5,141 | <0,001 | 1,187 | Ủng hộ |
| KS → HQ (H3) | 0,201 | 0,189 | 3,200 | 0,002 | 1,112 | Ủng hộ |
| VH → HQ (H4) | 0,106 | 0,114 | 1,871 | 0,063 | 1,178 | Không ủng hộ |
| PL → HQ (H5) | 0,191 | 0,194 | 3,057 | 0,003 | 1,275 | Ủng hộ |
Kết quả ủng hộ H1, H2, H3 và H5. Năng lực nhân sự có tác động mạnh nhất, theo sau rất gần là công nghệ thông tin. Văn hóa quản trị rủi ro mang dấu dương nhưng chưa đạt ý nghĩa thống kê ở mức 5%; do đó, H4 không được ủng hộ.
THẢO LUẬN
Kết quả trước hết khẳng định vai trò của năng lực nhân sự đối với hiệu quả quản trị rủi ro tín dụng. Hệ số của NL cao nhất trong mô hình cho thấy công cụ và quy trình không thể thay thế hoàn toàn kiến thức chuyên môn, kinh nghiệm và phán đoán nghề nghiệp. Kết quả này phù hợp với lý thuyết nguồn lực và lập luận của Beasley và cộng sự (2005) về vai trò của năng lực tổ chức trong triển khai quản trị rủi ro. Đặc biệt, nhân sự có khả năng kết hợp dữ liệu định lượng với thông tin phi tài chính sẽ phát hiện sớm những rủi ro mà mô hình chấm điểm có thể chưa phản ánh.
Công nghệ thông tin có mức tác động gần tương đương năng lực nhân sự. Phát hiện này phản ánh đặc trưng của quản trị tín dụng hiện đại, trong đó quyết định phụ thuộc vào khả năng kết nối và cập nhật dữ liệu. Công nghệ giúp chuẩn hóa nghiệp vụ, theo dõi danh mục và cung cấp cảnh báo sớm, nhưng hiệu quả phụ thuộc vào mức độ phù hợp với quy trình và nhu cầu sử dụng. Kết quả vì thế củng cố quan điểm của Gordon và cộng sự (2009): một hệ thống quản trị chỉ tạo ra giá trị khi phù hợp với bối cảnh tổ chức.
Kiểm soát nội bộ và tuân thủ pháp lý đều có ảnh hưởng tích cực. Hai kết quả này hỗ trợ cách giải thích của lý thuyết đại diện. Phân tách nhiệm vụ, phê duyệt đúng thẩm quyền và giám sát độc lập làm giảm khả năng cá nhân chi phối quyết định tín dụng. Tuân thủ nhất quán các giới hạn và yêu cầu pháp lý tiếp tục tạo ra hàng rào bảo vệ trước áp lực tăng trưởng hoặc mục tiêu ngắn hạn. Tuy nhiên, hệ số tác động của hai nhân tố thấp hơn NL và CN, cho thấy kiểm soát và tuân thủ là điều kiện cần nhưng chất lượng thực thi vẫn phụ thuộc đáng kể vào con người và thông tin.
H4 không được ủng hộ dù VH tương quan dương với HQ. Kết quả này không đồng nghĩa văn hóa quản trị rủi ro không quan trọng. Văn hóa là một đặc tính khó tách khỏi hoạt động hằng ngày và có thể được chuyển hóa thông qua hành vi tuân thủ, chất lượng kiểm soát hoặc năng lực thực thi. Khi các biến này cùng xuất hiện trong mô hình, phần ảnh hưởng riêng biệt của VH có thể giảm. Mẫu nghiên cứu cũng chủ yếu gồm nhân viên và chuyên viên, trong khi nhóm này có thể nhận biết quy trình cụ thể rõ hơn các giá trị văn hóa ở cấp tổ chức. Phát hiện này phù hợp với cảnh báo của Power (2009) rằng khoảng cách giữa tuyên bố về rủi ro và thực hành thực tế cần được xem xét thận trọng.
HÀM Ý QUẢN TRỊ HƯỚNG NGHIÊN CỨU TƯƠNG LAI
Hàm ý quản trị
Các ngân hàng trước hết cần đầu tư vào năng lực phân tích và phán đoán nghề nghiệp của nhân sự tín dụng, không chỉ đào tạo thao tác quy trình. Nội dung phát triển nên bao gồm phân tích dòng tiền, nhận diện dấu hiệu suy giảm khả năng trả nợ, đánh giá thông tin phi tài chính và xử lý tình huống bất thường. Việc chia sẻ kinh nghiệm giữa bộ phận kinh doanh, thẩm định, quản trị rủi ro và kiểm soát sẽ giúp chuyển kiến thức cá nhân thành năng lực tổ chức.
Đầu tư công nghệ cần ưu tiên khả năng tích hợp và chất lượng dữ liệu. Hệ thống cảnh báo sớm chỉ hữu ích khi thông tin được cập nhật kịp thời, tiêu chí cảnh báo rõ ràng và người sử dụng có trách nhiệm phản hồi. Bên cạnh đó, ngân hàng cần duy trì phân tách nhiệm vụ, kiểm tra các trường hợp ngoại lệ và theo dõi việc khắc phục sau kiểm tra. Tuân thủ nên được gắn với trách nhiệm của từng vị trí thay vì được xem là công việc riêng của bộ phận pháp chế. Đối với văn hóa rủi ro, thông điệp của lãnh đạo cần được cụ thể hóa thành cơ chế báo cáo, trao đổi và bảo vệ người chủ động cảnh báo rủi ro.
Hạn chế và hướng nghiên cứu tương lai
Nghiên cứu sử dụng dữ liệu cắt ngang từ 150 người trả lời tại TP. Hồ Chí Minh, vì vậy khả năng khái quát sang các địa bàn và loại hình ngân hàng khác còn hạn chế. Dữ liệu tự báo cáo cũng có thể chịu ảnh hưởng của nhận thức chủ quan. Nghiên cứu tiếp theo nên mở rộng mẫu, kết hợp chỉ tiêu rủi ro ở cấp ngân hàng và xem xét vai trò trung gian của kiểm soát, tuân thủ hoặc hành vi quản trị rủi ro trong mối quan hệ giữa văn hóa và hiệu quả.
Trong phạm vi mẫu nghiên cứu, năng lực nhân sự, công nghệ thông tin, kiểm soát nội bộ và tuân thủ pháp lý góp phần nâng cao hiệu quả quản trị rủi ro tín dụng; văn hóa quản trị rủi ro chưa thể hiện tác động riêng biệt có ý nghĩa thống kê. Kết quả cho thấy quản trị rủi ro tín dụng hiệu quả cần sự kết hợp giữa con người, dữ liệu và cơ chế kiểm soát, trong đó năng lực nhân sự và công nghệ là hai ưu tiên nổi bật.
Tài liệu tham khảo:
1. Al-Tamimi, H. A. H., & Al-Mazrooei, F. M. (2007). Banks’ risk management: A comparison study of UAE national and foreign banks. The Journal of Risk Finance, 8(4), 394-409. https://doi.org/10.1108/15265940710777333
2. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120. https://doi.org/10.1177/014920639101700108
3. Basel Committee on Banking Supervision. (2000). Principles for the management of credit risk. Bank for International Settlements. Principles for the Management of Credit Risk
4. Beasley, M. S., Clune, R., & Hermanson, D. R. (2005). Enterprise risk management: An empirical analysis of factors associated with the extent of implementation. Journal of Accounting and Public Policy, 24(6), 521-531. https://doi.org/10.1016/j.jaccpubpol.2005.10.001
5. Bromiley, P., McShane, M., Nair, A., & Rustambekov, E. (2015). Enterprise risk management: Review, critique, and research directions. Long Range Planning, 48(4), 265-276. https://doi.org/10.1016/j.lrp.2014.07.005
6. Committee of Sponsoring Organizations of the Treadway Commission. (2013). Internal control—Integrated framework: Executive summary. COSO.
7. Committee of Sponsoring Organizations of the Treadway Commission. (2017). Enterprise risk management—Integrating with strategy and performance. COSO. Enterprise Risk Management | COSO
8. Gordon, L. A., Loeb, M. P., & Tseng, C.-Y. (2009). Enterprise risk management and firm performance: A contingency perspective. Journal of Accounting and Public Policy, 28(4), 301-327. https://doi.org/10.1016/j.jaccpubpol.2009.06.006
9. Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2019). Multivariate data analysis (8th ed.). Cengage.
10. Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305-360. https://doi.org/10.1016/0304-405X(76)90026-X
11. Power, M. (2009). The risk management of nothing. Accounting, Organizations and Society, 34(6-7), 849-855. https://doi.org/10.1016/j.aos.2009.06.001
| Ngày nhận bài: 15/9/2026; Ngày hoàn thiện biên tập: 30/10/2026; Ngày duyệt đăng: 11/11/2026 |
Tin liên quan


Các tin khác

Lương thưởng, môi trường làm việc và động lực làm việc của sinh viên làm việc bán thời gian: Vai trò trung gian của sự hài lòng công việc

Nâng cao chất lượng dịch vụ khách hàng tại bến xe khách trung tâm TP. Cần Thơ: Tiếp cận từ mô hình SERVQUAL

Kết nối số và xuất khẩu hàng hóa song phương: Tổng quan nghiên cứu và đề xuất mô hình trọng lực mở rộng

Tín dụng chính sách xã hội đối với đồng bào dân tộc thiểu số: Kinh nghiệm tại Thái Lan và Philippines

Quản lý chuỗi cung ứng xanh và lợi thế cạnh tranh của doanh nghiệp nhỏ và vừa: Cách tiếp cận dựa trên áp lực thể chế, lãnh đạo và hiệu quả môi trường

Ứng dụng công nghệ số trong quản lý chi tiêu cá nhân và sự ảnh hưởng đến năng lực quản lý tài chính cá nhân của sinh viên

Xu hướng nghiên cứu sự gắn kết nhân viên, động lực làm việc, đổi mới sáng tạo trong lĩnh vực du lịch và đề xuất hướng nghiên cứu tại TP. Hồ Chí Minh

Tái cấu trúc toàn cầu hóa - Cơ hội nâng cấp vị thế và hàm ý chính sách cho Việt Nam đến năm 2045

Phòng, chống gian lận và mua bán hóa đơn trái phép tại Thuế TP. Hà Nội: Thực trạng và giải pháp


