


Phòng, chống gian lận và mua bán hóa đơn trái phép tại Thuế TP. Hà Nội: Thực trạng và giải pháp
TS. Nguyễn Xuân Thành
Thuế Thành phố Hà Nội
Email: chuyengiacthn@gmail.com
Tóm tắt
Nghiên cứu này phân tích toàn diện công tác phòng, chống gian lận và mua bán hóa đơn trái phép tại Thuế TP. Hà Nội giai đoạn 2024-2026, trọng tâm là năm 2026. Thông qua việc kết hợp số liệu hành chính thực tế từ ngành Thuế với kết quả khảo sát thực địa, nghiên cứu làm rõ chuyển biến bước ngoặt từ phương thức kiểm tra truyền thống sang quản lý rủi ro hiện đại dựa trên dữ liệu lớn và trí tuệ nhân tạo. Đồng thời, nghiên cứu cũng chỉ ra những vướng mắc lớn về tỷ lệ cảnh báo rủi ro sai lệch, rào cản chia sẻ dữ liệu liên ngành và thủ đoạn vi phạm ngày càng tinh vi của các chuỗi doanh nghiệp “ma”. Trên cơ sở đó, nghiên cứu đề xuất hệ thống giải pháp tổng thể 5 trụ cột nhằm nâng cao tính chủ động trong phòng ngừa, tối ưu hóa thuật toán phát hiện theo chuỗi mạng lưới và bảo vệ quyền lợi hợp pháp của người nộp thuế.
Từ khóa: Hóa đơn điện tử, gian lận thuế, mua bán hóa đơn trái phép, Thuế Hà Nội
Abstract
This study provides a comprehensive analysis of measures to prevent and combat tax fraud and the illegal trading of invoices by the Hanoi Tax Department over the period 2024-2026, with particular emphasis on 2026. Drawing on a combination of administrative data from the tax authority and field survey findings, the study examines the fundamental shift from traditional tax inspection methods towards modern, data-driven risk management based on big data analytics and artificial intelligence. It also identifies key challenges, including false-positive risk alerts, barriers to inter-agency data sharing, and increasingly sophisticated schemes involving networks of shell companies engaged in fraudulent activities. On this basis, the study proposes a comprehensive five-pillar policy framework to strengthen proactive fraud prevention, optimize network-based algorithms for detecting interconnected fraudulent entities, and safeguard taxpayers' legitimate rights and interests.
Keywords: Electronic invoices, tax fraud, illegal invoice trading, Hanoi Tax Department
GIỚI THIỆU
Kể từ khi Hệ thống hóa đơn điện tử (HĐĐT) toàn quốc chính thức được công bố triển khai từ ngày 21/11/2021, ngành Thuế Việt Nam đã tạo nên bước ngoặt lớn trong tiến trình chuyển đổi số quốc gia. Tính đến giữa tháng 4/2023, toàn hệ thống đã tiếp nhận và xử lý hơn 4 tỷ hóa đơn; đến năm 2026, con số này đã tăng lên hàng chục tỷ lượt HĐĐT được lưu trữ, đối chiếu và phân tích tự động trên hạ tầng cơ sở dữ liệu tập trung (Cục Thuế, 2026).
Sự chuyển đổi sang HĐĐT mang lại lợi ích to lớn cho nền kinh tế. Tuy nhiên, song hành cùng những tiện ích vượt trội đó, tình trạng lợi dụng sự thông thoáng trong thủ tục đăng ký thành lập doanh nghiệp qua mạng và tiến trình số hóa để thực hiện hành vi gian lận, lập hóa đơn “khống”, mua bán hóa đơn trái phép vẫn diễn biến hết sức phức tạp với quy mô lớn và tính chất tinh vi tăng dần.
TP. Hà Nội hiện quản lý mật độ doanh nghiệp và hộ kinh doanh cao bậc nhất toàn quốc, cùng với sự phát triển bùng nổ của các mô hình kinh doanh trên nền tảng số, thương mại điện tử (TMĐT) và mạng xã hội. Do đó, công tác phòng, chống gian lận và mua bán hóa đơn trái phép tại Thuế TP. Hà Nội đặt ra những yêu cầu khắt khe và thách thức chưa từng có.
Nghiên cứu được thực hiện nhằm đánh giá toàn diện thực trạng, công khai các số liệu thực chứng chuyên sâu, phân tích kết quả khảo sát thực địa và đề xuất hệ thống giải pháp tổng thể mang tính chiến lược cho địa bàn Thủ đô.
CƠ SỞ PHÁP LÝ VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Khung pháp lý điều chỉnh hoạt động hóa đơn và xử lý vi phạm
Hệ thống pháp luật Việt Nam điều chỉnh công tác quản lý hóa đơn, nhận diện và xử lý các hành vi vi phạm về hóa đơn bao gồm các văn bản quy phạm pháp luật cốt lõi: Luật Quản lý thuế số 108/2025/QH15; Nghị định số 254/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử; Nghị định số 125/2020/NĐ-CP quy định xử phạt vi phạm hành chính về thuế, hóa đơn và Nghị định số 310/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 125/2020/NĐ-CP quy định xử phạt vi phạm hành chính về thuế, hóa đơn; Bộ luật Hình sự năm 2015 (sửa đổi, bổ sung năm 2017); Thông tư số 91/2026/TT-BTC quy định một số điều của Luật Quản lý thuế và Nghị định số 254/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử; Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp nghiên cứu hỗn hợp (kết hợp giữa nghiên cứu định lượng và phân tích dữ liệu thực tế.
Thu thập dữ liệu thứ cấp
Dữ liệu được trích xuất từ các báo cáo nghiệp vụ chính thức của Thuế TP. Hà Nội, Cục Thuế tính đến tháng 6/2026, bao gồm: số lượng cuộc kiểm tra, số tiền xử phạt, truy thu, số lượng người nộp thuế (NNT) trong diện quản lý TMĐT và số vụ việc vi phạm hóa đơn bị xử lý.
Khảo sát thực địa định lượng
Khảo sát được thực hiện từ tháng 3-8/2026. Khảo sát được phân bổ mẫu theo 2 khu vực chính: Khu vực đô thị trung tâm (Hà Nội cũ - quận Hoàn Kiếm, Cầu Giấy, Hai Bà Trưng, Thanh Xuân trước đây) chiếm 60% và Khu vực mở rộng (khu vực Hà Tây cũ và ngoại thành - quận Hà Đông, huyện Thanh Trì, Hoài Đức, Gia Lâm) chiếm 40%. Đối tượng khảo sát gồm:
Nhóm 1 (n_1 = 300): Đại diện doanh nghiệp (Kế toán trưởng, Giám đốc tài chính) và đại diện hộ kinh doanh lớn thuộc diện áp dụng HĐĐT trên địa bàn Hà Nội.
Nhóm 2 (n_2 = 150): Công chức Thuế trực tiếp làm công tác kiểm tra, quản lý và hỗ trợ doanh nghiệp tại Thuế TP. Hà Nội và các 25 thuế cơ sở.
Công thức và mô hình phân tích
Mức độ tuân thủ và điểm rủi ro hóa đơn của NNT được tính toán theo mô hình chỉ số rủi ro tổng hợp R_i:
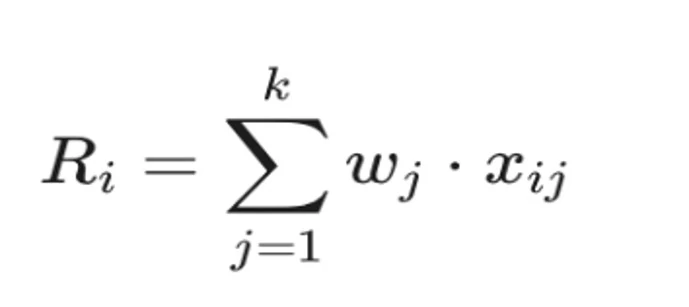 |
Trong đó: Ri: Điểm rủi ro tổng hợp của NNT i; wj: Trọng số của chỉ báo rủi ro thứ j; xij: Giá trị chuẩn hóa của chỉ báo rủi ro j đối với NNT i.
THỰC TRẠNG VÀ KẾT QUẢ ĐẤU TRANH CHỐNG GIAN LẬN HÓA ĐƠN TẠI THUẾ TP. HÀ NỘI
Bối cảnh và nhận diện các hành vi gian lận điển hình
Trong bối cảnh toàn bộ nền kinh tế chuyển sang vận hành trên môi trường số, các hành vi vi phạm về hóa đơn không còn mang tính chất đơn lẻ mà đã biến tướng thành các mạng lưới gian lận có tổ chức. Qua công tác quản lý rủi ro năm 2026, Thuế TP. Hà Nội nhận diện 5 nhóm hành vi gian lận phổ biến nhất:
Mạng lưới doanh nghiệp “ma”: Đối tượng thuê cá nhân yếu thế (người già, sinh viên, người lao động tự do) hoặc sử dụng giấy tờ tùy thân giả/mất cắp để đăng ký thành lập chuỗi doanh nghiệp qua mạng. Các doanh nghiệp này không có kho bãi, không có lao động thực tế, sinh ra chỉ để bán hóa đơn giá trị gia tăng (GTGT) “khống” cho các đơn vị cần hợp thức hóa chi phí.
Gian lận hóa đơn quay vòng và khai lệch mặt hàng: Sử dụng một bộ hóa đơn chứng từ mua vào hợp pháp để quay vòng chứng minh cho nhiều lô hàng lậu, hàng giả lưu thông trên thị trường; hoặc sử dụng hóa đơn dịch vụ (tư vấn, truyền thông, sửa chữa) để hợp thức hóa các khoản chi không có thực.
Trốn thuế và che giấu doanh thu trên môi trường TMĐT: Các hộ kinh doanh, cá nhân bán hàng qua các sàn TMĐT (Shopee, Lazada, TikTok Shop), livestream thương mại và mạng xã hội không lập hóa đơn khi giao hàng, thanh toán qua tài khoản cá nhân phi chính thức hoặc ví điện tử nhằm che giấu doanh thu thực tế.
Gian lận hoàn thuế GTGT đầu vào: Sử dụng HĐĐT mua vào không hợp pháp từ các doanh nghiệp bỏ trốn để kê khai khấu trừ thuế GTGT, gian lận hồ sơ hoàn thuế đối với hàng hóa xuất khẩu qua biên giới.
Thao túng hệ thống HĐĐT và gian lận dòng tiền: Thực hiện các giao dịch chuyển tiền lòng vòng qua hệ thống ngân hàng (chuyển tiền mua hàng rồi rút tiền mặt hoàn trả lại bên mua) nhằm ngụy tạo chứng từ thanh toán không dùng tiền mặt qua ngân hàng, hợp thức hóa điều kiện khấu trừ thuế GTGT theo quy định.
Công tác kiểm tra và xử lý vi phạm 6 tháng đầu năm 2026
Bảng 1: Kết quả công tác quản lý, kiểm tra thuế và xử lý vi phạm hóa đơn
| TT | Chỉ tiêu quản lý/Hạng mục xử lý | Số lượng/Giá trị | Đơn vị tính | So với cùng kỳ 2025 (%) |
|---|---|---|---|---|
| I | Công tác thanh tra - kiểm tra chung |
|
|
|
| 1 | Tổng số cuộc kiểm tra thuế đã hoàn thành | 6.297 | Cuộc | +12,4 |
| 2 | Tổng số tiền xử lý và truy thu qua kiểm tra | 6.026,0 | Tỷ đồng | +18,6 |
| II | Xử lý vi phạm chuyên đề hóa đơn và gian lận thuế |
|
| |
| 3 | Tổng số vụ vi phạm kiểm tra, xử lý chuyên đề | 4.290 | Vụ | +15,1 |
| 4 | Xử phạt vi phạm hành chính về thuế và hóa đơn | 337,6 | Tỷ đồng | +22,3 |
| 5 | Số tiền thuế truy thu bổ sung | 1.109,9 | Tỷ đồng | +19,8 |
| III | Quản lý thuế TMĐT |
|
| |
| 6 | Số NNT kinh doanh TMĐT đưa vào diện quản lý | 206 | NNT | +35,2 |
| 7 | Số thu ngân sách tăng thêm từ khu vực TMĐT | ~2.000,0 | Tỷ đồng | +41,0 |
| IV | Cơ sở dữ liệu và Cảnh báo rủi ro tự động |
|
| |
| 8 | Số HĐĐT tiếp nhận và xử lý trên hệ thống | > 1,2 tỷ | Hóa đơn | +28,5 |
| 9 | Số doanh nghiệp bị đưa vào danh sách cảnh báo rủi ro cao | 1.845 | Doanh nghiệp |
|
Nguồn: Tổng hợp từ Thuế TP. Hà Nội (2026)
Số liệu (Bảng 1) phản ánh rõ tính chất quyết liệt trong công tác quản lý của Thuế TP. Hà Nội. Việc thu hồi 6.026 tỷ đồng qua 6.297 cuộc kiểm tra cho thấy hiệu suất bình quân mỗi cuộc kiểm tra đạt gần 1 tỷ đồng. Bằng việc ứng dụng mô hình quản lý rủi ro hiện đại, cơ quan Thuế đã tập trung nguồn lực vào đúng các đối tượng có dấu hiệu nghi vấn cao, tránh tình trạng kiểm tra tràn lan gây phiền hà cho cộng đồng doanh nghiệp chấp hành tốt.
Nhận thức, thực trạng và hiệu quả công cụ phòng chống gian lận hóa đơn
Để làm rõ hơn bức tranh thực tế từ góc nhìn của các bên liên quan, nghiên cứu đã tiến hành khảo sát định lượng trên mẫu đại diện N = 450 tại TP. Hà Nội (Bảng 2).
Bảng 2: Thông tin mẫu khảo sát thực địa (N = 450)
| TT | Nhóm đối tượng khảo sát | Số lượng mẫu (n) | Tỷ lệ (%) | Phân bố địa bàn |
|---|---|---|---|---|
| I | Nhóm 1: Doanh nghiệp và Hộ kinh doanh | 300 | 66,7 |
|
| 1 | Doanh nghiệp vừa và nhỏ (SMEs) | 180 | 40,0 | Đô thị trung tâm (108), ngoại thành (72) |
| 2 | Doanh nghiệp lớn | 40 | 8,9 | Đô thị trung tâm (30), Ngoại thành (10) |
| 3 | Hộ/Cá nhân kinh doanh quy mô lớn | 80 | 17,8 | Đô thị trung tâm (42), ngoại thành (38) |
| II | Nhóm 2: Cán bộ/Công chức quản lý thuế | 150 | 33,3 |
|
| 1 | Công chức Kiểm tra thuế | 75 | 16,7 | Thuế Thành phố (35), Thuế Cơ sở (40) |
| 2 | Công chức Quản lý và Hỗ trợ doanh nghiệp | 45 | 10,0 | Thuế Thành phố (15), Thuế Cơ sở (30) |
| 3 | Lãnh đạo/Công chức Quản trị dữ liệu và Quản lý rủi ro | 30 | 6,7 | Thuế Thành phố (20), Thuế cơ sở (10) |
Nguồn: Khảo sát của tác giả
Đánh giá từ góc nhìn doanh nghiệp và hộ kinh doanh
Bảng 3: Nhận thức và trải nghiệm của doanh nghiệp/hộ kinh doanh về rủi ro hóa đơn
| STT | Tiêu chí khảo sát | Điểm trung bình (Xˉ) | Độ lệch chuẩn (SD) | Tỷ lệ đồng ý (Điểm 4 & 5) (%) |
|---|---|---|---|---|
| 1 | Nhận thức về hình phạt hình sự (Điều 203 Bộ luật Hình sự) đối với mua bán hóa đơn | 4,52 | 0,61 | 91,3 |
| 2 | Lo ngại vô tình mua phải HĐĐT của doanh nghiệp bỏ trốn/ngừng hoạt động | 4,38 | 0,72 | 86,7 |
| 3 | Khó khăn trong việc xác minh tính hợp pháp thực tế của nhà cung cấp | 4,15 | 0,81 | 78,3 |
| 4 | Đánh giá hệ thống tra cứu HĐĐT của Cục Thuế hoạt động ổn định | 3,82 | 0,94 | 65,0 |
| 5 | Tần suất nhận được cảnh báo rủi ro hóa đơn từ cơ quan thuế (qua eTax/Email) | 3,65 | 0,88 | 59,7 |
| 6 | Đánh giá việc cảnh báo rủi ro gây gián đoạn hoạt động kinh doanh | 3,41 | 1,05 | 48,3 |
Ghi chú: Thang đo Likert 5 điểm: 1 - Rất thấp/Rất không đồng ý đến 5 - Rất cao/Rất đồng ý.
Nguồn: Khảo sát của tác giả
Số liệu Bảng 3 cho thấy, 91,3% số doanh nghiệp nhận thức rất rõ về chế tài xử lý nghiêm khắc của pháp luật đối với hành vi mua bán hóa đơn. Rủi ro lớn nhất mà các doanh nghiệp chân chính lo sợ không phải là cố ý vi phạm, mà là “vô tình mua phải hóa đơn của doanh nghiệp bỏ trốn” (86,7% lo ngại). Lý do chính là việc xác minh năng lực thực tế và trạng thái hoạt động thực sự của bên bán tại thời điểm giao dịch gặp nhiều khó khăn (78,3% đồng ý).
Đánh giá từ góc nhìn công chức quản lý Thuế
Bảng 4: Đánh giá của công chức thuế về công cụ quản lý và rào cản nghiệp vụ
| STT | Yếu tố đánh giá nghiệp vụ | Tỷ lệ công chức đồng ý (%) | Khai thác chi tiết/Bắt buộc tháo gỡ |
|---|---|---|---|
| 1 | Hệ thống Big data & AI phát hiện chính xác dấu hiệu gian lận | 72,0 | Giúp thu hẹp danh sách NNT cần kiểm tra |
| 2 | Tỷ lệ cảnh báo “dương tính giả” còn cao | 34,2 | Cần tiếp tục tối ưu hóa thuật toán lọc rủi ro |
| 3 | Thời gian xác minh 01 vụ việc chuỗi hóa đơn kéo dài > 30 ngày | 61,3 | Do doanh nghiệp liên quan nằm ở nhiều tỉnh/thành |
| 4 | Rào cản chia sẻ dữ liệu thời gian thực với Ngân hàng thương mại | 68,7 | Việc tra cứu dòng tiền còn chậm, thủ tục phức tạp |
| 5 | Áp lực công việc cao đối với công chức thanh tra - kiểm tra | 84,0 | Khối lượng dữ liệu HĐĐT phải đối soát quá lớn |
Nguồn: Khảo sát của tác giả
Số liệu (Bảng 4) cho thấy, mặc dù công nghệ AI đã hỗ trợ đắc lực (72% công chức ghi nhận tính chính xác), nhưng hệ thống vẫn tạo ra khoảng 34,2% cảnh báo “dương tính giả”. Điều này buộc công chức Thuế phải tốn nhiều thời gian xác minh thủ công, gây áp lực công việc lớn (84%). Bên cạnh đó, việc trễ hạn trong đối chiếu dòng tiền qua ngân hàng (68,7%) là mắt xích yếu nhất làm kéo dài thời gian xử lý các vụ án mua bán hóa đơn.
So sánh thực trạng quản lý hóa đơn giữa khu vực đô thị trung tâm và ngoại thành Hà Nội
Phân tích sâu kết quả khảo sát cho thấy sự khác biệt rõ rệt về đặc điểm vi phạm và năng lực tuân thủ giữa 2 khu vực địa lý trên địa bàn Thủ đô.
Bảng 5: Phân tích so sánh hành vi vi phạm hóa đơn theo khu vực địa lý
| Chỉ tiêu phân tích | Khu vực đô thị trung tâm (Hà Nội cũ) | Khu vực mở rộng (Hà Tây cũ)/ngoại thành | Giá trị kiểm định (p-value) |
|---|---|---|---|
| Loại hình gian lận chủ yếu | Gian lận TMĐT, chuỗi công ty “ma” ảo, hóa đơn dịch vụ | Hóa đơn vật liệu xây dựng, quay vòng hàng hóa, hộ thuế khoán | p < 0,01 (Khác biệt có ý nghĩa thống kê) |
| Tỷ lệ doanh nghiệp sử dụng HĐĐT khởi tạo từ máy tính tiền | 78,5% | 42,1% | p < 0,05 |
| Tỷ lệ NNT phản hồi ngay khi nhận cảnh báo rủi ro | 82,4% | 56,3% | p < 0,05 |
| Mức độ hiểu biết quy định xử phạt vi phạm hóa đơn (Điểm 1-5) | 4,61 | 3,85 | p < 0,01 |
Nguồn: Khảo sát của tác giả
Sự khác biệt (Bảng 5) đặt ra yêu cầu Thuế TP. Hà Nội không thể áp dụng một chính sách quản lý chung, mà phải phân hóa chiến lược kiểm soát: tập trung vào chuyển đổi số và kiểm soát TMĐT tại khu vực các địa bàn nội thành; đồng thời tăng cường tuyên truyền, hỗ trợ pháp lý và chuẩn hóa dữ liệu HĐĐT từ máy tính tiền tại khu vực ngoại thành.
NHỮNG HẠN CHẾ, VƯỚNG MẮC VÀ NGUYÊN NHÂN
Hạn chế
Thứ nhất, tỷ lệ cảnh báo rủi ro “dương tính giả” còn cao (34,2%) và tình trạng báo động nhầm kéo dài: thuật toán AI hiện tại chủ yếu dựa trên ngưỡng biến động cơ học (doanh thu tăng > 300%, chi phí bất thường) làm cho nhiều doanh nghiệp tăng trưởng thật do trúng thầu bị dán nhãn “rủi ro cao”, gây gián đoạn kinh doanh và lãng phí nguồn lực xác minh.
Thứ hai, phương thức thành lập và điều hành chuỗi doanh nghiệp “ma” ngày càng tinh vi, ẩn danh phức tạp: lập chuỗi F0 - F1 - F2 - F3 liên tỉnh khép kín, thu gom/mua lại Căn cước công dân của người yếu thế hoặc dùng Deepfake/giấy tờ giả để đăng ký qua mạng, sẵn sàng bỏ địa điểm kinh doanh khi có cảnh báo.
Thứ ba, tình trạng che giấu doanh thu và sử dụng hóa đơn bất hợp pháp trên môi trường TMĐT diễn biến phức tạp: sử dụng tài khoản cá nhân phi chính thức, ví điện tử, ship COD qua đơn vị vận chuyển trung gian độc lập để xé nhỏ dòng tiền, né tránh HĐĐT.
Thứ tư, quy trình xác minh dòng tiền qua hệ thống ngân hàng thương mại còn chậm trễ và lệch pha thời gian: thời gian phản hồi xác minh tài khoản từ ngân hàng mất 7-15 ngày làm việc, tạo “thời điểm vàng” cho tội phạm rút tiền mặt tại ATM hoặc tẩu tán tài sản.
Thứ năm, áp lực công việc quá tải và nguy cơ rủi ro thi hành công vụ đối với công chức Thuế: khối lượng HĐĐT quá lớn (> 1,2 tỷ hóa đơn/6 tháng) cùng ranh giới mỏng giữa “vô tình mua phải” và “cố ý mua bán” gây áp lực tâm lý lớn cho cán bộ kiểm tra.
Nguyên nhân của hạn chế
Nguyên nhân khách quan
Khung khổ pháp lý về đăng ký doanh nghiệp quá thông thoáng: Luật Doanh nghiệp không yêu cầu tiền kiểm về cơ sở vật chất, kho bãi, nhân lực hay xác thực sinh trắc học người đại diện pháp luật khi đăng ký qua mạng.
Sự bùng nổ vượt khả năng kiểm soát của hạ tầng kinh tế số và TMĐT: Tính chất vô hình, ẩn danh và xuyên biên giới của giao dịch trực tuyến vượt trước tiến độ hoàn thiện pháp lý quản lý thuế.
Xung đột pháp lý về bảo mật thông tin tài khoản ngân hàng: Quy định bảo mật của Luật các Tổ chức tín dụng khiến việc tra cứu/phong tỏa dòng tiền tài khoản phải qua nhiều thủ tục phê duyệt, chưa có kết nối API thời gian thực.
Thủ đoạn tội phạm kinh tế ngày càng tinh vi, chuyên nghiệp: Có sự tư vấn của các đối tượng am hiểu sâu về thuế, kế toán và công nghệ thông tin.
Nguyên nhân chủ quan
Thuật toán phân tích rủi ro của hệ thống công nghệ thông tin chưa được tối ưu hóa chuyên sâu: Chưa tích hợp mạnh thuật toán phân tích đồ thị mạng lưới để tinh lọc các trường hợp tăng trưởng hợp pháp.
Công tác làm sạch dữ liệu đầu vào chưa hoàn tất đồng bộ: Dữ liệu lịch sử đăng ký thuế cũ chưa đối soát 100% với Cơ sở dữ liệu quốc gia về dân cư (Đề án 06).
Trình độ công nghệ thông tin và kỹ năng phân tích dữ liệu lớn của công chức chưa đồng đều, nhất là tại các Thuế cơ sở khu vực ngoại thành.
Công tác phối hợp nội bộ và kiểm tra hậu kiểm chưa thực sự quyết liệt ở một số địa bàn: sự liên thông giữa khâu đăng ký, kiểm tra HĐĐT và thanh tra thuế còn đôi lúc rời rạc.
Ý thức tuân thủ pháp luật thuế của một bộ phận NNT còn hạn chế, do hám lợi khấu trừ thuế (8%-10%) nên cố tình tìm mua hóa đơn bất hợp pháp.
GIẢI PHÁP NÂNG CAO HIỆU QUẢ PHÒNG CHỐNG GIAN LẬN HÓA ĐƠN TẠI TP. HÀ NỘI
Trụ cột 1: tối ưu hóa mô hình quản lý rủi ro 3 lớp dựa trên Big data và đồ thị AI
Thuế TP. Hà Nội cần nâng cấp hạ tầng công nghệ thông tin, triển khai mô hình quản lý rủi ro 3 lớp chủ động:
Lớp 1 (Phòng ngừa tự động): Tích hợp công cụ tự động ngăn chặn xuất HĐĐT vượt quá dung lượng vốn chủ sở hữu hoặc quy mô tài sản cố định đối với các doanh nghiệp mới thành lập dưới 12 tháng có chỉ số rủi ro cao.
Lớp 2 (Phân tích mạng lưới đồ thị): Sử dụng các thuật toán phân tích mạng lưới để dựng lại toàn bộ sơ đồ chuyển nhượng hóa đơn giữa các doanh nghiệp. Nhận diện chính xác các “nút mạng” đóng vai trò là doanh nghiệp đầu nậu bán hóa đơn.
Lớp 3 (Kiểm tra mục tiêu): Tập trung lực lượng thanh tra vào đúng các nút mạng rủi ro cao nhất được chỉ ra bởi hệ thống AI, giảm 50% số cuộc kiểm tra thủ công đối với các doanh nghiệp tuân thủ tốt.
Trụ cột 2: thiết lập cơ chế phối hợp liên ngành phản ứng nhanh
Thành lập Tổ công tác phản ứng nhanh Thuế - Công an - ngân hàng: Quy định rõ đầu mối chủ trì và cơ chế chia sẻ dữ liệu điện tử bảo mật. Đối với các chuỗi doanh nghiệp có dấu hiệu tẩu tán tài sản hoặc xuất hóa đơn khống trên 100 tỷ đồng, ngân hàng thương mại có trách nhiệm tạm thời phong tỏa tài khoản theo yêu cầu khẩn cấp của cơ quan Thuế trong vòng 24 giờ.
Tích hợp dữ liệu với Ban chỉ đạo 389 Thành phố: Kết nối dữ liệu kiểm soát thị trường của lực lượng Quản lý thị trường, Hải quan Hà Nội với dữ liệu HĐĐT để đối chiếu ngay tại khâu lưu thông hàng hóa, triệt phá tận gốc các đường dây hợp thức hóa hàng lậu.
Trụ cột 3: đẩy mạnh quản lý thuế TMĐT và phủ kín HĐĐT từ máy tính tiền
Triển khai HĐĐT khởi tạo từ máy tính tiền giai đoạn 2: Bắt buộc 100% các hộ kinh doanh, nhà hàng, khách sạn, cơ sở bán lẻ trên địa bàn toàn Thành phố (đặc biệt là khu vực ngoại thành) áp dụng HĐĐT từ máy tính tiền có kết nối dữ liệu trực tiếp với cơ quan Thuế.
Quản lý TMĐT bằng giải pháp tự động cào dữ liệu: Sử dụng các công cụ quét dữ liệu tự động để đối chiếu doanh thu thực tế của các shop kinh doanh trên Shopee, TikTok Shop, Lazada… với doanh thu kê khai thuế. Đưa toàn bộ 206.000 NNT TMĐT vào danh mục quản lý điện tử tập trung.
Trụ cột 4: kiến nghị sửa đổi thể chế, siết chặt đăng ký doanh nghiệp
Kiến nghị Bộ Tài chính: đề xuất sửa đổi Luật Doanh nghiệp và Luật Quản lý thuế theo hướng bắt buộc định danh sinh trắc học (xác thực khuôn mặt/vân tay qua Cơ sở dữ liệu quốc gia về dân cư VNeID) đối với người đại diện theo pháp luật khi nộp hồ sơ thành lập doanh nghiệp.
Quy định trách nhiệm liên đới: Cá nhân từng là người đại diện pháp luật của các doanh nghiệp bỏ trốn, nợ thuế không được tiếp tục đứng tên thành lập doanh nghiệp mới trong thời hạn 3-5 năm.
Trụ cột 5: nâng cao liêm chính công vụ và phân hóa chính sách tuyên truyền
Tăng cường kiểm tra nội bộ: thực hiện xoay chuyển vị trí công tác định kỳ đối với công chức làm công tác quản lý hóa đơn, kiểm tra, quản lý doanh nghiệp. Kiên quyết xử lý nghiêm các trường hợp công chức có hành vi nhũng nhiễu, bao che hoặc “chống lưng” cho các đường dây mua bán hóa đơn.
Phân hóa công tác tuyên truyền. Cụ thể: Đối với khu vực đô thị trung tâm, cần đẩy mạnh tuyên truyền về tuân thủ thuế TMĐT và giao dịch điện tử an toàn; Đối với khu vực ngoại thành, tăng cường tập huấn “cầm tay chỉ việc”, hỗ trợ hộ kinh doanh chuyển đổi từ thuế khoán sang kê khai và áp dụng HĐĐT đúng quy định.
Bảo đảm quyền lợi người nộp thuế: Quán triệt tinh thần chỉ đạo của Lãnh đạo ngành Thuế: “cảnh báo rủi ro là căn cứ để phân tích, xác minh, không phải là kết luận vi phạm. Tuyệt đối không quy kết trách nhiệm khi chưa làm rõ bản chất và chứng cứ”.
KẾT LUẬN
Công tác phòng, chống gian lận và mua bán hóa đơn trái phép tại Thuế TP. Hà Nội năm 2026 đã đạt được những kết quả rất đáng ghi nhận, thể hiện qua số lượng hơn 4.290 vụ vi phạm bị xử lý, thu hồi cho ngân sách nhà nước hàng nghìn tỷ đồng và đưa hơn 206.000 NNT kinh doanh TMĐT vào hệ thống quản lý minh bạch. Sự chuyển dịch phương thức quản lý từ kiểm tra thủ công truyền thống sang quản lý rủi ro dựa trên Big data và AI là hướng đi hoàn toàn đúng đắn, phù hợp với xu thế quốc tế.
Tuy nhiên, kết quả khảo sát thực địa cũng phản ánh trung thực những rào cản kỹ thuật và thể chế còn tồn tại, đặc biệt là tình trạng cảnh báo rủi ro sai lệch, sự trễ hạn trong chia sẻ dữ liệu dòng tiền ngân hàng và thủ đoạn tinh vi của các mạng lưới doanh nghiệp “ma”.
Để giữ vững kỷ cương thu ngân sách, bảo vệ môi trường kinh doanh lành mạnh và hỗ trợ tối đa cho các doanh nghiệp chân chính trên địa bàn Thủ đô, Thuế TP. Hà Nội cần thực hiện quyết liệt, đồng bộ 5 trụ cột giải pháp đã đề xuất. Việc hoàn thiện công nghệ phải luôn đi đôi với nâng cao liêm chính công vụ, đảm bảo tính công tâm, khách quan và thượng tôn pháp luật trong mọi hoạt động quản lý thuế.
Tài liệu tham khảo:
1. Bộ Tài chính. (2026). Thông tư số 91/2026/TT-BTC ngày 30/6/2026 Quy định một số điều của Luật Quản lý thuế và Nghị định số 254/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử.
2. Chính phủ. (2020). Nghị định số 125/2020/NĐ-CP ngày 19/10/2020 Quy định xử phạt vi phạm hành chính về thuế, hóa đơn.
3. Chính phủ. (2025). Nghị định số 310/2025/NĐ-CP ngày 2/12/2025 Sửa đổi, bổ sung một số điều của Nghị định số 125/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định xử phạt vi phạm hành chính về thuế, hóa đơn
4. Chính phủ. (2026). Nghị định số 254/2026/NĐ-CP ngày 30/6/2026 Quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử.
5. Chính phủ. (2026a). Nghị định số 68/2026/NĐ-CP ngày 5/3/2026 Quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
6. Cục Thuế. (2026b). Kỷ yếu Hội nghị chuyên đề toàn quốc về phòng, chống gian lận và mua bán hóa đơn trái phép.
7. Quốc hội. (2015). Bộ luật Hình sự, số 100/2015/QH13 (sửa đổi, bổ sung năm 2017), Điều 203.
8. Quốc hội. (2025). Luật Quản lý thuế, số 108/2025/QH15, ngày 10/12/2025.
9. Thuế TP. Hà Nội. (2026). Báo cáo tổng kết công tác kiểm tra thuế, phòng chống gian lận thương mại và quản lý thuế TMĐT 6 tháng đầu năm 2026.
| Ngày nhận bài: 10/9/2026; Ngày hoàn thiện biên tập: 5/11/2026; Ngày duyệt đăng: 10/11/2026 |
Các tin khác

Lương thưởng, môi trường làm việc và động lực làm việc của sinh viên làm việc bán thời gian: Vai trò trung gian của sự hài lòng công việc

Các nhân tố ảnh hưởng đến hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại cổ phần trên địa bàn TP. Hồ Chí Minh

Nâng cao chất lượng dịch vụ khách hàng tại bến xe khách trung tâm TP. Cần Thơ: Tiếp cận từ mô hình SERVQUAL

Kết nối số và xuất khẩu hàng hóa song phương: Tổng quan nghiên cứu và đề xuất mô hình trọng lực mở rộng

Tín dụng chính sách xã hội đối với đồng bào dân tộc thiểu số: Kinh nghiệm tại Thái Lan và Philippines

Quản lý chuỗi cung ứng xanh và lợi thế cạnh tranh của doanh nghiệp nhỏ và vừa: Cách tiếp cận dựa trên áp lực thể chế, lãnh đạo và hiệu quả môi trường

Ứng dụng công nghệ số trong quản lý chi tiêu cá nhân và sự ảnh hưởng đến năng lực quản lý tài chính cá nhân của sinh viên

Xu hướng nghiên cứu sự gắn kết nhân viên, động lực làm việc, đổi mới sáng tạo trong lĩnh vực du lịch và đề xuất hướng nghiên cứu tại TP. Hồ Chí Minh

Tái cấu trúc toàn cầu hóa - Cơ hội nâng cấp vị thế và hàm ý chính sách cho Việt Nam đến năm 2045


