


Ứng dụng công nghệ số trong quản lý chi tiêu cá nhân và sự ảnh hưởng đến năng lực quản lý tài chính cá nhân của sinh viên
Nguyễn Thuý Hằng
Email: [email protected]
Lê Thị Ngọc Hoa
Email: [email protected]
Phạm Thị Lĩnh (Tác giả liên hệ)
Email: [email protected]
Học viện Công nghệ Bưu chính Viễn thông, Cơ sở tại TP. Hồ Chí Minh
Tóm tắt
Sự phát triển của công nghệ tài chính đã làm thay đổi sâu sắc hành vi quản lý chi tiêu cá nhân. Nghiên cứu này kiểm định thực nghiệm tác động của ứng dụng công nghệ số trong quản lý chi tiêu cá nhân đến năng lực quản lý tài chính của sinh viên. Dựa trên Lý thuyết chấp nhận công nghệ (TAM), Lý thuyết năng lực tài chính và Lý thuyết hành vi tài chính, nghiên cứu đề xuất mô hình cấu trúc tích hợp. Sau khi làm sạch dữ liệu từ 413 phiếu thu về, mẫu hợp lệ đưa vào phân tích đạt 293 quan sát. Kết quả phân tích mô hình PLS-SEM cho thấy: (1) Nhận thức về tính hữu ích và Mối quan tâm về bảo mật có tác động tích cực đáng kể đến Mức độ sử dụng ứng dụng; (2) Mức độ sử dụng ứng dụng thúc đẩy Năng lực quản lý tài chính cá nhân; (3) Mức độ sử dụng ứng dụng đóng vai trò trung gian bán phần trong cả 2 mối quan hệ. Nghiên cứu cung cấp bằng chứng thực nghiệm quan trọng và đề xuất hàm ý quản trị cho các nhà phát triển ứng dụng và cơ sở giáo dục đại học.
Từ khóa: Công nghệ số, năng lực tài chính, quản lý chi tiêu cá nhân, sinh viên, mô hình PLS-SEM
Abstract
The development of financial technology (FinTech) has substantially transformed personal expenditure management behavior. This study empirically examines the impact of digital technology applications for personal expenditure management on students’ financial management capabilities. Drawing on the technology acceptance model (TAM), financial capability theory, and financial behavior theory, the study develops an integrated structural model. Of the 413 questionnaires collected, 293 valid responses were retained for analysis after data screening. The PLS-SEM results reveal that: (1) perceived usefulness and security concerns have significant positive effects on the level of application usage; (2) the level of application usage positively influences personal financial management capabilities; and (3) application usage partially mediates both relationships. The findings provide empirical evidence on the role of digital applications in enhancing students’ financial management capabilities and offer managerial implications for application developers and higher education institutions.
Keywords: Digital technology, financial capability, personal expenditure management, students, PLS-SEM
ĐẶT VẤN ĐỀ
Trong kỷ nguyên số, việc quản lý, phân bổ tài chính của từng cá nhân đã có những bước chuyển biến mạnh mẽ. Sự phát triển của các nền tảng công nghệ tài chính (FinTech) đã phổ biến hàng loạt ứng dụng quản lý tài chính cá nhân, giúp tự động hóa quy trình theo dõi thu, chi và cảnh báo vượt ngân sách. Tại Việt Nam, sinh viên là nhóm tiên phong trải nghiệm các ứng dụng như MoMo, Timo, Money Lover, MISA Money Keeper, TNEX trong giai đoạn đầu tự chủ tài chính và cân đối ngân sách học tập, sinh hoạt. Tuy nhiên, liệu việc sử dụng công nghệ số có thực sự chuyển hóa thành sự gia tăng năng lực quản lý tài chính cá nhân hay không?
Các nghiên cứu trước đây chủ yếu dùng Lý thuyết chấp nhận công nghệ (TAM) để giải thích ý định sử dụng FinTech, mà chưa kiểm định tác động cuối cùng đến năng lực tài chính thực tế. Từ khoảng trống này, nghiên cứu được thực hiện nhằm đánh giá toàn diện vai trò của ứng dụng công nghệ số trong việc định hình năng lực tài chính của sinh viên đại học.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Nghiên cứu được thực hiện trên nền tảng 3 lý thuyết cốt lõi:
Lý thuyết chấp nhận công nghệ (TAM) do Davis (1989) đề xuất, giải thích cơ chế người dùng chấp nhận và sử dụng một công nghệ mới thông qua 2 yếu tố tiền đề quan trọng là nhận thức về tính hữu ích và nhận thức về sự dễ sử dụng. Trong nghiên cứu này, nhận thức về tính hữu ích đại diện cho niềm tin của sinh viên rằng việc áp dụng công nghệ số sẽ nâng cao hiệu quả theo dõi, kiểm soát và tối ưu hóa chi tiêu cá nhân.
Lý thuyết năng lực tài chính (Lusardi và Mitchell, 2014) cho rằng, năng lực tài chính không chỉ bao hàm kiến thức lý thuyết mà là sự kết hợp giữa kiến thức, kỹ năng thực hành, thái độ và hành vi tài chính trách nhiệm để đưa ra các quyết định hiệu quả. Việc ứng dụng công nghệ số đóng vai trò như công cụ hỗ trợ kỹ thuật giúp sinh viên thực hành lập kế hoạch tài chính, theo dõi dòng tiền và kiểm soát chi tiêu ngẫu hứng hàng ngày.
Lý thuyết hành vi tài chính phản ánh các yếu tố tâm lý và nhận thức rủi ro ảnh hưởng đến quyết định tài chính. Mối quan tâm về bảo mật và quyền riêng tư là khía cạnh then chốt đối với dịch vụ số (Featherman và Pavlou, 2003; Miyazaki và Fernandez, 2001). Nhận thức đúng đắn và sự an tâm về tính bảo mật thông tin tài khoản giúp sinh viên tự tin duy trì hành vi sử dụng ứng dụng lâu dài, tạo nền tảng cho việc kiểm soát tài chính lý trí.
Giả thuyết và mô hình nghiên cứu
Theo Davis (1989), tính hữu ích cảm nhận là động lực trực tiếp thúc đẩy hành vi sử dụng công nghệ. Khi sinh viên nhận thấy ứng dụng mang lại lợi ích thiết thực như tiết kiệm thời gian, tự động tính toán tổng thu chi và phân tích biểu đồ trực quan, họ sẽ gia tăng mức độ sử dụng ứng dụng trong đời sống hàng ngày. Do đó, giả thuyết sau được đề xuất:
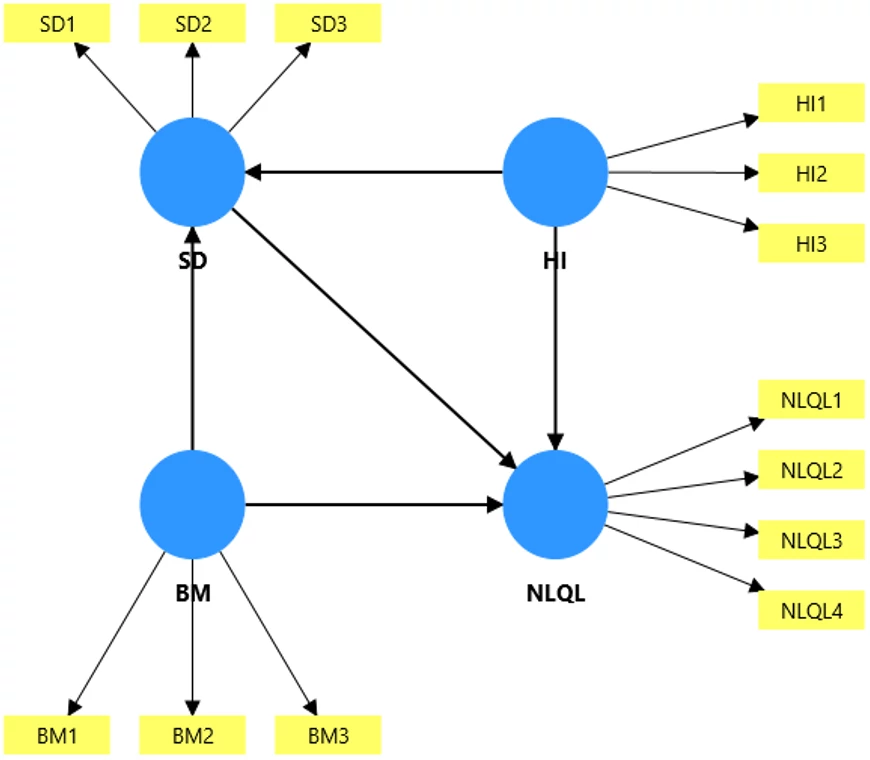
H1: Nhận thức về tính hữu ích (HI) có tác động tích cực đến Mức độ sử dụng ứng dụng công nghệ số trong quản lý chi tiêu cá nhân của sinh viên (SD).
Trong giao dịch tài chính số, rủi ro về an toàn thông tin cá nhân và tài khoản là rào cản lớn. Khi ứng dụng chứng minh được mức độ bảo mật cao và sinh viên có mối quan tâm đúng đắn về quyền riêng tư, họ sẽ ưu tiên lựa chọn và gắn bó lâu dài với ứng dụng (Miyazaki và Fernandez, 2001; Featherman và Pavlou, 2003). Giả thuyết sau được đề xuất:
H2: Mối quan tâm về bảo mật và quyền riêng tư (BM) có mối quan hệ tích cực với Mức độ sử dụng ứng dụng công nghệ số trong quản lý chi tiêu cá nhân của sinh viên.
Theo Lusardi và Mitchell (2014), việc thực hành kiểm soát tài chính thường xuyên củng cố năng lực tài chính cá nhân. Việc duy trì tần suất sử dụng ứng dụng giúp sinh viên thiết lập thói quen theo dõi ngân sách, đánh giá hiệu quả chi tiêu và điều chỉnh hành vi mua sắm hợp lý. Do đó, giả thuyết sau được đề xuất:
H3: Mức độ sử dụng ứng dụng công nghệ số có tác động tích cực đến Năng lực quản lý tài chính cá nhân của sinh viên (NLQL).
Nhận thức về tính hữu ích của phần mềm tạo tiền đề thúc đẩy tần suất và độ sâu trong việc sử dụng công nghệ, từ đó thông qua quá trình tương tác liên tục này để từng bước hoàn thiện kỹ năng và năng lực quản lý tài chính của người dùng. Giả thuyết sau được đề xuất:
H4: Mức độ sử dụng đóng vai trò trung gian trong mối quan hệ giữa Nhận thức về tính hữu ích và Năng lực quản lý tài chính cá nhân của sinh viên.
Sự an tâm và quan tâm đúng đắn về bảo mật giúp sinh viên duy trì việc sử dụng ứng dụng một cách đều đặn và nghiêm túc. Chính hành vi sử dụng thực tế này đóng vai trò cầu nối chuyển hóa sự tin tưởng về bảo mật thành việc nâng cao năng lực quản lý tài chính. Do đó, giả thuyết sau được đề xuất:
H5: Mức độ sử dụng đóng vai trò trung gian trong mối quan hệ giữa Mối quan tâm về bảo mật và Năng lực quản lý tài chính cá nhân của sinh viên.
Mô hình nghiên cứu được đề xuất như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của nhóm tác giả
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu định lượng qua khảo sát trực tuyến từ tháng 5-7/2026. Đối tượng là sinh viên chính quy tại các trường đại học trên địa bàn TP. Hồ Chí Minh có kinh nghiệm sử dụng ít nhất 1 ứng dụng tài chính; phương pháp chọn mẫu phi xác suất (kết hợp thuận tiện và snowball). Tổng phiếu thu về 413, sau khi làm sạch (loại phiếu không hoàn thiện, chọn 1 đáp án, hoàn thành dưới 90 giây), mẫu hợp lệ là 293 quan sát (tỷ lệ 70,94%), đáp ứng tiêu chuẩn phân tích PLS-SEM.
Thang đo gồm 13 biến quan sát, kế thừa và điều chỉnh từ các nghiên cứu uy tín, đo lường bằng thang đo Likert 5 mức độ (1 - Hoàn toàn không đồng ý đến 5 - Hoàn toàn đồng ý). Trong đó, Nhận thức về tính hữu ích gồm 3 biến (kế thừa từ Davis, 1989); Mối quan tâm về bảo mật và quyền riêng tư gồm 3 biến (Miyazaki và Fernandez, 2001; Featherman và Pavlou, 2003); Mức độ sử dụng ứng dụng công nghệ số trong quản lý chi tiêu cá nhân của sinh viên gồm 3 biến (Burton-Jones và Straub, 2006; Venkatesh và cộng sự, 2003); Năng lực quản lý tài chính cá nhân gồm 4 biến (Dew và Xiao, 2011; OECD/INFE, 2016).
Dữ liệu được xử lý bằng phần mềm SmartPLS, tuân theo quy trình 2 bước của Hair và cộng sự (2021): Đánh giá mô hình đo lường và Đánh giá mô hình cấu trúc. Kiểm định Bootstrapping với 5.000 mẫu lặp để xác nhận giả thuyết và vai trò trung gian.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Kết quả nghiên cứu
Thống kê mô tả mẫu
Mẫu 293 quan sát có cơ cấu đa dạng: nữ giới chiếm 38,57% (113 người), nam giới 50,17% (147 người), giới tính khác 11,26% (33 người). Sinh viên năm 2 chiếm tỷ lệ cao nhất (39,59%), tiếp theo là năm 3 (25,6%), năm 1 (16,04%), năm 4 (10,58%). Về cư trú, 52,56% ở trọ/ký túc xá và 47,44% sống cùng gia đình. Mức chi tiêu bình quân chủ yếu từ 2 đến dưới 4 triệu đồng/tháng (43,69%) và từ 4 đến dưới 7 triệu đồng/tháng (25,91%), nhóm dưới 2 triệu đồng (21,50%) và từ 7 triệu đồng trở lên chiếm (9,90%).
Đánh giá mô hình đo lường
Độ tin cậy: Hệ số tải ngoài (Outer Loading) của 13 biến quan sát đều đạt từ 0,737 đến 0,868 (> 0,70). Cronbach’s Alpha dao động từ 0,719 đến 0,836; độ tin cậy tổng hợp (CR) từ 0,843 đến 0,890; chỉ số rho_A từ 0,728 đến 0,842. Tất cả đều vượt ngưỡng 0,70, đảm bảo độ tin cậy.
Giá trị hội tụ và phân biệt: Hệ số phương sai trích trung bình (AVE) từ 0,642 đến 0,692 (> 0,50), đảm bảo giá trị hội tụ. Hệ số VIF (kiểm soát đa cộng tuyến) từ 1,258 đến 2,046 (< 3,0). Tỷ số HTMT đều dưới 0,85, xác nhận giá trị phân biệt giữa các khái niệm.
Bảng 1: Kết quả đánh giá độ tin cậy và giá trị hội tụ của mô hình đo lường
| Khái niệm / Biến quan sát | Hệ số tải ngoài | Cronbach’s Alpha | Chỉ số rho_A | Độ tin cậy tổng hợp CR (rho_C) | Phương sai trích AVE |
|---|---|---|---|---|---|
| Nhận thức tính hữu ích (HI) |
| 0,759 | 0,760 | 0,862 | 0,675 |
| HI1 | 0,810 |
|
|
|
|
| HI2 | 0,845 |
|
|
|
|
| HI3 | 0,818 |
|
|
|
|
| Mối quan tâm bảo mật (BM) |
| 0,776 | 0,784 | 0,870 | 0,692 |
| BM1 | 0,868 |
|
|
|
|
| BM2 | 0,772 |
|
|
|
|
| BM3 | 0,850 |
|
|
|
|
| Mức độ sử dụng (SD) |
| 0,719 | 0,728 | 0,843 | 0,642 |
| SD1 | 0,812 |
|
|
|
|
| SD2 | 0,737 |
|
|
|
|
| SD3 | 0,866 |
|
|
|
|
| Năng lực quản lý tài chính (NLQL) |
| 0,836 | 0,842 | 0,890 | 0,671 |
| NLQL1 | 0,772 |
|
|
|
|
| NLQL2 | 0,824 |
|
|
|
|
| NLQL3 | 0,858 |
|
|
|
|
| NLQL4 | 0,840 |
|
|
|
|
Đánh giá mô hình cấu trúc
Hiện tượng đa cộng tuyến: Hệ số Inner VIF từ 1,488 đến 1,909 (< 3,0), mô hình không có dấu hiệu đa cộng tuyến.
Hệ số xác định (R²): Biến trung gian SD có R² = 0,383 (giải thích 38,3% sự biến thiên). Biến phụ thuộc NLQL có R² = 0,565 (giải thích 56,5% sự biến thiên). Mô hình có năng lực giải thích khả quan.
Bảng 2: Kết quả kiểm định các giả thuyết đường dẫn trực tiếp và tác động gián tiếp trung gian
| Mối quan hệ / Giả thuyết | Hệ số đường dẫn (β) | Độ lệch chuẩn (STDEV) | Giá trị T (|t|) | Giá trị p (p-value) | Khoảng tin cậy BC 95% | Kết luận kiểm định |
|---|---|---|---|---|---|---|
| H1: HI → SD | 0,510 | 0,055 | 9,201 | < 0,001 | [0,394; 0,612] | Chấp nhận |
| H2: BM → SD | 0,165 | 0,057 | 2,910 | 0,004 | [0,050; 0,272] | Tác động tích cực (+)* |
| H3: SD → NLQL | 0,263 | 0,060 | 4,400 | < 0,001 | [0,142; 0,375] | Chấp nhận |
| HI → NLQL (Trực tiếp) | 0,313 | 0,058 | 4,686 | < 0,001 | [0,187; 0,447] | Có ý nghĩa thống kê |
| BM → NLQL (Trực tiếp) | 0,323 | 0,059 | 5,361 | < 0,001 | [0,201; 0,437] | Có ý nghĩa thống kê |
| H4: HI → SD → NLQL | 0,134 | 0,033 | 4,023 | < 0,001 | [0,073; 0,205] | Trung gian bán phần |
| H5: BM → SD → NLQL | 0,043 | 0,020 | 2,219 | 0,027 | [0,011; 0,088] | Trung gian bán phần |
Kiểm định giả thuyết nghiên cứu (Bootstrapping)
H1 (Được chấp nhận): Nhận thức về tính hữu ích (HI) tác động tích cực đến Mức độ sử dụng ứng dụng công nghệ số (SD), với β = 0,510 (T = 9,201; p < 0,001).
H2 (Không được ủng hộ theo chiều giả thuyết ban đầu): Mối quan tâm về bảo mật và quyền riêng tư (BM) có mối quan hệ thuận chiều với Mức độ sử dụng ứng dụng công nghệ số (SD), với β = 0,165, (T = 2,910 ; p = 0,004). Kết quả này ngược chiều với dự đoán ban đầu của giả thuyết H2. Do đó, H2 không được ủng hộ theo chiều tác động đã đề xuất.
H3 (Được chấp nhận): Mức độ sử dụng ứng dụng công nghệ số (SD) tác động tích cực đến Năng lực quản lý tài chính (NLQL), với β = 0,263 (T = 4,40; p < 0,001).
Phân tích trung gian: HI cũng có tác động trực tiếp đến NLQL (β = 0,313; p < 0,001).
H4 (Được chấp nhận - Trung gian bán phần): Tác động gián tiếp từ HI đến NLQL qua SD có ý nghĩa (β = 0,134; T = 4,023; p < 0,001).
H5 (Được chấp nhận - Trung gian bán phần): Tác động gián tiếp từ BM đến NLQL qua SD có ý nghĩa (β = 0,043; T = 2,219; p = 0,027 < 0,05). BM cũng có tác động trực tiếp đến NLQL (β = 0,323; p < 0,001).
Thảo luận kết quả nghiên cứu
Vai trò của Nhận thức tính hữu ích: HI có tác động trực tiếp mạnh nhất đến SD (β = 0,510) và tác động tổng thể đến NLQL (β = 0,448). Điều này cho thấy sinh viên ưu tiên các ứng dụng tự động hóa ghi chép, cung cấp báo cáo trực quan, giúp cập nhật tình hình tài chính dễ dàng.
Mối quan tâm bảo mật: BM có mối quan hệ thuận chiều với cả SD (β = 0,165) và NLQL (β = 0,323). Sinh viên quan tâm đến bảo mật sẽ chú trọng chọn nền tảng uy tín, bảo vệ thông tin, qua đó gián tiếp nâng cao năng lực quản lý tài chính.
Vai trò trung gian của Mức độ sử dụng: Việc chuyển hóa nhận thức thành hành vi thực tế là cơ chế quan trọng. Khi ứng dụng được dùng để ghi chép, theo dõi ngân sách, sinh viên sẽ hình thành thói quen kiểm soát tài chính tốt hơn.
KẾT LUẬN VÀ HÀM Ý
Kết luận
Nghiên cứu đã xây dựng và kiểm định thành công mô hình cấu trúc tích hợp nhằm đánh giá tác động của việc ứng dụng công nghệ số trong quản lý chi tiêu cá nhân đến năng lực quản lý tài chính của sinh viên. Với dữ liệu thực nghiệm từ 293 quan sát hợp lệ tại TP. Hồ Chí Minh, kết quả phân tích PLS-SEM khẳng định rằng cả Nhận thức về tính hữu ích và Mối quan tâm về bảo mật đều có tác động tích cực đến Mức độ sử dụng ứng dụng, từ đó thúc đẩy Năng lực quản lý tài chính cá nhân của sinh viên. Mức độ sử dụng đóng vai trò trung gian bán phần quan trọng trong cơ chế này. Nghiên cứu đóng góp bằng chứng thực nghiệm giá trị, khẳng định công nghệ số là công cụ hữu hiệu hỗ trợ hình thành thói quen và nâng cao năng lực tài chính cho thế hệ trẻ.
Hàm ý quản trị và ứng dụng thực tiễn
Đối với doanh nghiệp phát triển ứng dụng tài chính (FinTech và EdTech)
Tối ưu hóa trải nghiệm (UX/UI): Thiết kế giao diện trực quan, dễ sử dụng, hạn chế thao tác phức tạp. Tích hợp AI để phân tích hành vi chi tiêu, đưa ra cảnh báo thông minh và dự báo ngân sách.
Tăng cường bảo mật: Minh bạch hóa quy trình xử lý dữ liệu, áp dụng xác thực 2 yếu tố (2FA) và tuân thủ tiêu chuẩn bảo mật quốc tế (như PCI DSS). Cung cấp thông tin rõ ràng về biện pháp bảo vệ dữ liệu để củng cố niềm tin người dùng.
Đối với cơ sở giáo dục đại học
Lồng ghép giáo dục tài chính: Đưa nội dung quản lý tài chính cá nhân vào các hoạt động ngoại khóa hoặc chương trình đào tạo.
Sử dụng ứng dụng làm công cụ thực hành: Khuyến khích sinh viên dùng các ứng dụng như Money Lover, MISA để thực hành ghi chép, lập ngân sách. Tổ chức các buổi hội thảo, hướng dẫn thực hành để hình thành thói quen quản lý tài chính phù hợp trước khi bước vào thị trường lao động.
Hạn chế của nghiên cứu và hướng nghiên cứu tiếp theo
Nghiên cứu này còn tồn tại 2 hạn chế: (i) mẫu khảo sát thu thập bằng phương pháp thuận tiện và snowball, chủ yếu ở TP. Hồ Chí Minh, nên chưa đại diện cho toàn bộ sinh viên cả nước (đặc biệt là khu vực nông thôn, miền núi). (ii) nghiên cứu sử dụng dữ liệu cắt ngang (cross-sectional), chỉ phản ánh thông tin tại một thời điểm, chưa đánh giá được sự thay đổi theo thời gian và mối quan hệ nhân quả dài hạn. Để khắc phục các hạn chế trên, hướng nghiên cứu tiếp theo cần tập trung vào các giải pháp: mở rộng phạm vi khảo sát, sử dụng phương pháp lấy mẫu xác suất để tăng tính đại diện; triển khai nghiên cứu theo chiều dọc (longitudinal) để theo dõi sự thay đổi hành vi; bổ sung các biến điều tiết như mức độ hiểu biết tài chính, thu nhập hiện tại, hoặc ảnh hưởng từ giáo dục gia đình để làm rõ hơn các điều kiện tác động.
(*) Nghiên cứu này được tài trợ bởi Học viện Công nghệ Bưu chính Viễn thông, Cơ sở tại TP. Hồ Chí Minh để thực hiện đề tài 32-SV-2026-QT2.
Tài liệu tham khảo:
1. Burton-Jones, A., & Straub, D. W. (2006). Reconceptualizing system usage: An approach and empirical test. Information Systems Research, 17(3), 228-246
2. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340.
3. Dew, J., & Xiao, J. J. (2011). The Financial Management Behavior Scale: Development and validation. Journal of Financial Counseling and Planning, 22(1), 43-59
4. Featherman, M. S., & Pavlou, P. A. (2003). Predicting e-services adoption: A perceived risk facets perspective. International Journal of Human-Computer Studies, 59(4), 451-474
5. Hair, J. F., Hult, G. T. M., Ringle, C. M., & Sarstedt, M. (2021). A Primer on Partial Least Squares Structural Equation Modeling (PLS-SEM) (3rd ed.). SAGE Publications
6. Lusardi, A., & Mitchell, O. S. (2014). The economic importance of financial literacy: Theory and evidence. Journal of Economic Literature, 52(1), 5-44
7. Miyazaki, A. D., & Fernandez, A. (2001). Consumer perceptions of privacy and security risks for online shopping. Journal of Consumer Affairs, 35(1), 27-44
8. OECD/INFE. (2016). OECD/INFE International Survey of Adult Financial Literacy Competencies. OECD Publishing.
9. Venkatesh, V., Morris, M. G., Davis, G. B., & Davis, F. D. (2003). User acceptance of information technology: Toward a unified view. MIS Quarterly, 27(3), 425-478
| Ngày nhận bài: 17/9/2026; Ngày hoàn thiện biên tập: 31/10/2026; Ngày duyệt đăng: 10/11/2026 |
Các tin khác

Lương thưởng, môi trường làm việc và động lực làm việc của sinh viên làm việc bán thời gian: Vai trò trung gian của sự hài lòng công việc

Các nhân tố ảnh hưởng đến hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại cổ phần trên địa bàn TP. Hồ Chí Minh

Nâng cao chất lượng dịch vụ khách hàng tại bến xe khách trung tâm TP. Cần Thơ: Tiếp cận từ mô hình SERVQUAL

Kết nối số và xuất khẩu hàng hóa song phương: Tổng quan nghiên cứu và đề xuất mô hình trọng lực mở rộng

Tín dụng chính sách xã hội đối với đồng bào dân tộc thiểu số: Kinh nghiệm tại Thái Lan và Philippines

Quản lý chuỗi cung ứng xanh và lợi thế cạnh tranh của doanh nghiệp nhỏ và vừa: Cách tiếp cận dựa trên áp lực thể chế, lãnh đạo và hiệu quả môi trường

Xu hướng nghiên cứu sự gắn kết nhân viên, động lực làm việc, đổi mới sáng tạo trong lĩnh vực du lịch và đề xuất hướng nghiên cứu tại TP. Hồ Chí Minh

Tái cấu trúc toàn cầu hóa - Cơ hội nâng cấp vị thế và hàm ý chính sách cho Việt Nam đến năm 2045

Phòng, chống gian lận và mua bán hóa đơn trái phép tại Thuế TP. Hà Nội: Thực trạng và giải pháp


