


Mức độ hiện diện và tích hợp kiến thức tài chính trong đào tạo Marketing: Phân tích khung chương trình đào tạo tại các trường đại học thế giới và Việt Nam
Lê Trung Đạo
Trường Đại học Tài chính – Marketing
Tạ Văn Thành
Trường Đại học Tài chính – Marketing
Nguyễn Hữu Thanh
Trường Đại học Tài chính – Marketing
Email (Tác giả liên hệ): [email protected]
Thái Công Thức
Công ty Cổ phần Tập đoàn Sunshine
Đỗ Thùy Dung
Công ty Cổ phần Công nghệ Finviet
Tóm tắt
Nhân sự marketing ngày càng phải giải trình hiệu quả bằng ngôn ngữ tài chính, nhưng chưa rõ nội dung tài chính được đưa vào chương trình đào tạo đại học theo cách nào. Nghiên cứu phân tích nội dung định lượng khung chương trình (danh mục học phần) gồm 987 học phần thuộc 25 chương trình đào tạo ngành Marketing ở ba nhóm quốc tế, châu Á và Việt Nam, sử dụng kiểm định tỷ lệ, hồi quy logistic với sai số chuẩn theo cụm chương trình và kiểm định Kruskal–Wallis. Kết quả cho thấy trong số học phần chuyên nghiệp có nội dung tài chính, 73,7% thuộc dạng tích hợp vào bối cảnh marketing, chỉ 26,3% là học phần tài chính tách rời. Tích hợp tập trung ở khối chuyên ngành và vắng mặt ở khối nền tảng; học phần tích hợp cao có odds thuộc khối tự chọn cao hơn (OR = 1,70). Độ bao phủ và cường độ tích hợp không khác biệt có ý nghĩa giữa các khu vực. Nghiên cứu khuyến nghị đưa nội dung tài chính vào học phần chuyên ngành bắt buộc để mọi sinh viên đều được tiếp cận nội dung này.
Từ khóa: Chương trình đào tạo, giao diện tài chính – marketing, giáo dục marketing, nội dung tài chính, tích hợp liên ngành
Abstract
Marketing professionals are increasingly expected to demonstrate performance accountability in financial terms; however, how financial content is represented in undergraduate curricula remains unclear. This study conducts a quantitative content analysis of curriculum frameworks covering 987 courses across 25 undergraduate Marketing programs in three contexts: international, Asian, and Vietnamese. The analysis employs proportion tests, logistic regression with programme-clustered standard errors, and Kruskal–Wallis tests. Among professional courses containing financial content, 73.7% integrate it into marketing contexts, whereas only 26.3% are standalone finance courses. Such integration is concentrated in specialized courses and absent from foundational courses. Courses with a higher degree of integration have higher odds of being electives (OR = 1.70). Neither the coverage nor the intensity of integration differs significantly across regions at the 5% level. The study recommends embedding financial content into compulsory specialized Marketing courses to ensure that all students are exposed to this content.
Keywords: Curriculum, finance - marketing interface, marketing education, financial content, interdisciplinary integration
GIỚI THIỆU
Marketing ngày càng phải chứng minh đóng góp bằng ngôn ngữ tài chính, các quyết định marketing được kỳ vọng gắn với dòng tiền, lợi nhuận và giá trị doanh nghiệp (Hanssens & Pauwels, 2016). Phân tích tổng hợp của Edeling và Fischer (2016) cho thấy tài sản marketing như thương hiệu và quan hệ khách hàng tác động đến giá trị doanh nghiệp mạnh hơn chi tiêu quảng cáo; giá trị của marketing vì thế nằm ở cách phân bổ nguồn lực, vốn là một quyết định mang bản chất tài chính.
Dòng nghiên cứu giao diện tài chính – marketing đã phát triển mạnh kể từ Srivastava và cộng sự (1998), song chủ yếu ở cấp doanh nghiệp (Edeling và cộng sự, 2021): các nghiên cứu cho biết marketing tạo ra giá trị tài chính như thế nào, nhưng chưa cho biết năng lực đó được hình thành từ đâu. Trong khi đó, các phân tích chương trình đào tạo kinh doanh tập trung ở bậc MBA và chỉ ghi nhận học phần có hay không (Navarro, 2008; Rubin & Dierdorff, 2009), chưa phân biệt tài chính được dạy như học phần độc lập (hiện diện tách rời) với tài chính được lồng vào bài toán ra quyết định marketing (tích hợp cấu trúc). Sự phân biệt này quan trọng vì tri thức học trong một bối cảnh hiếm khi tự động được vận dụng sang bối cảnh khác (Barnett & Ceci, 2002).
Nghiên cứu này đo lường mức độ hiện diện và cấu trúc tích hợp nội dung tài chính trong khung chương trình đào tạo (CTĐT) đại học ngành Marketing ở 3 nhóm quốc tế, châu Á và Việt Nam, nhằm trả lời 3 câu hỏi: tài chính được truyền tải chủ yếu dưới hình thức tách rời hay tích hợp; tích hợp nằm ở khối kiến thức nào, bắt buộc hay tự chọn; và mức tích hợp có khác nhau giữa các khu vực hay không. Điểm mới của nghiên cứu là chuyển dòng nghiên cứu giao diện tài chính – marketing từ cấp doanh nghiệp sang cấp đào tạo, với thang mã hóa bốn mức và cặp chỉ số độ bao phủ – cường độ tích hợp. Cần lưu ý, đối tượng phân tích là nội dung được công bố trong khung chương trình, chưa phải năng lực sinh viên thực sự đạt được; vì vậy “năng lực tài chính” được tiếp cận ở góc độ cung (nội dung đào tạo), và các kết luận không suy rộng sang kết quả học tập.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết và giả thuyết nghiên cứu
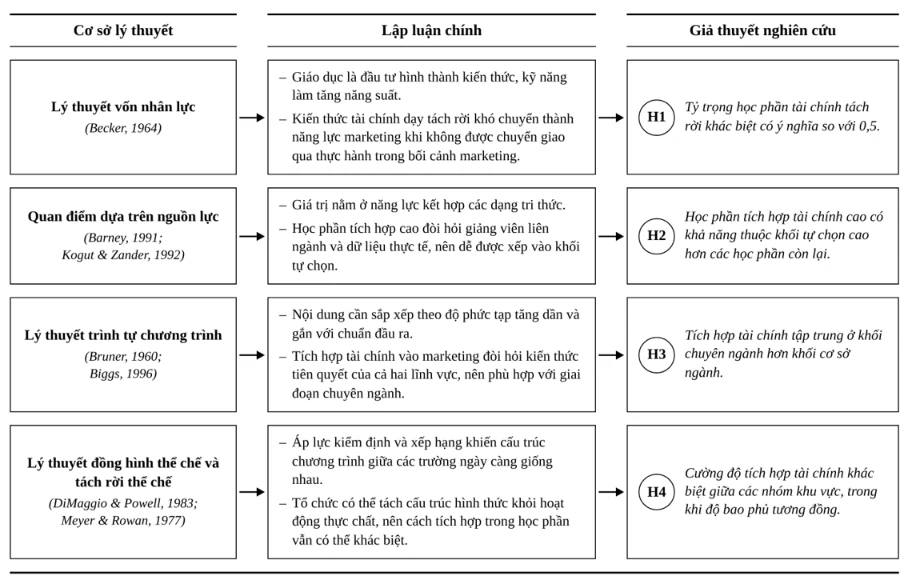
Lý thuyết vốn nhân lực
Giáo dục hình thành kiến thức, kỹ năng và nâng cao năng suất (Becker, 1964). Kiến thức tài chính cần được vận dụng trong bối cảnh marketing để chuyển giao thành năng lực thực tiễn (Barnett & Ceci, 2002). Trong khi đào tạo theo ngành có thể hạn chế tích hợp (Navarro, 2008), yêu cầu giải trình tài chính và đo lường hiệu quả marketing lại thúc đẩy xu hướng này (Verhoef & Leeflang, 2009; Finch và cộng sự, 2013).
H1: Tỷ trọng học phần tài chính tách rời trong tổng số học phần có nội dung tài chính khác biệt có ý nghĩa so với 0,5.
Quan điểm dựa trên nguồn lực
Giá trị tri thức nằm ở khả năng kết hợp các dạng kiến thức (Barney, 1991; Kogut & Zander, 1992). Tuy nhiên, học phần tích hợp cao đòi hỏi giảng viên liên ngành và dữ liệu thực tế, nên có thể được bố trí ở khối tự chọn, hạn chế cơ hội tiếp cận của sinh viên (Eisner, 1994).
H2: Trong khối chuyên ngành, học phần tích hợp tài chính cao có khả năng thuộc khối tự chọn cao hơn các học phần còn lại.
Lý thuyết trình tự chương trình
Nội dung đào tạo cần được sắp xếp theo mức độ phức tạp tăng dần và gắn với chuẩn đầu ra từng giai đoạn (Bruner, 1960; Biggs, 1996). Do đòi hỏi kiến thức nền tảng của cả tài chính và marketing, nội dung tích hợp có xu hướng tập trung ở khối chuyên ngành.
H3: Tích hợp tài chính tập trung ở khối chuyên ngành hơn là ở khối cơ sở ngành.
Lý thuyết đồng hình thể chế
Áp lực kiểm định và xếp hạng thúc đẩy sự tương đồng về cấu trúc chương trình giữa các trường (DiMaggio & Powell, 1983; Wilson & McKiernan, 2011). Tuy nhiên, sự tương đồng về hình thức không nhất thiết đồng nghĩa với tương đồng về nội dung thực chất (Meyer & Rowan, 1977).
H4: Cường độ tích hợp tài chính khác biệt giữa các nhóm khu vực, trong khi độ bao phủ tương đồng.
Mối liên hệ giữa cơ sở lý thuyết và các giả thuyết được thể hiện tại Hình.
Hình: Sơ đồ khái quát thể hiện mối liên hệ giữa cơ sở lý thuyết, lập luận và các giả thuyết
 |
Nguồn: Nhóm nghiên cứu đề xuất
Phương pháp nghiên cứu
Nghiên cứu sử dụng phân tích nội dung định lượng trên dữ liệu thứ cấp, với thiết kế cắt ngang. Mẫu gồm 987 học phần thuộc 25 chương trình đào tạo Marketing tại 25 cơ sở, chia thành ba nhóm: quốc tế (10 chương trình), châu Á (10) và Việt Nam (5). Mẫu được lựa chọn có chủ đích (phi xác suất) theo bốn tiêu chí: chương trình đang tuyển sinh, chương trình và danh mục học phần được công bố công khai, tài liệu bằng ngôn ngữ nhóm nghiên cứu đọc được, và Marketing là ngành đào tạo độc lập.
Nguồn dữ liệu. Dữ liệu là danh mục học phần trong khung CTĐT do từng cơ sở công bố công khai; với mỗi chương trình, nhóm nghiên cứu ghi nhận tên cơ sở, quốc gia, năm ban hành khung chương trình và đường dẫn tới tài liệu gốc. Danh sách 25 cơ sở và nguồn dữ liệu được cung cấp trong phụ lục bổ sung trực tuyến của bài báo.
Tiêu chí phân nhóm. Nhóm khu vực được xác định theo quốc gia đặt trụ sở của cơ sở đào tạo: nhóm Việt Nam gồm 5 CTĐT của các cơ sở tại Việt Nam; nhóm châu Á gồm 10 CTĐT tại các quốc gia châu Á ngoài Việt Nam; nhóm quốc tế gồm 10 CTĐT tại các quốc gia ngoài châu Á.
Tính đại diện. Do chọn mẫu có chủ đích và chỉ gồm 25 CTĐT (nhóm Việt Nam chỉ 5 CTĐT), mẫu không đại diện thống kê cho tổng thể CTĐT Marketing trên thế giới. Các kết quả vì vậy mang tính mô tả và so sánh trong phạm vi 25 chương trình được khảo sát, không dùng để suy rộng cho toàn bộ tổng thể.
Mỗi học phần được mã hóa hình thức tích hợp tài chính (fin_type):
0 – không có nội dung tài chính;
1 – tài chính tách rời (học phần tài chính, kế toán độc lập);
2 – tích hợp một phần (học phần marketing có tính toán tài chính hoặc phân bổ nguồn lực);
3 – tích hợp cao (học phần marketing yêu cầu lập ngân sách, phân tích tỷ suất hoàn vốn đầu tư (ROI), biên lợi nhuận hoặc điểm hòa vốn).
Từ đó, các biến nhị phân được xây dựng gồm sep (mức 1), fin_emb (mức 2–3) và fin_hi (mức 3). Học phần được xếp vào bốn khối: đại cương, cơ sở ngành, chuyên ngành bắt buộc và chuyên ngành tự chọn (elective = 1 nếu thuộc khối tự chọn).
Việc mã hóa được thực hiện độc lập bởi hai thành viên trong nhóm tác giả trên một mẫu con học phần, sau đó đánh giá độ tin cậy giữa người mã hóa bằng hệ số Cohen's kappa; các bất đồng được thảo luận và thống nhất theo bộ tiêu chí mã hóa đã xác định trước.
Ở cấp chương trình j, hai chỉ số được tính trên khối giáo dục chuyên nghiệp:
COVj = njTC /nj ; INTj= njhi / njTC (1)
Trong đó: nj, njTC và njhi lần lượt là số học phần chuyên nghiệp, số học phần có nội dung tài chính và số học phần tích hợp tài chính cao (mức 3). COV (độ bao phủ) đo nội dung tài chính hiện diện rộng đến đâu; INT (cường độ tích hợp) đo phần nội dung đó được lồng vào bối cảnh marketing đến mức nào. Cả hai chỉ số nhận giá trị trong đoạn [0; 1].
Hai chỉ số được giữ riêng, không gộp thành một chỉ số tổng hợp, vì sự khác nhau giữa chúng chính là nội dung kiểm định của H4; học phần đại cương được loại khỏi mẫu số để so sánh được các CTĐT có tỷ trọng đại cương khác nhau.
H1 được kiểm định bằng kiểm định tỷ lệ so với ngưỡng 0,5 trên các học phần chuyên nghiệp có nội dung tài chính, (kiểm định z dựa trên sai số chuẩn của tỷ lệ mẫu, tính ở cấp học phần). H2 và H3 được kiểm định bằng hồi quy logistic với sai số chuẩn vững theo cụm CTĐT; các mô hình được ước lượng như sau:
Logit [P(electivei = 1)] = β0 β1fin_hiij β2 ChâuÁj β3ViệtNamj (2)
Logit [P(fin_embij = 1)] = γ0 γ1block3ij γ2 block4ij γ3 ChâuÁj γ4 ViệtNamj (3)
Mô hình (2) được ước lượng trên 409 học phần chuyên ngành. Trong các phương trình (2)–(3), logit[P] = ln[P/(1 − P)]; i là học phần, j là CTĐT; ChâuÁ và ViệtNam là biến giả cấp CTĐT (nhóm tham chiếu: quốc tế); block3 và block4 là biến giả khối chuyên ngành bắt buộc và tự chọn (tham chiếu: khối cơ sở ngành).
Mô hình (3) được ước lượng trên các học phần chuyên nghiệp với nhóm tham chiếu là khối cơ sở ngành; khối nền tảng bị loại do không có học phần tích hợp nào (tách biệt hoàn toàn).
Hiệu chỉnh sai số chuẩn. Các học phần cùng một CTĐT dùng chung khung chương trình nên không độc lập với nhau. Sai số chuẩn vì vậy được hiệu chỉnh theo cụm bằng ước lượng phương sai vững dạng “sandwich” (Huber–White) với cụm là CTĐT (lệnh vce(cluster prog_id) trong Stata 17; G = 25 cụm). Do mỗi cơ sở chỉ có một CTĐT trong mẫu, phân cụm theo CTĐT và theo cơ sở đào tạo cho kết quả trùng nhau (kịch bản độ vững thứ nhất). Với số cụm nhỏ (G = 25; nhóm Việt Nam chỉ 5 cụm), sai số chuẩn theo cụm có thể bị đánh giá thấp (Cameron & Miller, 2015), vì vậy các hệ số chính được kiểm tra thêm qua các kịch bản độ vững.
H4 được kiểm định bằng Kruskal–Wallis cho COV và INT do mẫu cấp chương trình nhỏ (N = 25). Độ vững được kiểm tra qua bốn kịch bản: phân cụm theo cơ sở đào tạo, loại nhóm Việt Nam, chỉ giữ học phần marketing và loại học phần thực tập, khóa luận. Phân tích được thực hiện trên Stata 17.
KẾT QUẢ VÀ THẢO LUẬN
Kết quả nghiên cứu
Kết quả nghiên cứu được thể hiện tại Bảng, cụ thể:
Hình thức tích hợp (H1)
Trong 987 học phần, 280 học phần (28,4%) là học phần chuyên nghiệp có tích hợp tài chính và 100 học phần (10,1%) là học phần tài chính tách rời. Xét riêng 380 học phần chuyên nghiệp có nội dung tài chính, chỉ 100 học phần (26,3%) là tách rời; khoảng tin cậy 95% [0,219; 0,308] nằm hoàn toàn dưới 0,5 (z = −10,48; p < 0,001; SE = 0,023, tính ở cấp học phần và chưa hiệu chỉnh theo cụm). H1 được ủng hộ, theo chiều ngược với nhận định phổ biến: 73,7% nội dung tài chính của các học phần chuyên nghiệp đã ở dạng tích hợp. Nếu chỉ đếm học phần tài chính, kế toán như các nghiên cứu trước, 280 học phần marketing có nội dung tài chính sẽ bị bỏ sót, và mức độ hiện diện của tài chính trong đào tạo marketing sẽ bị đánh giá thấp đáng kể.
Vị trí của tích hợp (H2, H3)
Xét trong từng khối kiến thức (trên toàn bộ 987 học phần), tỷ lệ học phần có tích hợp tài chính lần lượt là: 0% ở khối đại cương, 3,8% ở khối cơ sở ngành, 72,5% ở khối chuyên ngành bắt buộc và 69,7% ở khối chuyên ngành tự chọn (χ²(3) = 536,52; p < 0,001; kiểm định ở cấp học phần, chưa hiệu chỉnh theo cụm). Giữa hai khối chuyên ngành, tỷ lệ này không khác biệt có ý nghĩa (Fisher p = 0,646). Bảng 1 trình bày kết quả hai mô hình logistic.
Bảng: Kết quả hồi quy logistic về vị trí của tích hợp tài chính
| Biến | Mô hình (2) – H2: elective | Mô hình (3) – H3: fin_emb | ||
| Hệ số (SE) | p | Hệ số (SE) | p | |
| fin_hi (tích hợp cao) | 0,531 (0,207) | 0,010 | – | – |
| block3 (chuyên ngành bắt buộc) | – | – | 4,364 (0,379) | |
| block4 (chuyên ngành tự chọn) | – | – | 4,235 (0,438) | |
| Châu Á | -0,264 (0,189) | 0,162 | 0,207 (0,176) | 0,240 |
| Việt Nam | -0,494 (0,244) | 0,043 | 0,168 (0,201) | 0,405 |
| Hằng số | 0,775 (0,150) | -3,519 (0,338) | ||
| Số quan sát / số cụm | 409 / 25 | 666 / 25 | ||
| R² giả | 0,014 | 0,400 | ||
| Wald χ² | 7,75 (p = 0,051) | 179,31 (p | ||
Ghi chú: Sai số chuẩn vững theo cụm CTĐT (G = 25) trong ngoặc đơn; p theo phân phối chuẩn. Nhóm tham chiếu: khối cơ sở ngành; nhóm Quốc tế.
Nguồn: Tính toán của nhóm tác giả.
Trong mô hình (3), hệ số của 2 khối chuyên ngành lớn và có ý nghĩa ở mức 0,1%, tương ứng tỷ số chênh khoảng 79 và 69 lần so với khối cơ sở ngành, còn các biến khu vực không có ý nghĩa; H3 được ủng hộ.
Trong mô hình (2), học phần tích hợp cao có odds thuộc khối tự chọn cao hơn khoảng 70% (OR = 1,70; khoảng tin cậy 95%: 1,13–2,55), tương ứng tác động biên trung bình 11,7 điểm phần trăm (p = 0,009); H2 được ủng hộ. Kiểm định Wald chung của mô hình (2) ở mức biên (p = 0,051), phù hợp với kiểm định Fisher hai phía cho quan hệ hai biến (p = 0,059); bằng chứng ủng hộ H2 vì vậy ở mức vừa phải.
Hệ số âm của nhóm Việt Nam (p = 0,043) cho thấy CTĐT Việt Nam ít đặt học phần chuyên ngành ở khối tự chọn hơn nhóm Quốc tế. R² giả thấp của mô hình (2) phản ánh mục tiêu kiểm định riêng hệ số β₁, không nhằm giải thích toàn diện việc phân bổ học phần vào khối tự chọn. Do nhóm Việt Nam chỉ có 5 CTĐT, hệ số này mang tính gợi ý.
Khác biệt giữa các khu vực (H4)
COV trung bình của nhóm Quốc tế, châu Á và Việt Nam lần lượt là 0,450; 0,513 và 0,450 (p = 0,264); INT lần lượt là 0,309; 0,395 và 0,348 (p = 0,078). H4 không được ủng hộ ở mức ý nghĩa 5% (kiểm định Kruskal–Wallis là kiểm định tổng thể giữa ba nhóm; INT chỉ chênh ở mức gợi ý p < 0,10 và với N = 25 kiểm định có độ mạnh thấp). Phân phối hình thức tích hợp ở cấp học phần cũng không khác biệt giữa 3 khu vực (χ²(6) = 3,686; p = 0,719; kiểm định ở cấp học phần). Đáng chú ý, độ lệch chuẩn của INT trong từng nhóm (0,046-0,089) tương đương với mức chênh lệch giữa các nhóm (tối đa 0,086), cho thấy sự khác biệt giữa các chương trình trong cùng khu vực là đáng kể so với khác biệt giữa các khu vực.
Độ vững
Độ vững được kiểm tra qua 4 kịch bản nêu ở phần phương pháp: (1) phân cụm theo cơ sở đào tạo; (2) loại nhóm Việt Nam; (3) chỉ giữ học phần marketing; (4) loại học phần thực tập, khóa luận.
Việc thay đổi mẫu và cách phân cụm không làm thay đổi dấu và mức ý nghĩa của các hệ số chính (khối chuyên ngành ở Mô hình (3) và fin_hi ở Mô hình (2). Cụ thể, ở Mô hình (3), phân cụm theo cơ sở đào tạo (25 cụm) cho kết quả trùng với phân cụm theo CTĐT; loại nhóm Việt Nam (N = 532) cho hệ số block3 = 4,131 và block4 = 3,964; loại học phần thực tập, khóa luận (N = 617) cho 4,252 và 4,114, đều p < 0,001. Ở Mô hình (2), khi chỉ giữ học phần marketing (N = 145), hệ số fin_hi tăng lên 0,724 (p = 0,032). Riêng kịch bản (4), hệ số Châu Á ở Mô hình (3) trở nên có ý nghĩa (0,329; p = 0,025), cho thấy ảnh hưởng của khu vực đến vị trí của tích hợp chưa ổn định giữa các cách xác định mẫu.
Thảo luận kết quả nghiên cứu
Thứ nhất, nội dung tài chính chủ yếu được tích hợp vào các học phần Marketing, phù hợp với yêu cầu đo lường ROI và giải trình hiệu quả marketing (Finch và cộng sự, 2013; Verhoef & Leeflang, 2009). Cách tiếp cận này cũng tạo điều kiện chuyển giao kiến thức tài chính vào thực tiễn marketing (Barnett & Ceci, 2002).
Thứ hai, tích hợp tài chính tập trung ở khối chuyên ngành, trong khi tỷ lệ tại khối cơ sở ngành chỉ đạt 3,8%. Điều này cho thấy khoảng cách giữa giai đoạn học kiến thức nền tảng và giai đoạn vận dụng, có thể hạn chế khả năng chuyển giao kiến thức (Biggs, 1996).
Thứ ba, học phần tích hợp cao có odds thuộc khối tự chọn cao hơn khoảng 70% (OR = 1,70; tương ứng chênh lệch xác suất trung bình khoảng 11,7 điểm phần trăm), cho thấy cơ hội tiếp cận nội dung tài chính chuyên sâu chưa đồng đều. Điều này có thể khiến năng lực kết hợp tri thức chỉ được phát triển ở một bộ phận sinh viên (Kogut & Zander, 1992; Eisner, 1994).
Thứ tư, chưa có khác biệt có ý nghĩa thống kê giữa ba nhóm khu vực (quốc tế, châu Á, Việt Nam) về COV và INT (kiểm định Kruskal–Wallis, không phải so sánh từng cặp). Tuy nhiên, do mẫu Việt Nam chỉ gồm 5 chương trình, chưa thể khẳng định sự tương đương giữa các nhóm. Kết quả gợi ý rằng vấn đề cần ưu tiên là vị trí và mức độ tích hợp nội dung tài chính, thay vì chỉ tăng số học phần.
Về lý thuyết, nghiên cứu bổ sung bằng chứng từ phía cung cho dòng nghiên cứu về giao diện tài chính – marketing (Srivastava và cộng sự, 1998; Edeling và cộng sự, 2021). Hai chỉ số COV và INT góp phần đánh giá mức độ bao phủ và tích hợp nội dung tài chính trong chương trình đào tạo, thay vì chỉ đếm số học phần.
Hạn chế. Một là, đối tượng phân tích là nội dung công bố trong khung chương trình, chưa phản ánh nội dung giảng dạy thực tế, kết quả học tập hay năng lực tài chính của sinh viên. Hai là, mẫu được chọn có chủ đích, gồm 25 CTĐT, không đại diện thống kê. Ba là, số cụm nhỏ (đặc biệt nhóm Việt Nam, 5 cụm) làm suy luận kém chính xác dù đã dùng sai số chuẩn theo cụm. Bốn là, kiểm định tỷ lệ của H1 và các kiểm định χ² ở cấp học phần chưa hiệu chỉnh theo cụm CTĐT nên chỉ mang tính mô tả.
KHUYẾN NGHỊ
Đối với cơ sở đào tạo
Kết quả nghiên cứu cho thấy 73,7% học phần chuyên nghiệp có nội dung tài chính đã được tích hợp vào bối cảnh marketing, nhưng mức độ tích hợp tập trung chủ yếu ở khối chuyên ngành; tỷ lệ học phần có tích hợp tại khối cơ sở ngành chỉ đạt 3,8%. Vì vậy, các cơ sở đào tạo cần ưu tiên xây dựng sự kết nối giữa kiến thức tài chính ở giai đoạn cơ sở ngành và các tình huống ra quyết định marketing ở giai đoạn chuyên ngành. Cụ thể, nên lồng ghép bài tập lập ngân sách, phân tích điểm hòa vốn và đánh giá tỷ suất hoàn vốn đầu tư vào các học phần marketing căn bản.
Đáng chú ý, học phần có mức độ tích hợp tài chính cao có odds thuộc khối tự chọn cao hơn khoảng 70% so với các học phần chuyên ngành còn lại (OR = 1,70). Điều này có thể hạn chế cơ hội tiếp cận của sinh viên không lựa chọn các học phần này. Do đó, các cơ sở đào tạo nên đưa ít nhất một học phần tích hợp tài chính chuyên sâu vào khối chuyên ngành bắt buộc, hoặc chuyển một số nội dung thiết yếu từ học phần tự chọn sang học phần bắt buộc. Chuẩn đầu ra cần được đánh giá thông qua các nhiệm vụ thực hành như xây dựng ngân sách và phân tích hiệu quả tài chính của chiến dịch marketing.
Đối với cơ quan quản lý và tổ chức kiểm định
Kết quả nghiên cứu chưa ghi nhận sự khác biệt có ý nghĩa thống kê về độ bao phủ và cường độ tích hợp tài chính giữa ba nhóm chương trình quốc tế, châu Á và Việt Nam. Vì vậy, trọng tâm chính sách không nên là gia tăng số lượng học phần tài chính, mà cần chú trọng chất lượng và vị trí tích hợp nội dung trong chương trình đào tạo. Cơ quan quản lý và tổ chức kiểm định có thể xem xét bổ sung tiêu chí đánh giá mức độ tích hợp liên ngành, trong đó sử dụng chỉ số độ bao phủ (COV) và cường độ tích hợp (INT) như công cụ tham khảo, kết hợp với đánh giá chuẩn đầu ra và sản phẩm học tập thực tế.
Lời cảm ơn: Nghiên cứu được tài trợ bởi Trường Đại học Tài chính – Marketing trong khuôn khổ đề tài khoa học cấp cơ sở mã số CS-38-26.
Tuyên bố về việc sử dụng công cụ AI tạo sinh
Trong quá trình chuẩn bị bản thảo, tác giả đã sử dụng công cụ ChatGPT nhằm tham khảo và hỗ trợ cải thiện cách diễn đạt trong văn bản. Sau khi sử dụng công cụ, tác giả đã trực tiếp rà soát, đánh giá và chỉnh sửa nội dung khi cần thiết, đồng thời chịu hoàn toàn trách nhiệm về tính chính xác, tính toàn vẹn và nội dung được công bố.
Tài liệu tham khảo:
1. Barnett, S. M., & Ceci, S. J. (2002). When and where do we apply what we learn? A taxonomy for far transfer. Psychological Bulletin, 128(4), 612–637.
2. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99–120.
3. Becker, G. S. (1964). Human capital: A theoretical and empirical analysis, with special reference to education. National Bureau of Economic Research.
4. Biggs, J. (1996). Enhancing teaching through constructive alignment. Higher Education, 32(3), 347–364.
5. Bộ Giáo dục và Đào tạo. (2021). Thông tư số 17/2021/TT-BGDĐT quy định về chuẩn chương trình đào tạo; xây dựng, thẩm định và ban hành chương trình đào tạo các trình độ của giáo dục đại học.
6. Bruner, J. S. (1960). The process of education. Harvard University Press.
7. Cameron, A. C., & Miller, D. L. (2015). A practitioner's guide to cluster-robust inference. Journal of Human Resources, 50(2), 317–372.
8. DiMaggio, P. J., & Powell, W. W. (1983). The iron cage revisited: Institutional isomorphism and collective rationality in organizational fields. American Sociological Review, 48(2), 147–160.
9. Edeling, A., & Fischer, M. (2016). Marketing's impact on firm value: Generalizations from a meta-analysis. Journal of Marketing Research, 53(4), 515–534.
10. Edeling, A., Srinivasan, S., & Hanssens, D. M. (2021). The marketing–finance interface: A new integrative review of metrics, methods, and findings and an agenda for future research. International Journal of Research in Marketing, 38(4), 857–876.
11. Eisner, E. W. (1994). The educational imagination: On the design and evaluation of school programs (3rd ed.). Macmillan.
12. Finch, D., Nadeau, J., & O'Reilly, N. (2013). The future of marketing education: A practitioner's perspective. Journal of Marketing Education, 35(1), 54–67.
13. Hanssens, D. M., & Pauwels, K. H. (2016). Demonstrating the value of marketing. Journal of Marketing, 80(6), 173–190.
14. Kogut, B., & Zander, U. (1992). Knowledge of the firm, combinative capabilities, and the replication of technology. Organisation Science, 3(3), 383–397.
15. Meyer, J. W., & Rowan, B. (1977). Institutionalized organizations: Formal structure as myth and ceremony. American Journal of Sociology, 83(2), 340–363.
16. Navarro, P. (2008). The MBA core curricula of top-ranked U.S. business schools: A study in failure? Academy of Management Learning & Education, 7(1), 108–123.
17. Rubin, R. S., & Dierdorff, E. C. (2009). How relevant is the MBA? Assessing the alignment of required curricula and required managerial competencies. Academy of Management Learning & Education, 8(2), 208–224.
18. Srivastava, R. K., Shervani, T. A., & Fahey, L. (1998). Market-based assets and shareholder value: A framework for analysis. Journal of Marketing, 62(1), 2–18.
19. Verhoef, P. C., & Leeflang, P. S. H. (2009). Understanding the marketing department's influence within the firm. Journal of Marketing, 73(2), 14–37.
20. Wilson, D., & McKiernan, P. (2011). Global mimicry: Putting strategic choice back on the business school agenda. British Journal of Management, 22(3), 457–469.
| Ngày nhận bài: 15/9/2026; Ngày hoàn thiện biên tập: 30/10/2026; Ngày duyệt đăng: 12/11/2026 |
Các tin khác

Lương thưởng, môi trường làm việc và động lực làm việc của sinh viên làm việc bán thời gian: Vai trò trung gian của sự hài lòng công việc

Các nhân tố ảnh hưởng đến hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại cổ phần trên địa bàn TP. Hồ Chí Minh

Nâng cao chất lượng dịch vụ khách hàng tại bến xe khách trung tâm TP. Cần Thơ: Tiếp cận từ mô hình SERVQUAL

Kết nối số và xuất khẩu hàng hóa song phương: Tổng quan nghiên cứu và đề xuất mô hình trọng lực mở rộng

Tín dụng chính sách xã hội đối với đồng bào dân tộc thiểu số: Kinh nghiệm tại Thái Lan và Philippines

Quản lý chuỗi cung ứng xanh và lợi thế cạnh tranh của doanh nghiệp nhỏ và vừa: Cách tiếp cận dựa trên áp lực thể chế, lãnh đạo và hiệu quả môi trường

Ứng dụng công nghệ số trong quản lý chi tiêu cá nhân và sự ảnh hưởng đến năng lực quản lý tài chính cá nhân của sinh viên

Xu hướng nghiên cứu sự gắn kết nhân viên, động lực làm việc, đổi mới sáng tạo trong lĩnh vực du lịch và đề xuất hướng nghiên cứu tại TP. Hồ Chí Minh

Tái cấu trúc toàn cầu hóa - Cơ hội nâng cấp vị thế và hàm ý chính sách cho Việt Nam đến năm 2045


