


Tác động của tiêu chuẩn ESG đến quản trị nguồn nhân lực tại doanh nghiệp xuất khẩu Việt Nam
ThS. Hồ Thị Nguyệt
Trường Đại học Công nghệ Đông Á
Email: [email protected]
Tóm tắt
Các tiêu chuẩn môi trường, xã hội và quản trị (ESG) đang được chú trọng tích hợp vào quy định công bố, thẩm định chuỗi cung ứng, hợp đồng mua hàng và đánh giá nhà cung cấp. Nghiên cứu phân tích tác động của ESG đến chiến lược quản trị nguồn nhân lực (HRM) trong doanh nghiệp xuất khẩu và đề xuất hàm ý cho Việt Nam. Tổng quan tích hợp 12 nguồn học thuật và thể chế cốt lõi cho thấy, ESG định hình 6 nhóm thực hành HRM thông qua 4 cơ chế: tuân thủ - chính danh, năng lực - hành vi, niềm tin - khí hậu tổ chức và dữ liệu - kiểm soát. ESG - HRM có thể giảm rủi ro lao động, tăng gắn kết, đổi mới và sức chống chịu xuất khẩu, nhưng cũng làm tăng chi phí tuân thủ, mệt mỏi kiểm toán, tăng cường độ lao động và rủi ro hình thức. Trên cơ sở đó, nghiên cứu đề xuất lộ trình 4 giai đoạn để doanh nghiệp Việt Nam chuyển từ đáp ứng bị động sang xây dựng năng lực nhân lực bền vững.
Từ khóa: Doanh nghiệp xuất khẩu, ESG, quản trị nguồn nhân lực bền vững, thẩm định chuỗi cung ứng, Việt Nam
Mã JEL: F23, J24, M12, M14.
Abstract
Environmental, social, and governance (ESG) standards are increasingly being integrated into disclosure requirements, supply chain due diligence, purchasing contracts, and supplier evaluations. This study analyzes the impact of ESG on human resource management (HRM) strategies in export enterprises and proposes implications for Viet Nam. An integrative review of 12 core academic and institutional sources shows that ESG shapes six groups of HRM practices through four mechanisms: compliance and legitimacy, capabilities and behavior, trust and organizational climate, and data and control. ESG-oriented HRM can reduce labor risks, enhance employee engagement, innovation, and export resilience, but it may also increase compliance costs, audit fatigue, work intensity, and the risk of superficial implementation. Accordingly, the study proposes a four-phase roadmap to help Vietnamese enterprises transition from passive compliance to developing sustainable human resource capabilities.
Keywords: Export enterprises, ESG, sustainable human resource management, supply chain due diligence, Viet Nam
JEL codes: F23, J24, M12, M14
GIỚI THIỆU
Trong chuỗi giá trị toàn cầu, lợi thế của doanh nghiệp xuất khẩu không còn chỉ phụ thuộc vào giá, chất lượng và thời gian giao hàng. Khả năng chứng minh trách nhiệm môi trường, xã hội và quản trị (ESG) trở thành điều kiện ngày càng quan trọng để tiếp cận thị trường, duy trì quan hệ với người mua, huy động vốn và bảo vệ uy tín. Áp lực này đồng thời đến từ pháp luật nhập khẩu, chuẩn báo cáo, quy tắc nhà cung cấp, ngân hàng và người lao động.
Tại Liên minh châu Âu, CSRD và bộ Chuẩn mực Báo cáo Bền vững châu Âu (ESRS) yêu cầu dữ liệu có thể kiểm chứng về lực lượng lao động nội bộ và trong chuỗi giá trị; CSDDD nhấn mạnh nhận diện, phòng ngừa và khắc phục tác động bất lợi về con người và môi trường (European Commission, 2023; European Parliament and Council, 2024). Dù nhiều doanh nghiệp Việt Nam không thuộc phạm vi áp dụng trực tiếp, nhưng yêu cầu vẫn được truyền xuống qua hợp đồng, đánh giá nhà cung cấp và yêu cầu bằng chứng.
Vì vậy, ESG không chỉ là nhiệm vụ của bộ phận môi trường, pháp chế hay báo cáo. Nhiều mục tiêu phụ thuộc vào cách doanh nghiệp hoạch định lao động, tuyển dụng, đào tạo, đánh giá, trả thưởng, đối thoại, quản lý an toàn và kiểm soát nhà thầu. Nếu HRM không được thiết kế đồng bộ, cam kết ESG dễ dừng ở tuyên bố, thiếu dữ liệu và không chuyển thành hành vi.
Nghiên cứu về HRM xanh, HRM có trách nhiệm xã hội và HRM bền vững đã chỉ ra vai trò của tuyển dụng, đào tạo, đánh giá, đãi ngộ và sự tham gia của nhân viên đối với hành vi môi trường và hiệu quả bền vững (Renwick và cộng sự, 2013; Shen và Benson, 2016; Dumont và cộng sự, 2017). Tuy nhiên, nhiều công trình thiên về môi trường mà ít phân tích đồng thời quyền lao động, dữ liệu có thể bảo đảm và trách nhiệm chuỗi giá trị; bằng chứng tại doanh nghiệp xuất khẩu ở nền kinh tế mới nổi còn phân tán.
Do đó, nghiên cứu này trả lời ba câu hỏi: ESG tác động đến cấu phần nào của chiến lược HRM ?; qua cơ chế nào ?; và doanh nghiệp xuất khẩu Việt Nam cần điều chỉnh ra sao ? Nghiên cứu tích hợp Lý thuyết thể chế, Lý thuyết các bên liên quan, Quan điểm dựa trên nguồn lực và Mô hình AMO, từ đó đề xuất khung gồm 6 nhóm thực hành, 4 cơ chế tác động và lộ trình triển khai.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Khái niệm và phạm vi phân tích
“Tiêu chuẩn ESG” trong nghiên cứu gồm chuẩn báo cáo, hướng dẫn thẩm định, nguyên tắc lao động quốc tế, quy định pháp lý và yêu cầu của người mua. Dù khác nhau về tính bắt buộc, các công cụ này đều đòi hỏi xác định vấn đề trọng yếu, ban hành chính sách, phân công trách nhiệm, thu thập bằng chứng, thiết lập chỉ tiêu và xử lý tác động bất lợi.
Chiến lược HRM là hệ thống lựa chọn dài hạn về cơ cấu lao động, năng lực, động lực, quan hệ việc làm và cơ chế quản trị. HRM bền vững mở rộng mục tiêu từ hiệu quả tài chính sang khả năng tái tạo nguồn nhân lực, phúc lợi, trách nhiệm với các bên liên quan và kết quả môi trường (Kramar, 2014). Người lao động vừa thực hiện ESG vừa là đối tượng cần được bảo vệ.
Nền tảng lý thuyết và khung phân tích
Lý thuyết thể chế giải thích việc doanh nghiệp điều chỉnh cấu trúc trước áp lực pháp luật, chuẩn nghề nghiệp và thực hành dẫn đầu (DiMaggio và Powell, 1983). Trong xuất khẩu, yêu cầu của khách hàng lớn có thể tạo sức ép gần như bắt buộc.
Lý thuyết các bên liên quan bổ sung yêu cầu cân bằng kỳ vọng của khách hàng, nhà đầu tư, người lao động, cộng đồng và cơ quan quản lý (Freeman, 1984).
Quan điểm dựa trên nguồn lực cho rằng, lợi thế bền vững hình thành từ nguồn lực có giá trị, khó bắt chước và được tổ chức khai thác hiệu quả (Barney, 1991). Năng lực ESG, văn hóa trách nhiệm và hệ thống dữ liệu có thể giúp doanh nghiệp đổi mới và duy trì đơn hàng.
Mô hình AMO giải thích cơ chế hành vi: tuyển dụng và đào tạo tạo năng lực; đánh giá và đãi ngộ tạo động lực; đối thoại và trao quyền tạo cơ hội tham gia (Appelbaum và cộng sự, 2000).
Phương pháp nghiên cứu
Nghiên cứu sử dụng tổng quan tích hợp để kết nối các dòng lý thuyết và bằng chứng đa lĩnh vực theo hướng dẫn về tổng quan tài liệu trong nghiên cứu kinh doanh (Snyder, 2019). Từ khóa tìm kiếm gồm: ESG standards, sustainability reporting, human capital disclosure, supply-chain due diligence, sustainable HRM, socially responsible HRM, green HRM, exporting firms, Vietnam và các biến thể trên Scopus, Web of Science, Google Scholar, cổng thông tin của Liên minh châu Âu và Chính phủ Việt Nam.
Tài liệu được chọn khi có đóng góp trực tiếp về HRM và bền vững hoặc là văn bản thể chế liên quan đến báo cáo bền vững, quyền con người, thẩm định chuỗi cung ứng và kinh doanh có trách nhiệm. Tập phân tích gồm 12 nguồn cốt lõi, trong đó có 9 công trình học thuật và 3 văn bản thể chế chính thức. Mỗi tài liệu được mã hóa theo áp lực ESG, chức năng HRM, cơ chế trung gian, kết quả và bối cảnh. Phương pháp không ước lượng hệ số mà nhận diện mẫu chung và đề xuất khung có thể kiểm định.
KẾT QUẢ VÀ THẢO LUẬN
Từ tiêu chuẩn ESG đến yêu cầu quản trị lực lượng lao động
ESG tác động đến HRM theo 3 lớp. Lớp công bố yêu cầu dữ liệu nhất quán về cơ cấu lao động, nghỉ việc, đào tạo, đa dạng, tiền lương, đối thoại, an toàn và vi phạm. Lớp quy trình đòi hỏi chính sách, trách nhiệm, khiếu nại, thẩm định rủi ro và khắc phục. Lớp kết quả yêu cầu chứng minh hệ thống thực sự giảm tai nạn, lao động cưỡng bức, phân biệt đối xử, phát thải và gián đoạn. Vì vậy, dữ liệu phải được tạo ra từ quản trị hằng ngày thay vì thu gom cuối kỳ.
ESRS S1 tập trung vào lao động nội bộ; ESRS S2 mở rộng sang người lao động trong chuỗi giá trị; CSDDD yêu cầu doanh nghiệp thực hiện thẩm định dựa trên rủi ro đối với tác động bất lợi về quyền con người và môi trường (European Commission, 2023; European Parliament and Council, 2024). Điểm giao nhau giữa các tiêu chuản, yêu cầu này là quản trị tác động, khả năng truy nguyên dữ liệu, cơ chế khiếu nại và trách nhiệm giải trình.
Bảng 1: Nhóm tiêu chuẩn ESG và yêu cầu đối với quản trị nguồn nhân lực
| Khung ESG | Trọng tâm lao động | Yêu cầu đối với HRM | Hàm ý cho doanh nghiệp xuất khẩu |
|---|---|---|---|
| ESRS S1 | Lực lượng lao động nội bộ | Chính sách, đối thoại, an toàn, đào tạo, đa dạng và dữ liệu có thể kiểm chứng | Chuẩn hóa định nghĩa, hồ sơ nguồn và trách nhiệm đối với dữ liệu nhân lực |
| ESRS S2 | Người lao động trong chuỗi giá trị | Nhận diện tác động, tham vấn, kênh phản ánh, chỉ tiêu và hành động khắc phục | Mở phạm vi quản trị sang lao động thuê ngoài, nhà thầu và nhà cung cấp |
| CSDDD | Tác động bất lợi về quyền con người và môi trường | Thẩm định dựa trên rủi ro, phòng ngừa, giảm thiểu, theo dõi và khắc phục | Chuyển từ kiểm toán thời điểm sang quản trị rủi ro liên tục |
| Yêu cầu ESG của người mua | Điều kiện lao động và bằng chứng tuân thủ | Điều khoản hợp đồng, đánh giá nhà cung cấp, kế hoạch cải tiến và dữ liệu truy nguyên | Kết nối HRM với khả năng duy trì đơn hàng và tư cách nhà cung cấp |
Nguồn: Tác giả tổng hợp từ European Commission (2023), European Parliament and Council (2024)
Sáu nhóm thực hành ESG - HRM trong doanh nghiệp xuất khẩu
Thứ nhất, hoạch định và tuyển dụng có trách nhiệm. ESG mở rộng tiêu chí “đúng người” từ chuyên môn sang hiểu biết về môi trường, đạo đức, an toàn, quyền lao động và dữ liệu. Các vị trí mua hàng, sản xuất, chất lượng, nhân sự và quản lý nhà cung cấp cần năng lực ESG cụ thể. Tuyển dụng phải kiểm soát phân biệt đối xử, phí môi giới, lao động trẻ em, cưỡng bức và rủi ro với lao động di cư.
Thứ hai, phát triển năng lực ESG. Đào tạo phải gắn với vai trò: quản lý tuyến cân bằng sản lượng với giờ làm và an toàn; mua hàng nhận diện rủi ro nhà cung cấp; nhân sự quản trị dữ liệu và khiếu nại; người lao động vận hành xanh, báo cáo sự cố và đề xuất cải tiến. Hiệu quả cần được đánh giá qua hành vi, điểm không phù hợp tái diễn và kết quả vận hành.
Thứ ba, quản trị hiệu suất, đãi ngộ và trách nhiệm quản lý. Khi ESG không có trong mô tả công việc, KPI và thưởng, sản lượng thường lấn át yêu cầu bền vững. Doanh nghiệp cần chỉ tiêu cân bằng giữa chất lượng, năng suất, an toàn, con người và môi trường; tránh thưởng duy nhất theo sản lượng vì có thể khuyến khích làm thêm quá mức, che giấu tai nạn hoặc chuyển rủi ro sang nhà thầu.
Thứ tư, việc làm bền vững, an toàn, công bằng và tiếng nói người lao động. Trụ cột xã hội bao gồm tiền lương, giờ làm, an toàn sức khỏe nghề nghiệp, bình đẳng cơ hội, không phân biệt đối xử, cân bằng công việc - cuộc sống và quyền tổ chức. Cơ chế đối thoại, khiếu nại phải dễ tiếp cận, bảo mật, không trả đũa và có khắc phục. Tiếng nói người lao động là nguồn cảnh báo sớm về vi phạm và gián đoạn.
Thứ năm, dữ liệu nhân lực và kiểm soát nội bộ. Các chỉ tiêu về lao động, nghỉ việc, tai nạn, đào tạo, làm thêm, khoảng cách lương và khiếu nại phải có định nghĩa, chủ sở hữu, hồ sơ nguồn và quy trình kiểm tra. Số hóa hỗ trợ phản hồi khách hàng và phân tích điểm nóng, nhưng phải tối thiểu hóa dữ liệu, phân quyền truy cập và bảo vệ thông tin cá nhân.
Thứ sáu, quản trị lao động trong chuỗi giá trị. Rủi ro thường nằm tại nhà thầu phụ, nhà cung cấp, logistics, môi giới và cơ sở gia công. HRM phải mở rộng bằng điều khoản hợp đồng, phân tầng rủi ro, đánh giá, đào tạo, cơ chế phản ánh và theo dõi khắc phục. Kiểm toán chỉ có ý nghĩa khi đi kèm hỗ trợ nâng cấp và thực hành mua hàng có trách nhiệm.
Bốn cơ chế tác động và các hệ quả chiến lược
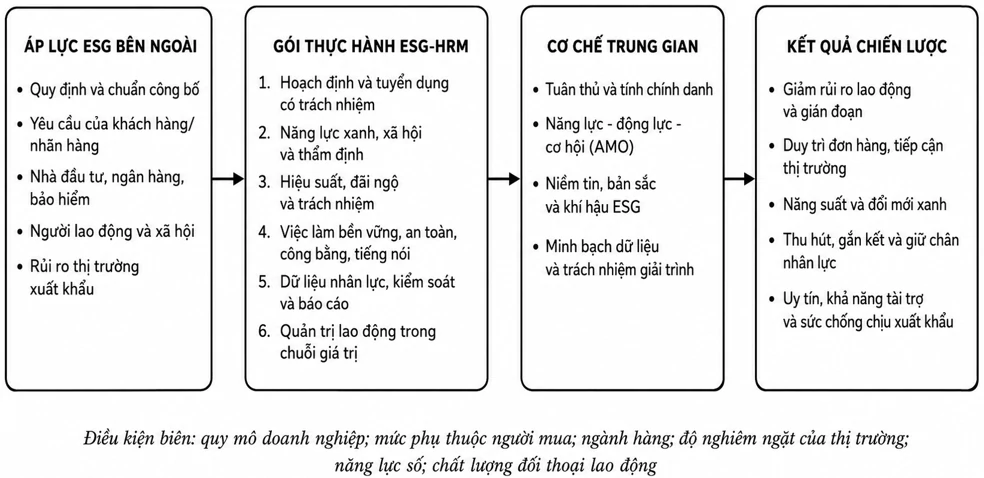
Trên cơ sở tích hợp các lý thuyết nền tảng, nghiên cứu đề xuất khung phân tích 4 cơ chế tác động của các tiêu chuẩn ESG đến các hệ quả chiến lược (Hình).
Hình: Khung phân tích tác động của tiêu chuẩn ESG đến chiến lược quản trị nguồn nhân lực
 |
Nguồn: Tác giả đề xuất
Bốn cơ chế giải thích tác động chiến lược: (1) Tuân thủ - chính danh thúc đẩy chính thức hóa chính sách và kiểm soát, giảm nguy cơ mất tư cách nhà cung cấp; (2) Năng lực - hành vi chuyển yêu cầu thành kỹ năng, động lực và sáng kiến theo logic AMO; (3) Niềm tin - khí hậu tổ chức hình thành khi người lao động thấy doanh nghiệp thực sự bảo vệ an toàn, công bằng và tiếng nói, qua đó tăng cam kết và hợp tác; (4) Dữ liệu - kiểm soát giúp phát hiện điểm nóng, phân bổ nguồn lực, đánh giá can thiệp và chứng minh kết quả.
ESG - HRM tích hợp có thể giảm rủi ro lao động và gián đoạn; tăng thu hút và giữ chân nhân lực; thúc đẩy năng suất, đổi mới xanh và chất lượng; củng cố niềm tin của khách hàng, nhà đầu tư và ngân hàng. Tuy nhiên, chi phí và “mệt mỏi kiểm toán” tăng khi biểu mẫu khác nhau; trách nhiệm mới có thể làm tăng cường độ lao động; KPI kém dẫn đến làm đẹp số liệu; giám sát quá mức xâm phạm riêng tư; bảo vệ riêng lao động chính thức có thể đẩy bất lợi sang lao động thuê ngoài. HRM chỉ bền vững khi đồng thời bảo vệ con người, tạo năng lực môi trường và duy trì hiệu quả dài hạn.
Mức độ thành công còn phụ thuộc vào 4 điều kiện: (1) quy mô và nguồn lực quyết định khả năng đầu tư hệ thống; (2) mức phụ thuộc vào khách hàng lớn ảnh hưởng cường độ áp lực; (3) chất lượng quan hệ lao động quyết định độ tin cậy của phản hồi; (4) năng lực số chi phối khả năng truy nguyên dữ liệu. Trong doanh nghiệp nhỏ, giải pháp phù hợp không nhất thiết là hệ thống phức tạp mà là một bộ chỉ số giới hạn, quy trình rõ và trách nhiệm được phân công. Ngược lại, doanh nghiệp có chuỗi cung ứng nhiều tầng cần công nghệ và cơ chế bảo đảm mạnh hơn.
Hàm ý đối với doanh nghiệp xuất khẩu Việt Nam
Việt Nam đã ban hành Chương trình hành động quốc gia hoàn thiện chính sách và pháp luật nhằm thúc đẩy thực hành kinh doanh có trách nhiệm giai đoạn 2023-2027 (Thủ tướng Chính phủ, 2023). Tuy nhiên, mức độ sẵn sàng không đồng đều: doanh nghiệp FDI và nhà cung cấp cấp một thường có hệ thống tốt hơn, còn doanh nghiệp nhỏ và vừa hạn chế về tài chính, chuyên môn ESG, HRIS và quyền thương lượng.
Do đó, doanh nghiệp không nên bắt đầu bằng báo cáo ESG dày mà bằng việc xác định vấn đề trọng yếu theo ngành, thị trường và mô hình lao động. Chẳng hạn như các doanh nghiệp dệt may cần ưu tiên các vấn đề như giờ làm việc, tiền lương, an toàn, bình đẳng giới và nhà thầu phụ; doanh nghiệp thủy sản chú ý lao động di cư và điều kiện làm việc; ngành gỗ, nông sản mở rộng đến hộ sản xuất và lao động thời vụ; ngành điện tử kết hợp an toàn hóa chất, kỹ năng chuyển đổi và nhà cung cấp nhiều tầng. Cách tiếp cận theo rủi ro tập trung nguồn lực vào vấn đề ảnh hưởng đến con người, đơn hàng và uy tín.
Nâng cấp ESG - HRM cần bắt đầu từ ma trận trách nhiệm, bộ chỉ số thống nhất, hồ sơ truy nguyên, cơ chế khiếu nại và quy trình khắc phục; sau đó tích hợp ESG vào năng lực, đào tạo, KPI, đãi ngộ, bổ nhiệm và quản trị nhà cung cấp. Phối hợp giữa nhân sự, sản xuất, mua hàng, chất lượng, môi trường, tài chính và công nghệ thông tin là điều kiện quyết định.
KẾT LUẬN VÀ KHUYẾN NGHỊ
Kết luận
ESG đang tái định nghĩa vai trò chiến lược của HRM trong doanh nghiệp xuất khẩu, mở rộng từ quản lý lao động nội bộ sang quản trị rủi ro con người trong chuỗi giá trị. Sáu nhóm thực hành gồm hoạch định và tuyển dụng; phát triển năng lực; hiệu suất và đãi ngộ; việc làm bền vững; dữ liệu và trách nhiệm giải trình; quản trị lao động chuỗi giá trị. Bốn cơ chế tuân thủ, năng lực, niềm tin và dữ liệu quyết định khả năng chuyển áp lực ESG thành kết quả chiến lược.
Khuyến nghị và lộ trình triển khai
Doanh nghiệp cần thực hiện 5 ưu tiên: lập bản đồ yêu cầu thị trường và vấn đề trọng yếu; xây nền dữ liệu với định nghĩa, chủ sở hữu và hồ sơ nguồn; tích hợp ESG vào toàn bộ chu kỳ nhân sự, nhất là KPI của quản lý tuyến; mở rộng quản trị nhà cung cấp theo rủi ro và hỗ trợ cải tiến; theo dõi liên hệ giữa đầu tư nhân lực với năng suất, lỗi chất lượng, nghỉ việc, tai nạn, khả năng giữ đơn hàng và tiếp cận vốn.
Lộ trình gồm 4 giai đoạn: chẩn đoán yêu cầu và rủi ro; thiết lập chính sách, kiểm soát và dữ liệu; tích hợp ESG vào HRM và vận hành; mở rộng chuỗi giá trị, bảo đảm dữ liệu và cải tiến (Bảng 2). Mỗi giai đoạn cần có chủ sở hữu, ngân sách, chỉ tiêu đầu ra và rà soát của lãnh đạo; không nên chuyển giai đoạn khi nền dữ liệu chưa đủ tin cậy. Cơ quan quản lý, hiệp hội nên xây hướng dẫn ngành, bộ chỉ số tối thiểu và công cụ dùng chung cho doanh nghiệp nhỏ và vừa. Người mua quốc tế cần hài hòa biểu mẫu, công nhận đánh giá tương đương và bảo đảm giá, thời hạn giao hàng phù hợp với yêu cầu lao động.
Bảng 2: Lộ trình 4 giai đoạn triển khai ESG - HRM
| Giai đoạn | Mục tiêu | Hành động trọng tâm | Đầu ra chính |
|---|---|---|---|
| 1. Chẩn đoán (0 - 3 tháng) | Xác định yêu cầu và vấn đề trọng yếu | Lập bản đồ thị trường, khách hàng, lao động và nhà cung cấp; phân loại rủi ro | Ma trận yêu cầu, bản đồ rủi ro, danh mục ưu tiên |
| 2. Nền tảng (3 - 9 tháng) | Thiết lập chính sách, kiểm soát và dữ liệu | Chuẩn hóa chỉ tiêu; hoàn thiện cơ chế khiếu nại; kiểm soát giờ làm, an toàn và tuyển dụng | Bộ chính sách, từ điển dữ liệu, dashboard nền |
| 3. Tích hợp (9 - 18 tháng) | Đưa ESG vào HRM và vận hành | Xây khung năng lực; đào tạo theo vai trò; tích hợp KPI, đãi ngộ, đối thoại và kiểm toán nội bộ | Gói ESG - HRM và báo cáo quản trị định kỳ |
| 4. Mở rộng (18 - 36 tháng) | Quản trị chuỗi giá trị và chứng minh kết quả | Phân tầng nhà cung cấp; hỗ trợ cải tiến; bảo đảm dữ liệu; liên kết ESG với hiệu quả kinh doanh | Hệ thống chuỗi cung ứng và bằng chứng kết quả |
Nguồn: Tác giả tổng hợp từ kết quả nghiên cứu
Hạn chế và hướng nghiên cứu tiếp theo
Nghiên cứu tổng quan chưa đo lường cường độ tác động và khác biệt ngành. Nghiên cứu tiếp theo có thể kiểm định khung bằng dữ liệu đa cấp, so sánh theo mức phụ thuộc người mua và phân tích đánh đổi giữa hiệu quả môi trường, phúc lợi lao động, chi phí tuân thủ và năng lực xuất khẩu.
Tài liệu tham khảo:
1. Appelbaum, E., Bailey, T., Berg, P. và Kalleberg, A.L. (2000). Manufacturing Advantage: Why High-Performance Work Systems Pay Off. Ithaca, NY: Cornell University Press. https://www.cornellpress.cornell.edu/book/9780801437656/manufacturing-advantage/ (Accessed: 5 August 2026).
2. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120. https://doi.org/10.1177/014920639101700108
3. DiMaggio, P.J. và Powell, W.W. (1983). The iron cage revisited: Institutional isomorphism and collective rationality in organizational fields. American Sociological Review, 48(2), 147-160. https://doi.org/10.2307/2095101
4. Dumont, J., Shen, J. và Deng, X. (2017). Effects of green HRM practices on employee workplace green behavior: The role of psychological green climate and employee green values. Human Resource Management, 56(4), 613-627. https://doi.org/10.1002/hrm.21792
5. European Commission (2023). Commission Delegated Regulation (EU) 2023/2772 of 31 July 2023 supplementing Directive 2013/34/EU as regards sustainability reporting standards. Official Journal of the European Union. https://eur-lex.europa.eu/eli/reg_del/2023/2772/oj
6. European Parliament and Council (2024). Directive (EU) 2024/1760 of 13 June 2024 on corporate sustainability due diligence, consolidated version of 18 March 2026. Official Journal of the European Union. https://eur-lex.europa.eu/eli/dir/2024/1760/2026-03-18/eng
7. Freeman, R.E. (1984). Strategic Management: A Stakeholder Approach. Boston, MA: Pitman. https://www.cambridge.org/core/books/strategic-management/E3CC2E2CE01497062D7603B7A8B9337F
8. Kramar, R. (2014). Beyond strategic human resource management: Is sustainable human resource management the next approach? The International Journal of Human Resource Management, 25(8), 1069-1089. https://doi.org/10.1080/09585192.2013.816863
9. Renwick, D.W.S., Redman, T. và Maguire, S. (2013). Green human resource management: A review and research agenda. International Journal of Management Reviews, 15(1), 1-14. https://doi.org/10.1111/j.1468-2370.2011.00328.x
10. Shen, J. và Benson, J. (2016). When CSR is a social norm: How socially responsible human resource management affects employee work behavior. Journal of Management, 42(6), 1723-1746. https://doi.org/10.1177/0149206314522300
11. Snyder, H. (2019). Literature review as a research methodology: An overview and guidelines. Journal of Business Research, 104, 333-339. https://doi.org/10.1016/j.jbusres.2019.07.039
12. Thủ tướng Chính phủ (2023). Quyết định số 843/QĐ-TTg ngày 14/7/2023 ban hành Chương trình hành động quốc gia hoàn thiện chính sách và pháp luật nhằm thúc đẩy thực hành kinh doanh có trách nhiệm tại Việt Nam giai đoạn 2023 - 2027.
| Ngày nhận bài: 5/8/2026; Ngày hoàn thiện biên tập: 12/10/2026; Ngày duyệt đăng: 19/10/2026 |
Các tin khác

Các yếu tố ảnh hưởng đến quyết định lựa chọn mô hình trồng nho kết hợp du lịch sinh thái: Nghiên cứu trường hợp tại xã Ninh Hải, tỉnh Khánh Hòa

Từ nhận diện đến kết nối: Mô hình 4C thiết kế trải nghiệm điểm chạm tại Cù Lao Chàm

Minh bạch hóa và quyền phản hồi trong quản lý rủi ro thuế ở Việt Nam: Thực trạng và kiến nghị giải pháp hoàn thiện

Tác động của thanh toán số đến hành vi mua sắm trực tuyến của thế hệ Z tại TP. Hồ Chí Minh

Các nhân tố ảnh hưởng đến chất lượng dịch vụ đào tạo: Nghiên cứu trường hợp Trường Cao đẳng Dược Hà Nội

Trí tuệ nhân tạo và thách thức trong kỷ nguyên số: Bối cảnh kế toán và kiểm toán

Từ kế toán số đến hiệu quả hoạt động doanh nghiệp: Đề xuất mô hình về vai trò trung gian của chuyển đổi số và điều tiết của phong cách lãnh đạo chuyển đổi

Chuyển dịch chuỗi cung ứng toàn cầu và thu hút FDI của Việt Nam giai đoạn 2020-2025: Thực trạng và triển vọng

Tín dụng bất động sản Việt Nam: Thực trạng và những vẫn đề đặt ra


