


Tín dụng bất động sản Việt Nam: Thực trạng và những vẫn đề đặt ra
ThS. Hoàng Thị Thu Trang
Email: [email protected]
ThS. Ninh Thị Thuý Ngân
Email:[email protected]
Khoa Kế toán, Trường Đại học Lao động Xã hội
Tóm tắt
Những năm gần đây, quy mô tín dụng bất động sản tại Việt Nam tăng nhanh, đặc biệt là tín dụng kinh doanh bất động sản. Bằng phương pháp nghiên cứu định tính, thống kê mô tả và sử dụng dữ liệu thứ cấp từ Ngân hàng Nhà nước Việt Nam, Bộ Xây dựng cùng các nguồn công bố chính thức, nghiên cứu phân tích thực trạng tín dụng bất động sản giai đoạn 2020-2025 về quy mô, tốc độ tăng trưởng, cơ cấu theo mục đích. Kết quả cho thấy, tín dụng bất động sản ngày càng chiếm tỷ trọng lớn trong tổng dư nợ, trong đó tín dụng kinh doanh bất động sản tăng nhanh. Trên cơ sở đó, nghiên cứu đề xuất một số giải pháp nhằm định hướng tín dụng bất động sản phát triển an toàn, hiệu quả và bền vững.
Từ khóa: Bất động sản, ngân hàng thương mại, tín dụng bất động sản, tín dụng ngân hàng
Abstract
In recent years, real estate credit in Viet Nam has expanded rapidly, particularly credit for real estate business activities. Using a qualitative research approach, descriptive statistics, and secondary data from the State Bank of Viet Nam, the Ministry of Construction, and other official sources, this study analyzes the state of real estate credit during the 2020-2025 period in terms of scale, growth rate, and purpose-specific structure. The findings show that real estate credit accounts for an increasingly large share of total outstanding loans, with credit for real estate business activities growing rapidly. Based on these findings, the study proposes several solutions to guide the development of real estate credit in a safe, efficient, and sustainable manner.
Keywords: Real estate, commercial banks, real estate credit, bank credit
ĐẶT VẤN ĐỀ
Bất động sản (BĐS) có mối liên hệ chặt chẽ với nhiều ngành kinh tế như xây dựng, vật liệu xây dựng, tài chính, ngân hàng, du lịch và dịch vụ. Do đặc thù cần vốn lớn, thời gian đầu tư và thu hồi vốn dài, tín dụng ngân hàng trở thành nguồn vốn quan trọng đối với doanh nghiệp và người dân tham gia thị trường BĐS.
Tại Việt Nam, tín dụng BĐS bao gồm tín dụng phục vụ đầu tư, kinh doanh BĐS và tín dụng phục vụ nhu cầu mua, xây dựng, sửa chữa nhà ở của cá nhân. Những năm gần đây, quy mô tín dụng BĐS tăng đáng kể. Đến cuối năm 2025, dư nợ tín dụng BĐS tăng 36,24% so với cuối năm 2024 và chiếm 25,53% tổng dư nợ toàn hệ thống.
Sự gia tăng tín dụng BĐS góp phần cung ứng vốn cho các dự án, cải thiện nguồn cung và đáp ứng nhu cầu nhà ở. Tuy nhiên, tốc độ tăng nhanh cũng đặt ra yêu cầu kiểm soát rủi ro do lĩnh vực này cần vốn lớn, thời hạn dài và giá trị tài sản biến động theo chu kỳ, có thể ảnh hưởng đến chất lượng tài sản của ngân hàng. Vì vậy, cần hài hòa giữa cung ứng vốn cho thị trường và bảo đảm an toàn tín dụng.
Nghiên cứu này tập trung phân tích thực trạng tín dụng BĐS tại Việt Nam giai đoạn 2020-2025; từ đó nhận diện những vấn đề đặt ra và đề xuất giải pháp nâng cao hiệu quả, bảo đảm an toàn tín dụng BĐS.
CƠ SỞ LÝ THUYẾT
Tín dụng BĐS là một bộ phận quan trọng của tín dụng ngân hàng, cung cấp nguồn vốn cho các chủ thể tham gia thị trường BĐS, bao gồm tín dụng phục vụ đầu tư, kinh doanh BĐS và tín dụng phục vụ nhu cầu nhà ở. Theo Gerlach và Peng (2005), tín dụng ngân hàng và giá BĐS có mối liên hệ chặt chẽ, trong đó sự biến động của giá BĐS có thể tác động đến quy mô tín dụng ngân hàng. Lehnert và Stefan (2025) cũng cho rằng, hoạt động cho vay BĐS gắn với giá trị tài sản bảo đảm, mức độ đòn bẩy và đặc điểm của người vay, đồng thời có mối liên hệ quan trọng với ổn định tài chính.
Tuy nhiên, sự mở rộng nhanh của tín dụng BĐS có thể làm gia tăng rủi ro đối với hệ thống ngân hàng. Crowe và cộng sự (2011) chỉ ra rằng, các giai đoạn bùng nổ BĐS thường đi cùng với tăng trưởng tín dụng và có thể tạo ra rủi ro đối với ổn định kinh tế - tài chính. Su và cộng sự (2021) cho thấy, sự suy giảm giá nhà có thể làm gia tăng khả năng vỡ nợ thế chấp và rủi ro tín dụng, trong khi mở rộng tín dụng quá mức có thể dẫn đến tích tụ rủi ro trong hệ thống ngân hàng.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng dữ liệu thứ cấp được thu thập từ các báo cáo, thông tin thống kê và công bố của Ngân hàng Nhà nước Việt Nam (NHNN), Bộ Xây dựng và một số tài liệu liên quan đến tín dụng và thị trường BĐS.
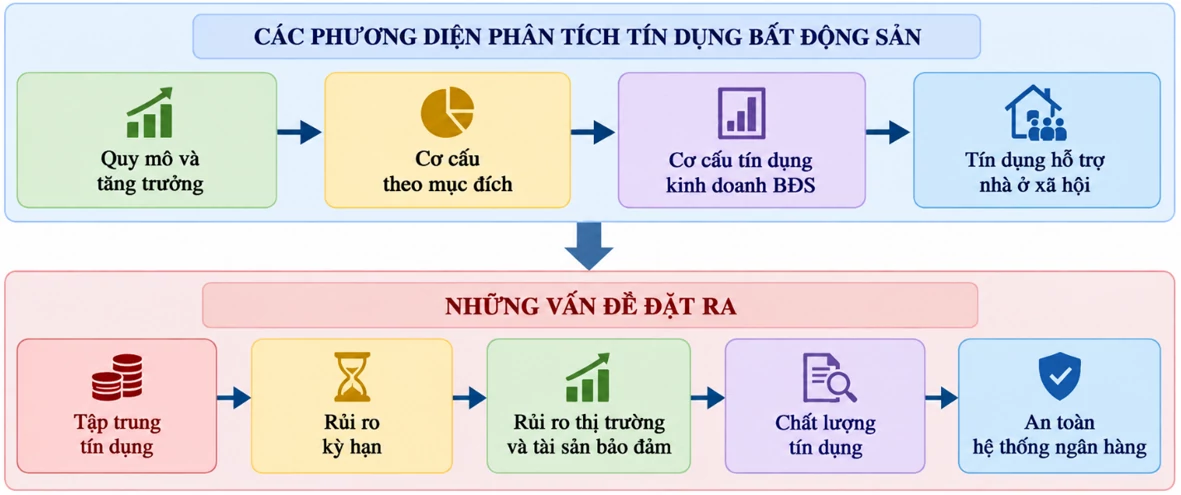
Nghiên cứu sử dụng phương pháp định tính. Dữ liệu được tổng hợp và xử lý thông qua phương pháp thống kê mô tả, so sánh theo thời gian, phân tích cơ cấu và phân tích xu hướng, nhằm đánh giá sự thay đổi của tín dụng BĐS tại Việt Nam trong giai đoạn nghiên cứu (Hình).
Hình: Các phương diện phân tích và những vấn đề đăt ra đối với tín dụng bất động sản
 |
Nguồn: Tác giả tổng hợp
KẾT QUẢ NGHIÊN CỨU
Quy mô và tăng trưởng tín dụng bất động sản tại Việt Nam
Trong những năm gần đây, quy mô tín dụng BĐS tại Việt Nam có xu hướng tăng nhanh. Mặc dù chịu tác động của đại dịch COVID-19 trong năm 2020-2021 và những khó khăn của thị trường từ nửa cuối năm 2022, tín dụng BĐS vẫn duy trì mức tăng đáng kể.
Bảng 1: Quy mô và tăng trưởng tín dụng bất động sản tại Việt Nam
| Năm | Dư nợ tín dụng BĐS (triệu tỷ đồng) | Tăng trưởng (%) | Tỷ trọng trong tổng dư nợ (%) |
|---|---|---|---|
| 2020 | 1,797 | 12,06 | 19,55 |
| 2021 | ≈ 2,08 | 15,37 | ≈ 20,0 |
| 2022 | 2,58 | ≈ 24,0 | 21,20 |
| 2023 | 2,88 | 11,81 | ≈ 21,4 |
| 2024 | 3,35 | 16,11 | ≈ 21,0 |
| 2025 | 4,74 | 36,24 | 25,53 |
Nguồn: NHNN (2020-2025)
Bảng 1 cho thấy, tín dụng tăng mạnh trong giai đoạn thị trường mở rộng, chậm lại khi thị trường gặp khó khăn năm 2023 và tăng trở lại khi thị trường phục hồi trong năm 2024-2025. Điều này phản ánh xu hướng mở rộng đáng kể của tín dụng BĐS trong hệ thống ngân hàng Việt Nam.
Trong thực tế, diễn biến tín dụng gắn khá rõ với sự vận động của thị trường BĐS. Năm 2023, thị trường gặp nhiều khó khăn về nguồn vốn, pháp lý dự án và thanh khoản, khiến khả năng hấp thụ vốn suy giảm. Từ năm 2024-2025, thị trường từng bước phục hồi, nguồn cung và giao dịch được cải thiện, đồng thời dòng vốn tín dụng vào BĐS tăng trở lại.
Sự gia tăng của dư nợ và tỷ trọng tín dụng BĐS cho thấy vai trò ngày càng lớn của nguồn vốn ngân hàng đối với thị trường BĐS. Tuy nhiên, xu hướng này cũng đặt ra yêu cầu kiểm soát rủi ro tập trung tín dụng, nhất là khi BĐS thuộc lĩnh vực có nhu cầu vốn lớn, thời gian thu hồi vốn dài và chịu ảnh hưởng mạnh bởi biến động của thị trường. Điều này phù hợp với quan điểm của Crowe và cộng sự (2011) rằng sự bùng nổ của thị trường BĐS thường gắn với tăng trưởng tín dụng và có thể làm gia tăng rủi ro đối với ổn định tài chính.
Chuyển dịch cơ cấu tín dụng bất động sản
Không chỉ gia tăng về quy mô, cơ cấu tín dụng BĐS cũng có sự chuyển dịch đáng chú ý giữa tín dụng phục vụ hoạt động kinh doanh và tín dụng phục vụ nhu cầu tiêu dùng, tự sử dụng BĐS.
Bảng 2: Cơ cấu tín dụng bất động sản theo mục đích tại Việt Nam
| Năm | Tín dụng kinh doanh BĐS (triệu tỷ đồng) | Tỷ trọng (%) | Tín dụng tiêu dùng/tự sử dụng BĐS (triệu tỷ đồng) | Tỷ trọng (%) |
|---|---|---|---|---|
| 2020 | 0,63 | 35,3 | 1,16 | 64,7 |
| 2021 | 0,72 | 34,8 | 1,35 | 65,2 |
| 2022 | 0,79 | 31,28 | 1,77 | 68,72 |
| 2023 | 1,09 | ≈ 37,8 | 1,79 | ≈ 62,2 |
| 2024 | 1,45 | ≈ 40,0 | ≈ 2,01 | ≈ 60,0 |
| 2025 | 2,00 | 45,58 | ≈ 2,58 | 54,42 |
Nguồn: NHNN (2020-2025)
Bảng 2 cho thấy, cơ cấu tín dụng BĐS có sự chuyển dịch rõ rệt trong giai đoạn 2020-2025 phản ánh xu hướng dòng vốn tín dụng ngày càng chuyển mạnh sang hoạt động kinh doanh BĐS.
Trong thực tế, sự chuyển dịch này diễn ra cùng với quá trình phục hồi của thị trường BĐS sau giai đoạn khó khăn 2022-2023. Nhiều dự án được tháo gỡ vướng mắc pháp lý, nguồn cung và giao dịch trên thị trường từng bước cải thiện, làm gia tăng nhu cầu vốn của các doanh nghiệp BĐS. Bộ Xây dựng đánh giá dòng vốn tín dụng vào lĩnh vực BĐS có dấu hiệu cải thiện, phản ánh sự phục hồi niềm tin của doanh nghiệp và các tổ chức tín dụng đối với thị trường.
Xu hướng này cho thấy tín dụng ngân hàng ngày càng đóng vai trò quan trọng đối với nguồn cung BĐS. Tuy nhiên, tín dụng kinh doanh BĐS tăng nhanh cũng đặt ra yêu cầu kiểm soát rủi ro và hạn chế tập trung vốn vào các phân khúc có tính đầu cơ cao.
Cơ cấu tín dụng kinh doanh bất động sản
Cùng với sự gia tăng về quy mô, tín dụng kinh doanh BĐS có sự dịch chuyển đáng chú ý giữa các lĩnh vực, phản ánh sự thay đổi về nhu cầu vốn và hoạt động của từng phân khúc trên thị trường.
Bảng 3: Cơ cấu dư nợ tín dụng kinh doanh bất động sản tại Việt Nam
| Lĩnh vực | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|
| Dự án khu đô thị, phát triển nhà ở | 144.301 | 165.684 | 180.743 | 305.650 | 402.131 | 628.654 |
| Dự án văn phòng cho thuê | 33.391 | 38.287 | 41.815 | 42.596 | 57.802 | 61.817 |
| Khu công nghiệp, khu chế xuất | 32.032 | 36.759 | 40.149 | 77.033 | 106.109 | 123.104 |
| Du lịch, sinh thái, nghỉ dưỡng | 26.056 | 29.900 | 32.660 | 43.570 | 56.331 | 78.622 |
| Nhà hàng, khách sạn | 45.905 | 52.672 | 57.539 | 59.581 | 66.396 | 70.212 |
| Xây dựng, sửa chữa, mua nhà để bán/cho thuê | 115.002 | 131.956 | 144.157 | 123.353 | 120.728 | 139.913 |
| Cho vay mua quyền sử dụng đất | 67.975 | 77.999 | 85.199 | 75.509 | 105.000 | 226.154 |
| Kinh doanh BĐS khác | 169.078 | 195.585 | 211.452 | 365.669 | 538.232 | 673.424 |
| Tổng cộng | 633.740 | 728.842 | 793.714 | 1.092.961 | 1.452.729 | 2.001.900 |
Nguồn: Bộ Xây dựng (2020-2025), NHNN (2020-2025)
Bảng 3 cho thấy dư nợ tín dụng kinh doanh BĐS có xu hướng tăng mạnh trong giai đoạn 2020-2025. Trong thực tế, sự gia tăng này gắn với quá trình phục hồi và mở rộng nguồn cung dự án trên thị trường. Năm 2025, hoạt động phát triển dự án nhà ở xã hội được đẩy mạnh; trong 9 tháng đầu năm có 39 dự án nhà ở thương mại với trên 15.000 căn hoàn thành và 75 dự án với khoảng 33.374 căn được cấp phép xây dựng (NHNN, 2023-2025). Những diễn biến này phù hợp với xu hướng tăng nhanh của tín dụng dành cho khu đô thị và phát triển nhà ở.
Tín dụng đối với khu công nghiệp, khu chế xuất tăng tương đối liên tục. Trong quý II năm 2025, Bộ Xây dựng ghi nhận tỷ lệ lấp đầy các khu công nghiệp đang hoạt động khoảng 75%; riêng miền Bắc khoảng 83% và miền Nam khoảng 92%. Các địa bàn như Bắc Ninh, Hải Phòng, Hưng Yên, Đồng Nai và khu vực TP. Hồ Chí Minh tiếp tục có nhu cầu thuê lớn.
Đối với BĐS du lịch, sinh thái, nghỉ dưỡng, sự gia tăng những năm gần đây diễn ra cùng với quá trình phục hồi của hoạt động du lịch và các dự án nghỉ dưỡng. Trong quý II/2025, nguồn cung căn hộ khách sạn và biệt thự liền kề nghỉ dưỡng đạt khoảng 2.300 sản phẩm, gấp 2 lần quý I/2025, với một số dự án được Bộ Xây dựng đề cập như Đồi Rồng tại Đồ Sơn, Hải Phòng và Sun Costa Residence.
Nhìn chung, số liệu cho thấy tín dụng kinh doanh BĐS không chỉ tăng về quy mô mà còn có sự dịch chuyển theo sự phục hồi của từng phân khúc thị trường. Nhà ở và khu đô thị, BĐS công nghiệp và quyền sử dụng đất là những lĩnh vực thu hút dòng vốn đáng kể, trong khi BĐS du lịch, nghỉ dưỡng cũng phục hồi nhưng quy mô tín dụng còn thấp hơn. Sự mở rộng tín dụng góp phần bổ sung vốn cho doanh nghiệp và thúc đẩy nguồn cung dự án; tuy nhiên, tốc độ tăng nhanh ở một số phân khúc cũng đặt ra yêu cầu kiểm soát rủi ro tập trung tín dụng, chất lượng khoản vay và hạn chế dòng vốn chảy vào hoạt động đầu cơ.
Tín dụng hỗ trợ nhà ở xã hội được chú trọng nhưng mức giải ngân còn hạn chế
Tín dụng nhà ở xã hội ngày càng được chú trọng nhằm đáp ứng nhu cầu nhà ở của người thu nhập thấp, công nhân và các đối tượng có nhu cầu ở thực, nhất là trong bối cảnh giá nhà tại các đô thị lớn còn cao so với khả năng chi trả của người dân.
Theo NHNN (2023-2025), Chương trình tín dụng 120.000 tỷ đồng dành cho nhà ở xã hội, nhà ở công nhân và cải tạo chung cư sau đó được các ngân hàng thương mại đăng ký nâng lên 145.000 tỷ đồng với 9 ngân hàng tham gia. Tuy nhiên, đến cuối năm 2025, doanh số giải ngân mới đạt khoảng 7.600 tỷ đồng, tương đương hơn 5% quy mô đăng ký. Điều này cho thấy hạn chế không chỉ nằm ở nguồn vốn ngân hàng mà còn ở khả năng hình thành các dự án đủ điều kiện tiếp cận tín dụng.
Thực tế, đầu năm 2025 cả nước có 655 dự án nhà ở xã hội với 593.428 căn, nhưng mới 103 dự án với 66.755 căn hoàn thành và 137 dự án với 114.618 căn đã khởi công; phần lớn còn ở giai đoạn chấp thuận chủ trương đầu tư. Tại TP. Hồ Chí Minh, đến tháng 8/2025 mới hoàn thành 4.277/13.040 căn được giao trong năm, cho thấy tiến độ dự án vẫn là một trong những yếu tố ảnh hưởng đến khả năng hấp thụ vốn tín dụng.
Đến cuối năm 2025, tình hình đã cải thiện khi cả nước có 698 dự án với 657.441 căn đang được triển khai ở các giai đoạn khác nhau và riêng năm 2025 hoàn thành 102.633 căn, vượt kế hoạch năm. Tuy nhiên, quy mô này mới đạt khoảng 62% mục tiêu của Đề án phát triển khoảng 1.062 triệu căn nhà ở xã hội.
Như vậy, nguồn vốn tín dụng dành cho nhà ở xã hội tương đối lớn nhưng khả năng chuyển thành dư nợ thực tế còn hạn chế. Nguyên nhân không hoàn toàn từ phía ngân hàng mà còn liên quan đến quỹ đất, thủ tục đầu tư, tiến độ dự án và điều kiện tiếp cận của người mua. Vì vậy, mở rộng tín dụng cần đi cùng tháo gỡ pháp lý và gia tăng nguồn cung dự án để nguồn vốn thực sự đi vào thị trường.
Tồn tại, hạn chế
Mặc dù tín dụng BĐS đã góp phần cung ứng vốn cho doanh nghiệp, phát triển dự án và đáp ứng nhu cầu nhà ở, thực trạng giai đoạn 2020-2025 cho thấy một số tồn tại, hạn chế và vấn đề cần quan tâm.
Thứ nhất, tín dụng BĐS tăng nhanh và ngày càng chiếm tỷ trọng lớn trong tổng dư nợ. Điều này cho thấy thị trường BĐS còn phụ thuộc đáng kể vào nguồn vốn ngân hàng. Trong khi BĐS có nhu cầu vốn lớn, thời gian thu hồi vốn dài và chịu ảnh hưởng của chu kỳ thị trường, sự mở rộng tín dụng nhanh có thể làm gia tăng rủi ro tập trung đối với hệ thống ngân hàng.
Thứ hai, cơ cấu tín dụng có xu hướng chuyển mạnh sang hoạt động kinh doanh BĐS. Dòng vốn tập trung nhiều vào phát triển khu đô thị, nhà ở, quyền sử dụng đất và các hoạt động kinh doanh BĐS khác. Xu hướng này hỗ trợ doanh nghiệp triển khai dự án nhưng cũng đặt ra yêu cầu kiểm soát tín dụng đối với các phân khúc có tính đầu cơ cao.
Thứ ba, còn tồn tại sự mất cân đối về kỳ hạn nguồn vốn. Các dự án BĐS thường cần nguồn vốn trung và dài hạn, trong khi một phần đáng kể nguồn vốn huy động của ngân hàng có kỳ hạn ngắn hơn. Khi thị trường khó khăn hoặc dự án chậm tiến độ, rủi ro thanh khoản và khả năng trả nợ của doanh nghiệp có thể ảnh hưởng đến chất lượng tín dụng ngân hàng.
Thứ tư, phân bổ tín dụng chưa giải quyết được sự mất cân đối giữa các phân khúc và nhu cầu nhà ở thực. Trong khi tín dụng kinh doanh BĐS tăng nhanh, nguồn cung nhà ở phù hợp với khả năng chi trả của người dân còn hạn chế. Vì vậy, cần định hướng dòng vốn nhiều hơn vào các dự án đáp ứng nhu cầu thực và hạn chế tín dụng thúc đẩy đầu cơ, tăng giá tài sản.
Thứ năm, tín dụng hỗ trợ nhà ở xã hội còn gặp khó khăn trong giải ngân. Nguyên nhân không chỉ từ phía ngân hàng mà còn liên quan đến quỹ đất, thủ tục pháp lý, tiến độ dự án và điều kiện tiếp cận của chủ đầu tư, người mua nhà. Do đó, mở rộng nguồn vốn cần đi cùng với tháo gỡ các điểm nghẽn về pháp lý và nguồn cung.
KHUYẾN NGHỊ GIẢI PHÁP
Từ những tồn tại và những vấn đề đặt ra đối với tín dụng BĐS giai đoạn 2020-2025, cần thực hiện đồng bộ một số giải pháp nhằm vừa đáp ứng nhu cầu vốn của thị trường, vừa bảo đảm an toàn hoạt động ngân hàng.
Một là, kiểm soát tốc độ tăng trưởng và mức độ tập trung tín dụng BĐS. NHNN cần tiếp tục giám sát chặt chẽ tín dụng đối với lĩnh vực BĐS, nhất là tại các ngân hàng có tỷ trọng dư nợ BĐS cao. Việc kiểm soát không nên thực hiện theo hướng hạn chế tín dụng một cách đồng loạt mà cần phân loại theo mức độ rủi ro, ưu tiên vốn cho các dự án có pháp lý đầy đủ, khả năng hoàn thành và nhu cầu thị trường thực tế.
Hai là, định hướng cơ cấu tín dụng vào các phân khúc có nhu cầu thực. Các ngân hàng cần ưu tiên tín dụng đối với nhà ở phục vụ nhu cầu thực, nhà ở vừa túi tiền, nhà ở xã hội và các dự án có hiệu quả, đồng thời thận trọng với tín dụng liên quan đến đầu cơ đất đai và các phân khúc có giá tăng cao nhưng thanh khoản thấp. Qua đó, dòng vốn ngân hàng vừa hỗ trợ nguồn cung vừa hạn chế nguy cơ hình thành bong bóng giá BĐS.
Ba là, giảm rủi ro kỳ hạn và sự phụ thuộc của thị trường BĐS vào tín dụng ngân hàng. Các ngân hàng cần kiểm soát chặt chẽ việc sử dụng nguồn vốn ngắn hạn cho vay trung và dài hạn, nâng cao chất lượng thẩm định dòng tiền và khả năng trả nợ của dự án. Đồng thời, cần phát triển các kênh huy động vốn trung và dài hạn khác như thị trường trái phiếu doanh nghiệp, quỹ đầu tư BĐS và các nguồn vốn hợp pháp khác để giảm áp lực lên hệ thống ngân hàng.
Bốn là, nâng cao chất lượng thẩm định và kiểm soát rủi ro tín dụng BĐS. Các tổ chức tín dụng cần chuyển trọng tâm từ giá trị tài sản bảo đảm sang đánh giá tính pháp lý, hiệu quả dự án và dòng tiền trả nợ; đồng thời thường xuyên đánh giá lại giá trị tài sản bảo đảm và khả năng chịu đựng rủi ro khi giá BĐS biến động. Việc kiểm soát mục đích sử dụng vốn sau giải ngân cũng cần được tăng cường nhằm hạn chế vốn tín dụng đi vào hoạt động đầu cơ.
Năm là, đẩy nhanh tín dụng đối với nhà ở xã hội gắn với tháo gỡ điểm nghẽn về nguồn cung. Cần đơn giản hóa thủ tục đầu tư, tạo quỹ đất, đẩy nhanh phê duyệt dự án và xác định rõ đối tượng được hưởng chính sách. Đồng thời, các ngân hàng cần cải thiện quy trình tiếp cận vốn đối với chủ đầu tư và người mua nhà đủ điều kiện. Khi các vướng mắc về pháp lý và nguồn cung được giải quyết, nguồn vốn ưu đãi mới có thể chuyển nhanh thành dư nợ thực tế.
Tài liệu tham khảo:
1. Bộ Xây dựng (2020-2025). Các báo cáo, thông cáo công bố thông tin về nhà ở và thị trường BĐS năm 2020-2025.
2. Chính phủ (2023). Đề án Đầu tư xây dựng ít nhất 1 triệu căn hộ nhà ở xã hội cho đối tượng thu nhập thấp, công nhân khu công nghiệp giai đoạn 2021-2030.
3. Crowe, C., Dell’Ariccia, G., Igan, D. & Rabanal, P (2011). Policies for Macrofinancial Stability: Options to Deal with Real Estate Booms. IMF Staff Discussion Note, International Monetary Fund.
4. Gerlach, S. & Peng, W (2005). Bank lending and property prices in Hong Kong. Journal of Banking & Finance, 29(2), 461-4817.
5. Lehnert, A. & Stefan, S. (2025), Real Estate Lending: Choice, Risk Management, and Financial Stability. In The Oxford Handbook of Banking, 4th Edition, 565-597.
6. NHNN (2020-2025). Các báo cáo và thông tin công bố về hoạt động tín dụng đối với lĩnh vực BĐS.
7. NHNN (2023-2025). Các thông tin về triển khai Chương trình tín dụng đối với nhà ở xã hội, nhà ở công nhân và cải tạo, xây dựng lại chung cư.
8. Su, C.W., Cai, X.Y., Qin, M., Tao, R. & Umar, M (2021). Can bank credit withstand falling house price in China? International Review of Economics & Finance, 71, 257-267.
| Ngày nhận bài: 4/9/2026; Ngày hoàn thiện biên tập: 9/10/2026; Ngày duyệt đăng: 16/10/2026 |
Các tin khác

Các yếu tố ảnh hưởng đến quyết định lựa chọn mô hình trồng nho kết hợp du lịch sinh thái: Nghiên cứu trường hợp tại xã Ninh Hải, tỉnh Khánh Hòa

Từ nhận diện đến kết nối: Mô hình 4C thiết kế trải nghiệm điểm chạm tại Cù Lao Chàm

Minh bạch hóa và quyền phản hồi trong quản lý rủi ro thuế ở Việt Nam: Thực trạng và kiến nghị giải pháp hoàn thiện

Tác động của thanh toán số đến hành vi mua sắm trực tuyến của thế hệ Z tại TP. Hồ Chí Minh

Các nhân tố ảnh hưởng đến chất lượng dịch vụ đào tạo: Nghiên cứu trường hợp Trường Cao đẳng Dược Hà Nội

Trí tuệ nhân tạo và thách thức trong kỷ nguyên số: Bối cảnh kế toán và kiểm toán

Từ kế toán số đến hiệu quả hoạt động doanh nghiệp: Đề xuất mô hình về vai trò trung gian của chuyển đổi số và điều tiết của phong cách lãnh đạo chuyển đổi

Chuyển dịch chuỗi cung ứng toàn cầu và thu hút FDI của Việt Nam giai đoạn 2020-2025: Thực trạng và triển vọng

Tác động của tiêu chuẩn ESG đến quản trị nguồn nhân lực tại doanh nghiệp xuất khẩu Việt Nam


