


Đánh giá khả năng ứng dụng trí tuệ nhân tạo trong tự động hóa kế toán đối với hộ kinh doanh cá thể tại Việt Nam
Nguyễn Thị Duyên, Hoàng Thị Như Trang
Khoa Kinh tế - Quản Lý, Trường Cao đẳng Sư phạm Bà Rịa - Vũng Tàu
Email: [email protected]
Tóm tắt
Trong bối cảnh chuyển đổi số ngày càng sâu rộng, trí tuệ nhân tạo (AI) đang trở thành công nghệ quan trọng thúc đẩy đổi mới hoạt động kế toán và quản trị. Đối với hộ kinh doanh cá thể tại Việt Nam, việc ứng dụng AI trong tự động hóa kế toán có thể giúp giảm khối lượng công việc thủ công, nâng cao độ chính xác của dữ liệu tài chính, hỗ trợ tuân thủ nghĩa vụ thuế và cải thiện hiệu quả quản lý. Tuy nhiên, quá trình triển khai vẫn gặp nhiều rào cản như hạn chế về nhận thức công nghệ, chi phí đầu tư, hạ tầng số và khung pháp lý. Bằng phương pháp nghiên cứu tổng quan tài liệu kết hợp phân tích và tổng hợp lý luận, bài viết đánh giá tiềm năng ứng dụng AI trong hoạt động kế toán của hộ kinh doanh cá thể tại Việt Nam. Trên cơ sở đó, nghiên cứu đề xuất mô hình khái niệm về các yếu tố ảnh hưởng đến việc ứng dụng AI trong kế toán và đưa ra một số hàm ý chính sách nhằm thúc đẩy chuyển đổi số, nâng cao hiệu quả quản lý và tăng cường năng lực cạnh tranh của khu vực hộ kinh doanh.
Từ khóa: Trí tuệ nhân tạo, tự động hóa kế toán, hộ kinh doanh cá thể, chuyển đổi số, kế toán số.
Abstract
In the context of accelerating digital transformation, Artificial Intelligence (AI) has emerged as a key technology driving innovation in accounting and management practices. For household businesses in Vietnam, AI-enabled accounting automation can reduce manual workloads, improve financial data accuracy, strengthen tax compliance, and enhance managerial efficiency. Nevertheless, AI adoption remains constrained by limited technological awareness, investment costs, digital infrastructure, and regulatory challenges. Using a literature review approach combined with theoretical analysis and synthesis, this study examines the potential of AI applications in accounting automation for household businesses in Vietnam. Based on the findings, a conceptual framework of AI adoption in accounting is proposed, together with several policy implications to promote digital transformation, improve accounting efficiency, and enhance the competitiveness of this business sector.
Keywords: Artificial Intelligence (AI), accounting automation, household businesses, digital transformation, digital accounting.
GIỚI THIỆU
Trong những năm gần đây, trí tuệ nhân tạo (AI) đã tạo ra những thay đổi quan trọng trong lĩnh vực kế toán và quản trị doanh nghiệp. Các công nghệ như nhận dạng ký tự quang học (OCR), học máy (Machine Learning), xử lý ngôn ngữ tự nhiên (NLP) và AI tạo sinh đang được ứng dụng để tự động hóa quy trình xử lý dữ liệu, giảm khối lượng công việc thủ công và nâng cao chất lượng thông tin kế toán.
Tại Việt Nam, hộ kinh doanh cá thể là khu vực kinh tế có vai trò quan trọng trong tạo việc làm và thúc đẩy tăng trưởng kinh tế. Tuy nhiên, phần lớn hộ kinh doanh vẫn thực hiện ghi chép kế toán theo phương pháp thủ công hoặc bán thủ công, làm gia tăng nguy cơ sai sót, tốn thời gian và hạn chế khả năng đáp ứng yêu cầu quản lý thuế.
Trong bối cảnh chuyển đổi số ngày càng mạnh mẽ, ứng dụng AI vào tự động hóa kế toán được xem là giải pháp tiềm năng giúp nâng cao hiệu quả quản lý tài chính và hỗ trợ tuân thủ pháp luật. Mặc dù AI trong kế toán doanh nghiệp đã được nghiên cứu tương đối rộng rãi, các nghiên cứu về khả năng ứng dụng AI đối với hộ kinh doanh cá thể tại Việt Nam vẫn còn hạn chế. Vì vậy, bài viết tập trung đánh giá tiềm năng ứng dụng AI trong tự động hóa kế toán và đề xuất một số hàm ý nhằm thúc đẩy chuyển đổi số trong khu vực này.
CƠ SỞ LÝ LUẬN
Khái niệm trí tuệ nhân tạo
Trí tuệ nhân tạo là lĩnh vực khoa học máy tính tập trung vào việc phát triển các hệ thống có khả năng mô phỏng tư duy và hành vi thông minh của con người. AI có thể thực hiện các nhiệm vụ như học tập từ dữ liệu, nhận dạng mẫu, xử lý thông tin và đưa ra quyết định.
Các công nghệ AI được ứng dụng nhiều trong kế toán bao gồm: Optical Character Recognition (OCR); Machine Learning (ML); Deep Learning; Natural Language Processing (NLP); Generative AI.
Tự động hóa kế toán
Tự động hóa kế toán là quá trình ứng dụng các công nghệ số nhằm giảm sự can thiệp thủ công trong các nghiệp vụ kế toán. Quá trình này bao gồm: (i) Thu thập dữ liệu: Tự động nhận dữ liệu từ hóa đơn điện tử, phần mềm bán hàng, ngân hàng và các nền tảng kinh doanh; (ii) Nhập liệu chứng từ: Sử dụng OCR và AI để nhận diện thông tin trên chứng từ và cập nhật vào hệ thống kế toán; (iii) Phân loại giao dịch: Tự động xác định doanh thu, chi phí, công nợ và các khoản thuế dựa trên quy tắc hoặc dữ liệu lịch sử; (iv) Ghi sổ kế toán: cập nhật nghiệp vụ vào các sổ kế toán liên quan một cách nhanh chóng và chính xác; (v) Tổng hợp báo cáo: Tổng hợp dữ liệu để tạo báo cáo tài chính, báo cáo quản trị và báo cáo thuế; (vi) Kiểm tra và đối chiếu dữ liệu: Phát hiện sai sót, giao dịch bất thường và dữ liệu không nhất quán nhằm nâng cao độ tin cậy của thông tin kế toán.
Trong những năm gần đây, nhiều nhà cung cấp phần mềm tại Việt Nam đã phát triển các giải pháp kế toán số dành cho hộ kinh doanh và doanh nghiệp siêu nhỏ. Các phần mềm này không chỉ hỗ trợ ghi sổ kế toán mà còn tích hợp AI nhằm tự động hóa nghiệp vụ kế toán và quản lý thuế. Một số giải pháp tiêu biểu gồm:
- Misa Amis Kế toán Hộ kinh doanh (HKD): hỗ trợ quản lý thu, chi, bán hàng, kho hàng, hóa đơn điện tử, tự động lập sổ sách kế toán và tờ khai thuế; tích hợp công nghệ tự động nhập liệu và trợ lý AI.
- KiotViet Kế toán: tự động tổng hợp dữ liệu bán hàng, lập sổ kế toán và tờ khai thuế theo quy định, giúp giảm đáng kể công việc kế toán thủ công.
- Sapo Accounting và Sapo 6870: tích hợp quản lý bán hàng, hóa đơn điện tử, sổ kế toán, kê khai thuế và trợ lý AI trên cùng một nền tảng, hỗ trợ hộ kinh doanh thực hiện kế toán thuận tiện hơn.
Tuy nhiên, các phần mềm kế toán và hệ thống AI hiện nay chưa thể thay thế hoàn toàn vai trò của con người. Việc sử dụng hiệu quả các công cụ này vẫn đòi hỏi người dùng có kiến thức về kế toán, thuế và quy trình nghiệp vụ để kiểm tra, đối chiếu và xử lý các tình huống phát sinh. AI chủ yếu đóng vai trò hỗ trợ, nâng cao năng suất và độ chính xác của công tác kế toán, trong khi trách nhiệm kiểm soát dữ liệu và đưa ra quyết định chuyên môn vẫn thuộc về con người. Vì vậy, sự kết hợp giữa AI và năng lực chuyên môn được xem là yếu tố quan trọng để nâng cao hiệu quả tự động hóa kế toán trong khu vực hộ kinh doanh cá thể.
Đặc điểm kế toán của hộ kinh doanh cá thể tại Việt Nam
Hộ kinh doanh cá thể là khu vực kinh tế quan trọng, hoạt động chủ yếu trong lĩnh vực thương mại, dịch vụ và sản xuất quy mô nhỏ. Do đặc điểm tổ chức và nguồn lực hạn chế, công tác kế toán của hộ kinh doanh có nhiều khác biệt so với doanh nghiệp. Một số đặc điểm cơ bản gồm:
- Quy mô nhỏ: Hoạt động kinh doanh thường tập trung vào một số ít ngành nghề, với việc quản lý tài chính chủ yếu do chủ hộ hoặc thành viên gia đình thực hiện.
- Nguồn lực tài chính hạn chế: Khả năng đầu tư cho phần mềm kế toán, công nghệ số và hệ thống quản trị còn thấp, do ưu tiên vốn cho hoạt động kinh doanh.
- Thiếu nhân sự kế toán chuyên trách: Nhiều hộ tự ghi chép sổ sách hoặc thuê dịch vụ kế toán khi cần, làm gia tăng nguy cơ sai sót trong xử lý thông tin tài chính.
- Mức độ ứng dụng công nghệ còn thấp: Việc ghi chép vẫn chủ yếu thực hiện bằng sổ sách hoặc Excel; ứng dụng phần mềm kế toán và hóa đơn điện tử chưa đồng đều giữa các địa phương và ngành nghề.
- Chủ yếu quản lý bằng kinh nghiệm: Các quyết định kinh doanh thường dựa trên kinh nghiệm thực tiễn hơn là hệ thống dữ liệu và báo cáo tài chính được phân tích chuyên sâu.
Những đặc điểm này vừa là rào cản nhưng cũng là động lực cho việc ứng dụng các giải pháp AI đơn giản, chi phí thấp và dễ sử dụng.
Tiềm năng ứng dụng AI trong tự động hóa kế toán đối với hộ kinh doanh
Tự động nhập liệu hóa đơn và chứng từ: AI kết hợp công nghệ OCR có thể: Quét hóa đơn giấy; Nhận diện thông tin; Tự động nhập dữ liệu vào phần mềm kế toán. Điều này giúp giảm đáng kể thời gian xử lý chứng từ so với phương pháp nhập liệu thủ công.
Tự động phân loại giao dịch: AI có khả năng nhận diện bản chất giao dịch để phân loại: Doanh thu; Chi phí; Công nợ; Thuế phải nộp. Qua đó hỗ trợ chủ hộ kinh doanh duy trì hệ thống thông tin tài chính chính xác hơn.
Tự động ghi sổ kế toán: Dựa trên dữ liệu đầu vào, AI có thể: Ghi sổ thu tiền; Ghi sổ chi tiền; Ghi sổ bán hàng; Tổng hợp nhật ký giao dịch. Nhờ đó giảm đáng kể sai sót do yếu tố con người.
Hỗ trợ khai thuế: AI có thể: Kiểm tra tính hợp lệ của chứng từ; Nhắc thời hạn kê khai; Dự báo nghĩa vụ thuế; Hỗ trợ lập báo cáo phục vụ cơ quan quản lý thuế.
Chatbot kế toán thông minh: Các mô hình AI tạo sinh có thể đóng vai trò trợ lý kế toán số, hỗ trợ: Tra cứu quy định thuế; Giải đáp thắc mắc kế toán; Hướng dẫn lập chứng từ; Hỗ trợ quản lý tài chính kinh doanh.
CƠ HỘI VÀ THÁCH THỨC CỦA VIỆC ỨNG DỤNG AI TRONG TỰ ĐỘNG HÓA KẾ TOÁN ĐỐI VỚI HỘ KINH DOANH CÁ THỂ TẠI VIỆT NAM
Cơ hội
- Nâng cao hiệu quả quản lý và chất lượng thông tin kế toán: AI giúp tự động hóa các công việc như nhập liệu, phân loại giao dịch, ghi sổ và lập báo cáo, từ đó giảm thời gian xử lý nghiệp vụ và hạn chế sai sót. Khả năng xử lý dữ liệu nhanh, chính xác của AI góp phần nâng cao chất lượng thông tin kế toán, hỗ trợ chủ hộ kinh doanh đưa ra quyết định kịp thời và hiệu quả hơn.
- Tiết kiệm chi phí và tối ưu nguồn lực: Các giải pháp kế toán tích hợp AI có thể thay thế một phần công việc thủ công, giúp giảm chi phí nhân công và chi phí quản lý. Nhờ đó, hộ kinh doanh có thể tập trung nhiều nguồn lực hơn cho hoạt động sản xuất, kinh doanh và phát triển thị trường.
- Nâng cao khả năng tuân thủ pháp luật về thuế: AI hỗ trợ kiểm tra chứng từ, đối chiếu dữ liệu, nhắc nhở thời hạn kê khai và hỗ trợ xác định nghĩa vụ thuế. Điều này giúp giảm sai sót trong thực hiện nghĩa vụ thuế, hạn chế rủi ro xử phạt và tăng tính minh bạch tài chính.
- Thúc đẩy quá trình chuyển đổi số hộ kinh doanh: Việc ứng dụng AI trong kế toán tạo nền tảng để hộ kinh doanh tiếp cận các công nghệ số khác như hóa đơn điện tử, thanh toán không dùng tiền mặt, quản lý bán hàng và phân tích dữ liệu kinh doanh.
Thách thức
- Hạn chế về nhận thức và kỹ năng công nghệ: Nhiều hộ kinh doanh vẫn hoạt động dựa trên kinh nghiệm, trong khi hiểu biết về AI và chuyển đổi số còn hạn chế, dẫn đến khó khăn trong việc khai thác hiệu quả các giải pháp công nghệ.
- Áp lực về chi phí đầu tư ban đầu: Mặc dù chi phí phần mềm ngày càng hợp lý, việc triển khai hệ thống kế toán số tích hợp AI vẫn đòi hỏi chi phí cho phần mềm, thiết bị và đào tạo người sử dụng, tạo áp lực đối với các hộ kinh doanh có nguồn lực hạn chế.
- Rủi ro về bảo mật và an toàn dữ liệu: Dữ liệu kế toán và tài chính có tính nhạy cảm cao nên việc lưu trữ và xử lý trên nền tảng số làm gia tăng yêu cầu về bảo mật, quyền riêng tư và an toàn thông tin.
- Hạ tầng số và hành lang pháp lý còn đang hoàn thiện: Hệ thống pháp luật liên quan đến AI, quản lý dữ liệu và trách nhiệm pháp lý của các nền tảng số vẫn tiếp tục được hoàn thiện. Đồng thời, sự chênh lệch về hạ tầng công nghệ giữa các khu vực có thể ảnh hưởng đến khả năng ứng dụng AI.
- Tâm lý e ngại thay đổi: Một bộ phận chủ hộ kinh doanh vẫn duy trì phương thức quản lý truyền thống do lo ngại rủi ro công nghệ hoặc thiếu niềm tin vào kết quả do AI hỗ trợ, làm chậm quá trình triển khai tự động hóa kế toán.
MÔ HÌNH KHÁI NIỆM ĐỀ XUẤT
Dựa trên mô hình chấp nhận công nghệ (Technology Acceptance Model - TAM) của Davis (1989), việc chấp nhận công nghệ mới chịu ảnh hưởng chủ yếu bởi lợi ích cảm nhận và mức độ dễ sử dụng cảm nhận. Đồng thời, khung công nghệ - tổ chức - môi trường (Technology-Organization-Environment Framework - TOE) của Tornatzky và Fleischer (1990) cho rằng quyết định ứng dụng công nghệ phụ thuộc vào các yếu tố thuộc môi trường công nghệ, tổ chức và môi trường bên ngoài.
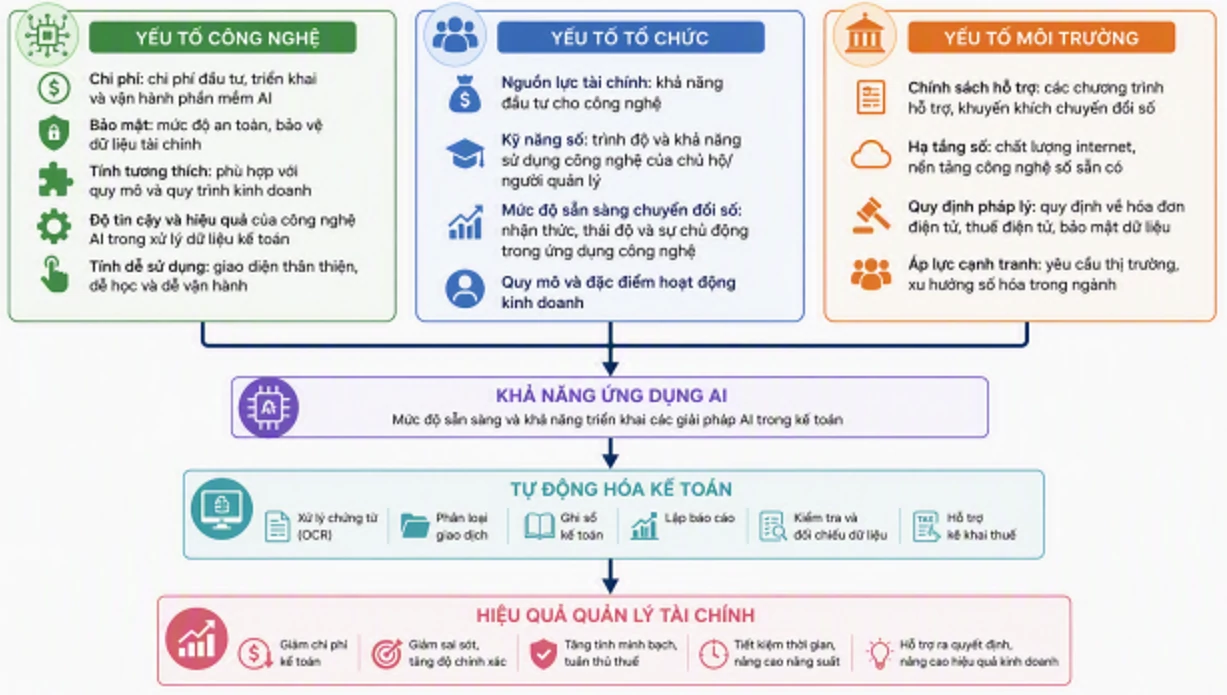
Trên cơ sở kết hợp hai nền tảng lý thuyết này, nghiên cứu đề xuất mô hình khái niệm về khả năng ứng dụng trí tuệ nhân tạo trong tự động hóa kế toán đối với hộ kinh doanh cá thể tại Việt Nam. Theo đó, các yếu tố công nghệ (chi phí, bảo mật, tính tương thích), yếu tố tổ chức (nguồn lực tài chính, kỹ năng số, mức độ sẵn sàng chuyển đổi số) và yếu tố môi trường (chính sách hỗ trợ, hạ tầng số, áp lực cạnh tranh) tác động đến khả năng ứng dụng AI. Việc ứng dụng AI sẽ thúc đẩy quá trình tự động hóa các nghiệp vụ kế toán như xử lý chứng từ, ghi sổ và hỗ trợ kê khai thuế, từ đó nâng cao hiệu quả quản lý tài chính của hộ kinh doanh.
Hình 1: Mô hình khái niệm về ứng dụng AI trong tự động hóa kế toán đối với hộ kinh doanh cá thể tại Việt Nam
 |
Nguồn: Nhóm tác giả đề xuất
Phân tích mô hình
Thứ nhất, yếu tố công nghệ: Yếu tố công nghệ phản ánh các đặc điểm của giải pháp AI như chi phí triển khai, tính bảo mật, khả năng tương thích và mức độ thân thiện với người dùng. Đối với hộ kinh doanh cá thể, các giải pháp có chi phí hợp lý, dễ sử dụng và dễ triển khai sẽ có khả năng được chấp nhận cao hơn.
Thứ hai, yếu tố tổ chức: Yếu tố tổ chức liên quan đến nguồn lực tài chính, trình độ công nghệ của chủ hộ và mức độ sẵn sàng chuyển đổi số. Những hộ kinh doanh có năng lực công nghệ và sẵn sàng đầu tư thường thuận lợi hơn trong việc ứng dụng AI vào hoạt động kế toán.
Thứ ba, yếu tố môi trường: Yếu tố môi trường bao gồm chính sách hỗ trợ chuyển đổi số, quy định về hóa đơn điện tử, hạ tầng công nghệ thông tin và áp lực cạnh tranh. Các yếu tố này có thể thúc đẩy hoặc cản trở việc ứng dụng AI trong kế toán.
Thứ tư, khả năng ứng dụng AI: Khả năng ứng dụng AI thể hiện mức độ sẵn sàng tiếp nhận và triển khai các giải pháp AI trong kế toán. Mức độ sẵn sàng càng cao thì khả năng tự động hóa các quy trình kế toán càng lớn.
Thứ năm, tự động hóa kế toán: AI hỗ trợ tự động hóa nhiều nghiệp vụ như nhận diện hóa đơn, nhập liệu chứng từ, phân loại giao dịch, ghi sổ, lập báo cáo và hỗ trợ kê khai thuế, giúp giảm công việc thủ công và hạn chế sai sót.
Thứ sáu, hiệu quả quản lý tài chính: Tự động hóa kế toán góp phần tiết kiệm thời gian, giảm chi phí, nâng cao độ chính xác của thông tin tài chính và tăng cường khả năng tuân thủ quy định thuế, từ đó cải thiện hiệu quả quản lý tài chính của hộ kinh doanh.
Ý nghĩa của mô hình đề xuất
Mô hình khái niệm được đề xuất trong nghiên cứu này được xây dựng trên cơ sở kết hợp giữa mô hình chấp nhận công nghệ (TAM) và khung công nghệ - tổ chức - môi trường (TOE), nhằm giải thích các yếu tố ảnh hưởng đến khả năng ứng dụng trí tuệ nhân tạo trong tự động hóa kế toán của hộ kinh doanh cá thể tại Việt Nam. Mặc dù được hình thành từ cơ sở lý luận và tổng quan các nghiên cứu trước, mô hình hiện mới dừng lại ở mức độ khái niệm và chưa được kiểm định bằng dữ liệu thực nghiệm.
Do đó, mô hình có thể được xem như một khung nghiên cứu định hướng cho các nghiên cứu tiếp theo. Trong tương lai, các nghiên cứu thực nghiệm có thể phát triển mô hình này bằng cách xây dựng thang đo cho từng biến nghiên cứu, tiến hành khảo sát các hộ kinh doanh tại nhiều địa phương khác nhau, từ đó sử dụng các phương pháp phân tích định lượng như EFA, CFA hoặc SEM để kiểm định mối quan hệ giữa các yếu tố. Kết quả thu được sẽ góp phần hoàn thiện cơ sở lý luận về ứng dụng AI trong kế toán, đồng thời cung cấp bằng chứng thực tiễn phục vụ việc xây dựng chính sách hỗ trợ chuyển đổi số cho khu vực hộ kinh doanh tại Việt Nam.
HÀM Ý CHÍNH SÁCH
Đối với cơ quan quản lý nhà nước
- Hoàn thiện khung pháp lý về AI trong kế toán: Cần ban hành các hướng dẫn rõ ràng về việc ứng dụng AI trong xử lý chứng từ, lập báo cáo và hỗ trợ kê khai thuế nhằm tạo môi trường pháp lý minh bạch, tăng niềm tin cho người sử dụng và khuyến khích phát triển các giải pháp công nghệ.
- Đẩy mạnh hỗ trợ chuyển đổi số cho hộ kinh doanh: Tăng cường đào tạo kỹ năng số, kế toán số và ứng dụng AI; đồng thời phát triển các nền tảng hỗ trợ trực tuyến giúp hộ kinh doanh tiếp cận công nghệ phù hợp với quy mô hoạt động.
- Khuyến khích ứng dụng công nghệ thông qua hỗ trợ tài chính: Triển khai các chính sách hỗ trợ chi phí phần mềm, ưu đãi thuế hoặc tín dụng ưu đãi nhằm giảm áp lực đầu tư ban đầu và thúc đẩy quá trình chuyển đổi số.
Đối với doanh nghiệp cung cấp giải pháp phần mềm
- Phát triển phần mềm phù hợp với hộ kinh doanh cá thể: Các giải pháp cần tập trung vào những nhu cầu thiết yếu như quản lý doanh thu, chi phí, công nợ, hóa đơn điện tử và nghĩa vụ thuế; đồng thời bảo đảm đơn giản, dễ sử dụng và phù hợp với quy mô nhỏ.
- Giảm chi phí triển khai và đa dạng hóa dịch vụ: Doanh nghiệp nên cung cấp các gói dịch vụ linh hoạt theo nhu cầu sử dụng, như mô hình thuê bao hoặc trả phí theo giao dịch, nhằm tăng khả năng tiếp cận của hộ kinh doanh.
- Nâng cao tính thân thiện và hỗ trợ người dùng: Giao diện cần trực quan, dễ thao tác; đồng thời tích hợp chatbot, trợ lý AI hoặc hướng dẫn tự động để hỗ trợ người dùng trong quá trình sử dụng.
Đối với hộ kinh doanh
- Chủ động nâng cao kỹ năng số và kiến thức công nghệ: Việc trang bị kiến thức về phần mềm kế toán, hóa đơn điện tử và AI là điều kiện cần thiết để khai thác hiệu quả các công cụ số.
- Thay đổi tư duy quản lý và chủ động tiếp cận công nghệ: Hộ kinh doanh cần chuyển từ quản lý dựa trên kinh nghiệm sang quản lý dựa trên dữ liệu, coi AI là công cụ hỗ trợ nâng cao hiệu quả hoạt động.
- Từng bước áp dụng các giải pháp kế toán số phù hợp: Có thể bắt đầu từ hóa đơn điện tử, phần mềm kế toán trực tuyến hoặc ứng dụng quản lý thu chi trước khi mở rộng sang các giải pháp AI phục vụ tự động hóa kế toán và hỗ trợ ra quyết định. Lộ trình triển khai phù hợp sẽ giúp giảm rủi ro và nâng cao hiệu quả đầu tư công nghệ.
KẾT LUẬN
Trí tuệ nhân tạo đang mở ra cơ hội lớn trong việc tự động hóa các hoạt động kế toán đối với hộ kinh doanh cá thể tại Việt Nam. Mặc dù vẫn còn tồn tại nhiều rào cản về công nghệ, nguồn lực và pháp lý, nhưng tiềm năng ứng dụng AI là rất lớn, đặc biệt trong các hoạt động nhập liệu chứng từ, ghi sổ kế toán, hỗ trợ khai thuế và quản trị tài chính. Để thúc đẩy quá trình này, cần có sự phối hợp đồng bộ giữa Nhà nước, doanh nghiệp công nghệ và cộng đồng hộ kinh doanh. Việc ứng dụng AI không chỉ góp phần nâng cao hiệu quả quản lý mà còn tạo nền tảng quan trọng cho quá trình chuyển đổi số và phát triển bền vững của khu vực hộ kinh doanh tại Việt Nam.
Tài liệu tham khảo:
1. Abdo-Salloum, A. M., & Chehade, S. (2026). The role of artificial intelligence in transforming accounting and auditing practices: A systematic review. SAGE Open, 16(1), 1-13. https://doi.org/10.1177/21582440251403296.
2. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340. https://doi.org/10.2307/249008.
3. Hasan, A. R. (2022). Artificial intelligence (AI) in accounting and auditing: A literature review. Open Journal of Business and Management, 10(1), 440-465. https://doi.org/10.4236/ojbm.2022.101026.
4. Nguyễn Đình Thọ. (2011). Phương pháp nghiên cứu khoa học trong kinh doanh. Nxb Lao động - Xã hội.
5. Odonkor, B., Kaggwa, S., Uwaoma, P. U., Hassan, A. O., & Farayola, O. A. (2024). The impact of AI on accounting practices: A review: Exploring how artificial intelligence is transforming traditional accounting methods and financial reporting. World Journal of Advanced Research and Reviews, 21(1), 172-188. https://doi.org/10.30574/wjarr.2024.21.1.2721.
6. Tornatzky, L. G., & Fleischer, M. (1990). The processes of technological innovation. Lexington Books.
7. Trần Thị Hồng Minh. (2024). Ứng dụng trí tuệ nhân tạo trong hoạt động kế toán và kiểm toán tại Việt Nam. Tạp chí Kế toán và Kiểm toán, 246, 23-29.
8. Phạm Quang Huy. (2023). Chuyển đổi số trong lĩnh vực kế toán và những yêu cầu đặt ra đối với doanh nghiệp Việt Nam. Tạp chí Tài chính, 799, 45-50.
| Ngày nhận bài: 1/8/2026; Ngày hoàn thiện biên tập: 7/9/2026; Ngày duyệt đăng: 15/9/2026 |
Tin liên quan


Các tin khác

Đặc tính quảng cáo cá nhân hóa và ý định tiếp tục sử dụng nền tảng bán lẻ trực tuyến

Phát triển kinh tế gắn với xây dựng tiềm lực quốc phòng ở TP. Hà Nội: Thực trạng và giải pháp

Vai trò của kế toán quản trị trong xây dựng chiến lược định giá bán sản phẩm tại các doanh nghiệp dệt may Việt Nam

Phát triển nguồn nhân lực số ở Việt Nam: Thực trạng và giải pháp

Kinh tế số - Động lực thúc đẩy phát triển khu vực kinh tế tư nhân ở vùng Trung Bộ và Tây Nguyên

Vai trò hai mặt của nhà đầu tư tổ chức đối với tính ổn định của thị trường chứng khoán Việt Nam

Thực trạng chuyển đổi số và ứng dụng trí tuệ nhân tạo tại Ngân hàng Thương mại cổ phần Đầu tư và Phát triển Việt Nam và một số đề xuất, kiến nghị

Kinh nghiệm quản trị nhà nước của Singapore và hàm ý chính sách cho Việt Nam

Đề xuất mô hình nghiên cứu các nhân tố ảnh hưởng đến phát triển du lịch biển đảo tại tỉnh An Giang


